
Tamaño y Participación del Mercado de Edificios de Eficiencia Energética
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 40.58 Mil millones de dólares |
| Tamaño del Mercado (2031) | 70.11 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 11.56 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Edificios de Eficiencia Energética por Mordor Intelligence
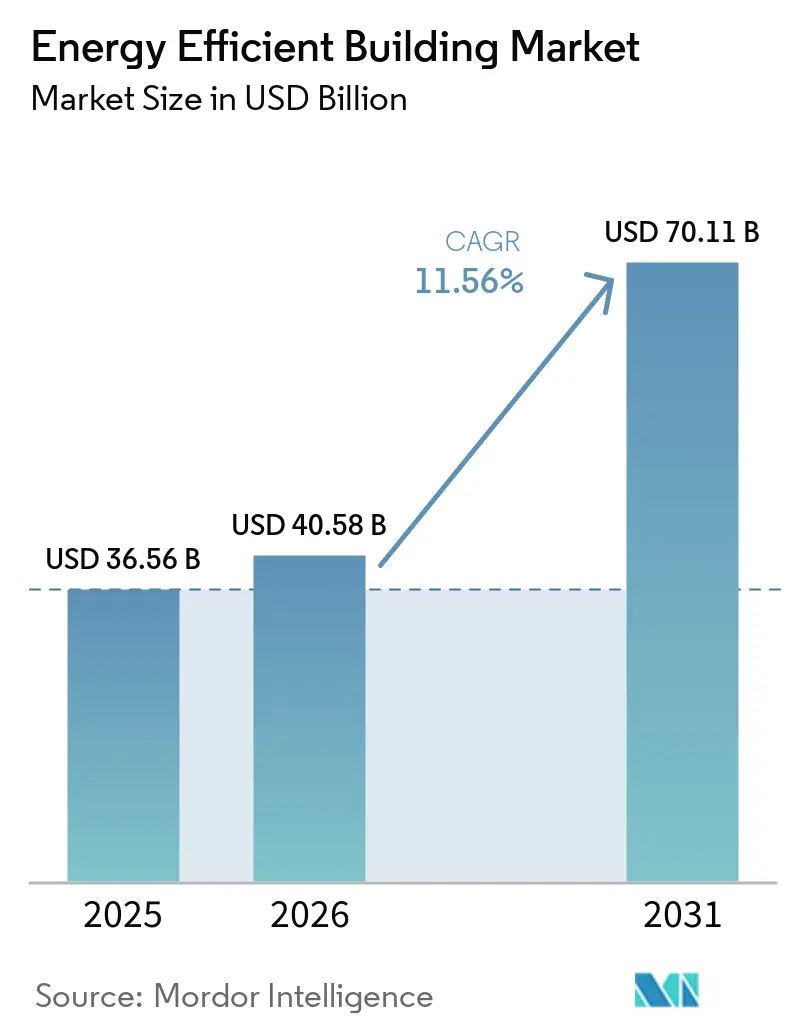
Se espera que el tamaño del Mercado de Edificios de Eficiencia Energética crezca de 36,56 mil millones de USD en 2025 a 40,58 mil millones de USD en 2026 y se prevé que alcance los 70,11 mil millones de USD en 2031 a una CAGR del 11,56% durante 2026-2031. El mercado abarca sistemas de automatización de edificios, software de gestión de energía, equipos de HVAC, ventilación, tecnologías de iluminación y aislamiento de alto rendimiento utilizados en proyectos de nueva construcción y de renovación. Los requisitos regulatorios son cada vez más coherentes en las principales regiones de construcción, lo que está fortaleciendo la demanda de equipos, controles y servicios de cumplimiento normativo. Los propietarios de edificios también están tratando el rendimiento energético como una cuestión financiera, ya que los costos de energía, las necesidades de divulgación y los programas de red eléctrica afectan las decisiones operativas. El mercado de edificios de eficiencia energética se está expandiendo, por tanto, tanto a través de actualizaciones obligatorias como de inversiones que mejoran las operaciones de los edificios. Los proveedores de software y servicios están ganando importancia porque los propietarios necesitan cada vez más resultados verificados después de que los sistemas son instalados.
Conclusiones Clave del Informe
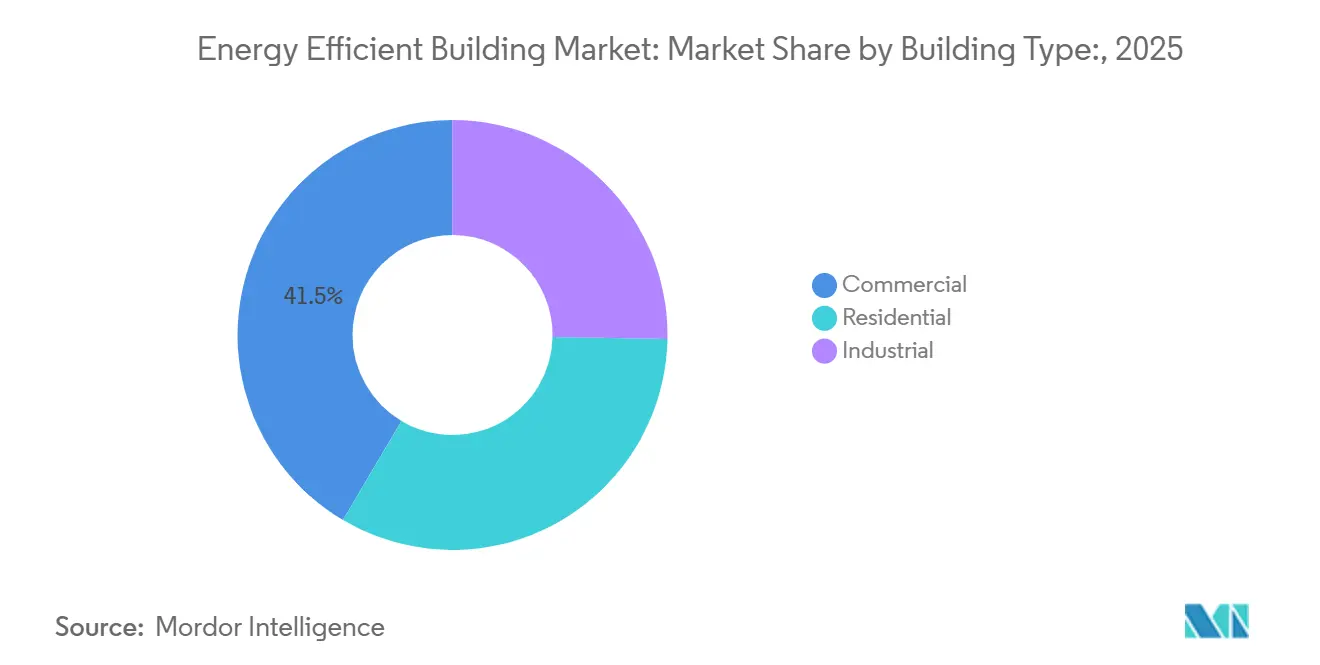
- Por tipo de edificio, los edificios comerciales representaron el 41,5% de la participación del mercado de edificios de eficiencia energética en 2025, mientras que se prevé que los edificios residenciales crezcan a una CAGR del 12,7% hasta 2031.
- Por tipo de componente, los Sistemas de Gestión de Energía representaron el 30,6% de la participación del mercado de edificios de eficiencia energética en 2025 y se prevé que se expandan a una CAGR del 13,5% hasta 2031.
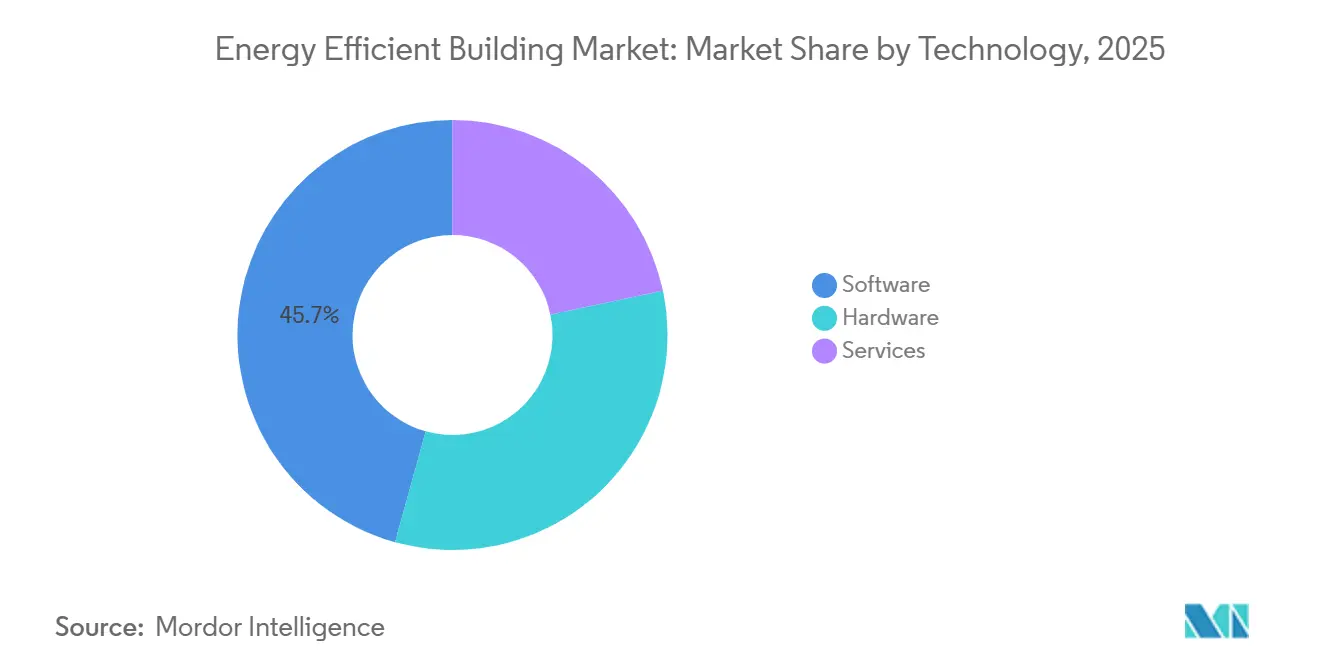
- Por tecnología, el hardware representó el 45,7% de la participación del mercado de edificios de eficiencia energética en 2025, mientras que se prevé que el software crezca a una CAGR del 13,7% hasta 2031.
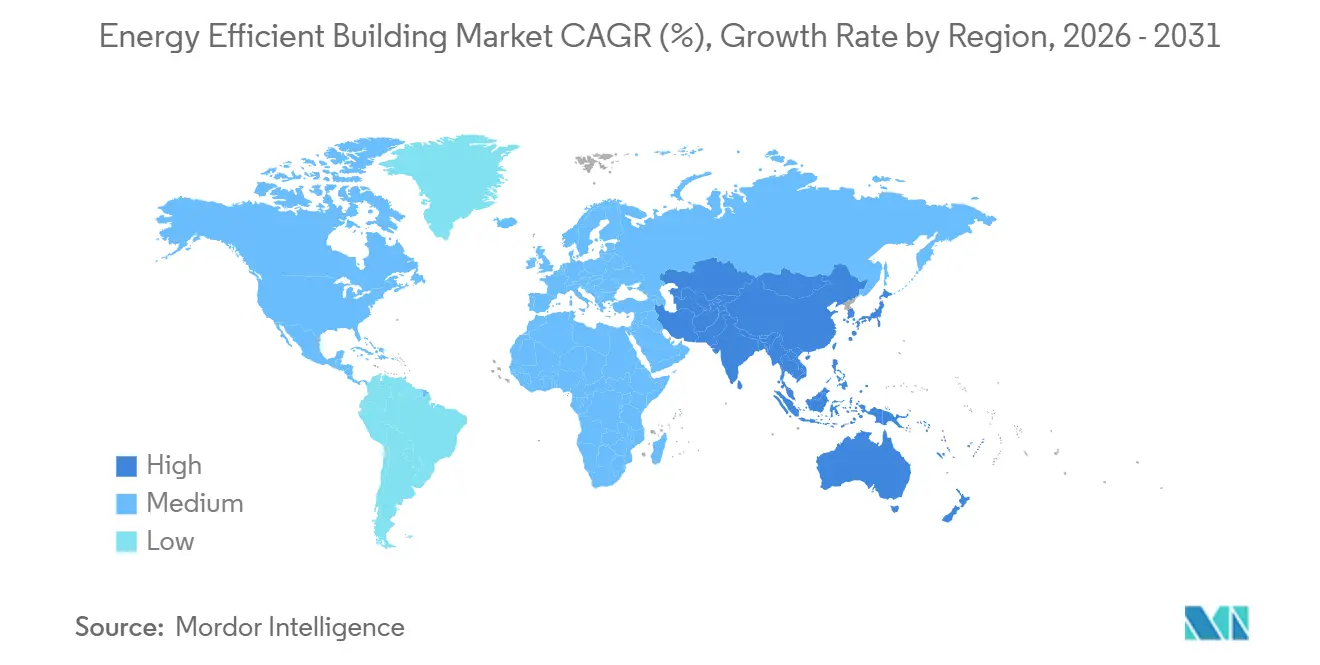
- Por geografía, América del Norte representó el 32,3% de la participación del mercado de edificios de eficiencia energética en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 14,1% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Edificios de Eficiencia Energética
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Códigos de Energía para Edificios y Estándares de Rendimiento más Estrictos | +2.40% | Global, con picos de aplicación en América del Norte y la UE | Mediano plazo (2–4 años) |
| Aumento de los Precios de la Energía y Exposición a los Costos de Demanda | +2.00% | Global, más elevado en Europa y APAC | Corto plazo (≤ 2 años) |
| Requisitos Corporativos de Descarbonización y Certificación de Edificios Verdes | +2.20% | Global; más agudo en la UE, América del Norte y Japón | Mediano plazo (2–4 años) |
| Incentivos Públicos para Renovaciones de Eficiencia Energética y Electrificación | +1.40% | América del Norte y UE como núcleo; extensión a APAC | Corto a mediano plazo (≤ 3 años) |
| Detección de Fallos Habilitada por IA a partir de Datos de Edificios Existentes | +1.20% | Global, con adopción temprana en América del Norte y APAC | Mediano plazo (2–4 años) |
| Edificios Interactivos con la Red para Ingresos por Flexibilidad | +0.90% | Mercados con estrés de red en América del Norte, UE y APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Códigos de Energía para Edificios y Estándares de Rendimiento más Estrictos
El Código Internacional de Conservación de Energía de 2027 es definitivo, con publicación prevista para el 1 de diciembre de 2026. Sus disposiciones residenciales reducen los umbrales del Índice de Calificación de Energía en 1 punto en cada zona climática. El código también exige que los sistemas de conductos estén ubicados en espacios acondicionados. Estas disposiciones aumentan el uso de aislamiento, productos de sellado de aire y sistemas de recuperación de ventilación mecánica en los proyectos que adopten el código. La Directiva revisada de la UE sobre el Rendimiento Energético de los Edificios exige a los estados miembros que establezcan estándares mínimos de rendimiento energético para los edificios no residenciales. El mercado de edificios de eficiencia energética se beneficia cuando estas normas convierten los objetivos de rendimiento en requisitos de adquisición.
El 15.º Plan Quinquenal de China exige que todos los nuevos edificios urbanos implementen estándares de construcción verde y apoya la integración de fotovoltaica en edificios[1]Consejo de Estado de la República Popular China, "Aviso sobre la Emisión del Plan de Acción de Reducción de Carbono del 15.º Plan Quinquenal," Consejo de Estado de la República Popular China, gov.cn.. India está avanzando en calificaciones de estrellas obligatorias para grandes edificios comerciales y residenciales. Estos cambios acercan los ciclos normativos en las principales regiones de construcción. Una dirección común en América del Norte, Europa, China e India respalda las especificaciones continuas de equipos y controles eficientes. La nueva construcción crea una base de demanda temprana, mientras que el endurecimiento de los umbrales también fomenta las actualizaciones de edificios que ya no cumplen los requisitos locales. El mercado de edificios de eficiencia energética gana amplitud a medida que las necesidades de cumplimiento se extienden a las envolventes de los edificios, los sistemas mecánicos y el monitoreo de energía.
Aumento de los Precios de la Energía y Exposición a los Costos de Demanda
Los costos de energía están cambiando el caso financiero para las actualizaciones de edificios. Los edificios comerciales que participan en programas de respuesta a la demanda pueden recibir entre 8.000 y 45.000 USD en ingresos anuales por cargas reducibles modestas y entre 20 y 50 horas de despacho[2]Departamento de Energía de EE. UU., "Opciones Emergentes de Flexibilidad de Demanda para Reducir los Costos de Energía," Departamento de Energía de EE. UU., energy.gov.. Estos ingresos complementan los ahorros derivados del menor consumo de energía. Son especialmente relevantes para los propietarios inmobiliarios con varios sitios y equipos operativos centralizados. Los edificios interactivos con la red también pueden recibir entre 80 y 225 USD por kilovatio de capacidad cada temporada. Estos rendimientos hacen que los controles, la automatización y los sistemas de gestión de energía sean más relevantes para los equipos financieros.
La volatilidad de los precios de la energía se ha vuelto tan importante como los precios medios de la energía para las decisiones de inversión. Los edificios expuestos a tarifas por tiempo de uso y cargos por capacidad tienen un riesgo operativo diferente al de los edificios con tarifas planas. Esta diferencia puede cambiar qué activos reciben financiación para renovación primero. Las pasarelas OpenADR permiten a los edificios automatizar las acciones de respuesta a la demanda sin depender de la intervención manual. Los sistemas de gestión de energía pueden reducir los costos de facturación eléctrica entre un 7% y un 27%, dependiendo del tipo de activo y del detalle de medición disponible. El mercado de edificios de eficiencia energética tiene una oportunidad más amplia donde los incentivos de las empresas de servicios públicos y los compromisos corporativos de emisiones respaldan el mismo proyecto.
Requisitos Corporativos de Descarbonización y Certificación de Edificios Verdes
LEED v5 se convirtió en obligatorio para los nuevos registros de BD+C, ID+C y O+M a partir del 1 de julio de 2026. El marco asigna el 50% de los puntos disponibles a temas de descarbonización, incluidos el carbono operacional, el carbono incorporado, los refrigerantes y el transporte. También requiere evaluaciones de carbono, resiliencia climática e impacto humano. Estos requisitos aumentan la necesidad de datos de edificios, rendimiento verificado y gestión operativa continua. El mercado de edificios de eficiencia energética se ve respaldado porque la certificación requiere cada vez más evidencia más allá de los compromisos en la etapa de diseño. Los propietarios de edificios necesitan sistemas que puedan documentar el rendimiento energético a lo largo de la vida operativa de un edificio.
BREEAM Nueva Construcción Versión 7 se aplica a los proyectos recién registrados a partir del 27 de enero de 2026. Requiere evaluaciones de Carbono durante Todo el Ciclo de Vida para los proyectos que buscan calificaciones Excelente o Sobresaliente. BREEAM tenía más de 2,9 millones de edificios registrados en 100 países, mientras que LEED superó los 200.000 proyectos certificados a nivel mundial a finales de 2025. El enfoque posterior a la ocupación en ambos marcos respalda contratos de servicio más largos para proveedores de controles y gestión de energía. La certificación también puede apoyar el acceso a financiación sostenible y un posicionamiento inmobiliario de mayor calidad. Esto hace que el mercado de edificios de eficiencia energética sea relevante para los propietarios que buscan cumplimiento normativo, verificación operativa y mejores condiciones de financiación.
Detección de Fallos Habilitada por IA a partir de Datos de Edificios Existentes
Los sistemas de HVAC y de manejo de aire representan entre el 30% y el 60% del consumo de energía de los edificios[3]Instituto de Ingenieros Eléctricos y Electrónicos, "Grafo de Conocimiento para el Control y Diagnóstico Mejorado en Sistemas de Energía de Edificios Inteligentes," IEEE, doi.org.. La deriva de los sensores, el ensuciamiento de las bobinas y las fugas de refrigerante pueden reducir el rendimiento sin generar una alarma visible en los sistemas convencionales de gestión de edificios. Las plataformas de detección de fallos utilizan los flujos de sensores existentes para identificar estos problemas con mayor anticipación. Este enfoque puede evitar el costo de capital de reemplazar equipos antes de su ciclo normal. También ayuda a los operadores a priorizar las acciones de mantenimiento que afectan el consumo de energía y las condiciones de los ocupantes. El mercado de edificios de eficiencia energética se está beneficiando de estas herramientas porque conectan las operaciones rutinarias con una mejora de eficiencia medible.
Los sistemas de detección y diagnóstico de fallos multiagente reportaron una precisión diagnóstica del 93,1% y ahorros de energía promedio del 12,5% en implementaciones validadas de múltiples edificios con una duración de 12 meses. Estos sistemas combinan agentes de IA, ontologías de edificios y reglas de diagnóstico. Un estudio de 2026 reportó una reproducibilidad del 94% para métodos de validación semántica que utilizan agrupamiento e interpretación de registros de mantenimiento mediante modelos de lenguaje[4]E3S Web of Conferences, "IA Generativa para el Diagnóstico de HVAC en Edificios, Un Marco de Validación Semántica Reproducible," E3S Web of Conferences, e3s-conferences.org.. El diagnóstico auditable es importante cuando los contratos de rendimiento energético requieren verificación de ahorros por parte de terceros. Los propietarios pueden utilizar los datos existentes del edificio para mejorar el rendimiento sin esperar una renovación física completa. El mercado de edificios de eficiencia energética está viendo, por tanto, una mayor demanda de software que convierte los datos operativos en decisiones de mantenimiento defendibles.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial y Largos Períodos de Recuperación de la Inversión en Renovación | -1.70% | Global; más restrictivo en APAC emergente y América del Sur | Mediano plazo (2–4 años) |
| Incentivos Divididos entre Propietarios de Edificios e Inquilinos | -0.80% | Global; mayor fricción en los mercados de alquiler de Europa y América del Norte | Largo plazo (≥ 4 años) |
| Brechas de Interoperabilidad en los Sistemas de Edificios Heredados | -0.70% | Global; más agudo en los parques de edificios más antiguos de Europa y América del Norte | Mediano plazo (2–4 años) |
| Escasez de Integradores Cualificados de Controles de Edificios | -0.50% | América del Norte y Europa; emergente en APAC | Corto a mediano plazo (≤ 3 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial y Largos Períodos de Recuperación de la Inversión en Renovación
La disponibilidad de capital sigue siendo una barrera principal para las renovaciones integrales en edificios comerciales e industriales. Estos proyectos requieren gasto antes de que se puedan realizar los ahorros operativos. Las instalaciones más antiguas pueden necesitar que varios sistemas heredados sean reemplazados o integrados a la vez. Esto aumenta la complejidad del proyecto y dificulta la inversión por fases. El mercado de edificios de eficiencia energética se ve afectado cuando los propietarios posponen las actualizaciones a pesar de reconocer la necesidad operativa. Las condiciones de financiación suelen ser decisivas para los proyectos que involucran HVAC, controles, envolventes de edificios y sistemas de gestión de energía en conjunto.
La deducción de la Sección 179D de EE. UU. no está disponible para proyectos que comiencen su construcción después del 30 de junio de 2026. La deducción había requerido una reducción del 25% o más en la intensidad de uso de energía respecto a una línea base ASHRAE 90.1. Su eliminación reduce una compensación de costos para los proyectos comerciales que califican. Los Contratos de Rendimiento de Ahorro de Energía pueden trasladar el riesgo inicial a un contratista a cambio de ahorros garantizados. Estos contratos son útiles para propietarios federales e institucionales, pero dependen de mercados de ESCO maduros y contrapartes solventes. El mercado de edificios de eficiencia energética seguirá siendo limitado en las regiones donde estas estructuras de financiación son escasas.
Incentivos Divididos entre Propietarios de Edificios e Inquilinos
Los incentivos divididos se producen cuando los propietarios de edificios pagan por las mejoras mientras los inquilinos reciben facturas de servicios públicos más bajas. Este problema afecta tanto a las propiedades de alquiler comerciales como a las residenciales. Puede retrasar medidas que de otro modo reducirían el consumo de energía y mejorarían el rendimiento del edificio. El desafío está integrado en muchas estructuras de arrendamiento estándar. Es más persistente donde los propietarios no pueden recuperar los costos de inversión ni compartir los ahorros verificados. El mercado de edificios de eficiencia energética enfrenta un ciclo de renovación más lento cuando la parte que realiza la inversión no recibe un retorno financiero claro.
Un estudio revisado por pares de 2025 sobre la vivienda de alquiler en Alemania encontró diferencias en el rendimiento energético entre edificios ocupados por sus propietarios y edificios en alquiler que reflejaban esta estructura de incentivos. La Directiva revisada de la UE sobre el Rendimiento Energético de los Edificios pide a los estados miembros que desarrollen enfoques que distribuyan los costos y beneficios de la renovación de manera más equitativa entre propietarios e inquilinos. Los arrendamientos verdes pueden alinear los incentivos a través de objetivos de carbono compartidos y datos de energía transparentes. Su uso está creciendo entre los propietarios institucionales que necesitan verificación del rendimiento posterior a la ocupación. Una adopción más amplia dependerá de términos de arrendamiento estándar y acuerdos fiables de intercambio de datos. El mercado de edificios de eficiencia energética se beneficia cuando los ahorros verificados pueden compartirse entre propietarios y ocupantes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Edificio: La Demanda Comercial está Liderada por la Exposición a Costos y los Requisitos de Cumplimiento
Los edificios comerciales representaron el 41,5% de la participación del mercado de edificios de eficiencia energética en 2025. Los edificios de oficinas, comercio minorista y atención médica enfrentan costos de energía concentrados y crecientes requisitos de divulgación. El segmento también enfrenta presión directa de cumplimiento derivada de los estándares mínimos de rendimiento para edificios no residenciales. LEED v5 y BREEAM Versión 7 aumentan la importancia del rendimiento medible de los edificios en la planificación de proyectos comerciales. Los propietarios comerciales suelen gestionar múltiples activos, lo que respalda la gestión centralizada de energía y los programas de renovación repetibles. El tamaño del mercado de edificios de eficiencia energética para edificios comerciales está respaldado por el gasto en controles, actualizaciones de HVAC, iluminación, ventilación y sistemas de monitoreo.
Los edificios industriales tienen diferentes prioridades de renovación. La integración del calor de proceso, la eficiencia del aire comprimido y la energía solar en tejados son áreas de mejora importantes. Los Contratos de Rendimiento de Ahorro de Energía están ganando uso donde los propietarios industriales tienen presupuestos de capital limitados. Estos contratos pueden proporcionar una vía de inversión cuando el contratista garantiza los resultados de ahorro. Los proyectos industriales a menudo requieren una coordinación más estrecha entre las actualizaciones energéticas y los calendarios operativos. Esto puede extender los plazos de implementación, pero también respalda la demanda de servicios de puesta en marcha y servicios gestionados. La industria de edificios de eficiencia energética se beneficia cuando los contratos de rendimiento reducen la barrera financiera inicial para actualizaciones más amplias de las instalaciones.
Se prevé que los edificios residenciales crezcan a una CAGR del 12,7% hasta 2031. Los ciclos de códigos obligatorios, los incentivos de electrificación y los requisitos de vivienda de consumo de energía ultra bajo respaldan este crecimiento. El 15.º Plan Quinquenal de China promueve la construcción de edificios de consumo de energía ultra bajo, y su estándar T/CABEE 107-2025 entró en vigor en agosto de 2025. El estándar eleva los requisitos de aislamiento, sellado de aire y ventilación mecánica. El sistema propuesto de calificación de estrellas para grandes edificios de India podría aumentar la demanda de acristalamiento, aislamiento y equipos de HVAC en ciudades de Nivel 1 y Nivel 2. La demanda residencial proporciona al mercado de edificios de eficiencia energética una base de nueva construcción más amplia, en lugar de depender únicamente de las renovaciones comerciales.


Por Tipo de Componente: Los Sistemas de Gestión de Energía Combinan Escala con el Crecimiento más Rápido
Los Sistemas de Gestión de Energía representaron el 30,6% de la participación del mercado de edificios de eficiencia energética en 2025. También se prevé que crezcan a una CAGR del 13,5% hasta 2031. Esta combinación refleja el paso de las compras de equipos individuales a la optimización operativa continua. Las plataformas de EMS recopilan e interpretan datos de edificios en múltiples sitios. Pueden respaldar la elaboración de informes de energía, la detección de fallos, la respuesta a la demanda y la documentación de cumplimiento normativo. El tamaño del mercado de edificios de eficiencia energética para EMS se beneficia de la naturaleza recurrente de los ingresos por software y servicios basados en la nube.
Un EMS puede implementarse en múltiples sitios sin el mismo escalado de capital requerido para el reemplazo de equipos. Esto puede reducir el costo total de propiedad para los propietarios con grandes carteras. También crea una fuente consistente de datos operativos para la verificación del rendimiento. Johnson Controls introdujo Metasys 16.0 en junio de 2026 con secuencias de aire y agua alineadas con la Directriz 36 de ASHRAE y un potencial declarado de hasta el 30% de ahorro de energía. La alineación con estándares puede reducir la incertidumbre durante la evaluación y adquisición por parte del cliente. El mercado de edificios de eficiencia energética está siendo moldeado cada vez más por sistemas que vinculan la orientación de ingeniería con el control operativo.
Los sistemas de ventilación están recibiendo más atención debido a los requisitos de calidad del aire interior y al uso de ventilación con recuperación de calor en viviendas de consumo de energía ultra bajo. Las tecnologías de iluminación se basan en gran medida en sistemas LED y conectados. Su ciclo de reemplazo es maduro, pero la iluminación conectada puede añadir datos de ocupación y funciones de respuesta a la demanda. Los controles de edificios, sensores, medición, acristalamiento y aislamiento también se benefician del flujo de proyectos creado por los códigos de construcción. ISO 50001 y ASHRAE 90.1 continúan influyendo en las especificaciones en proyectos comerciales e industriales. Estos componentes siguen siendo necesarios incluso cuando las plataformas de software gestionan más del proceso de decisión operativa.
Por Tecnología: El Hardware Mantiene la Mayor Base Mientras el Software se Expande más Rápido
El hardware representó el 45,7% de la participación del mercado de edificios de eficiencia energética en 2025. Incluye equipos de HVAC, sistemas de ventilación, luminarias, paneles de aislamiento y controladores de automatización de edificios. Las actualizaciones de sistemas físicos siguen siendo esenciales para muchos proyectos de eficiencia. La nueva construcción también requiere equipos físicos y materiales de envolvente de edificios desde el principio. Los equipos mecánicos en edificios comerciales e institucionales tienen típicamente un ciclo de reemplazo de 15 a 25 años. El tamaño del mercado de edificios de eficiencia energética para hardware está respaldado a medida que los equipos instalados a principios de la década de 2000 alcanzan la edad de reemplazo.
La demanda de hardware no se limita a reemplazar equipos desgastados. Los propietarios de edificios también pueden reemplazar componentes para cumplir con nuevos códigos o conectar sistemas a una plataforma de gestión moderna. En muchos edificios más antiguos, la base instalada utiliza dispositivos BACnet, Modbus o LonWorks. Estos sistemas heredados pueden crear desafíos de integración con plataformas de análisis más nuevas. La necesidad de conectar equipos físicos con software aumenta el papel de los controladores, pasarelas y servicios de puesta en marcha. Los proveedores de hardware también están desarrollando ofertas integradas que combinan equipos, conectividad y soporte de rendimiento. Esto mantiene los sistemas físicos como elemento central del mercado de edificios de eficiencia energética a pesar del crecimiento más rápido del software.
Se prevé que el software crezca a una CAGR del 13,7% hasta 2031. Las plataformas de gestión de energía habilitadas por IA, las interfaces de gemelos digitales y los análisis basados en la nube están pasando de proyectos piloto a un uso operativo más amplio. Johnson Controls declaró que la incorporación automatizada de dispositivos a través de OpenBlue puede reducir el tiempo de implementación hasta en un 95% en entornos de campus complejos. Los servicios abarcan la puesta en marcha, la contratación de rendimiento, el monitoreo y las operaciones gestionadas. Son importantes porque los operadores suelen preferir resultados garantizados a las compras de equipos independientes. La industria de edificios de eficiencia energética está viendo una mayor demanda de modelos de servicio que mantengan los ahorros después de la instalación.
Análisis Geográfico
América del Norte representó el 32,3% de la participación del mercado de edificios de eficiencia energética en 2025. Estados Unidos tiene una gran base de edificios comerciales que está experimentando actualizaciones de EMS e iluminación. También cuenta con un ecosistema de ESCO maduro que respalda los contratos de rendimiento en edificios federales, institucionales y municipales. Los compromisos corporativos de cero emisiones netas se suman a la demanda de proyectos alineados con LEED y ENERGY STAR. Canadá añade actividad de códigos de energía provinciales y un parque de edificios comerciales más antiguo que requiere actualizaciones de envolvente y HVAC. México está ganando relevancia a medida que la inversión manufacturera aumenta la actividad de construcción comercial.
El vencimiento de la Sección 179D después del 30 de junio de 2026 puede adelantar algunos inicios de construcción antes de que finalice la elegibilidad. Esto puede crear un aumento a corto plazo en la actividad de contratos de rendimiento del sector público. Europa es el segundo mercado regional más grande, respaldado por los estándares mínimos de rendimiento de la EPBD para edificios no residenciales. Alemania y Francia son los mercados nacionales más grandes de la región. Polonia tiene un parque de edificios comerciales y residenciales con escasa renovación que atrae el interés de los inversores. Italia y España se están beneficiando de programas de renovación e incentivos nacionales, mientras que el papel de Rusia en el ecosistema de construcción verde europeo ha disminuido desde 2022.
Se prevé que Asia-Pacífico crezca a una CAGR del 14,1% hasta 2031. China exige estándares de construcción verde para la nueva construcción urbana y apoya la integración de fotovoltaica en edificios. El marco propuesto de calificación de estrellas BEE de India para grandes edificios podría ampliar la actividad de renovación y especificación impulsada por el cumplimiento normativo. Japón y Corea del Sur contribuyen con un gasto constante en HVAC avanzado y controles inteligentes. Indonesia, Vietnam y Tailandia están ganando importancia a medida que aumenta la urbanización. América del Sur está liderada por Brasil y Chile, mientras que las brechas de financiación y los incentivos divididos siguen siendo restricciones. Arabia Saudita y los Emiratos Árabes Unidos respaldan el crecimiento en Oriente Medio y África a través de agendas nacionales de descarbonización, con Sudáfrica y Marruecos actuando como centros regionales de adopción.

Panorama Competitivo
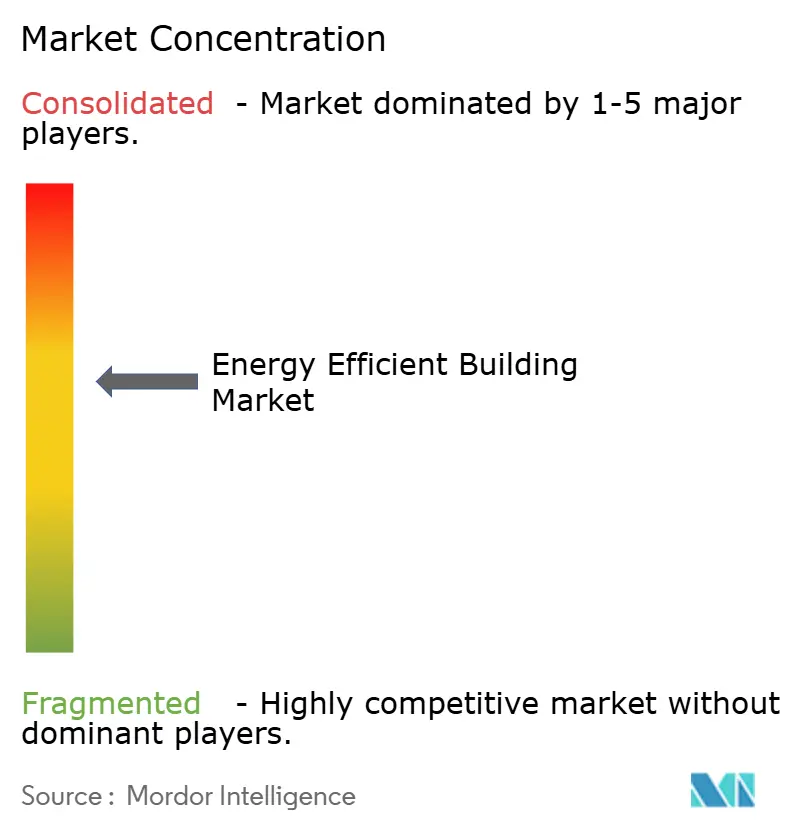
El mercado de edificios de eficiencia energética está moderadamente concentrado en integración de sistemas y plataformas de gestión de edificios. Johnson Controls, Honeywell, Siemens, Schneider Electric y Trane Technologies tienen importantes bases instaladas en sistemas de gestión de edificios y equipos de HVAC. La competencia es mucho más fragmentada por debajo del nivel de plataforma. Los contratistas regionales de controles, los ESCO, los fabricantes de aislamiento y las empresas de software compiten por negocios a nivel de proyecto. Esta estructura otorga a las grandes empresas ventajas en equipos instalados, cobertura de servicios y relaciones con los clientes. Las empresas más pequeñas aún pueden competir atendiendo necesidades especializadas de software, controles o contratación de rendimiento.
Las adquisiciones centradas en IA se han convertido en una respuesta competitiva importante. Trane Technologies completó su adquisición de BrainBox AI en enero de 2025, incorporando a su cartera una plataforma autónoma de optimización de HVAC. Carrier adquirió 75F en julio de 2026 para añadir automatización de edificios nativa en la nube, inalámbrica y capacidades de IA. Johnson Controls integró la tecnología Nantum AI en OpenBlue en abril de 2026. Estos movimientos muestran cómo los proveedores de equipos establecidos buscan el control de la capa de análisis. Johnson Controls también lanzó Metasys 16.0 en junio de 2026, alineando las secuencias de aire y agua con la Directriz 36 de ASHRAE.
La flexibilidad de la demanda y la gestión de energía de los edificios siguen siendo áreas con margen para una adopción más amplia. Menos del 5% de los edificios comerciales técnicamente elegibles están inscritos en programas de plantas de energía virtuales o interactivos con la red. Los operadores centrados en software y los modelos emergentes de ESCO pueden abordar esta brecha, especialmente para los propietarios de edificios más pequeños que enfrentan requisitos de integración complejos. Kingspan se asoció con Zestec Renewable Energy en mayo de 2026 para combinar techos solares con acuerdos de compra de energía financiados. El acuerdo elimina los requisitos de capital inicial para los clientes de rehabilitación comercial. Los requisitos de ISO 50001 en la contratación pueden favorecer a los proveedores que cuentan con los sistemas y certificaciones necesarios para apoyar a los grandes operadores. El mercado de edificios de eficiencia energética sigue siendo competitivo porque los titulares de plataformas y los proveedores especializados abordan diferentes partes de la cadena de valor.
Líderes de la Industria de Edificios de Eficiencia Energética
Johnson Controls
Schneider Electric SE
Siemens AG
Honeywell International Inc.
Trane Technologies plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Johnson Controls presentó capacidades de IA ampliadas dentro de su plataforma OpenBlue, incluido un asistente de IA agéntico que automatiza las operaciones de los edificios y un módulo de Inteligencia de Energía y Confort basado en la tecnología Nantum AI. Una implementación en DATEV redujo el consumo de energía del lado del aire en casi un 10% sin quejas de confort por parte de los ocupantes, y se informó que la incorporación automatizada de dispositivos redujo el tiempo de implementación hasta en un 95% en campus complejos de múltiples edificios.
- Agosto de 2026: Daikin Industries adquirió Dynamic Data Centers Solutions, un especialista con sede en San Diego en sistemas de enfriamiento de centros de datos de IA, a través de su filial Daikin Applied Americas. El acuerdo extiende la cartera de Daikin desde el aire acondicionado comercial a gran escala hasta el enfriamiento de servidores individuales.
- Junio de 2026: Johnson Controls lanzó Metasys 16.0, ofreciendo secuencias de control de aire y agua alineadas con la Directriz 36 de ASHRAE para hasta un 30% de ahorro de energía, ciberseguridad de Nivel de Seguridad 2 IEC 62443-4-2 y soporte para hasta 1.300 dispositivos IP; la plataforma está orientada a centros de datos, atención médica, fabricación avanzada e instalaciones de educación superior.
- Marzo de 2026: Signify lanzó la suite Interact Building de próxima generación, que permite el monitoreo centralizado en tiempo real, la automatización y la optimización de la iluminación para espacios interiores profesionales, junto con un programa orientado a ahorros de energía acumulados de 60 TWh para los clientes y una reducción del 35% en la intensidad de emisiones de CO₂ de la cartera.


Alcance del Informe Global del Mercado de Edificios de Eficiencia Energética
Un edificio de eficiencia energética está diseñado, construido y operado para minimizar el consumo de energía al tiempo que proporciona a los ocupantes un entorno cómodo, saludable y funcional.
El Mercado de Edificios de Eficiencia Energética está segmentado por tipo de edificio, tipo de componente, tecnología y geografía. Por tipo de edificio, el mercado está segmentado en residencial, comercial e industrial. Por tipo de componente, el mercado está segmentado en sistemas de ventilación, tecnologías de iluminación, sistemas de gestión de energía, controles de edificios y otros. Por tecnología, el mercado está segmentado en hardware, software y servicios. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de edificios de eficiencia energética en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
| Residencial |
| Comercial |
| Industrial |
| Sistemas de Ventilación |
| Tecnologías de Iluminación |
| Sistemas de Gestión de Energía |
| Controles de Edificios |
| Otros |
| Hardware |
| Software |
| Servicios |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Edificio | Residencial | |
| Comercial | ||
| Industrial | ||
| Por Tipo de Componente | Sistemas de Ventilación | |
| Tecnologías de Iluminación | ||
| Sistemas de Gestión de Energía | ||
| Controles de Edificios | ||
| Otros | ||
| Por Tecnología | Hardware | |
| Software | ||
| Servicios | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de edificios de eficiencia energética en 2026?
El tamaño del mercado de edificios de eficiencia energética asciende a 40,58 mil millones de USD en 2026 y se prevé que alcance los 70,11 mil millones de USD en 2031.
¿Qué está impulsando la demanda de edificios de eficiencia energética?
Códigos de construcción más estrictos, mayor exposición a los cargos por demanda, requisitos de certificación y datos operativos más accesibles están respaldando la demanda.
¿Qué tipo de edificio lidera el gasto en edificios de eficiencia energética?
Los edificios comerciales representaron una participación del 41,5% en 2025, respaldados por la exposición a los costos de energía y las obligaciones de cumplimiento normativo.
¿Qué componente está creciendo más rápido?
Se prevé que los Sistemas de Gestión de Energía crezcan a una CAGR del 13,5% hasta 2031 y representaron una participación del 30,6% en 2025.
¿Por qué el software de gestión de edificios se está expandiendo más rápido que el hardware?
El software respalda la optimización continua, la detección de fallos, la elaboración de informes y la operación a nivel de cartera sin un gasto proporcional en equipos.
¿Qué región está creciendo más rápido en soluciones de edificios eficientes?
Se prevé que Asia-Pacífico se expanda a una CAGR del 14,1% hasta 2031, respaldada por la actividad de construcción y las medidas regulatorias en China e India.
Última actualización de la página el:



