
Marktgröße und Marktanteil für energieeffiziente Gebäude
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 40.58 Milliarden US-Dollar |
| Marktgröße (2031) | 70.11 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.56 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für energieeffiziente Gebäude von Mordor Intelligence
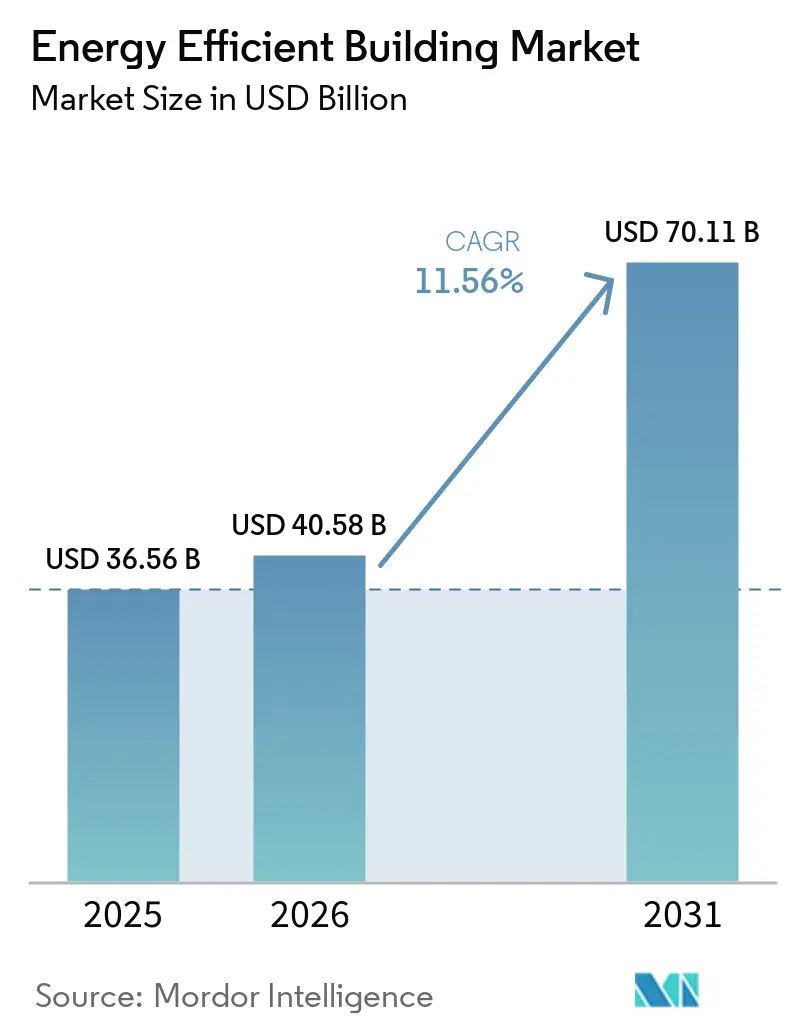
Die Marktgröße für energieeffiziente Gebäude wird voraussichtlich von 36,56 Milliarden USD im Jahr 2025 auf 40,58 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 11,56 % über den Zeitraum 2026–2031 70,11 Milliarden USD erreichen. Der Markt umfasst Gebäudeautomationssysteme, Energiemanagementsoftware, HLK-Anlagen, Lüftung, Beleuchtungstechnologien und Hochleistungsdämmung, die bei Neubauten und Sanierungsprojekten eingesetzt werden. Die regulatorischen Anforderungen werden in den wichtigsten Bauregionen einheitlicher, was die Nachfrage nach Anlagen, Steuerungen und Compliance-Dienstleistungen stärkt. Gebäudeeigentümer behandeln die Energieeffizienz zunehmend als finanzielle Angelegenheit, da Energiekosten, Offenlegungspflichten und Netzprogramme die Betriebsentscheidungen beeinflussen. Der Markt für energieeffiziente Gebäude expandiert daher sowohl durch vorgeschriebene Modernisierungen als auch durch Investitionen, die den Gebäudebetrieb verbessern. Software- und Dienstleistungsanbieter gewinnen an Bedeutung, da Eigentümer nach der Installation von Systemen zunehmend verifizierte Ergebnisse benötigen.
Wichtigste Erkenntnisse des Berichts
- Nach Gebäudetyp hielten Gewerbegebäude im Jahr 2025 einen Marktanteil von 41,5 % am Markt für energieeffiziente Gebäude, während Wohngebäude bis 2031 voraussichtlich mit einer CAGR von 12,7 % wachsen werden.
- Nach Komponententyp hielten Energiemanagementsysteme im Jahr 2025 einen Marktanteil von 30,6 % am Markt für energieeffiziente Gebäude und sollen bis 2031 mit einer CAGR von 13,5 % wachsen.
- Nach Technologie hielt Hardware im Jahr 2025 einen Marktanteil von 45,7 % am Markt für energieeffiziente Gebäude, während Software bis 2031 voraussichtlich mit einer CAGR von 13,7 % wachsen wird.
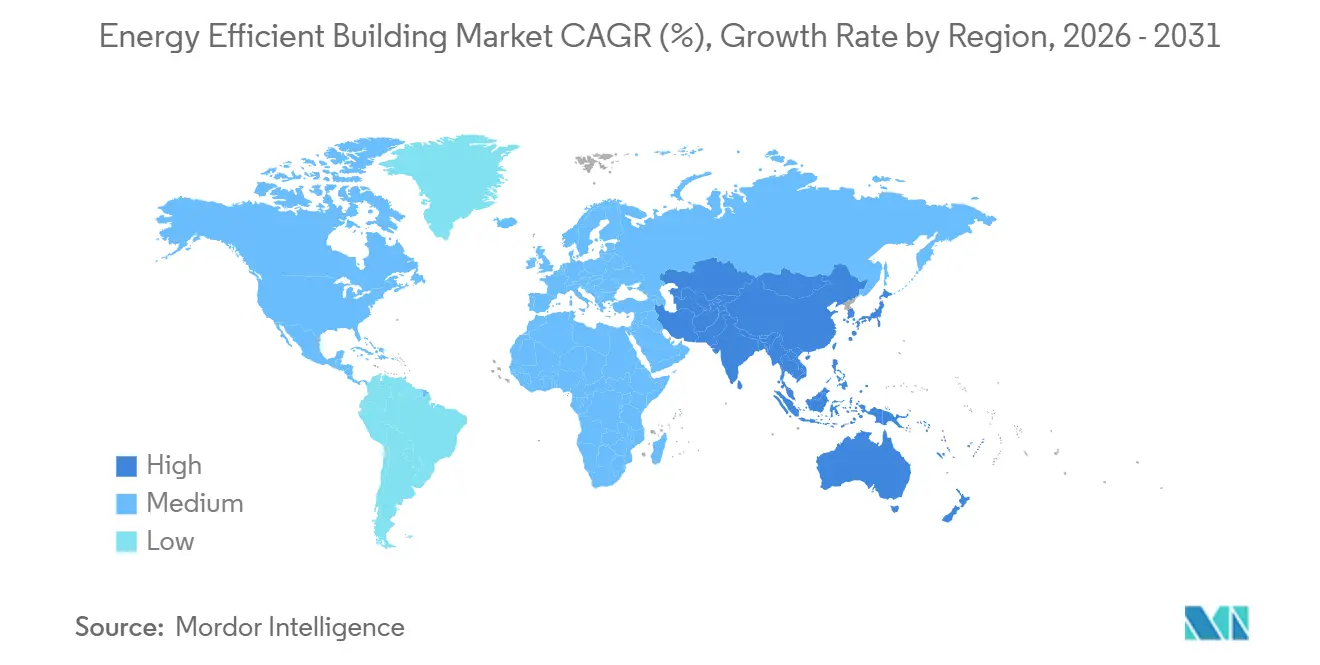
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 32,3 % am Markt für energieeffiziente Gebäude, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 14,1 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Markt für energieeffiziente Gebäude
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere Gebäudeenergiecodes und Leistungsstandards | +2.40% | Global, mit Durchsetzungsschwerpunkten in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Steigende Energiepreise und Nachfrage-Kostenexposition | +2.00% | Global, am stärksten in Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an die Dekarbonisierung von Unternehmen und Zertifizierungen für grünes Bauen | +2.20% | Global; am stärksten in der EU, Nordamerika und Japan | Mittelfristig (2–4 Jahre) |
| Öffentliche Anreize für energieeffiziente Sanierungen und Elektrifizierung | +1.40% | Kernregionen Nordamerika und EU; Ausstrahlungseffekte auf Asien-Pazifik | Kurz- bis mittelfristig (≤ 3 Jahre) |
| KI-gestützte Fehlererkennung aus vorhandenen Gebäudedaten | +1.20% | Global, mit früher Einführung in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Netzinteraktive Gebäude für Flexibilitätserlöse | +0.90% | Nordamerika, EU und netzbelastete Märkte in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere Gebäudeenergiecodes und Leistungsstandards
Der International Energy Conservation Code 2027 ist abgeschlossen, mit einer Veröffentlichung, die für den 1. Dezember 2026 angestrebt wird. Seine Wohngebäudevorschriften senken die Schwellenwerte des Energy Rating Index in jeder Klimazone um 1 Punkt. Der Code schreibt außerdem vor, dass Kanalsysteme in konditionierten Räumen untergebracht werden müssen. Diese Vorschriften erhöhen den Einsatz von Dämmung, Luftdichtungsprodukten und mechanischen Lüftungsrückgewinnungssystemen in Projekten, die den Code übernehmen. Die überarbeitete EU-Richtlinie über die Gesamtenergieeffizienz von Gebäuden verpflichtet die Mitgliedstaaten, Mindestanforderungen an die Gesamtenergieeffizienz für Nichtwohngebäude festzulegen. Der Markt für energieeffiziente Gebäude profitiert, wenn diese Vorschriften Leistungsziele in Beschaffungsanforderungen umwandeln.
Chinas 15. Fünfjahresplan schreibt vor, dass alle neuen städtischen Gebäude Grünbaustandards umsetzen müssen, und unterstützt gebäudeintegrierte Photovoltaik[1]Staatsrat der Volksrepublik China, "Bekanntmachung zur Herausgabe des Aktionsplans zur Kohlenstoffspitze des 15. Fünfjahresplans," Staatsrat der Volksrepublik China, gov.cn.. Indien führt verbindliche Sternebewertungen für große Gewerbe- und Wohngebäude ein. Diese Änderungen bringen die Codezyklen in den wichtigsten Bauregionen näher zusammen. Eine gemeinsame Richtung in Nordamerika, Europa, China und Indien unterstützt die kontinuierliche Spezifikation effizienter Anlagen und Steuerungen. Neubauten schaffen eine frühe Nachfragebasis, während strengere Schwellenwerte auch Modernisierungen von Gebäuden fördern, die die lokalen Anforderungen nicht mehr erfüllen. Der Markt für energieeffiziente Gebäude gewinnt an Breite, da Compliance-Anforderungen auf Gebäudehüllen, mechanische Systeme und Energiemonitoring ausgeweitet werden.
Steigende Energiepreise und Nachfrage-Kostenexposition
Energiekosten verändern die wirtschaftliche Grundlage für Gebäudemodernisierungen. Gewerbegebäude, die an Demand-Response-Programmen teilnehmen, können jährliche Einnahmen von 8.000 bis 45.000 USD für bescheidene abschaltbare Lasten und 20 bis 50 Einsatzstunden erzielen[2]US-Energieministerium, "Aufkommende Optionen zur Nachfrageflexibilität zur Senkung der Energiekosten," US-Energieministerium, energy.gov.. Diese Einnahmen ergänzen die Einsparungen durch geringeren Energieverbrauch. Sie sind besonders relevant für Immobilieneigentümer mit mehreren Standorten und zentralisierten Betriebsteams. Netzinteraktive Gebäude können auch 80 bis 225 USD pro Kilowatt Kapazität pro Saison erhalten. Diese Renditen machen Steuerungen, Automatisierung und Energiemanagementsysteme für Finanzteams relevanter.
Die Volatilität der Energiepreise ist für Investitionsentscheidungen ebenso wichtig geworden wie das durchschnittliche Energiepreisniveau. Gebäude, die zeitvariablen Tarifen und Leistungspreisen ausgesetzt sind, haben ein anderes Betriebsrisiko als Gebäude mit Pauschaltarifen. Dieser Unterschied kann beeinflussen, welche Objekte zuerst Sanierungsfinanzierungen erhalten. OpenADR-Gateways ermöglichen es Gebäuden, Demand-Response-Maßnahmen zu automatisieren, ohne auf manuelle Eingriffe angewiesen zu sein. Energiemanagementsysteme können die Stromrechnungskosten je nach Objekttyp und verfügbarer Messdetailgenauigkeit um 7 % bis 27 % senken. Der Markt für energieeffiziente Gebäude hat ein breiteres Potenzial, wo Versorgungsanreize und unternehmerische Emissionsverpflichtungen dasselbe Projekt unterstützen.
Anforderungen an die Dekarbonisierung von Unternehmen und Zertifizierungen für grünes Bauen
LEED v5 wurde ab dem 1. Juli 2026 für neue BD+C-, ID+C- und O+M-Registrierungen verpflichtend. Das Rahmenwerk weist 50 % der verfügbaren Punkte Dekarbonisierungsthemen zu, darunter operativer Kohlenstoff, verkörperter Kohlenstoff, Kältemittel und Transport. Es erfordert außerdem Bewertungen zu Kohlenstoff, Klimaresilienz und menschlichen Auswirkungen. Diese Anforderungen erhöhen den Bedarf an Gebäudedaten, verifizierten Leistungsnachweisen und laufendem Betriebsmanagement. Der Markt für energieeffiziente Gebäude wird unterstützt, da die Zertifizierung zunehmend Nachweise über Entwurfsverpflichtungen hinaus erfordert. Gebäudeeigentümer benötigen Systeme, die die Energieleistung über die gesamte Betriebslebensdauer eines Gebäudes dokumentieren können.
BREEAM New Construction Version 7 gilt für neu registrierte Projekte ab dem 27. Januar 2026. Es erfordert Gesamtlebenszyklus-Kohlenstoffbewertungen für Projekte, die eine Bewertung als „Excellent” oder „Outstanding” anstreben. BREEAM hatte bis Ende 2025 mehr als 2,9 Millionen registrierte Gebäude in 100 Ländern, während LEED weltweit mehr als 200.000 zertifizierte Projekte überschritt. Der Fokus auf die Nachbelegungsphase in beiden Rahmenwerken unterstützt längere Serviceverträge für Steuerungs- und Energiemanagementanbieter. Eine Zertifizierung kann auch den Zugang zu nachhaltiger Finanzierung und einer besseren Positionierung von Immobilien unterstützen. Dies macht den Markt für energieeffiziente Gebäude für Eigentümer relevant, die Compliance, betriebliche Verifikation und bessere Finanzierungsbedingungen anstreben.
KI-gestützte Fehlererkennung aus vorhandenen Gebäudedaten
HLK- und Luftbehandlungssysteme machen 30 % bis 60 % des Energieverbrauchs von Gebäuden aus[3]Institut für Elektro- und Elektronikingenieure, "Wissensgraph-gestützte Steuerung und Diagnose in intelligenten Gebäudeenergiesystemen," IEEE, doi.org.. Sensordrift, Spulenverschmutzung und Kältemittelleckagen können die Leistung beeinträchtigen, ohne in herkömmlichen Gebäudemanagementsystemen einen sichtbaren Alarm auszulösen. Fehlererkennungsplattformen nutzen vorhandene Sensordatenströme, um diese Probleme früher zu identifizieren. Dieser Ansatz kann die Kapitalkosten für den Austausch von Anlagen vor dem Ende ihres normalen Zyklus vermeiden. Er hilft Betreibern auch dabei, Wartungsmaßnahmen zu priorisieren, die den Energieverbrauch und die Bedingungen für die Nutzer beeinflussen. Der Markt für energieeffiziente Gebäude profitiert von diesen Werkzeugen, da sie den Routinebetrieb mit messbaren Effizienzverbesserungen verbinden.
Mehrfach-Agenten-Fehlererkennungs- und Diagnosesysteme berichteten von einer diagnostischen Genauigkeit von 93,1 % und durchschnittlichen Energieeinsparungen von 12,5 % über validierte Mehrgebäude-Einsätze mit einer Laufzeit von 12 Monaten. Diese Systeme kombinieren KI-Agenten, Gebäudeontologien und Diagnoseregeln. Eine Studie aus dem Jahr 2026 berichtete von einer Reproduzierbarkeit von 94 % für semantische Validierungsmethoden unter Verwendung von Clustering und sprachmodellbasierter Interpretation von Wartungsprotokollen[4]E3S Web of Conferences, "Generative KI für die HLK-Diagnose in Gebäuden, Ein reproduzierbares semantisches Validierungsrahmenwerk," E3S Web of Conferences, e3s-conferences.org.. Eine nachvollziehbare Diagnose ist wichtig, wenn Energieleistungsverträge eine Drittparteiverifikation der Einsparungen erfordern. Eigentümer können vorhandene Gebäudedaten nutzen, um die Leistung zu verbessern, ohne auf eine vollständige physische Sanierung warten zu müssen. Der Markt für energieeffiziente Gebäude verzeichnet daher eine stärkere Nachfrage nach Software, die Betriebsdaten in nachvollziehbare Wartungsentscheidungen umwandelt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und lange Amortisationszeiten bei Sanierungen | -1.70% | Global; am stärksten einschränkend in aufstrebenden Märkten in Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Geteilte Anreize zwischen Gebäudeeigentümern und Mietern | -0.80% | Global; stärkste Reibung in den Mietmärkten Europas und Nordamerikas | Langfristig (≥ 4 Jahre) |
| Interoperabilitätslücken bei veralteten Gebäudesystemen | -0.70% | Global; am stärksten bei älteren Gebäudebeständen in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Integratoren für Gebäudesteuerungen | -0.50% | Nordamerika und Europa; aufkommend in Asien-Pazifik | Kurz- bis mittelfristig (≤ 3 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und lange Amortisationszeiten bei Sanierungen
Die Verfügbarkeit von Kapital bleibt ein primäres Hindernis für umfassende Sanierungen in Gewerbe- und Industriegebäuden. Diese Projekte erfordern Ausgaben, bevor Betriebseinsparungen realisiert werden können. Ältere Anlagen müssen möglicherweise mehrere veraltete Systeme gleichzeitig ersetzen oder integrieren. Dies erhöht die Projektkomplexität und erschwert phasenweise Investitionen. Der Markt für energieeffiziente Gebäude ist betroffen, wenn Eigentümer Modernisierungen trotz erkanntem Betriebsbedarf verschieben. Finanzierungsbedingungen sind oft entscheidend für Projekte, die HLK, Steuerungen, Gebäudehüllen und Energiemanagementsysteme gemeinsam umfassen.
Der US-amerikanische Steuerabzug nach Section 179D ist für Projekte, die nach dem 30. Juni 2026 mit dem Bau beginnen, nicht mehr verfügbar. Der Abzug hatte eine Reduzierung der Energieverbrauchsintensität um 25 % oder mehr gegenüber einem ASHRAE-90.1-Referenzwert erfordert. Sein Wegfall reduziert einen Kostenausgleich für qualifizierte Gewerbeprojekte. Energieeinspar-Leistungsverträge können das Anfangsrisiko auf einen Auftragnehmer verlagern, der garantierte Einsparungen zusichert. Diese Verträge sind für Bundes- und institutionelle Eigentümer nützlich, hängen jedoch von reifen ESCO-Märkten und kreditwürdigen Gegenparteien ab. Der Markt für energieeffiziente Gebäude wird in Regionen, in denen diese Finanzierungsstrukturen begrenzt sind, weiterhin eingeschränkt bleiben.
Geteilte Anreize zwischen Gebäudeeigentümern und Mietern
Geteilte Anreize entstehen, wenn Gebäudeeigentümer für Modernisierungen bezahlen, während Mieter von niedrigeren Energierechnungen profitieren. Dieses Problem betrifft sowohl gewerbliche als auch private Mietobjekte. Es kann Maßnahmen verzögern, die andernfalls den Energieverbrauch senken und die Gebäudeleistung verbessern würden. Die Herausforderung ist in vielen Standard-Mietvertragsstrukturen verankert. Sie ist am hartnäckigsten dort, wo Eigentümer Investitionskosten nicht zurückgewinnen oder verifizierte Einsparungen nicht teilen können. Der Markt für energieeffiziente Gebäude sieht sich einem langsameren Sanierungszyklus gegenüber, wenn die Partei, die die Investition tätigt, keine klare finanzielle Rendite erhält.
Eine im Jahr 2025 begutachtete Studie über den deutschen Mietwohnungsmarkt stellte Unterschiede in der Energieeffizienz zwischen selbstgenutzten und vermieteten Gebäuden fest, die diese Anreizstruktur widerspiegelten. Die überarbeitete EU-Richtlinie über die Gesamtenergieeffizienz von Gebäuden fordert die Mitgliedstaaten auf, Ansätze zu entwickeln, die Renovierungskosten und -vorteile gerechter zwischen Eigentümern und Mietern verteilen. Grüne Mietverträge können Anreize durch gemeinsame Kohlenstoffziele und transparente Energiedaten angleichen. Ihre Nutzung wächst unter institutionellen Eigentümern, die eine Leistungsverifikation nach der Belegung benötigen. Eine breitere Einführung wird von standardisierten Mietvertragsbedingungen und zuverlässigen Datenaustauschvereinbarungen abhängen. Der Markt für energieeffiziente Gebäude profitiert, wenn verifizierte Einsparungen zwischen Eigentümern und Nutzern geteilt werden können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gebäudetyp: Gewerbliche Nachfrage wird durch Kostenexposition und Compliance-Anforderungen angeführt
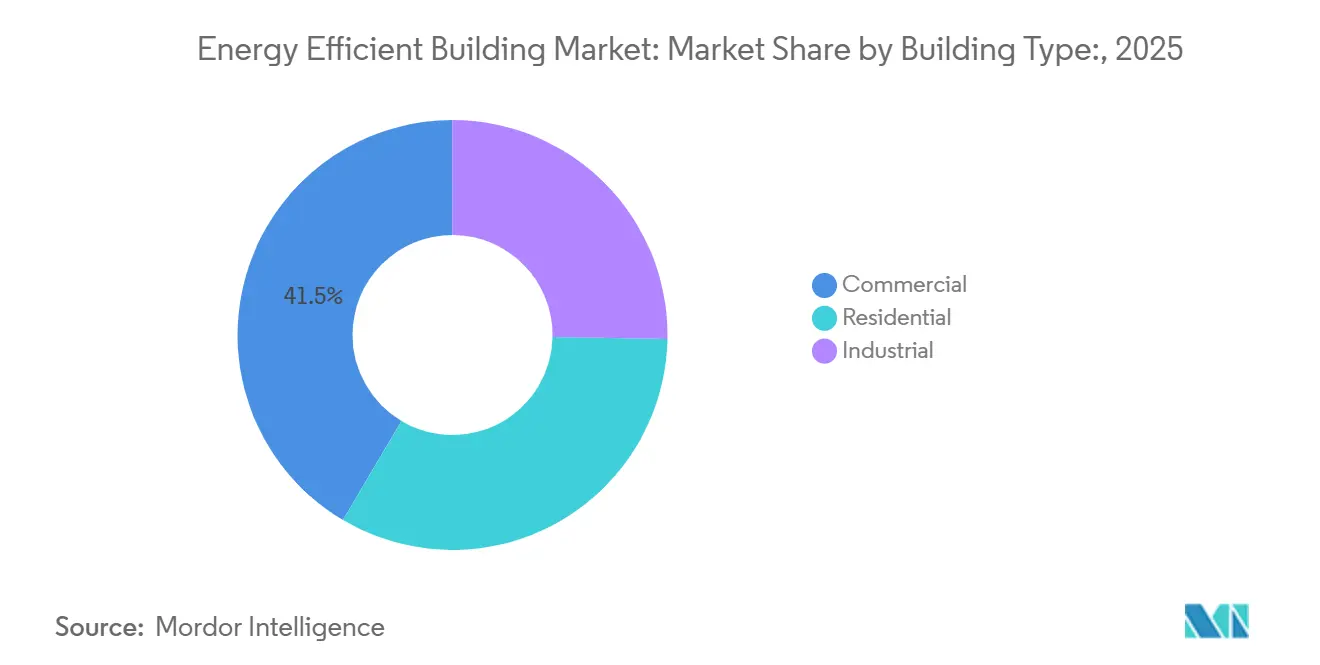
Gewerbegebäude hielten im Jahr 2025 einen Marktanteil von 41,5 % am Markt für energieeffiziente Gebäude. Büro-, Einzelhandels- und Gesundheitsgebäude sind konzentrierten Energiekosten und wachsenden Offenlegungsanforderungen ausgesetzt. Das Segment steht auch unter direktem Compliance-Druck durch Mindestleistungsstandards für Nichtwohngebäude. LEED v5 und BREEAM Version 7 erhöhen die Bedeutung messbarer Gebäudeleistung in der gewerblichen Projektplanung. Gewerbliche Eigentümer verwalten häufig mehrere Objekte, was zentralisiertes Energiemanagement und wiederholbare Sanierungsprogramme unterstützt. Die Marktgröße für energieeffiziente Gebäude im gewerblichen Bereich wird durch Ausgaben für Steuerungen, HLK-Modernisierungen, Beleuchtung, Lüftung und Überwachungssysteme gestützt.
Industriegebäude haben andere Sanierungsprioritäten. Prozesswärmeintegration, Drucklufteffizenz und Dachsolaranlagen sind wichtige Verbesserungsbereiche. Energieeinspar-Leistungsverträge gewinnen an Bedeutung, wo Industrieeigentümer über begrenzte Kapitalbudgets verfügen. Diese Verträge können einen Investitionsweg bieten, wenn der Auftragnehmer Einsparungsergebnisse garantiert. Industrieprojekte erfordern oft eine engere Koordination zwischen Energiemodernisierungen und Betriebsplänen. Dies kann die Umsetzungszeiträume verlängern, unterstützt aber auch die Nachfrage nach Inbetriebnahme- und verwalteten Dienstleistungen. Die Branche für energieeffiziente Gebäude profitiert, wenn Leistungsverträge die anfängliche finanzielle Hürde für umfassendere Anlagenmodernisierungen senken.
Wohngebäude sollen bis 2031 mit einer CAGR von 12,7 % wachsen. Verbindliche Codezyklen, Elektrifizierungsanreize und Anforderungen an Niedrigstenergiegebäude unterstützen dieses Wachstum. Chinas 15. Fünfjahresplan fördert den Bau von Niedrigstenergiegebäuden, und sein Standard T/CABEE 107-2025 trat im August 2025 in Kraft. Der Standard erhöht die Anforderungen an Dämmung, Luftdichtheit und mechanische Lüftung. Indiens vorgeschlagenes Sternebewertungssystem für große Gebäude könnte die Nachfrage nach Verglasung, Dämmung und HLK-Anlagen in Städten der Klasse 1 und Klasse 2 steigern. Die Wohngebäudenachfrage gibt dem Markt für energieeffiziente Gebäude eine breitere Neubaubasis, anstatt sich ausschließlich auf gewerbliche Sanierungen zu stützen.


Nach Komponententyp: Energiemanagementsysteme verbinden Größe mit dem schnellsten Wachstum
Energiemanagementsysteme hielten im Jahr 2025 einen Marktanteil von 30,6 % am Markt für energieeffiziente Gebäude. Sie sollen bis 2031 auch mit einer CAGR von 13,5 % wachsen. Diese Kombination spiegelt den Übergang von einzelnen Gerätekäufen zur kontinuierlichen Betriebsoptimierung wider. EMS-Plattformen erfassen und interpretieren Gebäudedaten über mehrere Standorte hinweg. Sie können Energieberichterstattung, Fehlererkennung, Demand Response und Compliance-Dokumentation unterstützen. Die Marktgröße für energieeffiziente Gebäude im EMS-Bereich profitiert von der wiederkehrenden Natur von Software- und cloudbasierten Serviceerlösen.
Ein EMS kann über mehrere Standorte hinweg eingesetzt werden, ohne den gleichen Kapitaleinsatz wie beim Geräteaustausch zu erfordern. Dies kann die Gesamtbetriebskosten für Eigentümer mit großen Portfolios senken. Es schafft auch eine konsistente Quelle operativer Daten für die Leistungsverifikation. Johnson Controls führte im Juni 2026 Metasys 16.0 ein, mit Luft- und Wassersequenzen, die mit ASHRAE Guideline 36 abgestimmt sind, und einem angegebenen Potenzial für bis zu 30 % Energieeinsparungen. Die Ausrichtung an Standards kann die Unsicherheit bei der Kundenbewertung und Beschaffung reduzieren. Der Markt für energieeffiziente Gebäude wird zunehmend von Systemen geprägt, die technische Leitlinien mit operativer Steuerung verbinden.
Lüftungssysteme erhalten aufgrund von Anforderungen an die Innenraumluftqualität und dem Einsatz von Wärmerückgewinnungslüftung in Niedrigstenergiegebäuden mehr Aufmerksamkeit. Beleuchtungstechnologien basieren größtenteils auf LED und vernetzten Systemen. Ihr Ersatzzyklus ist ausgereift, aber vernetzte Beleuchtung kann Belegungsdaten und Demand-Response-Funktionen hinzufügen. Gebäudesteuerungen, Sensoren, Messtechnik, Verglasung und Dämmung profitieren ebenfalls von der durch Gebäudecodes geschaffenen Pipeline. ISO 50001 und ASHRAE 90.1 beeinflussen weiterhin Spezifikationen in Gewerbe- und Industrieprojekten. Diese Komponenten bleiben notwendig, auch wenn Softwareplattformen mehr des operativen Entscheidungsprozesses übernehmen.
Nach Technologie: Hardware behält die größte Basis, während Software schneller expandiert
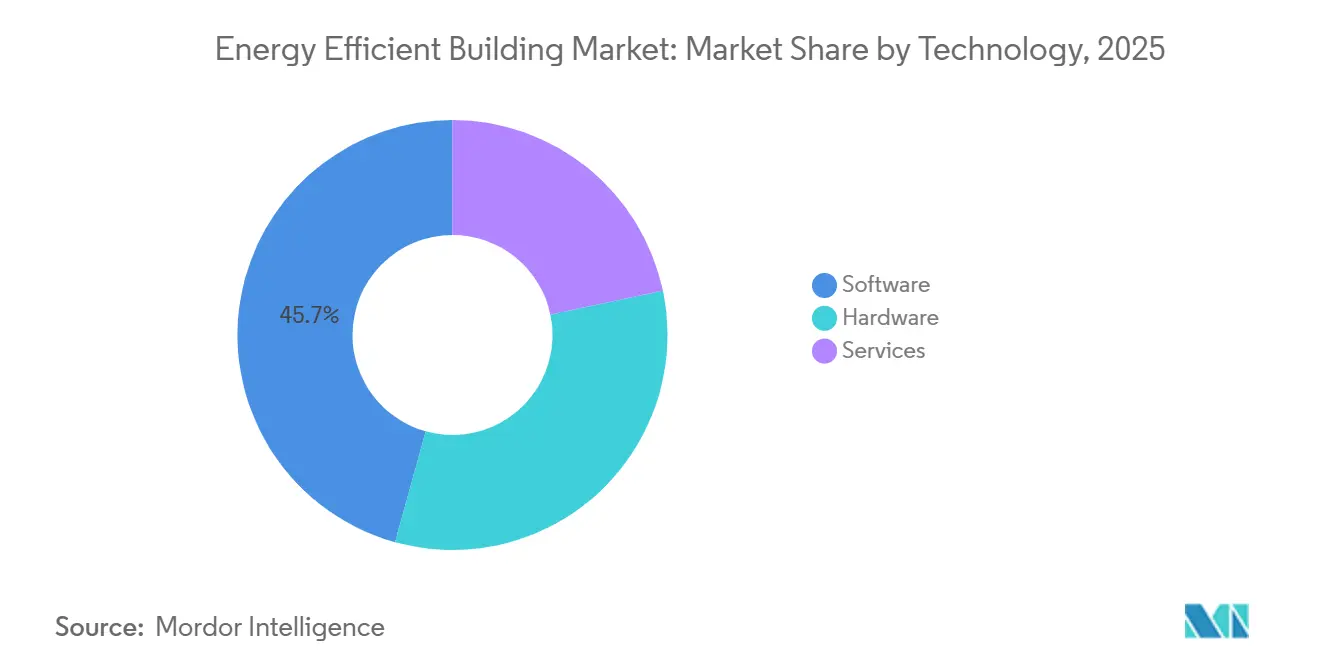
Hardware hielt im Jahr 2025 einen Marktanteil von 45,7 % am Markt für energieeffiziente Gebäude. Sie umfasst HLK-Anlagen, Lüftungssysteme, Beleuchtungskörper, Dämmplatten und Gebäudeautomationsregler. Physische Systemmodernisierungen bleiben für viele Effizienzprojekte unerlässlich. Neubauten erfordern von Anfang an auch physische Anlagen und Gebäudehüllenmaterialien. Mechanische Anlagen in Gewerbe- und Institutionsgebäuden haben typischerweise einen Ersatzzyklus von 15 bis 25 Jahren. Die Marktgröße für energieeffiziente Gebäude im Hardwarebereich wird gestützt, da Anfang der 2000er Jahre installierte Anlagen das Ersatzalter erreichen.
Die Hardwarenachfrage beschränkt sich nicht auf den Austausch verschlissener Anlagen. Gebäudeeigentümer können Komponenten auch ersetzen, um neue Codes zu erfüllen oder Systeme mit einer modernen Managementplattform zu verbinden. In vielen älteren Gebäuden verwendet der installierte Bestand BACnet-, Modbus- oder LonWorks-Geräte. Diese veralteten Systeme können Integrationsherausforderungen mit neueren Analyseplattformen schaffen. Die Notwendigkeit, physische Anlagen mit Software zu verbinden, erhöht die Rolle von Reglern, Gateways und Inbetriebnahmediensten. Hardwarelieferanten entwickeln auch integrierte Angebote, die Anlagen, Konnektivität und Leistungsunterstützung kombinieren. Dies hält physische Systeme trotz schnellerem Wachstum bei Software im Mittelpunkt des Marktes für energieeffiziente Gebäude.
Software soll bis 2031 mit einer CAGR von 13,7 % wachsen. KI-gestützte Energiemanagementplattformen, digitale Zwillingsschnittstellen und cloudbasierte Analysen wechseln von Pilotprojekten in den breiteren operativen Einsatz. Johnson Controls erklärte, dass das automatisierte Geräte-Onboarding über OpenBlue die Implementierungszeit in komplexen Campus-Umgebungen um bis zu 95 % reduzieren kann. Dienstleistungen umfassen Inbetriebnahme, Leistungsverträge, Überwachung und verwalteten Betrieb. Sie sind wichtig, weil Betreiber oft garantierte Ergebnisse gegenüber eigenständigen Gerätekäufen bevorzugen. Die Branche für energieeffiziente Gebäude verzeichnet eine stärkere Nachfrage nach Servicemodellen, die Einsparungen nach der Installation aufrechterhalten.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Marktanteil von 32,3 % am Markt für energieeffiziente Gebäude. Die Vereinigten Staaten verfügen über einen großen gewerblichen Gebäudebestand, der EMS- und Beleuchtungsmodernisierungen unterzogen wird. Das Land verfügt auch über ein reifes ESCO-Ökosystem, das Leistungsverträge in Bundes-, Institutions- und Kommunalgebäuden unterstützt. Unternehmerische Netto-Null-Verpflichtungen erhöhen die Nachfrage nach LEED- und ENERGY STAR-konformen Projekten. Kanada ergänzt dies durch provinzielle Energiecodemaßnahmen und einen älteren gewerblichen Gebäudebestand, der Hüllen- und HLK-Modernisierungen erfordert. Mexiko gewinnt an Relevanz, da Fertigungsinvestitionen die gewerbliche Bautätigkeit steigern.
Der Auslauf von Section 179D nach dem 30. Juni 2026 könnte einige Baubeginne vorziehen, bevor die Förderfähigkeit endet. Dies kann kurzfristig die Aktivität bei Leistungsverträgen im öffentlichen Sektor steigern. Europa ist der zweitgrößte regionale Markt, gestützt durch die Mindestleistungsstandards der Richtlinie über die Gesamtenergieeffizienz von Gebäuden für Nichtwohngebäude. Deutschland und Frankreich sind die größten nationalen Märkte in der Region. Polen verfügt über einen unzureichend sanierten gewerblichen und privaten Gebäudebestand, der Investitionsinteresse auf sich zieht. Italien und Spanien profitieren von Renovierungsprogrammen und nationalen Anreizen, während Russlands Rolle im europäischen Grünbau-Ökosystem seit 2022 zurückgegangen ist.
Asien-Pazifik soll bis 2031 mit einer CAGR von 14,1 % wachsen. China schreibt Grünbaustandards für neue städtische Bauten vor und unterstützt gebäudeintegrierte Photovoltaik. Indiens vorgeschlagenes BEE-Sternebewertungsrahmenwerk für große Gebäude könnte compliance-getriebene Sanierungs- und Spezifikationsaktivitäten ausweiten. Japan und Südkorea tragen zu stabilen Ausgaben für fortschrittliche HLK-Anlagen und intelligente Steuerungen bei. Indonesien, Vietnam und Thailand gewinnen an Bedeutung, da die Urbanisierung zunimmt. Südamerika wird von Brasilien und Chile angeführt, während Finanzierungslücken und geteilte Anreize Hemmnisse bleiben. Saudi-Arabien und die Vereinigten Arabischen Emirate unterstützen das Wachstum im Nahen Osten und Afrika durch nationale Dekarbonisierungsagenden, wobei Südafrika und Marokko als regionale Einführungszentren fungieren.

Wettbewerbslandschaft
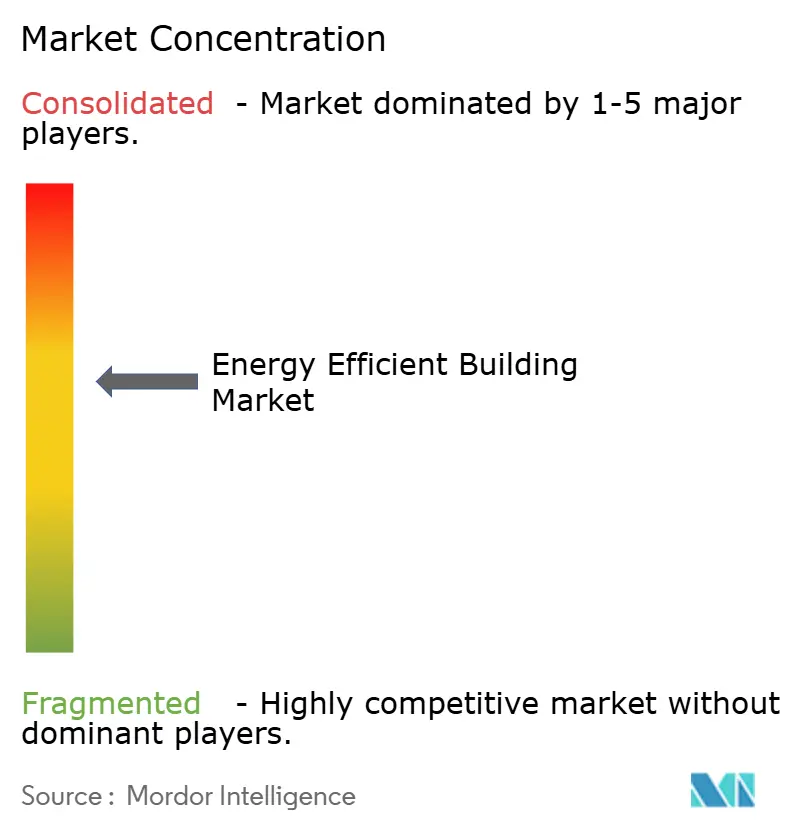
Der Markt für energieeffiziente Gebäude ist bei Systemintegration und Gebäudemanagementsystemen mäßig konzentriert. Johnson Controls, Honeywell, Siemens, Schneider Electric und Trane Technologies verfügen über große installierte Basen bei Gebäudemanagementsystemen und HLK-Anlagen. Unterhalb der Plattformebene ist der Wettbewerb deutlich fragmentierter. Regionale Steuerungsunternehmen, ESCOs, Dämmstoffhersteller und Softwareunternehmen konkurrieren um projektbezogene Aufträge. Diese Struktur verschafft großen Unternehmen Vorteile bei installierten Anlagen, Serviceabdeckung und Kundenbeziehungen. Kleinere Unternehmen können weiterhin konkurrieren, indem sie spezialisierte Software-, Steuerungs- oder Leistungsvertragsbedürfnisse bedienen.
KI-fokussierte Akquisitionen sind zu einer wichtigen Wettbewerbsreaktion geworden. Trane Technologies schloss im Januar 2025 die Übernahme von BrainBox AI ab und integrierte eine autonome HLK-Optimierungsplattform in sein Portfolio. Carrier erwarb im Juli 2026 75F, um cloudnative, drahtlose Gebäudeautomation und KI-Fähigkeiten hinzuzufügen. Johnson Controls integrierte im April 2026 Nantum-AI-Technologie in OpenBlue. Diese Schritte zeigen, wie etablierte Anlagenlieferanten die Kontrolle über die Analyseschicht anstreben. Johnson Controls brachte im Juni 2026 auch Metasys 16.0 auf den Markt und stimmte Luft- und Wassersequenzen mit ASHRAE Guideline 36 ab.
Nachfrageflexibilität und Gebäudeenergiemanagement bleiben Bereiche mit Potenzial für eine breitere Einführung. Weniger als 5 % der technisch geeigneten Gewerbegebäude sind in virtuelle Kraftwerks- oder netzinteraktive Programme eingeschrieben. Software-first-Betreiber und aufkommende ESCO-Modelle können diese Lücke schließen, insbesondere für kleinere Gebäudeeigentümer, die mit komplexen Integrationsanforderungen konfrontiert sind. Kingspan kooperierte im Mai 2026 mit Zestec Renewable Energy, um Solardächer mit finanzierten Stromabnahmeverträgen zu kombinieren. Die Vereinbarung beseitigt die anfänglichen Kapitalanforderungen für gewerbliche Sanierungskunden. ISO-50001-Anforderungen in der Beschaffung können Lieferanten bevorzugen, die über die Systeme und Zertifizierungen verfügen, die zur Unterstützung großer Betreiber erforderlich sind. Der Markt für energieeffiziente Gebäude bleibt wettbewerbsintensiv, da Plattforminhaber und Spezialanbieter unterschiedliche Teile der Wertschöpfungskette bedienen.
Marktführer in der Branche für energieeffiziente Gebäude
Johnson Controls
Schneider Electric SE
Siemens AG
Honeywell International Inc.
Trane Technologies plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Johnson Controls stellte erweiterte KI-Fähigkeiten innerhalb seiner OpenBlue-Plattform vor, darunter einen agentischen KI-Assistenten, der den Gebäudebetrieb automatisiert, und ein Energie- und Komfortintelligenzmodul, das auf Nantum-AI-Technologie basiert. Ein Einsatz bei DATEV reduzierte den luftseitigen Energieverbrauch um fast 10 % ohne Komfortbeschwerden der Nutzer, und das automatisierte Geräte-Onboarding soll die Implementierungszeit in komplexen Mehrgebäude-Campus-Umgebungen um bis zu 95 % reduzieren.
- August 2026: Daikin Industries erwarb Dynamic Data Centers Solutions, einen in San Diego ansässigen Spezialisten für KI-Rechenzentrumskühlsysteme, über seine Tochtergesellschaft Daikin Applied Americas. Die Transaktion erweitert Daikins Portfolio von großmaßstäblicher gewerblicher Klimatisierung auf individuelle Serverkühlung.
- Juni 2026: Johnson Controls brachte Metasys 16.0 auf den Markt und lieferte Luft- und Wassersteuerungssequenzen, die mit ASHRAE Guideline 36 für bis zu 30 % Energieeinsparungen abgestimmt sind, IEC-62443-4-2-Cybersicherheit auf Sicherheitsstufe 2 und Unterstützung für bis zu 1.300 IP-Geräte; die Plattform richtet sich an Rechenzentren, Gesundheitseinrichtungen, fortschrittliche Fertigung und Hochschuleinrichtungen.
- März 2026: Signify brachte die nächste Generation der Interact-Building-Suite auf den Markt, die eine zentralisierte Echtzeit-Überwachung, Automatisierung und Optimierung der Beleuchtung für professionelle Innenräume ermöglicht, zusammen mit einem Programm, das auf kumulative Energieeinsparungen von 60 TWh für Kunden und eine Reduzierung der CO₂-Emissionsintensität des Portfolios um 35 % abzielt.


Berichtsumfang des globalen Marktes für energieeffiziente Gebäude
Ein energieeffizientes Gebäude ist so konzipiert, gebaut und betrieben, dass der Energieverbrauch minimiert wird und gleichzeitig den Nutzern eine komfortable, gesunde und funktionale Umgebung geboten wird.
Der Markt für energieeffiziente Gebäude ist nach Gebäudetyp, Komponententyp, Technologie und Geografie segmentiert. Nach Gebäudetyp ist der Markt in Wohngebäude, Gewerbegebäude und Industriegebäude unterteilt. Nach Komponententyp ist der Markt in Lüftungssysteme, Beleuchtungstechnologien, Energiemanagementsysteme, Gebäudesteuerungen und Sonstige unterteilt. Nach Technologie ist der Markt in Hardware, Software und Dienstleistungen unterteilt. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für energieeffiziente Gebäude in 26 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage von Werten (USD) bereitgestellt.
| Wohngebäude |
| Gewerbliche Gebäude |
| Industriegebäude |
| Lüftungssysteme |
| Beleuchtungstechnologien |
| Energiemanagementsysteme |
| Gebäudesteuerungen |
| Sonstige |
| Hardware |
| Software |
| Dienstleistungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Gebäudetyp | Wohngebäude | |
| Gewerbliche Gebäude | ||
| Industriegebäude | ||
| Nach Komponententyp | Lüftungssysteme | |
| Beleuchtungstechnologien | ||
| Energiemanagementsysteme | ||
| Gebäudesteuerungen | ||
| Sonstige | ||
| Nach Technologie | Hardware | |
| Software | ||
| Dienstleistungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für energieeffiziente Gebäude im Jahr 2026?
Die Marktgröße für energieeffiziente Gebäude beträgt im Jahr 2026 40,58 Milliarden USD und soll bis 2031 70,11 Milliarden USD erreichen.
Was treibt die Nachfrage nach energieeffizienten Gebäuden an?
Strengere Gebäudecodes, höhere Exposition gegenüber Leistungspreisen, Zertifizierungsanforderungen und besser zugängliche Betriebsdaten unterstützen die Nachfrage.
Welcher Gebäudetyp führt die Ausgaben für energieeffiziente Gebäude an?
Gewerbegebäude hielten im Jahr 2025 einen Anteil von 41,5 %, gestützt durch Energiekostenexposition und Compliance-Verpflichtungen.
Welche Komponente wächst am schnellsten?
Energiemanagementsysteme sollen bis 2031 mit einer CAGR von 13,5 % wachsen und hielten im Jahr 2025 einen Anteil von 30,6 %.
Warum expandiert Gebäudemanagementsoftware schneller als Hardware?
Software unterstützt kontinuierliche Optimierung, Fehlererkennung, Berichterstattung und portfolioweiten Betrieb ohne proportionale Geräteausgaben.
Welche Region wächst am schnellsten bei effizienten Gebäudelösungen?
Asien-Pazifik soll bis 2031 mit einer CAGR von 14,1 % expandieren, unterstützt durch Bautätigkeit und regulatorische Maßnahmen in China und Indien.
Seite zuletzt aktualisiert am:



