
Tamanho e Participação do Mercado de Edifícios de Energia Líquida Zero
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 37.40 Bilhões de dólares |
| Tamanho do Mercado (2031) | 74.20 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 14.68 % |
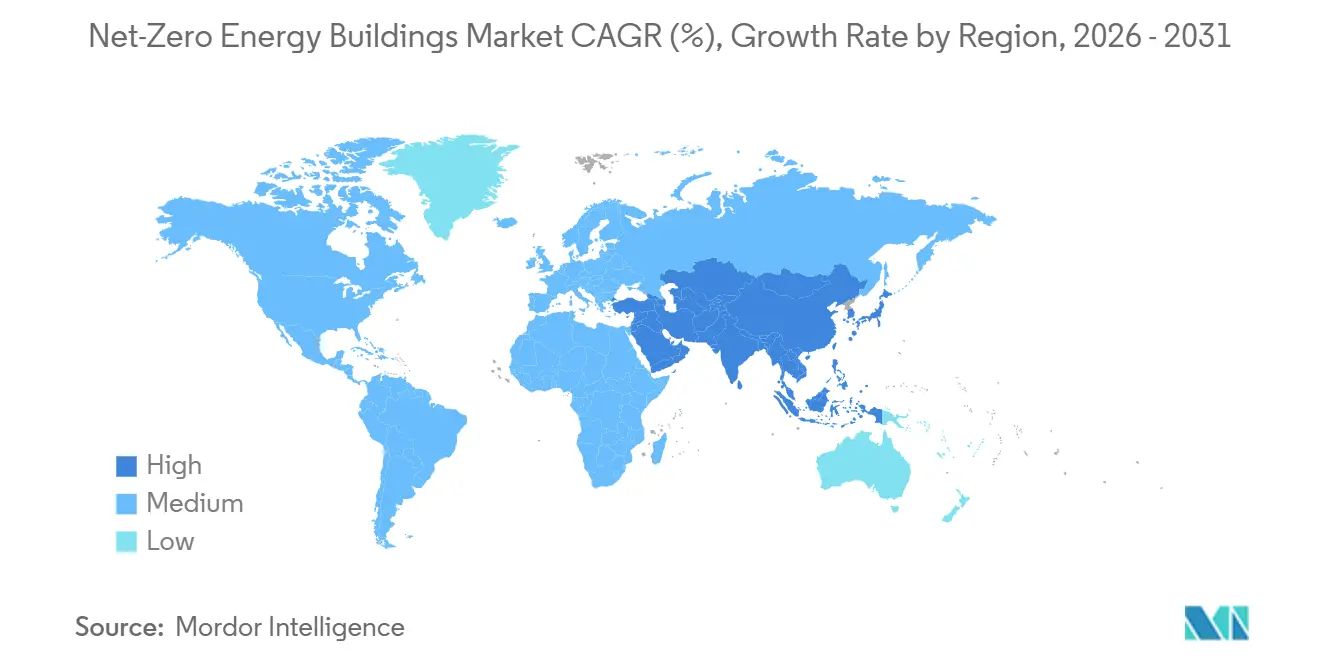
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Edifícios de Energia Líquida Zero por Mordor Intelligence
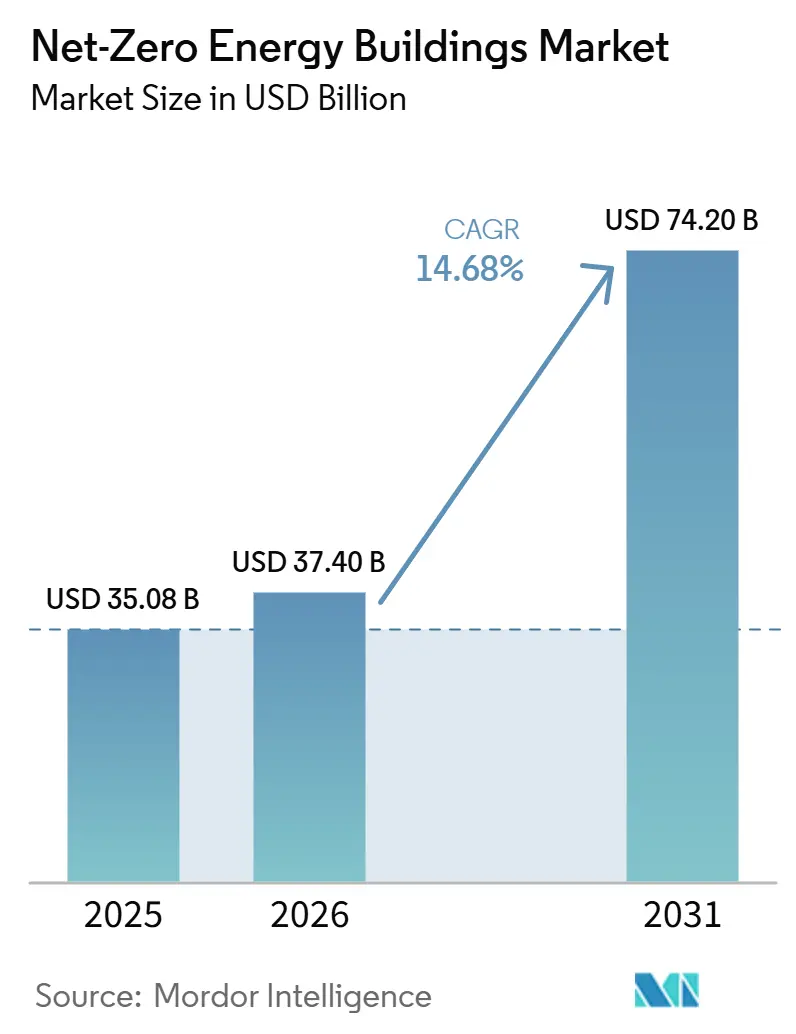
O tamanho do Mercado de Edifícios de Energia Líquida Zero foi avaliado em 35,08 bilhões de USD em 2025 e estima-se que cresça de 37,40 bilhões de USD em 2026 para atingir 74,20 bilhões de USD até 2031, a um CAGR de 14,68% durante o período de previsão (2026-2031).
O mercado é moldado por regulamentações mais rigorosas de desempenho de edifícios, compromissos corporativos de descarbonização e sistemas de energia renovável de menor custo. Os edifícios continuam responsáveis por 34% das emissões globais de CO2 relacionadas à energia, ressaltando a necessidade de manter a eficiência energética dos edifícios como elemento central dos planos climáticos nacionais. A Diretiva de Desempenho Energético de Edifícios revisada da UE exige padrões de emissão zero para novos edifícios públicos a partir de 2028 e para todos os novos edifícios a partir de 2030. Esses requisitos encurtam os ciclos de planejamento de desenvolvimento e tornam o desempenho energético parte do projeto inicial. O mercado de edifícios de energia líquida zero também está avançando em direção à gestão contínua de desempenho, pois geração solar, armazenamento, controles e comissionamento devem funcionar em conjunto ao longo da vida útil operacional de um edifício.
Principais Conclusões do Relatório
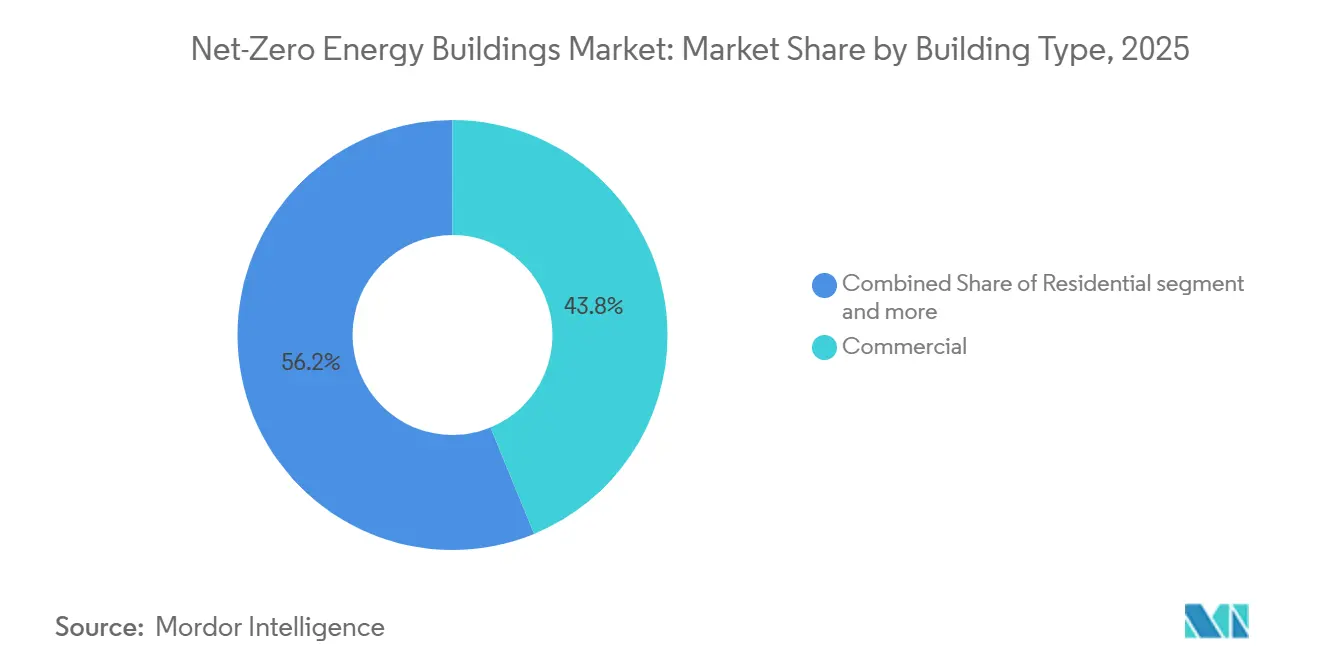
- Por tipo de edifício, os edifícios comerciais representaram 43,8% da participação de mercado de energia líquida zero em 2025, enquanto os edifícios institucionais registraram o maior CAGR projetado de 15,6% até 2031.
- Por componente, os equipamentos de construção eficientes em energia e controles representaram 38,5% da receita em 2025, enquanto os materiais de construção e sistemas de envoltória estão projetados para registrar o maior CAGR de 17,22% até 2031.
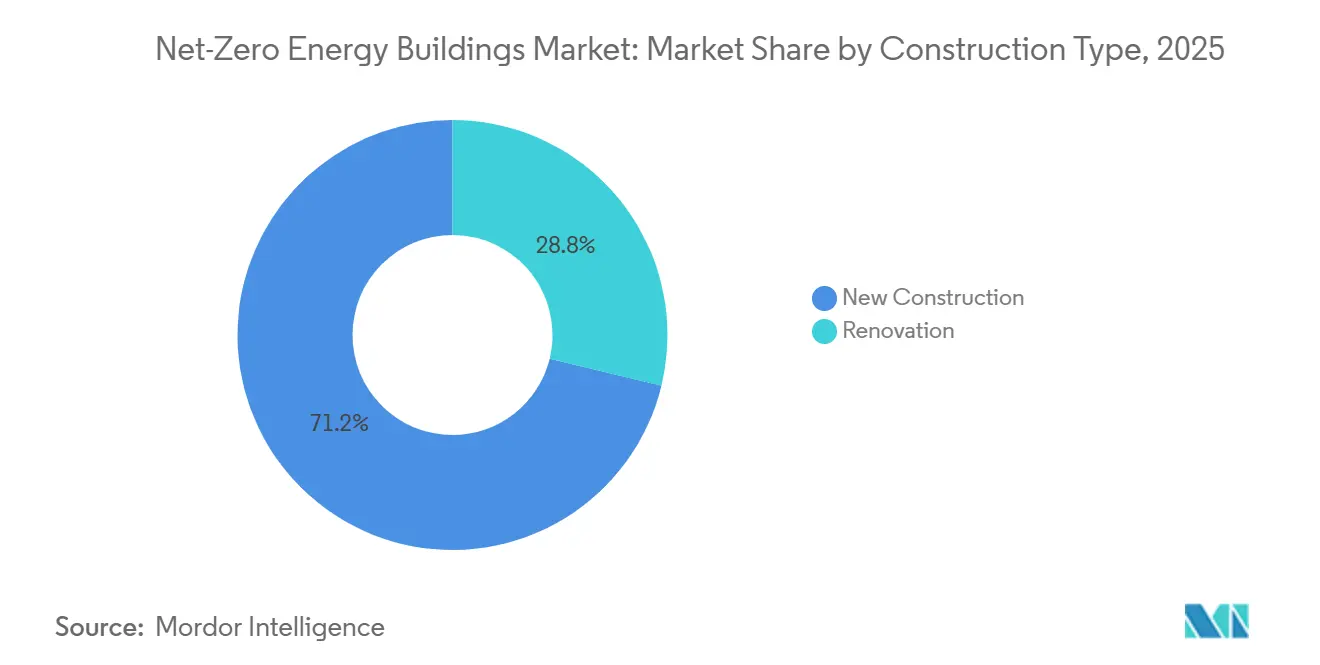
- Por tipo de construção, a nova construção representou 71,2% do tamanho do mercado de edifícios de energia líquida zero em 2025, enquanto a renovação registrou o maior CAGR projetado de 16,2% até 2031.
- Por geografia, a Ásia-Pacífico deteve 37,1% da receita em 2025 e registrou o maior CAGR projetado de 16,8% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos Regulatórios e Normas de Construção | +4.0% | Global, concentrado na Europa, América do Norte, China e Austrália | Curto prazo (≤ 2 anos) |
| Integração de Energias Renováveis e Tecnologias Inteligentes | +3.5% | Global, com a Ásia-Pacífico como região central | Médio prazo (2-4 anos) |
| Retrofits de Energia Profunda e Programas de Eletrificação | +2.5% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Volatilidade do Custo de Energia e Resiliência Energética dos Edifícios | +2.0% | Global, concentrado na Europa e no Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Soluções de Edifícios Interativos com a Rede Elétrica | +1.5% | América do Norte, Europa e mercados avançados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Entrega Baseada em Desempenho | +1.2% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos Regulatórios e Normas de Construção
Os códigos de construção estão cada vez mais impulsionando a demanda por projetos, em vez de apenas estabelecer padrões mínimos. A Diretiva de Desempenho Energético de Edifícios reformulada da UE, em vigor desde maio de 2024, exige que todos os novos edifícios pertencentes a organismos públicos sejam de emissão zero a partir de janeiro de 2028. O requisito será estendido a todos os outros novos edifícios a partir de janeiro de 2030. Os estados-membros devem transpor a diretiva para o direito nacional até 29 de maio de 2026. O texto também observa que a Comissão Europeia confirmou que todos os 27 estados-membros perderam esse prazo e abriu procedimentos de infração contra eles em julho de 2026.
As Normas para Novas Habitações e Edifícios do Reino Unido entrarão em vigor em 24 de março de 2027. Elas introduzirão um requisito legal para geração de eletricidade renovável no local, efetivamente energia solar em telhados, em novas habitações, juntamente com aquecimento de baixo carbono obrigatório.
Os mandatos também estão se tornando mais rigorosos fora da Europa. As Normas de Eficiência Energética de Edifícios Title 24 da Califórnia de 2025 estenderão os requisitos de armazenamento fotovoltaico e de baterias a edifícios não residenciais e multifamiliares de grande porte. Essas normas se baseiam no mandato solar residencial existente do estado e apoiam o progresso do mercado em direção à meta mais ampla da Califórnia de energia líquida zero até 2045.
Integração de Energias Renováveis e Tecnologias Inteligentes
Os controles operacionais determinam se um edifício mantém o desempenho de energia líquida zero após a construção. Trane Technologies e Amazon relataram reduções de quase 15% no consumo de energia em 3 projetos-piloto de centros de distribuição usando BrainBox AI. As empresas anunciaram a implantação em mais de 30 centros de distribuição Amazon Grocery em 2026. Os controles inteligentes podem coordenar equipamentos de HVAC, geração distribuída, armazenamento e condições de ocupação. À medida que os códigos avançam em direção ao desempenho medido, o monitoramento e a otimização tornam-se mais importantes para a conformidade. Isso cria demanda recorrente por ferramentas digitais de gestão de edifícios no mercado de edifícios de energia líquida zero.
Retrofits de Energia Profunda e Programas de Eletrificação
Programas públicos estão estabelecendo rotas repetíveis para aquisição e financiamento de retrofits profundos. Massachusetts concedeu 20,5 milhões de USD em sua quarta rodada de financiamento do Climate Ready Housing para retrofits de habitação acessível com meta de pelo menos 50% de economia de energia por projeto. Nova York autorizou um portfólio de eficiência energética e eletrificação de edifícios de 5,4 bilhões de USD para 2026 a 2030. Quase 30% desse investimento é destinado a famílias de renda baixa a moderada. A Iniciativa de Aceleração de Retrofit Profundo do Canadá apoia a transformação do mercado em edifícios comerciais, institucionais e residenciais de médio a alto porte. Esses programas reduzem as barreiras de transação por meio de abordagens de entrega padronizadas, ampliando assim o mercado de edifícios de energia líquida zero além de projetos de demonstração isolados.
Volatilidade do Custo de Energia e Resiliência Energética dos Edifícios
A instabilidade dos preços de energia está mudando a forma como os proprietários avaliam as decisões de investimento em energia líquida zero. A geração no local, o armazenamento e os controles responsivos podem reduzir a exposição a custos de energia incertos. O Fórum Econômico Mundial relatou que os projetos de descarbonização de edifícios frequentemente precisam de mecanismos mais robustos de redução de risco para atrair capital privado. As estruturas de financiamento, portanto, continuam sendo importantes para uma implantação mais ampla. A resiliência energética pode se tornar uma consideração de planejamento financeiro para operadores comerciais quando os orçamentos de energia de longo prazo são difíceis de prever. Essa relação sustenta a demanda por sistemas que gerenciam tanto o consumo quanto os recursos de energia no local em todo o mercado de edifícios de energia líquida zero.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Requisitos de Capital Inicial | -2.5% | Global, mais agudo em mercados emergentes e no Oriente Médio e África | Médio prazo (2-4 anos) |
| Escassez de Profissionais Qualificados em Descarbonização | -2.0% | Europa e América do Norte, crescentemente Ásia-Pacífico | Médio prazo (2-4 anos) |
| Integração Complexa de Sistemas de Edifícios | -1.5% | Global | Curto prazo (≤ 2 anos) |
| Riscos de Interoperabilidade e Cibersegurança | -1.2% | Global, concentrado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Requisitos de Capital Inicial
Os edifícios de energia líquida zero normalmente custam de 5 a 15% a mais para construir do que os edifícios convencionais. Esse prêmio decorre de isolamento aprimorado, janelas de alto desempenho e vedações herméticas, sistemas eficientes de HVAC e bombas de calor, e geração renovável no local, como energia solar fotovoltaica. Para um projeto residencial típico, o custo inicial adicional varia de aproximadamente 15.000 a 50.000 USD, enquanto projetos comerciais incorrem em custos proporcionalmente maiores dependendo do tamanho e da complexidade do sistema.
As economias de energia compensam esses custos ao longo do tempo. Os períodos de retorno normalmente variam de 8 a 15 anos para edifícios residenciais e de 10 a 20 anos para edifícios comerciais, com contas de energia eliminadas ou drasticamente reduzidas. No entanto, a lacuna entre o desembolso de capital inicial e a realização das economias cria uma barreira persistente de acessibilidade. Esse desafio é particularmente agudo para incorporadores e compradores que enfrentam restrições de capital durante a construção ou não esperam manter o ativo por tempo suficiente para capturar o retorno completo.
Escassez de Profissionais Qualificados em Descarbonização
A disponibilidade de mão de obra pode atrasar projetos mesmo quando o financiamento e a tecnologia estão disponíveis. O rascunho identifica escassez entre auditores de energia, agentes de comissionamento, técnicos de HVAC e especialistas em bombas de calor. Essas funções apoiam certificação, diagnóstico, instalação e integração de sistemas. A capacidade geral de construção por si só não pode atender a essa necessidade especializada. A restrição é mais severa em projetos de renovação, onde os sistemas existentes requerem uma avaliação detalhada e específica para o local. Pode retardar a entrega em todo o mercado de edifícios de energia líquida zero quando a demanda por projetos cresce mais rapidamente do que a capacidade de treinamento especializado consegue acompanhar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Edifício:
A Demanda Institucional Sustenta o Crescimento Mais RápidoOs edifícios institucionais têm previsão de crescer a um CAGR de 15,6% até 2031, a maior taxa dentro da categoria de tipo de edifício. Hospitais, escolas e instalações públicas enfrentam requisitos definidos de emissões do setor público. O NHS tem como objetivo reduzir as emissões em 80% até 2028-2032 e atingir a meta de emissão líquida zero até 2040. O Countess of Chester Hospital foi confirmado como o primeiro edifício NHS de emissão líquida zero verificado na Inglaterra em setembro de 2025. Esses compromissos públicos tornam os projetos institucionais menos dependentes de ciclos de investimento discricionários.
Os edifícios comerciais representaram 43,8% da participação no mercado de energia líquida zero em 2025. Os requisitos de relatórios corporativos, a demanda dos inquilinos por espaços certificados e as economias de energia mensuráveis sustentaram essa posição. Os investidores podem avaliar os resultados de custos operacionais com mais facilidade em grandes ativos comerciais. Os projetos residenciais e industriais tiveram participações menores, mas foram apoiados por novos requisitos de código e programas corporativos de descarbonização de instalações. O setor de edifícios de energia líquida zero, portanto, tem demanda em vários usos de edifícios, enquanto os ativos comerciais continuam sendo a maior fonte atual de receita.


Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Componente:
Melhorias na Envoltória Avançam enquanto Equipamentos e Controles Mantêm a LiderançaOs equipamentos de construção eficientes em energia e controles detiveram 38,5% da participação do mercado de edifícios de energia líquida zero em 2025, tornando-se a maior categoria de componentes. O segmento abrange bombas de calor, sistemas de climatização de alta eficiência, ventilação com recuperação de energia, iluminação LED e sistemas de gestão predial. A demanda está migrando de vendas pontuais de equipamentos para controles que vinculam o desempenho dos equipamentos a metas mensuráveis de energia. A Trane Technologies e a Amazon expandiram sua implantação de BrainBox AI após pilotos em centros de distribuição reportarem reduções no consumo de energia de quase 15%. A Johnson Controls reportou que suas tecnologias ajudaram os clientes a reduzir mais de 9,5 bilhões de USD em custos de energia, com 77% de seu P&D de novos produtos em 2025 apoiando a inovação em sustentabilidade e clima. A Siemens, a Schneider Electric e a Honeywell também competem em plataformas prediais integradas que agrupam equipamentos, análises e otimização.
Os materiais de construção e sistemas de envoltória estão projetados para registrar o maior CAGR na categoria de componentes, de 17,22% durante 2026-2031. Isolamento de alto desempenho, painéis isolados, membranas herméticas e envidraçamento de alta eficiência reduzem as cargas de aquecimento e resfriamento, tornando a envoltória o ponto de partida típico para retrofits profundos. A Iniciativa Aceleradora de Retrofit Profundo do Canadá e os requisitos de certificados de desempenho energético da UE estão impulsionando essa demanda. Em abril de 2026, a Kingspan concluiu um retrofit de 29.000 pés quadrados em DeLand, Flórida, reportando uma redução de 60% no carbono incorporado. Nesse mesmo mês, a ROCKWOOL iniciou as obras de uma fábrica de lã de pedra em Wallula, Washington, com produção comercial prevista para 2028.
Por Tipo de Construção:
A Renovação Expande-se Mais Rapidamente Enquanto a Nova Construção LideraA nova construção representou 71,2% do tamanho do mercado de edifícios de energia líquida zero em 2025. Os projetos em terrenos livres podem integrar a vedação, sistemas eletrificados, geração solar e controles na fase de design. Isso reduz a dificuldade de conectar equipamentos legados com os requisitos de código atuais. Os novos projetos também permitem que os proprietários alinhem as especificações com os futuros padrões de desempenho desde o início. Esses fatores mantiveram a nova construção como o principal tipo de construção.
A renovação tem previsão de crescer a um CAGR de 16,2% até 2031, a taxa mais rápida nessa categoria. A AIE relatou que 75% do estoque de edifícios existentes da Europa é energeticamente ineficiente[1]. Os Padrões Mínimos de Desempenho Energético no âmbito do quadro da UE sustentam um pipeline de renovação de longo prazo. A renovação também responde ao maior estoque de edifícios existentes em relação ao pipeline anual de novas construções. O mercado de edifícios de energia líquida zero tem uma oportunidade estrutural em melhorias que abordam conjuntamente o uso de energia, o carbono e o desempenho dos sistemas de edifícios.

Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Análise Geográfica
Mercado de Edifícios de Energia Líquida Zero na APAC
A Ásia-Pacífico detinha 37,1% da participação no mercado de edifícios de energia líquida zero em 2025 e projeta-se que cresça a um CAGR de 16,8% até 2031. A escala de fabricação da China em energia solar fotovoltaica, bombas de calor e isolamento apoia a adoção regional. Os marcos de sustentabilidade da Índia e as medidas de financiamento verde direcionam capital para ativos comerciais e institucionais. O Japão continua a apertar os benchmarks de energia por meio do programa Top Runner. A Coreia do Sul, Singapura e a Austrália também estão avançando na atividade de construção de emissão zero em novas construções e renovações do setor público.
Mercado de Edifícios de Energia Líquida Zero na América do Norte
A América do Norte foi o segundo maior contribuinte regional. O Código de Energia Título 24 Parte 6 de 2025 da Califórnia entrou em vigor em 1º de janeiro de 2026 e expande os requisitos de energia fotovoltaica e armazenamento em baterias para edifícios não residenciais e multifamiliares de grande porte. O programa de 5,4 bilhões de USD de Nova York para 2026 a 2030 adiciona um grande volume de demanda por trabalhos de eficiência e eletrificação[2]. A Iniciativa Aceleradora de Retrofit Profundo do Canadá também apoia atividades de retrofit comercial, institucional e residencial. Essas políticas apoiam tanto novas construções quanto renovações no mercado de edifícios de energia líquida zero.
Mercado de Edifícios de Energia Líquida Zero na EMEA e América do Sul
A Europa possui a arquitetura regulatória mais desenvolvida entre as regiões discutidas. Os estados-membros da UE atingiram o prazo de transposição de maio de 2026 para a Diretiva de Desempenho Energético de Edifícios revisada. A diretiva alinha os cronogramas de conformidade para novos edifícios públicos e privados em toda a região. A América do Sul e o Oriente Médio e África permanecem em estágios mais iniciais, onde a adoção está concentrada em projetos comerciais e de propriedade soberana. Seu pipeline depende de programas nacionais de classificação e apoio de financiamento para o desenvolvimento.
Cenário Competitivo
Concentração do Mercado
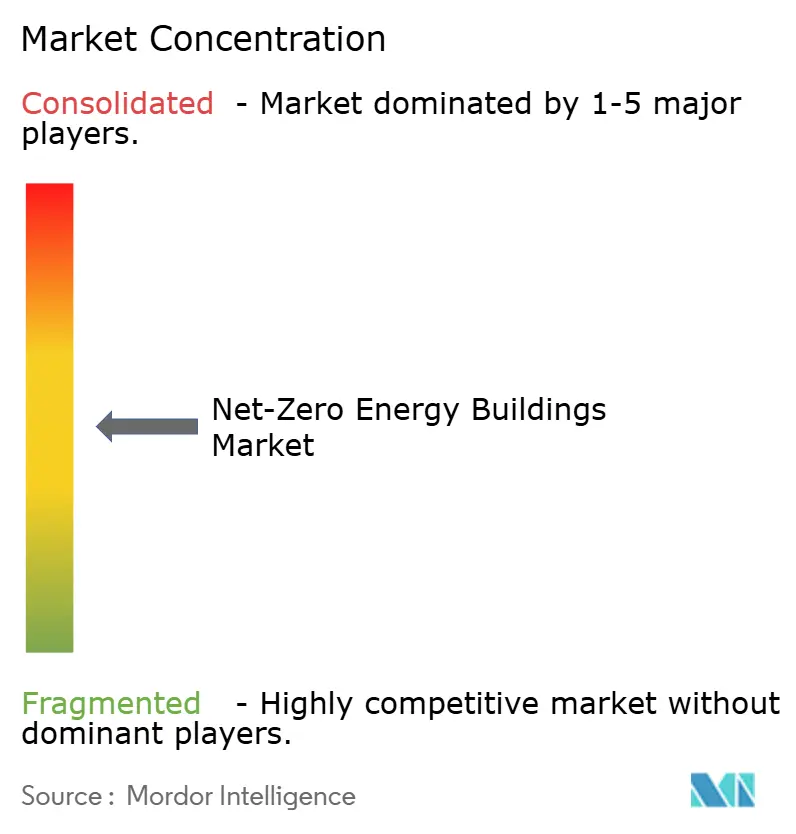
O mercado de edifícios de energia líquida zero é moderadamente concentrado em plataformas integradas de edifícios e fragmentado em componentes e serviços. Siemens, Schneider Electric, Johnson Controls, Honeywell e Trane Technologies competem em tecnologia de gestão de edifícios. Kingspan, ROCKWOOL e Saint-Gobain competem por meio de materiais de vedação, desempenho de isolamento e credenciais de carbono incorporado. Grandes projetos comerciais e institucionais podem suportar plataformas integradas porque sua escala operacional justifica controles mais avançados. Projetos comerciais menores e residenciais permanecem mais fragmentados.
A estratégia competitiva enfatiza cada vez mais o desempenho contínuo dos edifícios em vez de vendas isoladas de equipamentos. Trane Technologies e Amazon expandiram a implantação do BrainBox AI após os projetos-piloto nos centros de distribuição reportarem reduções de quase 15% no consumo de energia. Johnson Controls declarou em seu relatório de sustentabilidade de 2026 que suas tecnologias ajudaram os clientes a reduzir mais de 9,5 bilhões de USD em custos de energia. Também declarou que 77% de sua pesquisa e desenvolvimento de novos produtos em 2025 apoiou inovação em sustentabilidade e clima[3]. Essas ações mostram por que o mercado de edifícios de energia líquida zero inclui cada vez mais monitoramento recorrente, otimização e trabalho de serviços.
Os fornecedores também estão adicionando capacidade para atender à demanda de renovação. A ROCKWOOL iniciou as obras de uma instalação de fabricação de lã de pedra em Wallula, Washington, em abril de 2026, com início da produção comercial previsto para 2028. A Kingspan concluiu uma expansão de retrofit de 29.000 pés quadrados em sua sede em DeLand, Flórida, em 2026. A Kingspan reportou uma redução de 60% no carbono incorporado por meio da retenção estrutural no projeto. Esses exemplos mostram a competição em materiais, entrega de retrofit e operações de edifícios.
Líderes do Setor de Edifícios de Energia Líquida Zero
-
Siemens AG
-
Schneider Electric SE
-
Johnson Controls International plc
-
Honeywell International Inc.
-
Daikin Industries, Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Edifícios de Energia Líquida Zero Empresas cobertas neste relatório
- Siemens AG
- Schneider Electric SE
- Johnson Controls International plc
- Honeywell International Inc.
- Daikin Industries, Ltd.
- Carrier Global Corporation
- Trane Technologies plc
- ABB Ltd.
- Mitsubishi Electric Corporation
- Panasonic Holdings Corporation
- Saint-Gobain S.A.
- Kingspan Group plc
- ROCKWOOL A/S
- Lutron Electronics Co., Inc.
- Legrand SA
- Emerson Electric Co.
- Canadian Solar Inc.
- Integrated Environmental Solutions Limited
- Sika AG
- WSP Global Inc.
Desenvolvimentos industriais recentes em Mercado de Edifícios de Energia Líquida Zero
- Abril de 2026: A ROCKWOOL North America iniciou a construção de uma nova planta de lã de pedra de última geração no Condado de Walla Walla, com previsão de início da produção comercial em 2028, respondendo à aceleração da demanda norte-americana por isolamento de edifícios impulsionada pelo endurecimento dos códigos de energia.
- Abril de 2026: A Kingspan Insulated Panels North America concluiu a expansão de retrofit de 29.000 pés quadrados de sua instalação em DeLand, reduzindo o carbono incorporado em 60% por meio da retenção estrutural, e está buscando tanto a certificação LEED v4 BD+C Gold quanto a Certificação ILFI Net Zero Carbon + Energy.
- Janeiro de 2026: Skanska e Entra comprometeram 184 milhões de USD para o desenvolvimento do escritório Christian Krohgs gate 2 em Oslo, que visou classe de energia A, construção livre de combustíveis fósseis e certificação BREEAM-NOR v6.0 Very Good.
Escopo do Relatório Global do Mercado de Edifícios de Energia Líquida Zero
Visão geral da segmentação
| Residencial |
| Comercial |
| Institucional |
| Industrial |
| Soluções (Desenvolvimento de Novos Edifícios de Energia Líquida Zero, Retrofit de Edifícios de Energia Líquida Zero, Design e Entrega Integrados e Soluções Inteligentes de Edifícios de Energia Líquida Zero) |
| Serviços (Design Arquitetônico e de Engenharia, Serviços de Construção, Serviços de Comissionamento e Certificação e Serviços de Consultoria) |
| Nova Construção |
| Renovação |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Edifício | Residencial | |
| Comercial | ||
| Institucional | ||
| Industrial | ||
| Por Ofertas | Soluções (Desenvolvimento de Novos Edifícios de Energia Líquida Zero, Retrofit de Edifícios de Energia Líquida Zero, Design e Entrega Integrados e Soluções Inteligentes de Edifícios de Energia Líquida Zero) | |
| Serviços (Design Arquitetônico e de Engenharia, Serviços de Construção, Serviços de Comissionamento e Certificação e Serviços de Consultoria) | ||
| Por Tipo de Construção | Nova Construção | |
| Renovação | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado dos edifícios de energia líquida zero até 2031?
O mercado de edifícios de energia líquida zero tem projeção de atingir 74,2 bilhões de USD até 2031, expandindo-se a um CAGR de 14,7% a partir de 2026. A previsão reflete a demanda por design de maior desempenho, entrega de renovação e controles operacionais.
Qual tipo de edifício está crescendo mais rapidamente até 2031?
Os edifícios institucionais têm previsão de registrar o maior CAGR de 15,6% até 2031. O mercado de edifícios de energia líquida zero recebe suporte de compromissos públicos de emissões que abrangem hospitais, escolas e instalações governamentais.
Qual tipo de construção tem o crescimento projetado mais forte?
A renovação tem previsão de crescer a um CAGR de 16,2% até 2031. O mercado de edifícios de energia líquida zero é sustentado pelo grande estoque de edifícios ineficientes e pelos requisitos de desempenho energético.
O que está impulsionando a demanda por projetos de edifícios de energia líquida zero?
Regras de desempenho, programas de retrofit e eletrificação, necessidades de resiliência energética e controles inteligentes de edifícios são fatores-chave. Essas forças moldam as especificações e as operações em todo o mercado de edifícios de energia líquida zero.