
Tamanho e Participação do Mercado de Retrofit Energético da Índia
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
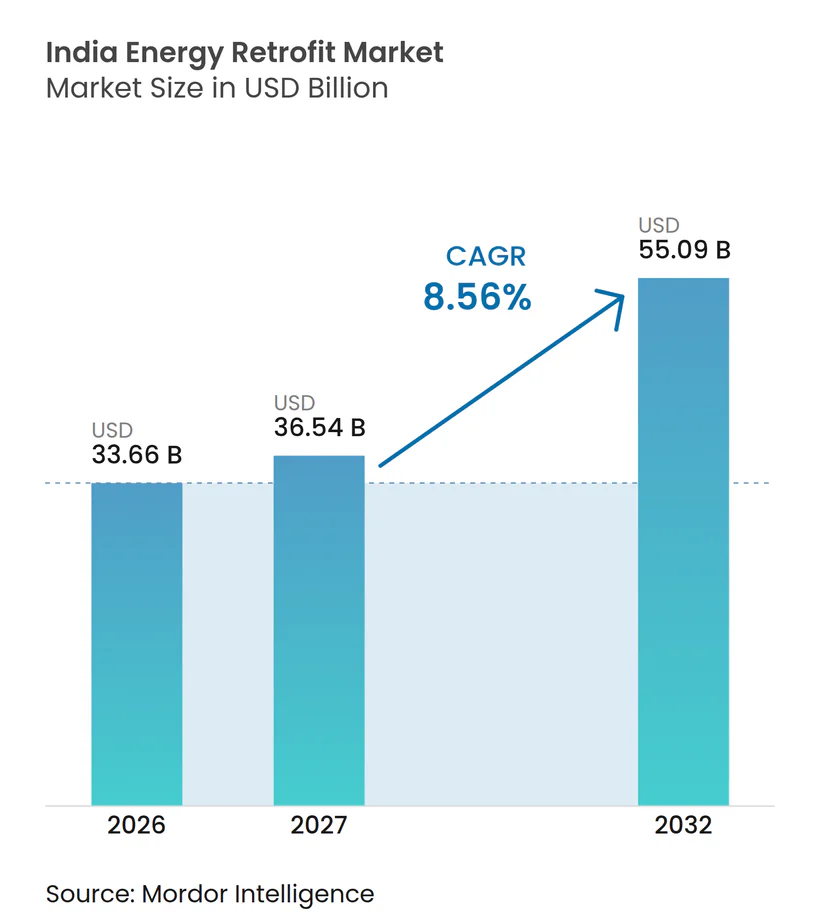
| Tamanho do mercado no ano base (2026) | 33.66 Bilhões de dólares |
| Tamanho do Mercado (2027) | 36.54 Bilhões de dólares |
| Tamanho do Mercado (2032) | 55.09 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.56 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Retrofit Energético da Índia por Mordor Intelligence
O tamanho do Mercado de Retrofit Energético da Índia foi avaliado em 33,66 bilhões de USD em 2026 e estima-se que cresça de 36,54 bilhões de USD em 2027 para atingir 55,09 bilhões de USD até 2032, a um CAGR de 8,56% durante o período de previsão (2027-2032). O mercado de retrofit energético da Índia está sendo moldado pelos maiores custos de energia comercial, mudanças de políticas e pela crescente demanda por edifícios de melhor desempenho. O comércio de créditos de carbono e as classificações de energia de edifícios propostas podem tornar os projetos de eficiência mais relevantes para os proprietários de ativos que precisam gerenciar custos operacionais e atender a requisitos de conformidade. Os proprietários de imóveis comerciais também estão enfrentando expectativas mais fortes dos inquilinos por locais de trabalho certificados e de menor consumo energético. O mercado de retrofit energético da Índia, portanto, oferece oportunidades para empresas que conseguem combinar equipamentos, controles digitais, medição e financiamento em um único modelo de projeto. A concorrência provavelmente dependerá menos do preço dos equipamentos isoladamente e mais das economias verificadas, da capacidade de entrega e da habilidade de atuar em múltiplos locais..
Principais Conclusões do Relatório
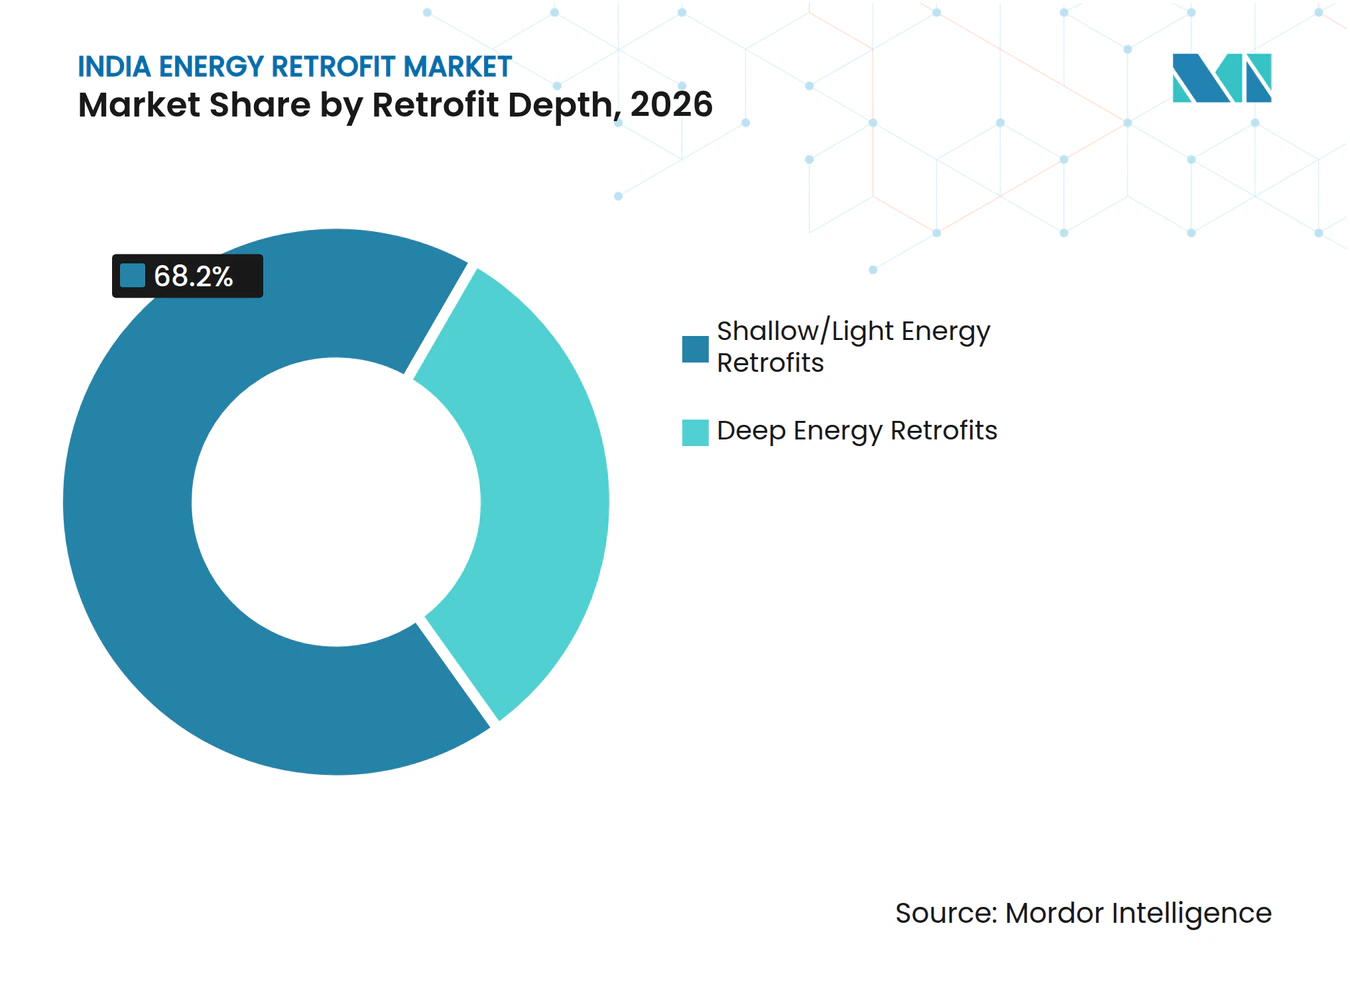
- Por profundidade de retrofit, os Retrofits Energéticos Superficiais/Leves detinham 68,2% da participação do mercado de retrofit energético da Índia em 2026, enquanto os Retrofits Energéticos Profundos devem crescer a um CAGR de 10,8% até 2032.
- Por tecnologia, os Sistemas de HVAC representaram 30,7% do tamanho do mercado de retrofit energético da Índia em 2026, enquanto os Controles Inteligentes de Edifícios e IoT devem se expandir a um CAGR de 12,4% até 2032.
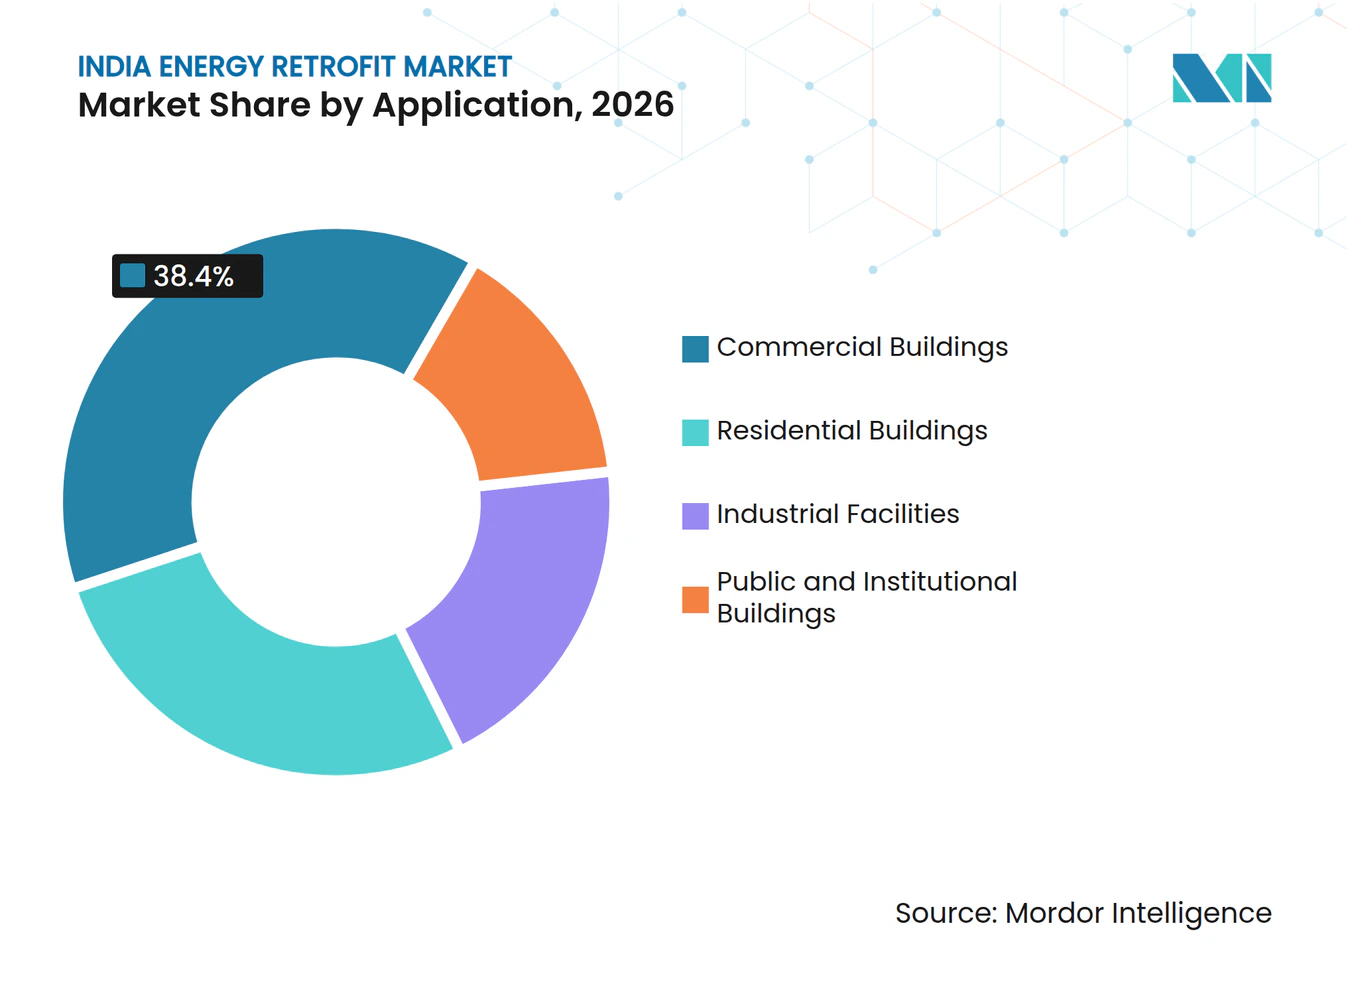
- Por aplicação, os Edifícios Comerciais detinham 38,4% da participação do mercado de retrofit energético da Índia em 2026, enquanto as Instalações Industriais devem crescer a um CAGR de 9,6% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Retrofit Energético da Índia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos Custos de Energia e Encargos de Pico de Demanda | +2.00% | Nacional, com efeito mais acentuado em Maharashtra, Karnataka, Madhya Pradesh e J&K | Curto prazo (≤ 2 anos) |
| Códigos de Eficiência Governamentais, Incentivos e Sinais do Mercado de Carbono | +1.60% | Nacional; ganhos iniciais nos estados com notificação obrigatória do ECBC - Karnataka, Tamil Nadu, Andhra Pradesh, Telangana | Médio prazo (2-4 anos) |
| Compromissos Corporativos de Neutralidade de Carbono e Certificação de Edifícios Verdes | +1.40% | Centros comerciais metropolitanos e de primeiro nível - Bengaluru, Delhi NCR, Mumbai, Chennai, Hyderabad, Pune | Médio prazo (2-4 anos) |
| Queda no Custo de LED, Controles, Sensores e HVAC Eficiente | +1.10% | Nacional | Curto prazo (≤ 2 anos) |
| Financiamento por ESCO e Baseado em Economias para Portfólios de Edifícios Públicos | +0.90% | Nacional; concentrado nos estados com programas ativos da EESL - Gujarat, Maharashtra, Punjab, Rajasthan, Karnataka | Médio prazo (2-4 anos) |
| Interoperabilidade de Dados de Retrofit Criando Programas Escaláveis para Múltiplos Locais | +0.60% | Nacional; maior adoção em portfólios corporativos de múltiplos locais em mercados metropolitanos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Custos de Energia e Encargos de Pico de Demanda
Os custos de eletricidade comercial estão aumentando o valor atribuído ao menor consumo de energia em escritórios, fábricas e edifícios institucionais. As revisões tarifárias em vários estados tornaram os custos operacionais uma consideração mais imediata para proprietários e ocupantes de imóveis. Os sistemas de HVAC continuam sendo um alvo central porque o resfriamento pode representar uma grande parte do consumo de eletricidade em edifícios expostos ao calor. A alta demanda durante os períodos de pico também torna o agendamento e o gerenciamento de carga mais importantes do que uma simples redução no consumo total. O mercado de retrofit energético da Índia se beneficia quando os gestores de edifícios conseguem conectar os controles a um resultado claro de custo operacional. As plataformas digitais podem apoiar essa abordagem ajustando a operação dos equipamentos à ocupação, às condições climáticas e às condições de demanda.
Códigos de Eficiência Governamentais, Incentivos e Sinais do Mercado de Carbono
Os programas governamentais estão aproximando códigos, apoio ao financiamento e mecanismos de mercado de carbono. O Bureau of Energy Efficiency lançou o comércio de Certificados de Crédito de Carbono no âmbito do Esquema Indiano de Comércio de Créditos de Carbono em julho de 2026, criando um marco de conformidade para setores de uso intensivo de energia designados[1]. O esquema torna o desempenho verificado de emissões mais relevante para os proprietários de instalações industriais que devem cumprir os requisitos de intensidade de gases de efeito estufa. Os requisitos propostos de classificação energética para grandes novos edifícios também podem dar aos incorporadores uma razão mais forte para considerar o desempenho energético antes de a construção ser concluída. O mercado de retrofit energético da Índia pode se beneficiar dessa orientação política porque os proprietários de edifícios com desempenho inferior precisarão de planos mais claros para melhorias energéticas. A aplicação dos códigos continuará sendo importante, uma vez que o ritmo de adoção pode diferir entre os estados.
Compromissos Corporativos de Neutralidade de Carbono e Certificação de Edifícios Verdes
Os compromissos corporativos de sustentabilidade estão aumentando a atenção ao consumo de energia nos edifícios, particularmente em grandes portfólios de escritórios. A certificação verde pode afetar as decisões de locação quando os ocupantes buscam espaços que apoiem metas ambientais internas. A Índia ficou em segundo lugar fora dos Estados Unidos para espaços certificados pelo LEED no levantamento de 2025 do U.S. Green Building Council, que incluiu 611 projetos recém-certificados cobrindo mais de 16 milhões de metros quadrados brutos[2]. Essa atividade de certificação indica que o desempenho energético tornou-se mais visível nos principais distritos comerciais. O mercado de retrofit energético da Índia pode se beneficiar à medida que edifícios mais antigos buscam permanecer competitivos em relação a espaços recém-certificados. As cláusulas de locação verde também podem alinhar os interesses de proprietários e inquilinos ao definir responsabilidades para dados de energia, práticas operacionais e melhorias acordadas.
Queda no Custo de LED, Controles, Sensores e HVAC Eficiente
As melhorias nos equipamentos estão ampliando a gama de projetos que podem ser considerados por proprietários comerciais e institucionais. Iluminação eficiente, sensores, controles e equipamentos de HVAC podem ser instalados em fases, o que ajuda os proprietários a limitar as interrupções. Os controles digitais também podem melhorar um sistema existente sem exigir uma substituição completa no início de um projeto. A Siemens relatou que 57% das organizações pesquisadas planejavam aumentar o investimento em tecnologias de edifícios inteligentes em 2026[3]. Esse interesse em investimento apoia o uso mais amplo de sistemas conectados de gestão de energia. O mercado de retrofit energético da Índia provavelmente verá demanda por soluções que tornem as economias visíveis e gerenciáveis após a instalação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Requisitos de Capital Inicial e Longos Períodos de Retorno | -2.30% | Nacional; mais agudo em clusters de micro, pequenas e médias empresas e cidades de segundo e terceiro nível sem financiamento estruturado de projetos | Curto prazo (≤ 2 anos) |
| Acesso Limitado a Financiamento de Projetos e Dados de Desempenho Bancáveis | -1.70% | Nacional; mais restritivo fora dos mercados metropolitanos e das redes de ESCO credenciadas pelo BEE | Médio prazo (2-4 anos) |
| Incentivos Divididos entre Proprietário e Inquilino em Edifícios Arrendados | -1.20% | Nacional; maior impacto nos mercados de locação comercial metropolitanos - Bengaluru, Delhi NCR, Mumbai | Médio prazo (2-4 anos) |
| Padrões Inconsistentes de Medição, Verificação e Interoperabilidade | -0.90% | Nacional; mais limitante para programas de portfólio corporativo e institucional de múltiplos locais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Requisitos de Capital Inicial e Longos Períodos de Retorno
Grandes retrofits podem exigir gastos substanciais com substituição de HVAC, isolamento, envidraçamento e sistemas de gestão predial. Muitos proprietários preferem projetos com períodos de retorno curtos, especialmente quando os arranjos de ocupação ou as condições operacionais são incertos. Isso cria uma barreira para melhorias profundas que necessitam de períodos mais longos de planejamento e instalação. O mercado de retrofit energético indiano também é limitado porque empresas menores não conseguem combinar projetos individuais em um portfólio financiável. Contratos padronizados e verificação independente podem melhorar a confiança nas economias projetadas. Modelos de financiamento que reconhecem economias operacionais verificadas podem ajudar, mas precisam de dados de desempenho confiáveis e alocação clara de riscos.
Acesso Limitado a Financiamento de Projetos e Dados de Desempenho Bancáveis
O acesso ao financiamento é limitado quando os credores não conseguem comparar projeções de economias entre projetos. Sites menores frequentemente carecem das auditorias energéticas, dados de medição e histórico contratual necessários para apoiar uma decisão de financiamento. Isso é mais difícil fora dos mercados metropolitanos estabelecidos e das redes maduras de empresas de serviços de energia. A OCDE identificou a necessidade de medidas de financiamento público que atraiam capital privado para investimentos em energia limpa na Índia[4]. A agregação de projetos pode ajudar ao criar um conjunto maior e mais diversificado de investimentos em retrofit. O mercado de retrofit energético da Índia precisará de práticas comuns de relatório e verificação para que os credores possam avaliar esses portfólios de forma consistente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Profundidade de Retrofit: A Escala Superficial Domina a Receita Enquanto as Melhorias Profundas Definem a Transição
Os Retrofits Energéticos Superficiais/Leves detinham 68,2% do mercado de retrofit energético da Índia em 2026. Esses projetos geralmente incluem substituições de LED, controles de HVAC, sensores de ocupação, vedação de ar e medidas relacionadas com interrupção limitada. Eles são adequados para proprietários que preferem ciclos curtos de planejamento de capital e melhorias operacionais rápidas. Também são mais fáceis de aplicar em propriedades comerciais e institucionais ocupadas. Os Retrofits Energéticos Profundos devem crescer a um CAGR de 10,8% até 2032. Esse crescimento mais rápido reflete o interesse em melhorias mais amplas que podem aprimorar o desempenho de um edifício inteiro.
Projetos profundos podem incluir grandes mudanças de HVAC, isolamento, envidraçamento, integração de controles e melhorias mais amplas de gestão predial. Eles exigem um planejamento de projeto mais robusto porque a instalação pode afetar espaços ocupados e envolver mais de um sistema predial. As classificações de edifícios propostas podem tornar as melhorias parciais insuficientes para ativos que precisam de um nível mais alto de desempenho energético. A contratação baseada em economias pode tornar os projetos profundos mais acessíveis quando o pagamento está vinculado a resultados verificados. O setor de retrofit energético da Índia também precisa de capacidade técnica para projetar, instalar e monitorar esses projetos. A transição para trabalhos mais profundos dependerá de medição, financiamento e coordenação de empreiteiros mais robustos. As medidas superficiais continuarão sendo relevantes onde os proprietários precisam de melhorias imediatas com menor interrupção.



Por Tecnologia: Sistemas de HVAC Ancoram a Receita Enquanto os Controles Inteligentes Redefinem a Proposta de Valor
Os Sistemas de HVAC representaram 30,7% do mercado de retrofit energético da Índia em 2026. Os equipamentos de resfriamento são um consumidor significativo de energia em edifícios comerciais e industriais, particularmente em áreas com calor persistente. Os retrofits de HVAC podem incluir equipamentos de substituição, sistemas de velocidade variável, chillers, controles e melhores práticas de manutenção. Essas opções oferecem aos proprietários várias formas de melhorar o desempenho sem adotar o mesmo escopo de projeto. Os Controles Inteligentes de Edifícios e IoT devem crescer a um CAGR de 12,4% até 2032. Seu crescimento demonstra o valor crescente atribuído ao monitoramento contínuo e à operação automatizada.
Os controles podem usar dados operacionais para ajustar os equipamentos à ocupação, às condições climáticas e aos requisitos de demanda. A Siemens enfatizou o papel das tecnologias de edifícios conectados nos gastos de infraestrutura planejados pelas organizações. A Siemens também apresentou ferramentas de sistemas prediais projetadas para apoiar a integração interoperável entre sistemas de HVAC, iluminação e segurança. As melhorias na envoltória do edifício e a integração de energias renováveis oferecem oportunidades adicionais onde os proprietários precisam gerenciar cargas de resfriamento e fornecimento de energia em conjunto. As melhorias no aquecimento de água podem ser relevantes em ambientes industriais e de processo que têm demanda térmica substancial. O setor de retrofit energético da Índia está se movendo em direção a pacotes tecnológicos que vinculam equipamentos físicos a dados operacionais contínuos. Essa abordagem pode ajudar os proprietários a priorizar as partes de um edifício que precisam de intervenção primeiro.
Por Aplicação: Edifícios Comerciais Lideram Enquanto Instalações Industriais Respondem aos Sinais de Carbono
Os Edifícios Comerciais detinham 38,4% do mercado de retrofit energético da Índia em 2026. O estoque de escritórios mais antigos em Bengaluru, Delhi NCR, Mumbai, Chennai, Hyderabad e Pune cria uma ampla base para melhorias nos sistemas prediais. Os proprietários nessas localidades devem considerar as expectativas dos inquilinos, os custos operacionais e o valor competitivo da certificação. Os maiores projetos podem combinar medidas de HVAC, controles, iluminação e envoltória sob um único plano. As Instalações Industriais devem crescer a um CAGR de 9,6% até 2032. O setor é afetado pelos requisitos de desempenho de carbono para atividades de uso intensivo de energia designadas no âmbito do Esquema Indiano de Comércio de Créditos de Carbono.
Os edifícios residenciais representam uma grande base potencial, mas o financiamento em nível doméstico e a conscientização podem limitar a adoção. As instalações públicas e institucionais podem oferecer oportunidades úteis de portfólio porque sites semelhantes podem ser agrupados sob um arranjo de serviços de energia. A orientação política do Bureau of Energy Efficiency também apoia uma atenção mais próxima ao consumo de energia em edifícios maiores e instalações industriais. Os compradores industriais podem se concentrar em economias relacionadas a processos, enquanto os proprietários comerciais podem dar mais peso à experiência dos inquilinos e às classificações dos edifícios. O mercado de retrofit energético da Índia precisa de abordagens diferentes de projeto e financiamento para esses grupos de compradores. A demanda comercial continuará ligada à modernização de escritórios e às necessidades de locação. A demanda industrial será moldada pela conformidade, eficiência de processos e pela capacidade de verificar resultados energéticos.

Análise Geográfica
Bengaluru e Delhi NCR juntas respondem por 45% do estoque de escritórios da Índia com mais de 10 anos, tornando-as locais centrais para a atividade de retrofit energético comercial. Grandes ocupantes corporativos e proprietários institucionais nesses mercados têm uma forte razão para acompanhar o desempenho dos edifícios. Sua concentração de espaço de escritórios estabelecido cria oportunidades para modernização de HVAC, controles e melhorias relacionadas à certificação. A posição da Índia em 2025 para espaços certificados pelo LEED fora dos Estados Unidos também reflete a importância dos principais corredores comerciais. Mumbai, Chennai, Hyderabad e Pune formam um segundo grupo de importantes mercados comerciais para o mercado de retrofit energético da Índia.
A Tata Power e a Keppel, por meio de uma parceria em consórcio com a Tata Realty and Infrastructure, estão implantando uma solução de Resfriamento como Serviço de 12.100 TR no Intellion Park em Chennai sob um contrato de 15 anos. O projeto demonstra como os arranjos de resfriamento baseados em serviços podem ser utilizados em um grande empreendimento de escritórios. Karnataka, Maharashtra e Tamil Nadu são relevantes porque as condições tarifárias e a implementação do código de construção podem afetar a viabilidade econômica dos retrofits. Os estados que notificaram formalmente o Código de Construção para Conservação de Energia podem criar uma demanda mais orientada à conformidade do que os estados que dependem de ação voluntária.
A demanda industrial está distribuída por clusters de uso intensivo de energia em Maharashtra, Gujarat, Tamil Nadu, Karnataka, Telangana e Andhra Pradesh. Essas localidades combinam atividade industrial com maior relevância para programas de eficiência energética e requisitos de desempenho de carbono. O mercado de retrofit energético da Índia pode se expandir além das áreas metropolitanas quando projetos menores puderem ser agrupados para financiamento e monitoramento. Cidades de segundo e terceiro nível podem precisar de maior capacidade de auditoria e financiamento de projetos mais acessível antes que isso ocorra em escala. A energia solar em telhados e a eficiência dos edifícios podem ser combinadas onde as regras locais apoiam projetos de energia comercial e industrial. O padrão geográfico permanecerá desigual porque a aplicação em nível estadual, a capacidade técnica e as condições de financiamento variam. Uma rede mais ampla de dados de projetos verificados poderia ajudar os credores a avaliar oportunidades em áreas que atualmente recebem menos investimento.
Cenário Competitivo
Concentração do Mercado
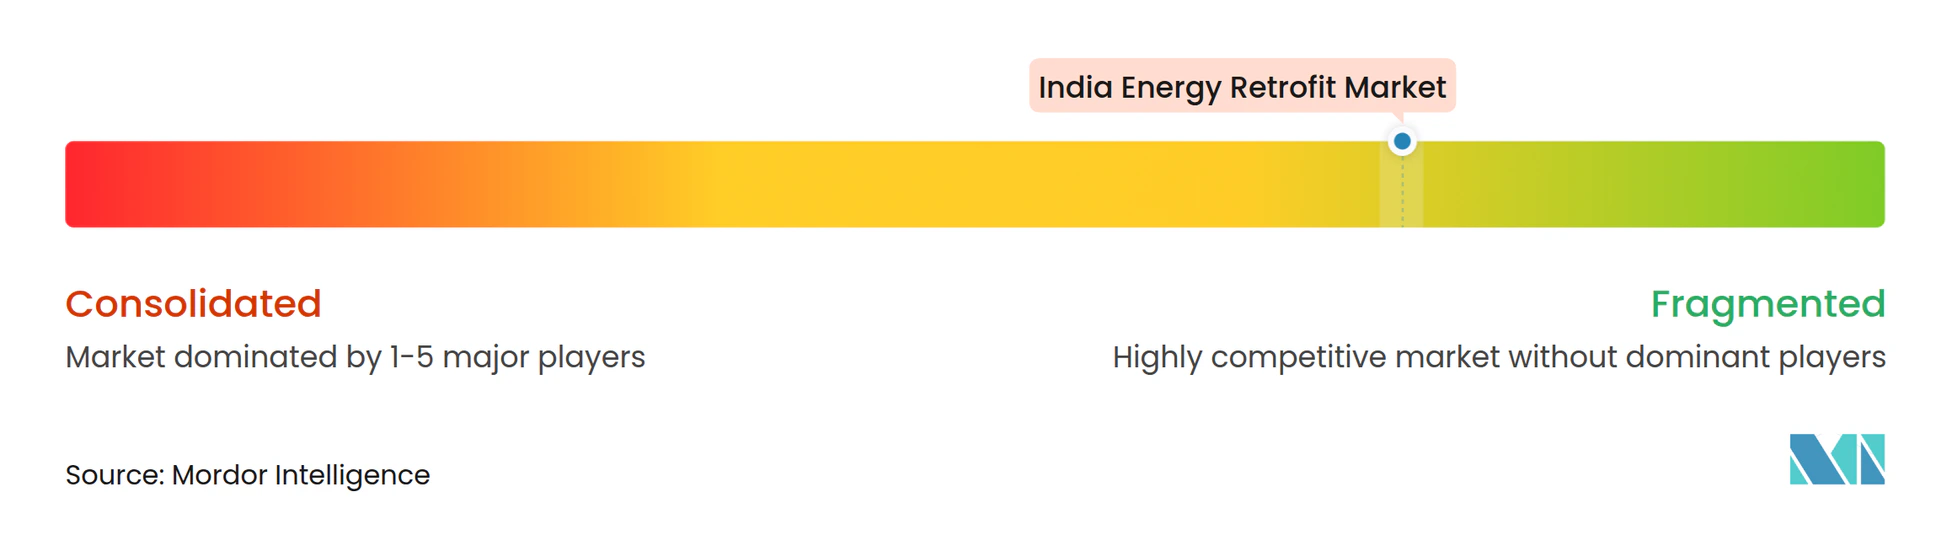
O mercado de retrofit energético da Índia é fragmentado. Schneider Electric, Honeywell, Johnson Controls, Siemens, ABB e Trane Technologies competem por meio de controles, análises, equipamentos e modelos de serviço orientados ao desempenho. Fornecedores maiores podem trazer plataformas estabelecidas e amplos portfólios de produtos para projetos complexos de edifícios. Fornecedores especializados podem ser mais flexíveis em projetos menores onde o financiamento e a entrega local são centrais. O mercado de retrofit energético da Índia permanece fragmentado entre tipos de edifícios, tecnologias e pipelines de projetos regionais.
A ABB anunciou 75 milhões de USD em investimentos na Índia em 2026, após 35 milhões de USD em 2025, apoiando atividades de manufatura e pesquisa e desenvolvimento em eletrificação, movimento e automação. Esse investimento apoia a capacidade de entrega local da ABB para equipamentos relevantes para projetos de energia e automação. A Siemens continuou a desenvolver sua oferta de gestão predial em torno da interoperabilidade para sistemas prediais existentes. O projeto de resfriamento em Chennai da Tata Power e da Keppel fornece outro exemplo de um modelo baseado em resultados que pode reduzir a necessidade de um cliente operar um ativo de resfriamento diretamente.
As empresas de serviços de energia e os desenvolvedores de projetos focados na Índia são importantes no trabalho industrial e de micro, pequenas e médias empresas porque podem estruturar contratos menores e conectar projetos ao financiamento. Thermax Onsite Energy Solutions, Energeia, ENGIE India e EESL operam em áreas relacionadas a utilidades no local, serviços de energia ou programas públicos de eficiência. A Agência Internacional de Energia observou que o desenvolvimento de empresas de serviços de energia permanece desigual entre os países, o que reforça a importância das estruturas locais de projetos. Empresas que conseguem agrupar projetos, medir economias e fornecer dados confiáveis podem ter uma vantagem em grupos de compradores mal atendidos. O mercado de retrofit energético da Índia não será definido por um único fornecedor de tecnologia porque os projetos exigem equipamentos, gestão de dados, instalação e financiamento. A diferenciação competitiva, portanto, provavelmente se concentrará na execução confiável e no desempenho verificado. Essa estrutura competitiva é consistente com um mercado no qual nenhum grupo único de fornecedores controla todas as partes da cadeia de valor.
Líderes do Setor de Retrofit Energético da Índia
-
Johnson Controls India Pvt. Ltd.
-
Schneider Electric India Pvt. Ltd.
-
Siemens Limited
-
Honeywell Automation India Ltd.
-
Energy Efficiency Services Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Julho de 2026: O BEE lança formalmente o comércio de Certificados de Crédito de Carbono (CCC) no âmbito do Esquema Indiano de Comércio de Créditos de Carbono (CCTS), fazendo a transição do mecanismo de Certificados de Economia de Energia baseado no PAT. Nove setores de uso intensivo de energia, incluindo alumínio, cimento, ferro e aço e têxteis, estão fazendo a transição para o mecanismo de conformidade, criando um retorno financeiro direto sobre retrofits industriais de eficiência energética verificados.
- Abril de 2026: A Tata Power Trading Company e a Keppel Limited firmam parceria com a Tata Realty and Infrastructure para implantar uma solução de Resfriamento como Serviço de 12.100 TR no Intellion Park, Chennai (25,27 acres, corredor de TI de Taramani), sob um contrato de 15 anos com meta de redução geral de energia de 20%. O projeto está programado para entrar em operação em outubro de 2026.
- Março de 2026: A ABB anuncia 75 milhões de USD em investimentos na Índia para 2026, após 35 milhões de USD em 2025, expandindo a manufatura e P&D em Bengaluru (instalação de Motion em Peenya, Campus Nelamangala 2), Hyderabad (hub de P&D com mais de 12.400 m²), Nashik (produção de disjuntores) e Vadodara (geradores e motores) nos segmentos de eletrificação, movimento e automação.
Escopo do Relatório do Mercado de Retrofit Energético da Índia
O retrofit energético refere-se ao processo de atualização ou modificação de edifícios, instalações ou sistemas de energia existentes para melhorar a eficiência energética, reduzir o consumo de energia e os custos operacionais, e diminuir as emissões de gases de efeito estufa. Os retrofits podem envolver a substituição de equipamentos desatualizados, a melhoria do isolamento e das janelas dos edifícios, a atualização dos sistemas de HVAC e iluminação, a instalação de controles inteligentes de energia e a integração de tecnologias de energia renovável, como painéis fotovoltaicos solares.
O Mercado de Retrofit Energético da Índia é segmentado por profundidade de retrofit, tecnologia e aplicação. Por profundidade de retrofit, o mercado é segmentado em retrofits energéticos profundos e retrofits energéticos superficiais/leves. Por tecnologia, o mercado é segmentado em sistemas de HVAC, sistemas de iluminação, envoltória do edifício, integração de energias renováveis, controles inteligentes de edifícios, IoT e aquecimento de água e hidráulica. Por aplicação, o mercado é segmentado em edifícios residenciais, comerciais, industriais e públicos e institucionais. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
| Retrofits Energéticos Profundos |
| Retrofits Energéticos Superficiais/Leves |
| Sistemas de HVAC |
| Sistemas de Iluminação |
| Envoltória do Edifício (Isolamento e Envidraçamento) |
| Integração de Energias Renováveis (Fotovoltaico Solar, Solar Térmico) |
| Controles Inteligentes de Edifícios e IoT |
| Aquecimento de Água e Hidráulica |
| Edifícios Residenciais |
| Edifícios Comerciais |
| Instalações Industriais |
| Edifícios Públicos e Institucionais |
| Por Profundidade de Retrofit | Retrofits Energéticos Profundos |
| Retrofits Energéticos Superficiais/Leves | |
| Por Tecnologia | Sistemas de HVAC |
| Sistemas de Iluminação | |
| Envoltória do Edifício (Isolamento e Envidraçamento) | |
| Integração de Energias Renováveis (Fotovoltaico Solar, Solar Térmico) | |
| Controles Inteligentes de Edifícios e IoT | |
| Aquecimento de Água e Hidráulica | |
| Por Aplicação | Edifícios Residenciais |
| Edifícios Comerciais | |
| Instalações Industriais | |
| Edifícios Públicos e Institucionais |
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de retrofit energético da Índia em 2027?
O tamanho do mercado de retrofit energético da Índia é estimado em 36,54 bilhões de USD em 2027 e prevê-se que atinja 55,09 bilhões de USD até 2032.
O que está impulsionando a atividade de retrofit energético na Índia?
Custos operacionais mais elevados, expectativas de desempenho dos edifícios, desenvolvimentos de políticas e modelos de financiamento que vinculam o reembolso a economias verificadas estão apoiando a demanda.
Qual profundidade de retrofit tem a maior participação?
Os Retrofits Energéticos Superficiais/Leves detinham 68,2% em 2026 porque podem ser implementados com menos interrupção e ciclos de planejamento mais curtos.
Qual tecnologia está crescendo mais rapidamente?
Os Controles Inteligentes de Edifícios e IoT devem crescer a um CAGR de 12,4% até 2032, apoiados pela demanda por monitoramento contínuo e operação automatizada.
Por que os edifícios comerciais são importantes para os fornecedores de retrofit?
Os Edifícios Comerciais detinham 38,4% em 2026, com o estoque de escritórios mais antigos e as expectativas dos inquilinos criando demanda por melhorias de HVAC, controles, iluminação e relacionadas à certificação.
Por que as instalações industriais devem crescer rapidamente?
As Instalações Industriais devem crescer a um CAGR de 9,6% até 2032, à medida que os setores de uso intensivo de energia respondem aos requisitos de desempenho de carbono e às pressões dos custos de energia.