
Taille et part du marché des bâtiments à haute efficacité énergétique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 40.58 Milliards de dollars |
| Taille du Marché (2031) | 70.11 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 11.56 % |
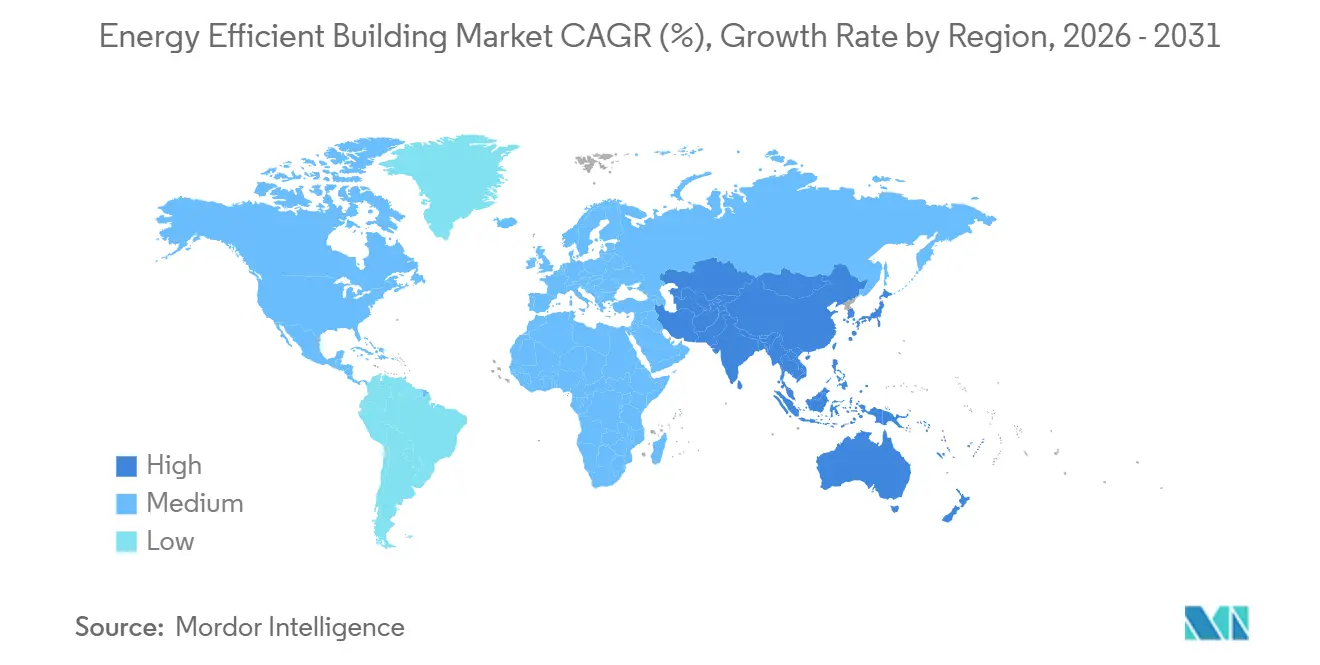
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
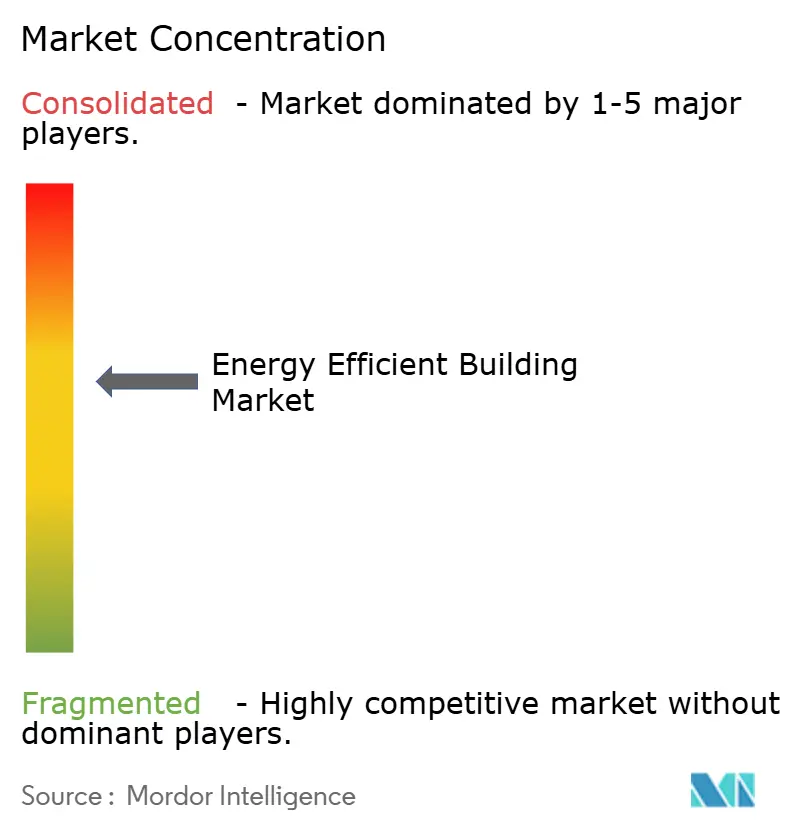
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des bâtiments à haute efficacité énergétique par Mordor Intelligence
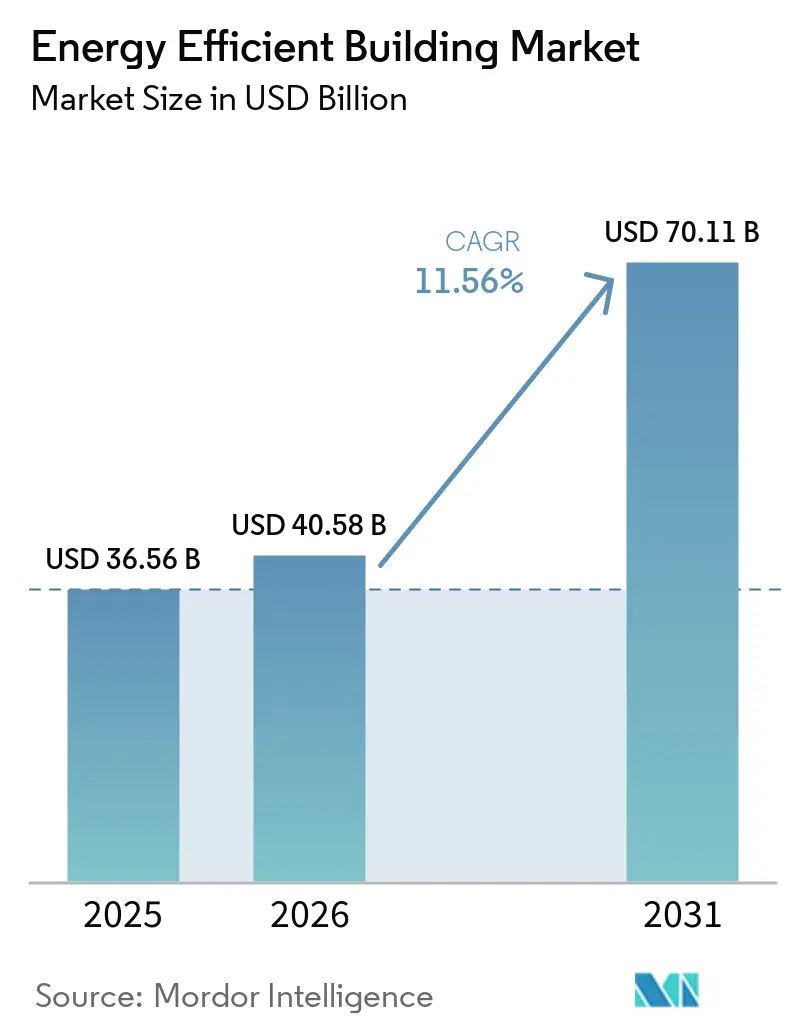
La taille du marché des bâtiments à haute efficacité énergétique devrait passer de 36,56 milliards USD en 2025 à 40,58 milliards USD en 2026 et devrait atteindre 70,11 milliards USD d'ici 2031, à un CAGR de 11,56 % sur la période 2026-2031. Le marché couvre les systèmes d'automatisation des bâtiments, les logiciels de gestion de l'énergie, les équipements CVC, la ventilation, les technologies d'éclairage et l'isolation haute performance utilisés dans les projets de construction neuve et de rénovation. Les exigences réglementaires deviennent plus cohérentes dans les principales régions de construction, ce qui renforce la demande en équipements, contrôles et services de conformité. Les propriétaires de bâtiments traitent également la performance énergétique comme une question financière, car les coûts énergétiques, les obligations de divulgation et les programmes de réseau électrique influencent les décisions opérationnelles. Le marché des bâtiments à haute efficacité énergétique se développe donc à travers les mises à niveau imposées et les investissements qui améliorent les opérations des bâtiments. Les fournisseurs de logiciels et de services gagnent en importance, car les propriétaires ont de plus en plus besoin de résultats vérifiés après l'installation des systèmes.
Principaux enseignements du rapport
- Par type de bâtiment, les bâtiments commerciaux détenaient 41,5 % de la part du marché des bâtiments à haute efficacité énergétique en 2025, tandis que les bâtiments résidentiels devraient croître à un CAGR de 12,7 % jusqu'en 2031.
- Par type de composant, les systèmes de gestion de l'énergie détenaient 30,6 % de la part du marché des bâtiments à haute efficacité énergétique en 2025 et devraient se développer à un CAGR de 13,5 % jusqu'en 2031.
- Par technologie, le matériel détenait 45,7 % de la part du marché des bâtiments à haute efficacité énergétique en 2025, tandis que le logiciel devrait croître à un CAGR de 13,7 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 32,3 % de la part du marché des bâtiments à haute efficacité énergétique en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 14,1 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des bâtiments à haute efficacité énergétique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Codes énergétiques des bâtiments plus stricts et normes de performance | +2.40% | Mondial, avec des pics d'application en Amérique du Nord et dans l'UE | Moyen terme (2 à 4 ans) |
| Hausse des prix de l'énergie et exposition aux coûts de la demande | +2.00% | Mondial, le plus élevé en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Décarbonation des entreprises et exigences de certification des bâtiments verts | +2.20% | Mondial ; le plus aigu dans l'UE, en Amérique du Nord et au Japon | Moyen terme (2 à 4 ans) |
| Incitations publiques pour les rénovations à haute efficacité énergétique et l'électrification | +1.40% | Amérique du Nord et UE en tête ; répercussions sur l'Asie-Pacifique | Court à moyen terme (≤ 3 ans) |
| Détection des défauts assistée par l'IA à partir des données existantes des bâtiments | +1.20% | Mondial, avec une adoption précoce en Amérique du Nord et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Bâtiments interactifs avec le réseau pour des revenus de flexibilité | +0.90% | Marchés à réseau sous tension en Amérique du Nord, dans l'UE et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Codes énergétiques des bâtiments plus stricts et normes de performance
Le Code international de conservation de l'énergie 2027 est finalisé, avec une publication prévue pour le 1er décembre 2026. Ses dispositions résidentielles réduisent les seuils de l'indice de notation énergétique d'un point dans chaque zone climatique. Le code exige également que les systèmes de gaines soient situés dans un espace conditionné. Ces dispositions augmentent l'utilisation de l'isolation, des produits d'étanchéité à l'air et des systèmes de récupération de ventilation mécanique dans les projets qui adoptent le code. La directive révisée de l'UE sur la performance énergétique des bâtiments exige des États membres qu'ils établissent des normes minimales de performance énergétique pour les bâtiments non résidentiels. Le marché des bâtiments à haute efficacité énergétique bénéficie lorsque ces règles transforment les objectifs de performance en exigences d'approvisionnement.
Le 15e Plan quinquennal de la Chine exige que tous les nouveaux bâtiments urbains mettent en œuvre des normes de construction verte et soutient les photovoltaïques intégrés aux bâtiments[1]Conseil d'État de la République populaire de Chine, "Avis sur la publication du Plan d'action de plafonnement du carbone du 15e Plan quinquennal," Conseil d'État de la République populaire de Chine, gov.cn.. L'Inde fait progresser les notations par étoiles obligatoires pour les grands bâtiments commerciaux et résidentiels. Ces changements rapprochent les cycles de codes dans les principales régions de construction. Une direction commune en Amérique du Nord, en Europe, en Chine et en Inde soutient des spécifications continues pour des équipements et des contrôles efficaces. La construction neuve crée une base de demande initiale, tandis que le resserrement des seuils encourage également les mises à niveau des bâtiments qui ne répondent plus aux exigences locales. Le marché des bâtiments à haute efficacité énergétique gagne en ampleur à mesure que les besoins de conformité s'étendent aux enveloppes des bâtiments, aux systèmes mécaniques et à la surveillance de l'énergie.
Hausse des prix de l'énergie et exposition aux coûts de la demande
Les coûts énergétiques modifient le bilan financier des mises à niveau des bâtiments. Les bâtiments commerciaux participant à des programmes de réponse à la demande peuvent recevoir entre 8 000 et 45 000 USD de revenus annuels pour des charges modulables modestes et 20 à 50 heures de déclenchement[2]Département américain de l'énergie, "Options émergentes de flexibilité de la demande pour réduire les coûts énergétiques," Département américain de l'énergie, energy.gov.. Ces revenus complètent les économies réalisées grâce à une consommation d'énergie réduite. Ils sont particulièrement pertinents pour les propriétaires immobiliers disposant de plusieurs sites et d'équipes opérationnelles centralisées. Les bâtiments interactifs avec le réseau peuvent également recevoir entre 80 et 225 USD par kilowatt de capacité chaque saison. Ces rendements rendent les contrôles, l'automatisation et les systèmes de gestion de l'énergie plus pertinents pour les équipes financières.
La volatilité des prix de l'énergie est devenue aussi importante que les prix moyens de l'énergie pour les décisions d'investissement. Les bâtiments exposés aux tarifs à l'heure d'utilisation et aux charges de capacité présentent un risque opérationnel différent de celui des bâtiments à tarifs fixes. Cette différence peut modifier les actifs qui reçoivent en premier les financements de rénovation. Les passerelles OpenADR permettent aux bâtiments d'automatiser les actions de réponse à la demande sans recourir à une intervention manuelle. Les systèmes de gestion de l'énergie peuvent réduire les coûts de facturation d'électricité de 7 % à 27 %, selon le type d'actif et le niveau de détail de comptage disponible. Le marché des bâtiments à haute efficacité énergétique offre une opportunité plus large là où les incitations des services publics et les engagements d'émissions des entreprises soutiennent le même projet.
Décarbonation des entreprises et exigences de certification des bâtiments verts
LEED v5 est devenu obligatoire pour les nouvelles inscriptions BD+C, ID+C et O+M à partir du 1er juillet 2026. Le cadre attribue 50 % des points disponibles aux sujets de décarbonation, notamment le carbone opérationnel, le carbone incorporé, les réfrigérants et le transport. Il exige également des évaluations du carbone, de la résilience climatique et de l'impact humain. Ces exigences accroissent le besoin de données sur les bâtiments, de performance vérifiée et de gestion opérationnelle continue. Le marché des bâtiments à haute efficacité énergétique est soutenu parce que la certification exige de plus en plus des preuves au-delà des engagements pris au stade de la conception. Les propriétaires de bâtiments ont besoin de systèmes capables de documenter la performance énergétique tout au long de la vie opérationnelle d'un bâtiment.
BREEAM Nouvelle Construction Version 7 s'applique aux projets nouvellement enregistrés à partir du 27 janvier 2026. Il exige des évaluations du carbone sur l'ensemble du cycle de vie pour les projets visant les notes Excellent ou Outstanding. BREEAM comptait plus de 2,9 millions de bâtiments enregistrés dans 100 pays, tandis que LEED a dépassé 200 000 projets certifiés dans le monde à la fin de 2025. L'accent mis sur l'occupation post-construction dans les deux cadres soutient des contrats de service plus longs pour les fournisseurs de contrôles et de gestion de l'énergie. La certification peut également faciliter l'accès à la finance durable et à un meilleur positionnement immobilier. Cela rend le marché des bâtiments à haute efficacité énergétique pertinent pour les propriétaires cherchant la conformité, la vérification opérationnelle et de meilleures conditions de financement.
Détection des défauts assistée par l'IA à partir des données existantes des bâtiments
Les systèmes CVC et de traitement d'air représentent 30 % à 60 % de la consommation d'énergie des bâtiments[3]Institut des ingénieurs en électricité et en électronique, "Contrôle et diagnostic améliorés par graphe de connaissances dans les systèmes énergétiques des bâtiments intelligents," IEEE, doi.org.. La dérive des capteurs, l'encrassement des serpentins et les fuites de réfrigérant peuvent réduire les performances sans déclencher d'alarme visible dans les systèmes de gestion de bâtiment conventionnels. Les plateformes de détection des défauts utilisent les flux de capteurs existants pour identifier ces problèmes plus tôt. Cette approche peut éviter le coût en capital du remplacement des équipements avant leur cycle normal. Elle aide également les opérateurs à prioriser les actions de maintenance qui affectent la consommation d'énergie et les conditions des occupants. Le marché des bâtiments à haute efficacité énergétique bénéficie de ces outils parce qu'ils relient les opérations courantes à une amélioration mesurable de l'efficacité.
Les systèmes de détection et de diagnostic des défauts multi-agents ont rapporté une précision diagnostique de 93,1 % et des économies d'énergie moyennes de 12,5 % dans des déploiements multi-bâtiments validés sur 12 mois. Ces systèmes combinent des agents d'IA, des ontologies de bâtiment et des règles de diagnostic. Une étude de 2026 a rapporté une reproductibilité de 94 % pour les méthodes de validation sémantique utilisant le regroupement et l'interprétation par modèle de langage des registres de maintenance[4]E3S Web of Conferences, "IA générative pour le diagnostic CVC des bâtiments, un cadre de validation sémantique reproductible," E3S Web of Conferences, e3s-conferences.org.. Un diagnostic vérifiable est important lorsque les contrats de performance énergétique exigent une vérification tierce des économies. Les propriétaires peuvent utiliser les données existantes des bâtiments pour améliorer les performances sans attendre une rénovation physique complète. Le marché des bâtiments à haute efficacité énergétique connaît donc une demande accrue pour des logiciels qui convertissent les données opérationnelles en décisions de maintenance défendables.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts initiaux élevés et longues périodes de retour sur investissement des rénovations | -1.70% | Mondial ; le plus contraignant dans les marchés émergents d'Asie-Pacifique et d'Amérique du Sud | Moyen terme (2 à 4 ans) |
| Incitations partagées entre propriétaires et locataires | -0.80% | Mondial ; friction la plus élevée sur les marchés locatifs en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Lacunes d'interopérabilité entre les systèmes de bâtiments existants | -0.70% | Mondial ; le plus aigu dans les parcs immobiliers anciens en Europe et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Pénurie d'intégrateurs qualifiés en contrôles de bâtiments | -0.50% | Amérique du Nord et Europe ; émergent en Asie-Pacifique | Court à moyen terme (≤ 3 ans) |
| Source: Mordor Intelligence | |||
Coûts initiaux élevés et longues périodes de retour sur investissement des rénovations
La disponibilité des capitaux reste un obstacle majeur aux rénovations complètes dans les bâtiments commerciaux et industriels. Ces projets nécessitent des dépenses avant que les économies opérationnelles puissent être réalisées. Les installations plus anciennes peuvent nécessiter le remplacement ou l'intégration simultanée de plusieurs systèmes existants. Cela augmente la complexité des projets et rend l'investissement par phases plus difficile. Le marché des bâtiments à haute efficacité énergétique est affecté lorsque les propriétaires reportent les mises à niveau malgré la reconnaissance du besoin opérationnel. Les conditions de financement sont souvent déterminantes pour les projets impliquant simultanément des systèmes CVC, des contrôles, des enveloppes de bâtiments et des systèmes de gestion de l'énergie.
La déduction américaine de la Section 179D n'est pas disponible pour les projets dont la construction commence après le 30 juin 2026. La déduction avait exigé une réduction de 25 % ou plus de l'intensité d'utilisation de l'énergie par rapport à une référence ASHRAE 90.1. Sa suppression réduit une compensation des coûts pour les projets commerciaux éligibles. Les contrats de performance à économies d'énergie peuvent transférer le risque initial à un entrepreneur en échange d'économies garanties. Ces contrats sont utiles aux propriétaires fédéraux et institutionnels, mais ils dépendent de marchés ESCO matures et de contreparties solvables. Le marché des bâtiments à haute efficacité énergétique restera contraint dans les régions où ces structures de financement sont limitées.
Incitations partagées entre propriétaires et locataires
Les incitations partagées surviennent lorsque les propriétaires paient pour des mises à niveau tandis que les locataires bénéficient de factures d'énergie réduites. Ce problème affecte à la fois les propriétés locatives commerciales et résidentielles. Il peut retarder des mesures qui réduiraient autrement la consommation d'énergie et amélioreraient la performance des bâtiments. Le défi est inhérent à de nombreuses structures de bail standard. Il est le plus persistant là où les propriétaires ne peuvent pas récupérer les coûts d'investissement ou partager les économies vérifiées. Le marché des bâtiments à haute efficacité énergétique fait face à un cycle de rénovation plus lent lorsque la partie qui réalise l'investissement ne reçoit pas un retour financier clair.
Une étude évaluée par les pairs de 2025 sur le parc locatif allemand a révélé des différences de performance énergétique entre les bâtiments occupés par leurs propriétaires et les bâtiments loués, reflétant cette structure d'incitation. La directive révisée de l'UE sur la performance énergétique des bâtiments demande aux États membres de développer des approches qui répartissent plus équitablement les coûts et les avantages de la rénovation entre propriétaires et locataires. Les baux verts peuvent aligner les incitations grâce à des objectifs carbone partagés et à des données énergétiques transparentes. Leur utilisation se développe parmi les propriétaires institutionnels qui ont besoin d'une vérification de la performance post-occupation. Une adoption plus large dépendra de clauses de bail standard et d'arrangements fiables de partage de données. Le marché des bâtiments à haute efficacité énergétique bénéficie lorsque les économies vérifiées peuvent être partagées entre propriétaires et occupants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de bâtiment : la demande commerciale est portée par l'exposition aux coûts et les exigences de conformité
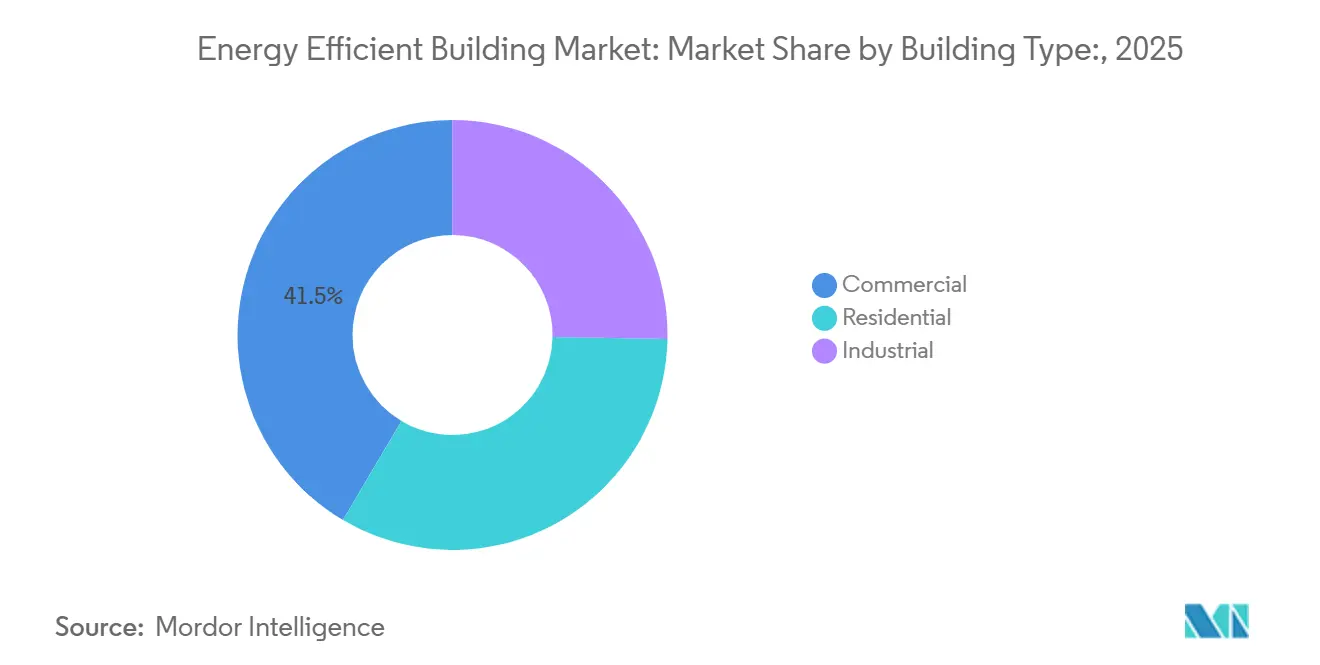
Les bâtiments commerciaux détenaient 41,5 % de la part du marché des bâtiments à haute efficacité énergétique en 2025. Les bâtiments de bureaux, de commerce de détail et de soins de santé font face à des coûts énergétiques concentrés et à des exigences de divulgation croissantes. Le segment fait également face à une pression directe de conformité liée aux normes minimales de performance pour les bâtiments non résidentiels. LEED v5 et BREEAM Version 7 augmentent l'importance de la performance mesurable des bâtiments dans la planification des projets commerciaux. Les propriétaires commerciaux gèrent généralement plusieurs actifs, ce qui favorise la gestion centralisée de l'énergie et les programmes de rénovation reproductibles. La taille du marché des bâtiments à haute efficacité énergétique pour les bâtiments commerciaux est soutenue par les dépenses en contrôles, mises à niveau CVC, éclairage, ventilation et systèmes de surveillance.
Les bâtiments industriels ont des priorités de rénovation différentes. L'intégration de la chaleur de procédé, l'efficacité de l'air comprimé et le solaire en toiture sont des domaines d'amélioration importants. Les contrats de performance à économies d'énergie gagnent en utilisation là où les propriétaires industriels ont des budgets d'investissement contraints. Ces contrats peuvent fournir une voie vers l'investissement lorsque l'entrepreneur garantit les résultats en termes d'économies. Les projets industriels nécessitent souvent une coordination plus étroite entre les mises à niveau énergétiques et les calendriers opérationnels. Cela peut prolonger les délais de mise en œuvre, mais cela soutient également la demande de services de mise en service et de services gérés. Le secteur des bâtiments à haute efficacité énergétique bénéficie lorsque les contrats de performance réduisent la barrière financière initiale à des mises à niveau plus larges des installations.
Les bâtiments résidentiels devraient croître à un CAGR de 12,7 % jusqu'en 2031. Les cycles de codes obligatoires, les incitations à l'électrification et les exigences en matière de logements à très basse consommation d'énergie soutiennent cette croissance. Le 15e Plan quinquennal de la Chine promeut la construction de bâtiments à très basse consommation d'énergie, et sa norme T/CABEE 107-2025 est entrée en vigueur en août 2025. La norme relève les exigences en matière d'isolation, d'étanchéité à l'air et de ventilation mécanique. Le système de notation par étoiles proposé par l'Inde pour les grands bâtiments pourrait accroître la demande de vitrage, d'isolation et d'équipements CVC dans les villes de rang 1 et de rang 2. La demande résidentielle donne au marché des bâtiments à haute efficacité énergétique une base de construction neuve plus large, plutôt que de s'appuyer uniquement sur les rénovations commerciales.


Par type de composant : les systèmes de gestion de l'énergie combinent échelle et croissance la plus rapide
Les systèmes de gestion de l'énergie détenaient 30,6 % de la part du marché des bâtiments à haute efficacité énergétique en 2025. Ils devraient également croître à un CAGR de 13,5 % jusqu'en 2031. Cette combinaison reflète le passage des achats d'équipements uniques à l'optimisation opérationnelle continue. Les plateformes de systèmes de gestion de l'énergie collectent et interprètent les données des bâtiments sur plusieurs sites. Elles peuvent soutenir le reporting énergétique, la détection des défauts, la réponse à la demande et la documentation de conformité. La taille du marché des bâtiments à haute efficacité énergétique pour les systèmes de gestion de l'énergie bénéficie de la nature récurrente des revenus des logiciels et des services en nuage.
Un système de gestion de l'énergie peut être déployé sur plusieurs sites sans la même mise à l'échelle en capital requise pour le remplacement des équipements. Cela peut réduire le coût total de possession pour les propriétaires disposant de grands portefeuilles. Cela crée également une source cohérente de données opérationnelles pour la vérification des performances. Johnson Controls a introduit Metasys 16.0 en juin 2026 avec des séquences d'air et d'eau alignées sur la directive ASHRAE 36 et un potentiel déclaré d'économies d'énergie allant jusqu'à 30 %. L'alignement sur les normes peut réduire l'incertitude lors de l'évaluation et de l'approvisionnement par les clients. Le marché des bâtiments à haute efficacité énergétique est de plus en plus façonné par des systèmes qui relient les orientations d'ingénierie au contrôle opérationnel.
Les systèmes de ventilation reçoivent plus d'attention en raison des exigences de qualité de l'air intérieur et de l'utilisation de la ventilation à récupération de chaleur dans les maisons à très basse consommation d'énergie. Les technologies d'éclairage sont largement basées sur les LED et les systèmes connectés. Leur cycle de remplacement est mature, mais l'éclairage connecté peut ajouter des données d'occupation et des fonctions de réponse à la demande. Les contrôles de bâtiment, les capteurs, le comptage, le vitrage et l'isolation bénéficient également du pipeline créé par les codes de construction. ISO 50001 et ASHRAE 90.1 continuent d'influencer les spécifications dans les projets commerciaux et industriels. Ces composants restent nécessaires même lorsque les plateformes logicielles gèrent davantage le processus de décision opérationnelle.
Par technologie : le matériel conserve la plus grande base tandis que le logiciel se développe plus rapidement
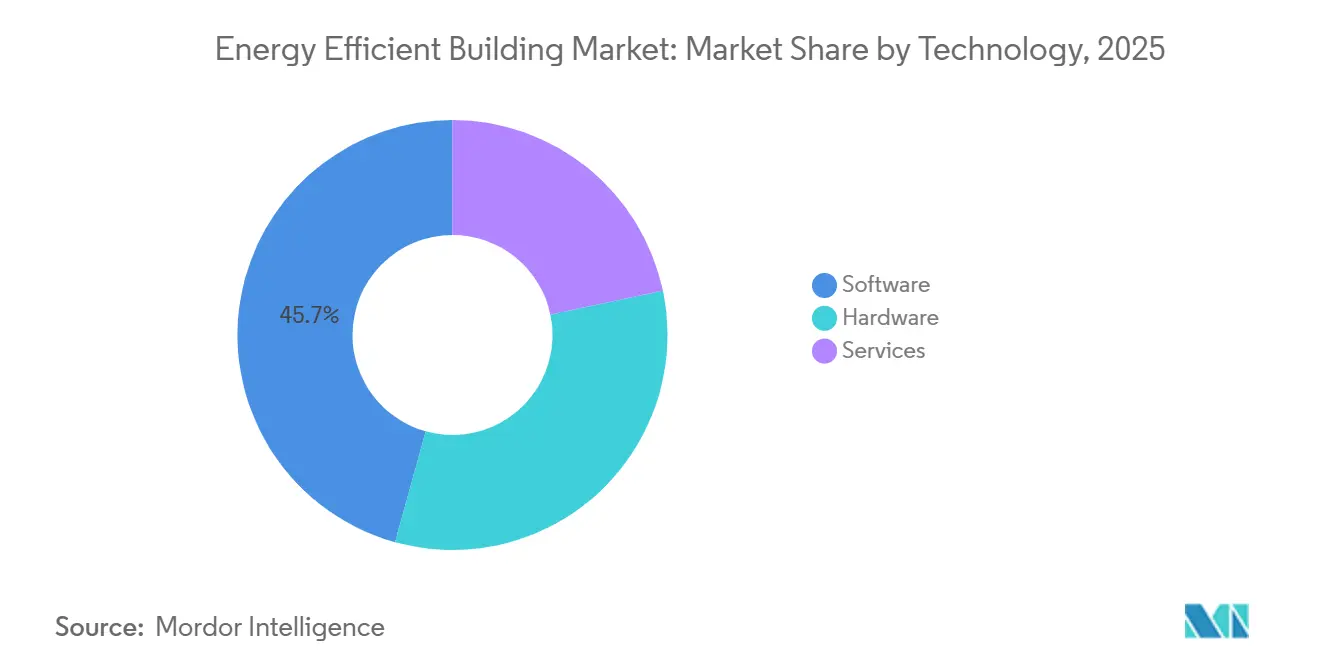
Le matériel détenait 45,7 % de la part du marché des bâtiments à haute efficacité énergétique en 2025. Il comprend les équipements CVC, les systèmes de ventilation, les luminaires, les panneaux d'isolation et les contrôleurs d'automatisation des bâtiments. Les mises à niveau des systèmes physiques restent essentielles pour de nombreux projets d'efficacité. La construction neuve nécessite également des équipements physiques et des matériaux d'enveloppe de bâtiment dès le départ. Les équipements mécaniques dans les bâtiments commerciaux et institutionnels ont généralement un cycle de remplacement de 15 à 25 ans. La taille du marché des bâtiments à haute efficacité énergétique pour le matériel est soutenue à mesure que les équipements installés au début des années 2000 atteignent l'âge de remplacement.
La demande de matériel ne se limite pas au remplacement des équipements usés. Les propriétaires de bâtiments peuvent également remplacer des composants pour répondre aux nouveaux codes ou connecter des systèmes à une plateforme de gestion moderne. Dans de nombreux bâtiments plus anciens, le parc installé utilise des appareils BACnet, Modbus ou LonWorks. Ces systèmes existants peuvent créer des défis d'intégration avec les nouvelles plateformes d'analyse. La nécessité de connecter les équipements physiques aux logiciels augmente le rôle des contrôleurs, des passerelles et des services de mise en service. Les fournisseurs de matériel développent également des offres intégrées combinant équipements, connectivité et support de performance. Cela maintient les systèmes physiques au cœur du marché des bâtiments à haute efficacité énergétique malgré une croissance plus rapide des logiciels.
Le logiciel devrait croître à un CAGR de 13,7 % jusqu'en 2031. Les plateformes de gestion de l'énergie assistées par l'IA, les interfaces de jumeaux numériques et les analyses en nuage passent des projets pilotes à une utilisation opérationnelle plus large. Johnson Controls a déclaré que l'intégration automatisée des appareils via OpenBlue peut réduire le temps de mise en œuvre jusqu'à 95 % dans des environnements de campus complexes. Les services couvrent la mise en service, les contrats de performance, la surveillance et les opérations gérées. Ils sont importants parce que les opérateurs préfèrent souvent des résultats garantis aux achats d'équipements autonomes. Le secteur des bâtiments à haute efficacité énergétique connaît une demande plus forte pour des modèles de service qui maintiennent les économies après l'installation.
Analyse géographique
L'Amérique du Nord détenait 32,3 % de la part du marché des bâtiments à haute efficacité énergétique en 2025. Les États-Unis disposent d'un grand parc de bâtiments commerciaux en cours de mises à niveau des systèmes de gestion de l'énergie et de l'éclairage. Ils disposent également d'un écosystème ESCO mature qui soutient les contrats de performance dans les bâtiments fédéraux, institutionnels et municipaux. Les engagements de neutralité carbone des entreprises s'ajoutent à la demande pour les projets alignés sur LEED et ENERGY STAR. Le Canada ajoute une activité de codes énergétiques provinciaux et un parc de bâtiments commerciaux plus anciens nécessitant des mises à niveau de l'enveloppe et des systèmes CVC. Le Mexique gagne en pertinence à mesure que les investissements manufacturiers augmentent l'activité de construction commerciale.
L'expiration de la Section 179D après le 30 juin 2026 pourrait avancer certains démarrages de construction avant la fin de l'éligibilité. Cela peut créer une augmentation à court terme de l'activité des contrats de performance dans le secteur public. L'Europe est le deuxième marché régional, soutenu par les normes minimales de performance de la directive sur la performance énergétique des bâtiments pour les bâtiments non résidentiels. L'Allemagne et la France sont les plus grands marchés nationaux de la région. La Pologne dispose d'un parc de bâtiments commerciaux et résidentiels sous-rénové qui attire l'intérêt des investisseurs. L'Italie et l'Espagne bénéficient de programmes de rénovation et d'incitations nationales, tandis que le rôle de la Russie dans l'écosystème des bâtiments verts européens a diminué depuis 2022.
L'Asie-Pacifique devrait croître à un CAGR de 14,1 % jusqu'en 2031. La Chine exige des normes de construction verte pour les nouvelles constructions urbaines et soutient les photovoltaïques intégrés aux bâtiments. Le cadre de notation par étoiles BEE proposé par l'Inde pour les grands bâtiments pourrait élargir l'activité de rénovation et de spécification axée sur la conformité. Le Japon et la Corée du Sud contribuent à des dépenses régulières en CVC avancé et en contrôles intelligents. L'Indonésie, le Vietnam et la Thaïlande gagnent en importance à mesure que l'urbanisation augmente. L'Amérique du Sud est menée par le Brésil et le Chili, tandis que les lacunes de financement et les incitations partagées restent des contraintes. L'Arabie saoudite et les Émirats arabes unis soutiennent la croissance au Moyen-Orient et en Afrique grâce à des agendas nationaux de décarbonation, avec l'Afrique du Sud et le Maroc agissant comme pôles d'adoption régionaux.

Paysage concurrentiel
Le marché des bâtiments à haute efficacité énergétique est modérément concentré dans l'intégration de systèmes et les plateformes de gestion des bâtiments. Johnson Controls, Honeywell, Siemens, Schneider Electric et Trane Technologies disposent d'importantes bases installées dans les systèmes de gestion des bâtiments et les équipements CVC. La concurrence est beaucoup plus fragmentée en dessous du niveau des plateformes. Les entrepreneurs régionaux en contrôles, les ESCO, les fabricants d'isolation et les éditeurs de logiciels se disputent les marchés au niveau des projets. Cette structure confère aux grandes entreprises des avantages en termes d'équipements installés, de couverture de service et de relations clients. Les petites entreprises peuvent toujours être compétitives en répondant à des besoins spécialisés en logiciels, contrôles ou contrats de performance.
Les acquisitions axées sur l'IA sont devenues une réponse concurrentielle importante. Trane Technologies a finalisé l'acquisition de BrainBox AI en janvier 2025, intégrant une plateforme d'optimisation CVC autonome dans son portefeuille. Carrier a acquis 75F en juillet 2026 pour ajouter des capacités d'automatisation des bâtiments en nuage natif, sans fil et d'IA. Johnson Controls a intégré la technologie Nantum AI dans OpenBlue en avril 2026. Ces mouvements montrent comment les fournisseurs d'équipements établis cherchent à contrôler la couche analytique. Johnson Controls a également lancé Metasys 16.0 en juin 2026, alignant les séquences d'air et d'eau sur la directive ASHRAE 36.
La flexibilité de la demande et la gestion de l'énergie des bâtiments restent des domaines avec une marge d'adoption plus large. Moins de 5 % des bâtiments commerciaux techniquement éligibles sont inscrits dans des programmes de centrale électrique virtuelle ou de bâtiments interactifs avec le réseau. Les opérateurs axés sur les logiciels et les nouveaux modèles ESCO peuvent combler cette lacune, en particulier pour les propriétaires de petits bâtiments confrontés à des exigences d'intégration complexes. Kingspan s'est associé à Zestec Renewable Energy en mai 2026 pour combiner la toiture solaire avec des contrats d'achat d'énergie financés. L'arrangement supprime les exigences de capital initial pour les clients de rénovation commerciale. Les exigences ISO 50001 dans les appels d'offres peuvent favoriser les fournisseurs disposant des systèmes et des certifications nécessaires pour soutenir les grands opérateurs. Le marché des bâtiments à haute efficacité énergétique reste compétitif parce que les acteurs établis des plateformes et les fournisseurs spécialisés s'adressent à différentes parties de la chaîne de valeur.
Leaders du secteur des bâtiments à haute efficacité énergétique
Johnson Controls
Schneider Electric SE
Siemens AG
Honeywell International Inc.
Trane Technologies plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Johnson Controls a dévoilé des capacités d'IA étendues au sein de sa plateforme OpenBlue, notamment un assistant d'IA agentique qui automatise les opérations des bâtiments et un module Intelligence Énergie et Confort basé sur la technologie Nantum AI. Un déploiement chez DATEV a réduit la consommation d'énergie côté air de près de 10 % sans plainte de confort des occupants, et l'intégration automatisée des appareils a été rapportée comme réduisant le temps de mise en œuvre jusqu'à 95 % dans des campus multi-bâtiments complexes.
- Août 2026 : Daikin Industries a acquis Dynamic Data Centers Solutions, un spécialiste basé à San Diego dans les systèmes de refroidissement de centres de données par IA, via sa filiale Daikin Applied Americas. L'opération étend le portefeuille de Daikin de la climatisation commerciale à grande échelle au refroidissement de serveurs individuels.
- Juin 2026 : Johnson Controls a lancé Metasys 16.0, offrant des séquences de contrôle d'air et d'eau alignées sur la directive ASHRAE 36 pour des économies d'énergie allant jusqu'à 30 %, une cybersécurité de niveau 2 de sécurité IEC 62443-4-2 et la prise en charge de jusqu'à 1 300 appareils IP ; la plateforme est destinée aux centres de données, aux établissements de santé, à la fabrication avancée et aux établissements d'enseignement supérieur.
- Mars 2026 : Signify a lancé la suite Interact Building de nouvelle génération, permettant une surveillance centralisée en temps réel, l'automatisation et l'optimisation de l'éclairage pour les espaces intérieurs professionnels, ainsi qu'un programme visant des économies d'énergie cumulées de 60 TWh pour les clients et une réduction de 35 % de l'intensité des émissions de CO₂ du portefeuille.


Portée du rapport mondial sur le marché des bâtiments à haute efficacité énergétique
Un bâtiment à haute efficacité énergétique est conçu, construit et exploité pour minimiser la consommation d'énergie tout en offrant aux occupants un environnement confortable, sain et fonctionnel.
Le marché des bâtiments à haute efficacité énergétique est segmenté par type de bâtiment, type de composant, technologie et géographie. Par type de bâtiment, le marché est segmenté en résidentiel, commercial et industriel. Par type de composant, le marché est segmenté en systèmes de ventilation, technologies d'éclairage, systèmes de gestion de l'énergie, contrôles du bâtiment et autres. Par technologie, le marché est segmenté en matériel, logiciel et services. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des bâtiments à haute efficacité énergétique dans 26 pays dans les principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
| Résidentiel |
| Commercial |
| Industriel |
| Systèmes de ventilation |
| Technologies d'éclairage |
| Systèmes de gestion de l'énergie |
| Contrôles du bâtiment |
| Autres |
| Matériel |
| Logiciel |
| Services |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de bâtiment | Résidentiel | |
| Commercial | ||
| Industriel | ||
| Par type de composant | Systèmes de ventilation | |
| Technologies d'éclairage | ||
| Systèmes de gestion de l'énergie | ||
| Contrôles du bâtiment | ||
| Autres | ||
| Par technologie | Matériel | |
| Logiciel | ||
| Services | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des bâtiments à haute efficacité énergétique en 2026 ?
La taille du marché des bâtiments à haute efficacité énergétique s'élève à 40,58 milliards USD en 2026 et devrait atteindre 70,11 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande de bâtiments à haute efficacité énergétique ?
Des codes de construction plus stricts, une plus grande exposition aux charges de demande, des exigences de certification et des données opérationnelles plus accessibles soutiennent la demande.
Quel type de bâtiment domine les dépenses en bâtiments à haute efficacité énergétique ?
Les bâtiments commerciaux détenaient une part de 41,5 % en 2025, soutenus par l'exposition aux coûts énergétiques et les obligations de conformité.
Quel composant connaît la croissance la plus rapide ?
Les systèmes de gestion de l'énergie devraient croître à un CAGR de 13,5 % jusqu'en 2031 et détenaient une part de 30,6 % en 2025.
Pourquoi les logiciels de gestion des bâtiments se développent-ils plus rapidement que le matériel ?
Le logiciel soutient l'optimisation continue, la détection des défauts, le reporting et l'exploitation au niveau du portefeuille sans dépenses proportionnelles en équipements.
Quelle région connaît la croissance la plus rapide pour les solutions de bâtiments efficaces ?
L'Asie-Pacifique devrait se développer à un CAGR de 14,1 % jusqu'en 2031, soutenue par l'activité de construction et les mesures réglementaires en Chine et en Inde.
Dernière mise à jour de la page le:



