
エネルギー効率の高い建物市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
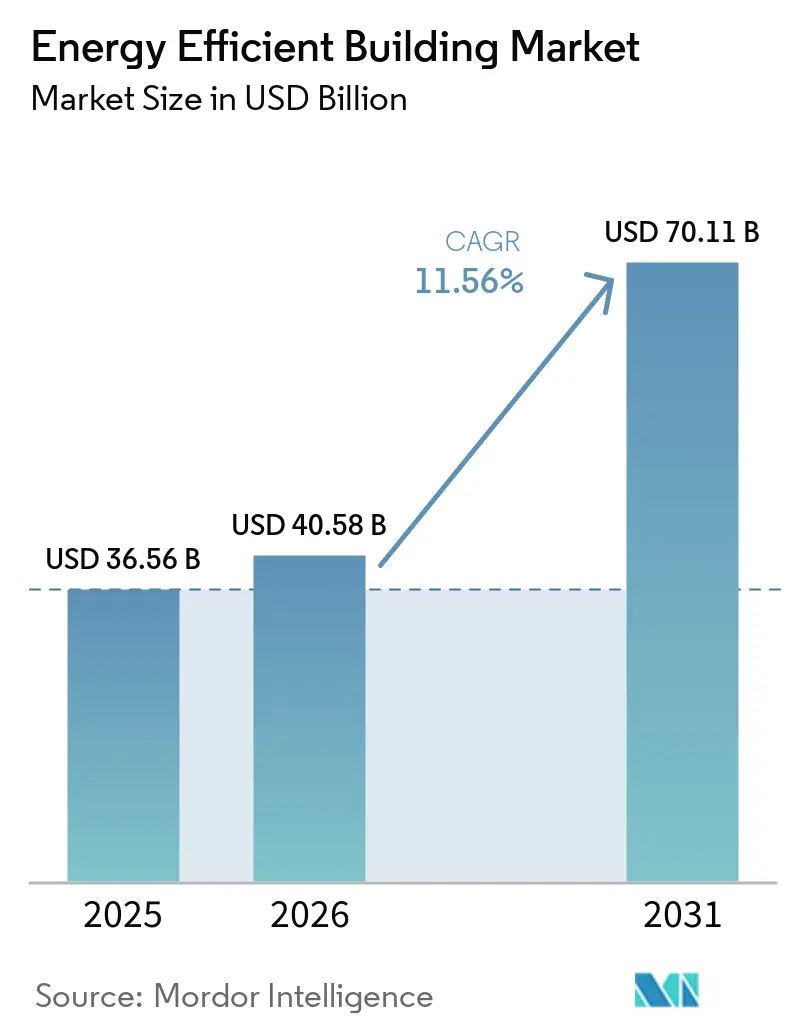
| 市場規模 (2026) | 40.58 十億米ドル |
| 市場規模 (2031) | 70.11 十億米ドル |
| 成長率 (2026 - 2031) | 11.56 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
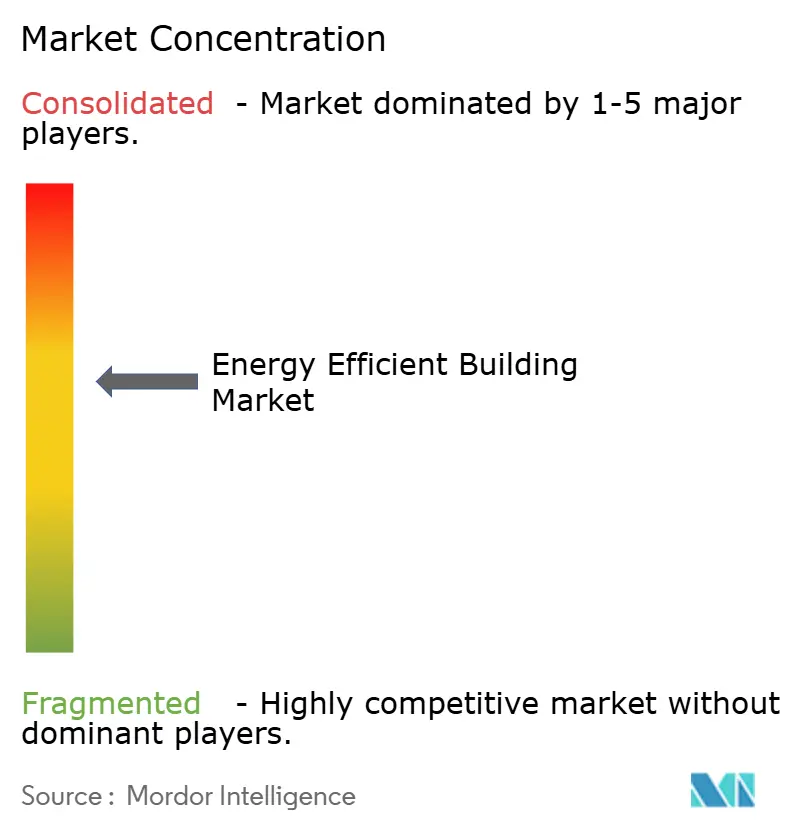
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエネルギー効率の高い建物市場分析
エネルギー効率の高い建物市場の規模は、2025年の36.56 ビリオン 米ドルから2026年には40.58 ビリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 11.56%で2031年までに70.11 ビリオン 米ドルに達すると予測されています。本市場は、新築および改修プロジェクトに使用されるビルオートメーションシステム、エネルギー管理ソフトウェア、HVAC機器、換気、照明技術、高性能断熱材を対象としています。主要な建設地域全体で規制要件の一貫性が高まっており、機器・制御・コンプライアンスサービスへの需要が強化されています。また、エネルギーコスト、情報開示の必要性、グリッドプログラムが運営上の意思決定に影響を与えるため、建物オーナーはエネルギー性能を財務上の問題として捉えるようになっています。エネルギー効率の高い建物市場は、義務的なアップグレードと建物運営を改善する投資の両面から拡大しています。システム設置後に検証済みの結果をオーナーが求めるようになっているため、ソフトウェアおよびサービスプロバイダーの重要性が高まっています。
レポートの主要ポイント
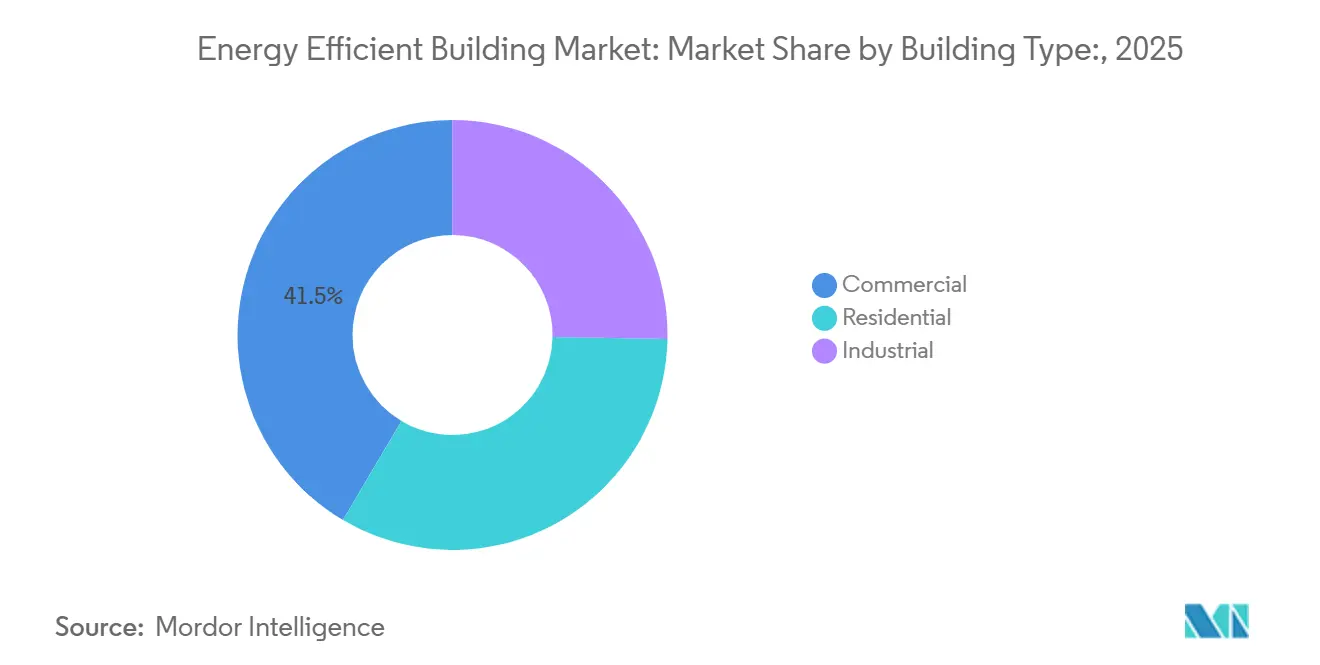
- 建物タイプ別では、商業用建物が2025年のエネルギー効率の高い建物市場シェアの41.5%を占め、住宅用建物は2031年までCAGR 12.7%で成長すると予測されています。
- コンポーネントタイプ別では、エネルギー管理システムが2025年のエネルギー効率の高い建物市場シェアの30.6%を占め、2031年までCAGR 13.5%で拡大すると予測されています。
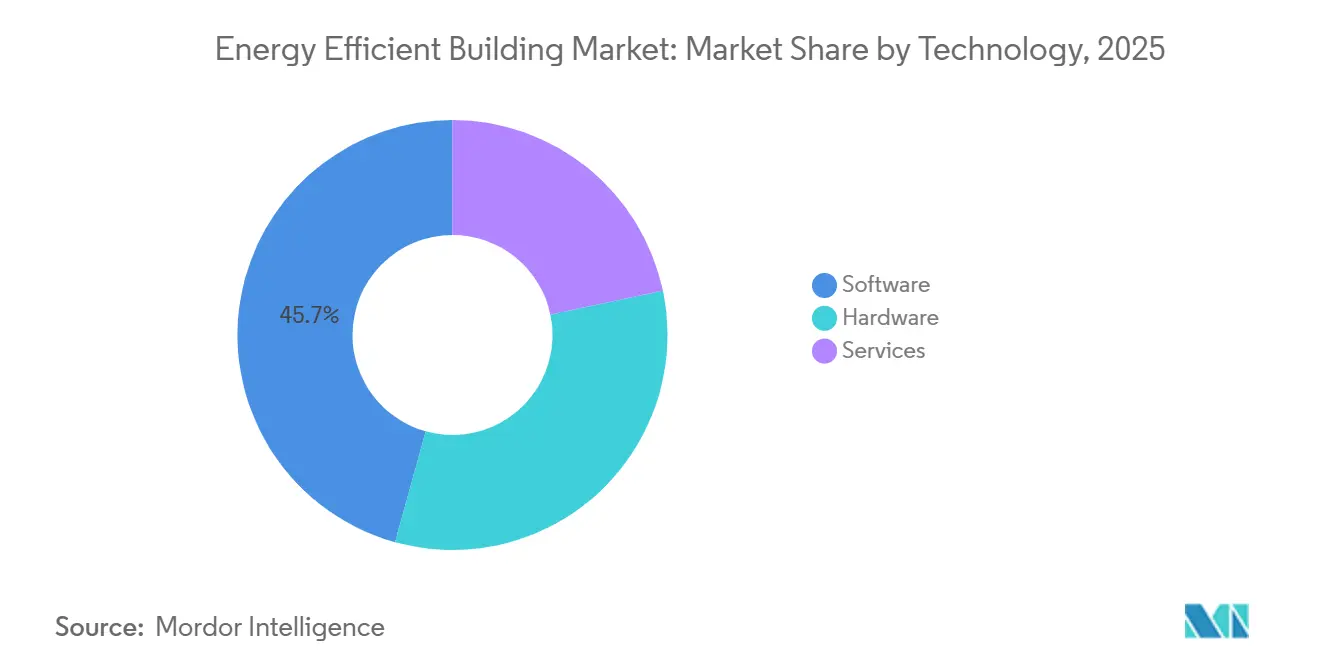
- 技術別では、ハードウェアが2025年のエネルギー効率の高い建物市場シェアの45.7%を占め、ソフトウェアは2031年までCAGR 13.7%で成長すると予測されています。
- 地域別では、北米が2025年のエネルギー効率の高い建物市場シェアの32.3%を占め、アジア太平洋は2031年までCAGR 14.1%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のエネルギー効率の高い建物市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 建物エネルギーコードおよび性能基準の厳格化 | +2.40% | 北米とEUで施行が顕著なグローバル | 中期(2〜4年) |
| エネルギー価格の上昇と需要コストへのエクスポージャー | +2.00% | 欧州とAPACで最も高いグローバル | 短期(2年以内) |
| 企業の脱炭素化とグリーンビルディング認証要件 | +2.20% | EUと北米および日本で最も顕著なグローバル | 中期(2〜4年) |
| エネルギー効率の高い改修と電化に対する公的インセンティブ | +1.40% | 北米とEUが中核、APACへの波及 | 短〜中期(3年以内) |
| 既存の建物データを活用したAIによる故障検知 | +1.20% | 北米とAPACで早期採用が進むグローバル | 中期(2〜4年) |
| 柔軟性収益のためのグリッドインタラクティブ建物 | +0.90% | 北米、EU、APACのグリッド逼迫市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
建物エネルギーコードおよび性能基準の厳格化
2027年版国際エネルギー保全コードは最終化されており、2026年12月1日の公表を目標としています。住宅に関する規定は、すべての気候区分においてエネルギー評価指数の閾値を1ポイント引き下げます。また、ダクトシステムを空調空間内に設置することも義務付けています。これらの規定により、コードを採用するプロジェクトでは断熱材、気密製品、機械換気熱回収システムの使用が増加します。改訂されたEUの建物エネルギー性能指令は、加盟国に対して非住宅建物の最低エネルギー性能基準を設定することを求めています。これらの規則が性能目標を調達要件に転換する際に、エネルギー効率の高い建物市場は恩恵を受けます。
中国の第15次五カ年計画は、すべての新規都市建物にグリーンビルディング基準を実施することを義務付け、建物一体型太陽光発電を支援しています[1]中華人民共和国国務院、「第15次五カ年計画カーボンピーキング行動計画の発行に関する通知」、中華人民共和国国務院、gov.cn。。インドは大規模な商業・住宅建物に対する義務的な星評価制度の導入を進めています。これらの変化により、主要な建設地域におけるコードサイクルが近づいています。北米、欧州、中国、インドにわたる共通の方向性は、効率的な機器と制御の仕様策定を継続的に支援します。新築は初期の需要基盤を生み出す一方、閾値の厳格化は地域の要件を満たさなくなった建物のアップグレードも促進します。エネルギー効率の高い建物市場は、コンプライアンスの必要性が建物外皮、機械システム、エネルギー監視全体に広がることで、その幅を広げています。
エネルギー価格の上昇と需要コストへのエクスポージャー
エネルギーコストは、建物アップグレードの財務的根拠を変えつつあります。デマンドレスポンスプログラムに参加する商業用建物は、適度な削減可能負荷と年間20〜50回のディスパッチ時間に対して、年間8,000 米ドルから45,000 米ドルの収益を得ることができます[2]米国エネルギー省、「エネルギーコスト削減のための新たなデマンド柔軟性オプション」、米国エネルギー省、energy.gov。。この収益は、エネルギー使用量削減による節約を補完します。これは、複数の拠点と集中運営チームを持つ不動産オーナーにとって特に重要です。グリッドインタラクティブ建物は、シーズンごとに容量1キロワットあたり80 米ドルから225 米ドルを受け取ることもできます。これらのリターンにより、制御、オートメーション、エネルギー管理システムが財務チームにとってより重要になります。
エネルギー価格の変動性は、投資決定において平均エネルギー価格と同様に重要になっています。時間帯別料金と容量課金にさらされている建物は、定額料金の建物とは異なる運営リスクを抱えています。この違いにより、どの資産が最初に改修資金を受けるかが変わる可能性があります。OpenADRゲートウェイにより、建物は手動介入に頼ることなくデマンドレスポンスアクションを自動化できます。エネルギー管理システムは、資産タイプと利用可能な計量詳細に応じて、電力請求コストを7%から27%削減できます。エネルギー効率の高い建物市場は、公益事業のインセンティブと企業の排出コミットメントが同じプロジェクトを支援する場合に、より広い機会を持ちます。
企業の脱炭素化とグリーンビルディング認証要件
LEED v5は、2026年7月1日から新規のBD+C、ID+C、O+M登録に対して義務化されました。このフレームワークは、利用可能なポイントの50%を脱炭素化トピック(運用炭素、内包炭素、冷媒、輸送を含む)に割り当てています。また、炭素、気候レジリエンス、人的影響の評価も求めています。これらの要件により、建物データ、検証済み性能、継続的な運営管理の必要性が高まります。認証が設計段階のコミットメントを超えた証拠を求めるようになっているため、エネルギー効率の高い建物市場は支援されています。建物オーナーは、建物の運用期間を通じてエネルギー性能を文書化できるシステムを必要としています。
BREEAM新築バージョン7は、2026年1月27日以降に新規登録されたプロジェクトに適用されます。優秀または卓越した評価を求めるプロジェクトには、ライフサイクル全体の炭素評価が求められます。BREEAMは100カ国で290万棟以上の登録建物を持ち、LEEDは2025年末までに世界で20万件以上の認証プロジェクトを超えました。両フレームワークにおける入居後の重点は、制御およびエネルギー管理プロバイダーの長期サービス契約を支援します。認証はまた、サステナブルファイナンスへのアクセスと高品質な不動産ポジショニングを支援することもできます。これにより、コンプライアンス、運営検証、より良い資金調達条件を求めるオーナーにとって、エネルギー効率の高い建物市場が重要になります。
既存の建物データを活用したAIによる故障検知
HVACおよび空気処理システムは、建物エネルギー使用量の30%から60%を占めています[3]電気電子学会、「スマートビルエネルギーシステムにおける知識グラフ強化制御と診断」、IEEE、doi.org。。センサーのドリフト、コイルの汚れ、冷媒漏れは、従来のビル管理システムで目に見えるアラームを発生させることなく性能を低下させる可能性があります。故障検知プラットフォームは、既存のセンサーストリームを使用してこれらの問題を早期に特定します。このアプローチにより、通常のサイクル前に機器を交換する資本コストを回避できます。また、エネルギー消費と居住者の状態に影響を与えるメンテナンス作業をオペレーターが優先順位付けするのにも役立ちます。エネルギー効率の高い建物市場は、これらのツールが日常的な運営と測定可能な効率改善を結びつけるため、恩恵を受けています。
マルチエージェント故障検知・診断システムは、12カ月間にわたる検証済みのマルチビルディング展開において、93.1%の診断精度と平均12.5%のエネルギー節約を報告しました。これらのシステムは、AIエージェント、建物オントロジー、診断ルールを組み合わせています。2026年の研究では、メンテナンス記録のクラスタリングと言語モデル解釈を使用したセマンティック検証手法で94%の再現性が報告されました[4]E3S Web of Conferences、「建物HVACの診断のための生成AI、再現可能なセマンティック検証フレームワーク」、E3S Web of Conferences、e3s-conferences.org。。エネルギー性能契約が節約の第三者検証を必要とする場合、監査可能な診断が重要です。オーナーは、完全な物理的改修を待つことなく、既存の建物データを使用して性能を改善できます。エネルギー効率の高い建物市場は、運営データを防御可能なメンテナンス決定に変換するソフトウェアへの需要が高まっています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期コストと長い改修回収期間 | -1.70% | 新興APACと南米で最も制約が大きいグローバル | 中期(2〜4年) |
| 建物オーナーとテナント間の分割インセンティブ | -0.80% | 欧州と北米の賃貸市場で最も摩擦が大きいグローバル | 長期(4年以上) |
| レガシービルシステム間の相互運用性のギャップ | -0.70% | 欧州と北米の古い建物ストックで最も顕著なグローバル | 中期(2〜4年) |
| 熟練したビル制御インテグレーターの不足 | -0.50% | 北米と欧州、APACで新興 | 短〜中期(3年以内) |
| 情報源: Mordor Intelligence | |||
高い初期コストと長い改修回収期間
資本の利用可能性は、商業・産業建物における包括的な改修の主要な障壁であり続けています。これらのプロジェクトは、運営上の節約が実現される前に支出を必要とします。古い施設では、複数のレガシーシステムを一度に交換または統合する必要がある場合があります。これによりプロジェクトの複雑さが増し、段階的な投資が難しくなります。エネルギー効率の高い建物市場は、オーナーが運営上の必要性を認識しながらもアップグレードを延期する場合に影響を受けます。HVAC、制御、建物外皮、エネルギー管理システムを組み合わせたプロジェクトでは、資金調達条件が決定的な要因となることが多いです。
米国のセクション179D控除は、2026年6月30日以降に建設を開始するプロジェクトには適用されません。この控除は、ASHRAE 90.1ベースラインに対してエネルギー使用強度を25%以上削減することを要件としていました。その廃止により、対象となる商業プロジェクトのコスト相殺が少します。エネルギー節約性能契約は、保証された節約と引き換えに初期リスクを請負業者に移転することができます。これらの契約は連邦および機関オーナーに有用ですが、成熟したESCO市場と信用力のある取引相手に依存しています。エネルギー効率の高い建物市場は、これらの資金調達構造が限られている地域では引き続き制約を受けるでしょう。
建物オーナーとテナント間の分割インセンティブ
分割インセンティブは、建物オーナーがアップグレードの費用を負担し、テナントが光熱費の削減を受ける場合に発生します。この問題は商業・住宅の賃貸物件の両方に影響します。それ以外の場合にはエネルギー使用量を削減し建物性能を改善する措置を遅らせる可能性があります。この課題は多くの標準的なリース構造に組み込まれています。オーナーが投資コストを回収したり検証済みの節約を共有したりできない場合に最も持続します。エネルギー効率の高い建物市場は、投資を行う当事者が明確な財務的リターンを受けない場合に、改修サイクルが遅くなるという課題に直面しています。
ドイツの賃貸住宅に関する2025年の査読済み研究では、このインセンティブ構造を反映した、オーナー居住建物と賃貸建物のエネルギー性能の差異が見られました。EUの改訂された建物エネルギー性能指令は、加盟国に対してオーナーとテナント間で改修コストと便益をより公平に分配するアプローチを開発するよう求めています。グリーンリースは、共有の炭素目標と透明なエネルギーデータを通じてインセンティブを一致させることができます。その使用は、入居後の性能検証を必要とする機関オーナーの間で増加しています。より広い採用は、標準的なリース条件と信頼性の高いデータ共有の取り決めに依存するでしょう。エネルギー効率の高い建物市場は、検証済みの節約がオーナーと居住者の間で共有できる場合に恩恵を受けます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
建物タイプ別:商業需要はコストエクスポージャーとコンプライアンス要件が牽引
商業用建物は2025年のエネルギー効率の高い建物市場シェアの41.5%を占めました。オフィス、小売、医療建物は集中したエネルギーコストと増大する情報開示要件に直面しています。このセグメントはまた、非住宅建物の最低性能基準からの直接的なコンプライアンス圧力にも直面しています。LEED v5とBREEAMバージョン7は、商業プロジェクト計画における測定可能な建物性能の重要性を高めています。商業オーナーは通常、複数の資産を管理しており、集中型エネルギー管理と反復可能な改修プログラムを支援します。商業建物のエネルギー効率の高い建物市場規模は、制御、HVACアップグレード、照明、換気、監視システムへの支出によって支えられています。
産業用建物は異なる改修優先事項を持っています。プロセス熱統合、圧縮空気効率、屋上太陽光発電が重要な改善分野です。エネルギー節約性能契約は、産業オーナーが資本予算を制約している場合に使用が増加しています。これらの契約は、請負業者が節約成果を保証する場合に投資への道筋を提供できます。産業プロジェクトは多くの場合、エネルギーアップグレードと運営スケジュールの間でより緊密な調整を必要とします。これにより実施タイムラインが延長される可能性がありますが、コミッショニングおよびマネージドサービスへの需要も支援します。性能契約がより広い施アップグレードへの初期財務障壁を低減する場合、エネルギー効率の高い建物産業は恩恵を受けます。
住宅用建物は2031年までCAGR 12.7%で成長すると予測されています。義務的なコードサイクル、電化インセンティブ、超低エネルギー住宅要件がこの成長を支援します。中国の第15次五カ年計画は超低エネルギー建物の建設を促進し、T/CABEE 107-2025規格が2025年8月に発効しました。この規格は断熱、気密、機械換気の要件を引き上げます。インドが提案する大規模建物の星評価システムは、第1層および第2層都市においてガラス、断熱材、HVAC機器への需要を増加させる可能性があります。住宅需要は、商業改修のみに依存するのではなく、エネルギー効率の高い建物市場に大きな新築基盤を与えます。


コンポーネントタイプ別:エネルギー管理システムが規模と最速成長を兼ね備える
エネルギー管理システムは2025年のエネルギー効率の高い建物市場シェアの30.6%を占めました。また、2031年までCAGR 13.5%で成長すると予測されています。この組み合わせは、単一機器の購入から継続的な運営最適化への移行を反映しています。EMSプラットフォームは複数の拠点にわたって建物データを収集・解釈します。エネルギー報告、故障検知、デマンドレスポンス、コンプライアンス文書化を支援できます。エネルギー効率の高い建物市場におけるEMSの規模は、ソフトウェアおよびクラウドベースのサービス収益の継続的な性質から恩恵を受けています。
EMSは、機器交換に必要な同じ資本スケーリングなしに複数の拠点に展開できます。これにより、大規模なポートフォリオを持つオーナーの総所有コストを削減できます。また、性能検証のための一貫した運営データのソースも生み出します。Johnson ControlsはMetasys 16.0を2026年6月に導入し、ASHRAE ガイドライン36に準拠した空気・水シーケンスと最大30%のエネルギー節約の可能性を示しました。規格への準拠は、顧客の評価と調達における不確実性を低減できます。エネルギー効率の高い建物市場は、エンジニアリングガイダンスと運営制御を結びつけるシステムによってますます形成されています。
換気システムは、室内空気質要件と超低エネルギー住宅における熱回収換気の使用により、より多くの注目を集めています。照明技術は主にLEDと接続システムに基づいています。その交換サイクルは成熟していますが、接続照明は在室データとデマンドレスポンス機能を追加できます。建物制御、センサー、計量、ガラス、断熱材も建物コードによって生み出されるパイプラインから恩恵を受けます。ISO 50001とASHRAE 90.1は、商業・産業プロジェクトの仕様に引き続き影響を与えています。ソフトウェアプラットフォームが運営上の意思決定プロセスをより多く管理するようになっても、これらのコンポーネントは引き続き必要です。
技術別:ハードウェアが最大の基盤を維持しながらソフトウェアが急速に拡大
ハードウェアは2025年エネルギー効率の高い建物市場シェアの45.7%を占めました。HVAC機器、換気システム、照明器具、断熱パネル、ビルオートメーションコントローラーが含まれます。物理システムのアップグレードは多くの効率化プロジェクトに不可欠です。新築にも最初から物理的な機器と建物外皮材料が必要です。商業・機関建物の機械設備は通常15〜25年の交換サイクルを持ちます。2000年代初頭に設置された機器が交換時期を迎えるにつれ、エネルギー効率の高い建物市場のハードウェア規模は支えられています。
ハードウェア需要は老朽化した機器の交換に限定されません。建物オーナーは新しいコードを満たすため、またはシステムを最新の管理プラットフォームに接続するためにコンポーネントを交換することもあります。多くの古い建物では、設置済みの機器がBACnet、Modbus、またはLonWorksデバイスを使用しています。これらのレガシーシステムは、新しい分析プラットフォームとの統合上の課題を生み出す可能性があります。物理機器をソフトウェアと接続する必要性により、コントローラー、ゲートウェイ、コミッショニングサービスの役割が増大します。ハードウェアサプライヤーも機器、接続性、性能サポートを組み合わせた統合オファリングを開発しています。これにより、ソフトウェアの成長が速いにもかかわらず、物理システムはエネルギー効率の高い建物市場の中心に留まっています。
ソフトウェアは2031年までCAGR 13.7%で成長すると予測されています。AI対応エネルギー管理プラットフォーム、デジタルツインインターフェース、クラウドベースの分析がパイロットからより広範な運営利用へと移行しています。Johnson ControlsはOpenBlueを通じた自動デバイスオンボーディングにより、複雑なキャンパス環境での実装時間を最大95%削減できると述べています。サービスはコミッショニング、性能契約、監視、マネージドオペレーションをカバーしています。オペレーターが単独の機器購入よりも保証された成果を好む傾向があるため、これらは重要です。エネルギー効率の高い建物産業では、設置後も節約を維持するサービスモデルへの需要が強まっています。
地域分析
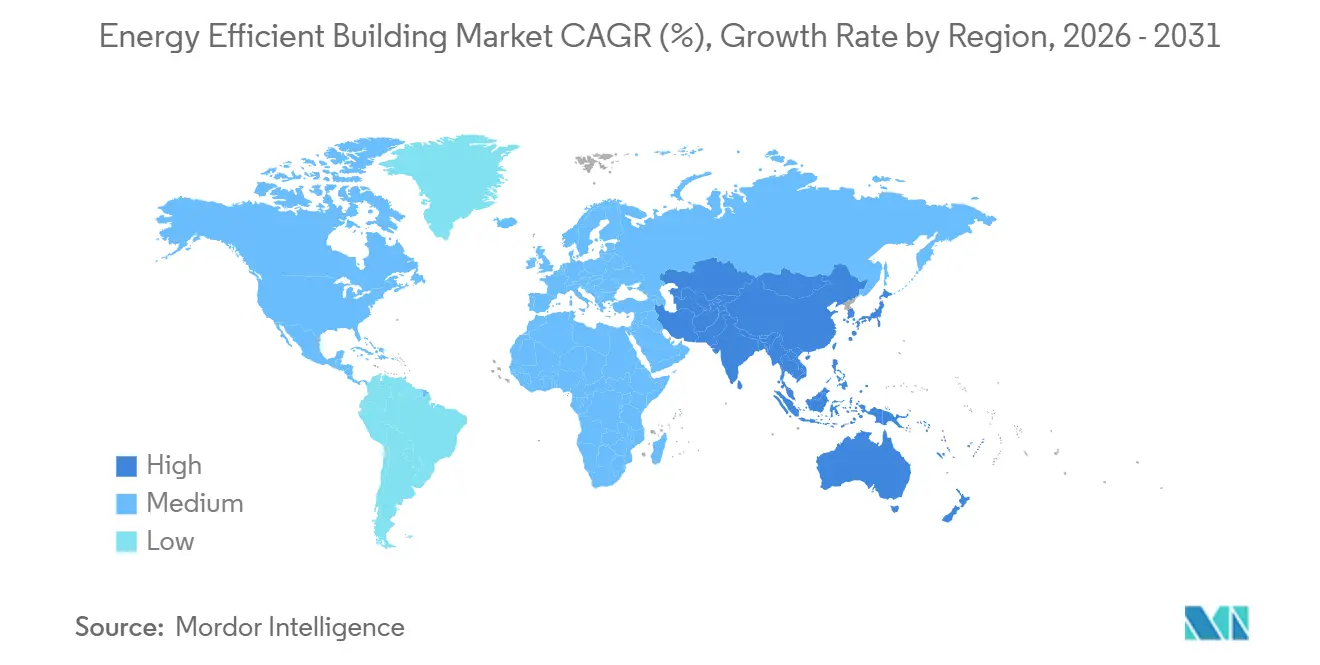
北米は2025年のエネルギー効率の高い建物市場シェアの32.3%を占めました。米国はEMSと照明アップグレードが進む大規模な商業建物基盤を持っています。また、連邦、機関、地方自治体の建物における性能契約を支援する成熟したESCOエコシステムも持っています。企業のネットゼロコミットメントがLEEDおよびENERGY STAR準拠プロジェクトへの需要を追加しています。カナダは州レベルのエネルギーコード活動と、外皮およびHVACアップグレードを必要とする古い商業建物ストックを加えています。メキシコは製造業投資が商業建設活動を増加させるにつれて重要性を増しています。
2026年6月30日以降のセクション179D廃止により、適格性が終了する前に一部の建設着工が前倒しされる可能性があります。これにより、公共部門の性能契約活動が短期的に増加する可能性があります。欧州は第2位の地域市場であり、非住宅建物の最低性能準に関するEPBDによって支えられています。ドイツとフランスが地域内の最大の国内市場です。ポーランドは改修が不十分な商業・住宅建物ストックを持ち、投資関心を集めています。イタリアとスペインは改修プログラムと国内インセンティブから恩恵を受けており、ロシアの欧州グリーンビルディングエコシステムにおける役割は2022年以降低下しています。
アジア太平洋は2031年までCAGR 14.1%で成長すると予測されています。中国は新規都市建設にグリーンビルディング基準を義務付け、建物一体型太陽光発電を支援しています。インドが提案するBEE星評価フレームワークは、大規模建物のコンプライアンス主導の改修と仕様策定活動を拡大する可能性があります。日本と韓国は高度なHVACとスマート制御への安定した支出を提供しています。インドネシア、ベトナム、タイは都市化の進展とともに重要性を増しています。南米はブラジルとチリが主導しており、資金調達のギャップと分割インセンティブが引き続き制約となっています。サウジアラビアとアラブ首長国連邦は国家脱炭素化アジェンダを通じて中東・アフリカの成長を支援しており、南アフリカとモロッコが地域の採用ハブとして機能しています。

競合環境
エネルギー効率の高い建物市場は、システムインテグレーションとビル管理プラットフォームにおいて中程度に集中しています。Johnson Controls、Honeywell、Siemens、Schneider Electric、Trane Technologiesはビル管理システムとHVAC機器において大規模な設置基盤を持っています。プラットフォームレベル以下では競争がはるかに分散しています。地域の制御請負業者、ESCO、断熱材メーカー、ソフトウェア企業がプロジェクトレベルのビジネスを競っています。この構造により、大企業は設置済み機器、サービスカバレッジ、顧客関係において優位性を持ちます。中小企業は、特化したソフトウェア、制御、または性能契約のニーズに対応することで競争できます。
AIに焦点を当てた買収が重要な競争対応となっています。Trane Technologiesは2025年1月にBrainBox AIの買収を完了し、自律型HVAC最適化プラットフォームをポートフォリオに加えました。Carrierは2026年7月に75Fを買収し、クラウドネイティブのワイヤレスビルオートメーションとAI機能を追加しました。Johnson ControlsはNantum AI技術をOpenBlueに2026年4月に統合しました。これらの動きは、確立された機器プロバイダーが分析レイヤーの制御を求めていることを示しています。Johnson ControlsはMetasys 16.0を2026年6月に発売し、ASHRAE ガイドライン36に準拠した空気・水シーケンスを提供しました。
デマンド柔軟性とビルエネルギー管理は、より広い採用の余地がある分野です。技術的に適格な商業建物の5%未満が仮想発電所またはグリッドインタラクティブプログラムに登録されています。ソフトウェアファーストのオペレーターと新興のESCOモデルは、特に複雑な統合要件に直面する小規模建物オーナーに対して、このギャップに対応できます。Kingspanは2026年5月にZestec Renewable Energyと提し、太陽光屋根と資金調達済み電力購入契約を組み合わせました。この取り決めにより、商業改修顧客の初期資本要件が不要になります。調達におけるISO 50001要件は、大規模オペレーターをサポートするシステムと認証を持つサプライヤーを優遇する可能性があります。エネルギー効率の高い建物市場は、プラットフォームの既存プレイヤーと専門プロバイダーがバリューチェーンの異なる部分に対応するため、競争が続いています。
エネルギー効率の高い建物産業のリーダー
Johnson Controls
Schneider Electric SE
Siemens AG
Honeywell International Inc.
Trane Technologies plc
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年8月:Johnson Controlsは、建物運営を自動化するエージェント型AIアシスタントとNantum AI技術に基づいたエネルギー・コンフォートインテリジェンスモジュールを含む、OpenBlueプラットフォーム内の拡張AI機能を発表しました。DATEVでの展開では、居住者の快適性に関する苦情なしに空気側エネルギー使用量が約10%削減され、自動デバイスオンボーディングにより複雑なマルチビルディングキャンパス全体での実装時間が最大95%短縮されたと報告されました。
- 2026年8月:Daikin Industriesは、Daikin Applied Americas子会社を通じて、サンディエゴを拠点とするAIデータセンター冷却システムの専門企業Dynamic Data Centers Solutionsを買収しました。この取引により、Daikinのポートフォリオは大規模商業用空調から個別サーバー冷却へと拡大します。
- 2026年6月:Johnson ControlsはMetasys 16.0を発売し、ASHRAE ガイドライン36に準拠した空気・水制御シーケンスによる最大30%のエネルギー節約、IEC 62443-4-2セキュリティレベル2のサイバーセキュリティ、最大1,300台のIPデバイスのサポートを提供しました。このプラットフォームはデータセンター、医療、先進製造、高等教育施設を対象としています。
- 2026年3月:Signifyは次世代Interact Buildingスイートを発売し、プロフェッショナルな屋内空間の照明の集中リアルタイム監視、自動化、最適化を可能にするとともに、顧客向けに累計60 TWHのエネルギー節約とポートフォリオのCO₂排出強度35%削減を目標とするプログラムを開始しました。


世界のエネルギー効率の高い建物市場レポートの範囲
エネルギー効率の高い建物とは、居住者に快適で健康的かつ機能的な環境を提供しながら、エネルギー消費を最小化するよう設計・建設・運営された建物です。
エネルギー効率の高い建物市場は、建物タイプ、コンポーネントタイプ、技術、地域別にセグメント化されています。建物タイプ別では、市場は住宅、商業、産業にセグメント化されています。コンポーネントタイプ別では、市場は換気システム、照明技術、エネルギー管理システム、建物制御、その他にセグメント化されています。技術別では、市場はハードウェア、ソフトウェア、サービスにセグメント化されています。レポートはまた、主要地域の26カ国にわたる世界のエネルギー効率の高い建物市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
| 住宅 |
| 商業 |
| 産業 |
| 換気システム |
| 照明技術 |
| エネルギー管理システム |
| 建物制御 |
| その他 |
| ハードウェア |
| ソフトウェア |
| サービス |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 建物タイプ別 | 住宅 | |
| 商業 | ||
| 産業 | ||
| コンポーネントタイプ別 | 換気システム | |
| 照明技術 | ||
| エネルギー管理システム | ||
| 建物制御 | ||
| その他 | ||
| 技術別 | ハードウェア | |
| ソフトウェア | ||
| サービス | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
2026年のエネルギー効率の高い建物市場の規模はどのくらいですか?
エネルギー効率の高い建物市場の規模は2026年に40.58 ビリオン 米ドルとなり、2031年までに70.11 ビリオン 米ドルに達すると予測されています。
エネルギー効率の高い建物への需要を牽引しているものは何ですか?
より厳格な建物コード、需要課金へのエクスポージャーの増大、認証要件、より利用しやすい運営データが需要を支援しています。
エネルギー効率の高い建物支出をリードしている建物タイプはどれですか?
商業用建物は2025年に41.5%のシェアを占め、エネルギーコストへのエクスポージャーとコンプライアンス義務によって支えられています。
最も速く成長しているコンポーネントはどれですか?
エネルギー管理システムは2031年までCAGR 13.5%で成長すると予測されており、2025年に30.6%のシェアを占めました。
ビル管理ソフトウェアがハードウェアよりも速く拡大しているのはなぜですか?
ソフトウェアは、機器支出に比例することなく、継続的な最適化、故障検知、報告、ポートフォリオレベルの運営を支援します。
効率的建物ソリューションで最も速く成長している地域はどこですか?
アジア太平洋は2031年までCAGR 14.1%で拡大すると予測されており、中国とインドの建設活動と規制措置によって支えられています。
最終更新日:



