
Tamanho e Participação do Mercado de Retrofit Energético dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
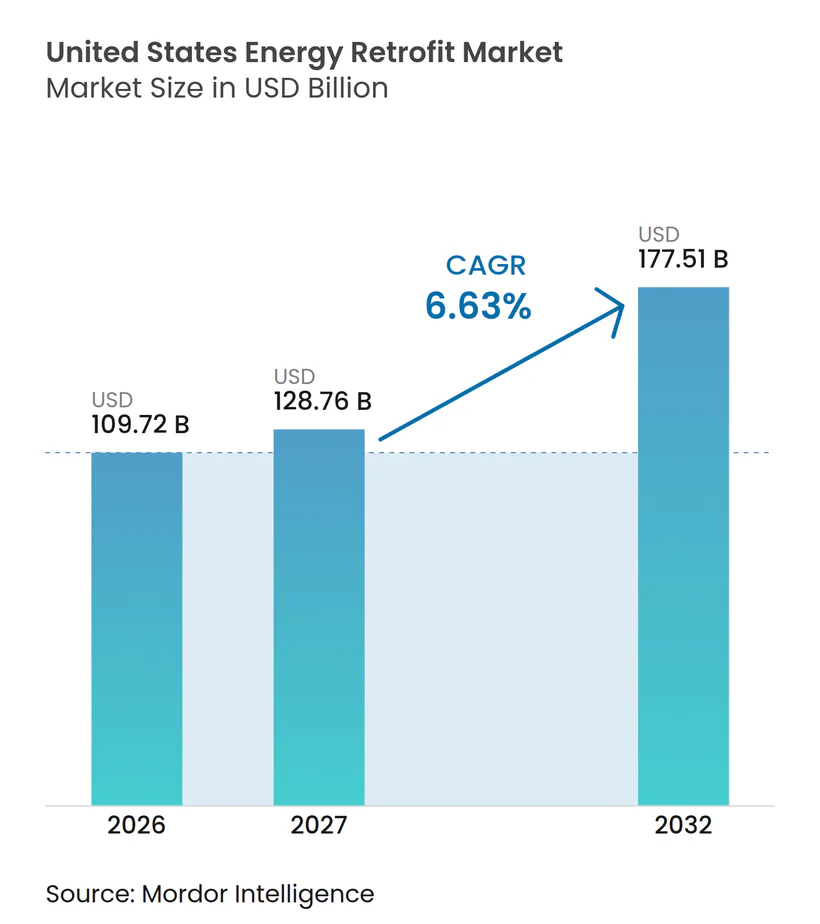
| Tamanho do mercado no ano base (2026) | 109.72 Bilhões de dólares |
| Tamanho do Mercado (2027) | 128.76 Bilhões de dólares |
| Tamanho do Mercado (2032) | 177.51 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.63 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Retrofit Energético dos Estados Unidos por Mordor Intelligence
Espera-se que o tamanho do mercado de retrofit energético dos Estados Unidos aumente de 109,72 bilhões de USD em 2026 para 128,76 bilhões de USD em 2027 e atinja 177,51 bilhões de USD até 2032, a um CAGR de 6,63% no período de 2027 a 2032. O mercado é sustentado por uma base de edifícios comerciais envelhecida, necessidades de substituição de equipamentos de Aquecimento, Ventilação e Ar-Condicionado (HVAC) e políticas públicas que tornam o desempenho energético uma questão de planejamento de capital. Os proprietários de edifícios combinam cada vez mais a substituição de equipamentos com controles, melhorias elétricas e geração de energia renovável, pois essas medidas podem ser concebidas como um único projeto. O mercado também se beneficia de estruturas de contratos de desempenho que permitem aos proprietários públicos e institucionais reembolsar projetos por meio de economias verificadas. A disponibilidade de mão de obra permanece uma restrição relevante, pois os trabalhos de retrofit exigem eletricistas, técnicos de HVAC, especialistas em controles e pessoal de comissionamento. Fornecedores de maior porte podem utilizar serviços integrados de auditoria, projeto, financiamento e medição para competir por projetos complexos, enquanto empreiteiros regionais continuam a atender grande parte dos trabalhos de melhoria de menor porte.
Principais Conclusões do Relatório
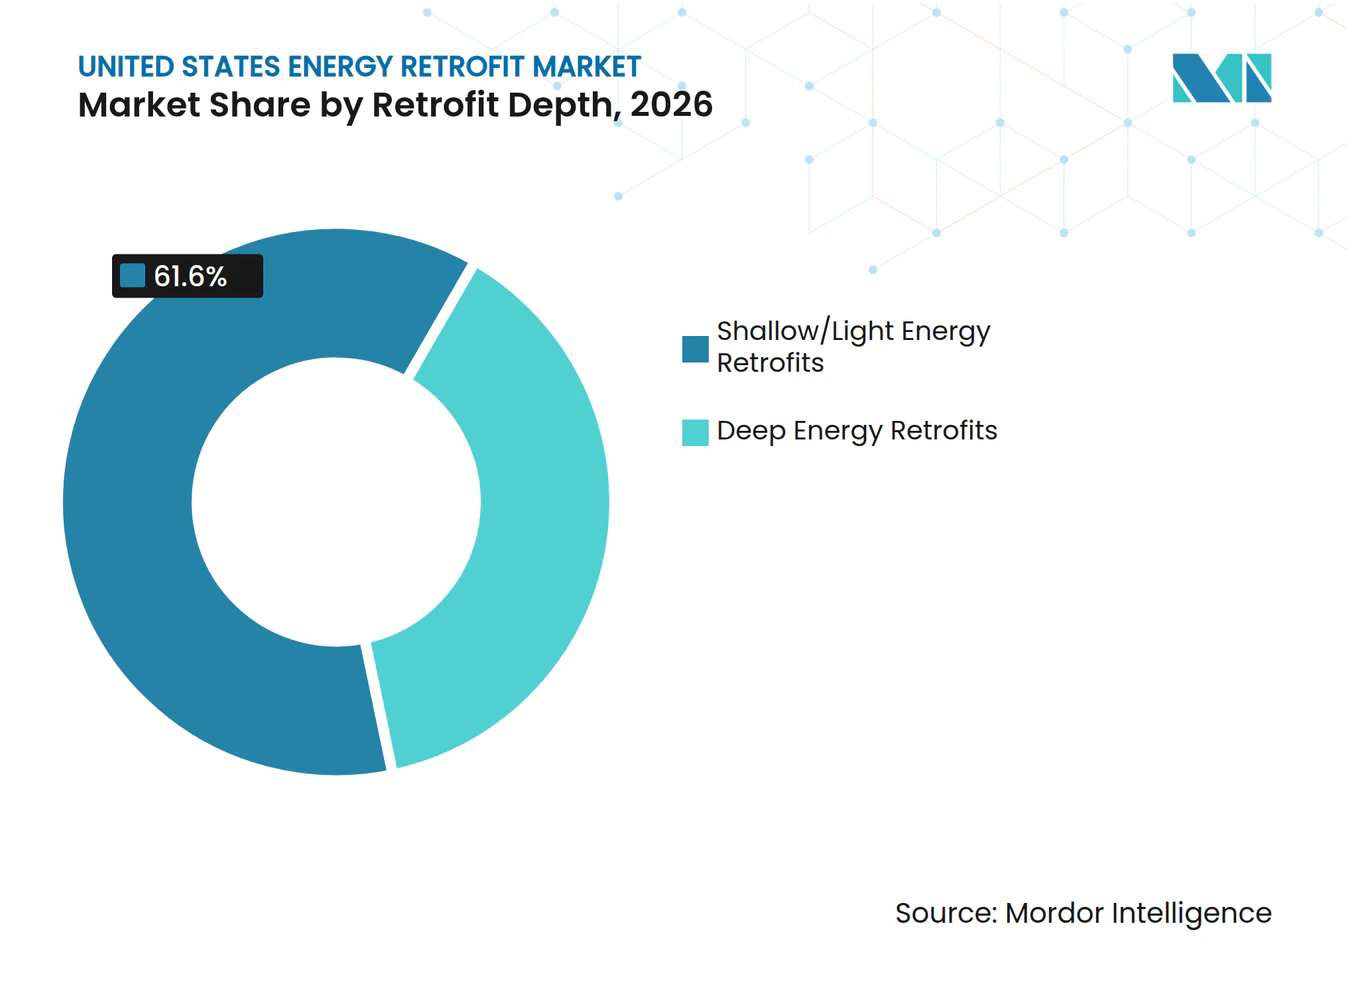
- Por profundidade de retrofit, os projetos superficiais e leves detinham 61,6% da participação do mercado de retrofit energético dos Estados Unidos em 2026, enquanto os retrofits profundos têm previsão de crescer a um CAGR de 7,4% até 2032.
- Por tecnologia, os sistemas de HVAC detinham 36,3% da receita do segmento em 2026, enquanto a integração de energias renováveis tem previsão de expandir a um CAGR de 8,2% até 2032.
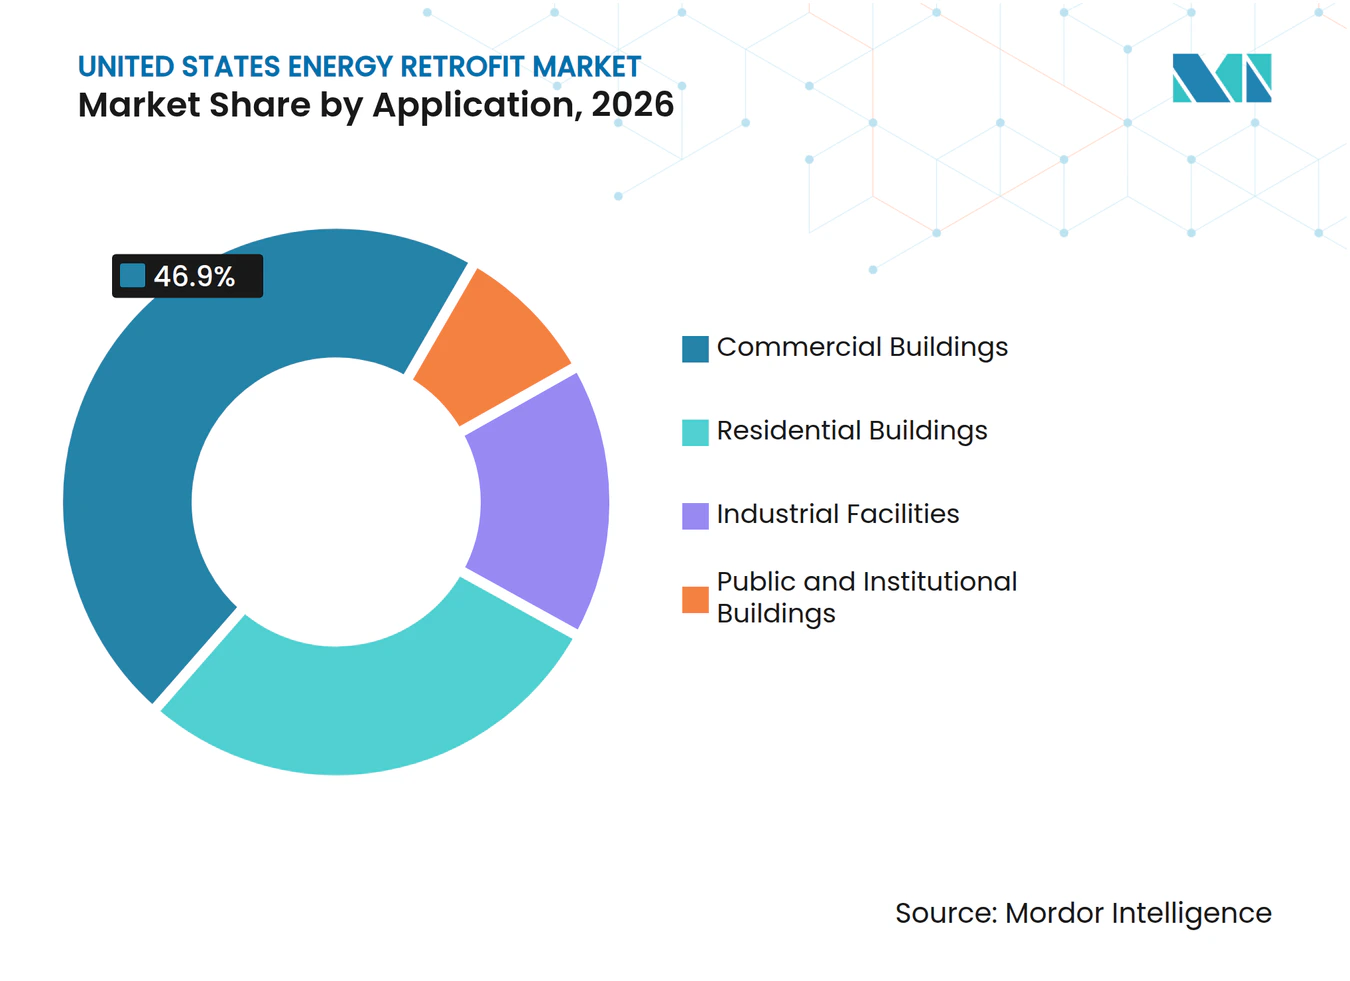
- Por aplicação, os edifícios comerciais responderam por 46,9% da receita do segmento em 2026, enquanto os edifícios públicos e institucionais têm previsão de avançar a um CAGR de 7,2% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Retrofit Energético dos Estados Unidos
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Incentivos Federais e Estaduais de Retrofit e Créditos Fiscais | +1.9% | Nacional, com adoção mais rápida na Califórnia, Nova York e Massachusetts | Curto prazo (≤ 2 anos) |
| Crescente Pressão de Custos Decorrente do Envelhecimento do Parque Edificado e de Ativos de HVAC Ineficientes | +1.5% | Nacional, com maior exposição no Meio-Oeste e Nordeste | Médio prazo (2 a 4 anos) |
| Eletrificação e Conversão para Bombas de Calor em Edifícios Existentes | +1.3% | Nordeste, Atlântico Médio e Costa do Pacífico, com atividade crescente no Oeste das Montanhas Rochosas | Médio prazo (2 a 4 anos) |
| Divulgação de ESG Comercial e Padrões de Desempenho de Edifícios | +1.1% | Centros urbanos incluindo Nova York, Washington, D.C., Boston, Denver e Seattle | Curto prazo (≤ 2 anos) |
| Dados de Intervalo de Serviços Públicos e Submedição para Priorização de Retrofit | +0.6% | Nacional, com maior uso em mercados de eletricidade desregulamentados | Médio prazo (2 a 4 anos) |
| Redução de Carbono Incorporado e Vazamento de Refrigerante | +0.4% | Nacional, especialmente em portfólios comerciais de HVAC com uso intensivo de refrigerante | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Incentivos Federais e Estaduais de Retrofit e Créditos Fiscais
A Seção 179D oferece uma dedução de eficiência para edifícios comerciais de até 5,90 USD por pé quadrado em 2026 quando as condições de salário vigente são atendidas. A Seção 48E concede um crédito base de 30% para instalações comerciais elegíveis de energia solar e bombas de calor, com adicionais que podem elevar o crédito efetivo para 50% a 70% dos custos elegíveis.[1] Essas disposições ampliam o conjunto de projetos que podem atender aos requisitos de retorno do proprietário. Os mecanismos de pagamento direto e transferência também permitem que escolas, municípios e hospitais isentos de impostos se beneficiem de incentivos qualificados por meio de estruturas de projetos organizadas por empresas de serviços de energia. Esse acesso mais amplo beneficia o mercado de retrofit energético dos Estados Unidos porque os proprietários institucionais podem aplicar incentivos a projetos que anteriormente eram difíceis de financiar. Quando o apoio federal é combinado com subsídios de concessionárias de energia e financiamento por Avaliação de Propriedade para Energia Limpa (PACE), projetos comerciais qualificados podem passar de períodos de retorno de 10 a 15 anos para períodos de 4 a 7 anos.
Envelhecimento de Edifícios, Substituição de HVAC e Conformidade com Regulamentações de Refrigerantes
O gasto anual dos Estados Unidos com energia em edifícios situou-se em 374 bilhões de USD, enquanto equipamentos legados de aquecimento, ventilação e ar-condicionado (HVAC) permanecem comuns em propriedades comerciais. Unidades de cobertura embaladas aquecem 37% dos edifícios comerciais e atendem a 50% da área comercial construída, enquanto caldeiras a gás natural respondem por 73% da energia de aquecimento de espaços comerciais. Ativos envelhecidos criam um ciclo de substituição que vai além de uma simples troca de equipamento por equivalente. Os requisitos de refrigerantes da Agência de Proteção Ambiental dos Estados Unidos, que entraram em vigor em janeiro de 2026 para sistemas com cargas de 15 libras ou mais, exigem práticas de reparo de vazamentos, monitoramento e recuperação que podem alterar o momento e o escopo dos investimentos em HVAC. O mercado de retrofit energético dos Estados Unidos se beneficia quando a substituição ao fim da vida útil leva os proprietários a adicionar controles, trabalhos elétricos e melhorias relacionadas ao sistema. Edifícios com idade mediana acima de 35 anos podem enfrentar várias decisões de substituição e conformidade dentro do mesmo período de planejamento.
Eletrificação, Bombas de Calor e Dados de Energia
Um estudo revisado por pares de 2024 constatou que bombas de calor de fonte de ar poderiam ser economicamente atrativas para até 38% dos domicílios dos Estados Unidos sob as disposições da Lei de Redução da Inflação.[2] As conversões comerciais podem ter escopos de projeto mais amplos porque os equipamentos de bomba de calor podem exigir melhorias em painéis elétricos, capacidade de serviço, ventilação e controles. A modelagem do Laboratório Nacional de Energias Renováveis constatou que a substituição de unidades de cobertura a gás por unidades de cobertura com bomba de calor, ventilação com controle de demanda, recuperação de energia e economizadores poderia reduzir o uso total de energia no local em 19,8% no parque de edifícios comerciais modelado. Os dados de intervalo de concessionárias e a submedição ajudam os proprietários a identificar edifícios e sistemas com o caso de economia mais claro antes de comprometer capital. O mercado de retrofit energético dos Estados Unidos, portanto, se estende além dos fornecedores de HVAC para empreiteiros elétricos, mecânicos e de controles. Programas e metas estaduais de bombas de calor na Califórnia, Nova York, Massachusetts e Minnesota apoiam ainda mais a demanda onde o simples retorno pelo custo de energia não seria suficiente.
Padrões de Desempenho de Edifícios e Planejamento de Portfólio
Os requisitos de desempenho de edifícios estão transformando os trabalhos de energia de uma decisão operacional voluntária em uma decisão de capital orientada pela conformidade em muitos mercados urbanos. A plataforma Portfolio Manager da Agência de Proteção Ambiental dos Estados Unidos rastreia mais de 600.000 edifícios e 25 bilhões de pés quadrados, fornecendo aos proprietários uma ferramenta comum para benchmarking e planejamento de investimentos. Edifícios que utilizam benchmarking regular reduziram o consumo de energia em uma média de 7% ao longo de três anos antes do início da atividade de retrofit obrigatória. Grandes proprietários estão avaliando cada vez mais projetos em portfólios em vez de aprovar medidas um edifício por vez. Essa abordagem fortalece o mercado de retrofit energético dos Estados Unidos porque auditorias padronizadas, plataformas de controles e práticas de medição podem ser aplicadas em múltiplos ativos. Os requisitos relacionados ao relato de carbono e às emissões no nível do ativo também incentivam os proprietários a considerar medidas de envoltória, refrigerante e sistema de energia em conjunto.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Requisito de Capital Inicial e Longos Ciclos de Retorno | -1.4% | Nacional, particularmente em propriedades comerciais de pequeno e médio porte | Longo prazo (≥ 4 anos) |
| Escassez de Mão de Obra Qualificada e Restrições de Capacidade de Empreiteiros | -0.9% | Nacional, com pressão adicional no Sudeste, Oeste das Montanhas Rochosas e mercados suburbanos | Médio prazo (2 a 4 anos) |
| Perturbação de Inquilinos e Execução em Fases em Edifícios Ocupados | -0.5% | Propriedades comerciais e multifamiliares urbanas de alta densidade | Médio prazo (2 a 4 anos) |
| Atrasos em Interconexão, Licenciamento e Conformidade com Códigos | -0.4% | Áreas urbanas de alta densidade com aprovações de múltiplos órgãos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Requisitos de Capital Inicial e Longos Ciclos de Retorno
Retrofits energéticos comerciais profundos podem exigir de 40 a 150 USD por pé quadrado, dependendo do escopo e da localização do projeto. Os períodos de retorno simples podem variar de 8 a 15 anos antes dos incentivos e de 5 a 8 anos quando subsídios e créditos federais são totalmente utilizados em mercados de energia de alto custo. Esse perfil pode conflitar com prazos de arrendamento comercial de 5 a 10 anos, pois os proprietários financiam o projeto enquanto os inquilinos recebem grande parte das economias operacionais. Um estudo de 2025 com tomadores de decisão de edifícios comerciais constatou que os gestores de ativos frequentemente aplicam um benchmark de retorno de 5 anos vinculado a taxas de obstáculo próximas de 20% ao ano.[3] Os contratos de desempenho energético e o financiamento por Avaliação de Propriedade para Energia Limpa (PACE) podem reduzir essa lacuna, mas nenhum dos dois alcançou proprietários independentes suficientes para eliminá-la como restrição. Propriedades menores também enfrentam custos de transação mais elevados porque o financiamento, a revisão técnica e o planejamento de conformidade nem sempre podem ser distribuídos por um grande portfólio.
Restrições de Mão de Obra, Ocupação e Aprovação
O setor de construção precisa atrair 349.000 novos trabalhadores líquidos em 2026 e 456.000 em 2027, enquanto um em cada cinco eletricistas tem mais de 55 anos. Pesquisas sobre a força de trabalho em eficiência energética identificam consciência limitada de carreira, currículos desalinhados, diferenças de licenciamento, desenvolvimento profissional insuficiente e fraca coordenação de treinamento entre empregadores como barreiras à expansão da oferta de mão de obra. O mercado de retrofit energético dos Estados Unidos pode enfrentar atrasos quando os mesmos eletricistas, técnicos de HVAC e agentes de comissionamento são necessários em múltiplos tipos de projetos simultaneamente. Propriedades ocupadas apresentam um desafio adicional, pois os proprietários de edifícios devem fasejar a construção em torno de inquilinos, requisitos de segurança e horários de operação. Revisões de interconexão, licenciamento e códigos podem atrasar ainda mais projetos que combinam medidas de HVAC, energia solar, elétricas e de envoltória. Essas condições tendem a favorecer grandes empresas de serviços de energia com redes comerciais estabelecidas e experiência no gerenciamento de aprovações complexas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Profundidade de Retrofit: Melhorias Superficiais Lideram os Gastos Atuais Enquanto Projetos Profundos Crescem Mais Rapidamente
As melhorias superficiais e leves detinham 61,6% da participação do mercado de retrofit energético dos Estados Unidos em 2026. Esse trabalho inclui substituições de iluminação, melhorias de controles e ajustes de aquecimento, ventilação e ar-condicionado (HVAC) que são mais fáceis de implementar em edifícios ocupados. As medidas de iluminação e HVAC superficial têm períodos de retorno medianos de 3 a 4 anos, em comparação com 11 a 12 anos para medidas de estrutura do edifício. Seu menor custo, prazo mais curto e perturbação limitada os tornam acessíveis a uma ampla gama de proprietários de edifícios. Essas medidas também são adequadas para empreiteiros que trabalham com escopos padronizados e programas de subsídios de concessionárias.
Os retrofits profundos têm previsão de crescer a um CAGR de 7,4% de 2027 a 2032. O tamanho do mercado de retrofit energético dos Estados Unidos para trabalhos de retrofit profundo é sustentado por edifícios que já concluíram projetos básicos de iluminação e controles. Os proprietários nessa posição devem considerar medidas de maior impacto quando melhorias adicionais de eficiência são necessárias para atingir metas de energia ou emissões. Esses projetos frequentemente exigem sequenciamento cuidadoso em torno de ocupantes, condições estruturais e múltiplos sistemas do edifício. Os contratos de desempenho são particularmente relevantes em ambientes institucionais porque as economias verificadas podem suportar períodos de reembolso mais longos.



Por Tecnologia: HVAC é a Maior Categoria Enquanto a Integração de Energias Renováveis Cresce Mais Rapidamente
Os sistemas de HVAC responderam por 36,3% da receita do segmento de tecnologia em 2026. As unidades de cobertura embaladas atendem a 50% da área comercial construída dos EUA, e as caldeiras a gás natural respondem por 73% da energia de aquecimento de espaços comerciais, tornando a substituição de HVAC uma parte constante do mercado de retrofit energético. A substituição de equipamentos frequentemente se torna um projeto de engenharia mais amplo quando os proprietários precisam abordar simultaneamente as regras de refrigerantes, controles, ventilação ou capacidade elétrica. Os requisitos de transição de refrigerantes da EPA também aumentam a importância do planejamento de cronogramas de substituição antes que a falha do equipamento crie um projeto urgente.
A integração de energias renováveis tem previsão de crescer a um CAGR de 8,2% entre 2027 e 2032. Os proprietários comerciais podem combinar projetos de energia solar com a eletrificação de HVAC para utilizar o Crédito Fiscal de Investimento em Eletricidade Limpa da Seção 48E. Os custos instalados de energia solar comercial variaram de 1,60 a 1,80 USD por watt CC antes dos incentivos em 2026. Os controles inteligentes e os sistemas de gestão de energia da internet das coisas (IoT) também oferecem uma opção menos intensiva em capital para propriedades existentes. Em agosto de 2026, Johnson Controls International declarou que suas capacidades expandidas do OpenBlue poderiam reduzir os tempos de implementação de integração em até 95% em instalações complexas com múltiplos edifícios. A iluminação permanece importante em escolas de ensino fundamental e médio, edifícios municipais e estabelecimentos de varejo, onde a economia e as estruturas de subsídios são bem compreendidas.
Por Aplicação: Edifícios Comerciais Detêm a Maior Base e Instituições Públicas Lideram o Crescimento
Os edifícios comerciais representaram 46,9% da receita do segmento de aplicação em 2026. O segmento comercial reflete a demanda de escritórios, centros de varejo, instalações de saúde e edifícios multifamiliares. Esses proprietários frequentemente enfrentam custos de energia, expectativas de investidores e requisitos de desempenho locais simultaneamente. Os trabalhos residenciais têm um alto número de unidades, mas tipicamente envolvem projetos menores e um maior conjunto de empreiteiros locais. As instalações industriais podem priorizar investimentos em energia de processo em detrimento de melhorias na envoltória do edifício, embora a gestão de energia no nível das instalações esteja ganhando importância nos planos de capital.
Os edifícios públicos e institucionais têm previsão de crescer a um CAGR de 7,2% de 2027 a 2032. Os contratos federais de desempenho de economia de energia, os mandatos estaduais para escolas e ativos municipais, e os prazos contratuais de 20 a 25 anos ajudam esses proprietários a abordar medidas de retorno mais longo. Em outubro de 2025, Ameresco, Inc. obteve um contrato de desempenho de economia de energia de 197 milhões de USD para o Laboratório de Pesquisa Naval dos EUA, que cobriu geração de vapor, sistemas de água gelada e implantação de controle supervisório e aquisição de dados (SCADA). A contratação pública pode mobilizar capital sem colocar o custo total no balanço de uma agência. O mercado de retrofit energético dos Estados Unidos é, portanto, sustentado por proprietários públicos que podem usar estruturas de economias verificadas para trabalhos mais complexos.

Análise Geográfica
O Nordeste permanece uma área altamente ativa para o mercado de retrofit energético dos Estados Unidos porque possui propriedades comerciais mais antigas, um parque edificado urbano denso e fortes programas de incentivos estaduais. Nova York, Massachusetts, Connecticut e Nova Jersey têm demanda significativa por melhorias de HVAC, controles e trabalhos de envoltória de edifícios. Os programas de eficiência energética administrados por concessionárias de Massachusetts recebem mais de 1 bilhão de USD em financiamento anual, apoiando cadeias de suprimentos locais para serviços e equipamentos de retrofit. Os Padrões de Eficiência Energética de Edifícios da Califórnia de 2025 entraram em vigor em janeiro de 2026 e exigem benchmarks atualizados de HVAC e envoltória durante trabalhos de alteração não residencial. Isso torna muitas licenças de renovação um ponto em que os proprietários devem avaliar medidas de eficiência mais amplas.
O Sul e o Meio-Oeste oferecem uma combinação diferente de fatores de demanda. Texas, Flórida e outros mercados do Sudeste têm forte demanda por melhorias de HVAC porque as cargas de resfriamento podem tornar os investimentos em eficiência financeiramente atraentes. Edifícios federais e militares em Indiana, Illinois, Minnesota, Wisconsin, Geórgia, Kansas e Virgínia utilizam estruturas de contratos de desempenho para melhorias de energia e automação predial. O tamanho do mercado de retrofit energético dos Estados Unidos nessas regiões é sustentado pelo trabalho federal mesmo onde a política local de desempenho de edifícios é menos abrangente. Os empreiteiros regionais ainda precisam navegar por práticas variadas de licenciamento, condições de mão de obra e requisitos de programas de concessionárias.
O Oeste das Montanhas Rochosas está se desenvolvendo como um corredor de retrofit à medida que edifícios comerciais comparativamente mais novos se aproximam de seu primeiro grande ciclo de atualização de equipamentos. O programa de Denver estabelece metas de intensidade de carbono para edifícios maiores que 25.000 pés quadrados e utiliza marcos de conformidade até 2030. O Condado de Mesa, Colorado, iniciou um contrato de desempenho energético de 11,5 milhões de USD com Schneider Electric em julho de 2024, utilizando financiamento estadual, subsídios de concessionárias e incentivos federais sem desembolso direto de capital do condado. Phoenix, Salt Lake City e Raleigh também estão incorporando o benchmarking de energia na administração de edifícios, ampliando a base geográfica além das maiores áreas metropolitanas costeiras.
Cenário Competitivo
Concentração do Mercado
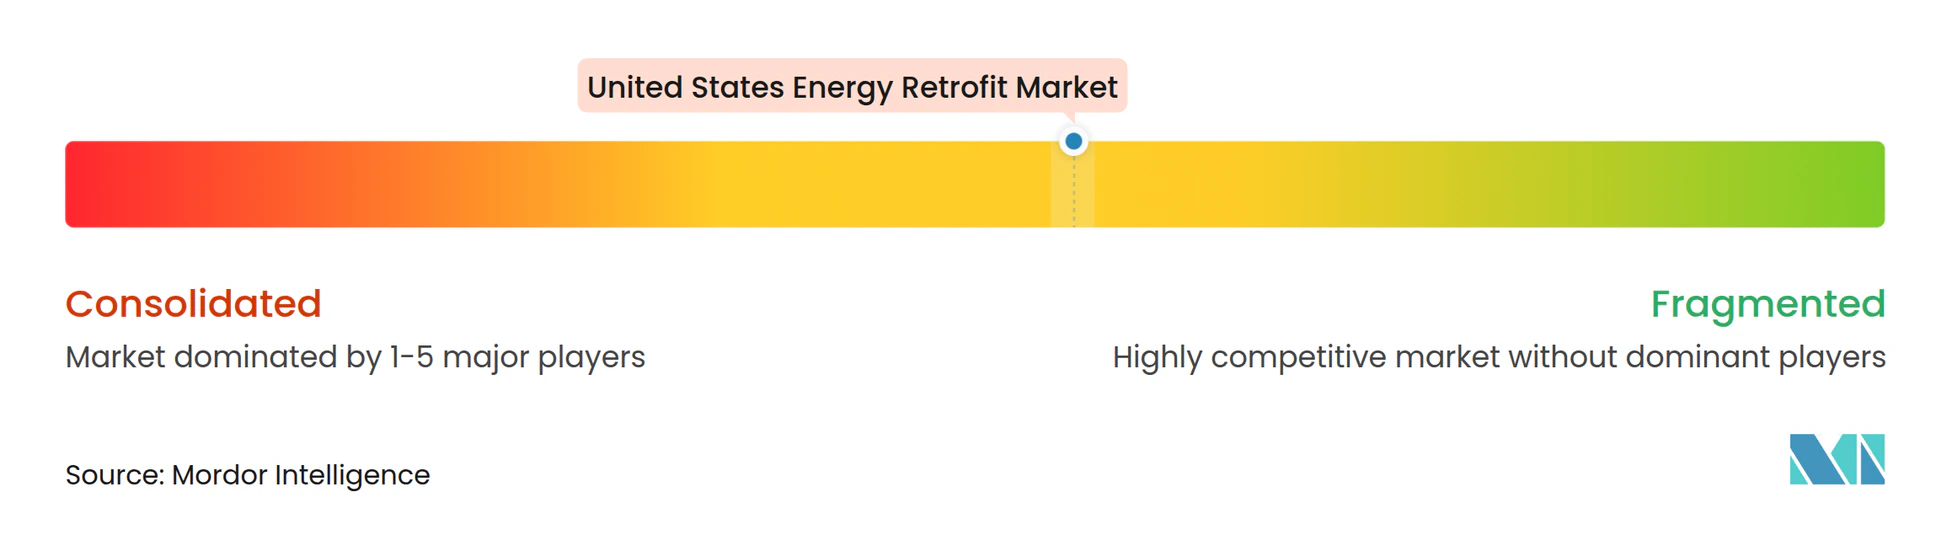
O mercado de retrofit energético dos Estados Unidos é moderadamente consolidado entre grandes fornecedores de serviços de energia integrados. Ameresco, Honeywell, Johnson Controls, Trane Technologies, Siemens e Schneider Electric competem por grandes contratos de desempenho de economia de energia e contratos de desempenho energético. Suas ofertas combinam auditorias, projeto, financiamento, integração de equipamentos e medição e verificação. Essas capacidades são importantes para clientes públicos e institucionais que precisam de um único empreiteiro para gerenciar vários sistemas. Empreiteiros regionais de mecânica, elétrica e hidráulica ainda realizam grande parte dos trabalhos de melhoria superficial.
As plataformas digitais de edifícios estão se tornando uma ferramenta competitiva central. Em junho de 2026, Johnson Controls lançou o Metasys 16.0 com sequências alinhadas à Diretriz 36 da Sociedade Americana de Engenheiros de Aquecimento, Refrigeração e Ar-Condicionado (ASHRAE), recursos de cibersegurança, capacidade expandida de dispositivos IP e fluxos de trabalho destinados a reduzir o tempo de engenharia e implantação. A empresa declarou que a plataforma poderia suportar economias de energia de até 30% em aplicações adequadas. Em agosto de 2026, Johnson Controls expandiu o OpenBlue com Inteligência de Energia e Conforto e um assistente de inteligência artificial agêntico para conectividade de dados entre equipamentos.
Honeywell foi selecionada em janeiro de 2026 para modernizar os sistemas de automação predial em Fort Benning, Geórgia, em quase 300 edifícios e mais de 3 milhões de pés quadrados.[4] Ameresco, Inc. iniciou um projeto de infraestrutura energética de 10 milhões de USD ou mais no Distrito Escolar de Mount Sinai em maio de 2026, combinando iluminação LED, controles digitais diretos, instalações de energia solar fotovoltaica em cobertura, substituições de transformadores e conversão de óleo combustível para gás natural. Empresas menores como Willdan Energy Solutions, Orion Energy Systems, Energy Systems Group e Entegrity Energy Partners focam em programas de concessionárias, governo, iluminação e controles com escopos repetíveis. A lacuna competitiva é mais visível em propriedades comerciais abaixo de 50.000 pés quadrados, onde os proprietários precisam de suporte de financiamento, orientação de conformidade e entrega com baixa perturbação. O mercado de retrofit energético dos Estados Unidos oferece espaço para fornecedores que possam tornar esses serviços mais fáceis de adquirir para proprietários menores.
Líderes do Setor de Retrofit Energético dos Estados Unidos
-
Trane Technologies plc
-
Johnson Controls International plc
-
Siemens AG
-
Schneider Electric SE
-
Ameresco, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Maio de 2026: Ameresco, Inc. iniciou um projeto de modernização de infraestrutura energética para o Distrito Escolar de Mount Sinai em Nova York. O projeto inclui melhorias de iluminação LED, modernização do sistema de gestão de energia com controles digitais diretos, instalações de energia solar fotovoltaica em cobertura, substituições de transformadores de alta eficiência e conversão de óleo combustível para gás natural sob um Contrato de Desempenho de Economia de Energia (ESPC).
- Março de 2026: Ameresco, Inc. firmou parceria com as Escolas Públicas de Saginaw, em Michigan, para implementar um retrofit de iluminação LED em todo o distrito sob uma estrutura de ESPC. A instalação teve início em abril de 2026, com conclusão prevista para agosto de 2026, apoiando economias de energia e reduções de custos operacionais nas instalações escolares.
- Janeiro de 2026: O Exército dos EUA selecionou Honeywell International para modernizar os sistemas de automação predial em quase 300 edifícios em Fort Benning, Geórgia. O projeto abrange mais de 3 milhões de pés quadrados utilizando a plataforma Niagara e deve gerar economias anuais de aproximadamente 4,5 milhões de USD.
- Setembro de 2025: Ameresco, Inc. e a Cidade de Olympia iniciaram as obras de um projeto de retrofit de quase 17 milhões de USD no Olympia Armory. O projeto inclui melhorias na envoltória do edifício, melhorias de acessibilidade e instalação de energia solar fotovoltaica entregues por meio de uma estrutura de ESPC.
Escopo do Relatório do Mercado de Retrofit Energético dos Estados Unidos
O retrofit energético refere-se ao processo de atualização de edifícios, instalações ou infraestruturas existentes com tecnologias e sistemas energeticamente eficientes para reduzir o consumo de energia e melhorar o desempenho geral. As melhorias típicas incluem atualizações de HVAC, substituições de iluminação, aprimoramentos da envoltória do edifício, controles inteligentes de energia e integração de energia renovável. Os retrofits energéticos ajudam a reduzir os custos operacionais, melhorar o conforto dos ocupantes, reduzir as emissões de gases de efeito estufa e prolongar a vida útil dos edifícios.
O mercado de retrofit energético dos Estados Unidos é segmentado por profundidade de retrofit em retrofits energéticos profundos e retrofits energéticos superficiais/leves. Por tecnologia, o mercado é segmentado em sistemas de HVAC, sistemas de iluminação, envoltória do edifício (isolamento e envidraçamento), integração de energias renováveis (energia solar fotovoltaica e solar térmica), controles inteligentes de edifícios e IoT, e aquecimento de água e hidráulica. Por aplicação, o mercado é segmentado em edifícios residenciais, edifícios comerciais, instalações industriais e edifícios públicos e institucionais. As previsões de mercado são fornecidas em termos de valor (USD).
| Retrofits Energéticos Profundos |
| Retrofits Energéticos Superficiais/Leves |
| Sistemas de HVAC |
| Sistemas de Iluminação |
| Envoltória do Edifício (Isolamento e Envidraçamento) |
| Integração de Energias Renováveis (Energia Solar Fotovoltaica, Solar Térmica) |
| Controles Inteligentes de Edifícios e IoT |
| Aquecimento de Água e Hidráulica |
| Edifícios Residenciais |
| Edifícios Comerciais |
| Instalações Industriais |
| Edifícios Públicos e Institucionais |
| Por Profundidade de Retrofit | Retrofits Energéticos Profundos |
| Retrofits Energéticos Superficiais/Leves | |
| Por Tecnologia | Sistemas de HVAC |
| Sistemas de Iluminação | |
| Envoltória do Edifício (Isolamento e Envidraçamento) | |
| Integração de Energias Renováveis (Energia Solar Fotovoltaica, Solar Térmica) | |
| Controles Inteligentes de Edifícios e IoT | |
| Aquecimento de Água e Hidráulica | |
| Por Aplicação | Edifícios Residenciais |
| Edifícios Comerciais | |
| Instalações Industriais | |
| Edifícios Públicos e Institucionais |
Principais Questões Respondidas no Relatório
Qual é o valor do mercado de retrofit energético dos Estados Unidos em 2026?
O mercado de retrofit energético dos Estados Unidos foi estimado em 128,76 bilhões de USD em 2027 e tem previsão de atingir 177,51 bilhões de USD até 2032.
O que está impulsionando a demanda por projetos de retrofit energético nos Estados Unidos?
Sistemas de HVAC envelhecidos, adoção de bombas de calor, programas de incentivos, requisitos de refrigerantes e planejamento de desempenho de edifícios estão sustentando a atividade de projetos.
Qual tipo de retrofit detém a maior participação nos gastos?
As melhorias superficiais e leves detinham 61,6% dos gastos de 2026 devido a períodos de retorno mais curtos e perturbação limitada.
Qual tecnologia está crescendo mais rapidamente nas melhorias de edifícios?
A integração de energias renováveis tem previsão de crescer a um CAGR de 8,2% até 2032, à medida que os proprietários combinam investimentos em energia solar com a eletrificação de HVAC.
Qual aplicação de edifício tem previsão de crescer mais rapidamente?
Os edifícios públicos e institucionais têm previsão de crescer a um CAGR de 7,2% até 2032, sustentados por contratos de desempenho de longo prazo.