
Tamanho e Participação do Mercado de Corantes e Dispersões de Pigmentos Orgânicos para a Indústria de Papel, Embalagem e Tissue
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
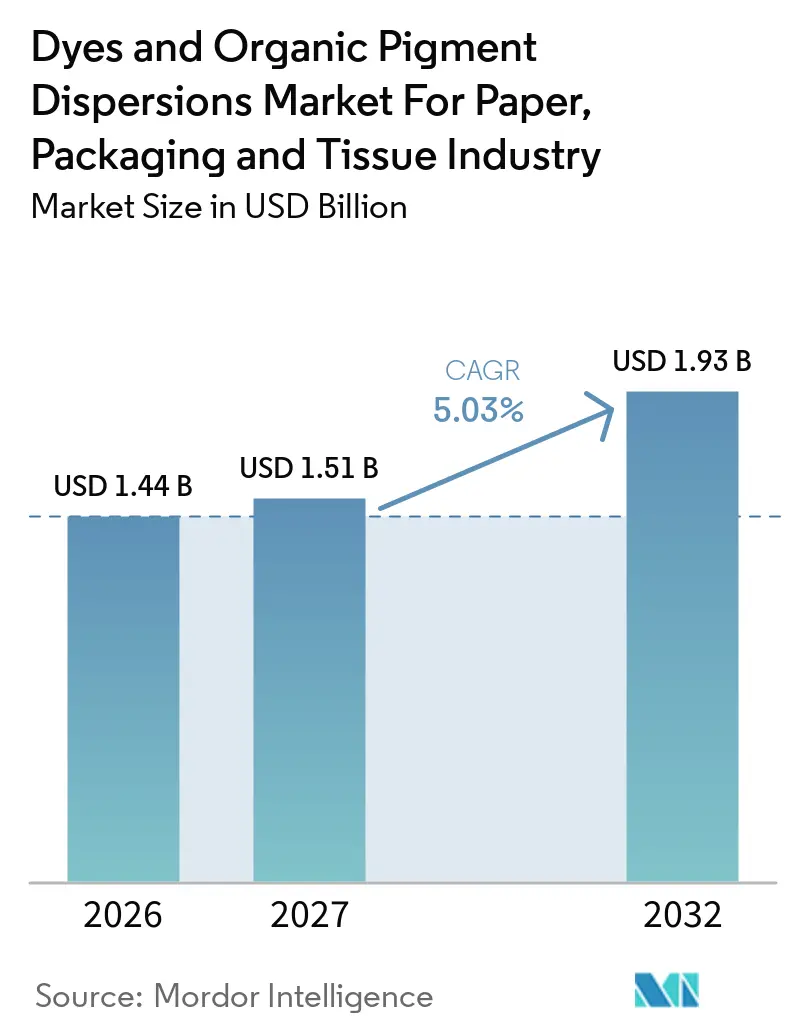
| Tamanho do Mercado (2027) | 1.51 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.93 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.03 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Corantes e Dispersões de Pigmentos Orgânicos para a Indústria de Papel, Embalagem e Tissue pela Mordor Intelligence
O mercado de corantes e dispersões de pigmentos orgânicos para a indústria de papel, embalagem e tissue foi avaliado em 1,44 bilhões de USD em 2026 e estima-se que cresça de 1,51 bilhões de USD em 2027 para 1,93 bilhões de USD até 2032, a um CAGR de 5,03% durante o período de previsão (2027-2032). A transição das embalagens plásticas para formatos à base de fibra está expandindo o mercado endereçável para corantes e dispersões compatíveis com papel. Cada conversão requer a qualificação do corante para o novo substrato, o que pode sustentar a demanda por produtos especializados mesmo quando a produção não cresce no mesmo ritmo. Os requisitos regulatórios sobre reciclabilidade e contato com alimentos estão antecipando as decisões de formulação no processo de desenvolvimento de embalagens. Fornecedores de maior porte que combinam química de corantes, engenharia de dispersão, testes e suporte de aplicação fortalecem sua posição junto a conversores e fábricas de papel. O mercado de corantes e dispersões de pigmentos orgânicos para as indústrias de papel, embalagem e tissue também enfrenta pressão decorrente da demanda mais fraca por papel gráfico, regras mais rígidas sobre substâncias restritas e custos de insumos voláteis.
Principais Conclusões do Relatório
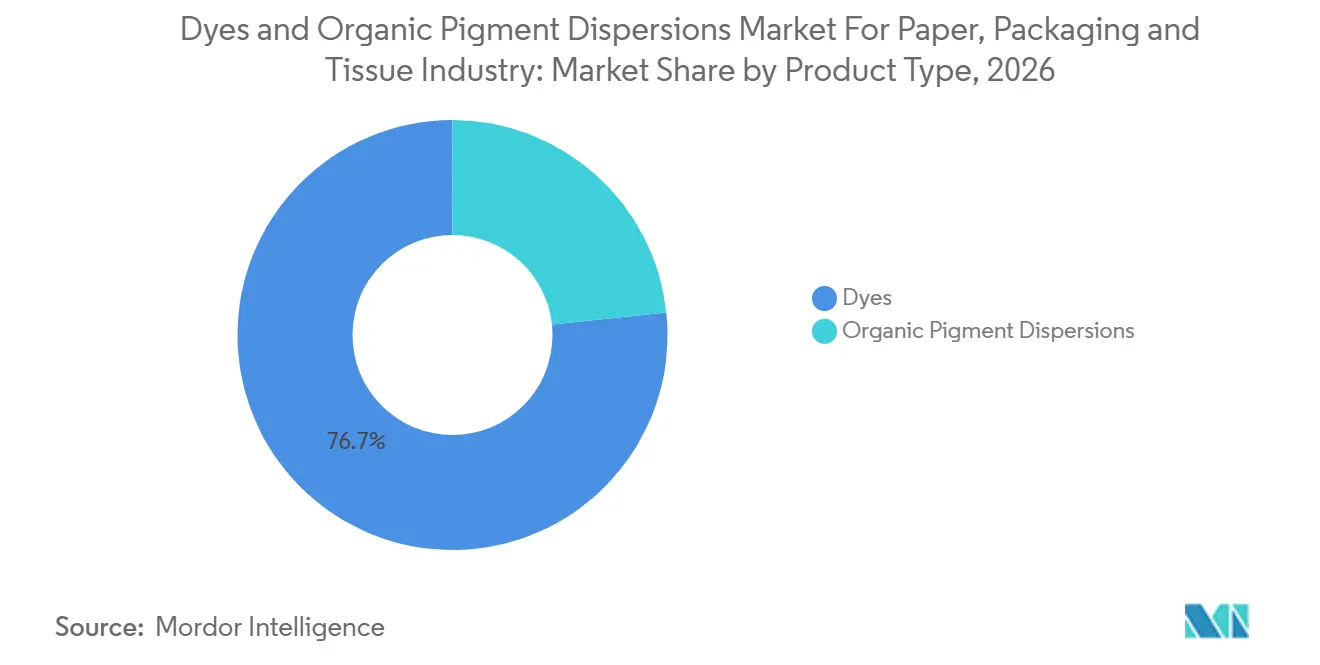
- Por tipo de produto, os corantes detinham 76,67% de participação de mercado em 2026, enquanto as dispersões de pigmentos orgânicos têm previsão de crescer a um CAGR de 5,45% até 2032.
- Por tipo de cor, o preto detinha 35,23% da participação de mercado em 2026, enquanto o azul tem previsão de crescer a um CAGR de 5,63% até 2032.
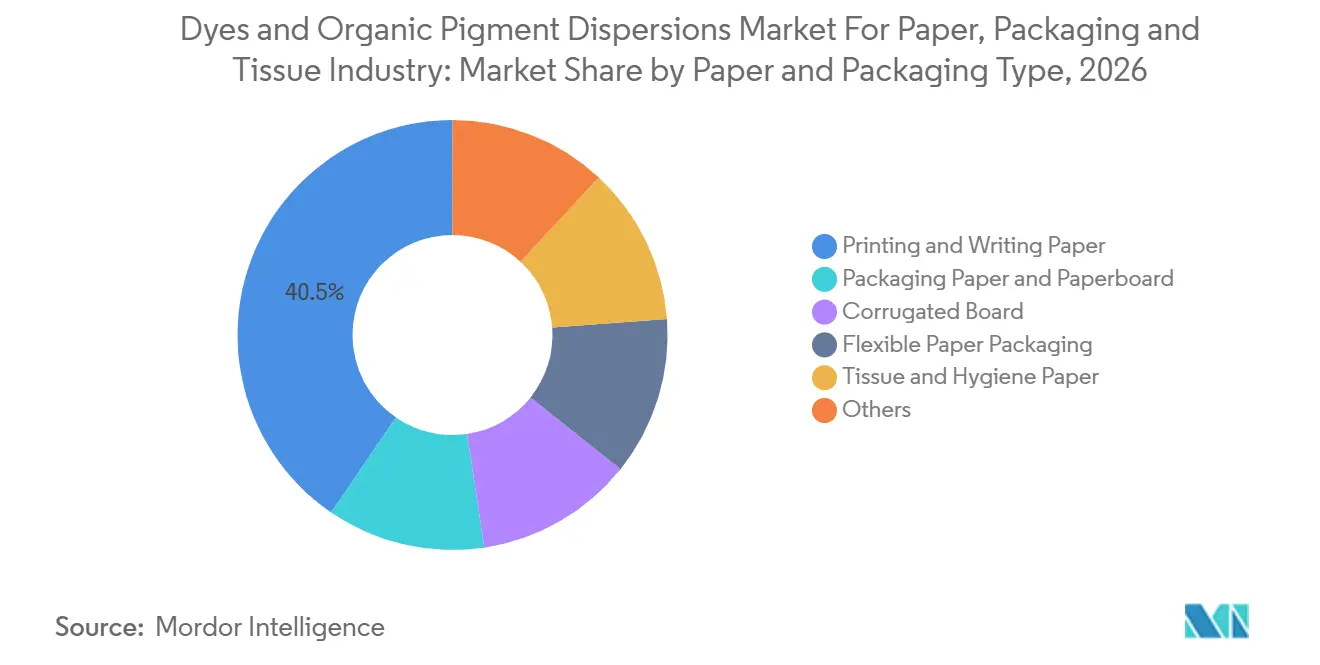
- Por tipo de papel e embalagem, o papel de embalagem e o papelão detinham 40,45% da participação de mercado em 2026, enquanto o papelão ondulado tem previsão de crescer a um CAGR de 6,19% até 2032.
- Por geografia, a Ásia-Pacífico detinha 42,77% da participação de mercado em 2026 e tem previsão de crescer a um CAGR de 5,77% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Insights e Tendências do Mercado de Corantes e Dispersões de Pigmentos Orgânicos para a Indústria de Papel, Embalagem e Tissue
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Migração de Embalagens Plásticas para Embalagens à Base de Fibra | +1.8% | Global, concentrado na Europa e na Ásia-Pacífico (APAC), onde os mandatos regulatórios são mais avançados | Curto prazo (≤ 2 anos) |
| Demanda por Papelão Ondulado e Mailers para E-Commerce | +1.2% | Global, com APAC e América do Norte como os mercados de maior volume | Médio prazo (2-4 anos) |
| Requisitos de Coloração Segura para Contato com Alimentos e Reciclável | +0.7% | UE e América do Norte, com extensão para ASEAN e Coreia do Sul | Médio prazo (2-4 anos) |
| Variabilidade da Fibra Reciclada Aumentando a Demanda por Dispersões com Retenção Controlada | +0.6% | Global, com ganhos iniciais nos sistemas de fábricas centrais da América do Norte e APAC | Médio prazo (2-4 anos) |
| Impressão Digital Inline e Embalagem de Dados Variáveis | +0.5% | América do Norte, Europa e APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Migração de Embalagens Plásticas para Embalagens à Base de Fibra
O Regulamento (UE) 2025/40 entrou em vigor em 11 de fevereiro de 2025 e aplica-se amplamente a partir de agosto de 2026. Ele aumenta a importância dos formatos de embalagem recicláveis em toda a União Europeia. As embalagens à base de fibra requerem corantes projetados para superfícies de celulose ou papel, em vez de substratos plásticos. Uma transição do plástico para a fibra pode, portanto, exigir um novo ciclo de qualificação para corantes de extremidade úmida, dispersões de pigmentos, revestimentos e sistemas de aplicação relacionados. O mercado de corantes e dispersões de pigmentos orgânicos para as indústrias de papel, embalagem e tissue se beneficia quando os conversores exigem consistência de cor, reciclabilidade e desempenho adequado em novos substratos. As embalagens de papel e papelão atingiram uma taxa de reciclagem de 82% na Europa, sustentando o argumento comercial para os formatos de fibra. A parceria da Sun Chemical com o Archipelago Technology Group, firmada em setembro de 2026, vincula revestimentos de barreira líquida e resistentes a substratos à base de papel, à medida que as marcas buscam alternativas às estruturas plásticas e compostas.
Demanda por Papelão Ondulado e Mailers para E-Commerce
O e-commerce está aumentando a demanda por liners de papelão ondulado, mailers e embalagens de entrega impressas. Essas aplicações requerem desempenho estável durante o manuseio no processo de fulfillment, variações de umidade e exposição durante a entrega. Os requisitos diferem das embalagens de prateleira no varejo porque a embalagem pode sofrer mais abrasão e manuseio antes de chegar ao cliente. O mercado de corantes e dispersões de pigmentos orgânicos para a indústria de papel, embalagem e tissue pode se beneficiar desses requisitos de desempenho quando fábricas e conversores especificam corantes para grades de papelão ondulado. A Canon introduziu o corrPRESS iB17 em outubro de 2025 para impressão em escala industrial de embalagens de papelão ondulado usando tintas de pigmento à base de água. A impressora é projetada para impressão direta em papelão ondulado e reflete uma necessidade mais ampla de sistemas de pigmentos compatíveis com equipamentos de impressão digital industrial. Esse desenvolvimento também aumenta a importância da compatibilidade com cabeças de impressão, estabilidade de cor e capacidade de formulação à base de água para os fornecedores.
Requisitos de Coloração Segura para Contato com Alimentos e Reciclável
A conformidade com o contato com alimentos está se tornando um requisito de design de produto para corantes de embalagens de papel. O quadro regulatório da Comissão Europeia para materiais em contato com alimentos abrange materiais que entram em contato com alimentos e estabelece a base legal para os controles de segurança[1]. A EuPIA publicou as Boas Práticas de Fabricação (BPF) 5.0 em abril de 2026, incorporando os princípios de Análise de Modos de Falha e Efeitos (FMEA) e Análise de Perigos e Pontos Críticos de Controle (APPCC) na fabricação de tintas utilizadas em materiais em contato com alimentos. Os fornecedores que atendem a embalagens alimentares podem precisar de formulações separadas para aplicações em contato e sem contato com alimentos. Isso aumenta o valor das capacidades estabelecidas de testes, documentação e conformidade regulatória. O mercado de corantes e dispersões de pigmentos orgânicos para as indústrias de papel, embalagem e tissue é, portanto, mais favorável aos fornecedores que podem apoiar os clientes na seleção de formulações e nas revisões de conformidade. Os formuladores menores enfrentam um custo mais elevado quando múltiplos mercados de exportação exigem processos de aprovação separados.
Variabilidade da Fibra Reciclada Aumentando a Demanda por Dispersões com Retenção Controlada
Caixas de papelão ondulado recicladas e resíduos mistos de escritório podem introduzir tinta residual e maior teor de material aniônico na extremidade úmida do processo de fabricação de papel. Essas condições tornam a retenção de corantes mais difícil do que em sistemas de fibra virgem. Um estudo de 2025 constatou que agentes de retenção catiônicos podem melhorar a drenagem e a formação em sistemas de papel reciclado, mas a dosagem requer otimização cuidadosa, pois pode afetar as propriedades da folha. À medida que o teor de fibra reciclada aumenta, as fábricas requerem maior controle sobre o tamanho das partículas, a carga, a retenção e o tom final. Isso cria um papel para dispersões de pigmentos projetadas para composições e condições de processo específicas. O mercado de corantes e dispersões de pigmentos orgânicos para a indústria de papel, embalagem e tissue pode gerar maior valor onde os fornecedores combinam o fornecimento de corantes com suporte técnico na extremidade úmida. As ofertas de commodities são menos adequadas para atender a essas necessidades operacionais específicas de cada fábrica.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substituição Digital do Papel Gráfico | -1.0% | América do Norte e Europa, onde os volumes de papel de impressão e escrita estão em declínio estrutural | Médio prazo (2-4 anos) |
| Custos de Conformidade com Substâncias Restritas e Testes de Migração | -0.6% | UE e América do Norte, estendendo-se progressivamente para Coreia do Sul e Japão | Médio prazo (2-4 anos) |
| Volatilidade dos Preços das Matérias-Primas de Pigmentos e Corantes | -0.4% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Substituição Digital do Papel Gráfico
A comunicação digital continuou a reduzir o uso de papel para impressão e escrita em escritórios, escolas e editoras. Isso afeta a demanda por corantes diretos e ácidos que historicamente atenderam a esses grades. O declínio é difícil para os fornecedores com ativos de fabricação dedicados construídos em torno da química de papel gráfico padronizada e de alto volume. Redirecionar a capacidade para grades de embalagem, papelão ondulado ou tissue frequentemente requer novo desenvolvimento de produtos e trabalho de conformidade com o contato com alimentos. O mercado de corantes e dispersões de pigmentos orgânicos para as indústrias de papel, embalagem e tissue oferece oportunidades mais sólidas em embalagens do que em papel gráfico, mas a capacidade não pode ser redirecionada sem incorrer em custos. O declínio é estrutural, pois está ligado a mudanças na forma como os documentos são criados e utilizados. Os fornecedores devem gerenciar a pressão de utilização enquanto constroem portfólios de aplicações mais especializados.
Custos de Conformidade com Substâncias Restritas e Testes de Migração
Os corantes para contato com alimentos requerem testes de migração, metais pesados, aminas aromáticas primárias, solidez da cor e outros parâmetros relevantes. O quadro regulatório da Comissão Europeia estabelece regras fundamentais para materiais que entram em contato com alimentos. Os fornecedores exportadores podem enfrentar requisitos separados de clientes e jurisdições para uma única formulação. A infraestrutura laboratorial, a documentação e a expertise regulatória são custosas para formuladores menores manterem. O mercado de corantes e dispersões de pigmentos orgânicos para a indústria de papel, embalagem e tissue torna-se mais concentrado quando empresas menores não conseguem sustentar linhas de produtos paralelas. A requalificação também pode atrasar mudanças de produtos quando as regras ou especificações dos clientes são atualizadas. Os fornecedores maiores têm vantagem porque as funções de conformidade já estão integradas em seus sistemas de desenvolvimento de produtos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Corantes Lideram em Participação, Dispersões Capturam Maior Valor
Os corantes representaram 76,67% do mercado de corantes e dispersões de pigmentos orgânicos para a indústria de papel, embalagem e tissue em 2026. Sua posição reflete o uso estabelecido na fabricação de papel na extremidade úmida, onde as químicas de corantes diretos, ácidos e básicos colorem a fibra de celulose sem um processo de revestimento separado. Essa rota permanece relevante para tissue, papel higiênico e outros produtos de papel voltados ao consumidor que requerem controle estável de tonalidade. Os corantes também são familiares às fábricas porque se encaixam nos equipamentos de processo e práticas operacionais existentes. A DyStar reportou progresso em sua linha de corantes diretos líquidos Levacel para tissue e embalagem, com foco no controle de migração e compatibilidade com sistemas modernos de retenção. Os corantes líquidos podem ser integrados a sistemas de dosagem automatizados e suportam uma aplicação de cor mais consistente. A transição de pós para líquidos também reflete o interesse dos clientes em menor complexidade de manuseio de materiais e redução da variabilidade do processo.
As dispersões de pigmentos orgânicos têm previsão de crescer a um CAGR de 5,45% de 2027 a 2032. Elas são utilizadas onde a certificação para contato com alimentos, a solidez à luz, a aplicação superficial ou a compatibilidade com impressão digital são importantes — requisitos mais difíceis de atender apenas com corantes diretos. Sua proposta de valor é mais forte em papelão revestido, embalagens premium e sistemas de impressão que requerem desempenho consistente na superfície do papel. O mercado tem espaço para dispersões que atendam a requisitos técnicos e de conformidade em uma única formulação. Os sistemas à base de água também se alinham com a transição para processamento de menores emissões e formatos de embalagem à base de papel. Essa demanda sustenta um desenvolvimento de produtos mais especializado e aumenta a concorrência entre os fornecedores capazes de entregar tecnologias qualificadas à base de água.


Por Tipo de Cor: Preto Lidera em Participação, Azul Registra Crescimento Mais Rápido
O preto detinha 35,23% da receita de mercado em 2026. A impressão em linerboard de papelão ondulado sustenta essa posição, pois marcas logísticas, textos, códigos de barras e gráficos de transporte permanecem comuns em caixas de envio. As dispersões de negro de fumo são valorizadas pela profundidade de cor e estabilidade em embalagens para exportação e expostas ao ar livre. A demanda está intimamente ligada à produção de papelão ondulado e às necessidades de impressão dos sistemas de distribuição. O branco e outras cores atendem a usos mais especializados, incluindo tissue opaco, embalagens que bloqueiam a luz, papéis de segurança e aplicações de papelão personalizadas. Essas categorias são menores, mas podem exigir especificações de desempenho mais rigorosas. O mercado continua a depender do preto para aplicações de embalagem em grandes volumes, enquanto as cores especiais proporcionam diferenciação em determinados usos finais.
O azul tem projeção de registrar um CAGR de 5,63% de 2027 a 2032. Embalagens premium para varejo, caixas de saúde e beleza e tissue colorido sustentam essa demanda. Uma publicação científica de 2025 descreveu pigmentos azuis híbridos molecularmente ancorados para compósitos de embalagem com desempenho multifuncional, refletindo o desenvolvimento contínuo na química de pigmentos azuis para materiais de embalagem. O azul também é relevante na impressão digital de gama estendida, onde o controle de cor é importante para a apresentação da marca. O investimento das marcas em designs de embalagem distintivos pode sustentar a demanda por sistemas de corantes no espectro azul, criando uma oportunidade para fornecedores que combinam precisão de cor com compatibilidade para processos de impressão à base de água e digital.
Por Tipo de Papel e Embalagem: Embalagem Domina, Papelão Ondulado Acelera
O papel de embalagem e o papelão representaram 40,45% do mercado de corantes e dispersões de pigmentos orgânicos para a indústria de papel, embalagem e tissue em 2026. Este segmento abrange requisitos de segurança alimentar, necessidades de design de embalagem e demanda por embalagens primárias e secundárias. Os proprietários de marcas frequentemente exigem cor precisa e reproduzível em papelão revestido, o que pode favorecer dispersões de pigmentos aplicadas na superfície em detrimento de aplicações básicas de corantes de commodities. As embalagens à base de fibra também requerem sistemas de corantes compatíveis com as expectativas de reciclagem e conformidade. O segmento se beneficia quando as marcas se afastam de estruturas plásticas ou compostas e introduzem alternativas à base de papel. Os fornecedores que ajudam os conversores a atender tanto às especificações visuais quanto às funcionais podem capturar valor agregado neste segmento.
O papelão ondulado tem projeção de expandir a um CAGR de 6,19% de 2027 a 2032. O e-commerce e o envio direto ao consumidor sustentam a demanda por caixas de envio impressas, mailers e embalagens de entrega. Este segmento requer corantes que permaneçam eficazes durante o manuseio, variações de umidade e transporte. O tissue e o papel higiênico proporcionam uma demanda estável, pois os produtos de consumo requerem consistência de tonalidade e desempenho adequado de esfregamento a úmido. A embalagem flexível de papel está emergindo à medida que os formatos de papel revestido substituem algumas bolsas plásticas multicamadas, impulsionados por incentivos de responsabilidade estendida do produtor. Os papéis de segurança e as bandejas de fibra moldada permanecem aplicações menores, mas podem requerer soluções de corantes personalizadas e de maior valor. O mercado se beneficia da amplitude desses usos finais à base de fibra, embora os requisitos técnicos difiram entre as aplicações.
Análise Geográfica
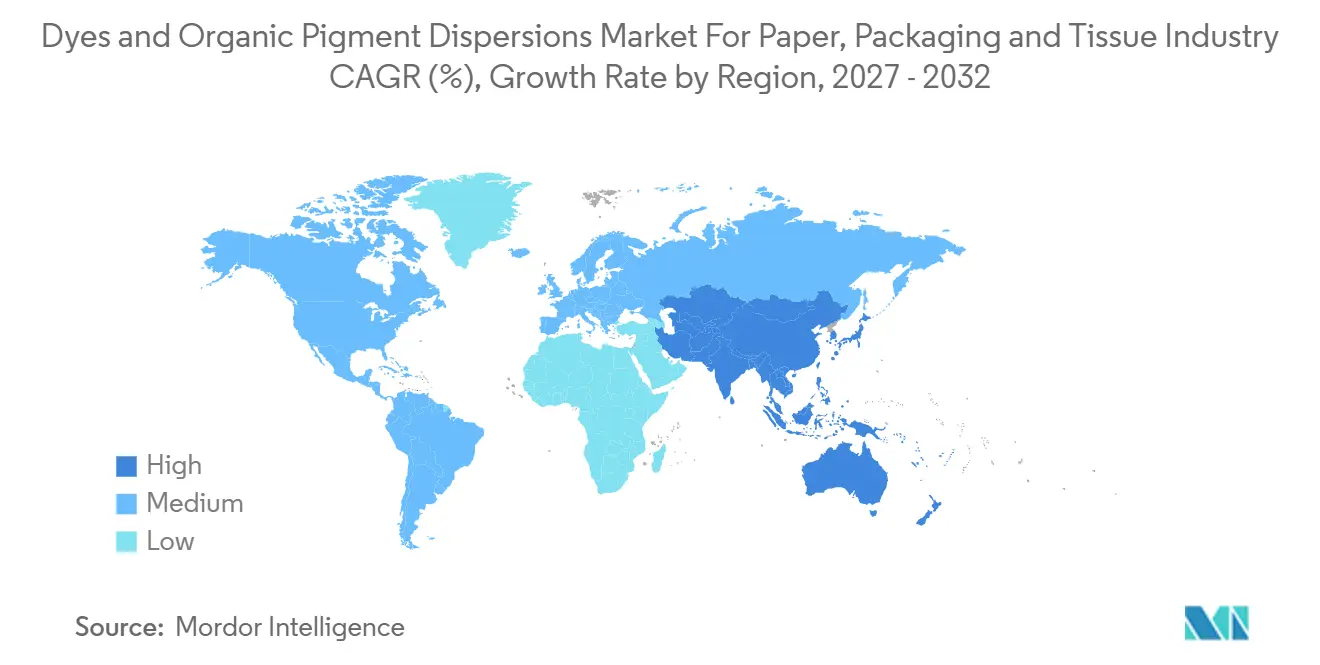
A Ásia-Pacífico detinha 42,77% da participação de mercado de corantes e dispersões de pigmentos orgânicos para a indústria de papel, embalagem e tissue em 2026 e tem previsão de crescer a um CAGR de 5,77% até 2032. A escala da China na produção de pigmentos orgânicos confere à região uma sólida base de fabricação para o fornecimento de corantes. Sua transição para formulações à base de água reflete requisitos mais rígidos de emissões e padrões de exportação. A Índia está expandindo a capacidade de papelão de embalagem para aplicações de bens de consumo de rápida movimentação (FMCG) e farmacêuticas. A Sudarshan Chemical Industries concluiu a aquisição do Heubach Group em março de 2025, criando uma empresa com 19 unidades de fabricação em 4 continentes[2]. Isso confere a uma empresa com sede na Índia capacidades mais amplas em tecnologia de pigmentos e alcance de fabricação global.
A América do Norte ocupa a segunda maior posição regional, sustentada pelo crescimento do e-commerce nos EUA, pela demanda por embalagens de FMCG e pelos requisitos de contato com alimentos. O corrPRESS iB17 da Canon indica que a impressão digital industrial de papelão ondulado está avançando na região. Canadá e México contribuem com demanda adicional para grades de caixas dobráveis e papelão ondulado. A Europa continua a ser moldada pelo uso de papelão revestido premium e pelos requisitos de reciclagem. As regulamentações da Comissão Europeia sobre materiais em contato com alimentos influenciam a seleção de produtos para aplicações de embalagem. A Portaria de Tintas de Impressão da Alemanha eleva ainda mais os requisitos de conformidade para os fornecedores que atendem a conversores de embalagem alemães. Essas condições favorecem fornecedores que podem documentar a adequação da formulação e fornecer suporte técnico em múltiplos grades de papel.
A América do Sul é sustentada pela indústria de celulose e papel à base de eucalipto do Brasil e por suas exportações para conversores europeus. Essas exportações expõem as fábricas brasileiras aos requisitos europeus de corantes antes da implementação mais ampla do Regulamento de Embalagens e Resíduos de Embalagens (PPWR). A Argentina e outros mercados sul-americanos permanecem mais sensíveis ao custo e dependem mais fortemente de corantes diretos disponíveis localmente. O Oriente Médio e a África representam uma base de demanda emergente para embalagens qualificadas para corantes. O investimento em processamento de alimentos na Arábia Saudita está gerando demanda adicional por materiais de embalagem, enquanto a África do Sul serve como hub de distribuição para conversores regionais.

Cenário Competitivo
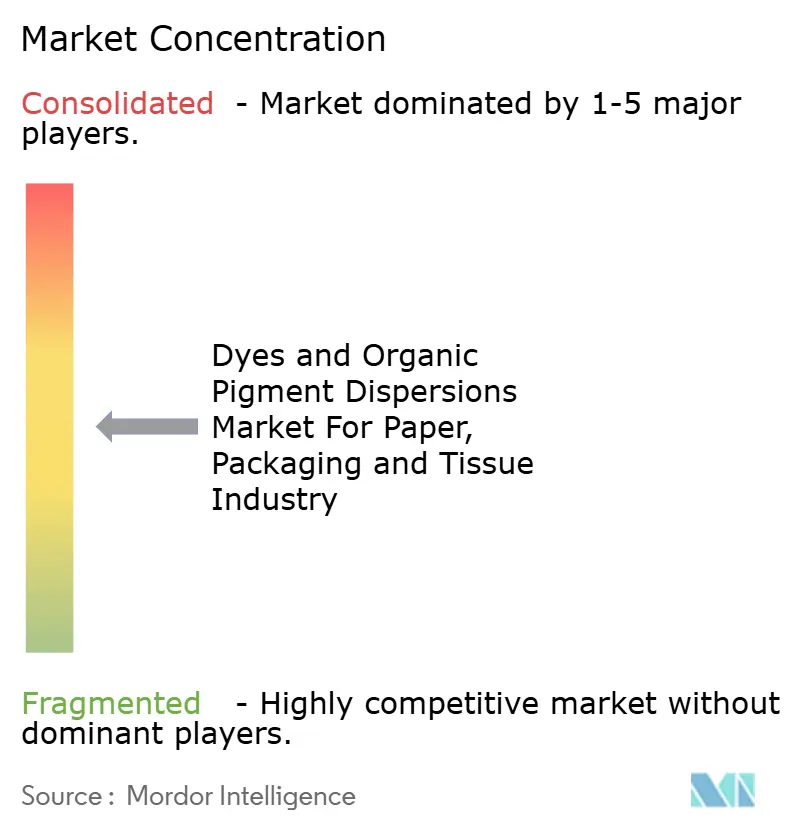
O mercado de corantes e dispersões de pigmentos orgânicos para a indústria de papel, embalagem e tissue é moderadamente fragmentado. BASF, DIC Corporation, Sudarshan Chemical Industries, Archroma e DyStar detêm portfólios que abrangem química de corantes, formulação de dispersões e desenvolvimento de aplicações. Essa amplitude permite que atendam a fábricas de papel, conversores de embalagem e clientes de impressão em múltiplas linhas de produtos. A transação Sudarshan-Heubach de março de 2025 combinou capacidades de fabricação e pigmentos que empresas separadas detinham anteriormente. A consolidação é relevante porque os testes para contato com alimentos, a documentação regulatória e a capacidade de fornecimento global requerem investimento de longo prazo. Há uma oportunidade competitiva em dispersões com retenção controlada para composições com alto teor de fibra reciclada, uma área que requer controle rigoroso da química do processo e pode ser menos acessível a fornecedores de commodities.
A BASF lançou dispersões de revestimento de papel com pegada de carbono reduzida em setembro de 2026. A empresa afirma que os produtos proporcionam emissões de 20% a 45% menores do berço ao portão em comparação com as alternativas convencionais e são projetados como opções de substituição direta. Esse desenvolvimento reflete como os dados de pegada de carbono estão se tornando parte da qualificação de fornecedores para clientes de revestimento de papel. A DIC iniciou o lançamento global da tinta de rotogravura ECOVART em outubro de 2026, afirmando que a tinta reduz o uso de solventes em pelo menos 50% nos testes internos. Essas ações atendem à demanda dos clientes por menor uso de solventes e emissões, produção mais eficiente e padrões de desempenho mais elevados para fornecedores que buscam entrar em contas estabelecidas de conversores.
A Archroma recebeu um Prêmio de Inovação ICIS em 2026 pelos corantes de enxofre FiberColors fabricados a partir de resíduos de lã pré-consumo, demonstrando seus esforços para utilizar matérias-primas alternativas no desenvolvimento de corantes. Os fornecedores também enfrentam obrigações de contato com alimentos e práticas de fabricação de tintas que restringem o acesso ao mercado para formulações não qualificadas. As Boas Práticas de Fabricação (BPF) 5.0 da EuPIA enfatizam controles sistemáticos de fabricação para tintas utilizadas em materiais em contato com alimentos, e os fornecedores com capacidades regulatórias e de testes estabelecidas estão melhor posicionados para atender a esses requisitos. O mercado de corantes e dispersões de pigmentos orgânicos para a indústria de papel, embalagem e tissue é competitivo porque o desempenho do produto, a conformidade, a continuidade do fornecimento e o suporte de aplicação devem ser entregues em conjunto. Os participantes regionais podem competir em produtos padrão, mas enfrentam barreiras de entrada mais elevadas em aplicações de contato com alimentos, fibra reciclada e impressão digital industrial.
Líderes do Mercado de Corantes e Dispersões de Pigmentos Orgânicos para a Indústria de Papel, Embalagem e Tissue
-
Archroma
-
BASF
-
DIC Corporation
-
Sudarshan Chemical Industries Limited
-
Solenis
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Setembro de 2026: A BASF lançou dispersões de revestimento de papel com pegada de carbono de produto (PCF) reduzida, com uma pegada de carbono de produto 20% a 45% menor. Fabricadas no complexo Verbund de Ludwigshafen utilizando matérias-primas de baixa PCF e eletricidade de fonte renovável sob uma abordagem de balanço de massa, as dispersões são produtos de substituição direta que não requerem requalificação pelo cliente. Os cálculos de pegada de carbono são certificados pela TÜV Rheinland em conformidade com as diretrizes da Together for Sustainability (TfS).
- Setembro de 2026: A Sun Chemical firmou uma parceria com o Archipelago Technology Group para revestimentos de barreira para embalagens à base de fibra. O acordo combina o revestidor sem contato Powerdrop da Archipelago com os revestimentos de barreira líquida e resistência da Sun Chemical para substratos à base de papel, oferecendo às marcas de consumo alternativas às estruturas plásticas e compostas, ao mesmo tempo em que apoia a conformidade com o Regulamento de Embalagens e Resíduos de Embalagens (PPWR) e a Responsabilidade Estendida do Produtor (REP).


Escopo do Relatório sobre o Mercado de Corantes e Dispersões de Pigmentos Orgânicos para a Indústria de Papel, Embalagem e Tissue
Corantes e dispersões de pigmentos orgânicos são sistemas de coloração especializados utilizados para conferir cor a líquidos, revestimentos, plásticos e tintas. Eles se distinguem principalmente pelo fato de o corante se dissolver no meio ou permanecer como uma partícula sólida finamente suspensa.
O mercado de corantes e dispersões de pigmentos orgânicos é segmentado por tipo de produto, tipo de cor, tipo de papel e embalagem e geografia. Por tipo de produto, o mercado é segmentado em corantes e dispersões de pigmentos orgânicos. Por tipo de cor, o mercado é segmentado em preto, branco, azul e outros. Por tipo de papel e embalagem, o mercado é segmentado em papel de impressão e escrita, papel de embalagem e papelão, papelão ondulado, embalagem flexível de papel, tissue e papel higiênico e outros. O relatório também abrange tamanhos de mercado e previsões para os corantes e dispersões de pigmentos orgânicos globais em 15 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
| Corantes |
| Dispersões de Pigmentos Orgânicos |
| Preto |
| Branco |
| Azul |
| Outros |
| Papel de Impressão e Escrita |
| Papel de Embalagem e Papelão |
| Papelão Ondulado |
| Embalagem Flexível de Papel |
| Tissue e Papel Higiênico |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Corantes | |
| Dispersões de Pigmentos Orgânicos | ||
| Por Tipo de Cor | Preto | |
| Branco | ||
| Azul | ||
| Outros | ||
| Por Tipo de Papel e Embalagem | Papel de Impressão e Escrita | |
| Papel de Embalagem e Papelão | ||
| Papelão Ondulado | ||
| Embalagem Flexível de Papel | ||
| Tissue e Papel Higiênico | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Corantes e Dispersões de Pigmentos Orgânicos para a Indústria de Papel, Embalagem e Tissue?
O mercado de corantes e dispersões de pigmentos orgânicos para a indústria de papel, embalagem e tissue foi avaliado em 1,44 bilhões de USD em 2026 e estima-se que cresça de 1,51 bilhões de USD em 2027 para 1,93 bilhões de USD até 2032, a um CAGR de 5,03% durante o período de previsão (2027-2032).
Qual tipo de produto tem expectativa de crescimento mais rápido?
As dispersões de pigmentos orgânicos têm previsão de crescer a um CAGR de 5,45% de 2026 a 2032, sustentadas pelas necessidades de contato com alimentos, solidez à luz e impressão digital.
Qual aplicação de papel e embalagem cresce mais rapidamente?
O papelão ondulado tem o maior CAGR previsto de 6,19% até 2032, sustentado pelo e-commerce e pelo envio direto ao consumidor.
Qual região lidera a demanda?
A Ásia-Pacífico lidera com uma participação de receita de 42,77% em 2026 e o maior CAGR regional de 5,77% até 2032.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
