
Taille et part du marché des colorants et dispersions de pigments organiques pour l'industrie du papier, de l'emballage et du tissu
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
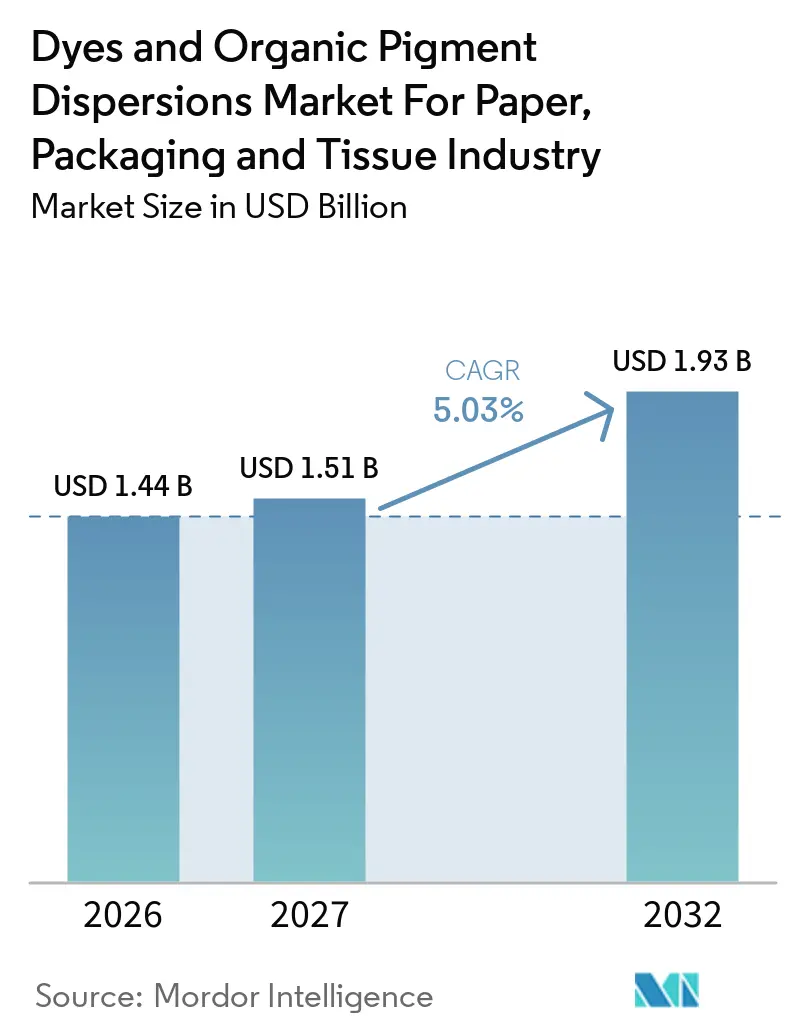
| Taille du Marché (2027) | 1.51 Milliards de dollars |
| Taille du Marché (2032) | 1.93 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.03 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des colorants et dispersions de pigments organiques pour l'industrie du papier, de l'emballage et du tissu par Mordor Intelligence
Le marché des colorants et dispersions de pigments organiques pour l'industrie du papier, de l'emballage et du tissu était évalué à 1,44 milliard USD en 2026 et devrait croître de 1,51 milliard USD en 2027 à 1,93 milliard USD d'ici 2032, à un CAGR de 5,03 % durant la période de prévision (2027-2032). Le passage de l'emballage plastique aux formats à base de fibres élargit le marché adressable pour les colorants et dispersions compatibles avec le papier. Chaque conversion nécessite une qualification des colorants pour le nouveau substrat, ce qui peut soutenir la demande de produits spécialisés même lorsque la production ne croît pas au même rythme. Les exigences réglementaires en matière de recyclabilité et de contact alimentaire font intervenir les décisions de formulation plus tôt dans le processus de développement des emballages. Les grands fournisseurs qui combinent la chimie des colorants, l'ingénierie des dispersions, les tests et le support applicatif renforcent leur position auprès des transformateurs et des papeteries. Le marché des colorants et dispersions de pigments organiques pour l'industrie du papier, de l'emballage et du tissu est également soumis à la pression d'une demande plus faible pour le papier graphique, à des règles plus strictes sur les substances restreintes et à la volatilité des coûts des matières premières.
Principaux enseignements du rapport
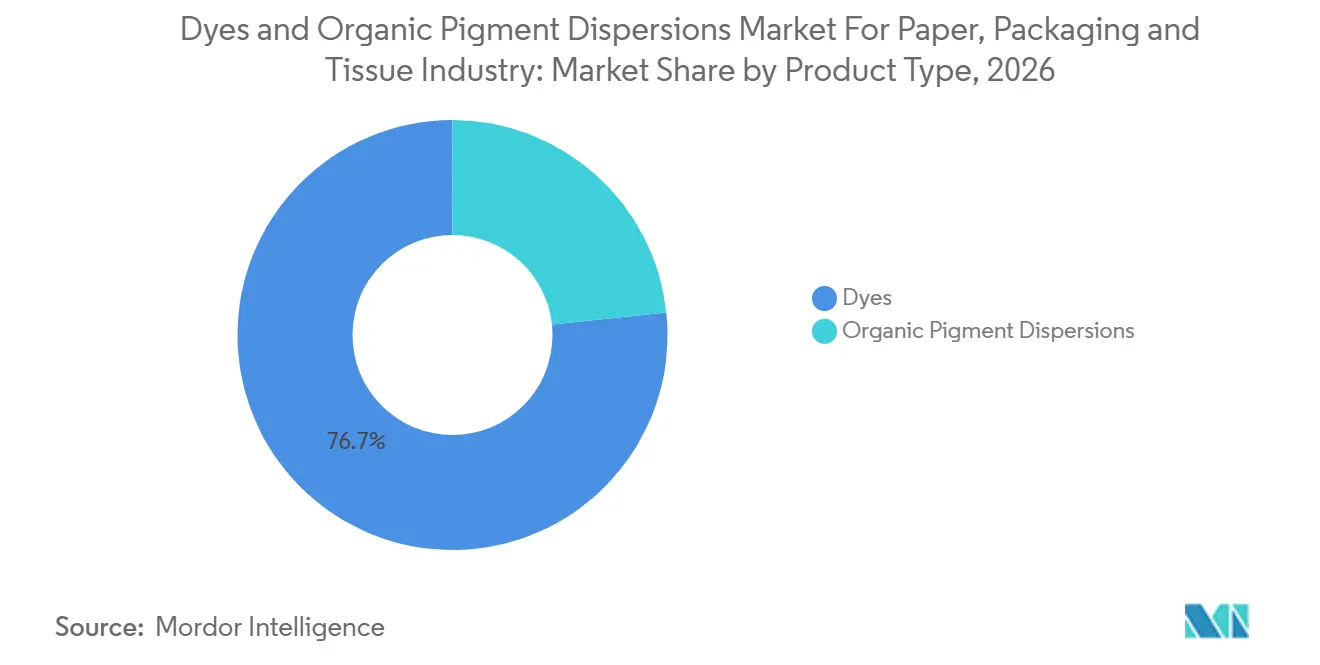
- Par type de produit, les colorants détenaient 76,67 % de la part de marché en 2026, tandis que les dispersions de pigments organiques devraient croître à un CAGR de 5,45 % jusqu'en 2032.
- Par type de couleur, le noir détenait 35,23 % de la part de marché en 2026, tandis que le bleu devrait croître à un CAGR de 5,63 % jusqu'en 2032.
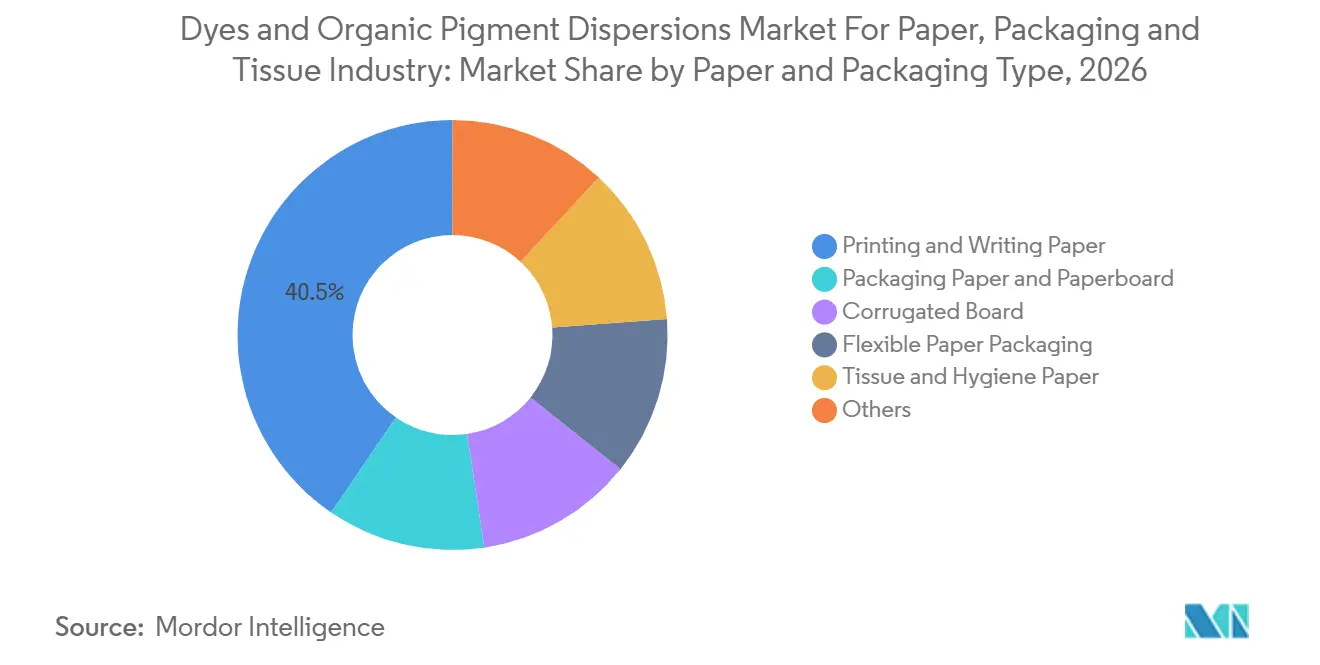
- Par type de papier et d'emballage, le papier d'emballage et le carton ont représenté 40,45 % de la part de marché en 2026, tandis que le carton ondulé devrait croître à un CAGR de 6,19 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 42,77 % de la part de marché en 2026 et devrait croître à un CAGR de 5,77 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Perspectives et tendances du marché des colorants et dispersions de pigments organiques pour l'industrie du papier, de l'emballage et du tissu
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Migration du plastique vers l'emballage à base de fibres | +1.8% | Mondial, concentré en Europe et en Asie-Pacifique (APAC), où les mandats réglementaires sont les plus avancés | Court terme (≤ 2 ans) |
| Demande en carton ondulé et en pochettes d'expédition pour le commerce électronique | +1.2% | Mondial, avec l'APAC et l'Amérique du Nord comme marchés à plus fort volume | Moyen terme (2-4 ans) |
| Exigences de coloration sûre pour le contact alimentaire et recyclable | +0.7% | UE et Amérique du Nord, avec des répercussions vers l'ASEAN et la Corée du Sud | Moyen terme (2-4 ans) |
| Variabilité des fibres recyclées augmentant la demande de dispersions à rétention contrôlée | +0.6% | Mondial, avec des gains précoces dans les systèmes de papeteries en Amérique du Nord et dans les marchés clés de l'APAC | Moyen terme (2-4 ans) |
| Impression numérique en ligne et emballage à données variables | +0.5% | Amérique du Nord, Europe et APAC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Migration du plastique vers l'emballage à base de fibres
Le règlement (UE) 2025/40 est entré en vigueur le 11 février 2025 et s'applique largement à partir d'août 2026. Il renforce l'importance des formats d'emballage recyclables dans l'ensemble de l'Union européenne. L'emballage à base de fibres nécessite des colorants conçus pour les surfaces en pâte ou en papier plutôt que pour les substrats plastiques. Un passage du plastique aux fibres peut donc nécessiter un nouveau cycle de qualification pour les colorants de masse, les dispersions de pigments, les revêtements et les systèmes d'application associés. Le marché des colorants et dispersions de pigments organiques pour l'industrie du papier, de l'emballage et du tissu bénéficie lorsque les transformateurs exigent une cohérence des couleurs, une recyclabilité et des performances adaptées sur les nouveaux substrats. L'emballage en papier et en carton a atteint un taux de recyclage de 82 % en Europe, soutenant l'argument commercial en faveur des formats à base de fibres. Le partenariat de Sun Chemical en septembre 2026 avec Archipelago Technology Group associe des revêtements barrières liquides et résistants à des substrats à base de papier, alors que les marques cherchent des alternatives aux structures plastiques et composites.
Demande en carton ondulé et en pochettes d'expédition pour le commerce électronique
Le commerce électronique accroît la demande de liners ondulés, de pochettes d'expédition et d'emballages d'expédition imprimés. Ces applications nécessitent des performances stables lors de la manutention en entrepôt, face à l'humidité variable et à l'exposition durant la livraison. Les exigences diffèrent de celles des emballages de vente au détail, car le colis peut subir davantage d'abrasion et de manutention avant d'atteindre le client. Le marché des colorants et dispersions de pigments organiques pour l'industrie du papier, de l'emballage et du tissu peut bénéficier de ces exigences de performance lorsque les papeteries et les transformateurs spécifient des colorants pour les grades ondulés. Canon a présenté le corrPRESS iB17 en octobre 2025 pour l'impression à l'échelle industrielle d'emballages en carton ondulé à l'aide d'encres pigmentaires à base d'eau. La presse est conçue pour l'impression directe sur carton ondulé et reflète un besoin plus large de systèmes pigmentaires compatibles avec les équipements d'impression numérique industrielle. Ce développement accroît également l'importance de la compatibilité avec les têtes d'impression, de la stabilité des couleurs et de la capacité de formulation à base d'eau pour les fournisseurs.
Exigences de coloration sûre pour le contact alimentaire et recyclable
La conformité au contact alimentaire devient une exigence de conception de produit pour les colorants d'emballage en papier. Le cadre de la Commission européenne sur les matériaux au contact des aliments couvre les matériaux en contact avec les denrées alimentaires et établit la base juridique des contrôles de sécurité[1]. L'EuPIA a publié les Bonnes Pratiques de Fabrication (BPF) 5.0 en avril 2026, intégrant les principes d'Analyse des Modes de Défaillance et de leurs Effets (AMDE) et d'Analyse des Dangers et Points Critiques pour leur Maîtrise (HACCP) dans la fabrication des encres utilisées sur les matériaux au contact des aliments. Les fournisseurs au service de l'emballage alimentaire peuvent avoir besoin de formulations distinctes pour les applications en contact alimentaire et hors contact alimentaire. Cela accroît la valeur des capacités établies en matière de tests, de documentation et de conformité réglementaire. Le marché des colorants et dispersions de pigments organiques pour l'industrie du papier, de l'emballage et du tissu est donc plus favorable aux fournisseurs capables d'accompagner leurs clients dans la sélection des formulations et les examens de conformité. Les formulateurs de plus petite taille supportent un coût plus élevé lorsque plusieurs marchés d'exportation exigent des procédures d'autorisation distinctes.
Variabilité des fibres recyclées augmentant la demande de dispersions à rétention contrôlée
Les vieux cartons ondulés recyclés et les déchets de bureau mixtes peuvent introduire des encres résiduelles et des matières anioniques plus importantes dans la partie humide de la fabrication du papier. Ces conditions rendent la rétention des colorants plus difficile que dans les systèmes à fibres vierges. Une étude de 2025 a montré que les agents de rétention cationiques peuvent améliorer le drainage et la formation dans les systèmes de papier recyclé, mais que le dosage nécessite une optimisation minutieuse car il peut affecter les propriétés de la feuille. À mesure que la teneur en fibres recyclées augmente, les papeteries nécessitent un meilleur contrôle de la granulométrie, de la charge, de la rétention et de la teinte finale. Cela crée un rôle pour les dispersions de pigments conçues pour des compositions et des conditions de processus spécifiques. Le marché des colorants et dispersions de pigments organiques pour l'industrie du papier, de l'emballage et du tissu peut générer une valeur plus élevée lorsque les fournisseurs combinent la fourniture de colorants avec un support technique en partie humide. Les offres de commodité sont moins adaptées pour répondre à ces besoins opérationnels spécifiques aux papeteries.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Substitution numérique du papier graphique | -1.0% | Amérique du Nord et Europe, où les volumes de papier d'impression et d'écriture sont en déclin structurel | Moyen terme (2-4 ans) |
| Coûts de conformité aux substances restreintes et de tests de migration | -0.6% | UE et Amérique du Nord, s'étendant progressivement à la Corée du Sud et au Japon | Moyen terme (2-4 ans) |
| Volatilité des prix des matières premières pour pigments et colorants | -0.4% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Substitution numérique du papier graphique
La communication numérique a continué de réduire l'utilisation du papier pour l'impression et l'écriture dans les bureaux, les écoles et l'édition. Cela affecte la demande de colorants directs et acides qui ont historiquement servi ces grades. Le déclin est difficile à gérer pour les fournisseurs disposant d'actifs de fabrication dédiés construits autour d'une chimie de papier graphique standardisée et à fort volume. La réorientation des capacités vers les grades d'emballage, d'ondulé ou de tissu nécessite souvent un nouveau développement de produits et des travaux de conformité au contact alimentaire. Le marché des colorants et dispersions de pigments organiques pour l'industrie du papier, de l'emballage et du tissu offre de meilleures opportunités dans l'emballage que dans le papier graphique, mais les capacités ne peuvent pas être réorientées sans engager des coûts. Le déclin est structurel, car il est lié aux changements dans la façon dont les documents sont créés et utilisés. Les fournisseurs doivent gérer la pression sur l'utilisation des capacités tout en développant des portefeuilles d'applications plus spécialisés.
Coûts de conformité aux substances restreintes et de tests de migration
Les colorants pour contact alimentaire nécessitent des tests de migration, de métaux lourds, d'amines aromatiques primaires, de solidité des couleurs et d'autres paramètres pertinents. Le cadre de la Commission européenne établit les règles fondamentales pour les matériaux en contact avec les aliments. Les fournisseurs exportateurs peuvent faire face à des exigences distinctes de la part des clients et des juridictions pour une même formulation. L'infrastructure de laboratoire, la documentation et l'expertise réglementaire sont coûteuses à maintenir pour les formulateurs de plus petite taille. Le marché des colorants et dispersions de pigments organiques pour l'industrie du papier, de l'emballage et du tissu se concentre davantage lorsque les petites entreprises ne peuvent pas maintenir des gammes de produits parallèles. La requalification peut également retarder les modifications de produits lorsque les règles ou les spécifications des clients sont mises à jour. Les grands fournisseurs ont un avantage car les fonctions de conformité sont déjà intégrées dans leurs systèmes de développement de produits.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les colorants dominent par leur part, les dispersions captent une valeur plus élevée
Les colorants représentaient 76,67 % du marché des colorants et dispersions de pigments organiques pour l'industrie du papier, de l'emballage et du tissu en 2026. Leur position reflète leur utilisation établie dans la fabrication du papier en partie humide, où les chimies de colorants directs, acides et basiques colorent les fibres de cellulose sans processus de revêtement séparé. Cette voie reste pertinente pour le tissu, le papier hygiénique et d'autres produits papier destinés aux consommateurs qui nécessitent un contrôle stable de la teinte. Les colorants sont également familiers aux papeteries car ils s'intègrent aux équipements de processus et aux pratiques opérationnelles existants. DyStar a rapporté des progrès dans sa gamme de colorants directs liquides Levacel pour le tissu et l'emballage, avec un accent sur le contrôle de la migration et la compatibilité avec les systèmes de rétention modernes. Les colorants liquides peuvent s'intégrer aux systèmes de dosage automatisés et soutenir une application de couleur plus cohérente. Le passage des poudres aux liquides reflète également l'intérêt des clients pour une complexité de manutention des matériaux réduite et une variabilité de processus diminuée.
Les dispersions de pigments organiques devraient croître à un CAGR de 5,45 % de 2027 à 2032. Elles sont utilisées lorsque la certification pour contact alimentaire, la solidité à la lumière, l'application en surface ou la compatibilité avec l'impression numérique est importante — des exigences plus difficiles à satisfaire avec les seuls colorants directs. Leur proposition de valeur est la plus forte dans le carton couché, l'emballage haut de gamme et les systèmes d'impression qui nécessitent des performances constantes sur la surface du papier. Le marché a de la place pour des dispersions qui répondent aux exigences techniques et de conformité dans une seule formulation. Les systèmes à base d'eau s'alignent également sur l'évolution vers des processus à moindres émissions et des formats d'emballage à base de papier. Cette demande soutient un développement de produits plus spécialisé et accroît la concurrence entre les fournisseurs capables de livrer des technologies à base d'eau qualifiées.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par type de couleur : le noir domine par sa part, le bleu enregistre une croissance plus rapide
Le noir détenait 35,23 % du chiffre d'affaires du marché en 2026. L'impression sur liner de carton ondulé soutient cette position, car les marques logistiques, les textes, les codes-barres et les graphiques de transport restent courants sur les cartons d'expédition. Les dispersions de noir de carbone sont appréciées pour leur profondeur de couleur et leur stabilité dans les emballages destinés à l'exportation et exposés à l'extérieur. La demande est étroitement liée à la production de carton ondulé et aux besoins d'impression des systèmes de distribution. Le blanc et les autres couleurs servent des usages plus spécialisés, notamment le tissu opaque, les emballages opaques à la lumière, les papiers de sécurité et les applications de carton sur mesure. Ces catégories sont plus petites mais peuvent nécessiter des spécifications de performance plus strictes. Le marché continue de s'appuyer sur le noir pour les applications d'emballage à fort volume, tandis que les couleurs spéciales offrent une différenciation dans certains usages finaux sélectionnés.
Le bleu devrait enregistrer un CAGR de 5,63 % de 2027 à 2032. Les emballages de vente au détail haut de gamme, les boîtes de produits de santé et de beauté, et le tissu coloré soutiennent cette demande. Une publication scientifique de 2025 a décrit des pigments bleus hybrides ancrés moléculairement pour des composites d'emballage à performances multifonctionnelles, reflétant le développement continu de la chimie des pigments bleus pour les matériaux d'emballage. Le bleu est également pertinent dans l'impression numérique à gamme étendue, où le contrôle des couleurs est important pour la présentation de la marque. L'investissement des marques dans des designs d'emballage distinctifs peut soutenir la demande de systèmes de colorants dans le spectre bleu, créant une opportunité pour les fournisseurs qui combinent la précision des couleurs avec la compatibilité pour les processus d'impression à base d'eau et numérique.
Par type de papier et d'emballage : l'emballage domine, l'ondulé s'accélère
Le papier d'emballage et le carton représentaient 40,45 % du marché des colorants et dispersions de pigments organiques pour l'industrie du papier, de l'emballage et du tissu en 2026. Ce segment englobe les exigences de sécurité alimentaire, les besoins de conception d'emballage et la demande d'emballages primaires et secondaires. Les propriétaires de marques exigent souvent une couleur précise et reproductible sur le carton couché, ce qui peut favoriser les dispersions de pigments appliquées en surface par rapport aux applications de colorants de commodité de base. Les emballages à base de fibres nécessitent également des systèmes de colorants compatibles avec le recyclage et les attentes de conformité. Le segment bénéficie lorsque les marques s'éloignent des structures plastiques ou composites et introduisent des alternatives à base de papier. Les fournisseurs qui aident les transformateurs à satisfaire à la fois les spécifications visuelles et fonctionnelles peuvent capter une valeur ajoutée dans ce segment.
Le carton ondulé devrait se développer à un CAGR de 6,19 % de 2027 à 2032. Le commerce électronique et l'expédition directe aux consommateurs sous-tendent la demande de cartons d'expédition imprimés, de pochettes d'expédition et d'emballages de livraison. Ce segment nécessite des colorants qui restent efficaces lors de la manutention, des variations d'humidité et du transport. Le tissu et le papier hygiénique fournissent une demande stable, car les produits de consommation nécessitent une cohérence de teinte et des performances de frottement humide adaptées. L'emballage papier flexible émerge à mesure que les formats de papier couché remplacent certaines pochettes plastiques multicouches, sous l'impulsion des incitations liées à la responsabilité élargie des producteurs. Le papier de sécurité et les plateaux en fibres moulées restent des applications plus petites mais peuvent nécessiter des solutions de colorants sur mesure à plus haute valeur. Le marché bénéficie de l'étendue de ces usages finaux à base de fibres, bien que les exigences techniques diffèrent selon les applications.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
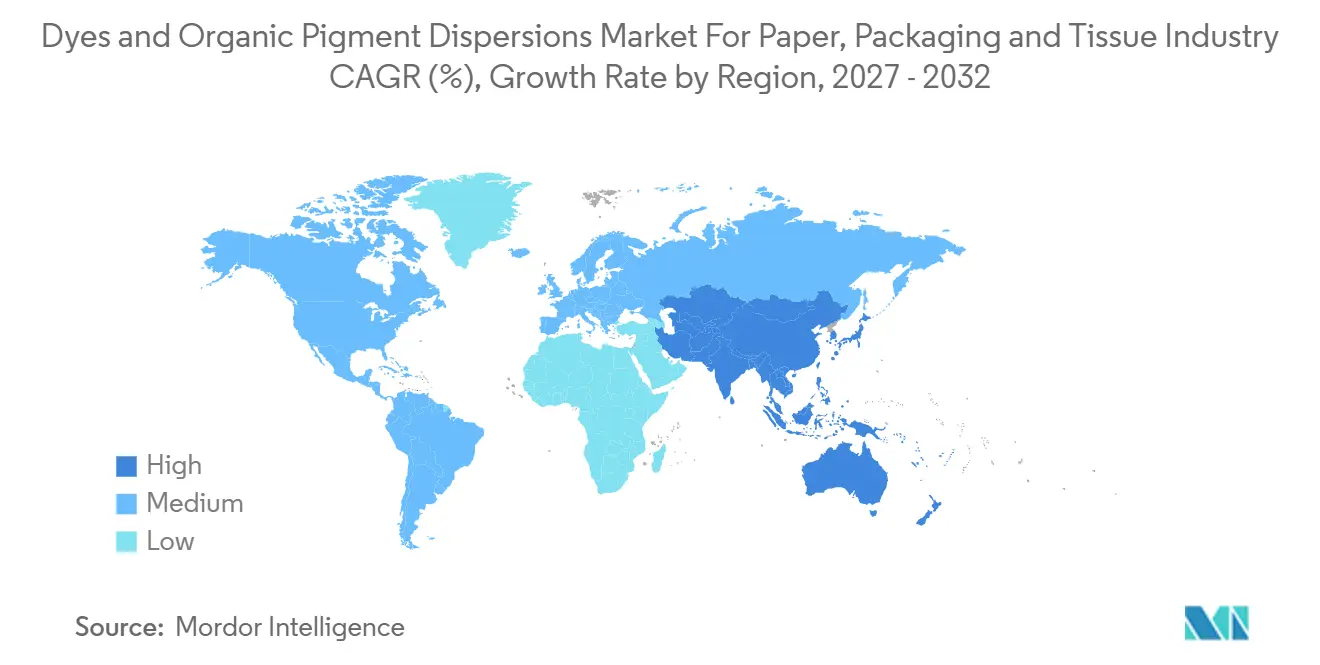
L'Asie-Pacifique détenait 42,77 % de la part de marché des colorants et dispersions de pigments organiques pour l'industrie du papier, de l'emballage et du tissu en 2026 et devrait croître à un CAGR de 5,77 % jusqu'en 2032. L'envergure de la Chine dans la production de pigments organiques confère à la région une solide base de fabrication pour l'approvisionnement en colorants. Son évolution vers des formulations à base d'eau reflète des exigences d'émissions plus strictes et des normes d'exportation. L'Inde développe ses capacités en carton d'emballage pour les applications de biens de grande consommation et pharmaceutiques. Sudarshan Chemical Industries a finalisé l'acquisition de Heubach Group en mars 2025, créant une entreprise disposant de 19 sites de fabrication sur 4 continents[2]. Cela confère à une entreprise dont le siège est en Inde des capacités technologiques en pigments plus larges et une portée de fabrication mondiale.
L'Amérique du Nord occupe la deuxième position régionale, soutenue par la croissance du commerce électronique américain, la demande d'emballages de biens de grande consommation et les exigences de contact alimentaire. Le corrPRESS iB17 de Canon indique que l'impression numérique industrielle sur ondulé progresse dans la région. Le Canada et le Mexique contribuent à une demande supplémentaire pour les grades de carton pliant et d'ondulé. L'Europe continue d'être façonnée par l'utilisation de carton couché haut de gamme et par les exigences de recyclage. Les réglementations de la Commission européenne sur les matériaux au contact des aliments influencent la sélection des produits pour les applications d'emballage. L'ordonnance allemande sur les encres d'imprimerie renforce encore les exigences de conformité pour les fournisseurs au service des transformateurs d'emballage allemands. Ces conditions favorisent les fournisseurs capables de documenter l'adéquation des formulations et de fournir un support technique sur plusieurs grades de papier.
L'Amérique du Sud est soutenue par l'industrie brésilienne de la pâte et du papier à base d'eucalyptus et ses exportations vers les transformateurs européens. Ces exportations exposent les papeteries brésiliennes aux exigences européennes en matière de colorants avant la mise en œuvre plus large du règlement sur les emballages et les déchets d'emballages (PPWR). L'Argentine et d'autres marchés sud-américains restent plus sensibles aux coûts et s'appuient davantage sur les colorants directs disponibles localement. Le Moyen-Orient et l'Afrique représentent une base de demande émergente pour les emballages qualifiés en colorants. L'investissement dans la transformation alimentaire en Arabie saoudite génère une demande supplémentaire de matériaux d'emballage, tandis que l'Afrique du Sud sert de plaque tournante de distribution pour les transformateurs régionaux.
Paysage concurrentiel
Le marché des colorants et dispersions de pigments organiques pour l'industrie du papier, de l'emballage et du tissu est modérément fragmenté. BASF, DIC Corporation, Sudarshan Chemical Industries, Archroma et DyStar détiennent des portefeuilles couvrant la chimie des colorants, la formulation des dispersions et le développement applicatif. Cette étendue leur permet de servir les papeteries, les transformateurs d'emballage et les clients de l'impression sur plusieurs gammes de produits. La transaction Sudarshan-Heubach de mars 2025 a combiné des capacités de fabrication et de pigments que des entreprises distinctes détenaient auparavant. La consolidation est pertinente car les tests de contact alimentaire, la documentation réglementaire et la capacité d'approvisionnement mondiale nécessitent des investissements à long terme. Il existe une opportunité concurrentielle dans les dispersions à rétention contrôlée pour les compositions à haute teneur en fibres recyclées, un domaine qui nécessite un contrôle étroit de la chimie des processus et peut être moins accessible aux fournisseurs de commodités.
BASF a lancé des dispersions de revêtement papier à empreinte carbone réduite en septembre 2026. L'entreprise indique que les produits présentent des émissions de berceau à la porte inférieures de 20 % à 45 % par rapport aux alternatives conventionnelles et sont conçus comme des options de substitution directe. Ce développement reflète la façon dont les données sur l'empreinte carbone deviennent une partie de la qualification des fournisseurs pour les clients de revêtement papier. DIC a lancé le déploiement mondial de l'encre héliogravure ECOVART en octobre 2026, indiquant que l'encre réduit l'utilisation de solvants d'au moins 50 % lors des tests internes. Ces actions répondent à la demande des clients pour une utilisation réduite des solvants et des émissions, une production plus efficace et des normes de performance plus élevées pour les fournisseurs cherchant à pénétrer les comptes de transformateurs établis.
Archroma a reçu un prix ICIS de l'innovation en 2026 pour les colorants au soufre FiberColors fabriqués à partir de déchets de laine pré-consommateur, démontrant ses efforts pour utiliser des matières premières alternatives dans le développement de colorants. Les fournisseurs font également face à des obligations de contact alimentaire et à des pratiques de fabrication d'encres qui restreignent l'accès au marché pour les formulations non qualifiées. Les Bonnes Pratiques de Fabrication (BPF) 5.0 de l'EuPIA mettent l'accent sur des contrôles de fabrication systématiques pour les encres utilisées sur les matériaux au contact des aliments, et les fournisseurs disposant de capacités réglementaires et de tests établies sont mieux positionnés pour répondre à ces exigences. Le marché des colorants et dispersions de pigments organiques pour l'industrie du papier, de l'emballage et du tissu est concurrentiel car la performance des produits, la conformité, la continuité de l'approvisionnement et le support applicatif doivent être fournis ensemble. Les entrants régionaux peuvent concurrencer sur les produits standard mais font face à des barrières à l'entrée plus élevées dans les applications de contact alimentaire, de fibres recyclées et d'impression numérique industrielle.
Leaders du marché des colorants et dispersions de pigments organiques pour l'industrie du papier, de l'emballage et du tissu
-
Archroma
-
BASF
-
DIC Corporation
-
Sudarshan Chemical Industries Limited
-
Solenis
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans l'industrie
- Septembre 2026 : BASF a lancé des dispersions de revêtement papier à empreinte carbone de produit (PCF) réduite, avec une empreinte carbone de produit inférieure de 20 % à 45 %. Fabriquées sur le site Verbund de Ludwigshafen à partir de matières premières à faible PCF et d'électricité d'origine renouvelable selon une approche de bilan massique, les dispersions sont des produits de substitution directe ne nécessitant aucune requalification de la part des clients. Les calculs d'empreinte carbone sont certifiés par TÜV Rheinland conformément aux directives Together for Sustainability (TfS).
- Septembre 2026 : Sun Chemical a conclu un partenariat avec Archipelago Technology Group pour des revêtements barrières pour emballages à base de fibres. L'accord combine le coucheur sans contact Powerdrop d'Archipelago avec les revêtements barrières liquides et résistants de Sun Chemical pour les substrats à base de papier, offrant aux marques de consommation des alternatives aux structures plastiques et composites tout en soutenant la conformité au règlement sur les emballages et les déchets d'emballages (PPWR) et à la responsabilité élargie des producteurs (REP).
Périmètre du rapport sur le marché des colorants et dispersions de pigments organiques pour l'industrie du papier, de l'emballage et du tissu
Les colorants et les dispersions de pigments organiques sont des systèmes de colorants spécialisés utilisés pour conférer de la couleur aux liquides, aux revêtements, aux plastiques et aux encres. Ils se distinguent principalement selon que le colorant se dissout dans le milieu ou reste sous forme de particule solide finement en suspension.
Le marché des colorants et dispersions de pigments organiques est segmenté par type de produit, type de couleur, type de papier et d'emballage, et géographie. Par type de produit, le marché est segmenté en colorants et dispersions de pigments organiques. Par type de couleur, le marché est segmenté en noir, blanc, bleu et autres. Par type de papier et d'emballage, le marché est segmenté en papier d'impression et d'écriture, papier d'emballage et carton, carton ondulé, emballage papier flexible, tissu et papier hygiénique, et autres. Le rapport couvre également les tailles de marché et les prévisions pour les colorants et dispersions de pigments organiques à l'échelle mondiale dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
| Colorants |
| Dispersions de pigments organiques |
| Noir |
| Blanc |
| Bleu |
| Autres |
| Papier d'impression et d'écriture |
| Papier d'emballage et carton |
| Carton ondulé |
| Emballage papier flexible |
| Tissu et papier hygiénique |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Colorants | |
| Dispersions de pigments organiques | ||
| Par type de couleur | Noir | |
| Blanc | ||
| Bleu | ||
| Autres | ||
| Par type de papier et d'emballage | Papier d'impression et d'écriture | |
| Papier d'emballage et carton | ||
| Carton ondulé | ||
| Emballage papier flexible | ||
| Tissu et papier hygiénique | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des colorants et dispersions de pigments organiques pour l'industrie du papier, de l'emballage et du tissu ?
Le marché des colorants et dispersions de pigments organiques pour l'industrie du papier, de l'emballage et du tissu était évalué à 1,44 milliard USD en 2026 et devrait croître de 1,51 milliard USD en 2027 à 1,93 milliard USD d'ici 2032, à un CAGR de 5,03 % durant la période de prévision (2027-2032).
Quel type de produit devrait connaître la croissance la plus rapide ?
Les dispersions de pigments organiques devraient croître à un CAGR de 5,45 % de 2026 à 2032, soutenues par les besoins en contact alimentaire, en solidité à la lumière et en impression numérique.
Quelle application papier et emballage connaît la croissance la plus rapide ?
Le carton ondulé affiche le CAGR prévisionnel le plus élevé à 6,19 % jusqu'en 2032, soutenu par le commerce électronique et l'expédition directe aux consommateurs.
Quelle région est en tête de la demande ?
L'Asie-Pacifique est en tête avec une part de chiffre d'affaires de 42,77 % en 2026 et le CAGR régional le plus élevé de 5,77 % jusqu'en 2032.