
紙・包装・ティッシュ産業向け染料および有機顔料分散体市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
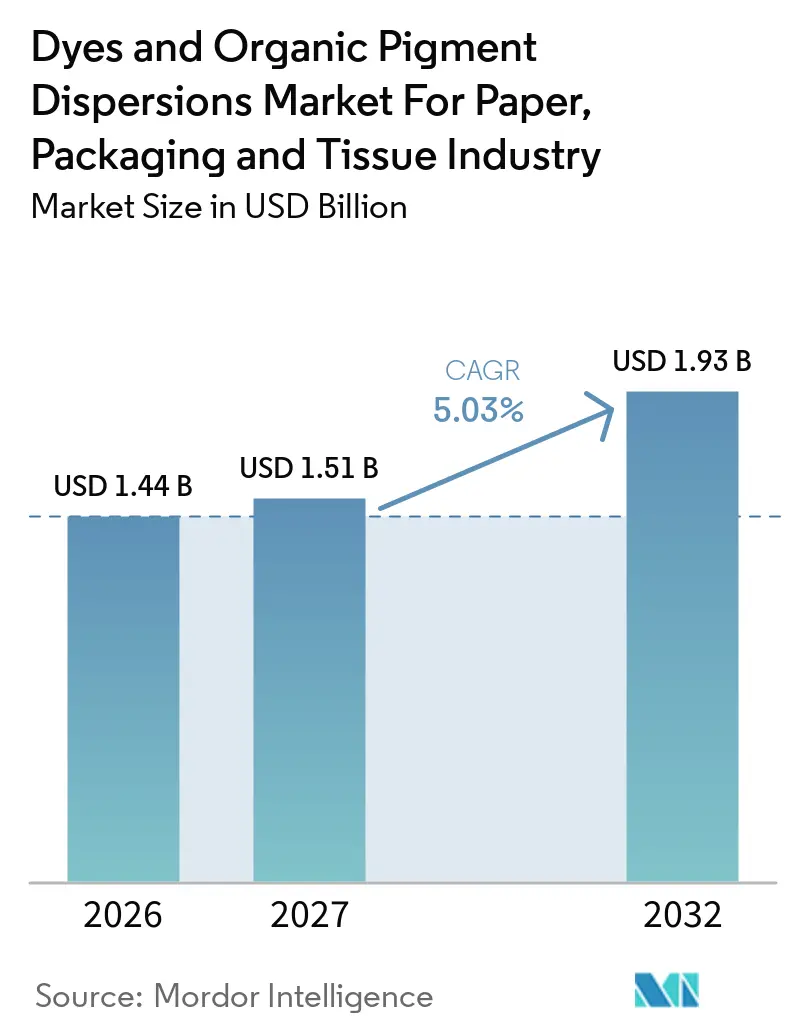
| 市場規模 (2027) | 1.51 十億米ドル |
| 市場規模 (2032) | 1.93 十億米ドル |
| 成長率 (2027 - 2032) | 5.03 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる紙・包装・ティッシュ産業向け染料および有機顔料分散体市場の分析
紙・包装・ティッシュ産業向け染料および有機顔料分散体市場は2026年に1.44 ビリオン 米ドルと評価され、2027年の1.51 ビリオン 米ドルから2032年には1.93 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 5.03%で成長すると推定されます。プラスチック包装からファイバーベースのフォーマットへの移行は、紙対応染料および分散体の対象市場を拡大しています。各転換は新しい基材に対する着色剤の適格性確認を必要とし、生産量が同じペースで成長しない場合でも特殊製品への需要を支える可能性があります。リサイクル適性および食品接触に関する規制要件は、包装開発プロセスの早い段階で処方決定を促しています。染料化学、分散体エンジニアリング、試験、およびアプリケーションサポートを組み合わせた大手サプライヤーは、コンバーターおよび製紙工場との関係において地位を強化しています。紙・包装・ティッシュ産業向け染料および有機顔料分散体市場は、グラフィック用紙の需要低迷、規制物質規則の厳格化、および原材料コストの変動からも圧力を受けています。
主要レポートのポイント
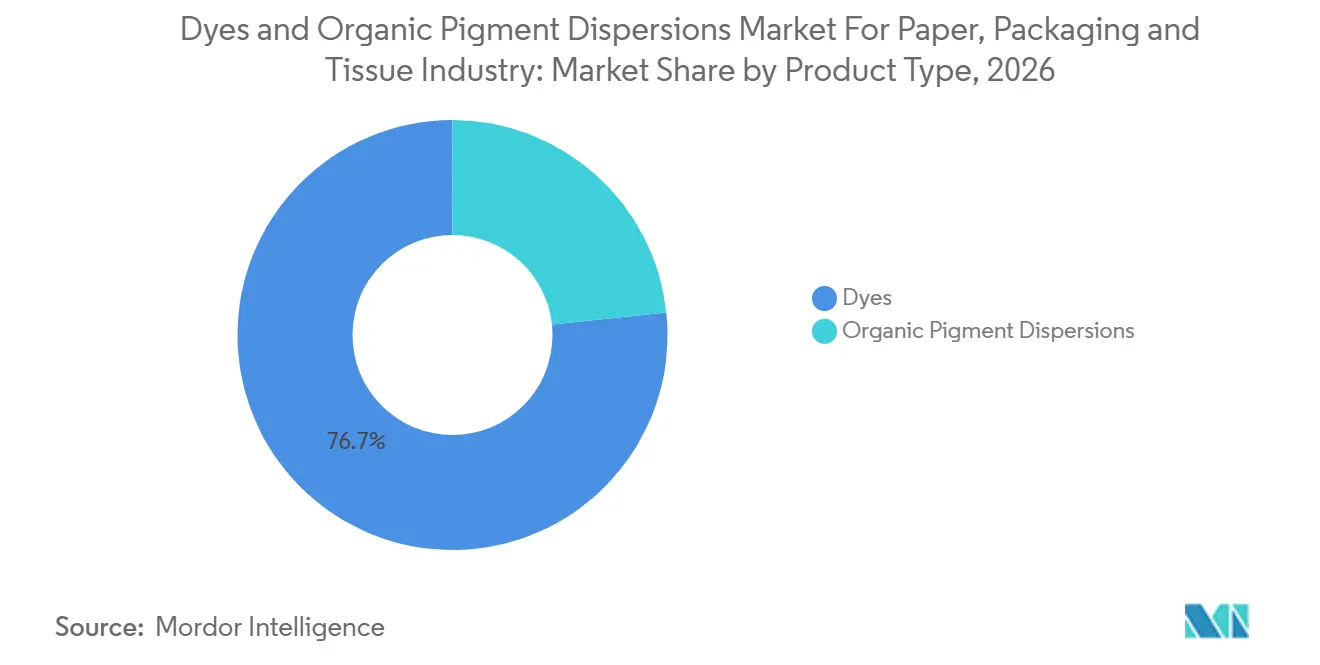
- 製品タイプ別では、染料が2026年に76.67%の市場シェアを占め、有機顔料分散体は2032年までCAGR 5.45%で成長すると予測されます。
- 色タイプ別では、ブラックが2026年に35.23%の市場シェアを占め、ブルーは2032年までCAGR 5.63%で成長すると予測されます。
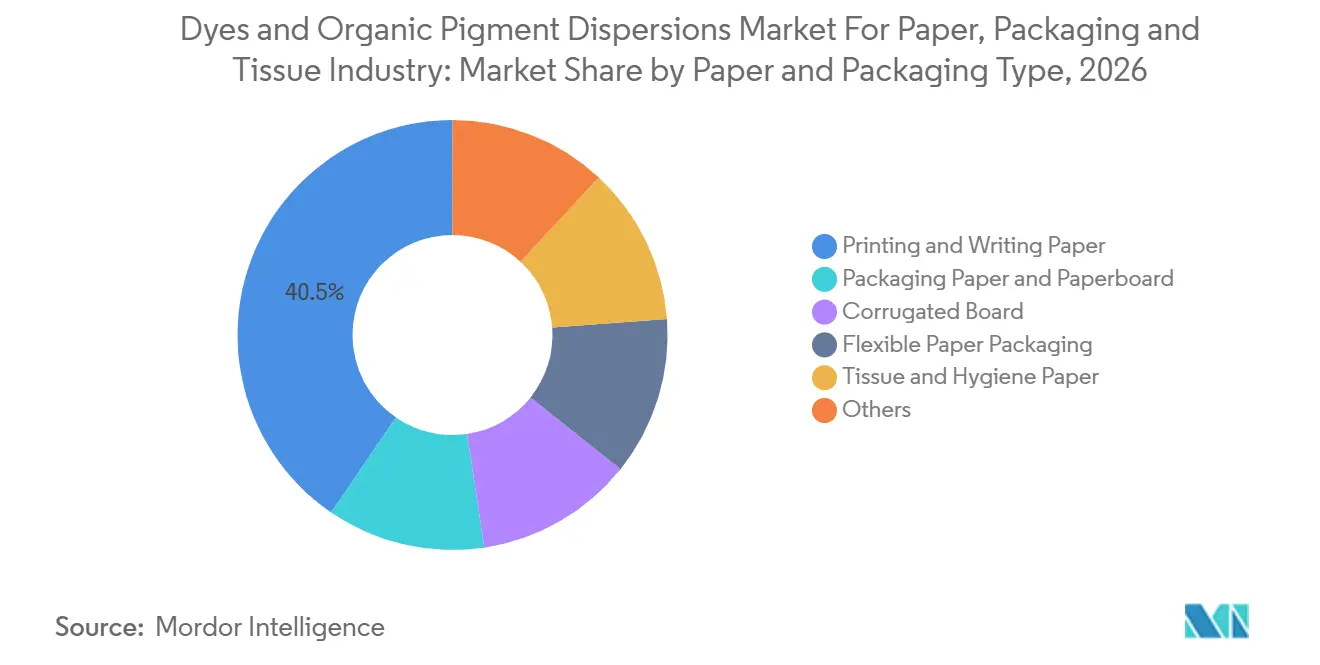
- 紙・包装タイプ別では、包装用紙および板紙が2026年に40.45%の市場シェアを占め、段ボールは2032年までCAGR 6.19%で成長すると予測されます。
- 地域別では、アジア太平洋が2026年に42.77%の市場シェアを占め、2032年までCAGR 5.77%で成長すると予測されます。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
紙・包装・ティッシュ産業向け染料および有機顔料分散体市場のインサイトとトレンド
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プラスチックからファイバーベース包装への移行 | +1.8% | 規制義務が最も進んでいる欧州およびアジア太平洋(APAC)に集中したグローバル規模 | 短期(2以内) |
| Eコマース向け段ボールおよびメーラー需要 | +1.2% | APACおよび北米が最大量市場であるグローバル規模 | 中期(2~4年) |
| 食品接触安全性およびリサイクル可能な着色要件 | +0.7% | EUおよび北米、ASEANおよび韓国への波及あり | 中期(2~4年) |
| リサイクル繊維の変動性による歩留まり制御型分散体需要の増加 | +0.6% | 北米およびAPACのコア製紙システムで早期利益を得るグローバル規模 | 中期(2~4年) |
| インラインデジタル印刷および可変データ包装 | +0.5% | 北米、欧州、およびAPAC | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プラスチックからファイバーベース包装への移行
規則(EU)2025/40は2025年2月11日に発効し、2026年8月から広く適用されます。これにより欧州連合全域でリサイクル可能な包装フォーマットの重要性が高まります。ファイバーベース包装には、プラスチック基材ではなくパルプまたは紙の表面向けに設計された着色剤が必要です。プラスチックからファイバーへの移行は、ウェットエンド染料、顔料分散体、コーティング、および関連アプリケーションシステムの新たな適格性確認サイクルを必要とする場合があります。コンバーターが新しい基材における色の一貫性、リサイクル適性、および適切なパフォーマンスを必要とする場合、紙・包装・ティッシュ産業向け染料および有機顔料分散体市場は恩恵を受けます。欧州では紙および板紙包装が82%のリサイクル率を達成しており、ファイバーフォーマットの商業的根拠を支えています。Sun Chemicalの2026年9月のArchipelago Technology Groupとのパートナーシップは、ブランドがプラスチックおよび複合構造の代替を求める中で、液体バリアおよび耐性コーティングを紙ベース基材と結びつけるものです。
Eコマース向け段ボールおよびメーラー需要
Eコマースは段ボールライナー、メーラー、および印刷された配送包装への需要を増加させています。これらのアプリケーションは、フルフィルメント処理、湿度変化、および配送中の露出を通じて安定したパフォーマンスを必要とします。パッケージが顧客に届く前により多くの摩耗や取り扱いを経験する可能性があるため、要件は小売棚包装とは異なります。製紙工場やコンバーターが段ボールグレード向けの着色剤を指定する場合、紙・包装・ティッシュ産業向け染料および有機顔料分散体市場はこれらのパフォーマンス要件から恩恵を受けることができます。Canonは2025年10月に、水性顔料インクを使用した段ボール包装の産業規模印刷向けにcorrPRESS iB17を発表しました。このプレスは段ボールへの直接印刷向けに設計されており、産業用デジタル印刷機器と互換性のある顔料システムへの幅広いニーズを反映しています。この開発はまた、サプライヤーにとってプリントヘッド互換性、色安定性、および水性処方能力の重要性を高めています。
食品接触安全性およびリサイクル可能な着色要件
食品接触コンプライアンスは、紙包装着色剤の製品設計要件となりつつあります。欧州委員会の食品接触材料フレームワークは、食品と接触する材料を対象とし、安全管理の法的根拠を定めています[1]。EuPIAは2026年4月にグッドマニュファクチャリングプラクティス(GMP5.0を発行し、食品接触材料に使用されるインクの製造に故障モード影響解析(FMEA)およびハザード分析重要管理点(HACCP)の原則を組み込みました。食品包装に対応するサプライヤーは、食品接触用と非食品接触用で別々の処方が必要になる場合があります。これにより、確立された試験、文書化、および規制対応能力の価値が高まります。紙・包装・ティッシュ産業向け染料および有機顔料分散体市場は、処方選択とコンプライアンスレビューで顧客をサポートできるサプライヤーにとってより有利となります。複数の輸出市場が個別のクリアランスプロセスを必要とする場合、小規模な処方業者はより高いコスト負担に直面します。
リサイクル繊維の変動性による歩留まり制御型分散体需要の増加
リサイクルされた古段ボールおよび混合オフィス廃棄物は、製紙ウェットエンドに残留インクおよびより高いアニオン性物質をもたらす可能性があります。これらの条件により、バージン繊維システムよりも着色剤の歩留まりが困難になります。2025年の研究では、カチオン性歩留まり剤がリサイクル紙システムにおける排水および形成を改善できることが示されましたが、シートの特性に影響を与える可能性があるため、投与量には慎重な最適化が必要です。リサイクル繊維含有量が増加するにつれ、製紙工場は粒子径、電荷、歩留まり、および最終色調をより厳密に管理する必要があります。これにより、特定の原料および工程条件向けに設計された顔料分散体の役割が生まれます。サプライヤーが着色剤供給とウェットエンド技術サポートを組み合わせる場合、紙・包装・ティッシュ産業向け染料および有機顔料分散体市場はより高い価値を生み出すことができます。汎用品の提供は、これらの製紙工場固有の操業ニーズへの対応には適していません。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グラフィック用紙のデジタル代替 | -1.0% | 印刷・筆記用紙の量が構造的に減少している北米および欧州 | 中期(2~4年) |
| 規制物質コンプライアンスおよびマイグレーション試験コスト | -0.6% | EUおよび北米、韓国および日本への段階的拡大 | 中期(2~4年) |
| 顔料および染料原材料の価格変動 | -0.4% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
グラフィック用紙のデジタル代替
デジタルコミュニケーションは、オフィス、学校、および出版における印刷・筆記用途の紙使用を引き続き減少させています。これは、歴史的にこれらのグレードに使用されてきた直接染料および酸性染料への需要に影響します。この減少は、標準化された大量グラフィック用紙化学を中心に構築された専用製造資産を持つサプライヤーにとって困難です。包装、段ボール、またはティッシュグレードへの能力転換には、多くの場合、新製品開発および食品接触コンプライアンス作業が必要です。紙・包装・ティッシュ産業向け染料および有機顔料分散体市場は、グラフィック用紙よりも包装においてより強い機会を提供しますが、コストを負担せずに能力を転換することはできません。この減少は構造的であり、文書の作成・使用方法の変化に結びついています。サプライヤーは、より専門化されたアプリケーションポートフォリオを構築しながら、稼働率の圧力を管理する必要があります。
規制物質コンプライアンスおよびマイグレーション試験コスト
食品接触着色剤は、マグレーション、重金属、一次芳香族アミン、耐光堅牢度、およびその他の関連パラメータの試験を必要とします。欧州委員会のフレームワークは、食品と接触する材料の中核的なルールを定めています。輸出サプライヤーは、単一の処方に対して顧客および管轄区域ごとに個別の要件に直面する場合があります。実験室インフラ、文書化、および規制専門知識は、小規模な処方業者にとって維持コストが高くなります。小規模企業が並行製品ラインを維持できない場合、紙・包装・ティッシュ産業向け染料および有機顔料分散体市場はより集中します。ルールや顧客仕様が更新された場合、再適格性確認により製品変更が遅延することもあります。大手サプライヤーは、コンプライアンス機能がすでに製品開発システムに統合されているため有利です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:染料がシェアをリード、分散体がより高い価値を獲得
染料は2026年の紙・包装・ティッシュ産業向け染料および有機顔料分散体市場において76.67%を占めました。その地位は、直接染料、酸性染料、および塩基性染料の化学がセルロース繊維を別途コーティングプロセスなしに着色するウェットエンド製紙における確立された使用を反映しています。この方法は、安定した色調管理を必要とするティッシュ、衛生用紙、およびその他の消費者向け紙製品に引き続き関連しています。染料はまた、既存のプロセス機器および操業慣行に適合するため、製紙工場にとって馴染み深いものです。DyStarはティッシュおよび包装向けLevacel液体直接染料シリーズの進展を報告し、マイグレーション制御および現代の歩留まりシステムとの互換性に重点を置いています。液体染料は自動投与システムと統合でき、より一貫した色の適用をサポートします。粉末から液体への移行はまた、材料取り扱いの複雑さの低減およびプロセス変動の削減に対する顧客の関心を反映しています。
有機顔料分散体は2027年から2032年にかけてCAGR 5.45%で成長すると予測されます。食品接触認証、耐光堅牢度、表面適用、またはデジタル印刷互換性が重要な場合に使用され、これらの要件は直接染料だけでは満たすことが困難です。その価値提案は、コーティングボード、プレミアム包装、および紙の表面で一貫したパフォーマンスを必要とする印刷システムにおいて最も強力です。市場には、単一の処方で技術的およびコンプライアンス要件を満たす分散体の余地があります。水性システムはまた、低排出処理および紙ベース包装フォーマットへの移行と一致しています。この需要は、より専門化された製品開発を支援し、適格な水性技術を提供できるサプライヤー間の競争を激化させます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
色タイプ別:ブラックがシェアをリード、ブルーがより速い成長を記録
ブラックは2026年市場収益の35.23%を占めました。段ボールライナーボード印刷がこの地位を支えており、物流マーク、テキスト、バーコード、および輸送グラフィックスは出荷カートンに引き続き一般的です。カーボンブラック分散体は、輸出および屋外露出包装における色の深みと安定性で評価されています。需要は段ボール生産および流通システムの印刷ニーズと密接に関連しています。ホワイトおよびその他の色は、不透明ティッシュ、遮光包装、セキュリティ用紙、および特注板紙アプリケーションを含む、より専門的な用途に使用されます。これらのカテゴリーは小規模ですが、より厳格なパフォーマンス仕様を必要とする場合があります。市場は大量包装アプリケーションにおいてブラックに引き続き依存しており、特殊色は選択されたエンドユーズにおける差別化を提供します。
ブルーは2027年から2032年にかけてCAGR 5.63%を記録すると予測されます。プレミアム小売包装、ヘルス・ビューティーカートン、および着色ティッシュがこの需要を支えています。2025年の科学的発表では、多機能性能を持つ包装複合材向けの分子固定ブルーハイブリッド顔料が説明されており、包装材料向けブルー顔料化学の継続的な開発を反映しています。ブルーはまた、ブランドプレゼンテーションにおける色制御が重要な拡張色域デジタル印刷にも関連しています。独特の包装デザインへのブランド投資は、ブルースペクトル着色剤システムへの需要を支える可能性があり、色精度と水性およびデジタル印刷プロセスとの互換性を組み合わせるサプライヤーに機会をもたらします。
紙・包装タイプ別:包装が支配、段ボールが加速
包装用紙および板紙は2026年の紙・包装・ティッシュ産業向け染料および有機顔料分散体市場において40.45%を占めました。このセグメントは食品安全要件、包装デザインニーズ、および一次・二次包装への需要を包含しています。ブランドオーナーはコーティング板紙上での正確で再現性のある色を必要とすることが多く、これは基本的な汎用染料アプリケーションよりも表面適用型顔料分散体を好む傾向があります。ファイバーベース包装はまた、リサイクルおよびコンプライアンス要件と互換性のある着色剤システムを必要とします。ブランドがプラスチックまたは複合構造から離れ、紙ベースの代替品を導入する場合、このセグメントは恩恵を受けます。コンバーターが視覚的および機能的仕様の両方を満たすのを支援できるサプライヤーは、このセグメントで付加価値を獲得できます。
段ボールは2027年から2032年にかけてCAGR 6.19%で拡大すると予測されます。Eコマースおよび直接消費者向け配送が、印刷された出荷カートン、メーラー、および配送包装への需要を支えています。このセグメントは、取り扱い、湿度変化、および輸送中も有効な着色剤を必要とします。ティッシュおよび衛生用紙は安定した需要を提供しており、消費者製品は色調の一貫性および適切な湿潤摩擦性能を必要とします。フレキシブル紙包装は、拡大生産者責任インセンティブに後押しされ、コーティング紙フォーマットが一部の多層プラスチックパウチを置き換えるにつれて台頭しています。セキュリティ用紙および成形繊維トレイは小規模なアプリケーションにとどまりますが、特注の高付加価値着色剤ソリューションを必要とする場合があります。市場はこれらのファイバーベースのエンドユーズの幅広さから恩恵を受けますが、技術要件はアプリケーションによって異なります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
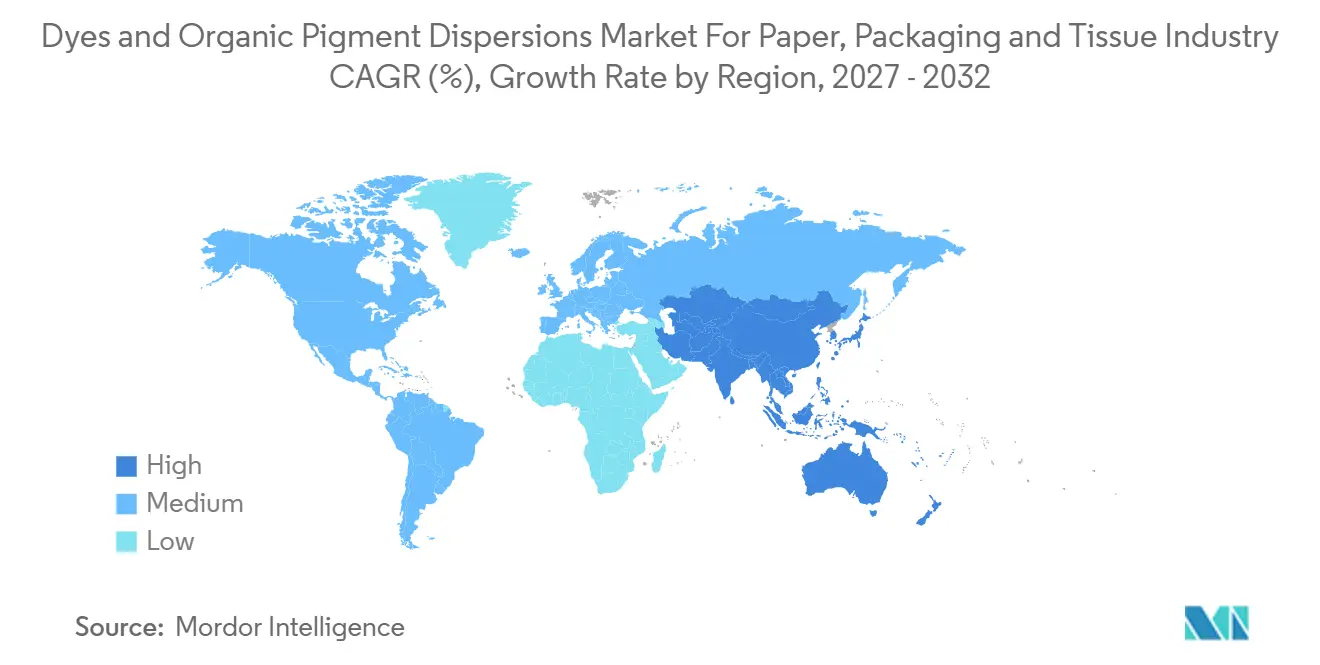
アジア太平洋は2026年の紙・包装・ティッシュ産業向け染料および有機顔料分散体市場シェアの42.77%を占め、2032年までCAGR 5.77%で成長すると予測されます。中国の有機顔料生産における規模は、地域に着色剤供給のための強力な製造基盤を与えています。水性処方への移行は、より厳格な排出要件および輸出基準を反映しています。インドはFMCGおよび医薬品アプリケーション向けの包装ボード能力を拡大しています。Sudarshan Chemical Industriesは2025年3月にHeubach Groupの買収を完了し、4大陸にわたる19の製造拠点を持つ企業を創設しました[2]。これにより、インドに本社を置く企業がより広範な顔料技術能力とグローバルな製造リーチを獲得しました。
北米は、米国のEコマース成長、FMCG包装需要、および食品接触要件に支えられ、第2位の地域的地位を保持しています。CanonのcorrPRESS iB17は、産業用デジタル段ボール印刷が地域で進展していることを示しています。カナダおよびメキシコは折り畳みカートンおよび段ボールグレードへの追加需要をもたらしています。欧州は引き続きプレミアムコーティング板紙の使用およびリサイクル要件によって形成されています。欧州委員会の食品接触材料規制は、包装アプリケーションの製品選択に影響を与えています。ドイツの印刷インク条例は、ドイツの包装コンバーターに対応するサプライヤーのコンプライアンス要件をさらに高めています。これらの条件は、処方の適合性を文書化し、複数の紙グレードにわたって技術サポートを提供できるサプライヤーを優遇します。
南米はブラジルのユーカリベースのパルプ・製紙産業および欧州コンバーターへの輸出に支えられています。これらの輸出により、ブラジルの製紙工場は包装・包装廃棄物規則(PPWR)の広範な実施に先立って欧州の着色剤要件にさらされています。アルゼンチンおよびその他の南米市場はよりコスト重視であり、地域で入手可能な直接染料への依存度が高くなっています。中東・アフリカは着色剤適格包装の新興需要基盤を代表しています。サウジアラビアの食品加工投資は包装材料への追加需要を生み出しており、南アフリカは地域コンバーターの流通ハブとして機能しています。
競合環境
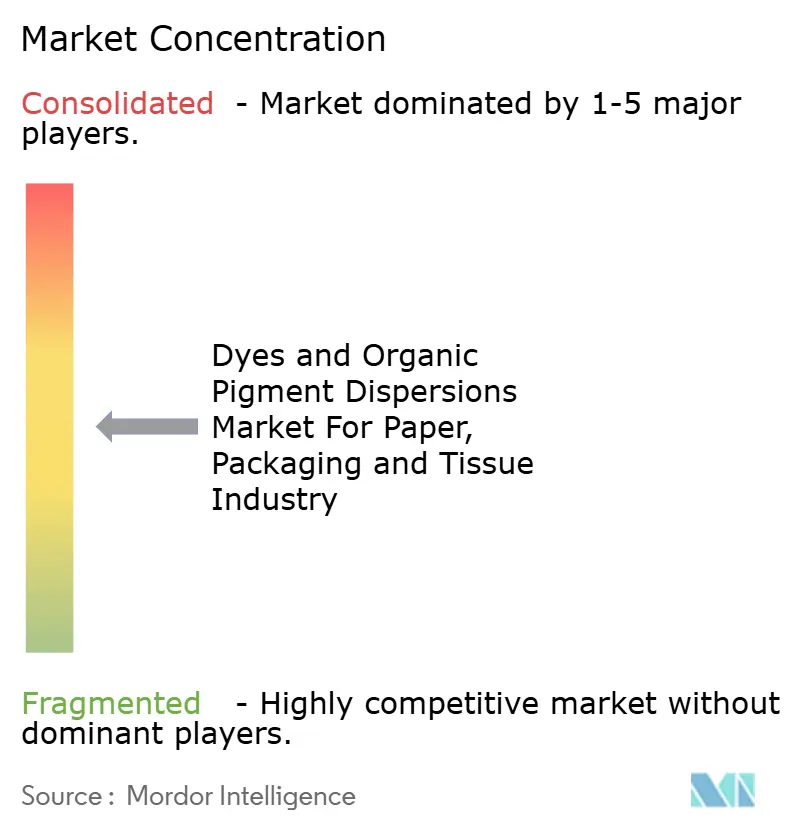
紙・包装・ティッシュ産業向け染料および有機顔料分散体市場は中程度に分散しています。BASF、DIC Corporation、Sudarshan Chemical Industries、Archroma、およびDyStarは、着色剤化学、分散体処方、およびアプリケーション開発にわたるポートフォリオを保有しています。この幅広さにより、複数の製品ラインにわたって製紙工場、包装コンバーター、および印刷顧客にサービスを提供できます。2025年3月のSudarshan-Heubach取引は、それ以前に別々の企業が保有していた製造および顔料能力を統合しました。食品接触試験、規制文書化、およびグローバル供給能力には長期的な投資が必要なため、統合は重要です。高リサイクル含有量原料向けの歩留まり制御型分散体には競争機会があり、この分野はプロセス化学の厳密な管理を必要とし、汎用品サプライヤーにはアクセスしにくい可能性があります。
BASFは2026年9月に低炭素フットプリントの紙コーティング分散体を発売しました。同社は、製品が従来の代替品と比較してクレードルゲート排出量を20%から45%削減し、ドロップイン製品として設計されていると述べています。この開発は、炭素フットプリントデータが紙コーティング顧客のサプライヤー適格性確認の一部となりつつあることを反映しています。DICは2026年10月にECOVARTグラビアインクのグローバル展開を開始し、内部試験においてインクが溶剤使用量を少なくとも50%削減すると述べています。これらの行動は、低溶剤使用量と排出量、より効率的な生産、および確立されたコンバーターアカウントへの参入を目指すサプライヤーへの高いパフォーマンス基準に対する顧客需要を満たしています。
Archromaは2026年にプレコンシューマーウール廃棄物から製造されたFiberColors硫化染料でICISイノベーション賞を受賞し、着色剤開発における代替原料の使用への取り組みを示しました。サプライヤーはまた、適格外処方の市場参入を制限する食品接触義務およびインク製造慣行にも直面しています。EuPIAグッドマニュファクチャリングプラクティス(GMP)5.0は、食品接触材料に使用されるインクの体系的な製造管理を強調しており、確立された規制および試験能力を持つサプライヤーはこれらの要件を満たすのに有利な立場にあります。紙・包装・ティッシュ産業向け染料および有機顔料分散体市場は、製品パフォーマンス、コンプライアンス、供給継続性、およびアプリケーションサポートを一体的に提供しなければならないため競争が激しくなっています。地域参入者は標準製品で競争できますが、食品接触、リサイクル繊維、および産業用デジタル印刷アプリケーションへの参入障壁はより高くなっています。
紙・包装・ティッシュ産業向け染料および有機顔料分散体市場のリーダー企業
-
Archroma
-
BASF
-
DIC Corporation
-
Sudarshan Chemical Industries Limited
-
Solenis
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:BASFは製品炭素フットプリントが20%から45%低い低PCF紙コーティング分散体を発売しました。低PCF原材料とマスバランスアプローチによる再生可能エネルギー電力を使用してルートヴィヒスハーフェンのフェアブントサイトで製造されたこの分散体は、顧客の再適格性確認を必要としないドロップイン製品です。炭素フットプリント計算はTogether for Sustainability(TfS)ガイダンスに準拠してTÜV Rheinlandによって認証されています。
- 2026年9月:Sun ChemicalはArchipelago Technology Groupとファイバーベース包装バリアコーティングのパートナーシップを締結しました。この契約はArchipelagoのPowerdropノンコンタクトコーターとSun Chemicalの紙ベース基材向け液体バリアおよび耐性コーティングを組み合わせ、消費者ブランドにプラスチックおよび複合構造の代替品を提供しながら、包装・包装廃棄物規則(PPWR)および拡大生産者責任(EPR)へのコンプライアンスをサポートします。
紙・包装・ティッシュ産業向け染料および有機顔料分散体市場のレポート範囲
染料および有機顔料分散体は、液体、コーティング、プラスチック、およびインクに色を付与するために使用される特殊着色剤システムです。主に、着色剤が媒体に溶解するか、微細に懸濁した固体粒子として残るかによって区別されます。
染料および有機顔料分散体市場は、製品タイプ、色タイプ、紙・包装タイプ、および地域別にセグメント化されています。製品タイプ別では、市場は染料および有機顔料分散体にセグメント化されています。色タイプ別では、市場はブラック、ホワイト、ブルー、およびその他にセグメント化されています。紙・包装タイプ別では、市場は印刷・筆記用紙、包装用紙および板紙、段ボール、フレキシブル紙包装、ティッシュおよび衛生用紙、およびその他にセグメント化されています。レポートはまた、主要地域の15カ国にわたるグローバルな染料および有機顔料分散体の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| 染料 |
| 有機顔料分散体 |
| ブラック |
| ホワイト |
| ブルー |
| その他 |
| 印刷・筆記用紙 |
| 包装用紙および板紙 |
| 段ボール |
| フレキシブル紙包装 |
| ティッシュおよび衛生用紙 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | 染料 | |
| 有機顔料分散体 | ||
| 色タイプ別 | ブラック | |
| ホワイト | ||
| ブルー | ||
| その他 | ||
| 紙・包装タイプ別 | 印刷・筆記用紙 | |
| 包装用紙および板紙 | ||
| 段ボール | ||
| フレキシブル紙包装 | ||
| ティッシュおよび衛生用紙 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
紙・包装・ティッシュ産業向け染料および有機顔料分散体市場の現在の市場規模はどのくらいですか?
紙・包装・ティッシュ産業向け染料および有機顔料分散体市場は2026年に1.44 ビリオン 米ドルと評価され、2027年の1.51 ビリオン 米ドルから2032年には1.93 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 5.03%で成長すると推定されます。
最も速く成長すると予想される製品タイプはどれですか?
有機顔料分散体は、食品接触、耐光堅牢度、およびデジタル印刷ニーズに支えられ、2026年から2032年にかけてCAGR 5.45%で成長すると予測されます。
最も速く成長する紙・包装アプリケーションはどれですか?
段ボールはEコマースおよび直接消費者向け配送に支えられ、2032年までの最高予測CAGRである6.19%を記録します。
どの地域が需要をリードしていますか?
アジア太平洋が2026年に42.77%の収益シェアでリードし、2032年までの最高地域CAGRである5.77%を記録します。