
Größe und Marktanteil des Marktes für Farbstoffe und organische Pigmentdispersionen für die Papier-, Verpackungs- und Tissueindustrie
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.51 Milliarden US-Dollar |
| Marktgröße (2032) | 1.93 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.03 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Farbstoffe und organische Pigmentdispersionen für die Papier-, Verpackungs- und Tissueindustrie von Mordor Intelligence
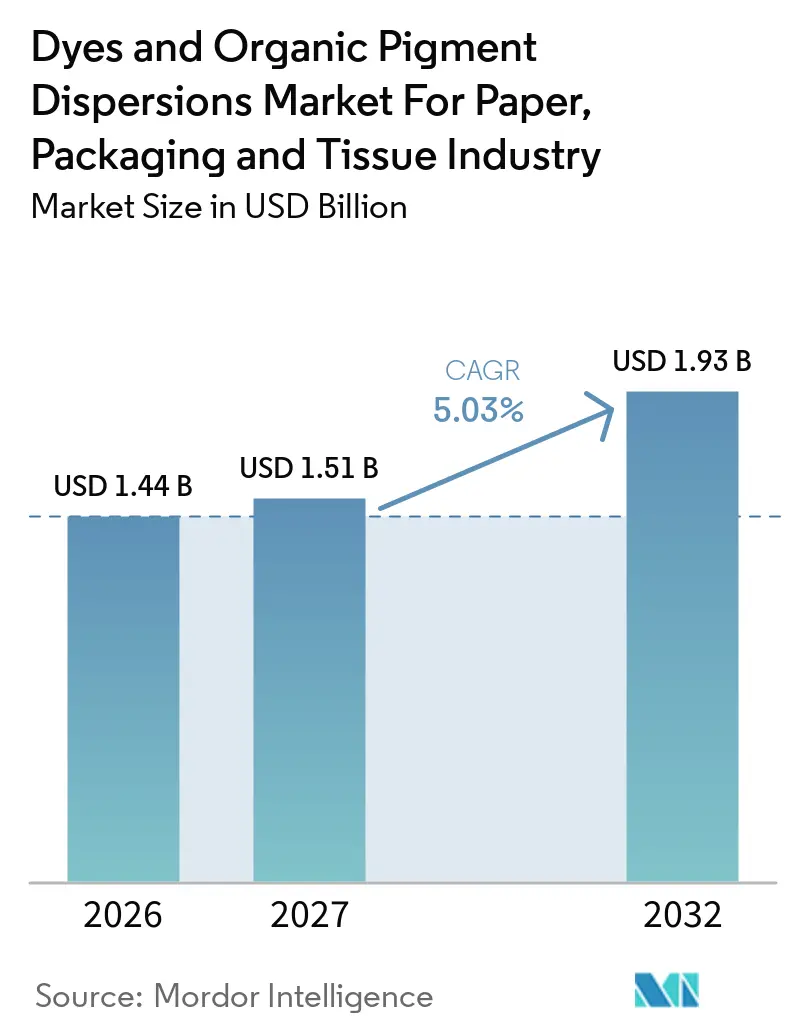
Der Markt für Farbstoffe und organische Pigmentdispersionen für die Papier-, Verpackungs- und Tissueindustrie wurde im Jahr 2026 auf 1,44 Milliarden USD geschätzt und soll von 1,51 Milliarden USD im Jahr 2027 auf 1,93 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,03 % während des Prognosezeitraums (2027–2032). Der Wandel von Kunststoffverpackungen hin zu faserbasierenden Formaten erweitert den adressierbaren Markt für papierkompatible Farbstoffe und Dispersionen. Jede Umstellung erfordert eine Farbmittelqualifizierung für das neue Substrat, was die Nachfrage nach Spezialprodukten auch dann stützen kann, wenn die Produktion nicht im gleichen Tempo wächst. Regulatorische Anforderungen an Recyclingfähigkeit und Lebensmittelkontakt verlagern Formulierungsentscheidungen in eine frühere Phase des Verpackungsentwicklungsprozesses. Größere Lieferanten, die Farbstoffchemie, Dispersionstechnik, Prüfung und Anwendungsunterstützung kombinieren, stärken ihre Position bei Verarbeitern und Papiermühlen. Der Markt für Farbstoffe und organische Pigmentdispersionen für die Papier-, Verpackungs- und Tissueindustrie steht auch unter dem Druck einer schwächeren Nachfrage nach grafischem Papier, strengeren Vorschriften zu eingeschränkten Substanzen und volatilen Inputkosten.
Wichtigste Erkenntnisse des Berichts
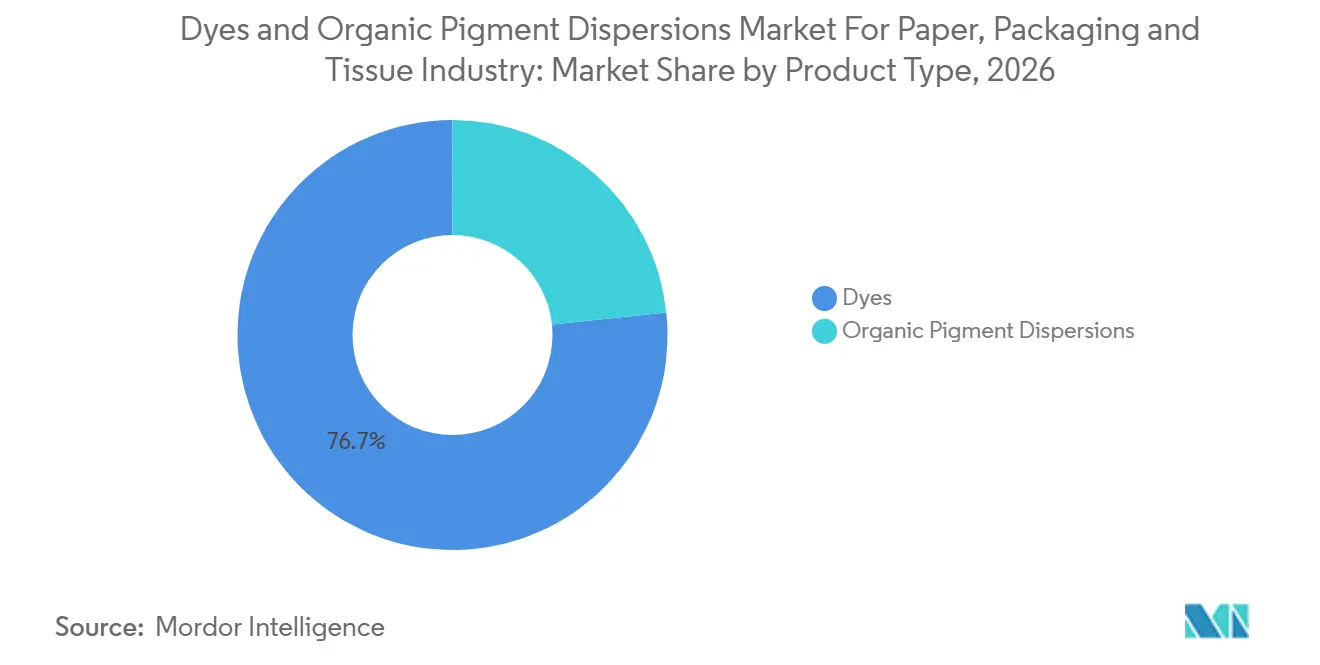
- Nach Produkttyp hielten Farbstoffe im Jahr 2026 einen Marktanteil von 76,67 %, während organische Pigmentdispersionen bis 2032 mit einer CAGR von 5,45 % wachsen sollen.
- Nach Farbtyp hielt Schwarz im Jahr 2026 einen Marktanteil von 35,23 %, während Blau bis 2032 mit einer CAGR von 5,63 % wachsen soll.
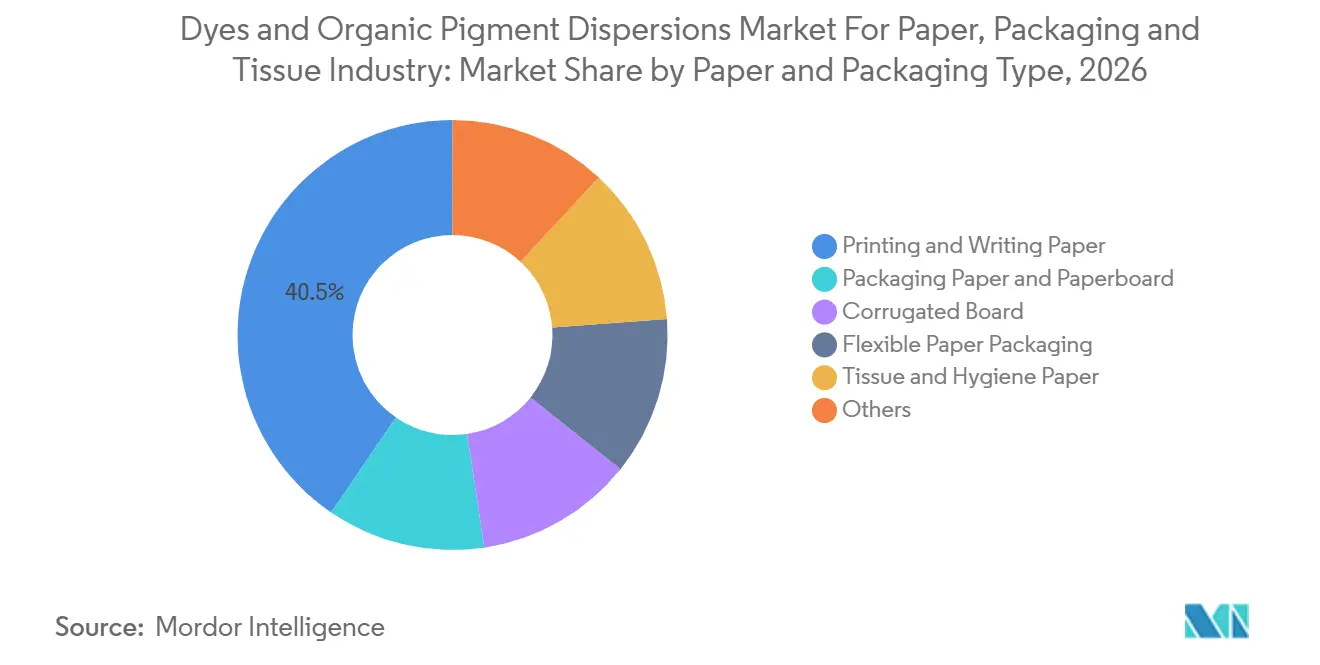
- Nach Papier- und Verpackungstyp hielt Verpackungspapier und Karton im Jahr 2026 einen Marktanteil von 40,45 %, während Wellpappe bis 2032 mit einer CAGR von 6,19 % wachsen soll.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 42,77 % und soll bis 2032 mit einer CAGR von 5,77 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Erkenntnisse und Trends im Markt für Farbstoffe und organische Pigmentdispersionen für die Papier-, Verpackungs- und Tissueindustrie
Analyse der Treiber und ihrer Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Migration von Kunststoff- zu faserbasierenden Verpackungen | +1.8% | Global, konzentriert in Europa und Asien-Pazifik, wo regulatorische Vorgaben am weitesten fortgeschritten sind | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Wellpappe und Versandtaschen im E-Commerce | +1.2% | Global, mit Asien-Pazifik und Nordamerika als Märkten mit den höchsten Volumina | Mittelfristig (2–4 Jahre) |
| Anforderungen an lebensmittelkontaktsichere und recyclingfähige Farbgebung | +0.7% | EU und Nordamerika, mit Ausstrahlungseffekten auf ASEAN und Südkorea | Mittelfristig (2–4 Jahre) |
| Variabilität von Recyclingfasern erhöht die Nachfrage nach retentionskontrollierten Dispersionen | +0.6% | Global, mit frühen Gewinnen in Nordamerika und den Kernmühlensystemen in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Inline-Digitaldruck und Verpackungen mit variablen Daten | +0.5% | Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Migration von Kunststoff- zu faserbasierenden Verpackungen
Die Verordnung (EU) 2025/40 trat am 11. Februar 2025 in Kraft und gilt ab August 2026 in breitem Umfang. Sie erhöht die Bedeutung recyclingfähiger Verpackungsformate in der gesamten Europäischen Union. Faserbasierte Verpackungen erfordern Farbmittel, die für Zellstoff- oder Papieroberflächen und nicht für Kunststoffsubstrate konzipiert sind. Ein Wechsel von Kunststoff zu Fasern kann daher einen neuen Qualifizierungszyklus für Nasspartie-Farbstoffe, Pigmentdispersionen, Beschichtungen und zugehörige Anwendungssysteme erfordern. Der Markt für Farbstoffe und organische Pigmentdispersionen für die Papier-, Verpackungs- und Tissueindustrie profitiert, wenn Verarbeiter Farbkonsistenz, Recyclingfähigkeit und geeignete Leistung auf neuen Substraten fordern. Papier- und Kartonverpackungen erreichten in Europa eine Recyclingquote von 82 %, was den wirtschaftlichen Fall für Faserformate stützt. Die im September 2026 geschlossene Partnerschaft von Sun Chemical mit der Archipelago Technology Group verbindet flüssige Barriere- und Widerstandsbeschichtungen mit papierbasierten Substraten, da Marken Alternativen zu Kunststoff- und Verbundstrukturen suchen.
Nachfrage nach Wellpappe und Versandtaschen im E-Commerce
Der E-Commerce steigert die Nachfrage nach Wellpappelinern, Versandtaschen und bedruckten Lieferverpackungen. Diese Anwendungen erfordern eine stabile Leistung bei der Abwicklung in Fulfillment-Zentren, wechselnder Luftfeuchtigkeit und Exposition während der Lieferung. Die Anforderungen unterscheiden sich von Einzelhandelsregalverpackungen, da das Paket vor dem Erreichen des Kunden möglicherweise mehr Abrieb und Handhabung ausgesetzt ist. Der Markt für Farbstoffe und organische Pigmentdispersionen für die Papier-, Verpackungs- und Tissueindustrie kann von diesen Leistungsanforderungen profitieren, wenn Mühlen und Verarbeiter Farbmittel für Wellpappesorten spezifizieren. Canon stellte im Oktober 2025 die corrPRESS iB17 für den industriellen Druck von Wellpappeverpackungen mit wasserbasierten Pigmenttinten vor. Die Druckmaschine ist für den Direktdruck auf Wellpappe ausgelegt und spiegelt einen breiteren Bedarf an Pigmentsystemen wider, die mit industriellen Digitaldruckgeräten kompatibel sind. Diese Entwicklung erhöht auch die Bedeutung der Druckkopfkompatibilität, Farbstabilität und wasserbasierten Formulierungskompetenz für Lieferanten.
Anforderungen an lebensmittelkontaktsichere und recyclingfähige Farbgebung
Die Lebensmittelkontaktkonformität wird zu einer Produktdesignanforderung für Farbmittel in Papierverpackungen. Der Rahmen der Europäischen Kommission für Lebensmittelkontaktmaterialien umfasst Materialien, die mit Lebensmitteln in Berührung kommen, und legt die rechtliche Grundlage für Sicherheitskontrollen fest[1]. EuPIA veröffentlichte im April 2026 die Gute Herstellungspraxis (GMP) 5.0, die Grundsätze der Fehlermöglichkeits- und Einflussanalyse (FMEA) und der Gefahrenanalyse und kritischer Kontrollpunkte (HACCP) in die Herstellung von Druckfarben für Lebensmittelkontaktmaterialien integriert. Lieferanten, die Lebensmittelverpackungen bedienen, benötigen möglicherweise separate Formulierungen für Lebensmittelkontakt- und Nicht-Lebensmittelkontaktanwendungen. Dies erhöht den Wert etablierter Prüf-, Dokumentations- und Regulierungskompetenzen. Der Markt für Farbstoffe und organische Pigmentdispersionen für die Papier-, Verpackungs- und Tissueindustrie ist daher für Lieferanten günstiger, die Kunden bei der Formulierungsauswahl und Konformitätsprüfungen unterstützen können. Kleinere Formulierer tragen eine höhere Kostenlast, wenn mehrere Exportmärkte separate Zulassungsverfahren erfordern.
Variabilität von Recyclingfasern erhöht die Nachfrage nach retentionskontrollierten Dispersionen
Recycelte Altkartonagen und gemischter Büroabfall können Restdruckfarbe und höheres anionisches Material in die Nasspartie der Papierherstellung einbringen. Diese Bedingungen erschweren die Farbmittelretention im Vergleich zu Frischfasersystemen. Eine Studie aus dem Jahr 2025 ergab, dass kationische Retentionsmittel die Entwässerung und Blattbildung in Recyclingpapiersystemen verbessern können, die Dosierung jedoch eine sorgfältige Optimierung erfordert, da sie die Blatteigenschaften beeinflussen kann. Mit steigendem Recyclingfaseranteil benötigen Mühlen eine größere Kontrolle über Partikelgröße, Ladung, Retention und Endton. Dies schafft eine Rolle für Pigmentdispersionen, die für spezifische Faserstoffzusammensetzungen und Prozessbedingungen ausgelegt sind. Der Markt für Farbstoffe und organische Pigmentdispersionen für die Papier-, Verpackungs- und Tissueindustrie kann höhere Wertschöpfung erzielen, wenn Lieferanten Farbmittelversorgung mit technischer Nasspartie-Unterstützung kombinieren. Standardangebote sind weniger geeignet, diese mühlspezifischen Betriebsanforderungen zu erfüllen.
Analyse der Hemmnisse und ihrer Auswirkungen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Digitale Substitution von Grafikpapier | -1.0% | Nordamerika und Europa, wo Druck- und Schreibpapiervolumina strukturell rückläufig sind | Mittelfristig (2–4 Jahre) |
| Kosten für die Einhaltung von Vorschriften zu eingeschränkten Substanzen und Migrationsprüfungen | -0.6% | EU und Nordamerika, mit zunehmender Ausweitung auf Südkorea und Japan | Mittelfristig (2–4 Jahre) |
| Preisvolatilität bei Rohstoffen für Pigmente und Farbstoffe | -0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Digitale Substitution von Grafikpapier
Die digitale Kommunikation hat die Papiernutzung für Druck und Schreiben in Büros, Schulen und im Verlagswesen weiter reduziert. Dies beeinträchtigt die Nachfrage nach Direkt- und Säurefarbstoffen, die historisch für diese Sorten eingesetzt wurden. Der Rückgang ist für Lieferanten mit dedizierten Fertigungsanlagen, die auf standardisierte, hochvolumige Grafikpapierchemie ausgerichtet sind, schwierig zu bewältigen. Die Umleitung von Kapazitäten in Verpackungs-, Wellpappe- oder Tissuesorten erfordert häufig neue Produktentwicklung und Lebensmittelkontaktkonformitätsarbeit. Der Markt für Farbstoffe und organische Pigmentdispersionen für die Papier-, Verpackungs- und Tissueindustrie bietet stärkere Chancen im Verpackungsbereich als bei Grafikpapier, aber Kapazitäten können nicht ohne Kosten umgeleitet werden. Der Rückgang ist struktureller Natur, da er mit Veränderungen in der Art und Weise verbunden ist, wie Dokumente erstellt und verwendet werden. Lieferanten müssen den Auslastungsdruck bewältigen und gleichzeitig speziellere Anwendungsportfolios aufbauen.
Kosten für die Einhaltung von Vorschriften zu eingeschränkten Substanzen und Migrationsprüfungen
Farbmittel für Lebensmittelkontakt erfordern Prüfungen auf Migration, Schwermetalle, primäre aromatische Amine, Farbechtheit und andere relevante Parameter. Der Rahmen der Europäischen Kommission legt Kernregeln für Materialien fest, die mit Lebensmitteln in Berührung kommen. Exportlieferanten können für eine einzige Formulierung separate Kunden- und Jurisdiktionsanforderungen gegenüberstehen. Laborinfrastruktur, Dokumentation und regulatorisches Fachwissen sind für kleinere Formulierer kostspielig zu unterhalten. Der Markt für Farbstoffe und organische Pigmentdispersionen für die Papier-, Verpackungs- und Tissueindustrie wird konzentrierter, wenn kleinere Unternehmen keine parallelen Produktlinien aufrechterhalten können. Eine Neuqualifizierung kann auch Produktänderungen verzögern, wenn Vorschriften oder Kundenspezifikationen aktualisiert werden. Größere Lieferanten haben einen Vorteil, da Konformitätsfunktionen bereits in ihre Produktentwicklungssysteme integriert sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Farbstoffe führen nach Marktanteil, Dispersionen erzielen höheren Wert
Farbstoffe machten im Jahr 2026 76,67 % des Marktes für Farbstoffe und organische Pigmentdispersionen für die Papier-, Verpackungs- und Tissueindustrie aus. Ihre Position spiegelt den etablierten Einsatz in der Nasspartie der Papierherstellung wider, wo Direkt-, Säure- und Basisfarbstoffchemien Zellulosefasern ohne einen separaten Beschichtungsprozess einfärben. Dieser Weg bleibt für Tissue, Hygienepapier und andere verbraucherorientierte Papierprodukte relevant, die eine stabile Tonkontrolle erfordern. Farbstoffe sind auch für Mühlen vertraut, da sie in vorhandene Prozessanlagen und Betriebspraktiken passen. DyStar berichtete über Fortschritte bei seiner Levacel-Flüssigdirektfarbstoffreihe für Tissue und Verpackungen mit Fokus auf Migrationskontrolle und Kompatibilität mit modernen Retentionssystemen. Flüssigfarbstoffe können in automatisierte Dosiersysteme integriert werden und eine konsistentere Farbapplikation unterstützen. Der Wechsel von Pulvern zu Flüssigkeiten spiegelt auch das Kundeninteresse an geringerer Materialhandhabungskomplexität und reduzierter Prozessvariabilität wider.
Organische Pigmentdispersionen sollen von 2027 bis 2032 mit einer CAGR von 5,45 % wachsen. Sie werden dort eingesetzt, wo Lebensmittelkontaktzertifizierung, Lichtechtheit, Oberflächenapplikation oder Digitaldruckkompatibilität wichtig sind – Anforderungen, die mit Direktfarbstoffen allein schwieriger zu erfüllen sind. Ihr Wertversprechen ist am stärksten bei beschichtetem Karton, Premium-Verpackungen und Drucksystemen, die eine konsistente Leistung auf der Papieroberfläche erfordern. Der Markt hat Raum für Dispersionen, die technische und Konformitätsanforderungen in einer einzigen Formulierung erfüllen. Wasserbasierte Systeme entsprechen auch dem Wandel hin zu emissionsärmerer Verarbeitung und papierbasierten Verpackungsformaten. Diese Nachfrage unterstützt eine speziellere Produktentwicklung und erhöht den Wettbewerb unter Lieferanten, die qualifizierte wasserbasierte Technologien liefern können.


Nach Farbtyp: Schwarz führt nach Marktanteil, Blau verzeichnet schnelleres Wachstum
Schwarz hielt im Jahr 2026 einen Anteil von 35,23 % am Marktumsatz. Der Druck auf Wellpappelinern stützt diese Position, da Logistikmarkierungen, Text, Barcodes und Transportgrafiken auf Versandkartons weit verbreitet bleiben. Rußdispersionen werden für Farbtiefe und Stabilität in Export- und im Freien exponierten Verpackungen geschätzt. Die Nachfrage ist eng mit der Wellpappeproduktion und den Druckanforderungen von Vertriebssystemen verbunden. Weiß und andere Farben dienen spezielleren Verwendungszwecken, darunter opakes Tissue, lichtblockierende Verpackungen, Sicherheitspapiere und maßgeschneiderte Kartonanwendungen. Diese Kategorien sind kleiner, können aber strengere Leistungsspezifikationen erfordern. Der Markt verlässt sich weiterhin auf Schwarz für hochvolumige Verpackungsanwendungen, während Spezialfarben in ausgewählten Endverwendungen Differenzierung bieten.
Blau soll von 2027 bis 2032 eine CAGR von 5,63 % verzeichnen. Premium-Einzelhandelsverpackungen, Gesundheits- und Schönheitskartons sowie farbiges Tissue stützen diese Nachfrage. Eine wissenschaftliche Publikation aus dem Jahr 2025 beschrieb molekular verankerte blaue Hybridpigmente für Verpackungsverbundwerkstoffe mit multifunktionaler Leistung, was die fortlaufende Entwicklung in der blauen Pigmentchemie für Verpackungsmaterialien widerspiegelt. Blau ist auch im erweiterten Gamut-Digitaldruck relevant, wo Farbkontrolle für die Markenpräsentation wichtig ist. Markeninvestitionen in unverwechselbare Verpackungsdesigns können die Nachfrage nach Farbmittelsystemen im Blaubereich stützen und eine Chance für Lieferanten schaffen, die Farbgenauigkeit mit Kompatibilität für wasserbasierte und digitale Druckprozesse kombinieren.
Nach Papier- und Verpackungstyp: Verpackung dominiert, Wellpappe beschleunigt
Verpackungspapier und Karton machten im Jahr 2026 40,45 % des Marktes für Farbstoffe und organische Pigmentdispersionen für die Papier-, Verpackungs- und Tissueindustrie aus. Dieses Segment umfasst Lebensmittelsicherheitsanforderungen, Verpackungsdesignanforderungen sowie die Nachfrage nach Primär- und Sekundärverpackungen. Markeninhaber erfordern häufig eine genaue und reproduzierbare Farbe auf beschichtetem Karton, was oberflächenaufgetragene Pigmentdispersionen gegenüber einfachen Standardfarbstoffanwendungen begünstigen kann. Faserbasierte Verpackungen erfordern auch Farbmittelsysteme, die mit Recycling- und Konformitätserwartungen kompatibel sind. Das Segment profitiert, wenn Marken von Kunststoff- oder Verbundstrukturen abrücken und papierbasierte Alternativen einführen. Lieferanten, die Verarbeitern helfen, sowohl visuelle als auch funktionale Spezifikationen zu erfüllen, können in diesem Segment zusätzlichen Wert erzielen.
Wellpappe soll von 2027 bis 2032 mit einer CAGR von 6,19 % expandieren. E-Commerce und Direktversand an Verbraucher untermauern die Nachfrage nach bedruckten Versandkartons, Versandtaschen und Lieferverpackungen. Dieses Segment erfordert Farbmittel, die bei Handhabung, Feuchtigkeitsveränderungen und Transport wirksam bleiben. Tissue und Hygienepapier bieten eine stabile Nachfrage, da Verbraucherprodukte Tonkonsistenz und geeignete Nassreibechtheit erfordern. Flexible Papierverpackungen entstehen, da beschichtete Papierformate einige mehrschichtige Kunststoffbeutel ersetzen, angetrieben durch Anreize der erweiterten Herstellerverantwortung. Sicherheitspapier und geformte Faserschalen bleiben kleinere Anwendungen, können aber maßgeschneiderte, höherwertige Farbmittellösungen erfordern. Der Markt profitiert von der Breite dieser faserbasierten Endverwendungen, obwohl sich die technischen Anforderungen je nach Anwendung unterscheiden.
Geografische Analyse
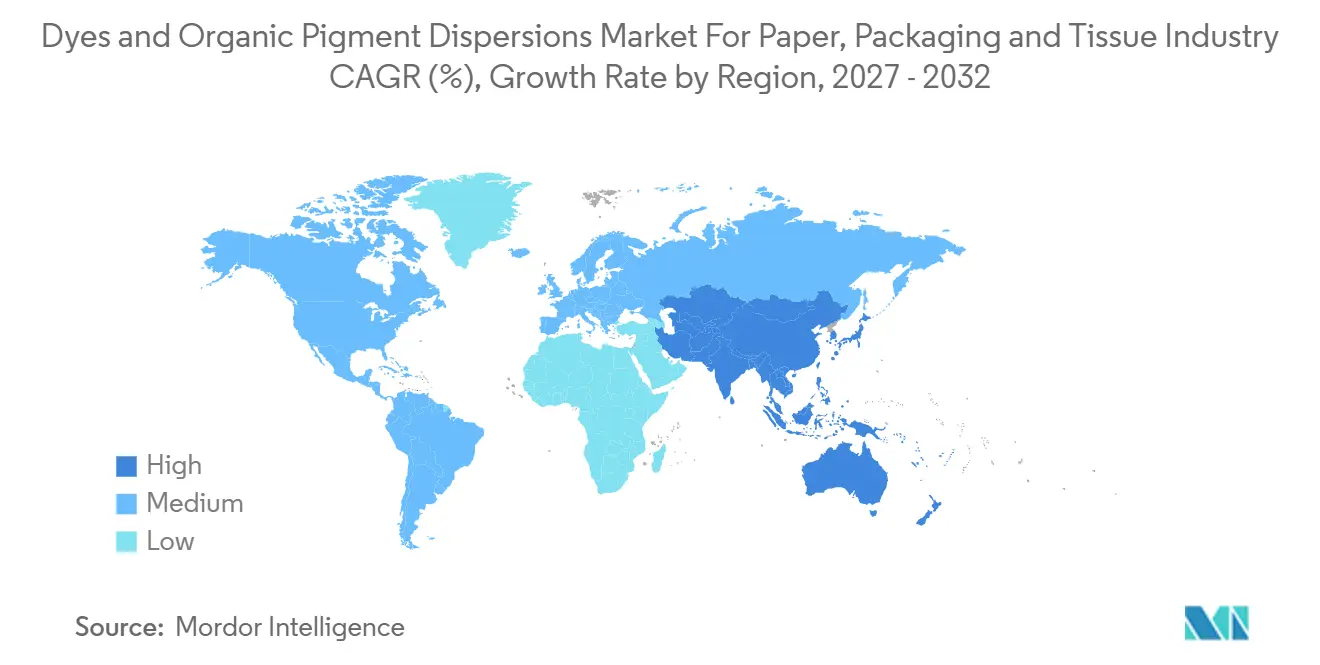
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 42,77 % am Markt für Farbstoffe und organische Pigmentdispersionen für die Papier-, Verpackungs- und Tissueindustrie und soll bis 2032 mit einer CAGR von 5,77 % wachsen. Chinas Größe in der organischen Pigmentproduktion verleiht der Region eine starke Fertigungsbasis für die Farbmittelversorgung. Der Wandel hin zu wasserbasierten Formulierungen spiegelt strengere Emissionsanforderungen und Exportstandards wider. Indien baut Verpackungskartonkapazitäten für FMCG- und Pharmaunternehmen aus. Sudarshan Chemical Industries schloss im März 2025 die Übernahme der Heubach Group ab und schuf damit ein Unternehmen mit 19 Produktionsstandorten auf 4 Kontinenten[2]. Dies verleiht einem in Indien ansässigen Unternehmen breitere Pigmenttechnologiefähigkeiten und globale Fertigungsreichweite.
Nordamerika hält die zweitgrößte regionale Position, gestützt durch das Wachstum des US-amerikanischen E-Commerce, die FMCG-Verpackungsnachfrage und Lebensmittelkontaktanforderungen. Canons corrPRESS iB17 zeigt, dass der industrielle digitale Wellpappendruck in der Region voranschreitet. Kanada und Mexiko tragen zusätzliche Nachfrage nach Faltschachtel- und Wellpappesorten bei. Europa wird weiterhin durch den Einsatz von Premium-beschichtetem Karton und durch Recyclinganforderungen geprägt. Die Vorschriften der Europäischen Kommission zu Lebensmittelkontaktmaterialien beeinflussen die Produktauswahl für Verpackungsanwendungen. Die deutsche Druckfarbenverordnung erhöht die Konformitätsanforderungen für Lieferanten, die deutsche Verpackungsverarbeiter bedienen, weiter. Diese Bedingungen begünstigen Lieferanten, die die Formulierungseignung dokumentieren und technische Unterstützung über mehrere Papiersorten hinweg leisten können.
Südamerika wird durch Brasiliens Eukalyptus-basierte Zellstoff- und Papierindustrie und deren Exporte an europäische Verarbeiter gestützt. Diese Exporte setzen brasilianische Mühlen vor der breiteren Umsetzung der Verpackungs- und Verpackungsabfallverordnung (PPWR) europäischen Farbmittelanforderungen aus. Argentinien und andere südamerikanische Märkte bleiben kostensensitiver und verlassen sich stärker auf lokal verfügbare Direktfarbstoffe. Der Nahe Osten und Afrika stellen eine aufstrebende Nachfragebasis für farbmittelqualifizierte Verpackungen dar. Investitionen in die Lebensmittelverarbeitung in Saudi-Arabien erzeugen zusätzliche Nachfrage nach Verpackungsmaterialien, während Südafrika als Vertriebszentrum für regionale Verarbeiter dient.

Wettbewerbslandschaft
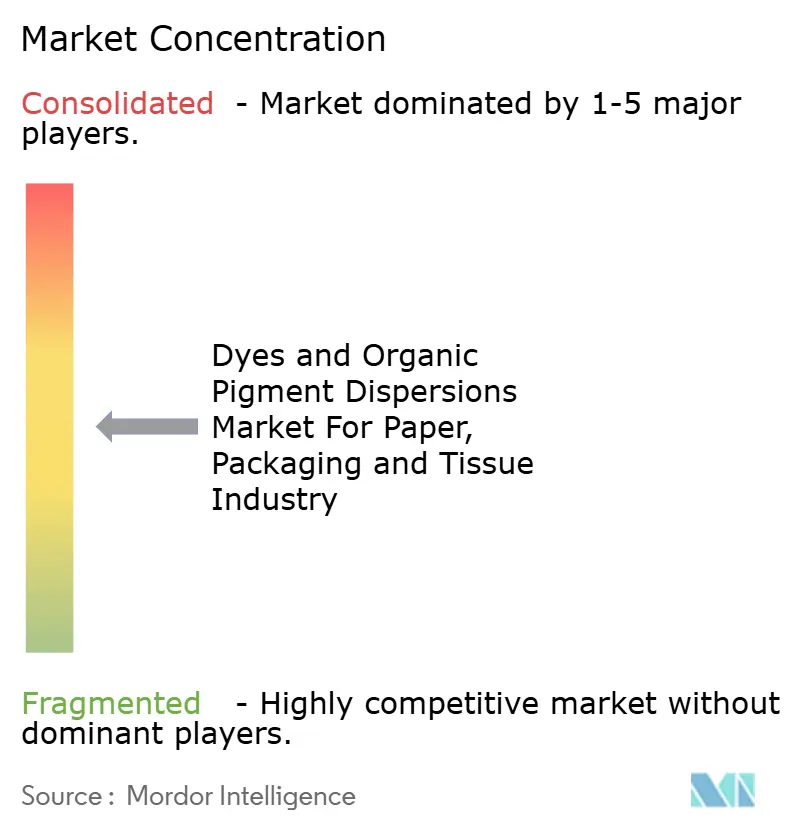
Der Markt für Farbstoffe und organische Pigmentdispersionen für die Papier-, Verpackungs- und Tissueindustrie ist mäßig fragmentiert. BASF, DIC Corporation, Sudarshan Chemical Industries, Archroma und DyStar verfügen über Portfolios, die Farbmittelchemie, Dispersionsformulierung und Anwendungsentwicklung umfassen. Diese Breite ermöglicht es ihnen, Papiermühlen, Verpackungsverarbeiter und Druckkunden über mehrere Produktlinien hinweg zu bedienen. Die Sudarshan-Heubach-Transaktion vom März 2025 kombinierte Fertigungs- und Pigmentfähigkeiten, die separate Unternehmen zuvor gehalten hatten. Konsolidierung ist relevant, da Lebensmittelkontaktprüfung, regulatorische Dokumentation und globale Lieferfähigkeit langfristige Investitionen erfordern. Es gibt eine Wettbewerbschance bei retentionskontrollierten Dispersionen für Faserstoffzusammensetzungen mit hohem Recyclinganteil, ein Bereich, der eine enge Kontrolle der Prozesschemie erfordert und für Standardlieferanten möglicherweise weniger zugänglich ist.
BASF brachte im September 2026 Papierbeschichtungsdispersionen mit reduziertem CO₂-Fußabdruck auf den Markt. Das Unternehmen gibt an, dass die Produkte 20 % bis 45 % niedrigere Cradle-to-Gate-Emissionen als herkömmliche Alternativen aufweisen und als Drop-in-Optionen konzipiert sind. Diese Entwicklung spiegelt wider, wie CO₂-Fußabdruckdaten Teil der Lieferantenqualifizierung für Papierbeschichtungskunden werden. DIC begann im Oktober 2026 mit dem globalen Rollout der ECOVART-Tiefdruckfarbe und gab an, dass die Farbe den Lösungsmittelverbrauch in internen Tests um mindestens 50 % reduziert. Diese Maßnahmen erfüllen die Kundennachfrage nach geringerem Lösungsmitteleinsatz und Emissionen, effizienterer Produktion und höheren Leistungsstandards für Lieferanten, die in etablierte Verarbeiterkonten eintreten möchten.
Archroma erhielt 2026 einen ICIS-Innovationspreis für FiberColors-Schwefelfarbstoffe aus vorverbrauchtem Wollabfall und demonstrierte damit seine Bemühungen, alternative Rohstoffe in der Farbmittelentwicklung einzusetzen. Lieferanten sehen sich auch Lebensmittelkontaktverpflichtungen und Druckfarbenherstellungspraktiken gegenüber, die den Marktzugang für nicht qualifizierte Formulierungen einschränken. Die EuPIA-Gute-Herstellungspraxis (GMP) 5.0 betont systematische Fertigungskontrollen für Druckfarben, die auf Lebensmittelkontaktmaterialien verwendet werden, und Lieferanten mit etablierten Regulierungs- und Prüfkapazitäten sind besser positioniert, um diese Anforderungen zu erfüllen. Der Markt für Farbstoffe und organische Pigmentdispersionen für die Papier-, Verpackungs- und Tissueindustrie ist wettbewerbsintensiv, da Produktleistung, Konformität, Versorgungskontinuität und Anwendungsunterstützung gemeinsam erbracht werden müssen. Regionale Neueinsteiger können bei Standardprodukten konkurrieren, stehen aber bei Lebensmittelkontakt-, Recyclingfaser- und industriellen Digitaldruckanwendungen vor höheren Markteintrittsbarrieren.
Marktführer im Markt für Farbstoffe und organische Pigmentdispersionen für die Papier-, Verpackungs- und Tissueindustrie
-
Archroma
-
BASF
-
DIC Corporation
-
Sudarshan Chemical Industries Limited
-
Solenis
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: BASF brachte Papierbeschichtungsdispersionen mit reduziertem Produkt-CO₂-Fußabdruck (PCF) auf den Markt, mit einem Produkt-CO₂-Fußabdruck, der 20 % bis 45 % niedriger ist. Die am Verbundstandort Ludwigshafen unter Verwendung von PCF-armen Rohstoffen und Strom aus erneuerbaren Quellen nach einem Massenbilanzansatz hergestellten Dispersionen sind Drop-in-Produkte, die keine Neuqualifizierung durch den Kunden erfordern. Die CO₂-Fußabdruckberechnungen sind von TÜV Rheinland in Übereinstimmung mit den Leitlinien von Together for Sustainability (TfS) zertifiziert.
- September 2026: Sun Chemical ging eine Partnerschaft mit der Archipelago Technology Group für Barrierebeschichtungen für faserbasierte Verpackungen ein. Die Vereinbarung kombiniert Archipelagos Powerdrop-Nicht-Kontakt-Beschichter mit den flüssigen Barriere- und Widerstandsbeschichtungen von Sun Chemical für papierbasierte Substrate und bietet Verbrauchermarken Alternativen zu Kunststoff- und Verbundstrukturen, während die Einhaltung der Verpackungs- und Verpackungsabfallverordnung (PPWR) und der erweiterten Herstellerverantwortung (EPR) unterstützt wird.


Umfang des Berichts über den Markt für Farbstoffe und organische Pigmentdispersionen für die Papier-, Verpackungs- und Tissueindustrie
Farbstoffe und organische Pigmentdispersionen sind spezialisierte Farbmittelsysteme, die dazu dienen, Flüssigkeiten, Beschichtungen, Kunststoffen und Druckfarben Farbe zu verleihen. Sie unterscheiden sich in erster Linie dadurch, ob sich das Farbmittel im Medium löst oder als fein suspendiertes festes Partikel verbleibt.
Der Markt für Farbstoffe und organische Pigmentdispersionen ist nach Produkttyp, Farbtyp, Papier- und Verpackungstyp sowie Geografie segmentiert. Nach Produkttyp ist der Markt in Farbstoffe und organische Pigmentdispersionen segmentiert. Nach Farbtyp ist der Markt in Schwarz, Weiß, Blau und Sonstige segmentiert. Nach Papier- und Verpackungstyp ist der Markt in Druck- und Schreibpapier, Verpackungspapier und Karton, Wellpappe, flexible Papierverpackung, Tissue und Hygienepapier sowie Sonstige segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für die globalen Farbstoffe und organischen Pigmentdispersionen in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Farbstoffe |
| Organische Pigmentdispersionen |
| Schwarz |
| Weiß |
| Blau |
| Sonstige |
| Druck- und Schreibpapier |
| Verpackungspapier und Karton |
| Wellpappe |
| Flexible Papierverpackung |
| Tissue und Hygienepapier |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Farbstoffe | |
| Organische Pigmentdispersionen | ||
| Nach Farbtyp | Schwarz | |
| Weiß | ||
| Blau | ||
| Sonstige | ||
| Nach Papier- und Verpackungstyp | Druck- und Schreibpapier | |
| Verpackungspapier und Karton | ||
| Wellpappe | ||
| Flexible Papierverpackung | ||
| Tissue und Hygienepapier | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Farbstoffe und organische Pigmentdispersionen für die Papier-, Verpackungs- und Tissueindustrie?
Der Markt für Farbstoffe und organische Pigmentdispersionen für die Papier-, Verpackungs- und Tissueindustrie wurde im Jahr 2026 auf 1,44 Milliarden USD geschätzt und soll von 1,51 Milliarden USD im Jahr 2027 auf 1,93 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,03 % während des Prognosezeitraums (2027–2032).
Welcher Produkttyp soll am schnellsten wachsen?
Organische Pigmentdispersionen sollen von 2026 bis 2032 mit einer CAGR von 5,45 % wachsen, gestützt durch Anforderungen an Lebensmittelkontakt, Lichtechtheit und Digitaldruck.
Welche Papier- und Verpackungsanwendung wächst am schnellsten?
Wellpappe weist mit 6,19 % bis 2032 die höchste prognostizierte CAGR auf, gestützt durch E-Commerce und Direktversand an Verbraucher.
Welche Region führt die Nachfrage an?
Asien-Pazifik führt mit einem Umsatzanteil von 42,77 % im Jahr 2026 und der höchsten regionalen CAGR von 5,77 % bis 2032.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
