
Tamaño y Participación del Mercado de Colorantes y Dispersiones de Pigmentos Orgánicos para la Industria del Papel, Embalaje y Tissue
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
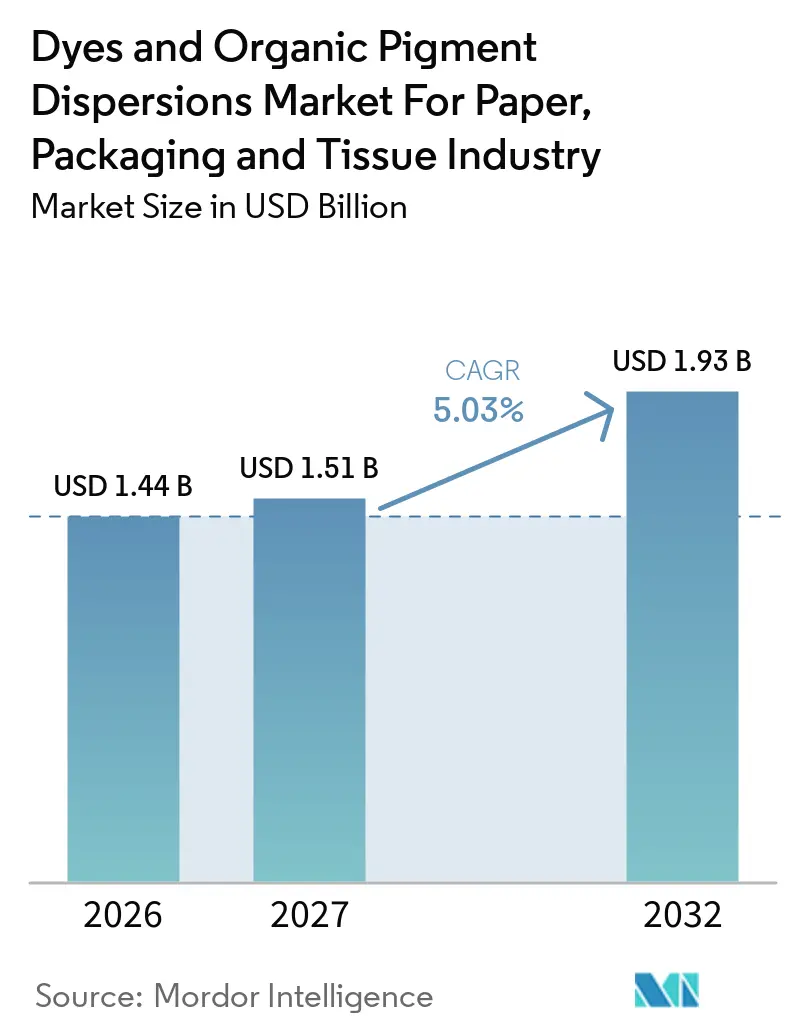
| Tamaño del Mercado (2027) | 1.51 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.93 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.03 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Colorantes y Dispersiones de Pigmentos Orgánicos para la Industria del Papel, Embalaje y Tissue por Mordor Intelligence
El mercado de colorantes y dispersiones de pigmentos orgánicos para la industria del papel, embalaje y tissue fue valorado en 1,44 mil millones de USD en 2026 y se estima que crecerá desde 1,51 mil millones de USD en 2027 hasta 1,93 mil millones de USD en 2032, a una CAGR del 5,03% durante el período de pronóstico (2027-2032). El cambio del embalaje plástico a formatos basados en fibra está ampliando el mercado potencial para colorantes y dispersiones compatibles con el papel. Cada conversión requiere la calificación del colorante para el nuevo sustrato, lo que puede sostener la demanda de productos especializados incluso cuando la producción no crece al mismo ritmo. Los requisitos regulatorios sobre reciclabilidad y contacto con alimentos están trasladando las decisiones de formulación a etapas más tempranas del proceso de desarrollo del embalaje. Los proveedores de mayor tamaño que combinan química de colorantes, ingeniería de dispersiones, pruebas y soporte de aplicación refuerzan su posición con los convertidores y las papeleras. El mercado de colorantes y dispersiones de pigmentos orgánicos para las industrias del papel, embalaje y tissue también enfrenta presión por la menor demanda de papel gráfico, normas más estrictas sobre sustancias restringidas y costos de insumos volátiles.
Conclusiones Clave del Informe
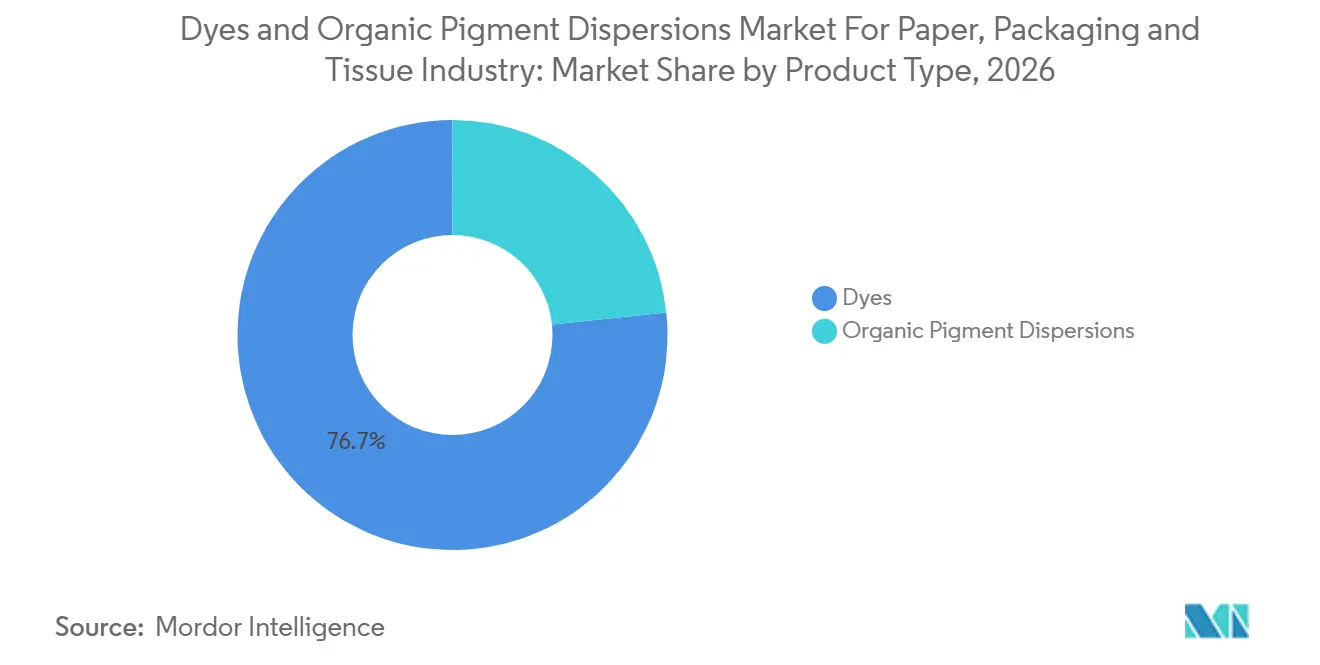
- Por tipo de producto, los colorantes representaron el 76,67% de la participación de mercado en 2026, mientras que se prevé que las dispersiones de pigmentos orgánicos crezcan a una CAGR del 5,45% hasta 2032.
- Por tipo de color, el negro representó el 35,23% de la participación de mercado en 2026, mientras que se prevé que el azul crezca a una CAGR del 5,63% hasta 2032.
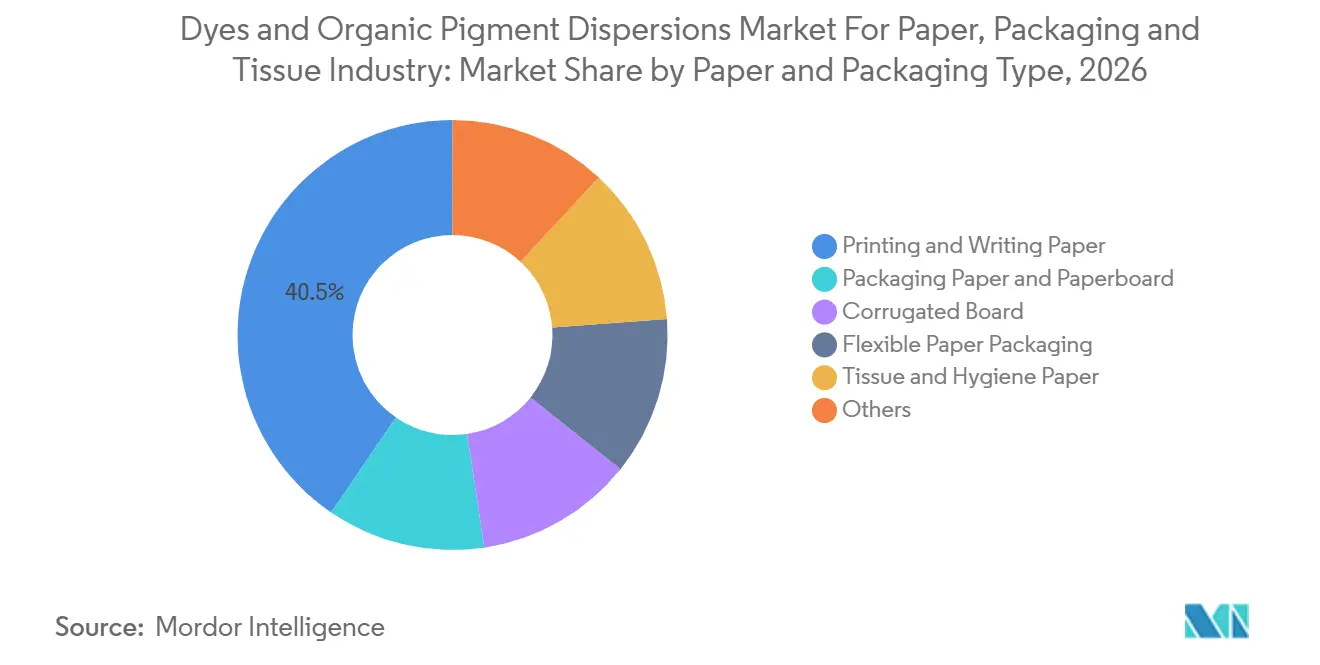
- Por tipo de papel y embalaje, el papel de embalaje y el cartón representaron el 40,45% de la participación de mercado en 2026, mientras que se prevé que el cartón corrugado crezca a una CAGR del 6,19% hasta 2032.
- Por geografía, Asia-Pacífico representó el 42,77% de la participación de mercado en 2026 y se prevé que crezca a una CAGR del 5,77% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Perspectivas y Tendencias del Mercado de Colorantes y Dispersiones de Pigmentos Orgánicos para la Industria del Papel, Embalaje y Tissue
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Migración del Plástico al Embalaje Basado en Fibra | +1.8% | Global, concentrado en Europa y Asia-Pacífico (APAC), donde los mandatos regulatorios están más avanzados | Corto plazo (≤ 2 años) |
| Demanda de Corrugado y Sobres para Comercio Electrónico | +1.2% | Global, con APAC y América del Norte como los mercados de mayor volumen | Mediano plazo (2-4 años) |
| Requisitos de Coloración Segura para Contacto con Alimentos y Reciclable | +0.7% | UE y América del Norte, con extensión a la ASEAN y Corea del Sur | Mediano plazo (2-4 años) |
| Variabilidad de la Fibra Reciclada que Aumenta la Demanda de Dispersiones con Retención Controlada | +0.6% | Global, con ganancias tempranas en los sistemas de molinos principales de América del Norte y APAC | Mediano plazo (2-4 años) |
| Impresión Digital en Línea y Embalaje de Datos Variables | +0.5% | América del Norte, Europa y APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Migración del Plástico al Embalaje Basado en Fibra
El Reglamento (UE) 2025/40 entró en vigor el 11 de febrero de 2025 y se aplica ampliamente a partir de agosto de 2026. Aumenta la importancia de los formatos de embalaje reciclables en toda la Unión Europea. El embalaje basado en fibra requiere colorantes diseñados para superficies de pulpa o papel en lugar de sustratos plásticos. Un cambio del plástico a la fibra puede, por tanto, requerir un nuevo ciclo de calificación para colorantes de extremo húmedo, dispersiones de pigmentos, recubrimientos y sistemas de aplicación relacionados. El mercado de colorantes y dispersiones de pigmentos orgánicos para las industrias del papel, embalaje y tissue se beneficia cuando los convertidores requieren consistencia de color, reciclabilidad y rendimiento adecuado en nuevos sustratos. El embalaje de papel y cartón alcanzó una tasa de reciclaje del 82% en Europa, lo que respalda el argumento comercial a favor de los formatos de fibra. La asociación de Sun Chemical en septiembre de 2026 con Archipelago Technology Group vincula recubrimientos de barrera líquida y resistentes con sustratos de papel como alternativa a las estructuras plásticas y compuestas que buscan las marcas.
Demanda de Corrugado y Sobres para Comercio Electrónico
El comercio electrónico está aumentando la demanda de revestimientos corrugados, sobres y embalajes de entrega impresos. Estas aplicaciones requieren un rendimiento estable durante la manipulación en el proceso de cumplimiento de pedidos, variaciones de humedad y exposición durante la entrega. Los requisitos difieren del embalaje para estantes minoristas porque el paquete puede sufrir más abrasión y manipulación antes de llegar al cliente. El mercado de colorantes y dispersiones de pigmentos orgánicos para la industria del papel, embalaje y tissue puede beneficiarse de estos requisitos de rendimiento cuando las papeleras y los convertidores especifican colorantes para grados corrugados. Canon presentó la corrPRESS iB17 en octubre de 2025 para la impresión a escala industrial de embalajes corrugados utilizando tintas de pigmento a base de agua. La prensa está diseñada para la impresión directa sobre cartón corrugado y refleja una necesidad más amplia de sistemas de pigmentos compatibles con equipos de impresión digital industrial. Este desarrollo también aumenta la importancia de la compatibilidad con los cabezales de impresión, la estabilidad del color y la capacidad de formulación a base de agua para los proveedores.
Requisitos de Coloración Segura para Contacto con Alimentos y Reciclable
El cumplimiento normativo para el contacto con alimentos se está convirtiendo en un requisito de diseño de producto para los colorantes de embalaje de papel. El marco de materiales en contacto con alimentos de la Comisión Europea cubre los materiales que entran en contacto con alimentos y establece la base legal para los controles de seguridad[1]. EuPIA publicó las Buenas Prácticas de Fabricación (BPF) 5.0 en abril de 2026, incorporando los principios de Análisis de Modos de Fallo y sus Efectos (AMFE) y Análisis de Peligros y Puntos de Control Crítico (APPCC) en la fabricación de tintas utilizadas en materiales en contacto con alimentos. Los proveedores que atienden el embalaje de alimentos pueden necesitar formulaciones separadas para aplicaciones en contacto con alimentos y sin contacto con alimentos. Esto aumenta el valor de las capacidades establecidas de prueba, documentación y cumplimiento normativo. El mercado de colorantes y dispersiones de pigmentos orgánicos para las industrias del papel, embalaje y tissue es, por tanto, más favorable para los proveedores que pueden apoyar a los clientes con la selección de formulaciones y las revisiones de cumplimiento. Los formuladores más pequeños enfrentan una mayor carga de costos cuando múltiples mercados de exportación requieren procesos de autorización separados.
Variabilidad de la Fibra Reciclada que Aumenta la Demanda de Dispersiones con Retención Controlada
Los contenedores corrugados usados reciclados y los residuos mixtos de oficina pueden introducir tinta residual y mayor material aniónico en el extremo húmedo de la fabricación de papel. Estas condiciones dificultan la retención del colorante en comparación con los sistemas de fibra virgen. Un estudio de 2025 encontró que los agentes de retención catiónicos pueden mejorar el drenaje y la formación en sistemas de papel reciclado, pero la dosificación requiere una optimización cuidadosa ya que puede afectar las propiedades de la hoja. A medida que aumenta el contenido de fibra reciclada, las papeleras requieren un mayor control sobre el tamaño de partícula, la carga, la retención y el tono final. Esto crea un papel para las dispersiones de pigmentos diseñadas para composiciones y condiciones de proceso específicas. El mercado de colorantes y dispersiones de pigmentos orgánicos para la industria del papel, embalaje y tissue puede generar mayor valor donde los proveedores combinan el suministro de colorantes con soporte técnico en el extremo húmedo. Las ofertas de productos básicos son menos adecuadas para satisfacer estas necesidades operativas específicas de cada papelera.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sustitución Digital del Papel Gráfico | -1.0% | América del Norte y Europa, donde los volúmenes de papel de impresión y escritura están en declive estructural | Mediano plazo (2-4 años) |
| Costos de Cumplimiento de Sustancias Restringidas y Pruebas de Migración | -0.6% | UE y América del Norte, extendiéndose progresivamente a Corea del Sur y Japón | Mediano plazo (2-4 años) |
| Volatilidad del Precio de las Materias Primas de Pigmentos y Colorantes | -0.4% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Sustitución Digital del Papel Gráfico
La comunicación digital ha continuado reduciendo el uso de papel para impresión y escritura en oficinas, escuelas y editoriales. Esto afecta la demanda de colorantes directos y ácidos que históricamente han servido a estos grados. El declive es difícil para los proveedores con activos de fabricación dedicados construidos en torno a la química de papel gráfico estandarizada y de alto volumen. Redirigir la capacidad hacia grados de embalaje, corrugado o tissue a menudo requiere nuevo desarrollo de productos y trabajo de cumplimiento para el contacto con alimentos. El mercado de colorantes y dispersiones de pigmentos orgánicos para las industrias del papel, embalaje y tissue ofrece oportunidades más sólidas en embalaje que en papel gráfico, pero la capacidad no puede redirigirse sin incurrir en costos. El declive es estructural, ya que está vinculado a los cambios en la forma en que se crean y utilizan los documentos. Los proveedores deben gestionar la presión de utilización mientras construyen carteras de aplicaciones más especializadas.
Costos de Cumplimiento de Sustancias Restringidas y Pruebas de Migración
Los colorantes para contacto con alimentos requieren pruebas de migración, metales pesados, aminas aromáticas primarias, solidez del color y otros parámetros relevantes. El marco de la Comisión Europea establece las normas básicas para los materiales que entran en contacto con alimentos. Los proveedores exportadores pueden enfrentar requisitos separados de clientes y jurisdicciones para una sola formulación. La infraestructura de laboratorio, la documentación y la experiencia regulatoria son costosas de mantener para los formuladores más pequeños. El mercado de colorantes y dispersiones de pigmentos orgánicos para la industria del papel, embalaje y tissue se vuelve más concentrado cuando las empresas más pequeñas no pueden mantener líneas de productos paralelas. La recalificación también puede retrasar los cambios de productos cuando se actualizan las normas o las especificaciones de los clientes. Los proveedores más grandes tienen una ventaja porque las funciones de cumplimiento ya están integradas en sus sistemas de desarrollo de productos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Colorantes Lideran por Participación, las Dispersiones Capturan Mayor Valor
Los colorantes representaron el 76,67% del mercado de colorantes y dispersiones de pigmentos orgánicos para la industria del papel, embalaje y tissue en 2026. Su posición refleja el uso establecido en la fabricación de papel en el extremo húmedo, donde las químicas de colorantes directos, ácidos y básicos colorean la fibra de celulosa sin un proceso de recubrimiento separado. Esta vía sigue siendo relevante para el tissue, el papel higiénico y otros productos de papel orientados al consumidor que requieren un control estable del tono. Los colorantes también son familiares para las papeleras porque se adaptan a los equipos de proceso y las prácticas operativas existentes. DyStar reportó avances en su gama de colorantes directos líquidos Levacel para tissue y embalaje, con un enfoque en el control de migración y la compatibilidad con los sistemas de retención modernos. Los colorantes líquidos pueden integrarse con sistemas de dosificación automatizados y apoyar una aplicación de color más consistente. El cambio de polvos a líquidos también refleja el interés de los clientes en una menor complejidad en el manejo de materiales y una reducción de la variabilidad del proceso.
Se prevé que las dispersiones de pigmentos orgánicos crezcan a una CAGR del 5,45% de 2027 a 2032. Se utilizan donde la certificación para contacto con alimentos, la solidez a la luz, la aplicación superficial o la compatibilidad con la impresión digital son importantes, requisitos que son más difíciles de cumplir solo con colorantes directos. Su propuesta de valor es más sólida en cartón recubierto, embalaje premium y sistemas de impresión que requieren un rendimiento consistente en la superficie del papel. El mercado tiene espacio para dispersiones que cumplan los requisitos técnicos y de cumplimiento en una sola formulación. Los sistemas a base de agua también se alinean con el cambio hacia un procesamiento de menores emisiones y formatos de embalaje basados en papel. Esta demanda apoya un desarrollo de productos más especializado y aumenta la competencia entre los proveedores capaces de ofrecer tecnologías a base de agua calificadas.


Por Tipo de Color: El Negro Lidera por Participación, el Azul Registra un Crecimiento más Rápido
El negro representó el 35,23% de los ingresos del mercado en 2026. La impresión en revestimientos de cartón corrugado respalda esta posición, ya que las marcas logísticas, el texto, los códigos de barras y los gráficos de transporte siguen siendo comunes en los cartones de envío. Las dispersiones de negro de carbono son valoradas por su profundidad de color y estabilidad en embalajes de exportación y expuestos al exterior. La demanda está estrechamente vinculada a la producción de cartón corrugado y las necesidades de impresión de los sistemas de distribución. El blanco y otros colores sirven para usos más especializados, incluido el tissue opaco, el embalaje que bloquea la luz, los papeles de seguridad y las aplicaciones de cartón a medida. Estas categorías son más pequeñas pero pueden requerir especificaciones de rendimiento más estrictas. El mercado continúa dependiendo del negro para aplicaciones de embalaje de alto volumen, mientras que los colores especiales proporcionan diferenciación en determinados usos finales.
Se proyecta que el azul registre una CAGR del 5,63% de 2027 a 2032. El embalaje minorista premium, los cartones de salud y belleza y el tissue de color respaldan esta demanda. Una publicación científica de 2025 describió pigmentos azules híbridos anclados molecularmente para compuestos de embalaje con rendimiento multifuncional, lo que refleja el continuo desarrollo en la química de pigmentos azules para materiales de embalaje. El azul también es relevante en la impresión digital de gama extendida, donde el control del color es importante para la presentación de la marca. La inversión de las marcas en diseños de embalaje distintivos puede respaldar la demanda de sistemas de colorantes de espectro azul, creando una oportunidad para los proveedores que combinan la precisión del color con la compatibilidad para procesos de impresión a base de agua y digital.
Por Tipo de Papel y Embalaje: El Embalaje Domina, el Corrugado se Acelera
El papel de embalaje y el cartón representaron el 40,45% del mercado de colorantes y dispersiones de pigmentos orgánicos para la industria del papel, embalaje y tissue en 2026. Este segmento abarca los requisitos de seguridad alimentaria, las necesidades de diseño de embalaje y la demanda de embalaje primario y secundario. Los propietarios de marcas a menudo requieren un color preciso y reproducible en el cartón recubierto, lo que puede favorecer las dispersiones de pigmentos aplicadas en superficie sobre las aplicaciones básicas de colorantes de productos básicos. Los sistemas de embalaje basados en fibra también requieren sistemas de colorantes compatibles con el reciclaje y las expectativas de cumplimiento. El segmento se beneficia cuando las marcas se alejan de las estructuras plásticas o compuestas e introducen alternativas basadas en papel. Los proveedores que ayudan a los convertidores a cumplir tanto las especificaciones visuales como las funcionales pueden capturar valor añadido en este segmento.
Se proyecta que el cartón corrugado se expanda a una CAGR del 6,19% de 2027 a 2032. El comercio electrónico y el envío directo al consumidor sustentan la demanda de cartones de envío impresos, sobres y embalajes de entrega. Este segmento requiere colorantes que sigan siendo efectivos durante la manipulación, los cambios de humedad y el transporte. El tissue y el papel higiénico proporcionan una demanda estable, ya que los productos de consumo requieren consistencia de tono y un rendimiento adecuado al frote en húmedo. El embalaje flexible de papel está emergiendo a medida que los formatos de papel recubierto reemplazan algunas bolsas plásticas multicapa, impulsados por los incentivos de responsabilidad extendida del productor. El papel de seguridad y las bandejas de fibra moldeada siguen siendo aplicaciones más pequeñas pero pueden requerir soluciones de colorantes a medida de mayor valor. El mercado se beneficia de la amplitud de estos usos finales basados en fibra, aunque los requisitos técnicos difieren entre aplicaciones.
Análisis Geográfico
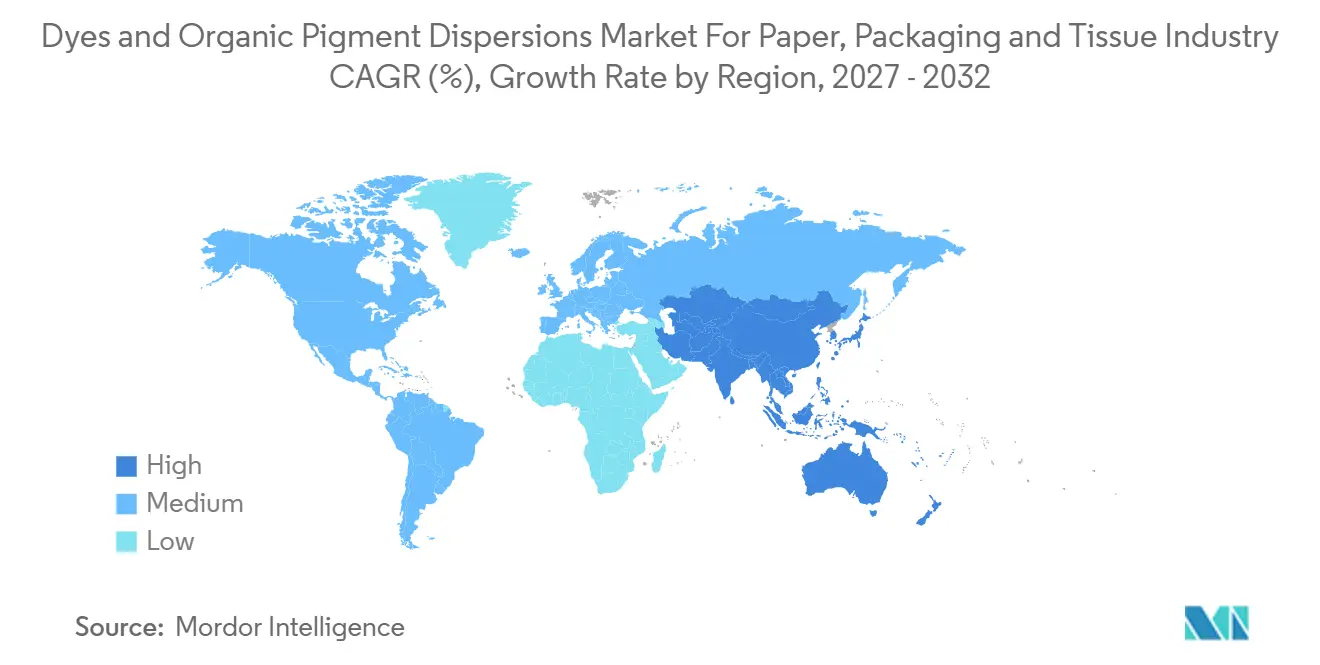
Asia-Pacífico representó el 42,77% de la participación del mercado de colorantes y dispersiones de pigmentos orgánicos para la industria del papel, embalaje y tissue en 2026 y se prevé que crezca a una CAGR del 5,77% hasta 2032. La escala de China en la producción de pigmentos orgánicos otorga a la región una sólida base de fabricación para el suministro de colorantes. Su cambio hacia formulaciones a base de agua refleja requisitos de emisiones más estrictos y estándares de exportación. India está ampliando la capacidad de cartón de embalaje para aplicaciones de bienes de consumo de alta rotación (FMCG) y farmacéuticas. Sudarshan Chemical Industries completó su adquisición de Heubach Group en marzo de 2025, creando una empresa con 19 plantas de fabricación en 4 continentes[2]. Esto otorga a una empresa con sede en India capacidades más amplias en tecnología de pigmentos y alcance de fabricación global.
América del Norte ocupa la segunda posición regional más grande, respaldada por el crecimiento del comercio electrónico en Estados Unidos, la demanda de embalaje de bienes de consumo de alta rotación y los requisitos de contacto con alimentos. La corrPRESS iB17 de Canon indica que la impresión digital industrial de corrugado está avanzando en la región. Canadá y México contribuyen con demanda adicional para grados de cartón plegable y corrugado. Europa continúa siendo moldeada por el uso de cartón recubierto premium y por los requisitos de reciclaje. Las regulaciones de materiales en contacto con alimentos de la Comisión Europea influyen en la selección de productos para aplicaciones de embalaje. La Ordenanza de Tintas de Impresión de Alemania eleva aún más los requisitos de cumplimiento para los proveedores que atienden a los convertidores de embalaje alemanes. Estas condiciones favorecen a los proveedores que pueden documentar la idoneidad de la formulación y proporcionar soporte técnico en múltiples grados de papel.
América del Sur está respaldada por la industria de pulpa y papel basada en eucalipto de Brasil y sus exportaciones a los convertidores europeos. Estas exportaciones exponen a las papeleras brasileñas a los requisitos de colorantes europeos antes de la implementación más amplia del Reglamento de Envases y Residuos de Envases (PPWR). Argentina y otros mercados sudamericanos siguen siendo más sensibles al precio y dependen más de los colorantes directos disponibles localmente. Oriente Medio y África representan una base de demanda emergente para el embalaje calificado con colorantes. La inversión en procesamiento de alimentos en Arabia Saudita está generando demanda adicional de materiales de embalaje, mientras que Sudáfrica sirve como centro de distribución para los convertidores regionales.

Panorama Competitivo
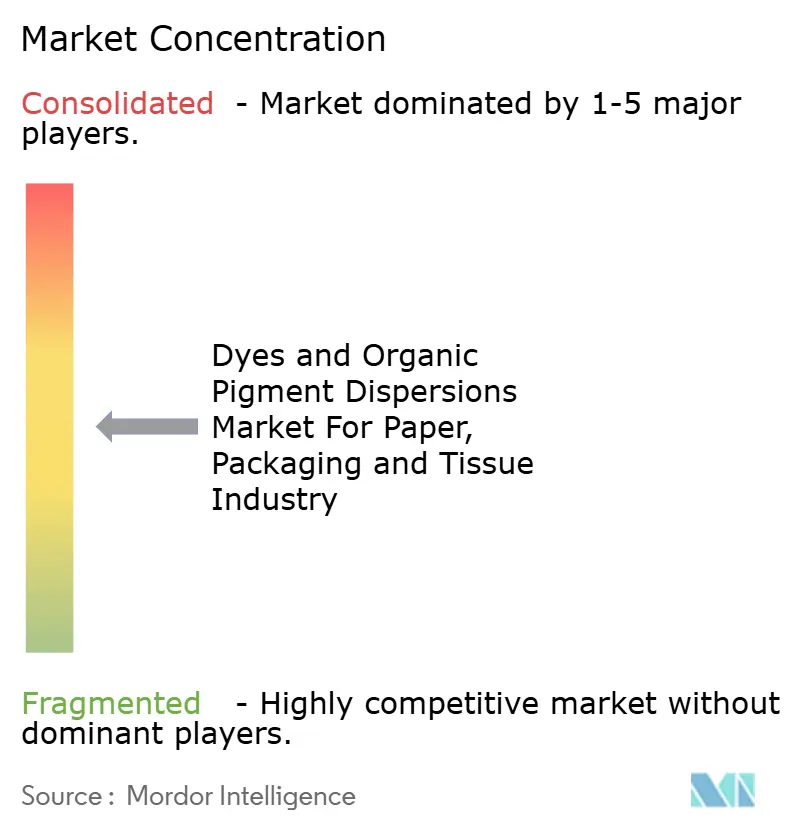
El mercado de colorantes y dispersiones de pigmentos orgánicos para la industria del papel, embalaje y tissue está moderadamente fragmentado. BASF, DIC Corporation, Sudarshan Chemical Industries, Archroma y DyStar tienen carteras que abarcan química de colorantes, formulación de dispersiones y desarrollo de aplicaciones. Esta amplitud les permite atender a papeleras, convertidores de embalaje y clientes de impresión en múltiples líneas de productos. La transacción Sudarshan-Heubach de marzo de 2025 combinó capacidades de fabricación y pigmentos que empresas separadas habían mantenido previamente. La consolidación es relevante porque las pruebas de contacto con alimentos, la documentación regulatoria y la capacidad de suministro global requieren inversión a largo plazo. Existe una oportunidad competitiva en las dispersiones con retención controlada para composiciones con alto contenido de fibra reciclada, un área que requiere un control estrecho de la química del proceso y puede ser menos accesible para los proveedores de productos básicos.
BASF lanzó dispersiones de recubrimiento de papel con huella de carbono reducida en septiembre de 2026. La empresa afirma que los productos proporcionan entre un 20% y un 45% menos de emisiones de cuna a puerta que las alternativas convencionales y están diseñados como opciones de sustitución directa. Este desarrollo refleja cómo los datos de huella de carbono se están convirtiendo en parte de la calificación de proveedores para los clientes de recubrimiento de papel. DIC inició el lanzamiento global de la tinta de huecograbado ECOVART en octubre de 2026, afirmando que la tinta reduce el uso de solventes en al menos un 50% en pruebas internas. Estas acciones satisfacen la demanda de los clientes de menor uso de solventes y emisiones, producción más eficiente y estándares de rendimiento más altos para los proveedores que buscan acceder a cuentas de convertidores establecidas.
Archroma recibió un Premio a la Innovación de ICIS en 2026 por los colorantes de azufre FiberColors fabricados a partir de residuos de lana pre-consumo, demostrando sus esfuerzos por utilizar materias primas alternativas en el desarrollo de colorantes. Los proveedores también enfrentan obligaciones de contacto con alimentos y prácticas de fabricación de tintas que restringen el acceso al mercado para las formulaciones no calificadas. Las Buenas Prácticas de Fabricación (BPF) 5.0 de EuPIA enfatizan los controles de fabricación sistemáticos para las tintas utilizadas en materiales en contacto con alimentos, y los proveedores con capacidades regulatorias y de prueba establecidas están mejor posicionados para cumplir estos requisitos. El mercado de colorantes y dispersiones de pigmentos orgánicos para la industria del papel, embalaje y tissue es competitivo porque el rendimiento del producto, el cumplimiento normativo, la continuidad del suministro y el soporte de aplicación deben entregarse conjuntamente. Los participantes regionales pueden competir en productos estándar pero enfrentan mayores barreras de entrada en aplicaciones de contacto con alimentos, fibra reciclada e impresión digital industrial.
Líderes del Mercado de Colorantes y Dispersiones de Pigmentos Orgánicos para la Industria del Papel, Embalaje y Tissue
-
Archroma
-
BASF
-
DIC Corporation
-
Sudarshan Chemical Industries Limited
-
Solenis
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: BASF lanzó dispersiones de recubrimiento de papel con huella de carbono de producto (PCF) reducida, entre un 20% y un 45% menor. Fabricadas en el sitio Verbund de Ludwigshafen utilizando materias primas de baja PCF y electricidad de fuentes renovables bajo un enfoque de balance de masa, las dispersiones son productos de sustitución directa que no requieren recalificación por parte del cliente. Los cálculos de huella de carbono están certificados por TÜV Rheinland de conformidad con las directrices de Together for Sustainability (TfS).
- Septiembre de 2026: Sun Chemical estableció una asociación con Archipelago Technology Group para recubrimientos de barrera para embalaje basado en fibra. El acuerdo combina el recubridor sin contacto Powerdrop de Archipelago con los recubrimientos de barrera líquida y resistencia de Sun Chemical para sustratos de papel, proporcionando a las marcas de consumo alternativas a las estructuras plásticas y compuestas, al tiempo que apoya el cumplimiento del Reglamento de Envases y Residuos de Envases (PPWR) y la Responsabilidad Extendida del Productor (REP).


Alcance del Informe sobre el Mercado de Colorantes y Dispersiones de Pigmentos Orgánicos para la Industria del Papel, Embalaje y Tissue
Los colorantes y las dispersiones de pigmentos orgánicos son sistemas de colorantes especializados utilizados para impartir color a líquidos, recubrimientos, plásticos y tintas. Se distinguen principalmente por si el colorante se disuelve en el medio o permanece como una partícula sólida finamente suspendida.
El mercado de colorantes y dispersiones de pigmentos orgánicos está segmentado por tipo de producto, tipo de color, tipo de papel y embalaje, y geografía. Por tipo de producto, el mercado está segmentado en colorantes y dispersiones de pigmentos orgánicos. Por tipo de color, el mercado está segmentado en negro, blanco, azul y otros. Por tipo de papel y embalaje, el mercado está segmentado en papel de impresión y escritura, papel de embalaje y cartón, cartón corrugado, embalaje flexible de papel, tissue y papel higiénico, y otros. El informe también cubre los tamaños de mercado y los pronósticos para los colorantes y dispersiones de pigmentos orgánicos a nivel global en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
| Colorantes |
| Dispersiones de Pigmentos Orgánicos |
| Negro |
| Blanco |
| Azul |
| Otros |
| Papel de Impresión y Escritura |
| Papel de Embalaje y Cartón |
| Cartón Corrugado |
| Embalaje Flexible de Papel |
| Tissue y Papel Higiénico |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Colorantes | |
| Dispersiones de Pigmentos Orgánicos | ||
| Por Tipo de Color | Negro | |
| Blanco | ||
| Azul | ||
| Otros | ||
| Por Tipo de Papel y Embalaje | Papel de Impresión y Escritura | |
| Papel de Embalaje y Cartón | ||
| Cartón Corrugado | ||
| Embalaje Flexible de Papel | ||
| Tissue y Papel Higiénico | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Colorantes y Dispersiones de Pigmentos Orgánicos para la Industria del Papel, Embalaje y Tissue?
El mercado de colorantes y dispersiones de pigmentos orgánicos para la industria del papel, embalaje y tissue fue valorado en 1,44 mil millones de USD en 2026 y se estima que crecerá desde 1,51 mil millones de USD en 2027 hasta 1,93 mil millones de USD en 2032, a una CAGR del 5,03% durante el período de pronóstico (2027-2032).
¿Qué tipo de producto se espera que crezca más rápido?
Se prevé que las dispersiones de pigmentos orgánicos crezcan a una CAGR del 5,45% de 2026 a 2032, respaldadas por las necesidades de contacto con alimentos, solidez a la luz e impresión digital.
¿Qué aplicación de papel y embalaje crece más rápido?
El cartón corrugado tiene la CAGR pronosticada más alta del 6,19% hasta 2032, respaldado por el comercio electrónico y el envío directo al consumidor.
¿Qué región lidera la demanda?
Asia-Pacífico lidera con una participación de ingresos del 42,77% en 2026 y la CAGR regional más alta del 5,77% hasta 2032.


 Sus datos están seguros y nunca se venden ni se comparten.
