
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
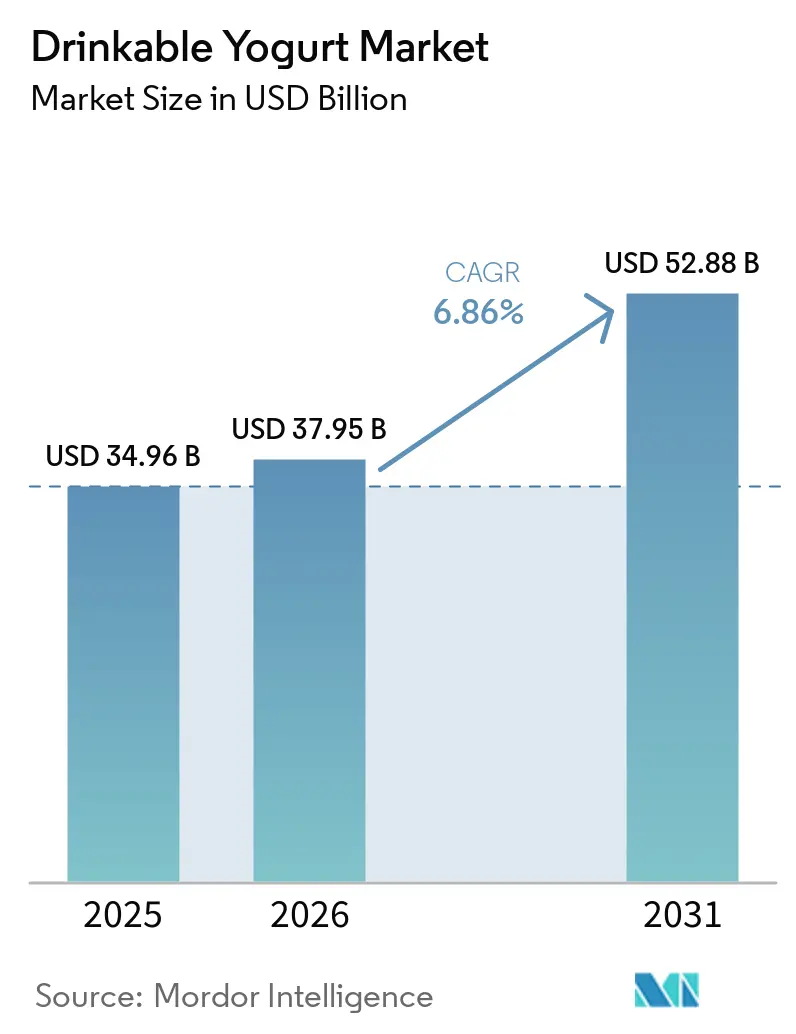
| Tamanho do Mercado (2026) | 37.95 Bilhões de dólares |
| Tamanho do Mercado (2031) | 52.88 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.28 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Iogurte para Beber por Mordor Intelligence
O tamanho do mercado de iogurte para beber é avaliado em USD 51,26 bilhões em 2026, crescendo a partir do valor de 2025 de USD 50,11 bilhões, e está previsto para atingir USD 71,28 bilhões até 2031, avançando a um CAGR de 6,28% durante o período de previsão. Este crescimento se apoia no aumento da consciência sobre saúde, na aceleração da diversificação de canais e na constante inovação de produtos. Formulações premium com baixo teor de açúcar que cumprem as regras de rotulagem frontal estão garantindo visibilidade nas prateleiras, enquanto alternativas vegetais produzidas por fermentação de precisão estão redefinindo os limites competitivos. Grandes conglomerados lácteos ainda dominam, mas especialistas regionais e startups estão conquistando participação ao combinar probióticos de cepas específicas com embalagens sustentáveis. O endurecimento regulatório nos Estados Unidos, no Canadá e no Reino Unido está forçando a reformulação, mas também está reforçando a confiança do consumidor, o que impulsiona a velocidade da categoria. A volatilidade dos preços do leite cru e o aperto das margens dos varejistas ampliaram a diferença entre fabricantes eficientes em custos e incumbentes em atraso, estimulando os entrantes de base vegetal a aproveitar a menor exposição a commodities.
Principais Conclusões do Relatório
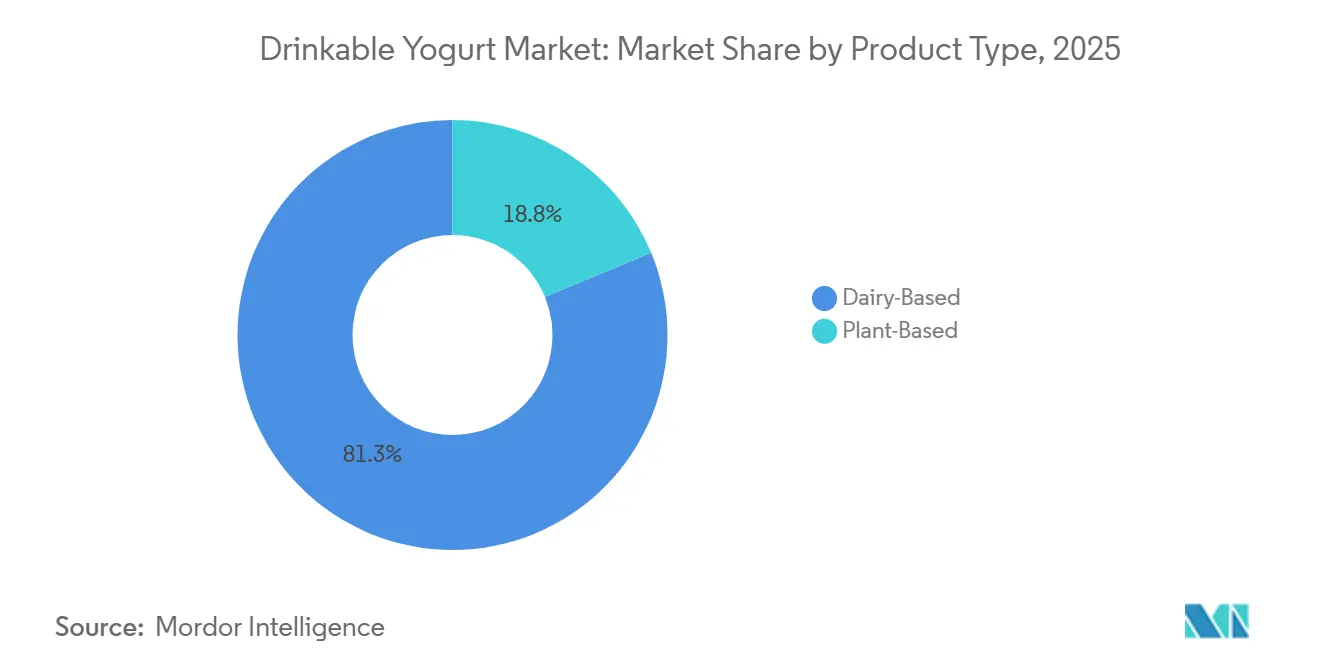
- Por tipo de produto, a Base Láctea capturou 81,25% da participação do mercado de iogurte para beber em 2025, enquanto a Base Vegetal está prevista para expandir a um CAGR de 7,89% até 2031.
- Por tipo de embalagem, as Garrafas PET lideraram com 39,27% de participação de receita em 2025; Sachês e Saquinhos estão projetados para crescer a um CAGR de 8,28% até 2031.
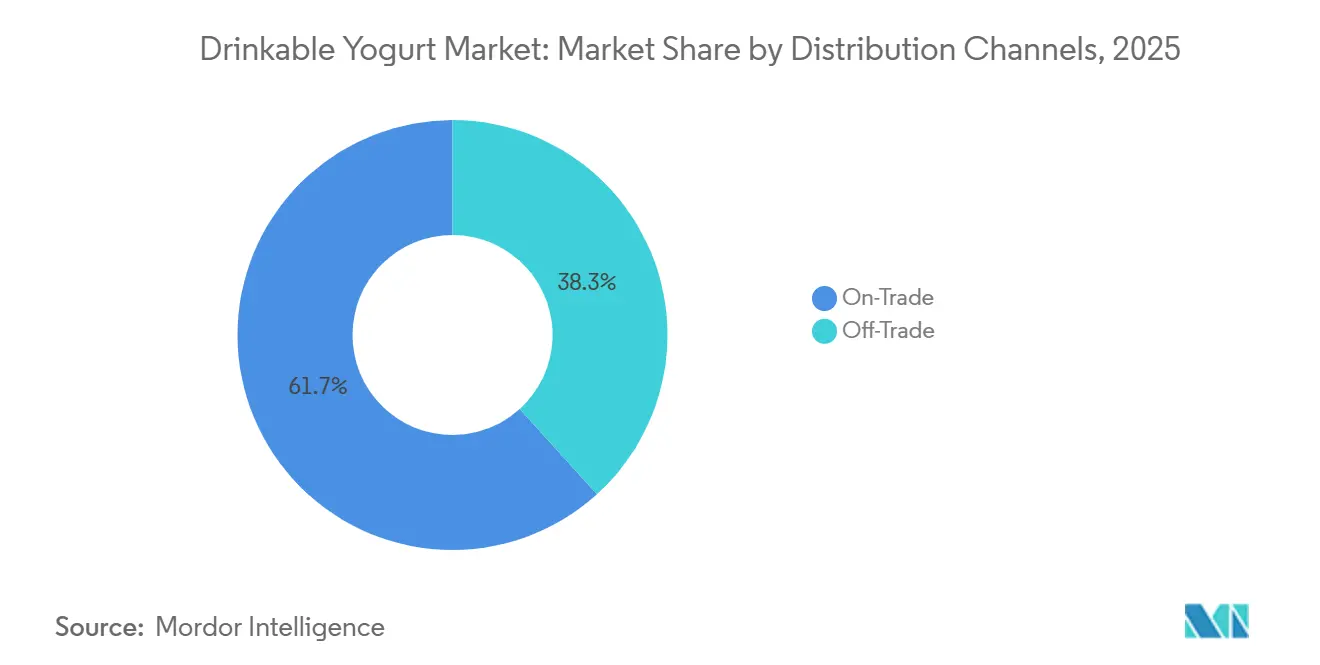
- Por canal de distribuição, o Canal Não Alimentar respondeu por 38,27% do tamanho do mercado de iogurte para beber em 2025 e o Canal Alimentar está avançando a um CAGR de 9,68% até 2031.
- Por geografia, a Europa deteve 35,68% da participação do mercado de iogurte para beber em 2025, enquanto a Ásia-Pacífico está crescendo a um CAGR de 9,28% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto nas Previsões de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente demanda por lanches probióticos convenientes para consumo em movimento | +1.2% | Global, com maior intensidade nos centros urbanos da América do Norte e da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| A crescente consciência sobre saúde impulsiona a preferência por laticínios benéficos para o intestino | +1.5% | Global, particularmente Europa e América do Norte; emergente na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Inovações de produtos como variantes de base vegetal, enriquecidas e com sabores | +1.0% | América do Norte, Europa e Ásia-Pacífico; penetração limitada no Oriente Médio e África e na América do Sul | Médio prazo (2 a 4 anos) |
| Marketing com ênfase nos benefícios digestivos e imunológicos | +0.8% | Global, com influência do cumprimento regulatório na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| População idosa em busca de opções ricas em nutrientes para a saúde óssea e suporte imunológico | +0.7% | Europa, América do Norte e Japão; relevância moderada na China | Longo prazo (≥ 4 anos) |
| Expansão dos canais de varejo, incluindo supermercados, lojas de conveniência e comércio eletrônico | +0.9% | Global, com adoção mais rápida na Ásia-Pacífico e na América do Norte | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Lanches Probióticos Convenientes para Consumo em Movimento
A urbanização e as exigências da vida moderna estão levando os consumidores a formatos convenientes de dose única que oferecem nutrição funcional sem necessidade de preparo. Essa tendência é particularmente proeminente na América do Norte e na Ásia-Pacífico. Nessas regiões, os tempos de deslocamento nas principais áreas metropolitanas frequentemente excedem 60 minutos, e mais de 30% dos adultos em idade ativa estão pulando o café da manhã. O iogurte para beber, com sua estabilidade em prateleira ambiente ou refrigerada, embalagem resselável e controle de porções, alinha-se bem com esses hábitos de consumo em mudança. Os fabricantes estão respondendo com a introdução de garrafas e sachês de 200 a 250 mililitros projetados para fácil compatibilidade com porta-copos e uso com uma mão. Os critérios atualizados da FDA para a alegação "saudável" agora permitem que produtos de iogurte que atendam a limites rigorosos de açúcar adicionado e gordura saturada exibam este rótulo voluntário[1]. Essa mudança motiva os fabricantes a reformular suas ofertas, com foco em perfis ricos em nutrientes e com baixo teor de açúcar que atraem consumidores preocupados com a saúde. O comércio eletrônico, que experimentou crescimento significativo no setor de alimentos e bebidas durante a pandemia, continua a se expandir. Modelos de assinatura e serviços de entrega no mesmo dia estão simplificando as compras por impulso. Reforçando ainda mais a narrativa de conveniência, os programas de bem-estar no local de trabalho estão abastecendo as geladeiras dos escritórios com lanches probióticos, criando um canal direto que contorna as margens do varejo tradicional.
A Crescente Consciência sobre Saúde Impulsiona a Preferência por Laticínios Benéficos para o Intestino
A crescente conscientização dos consumidores sobre o impacto do microbioma intestinal na função imunológica, na saúde mental e na regulação metabólica impulsionou os probióticos de suplementos de nicho para itens essenciais da dieta convencional. Evidências clínicas que demonstram os benefícios de cepas específicas de Lactobacillus e Bifidobacterium na redução do desconforto gastrointestinal e na melhora da resistência a patógenos são agora amplamente compartilhadas por meio de plataformas digitais de saúde e campanhas de influenciadores. De acordo com as Perspectivas Agrícolas de 2024 da FAO, os países de renda média estão impulsionando o crescimento mais rápido no consumo de alimentos de origem animal[2]. Os produtos lácteos, particularmente as variantes fermentadas, estão capturando uma parcela significativa do aumento dos gastos à medida que as rendas aumentam. Essa tendência é especialmente pronunciada na China e na Índia, onde o consumo per capita de laticínios, embora abaixo das médias globais, está aumentando rapidamente. Os marcos regulatórios estão evoluindo: a orientação da FDA sobre alegações de saúde qualificadas para probióticos, embora ainda restritiva, permite que os fabricantes destaquem os benefícios digestivos e imunológicos se apoiados por ensaios clínicos randomizados controlados, evitando ações de fiscalização. No entanto, a eficácia específica de cada cepa continua sendo um desafio. A rotulagem genérica de "probiótico" está perdendo credibilidade à medida que consumidores informados exigem transparência sobre unidades formadoras de colônias e identificação de cepas, obrigando as marcas a investir em validação clínica e certificação por terceiros.
Inovações de Produtos como Variantes de Base Vegetal, Enriquecidas e com Sabores
Os iogurtes para beber de base vegetal tornaram-se uma categoria convencional. As tecnologias de fermentação de precisão agora permitem que os fabricantes cultivem bactérias tradicionais de iogurte em substratos como aveia, amêndoa e coco. Esse avanço replica a sensação ácida na boca e os benefícios probióticos dos laticínios, eliminando a lactose e a proteína animal. As formulações à base de aveia estão ganhando popularidade devido ao seu sabor neutro, textura cremosa e menor impacto ambiental em comparação com as opções de amêndoa ou soja. As marcas também estão se concentrando no enriquecimento, incorporando vitamina D, cálcio e isolados proteicos para suprir as deficiências de micronutrientes identificadas em pesquisas dietéticas nacionais, particularmente entre adolescentes e adultos mais velhos. A proposta de rotulagem frontal da FDA, que exige descritores interpretativos para gordura saturada, sódio e açúcares adicionados, está impulsionando a inovação em direção a alternativas naturalmente adoçadas com fruto do monge, estévia ou xarope de tâmara. As opções de sabor estão se expandindo além da baunilha e morango tradicionais para incluir ingredientes funcionais como cúrcuma, matcha e adaptógenos, atendendo aos consumidores millennials e da Geração Z preocupados com o bem-estar. No entanto, o ambiente regulatório permanece inconsistente.
Marketing com Ênfase nos Benefícios Digestivos e Imunológicos
As marcas estão se afastando de mensagens amplas de bem-estar em direção a alegações específicas e respaldadas por pesquisas. O marketing agora destaca os benefícios exclusivos das cepas — como Lactobacillus rhamnosus GG para prevenir diarreia e Bifidobacterium lactis para melhorar a regularidade intestinal. Essas campanhas enfatizam resultados clínicos, incluindo a redução do desconforto gastrointestinal associado a antibióticos e a melhora das respostas a vacinas. As diretrizes atualizadas da FDA sobre alegações de nutrientes e saúde oferecem um marco de conformidade, mas os requisitos são rigorosos: os fabricantes devem fornecer evidências de efeitos significativos por meio de ensaios clínicos humanos bem elaborados e evitar exagerar os benefícios. Nos EUA, as plataformas digitais estão ampliando o alcance das marcas — influenciadores do Instagram e do TikTok colaboram com empresas para criar conteúdo que mostra hábitos de consumo diário. Enquanto isso, as plataformas de comércio eletrônico estão integrando conteúdo educacional sobre o eixo intestino-cérebro nas páginas de produtos. Desde a pandemia, o foco no suporte imunológico se intensificou, com os consumidores recorrendo cada vez mais à nutrição para prevenir infecções. No entanto, o escrutínio regulatório está aumentando. Por exemplo, o Reino Unido aplicará restrições de publicidade a determinados alimentos, incluindo iogurtes adoçados, a partir de outubro de 2025. Essa regulamentação, independentemente do conteúdo probiótico, exige que as marcas reformulem seus produtos ou corram o risco de exclusão dos principais canais de publicidade.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto nas Previsões de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto teor de açúcar em variantes com sabor enfrenta escrutínio regulatório | -0.6% | América do Norte, Europa e mercados selecionados da Ásia-Pacífico (Austrália, Singapura) | Curto prazo (≤ 2 anos) |
| Intensa concorrência de smoothies, kombuchá e bebidas vegetais | -0.8% | Global, com maior intensidade na América do Norte e na Europa | Médio prazo (2 a 4 anos) |
| Regras rigorosas de rotulagem sobre alegações de saúde | -0.4% | América do Norte e Europa; emergente na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Preços premium limitam a penetração em mercados emergentes sensíveis ao preço | -0.5% | América do Sul, Oriente Médio, África e Ásia rural | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Teor de Açúcar em Variantes com Sabor Enfrenta Escrutínio Regulatório
As autoridades de saúde pública estão dando maior atenção aos iogurtes para beber com sabor, que lideram as vendas no varejo, devido a preocupações com o consumo de açúcar adicionado. Em agosto de 2023, a FDA introduziu um Valor Diário de 50 gramas para açúcares adicionados e estabeleceu limites de rotulagem, classificando produtos com 2,5 gramas ou mais por quantidade de referência como contribuindo com 5% ou mais do Valor Diário. A partir de janeiro de 2025, uma proposta de rotulagem frontal exigirá que produtos que excedam 20% do Valor Diário para açúcares adicionados exibam um descritor "Alto", o que pesquisas mostram que pode reduzir significativamente a intenção de compra do consumidor. Da mesma forma, as restrições de publicidade do Reino Unido de outubro de 2025 proibirão "iogurte adoçado e fromage frais" de publicidade em transmissão e online se pontuarem um ou mais pontos no modelo de perfil nutricional do Departamento de Saúde. Essas medidas regulatórias estão pressionando as margens dos portfólios tradicionais focados em formulações com frutas no fundo e estilo sobremesa. Reformular esses produtos é desafiador: substituir o açúcar por adoçantes não nutritivos afeta a sensação na boca e exige extensos testes com consumidores, enquanto adoçantes naturais como estévia e fruto do monge incorrem em custos de ingredientes mais elevados. As marcas que não se adaptarem correm o risco de ser retiradas das prateleiras pelos varejistas, pois os supermercados estão cada vez mais favorecendo produtos que cumprem as diretrizes dietéticas em evolução. Os fabricantes estão respondendo de diferentes maneiras: alguns estão lançando linhas de produtos "sem açúcar adicionado" para mitigar os riscos regulatórios, enquanto outros estão se afastando dos segmentos adoçados para se concentrar em opções naturais e levemente adoçadas que se qualificam para alegações de saúde.
Intensa Concorrência de Smoothies, Kombuchá e Bebidas Vegetais
O iogurte para beber compete com uma gama crescente de bebidas funcionais pela atenção dos consumidores e pelo espaço nas geladeiras. O kombuchá, promovido como uma opção probiótica moderna com menor teor de açúcar e uma narrativa focada na fermentação, estabeleceu uma posição premium, particularmente entre os millennials preocupados com a saúde. Da mesma forma, as bebidas vegetais — como aveia, amêndoa e soja — estão ganhando popularidade não apenas entre consumidores intolerantes à lactose e veganos, mas também entre os flexitarianos, que reduzem o consumo de laticínios por razões éticas ou ambientais. Os smoothies, disponíveis em formatos prontos para beber e preparados na hora, oferecem maior teor de frutas e vegetais, atraindo consumidores que priorizam a nutrição de alimentos integrais em detrimento de probióticos isolados. A concorrência é ainda mais intensificada pelo espaço limitado nas prateleiras do varejo, pois os supermercados alocam metragem linear refrigerada finita, e os líderes de categoria, tipicamente grandes conglomerados lácteos, protegem agressivamente sua participação. O iogurte para beber se diferencia por sua funcionalidade probiótica, teor de proteínas e enriquecimento com cálcio — benefícios que o kombuchá e as bebidas de base vegetal têm dificuldade em igualar sem enriquecimento adicional.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Alternativas Vegetais Aceleram Frente aos Incumbentes LácteosAs linhas de Base Láctea capturaram 81,25% da participação do mercado de iogurte para beber em 2025, refletindo a confiança consolidada dos consumidores e as cadeias de suprimentos otimizadas. As ofertas de Base Vegetal, no entanto, estão previstas para registrar um CAGR de 7,89% à medida que a intolerância à lactose, os estilos de vida veganos e as menores pegadas ambientais atraem compradores incrementais. O tamanho do mercado de iogurte para beber para variantes vegetais está definido para se ampliar acentuadamente à medida que as gorduras produzidas por fermentação de precisão replicam a sensação láctea na boca, permitindo que as formulações de aveia superem as lacunas de sabor. Alianças de P&D, como a da Fonterra com a Nourish Ingredients, reduzem o custo de replicar a textura cremosa, o que apoia a paridade de margem com os laticínios. Os SKUs vegetais agora são enriquecidos com cálcio e vitamina D para garantir a conformidade com a alegação "saudável", melhorando a paridade nas prateleiras e a credibilidade clínica.
Os fabricantes tradicionais de laticínios contra-atacam expandindo os produtos para beber de estilo grego com alto teor de proteínas, que fornecem de 15 a 20 gramas de proteína por porção, atraindo usuários de nutrição esportiva. As linhas de gordura integral reposicionadas satisfazem os seguidores da dieta cetogênica, enquanto as opções com baixo teor de gordura retêm o volume convencional. Receitas híbridas que combinam leite com bases vegetais encurtam as listas de ingredientes e gerenciam a volatilidade de custos. O setor de iogurte para beber, portanto, vê uma corrida entre os incumbentes lácteos que aproveitam a expertise em culturas e os inovadores vegetais que apostam nas narrativas de sustentabilidade.



Por Tipo de Embalagem:
Sachês Ganham Impulso à Medida que a Mensagem de Sustentabilidade RessoaAs Garrafas PET mantiveram 44,58% de participação em 2025, valorizadas pela resselabilidade e pelas paredes transparentes que exibem a textura. No entanto, os Sachês e Saquinhos estão crescendo a um CAGR de 8,28% porque reduzem a tonelagem de plástico e são adequados para uso em movimento. O tamanho do mercado de iogurte para beber para sachês permanece menor do que o de garrafas, mas está se expandindo nos corredores de deslocamento da Ásia. As caixas de papelão recicláveis, recentemente adotadas pela Yoplait, reduzem o volume da embalagem em 50% e utilizam 78% de materiais de base vegetal, ilustrando o compromisso de investimento em direção aos mandatos de embalagem dos varejistas.
A opacidade do HDPE protege os probióticos sensíveis à luz, atraindo SKUs premium que destacam as contagens de culturas vivas nos rótulos frontais. As regras de tamanho de fonte regulatórias sob a proposta dos EUA favorecem painéis de exibição maiores, empurrando as marcas em direção a embalagens de tamanho médio para manter a clareza visual. As certificações de sustentabilidade estão rapidamente se tornando requisitos básicos, ampliando a vantagem competitiva para empresas verticalmente integradas com engenheiros de embalagem internos.
Por Canal de Distribuição:
O Canal Alimentar Impulsiona a Premiumização e a Experiência de MarcaO Canal Não Alimentar ainda entrega 38,27% da receita da categoria, mas o crescimento favorece o Canal Alimentar, cujo CAGR de 9,68% até 2031 reflete a disposição dos consumidores de pagar pelo consumo experiencial. Os cafés integram doses de iogurte de 250 mililitros em pacotes de café da manhã, enquanto os restaurantes de serviço rápido vendem bases de smoothie preparadas na hora como upsell. O tamanho do mercado de iogurte para beber gerado pelo Canal Alimentar permanece menor do que o volume dos supermercados, mas suas margens mais elevadas influenciam o design do produto. O desempenho da Fairlife da Coca-Cola confirmou que os parceiros de serviços de alimentação impulsionam ganhos de dois dígitos sem descontos promocionais.
Dentro do Canal Não Alimentar, os supermercados enfrentam perda de participação para lojas de conveniência e comércio eletrônico. Os programas de assinatura online oferecem descontos de 15% em pedidos recorrentes e alimentam dados dos compradores de volta aos fabricantes, permitindo promoções direcionadas. Os custos da cadeia de frio, no entanto, corroem as margens do comércio eletrônico, portanto, apenas as marcas de escala mantêm modelos diretos ao consumidor lucrativos. Os fabricantes com orçamentos limitados priorizam o volume do Canal Não Alimentar por meio de distribuidores e, em seguida, adicionam posicionamentos seletivos no Canal Alimentar para construir capital premium.

Análise Geográfica
Mercado Europeu de Iogurte para Beber
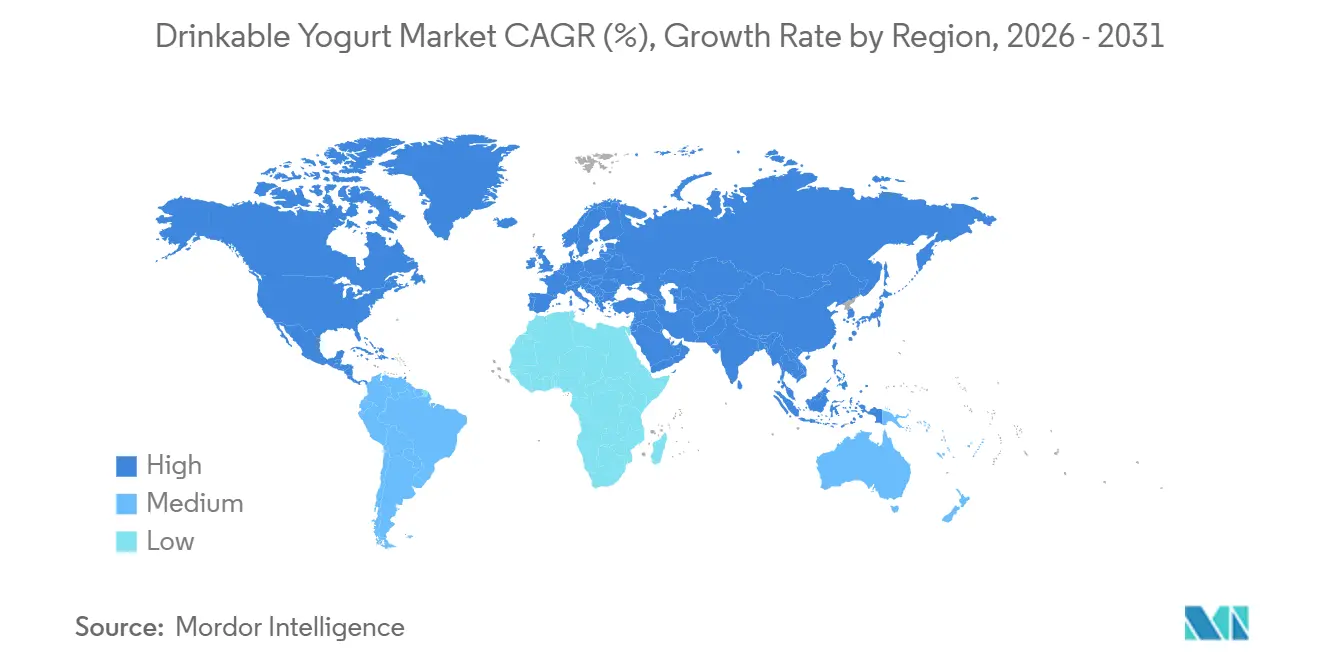
A Europa reteve 35,68% da receita do mercado de iogurte para beber em 2025, impulsionada pela França, Alemanha e Países Baixos, onde o consumo de iogurte ancora as rotinas do café da manhã. A lista positiva da UE para alegações de saúde oferece clareza regulatória, mas impõe prazos de vários anos que favorecem os incumbentes com equipes regulatórias dedicadas. As restrições britânicas à publicidade de iogurtes adoçados, em vigor a partir de outubro de 2025, pressionaram as marcas a eliminar os açúcares adicionados ou a arriscar o bloqueio midiático. Os países da Europa Oriental, com rendas disponíveis crescentes e cadeias de frio em expansão, apresentam crescimento mais acelerado do que seus pares ocidentais, sinalizando uma mudança no mix regional de volume.
Mercado de Iogurte para Beber na Ásia-Pacífico
Prevê-se que a Ásia-Pacífico cresça a um CAGR de 9,28% até 2031, impulsionada pelo aumento das rendas, pela migração urbana e por programas governamentais voltados à nutrição. O aumento de 6,5% na produção de leite da China em 2023 alimentou a capacidade de processamento doméstico, enquanto os domicílios urbanos da Índia agora destinam quase 40% dos gastos à alimentação, elevando o consumo de laticínios. A demografia idosa do Japão sustenta bebidas lácteas fortificadas voltadas à saúde óssea, e a Austrália apresenta altos volumes per capita, embora com crescimento unitário mais lento. As lacunas na infraestrutura de cadeia de frio persistem nas zonas rurais, mas estão se reduzindo à medida que parcerias público-privadas financiam a logística refrigerada.
Mercado de Iogurte para Beber nas Américas e no MEA
A América do Norte continua sendo uma arena de consolidação. A fábrica da Chobani em Roma, Nova York, avaliada em 1,2 bilhões de USD, ressalta as economias de escala, enquanto a desinvestimento da General Mills no segmento de iogurte por 2,1 bilhões de USD sinaliza uma retirada estratégica de uma categoria de baixa margem. O mandato de símbolo do Canadá, que entra em vigor em janeiro de 2026, impulsiona uma onda de reformulações com menor teor de açúcar[3]. A América do Sul e o Oriente Médio-África ficam atrás em termos de acessibilidade e logística, mas centros urbanos como São Paulo e Riade demonstram crescente consciência sobre probióticos, sugerindo um potencial de crescimento de longo prazo à medida que a cobertura da cadeia de frio se amplia.
Edições regionais
Panorama regulatório
O iogurte líquido situa-se dentro das normas de lácteos e leite fermentado que definem parâmetros mínimos de composição, controles de processo e rotulagem, com padrões nacionais frequentemente mais rígidos do que as referências internacionais. Nos Estados Unidos, o padrão de identidade de iogurte da FDA (21 CFR 131.200) especifica requisitos mínimos de teor de gordura láctea e sólidos não graxos do leite e exige que o iogurte atinja pH 4,6 ou inferior dentro de 24 horas do envase, o que afeta como os formatos líquidos são formulados enquanto ainda se posicionam como iogurte. Internacionalmente, o Codex Alimentarius (CXS 243-2003, alterado em 2024) define bebidas à base de leite fermentado como produtos lácteos compostos contendo pelo menos 40% de leite fermentado (m/m), e exige tanto a declaração de água quanto o percentual de leite fermentado nos rótulos, criando um ponto de referência para exportadores e programas de marca própria.
Atualizações regulatórias recentes estão intensificando a conformidade nos principais centros de demanda e moldando reformulações, alegações de embalagem e fluxos transfronteiriços. A China implementou a GB 19302-2025 (Norma Nacional de Segurança Alimentar para Leite Fermentado) em 16 de setembro de 2025, atualizando os requisitos de matéria-prima para produtos de leite fermentado, o que afeta tanto produtores domésticos quanto importadores que fornecem culturas, bases ou produtos finalizados. Na Europa e na Grã-Bretanha, as importações de lácteos exigem aprovação de origem e certificados sanitários modelo específicos de tratamento térmico sob as normas da UE (incluindo o Regulamento de Execução (UE) 2022/2292 da Comissão) e notas de informação de importação do Reino Unido, adicionando considerações de documentação e prazo para marcas multinacionais com fontes de fornecimento e operações de co-packing em múltiplos países.
Análise da cadeia de valor
A cadeia de valor do iogurte líquido começa com leite cru (ou bases vegetais para opções não lácteas), culturas e ingredientes funcionais (probióticos, concentrados de proteína, fibras, adoçantes) e substratos de embalagem (PET, HDPE, caixas cartonadas, sachês). Em seguida, passa pelas etapas padronizadas de processamento lácteo: coleta e refrigeração do leite, padronização, pasteurização/homogeneização, inoculação de culturas, fermentação, mistura/aromatização e envase higiênico. A eficiência de fabricação depende da capacidade dos tanques de fermentação, da disponibilidade de linhas de envase asséptico ou higiênico e do tempo de troca de CIP, enquanto a economia da distribuição é impulsionada pelo armazenamento e transporte refrigerados, normalmente mantidos entre 2 e 6 graus Celsius, com vida útil sob refrigeração geralmente entre 4 e 7 semanas.
Rio abaixo, os produtos passam por distribuidores e provedores de logística de cadeia fria até os canais off-trade (supermercados, lojas de conveniência/drogarias, entrega refrigerada online) e on-trade (cafés e food service), onde a cadência promocional e os requisitos de rotatividade influenciam decisões sobre SKUs e embalagens. A integração da cadeia de suprimentos e os programas entre varejistas e fabricantes estão se tornando mais visíveis: a Ahold Delhaize USA, a Danone North America e a The Nature Conservancy anunciaram, em setembro de 2025, uma colaboração focada na redução das emissões de metano do Escopo 3 nas cadeias de suprimento de lácteos usadas na produção de iogurte, mostrando como as métricas de sustentabilidade estão cada vez mais incorporadas ao sourcing e às compras. A reestruturação corporativa e a integração também aparecem do upstream ao midstream, como a formação de uma joint venture entre Danone e Arcor na Argentina (março de 2026), que combina operações lácteas e logística (incluindo a Logistica La Serenisima), visando estreitar a coordenação da produção à distribuição e reduzir o atrito no atendimento em um mercado sensível a preços.
Cenário Competitivo
Concentração do Mercado
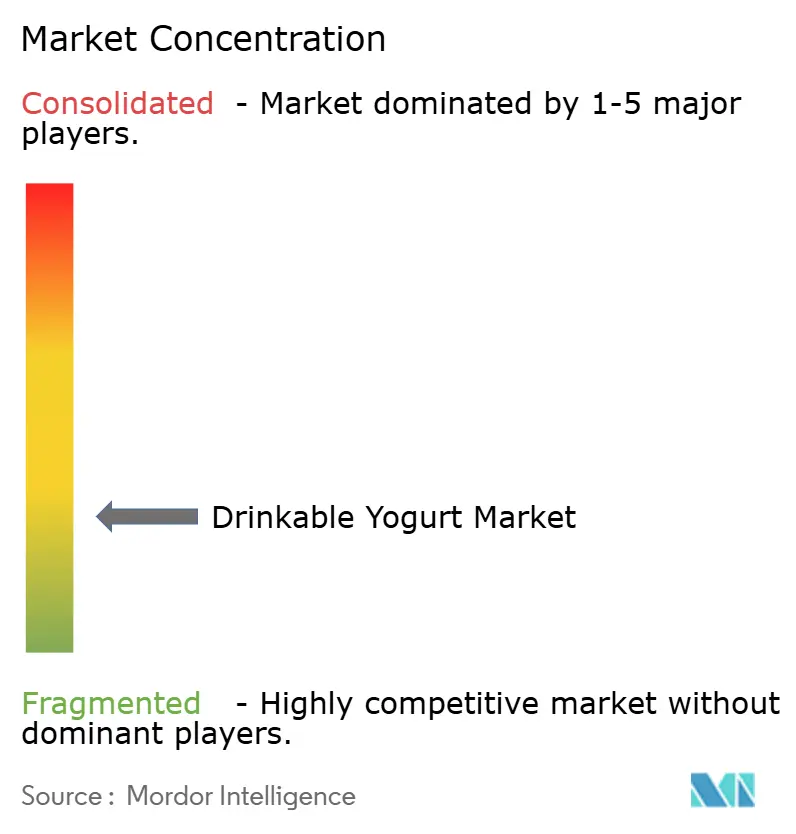
O mercado de iogurte para beber apresenta baixa concentração. As multinacionais como Danone, Lactalis, Yili e Mengniu aproveitam a integração vertical para gerenciar a volatilidade do leite cru e agilizar a conformidade. A expansão da Danone em Minster, Ohio, aumenta a aquisição de leite em 60%, refletindo a intensidade de capital necessária para sustentar a distribuição nacional. Simultaneamente, a Danone adquiriu uma participação majoritária na Kate Farms para reforçar as capacidades de base vegetal, indicando que os players de escala protegem-se da dependência de laticínios.
Os disruptores emergentes concentram-se na sustentabilidade e na inovação de formatos. A Chobani garantiu USD 1 bilhão em capital para financiar uma planta de 1,4 milhão de pés quadrados que irá além do iogurte grego para variantes vegetais. As alianças de fermentação de precisão, como a da Fonterra com a Nourish Ingredients, permitem que os incumbentes incorporem gorduras que imitam laticínios em bases vegetais, estreitando as lacunas sensoriais e protegendo a participação. Os modelos digitais diretos ao consumidor oferecem ciclos de feedback ricos em dados, mas os altos custos da cadeia de frio significam que apenas as marcas com pontos de preço premium e lógica de compra repetida, como pacotes de assinatura, sustentam a lucratividade.
A prontidão regulatória está cada vez mais separando os vencedores. Os reformuladores antecipados atendem aos limites de rotulagem frontal e garantem ícones "saudáveis", que conquistam espaços nas prateleiras e evitam proibições de publicidade. Marcas menores sem dados clínicos ou capital para redução de açúcar enfrentam retirada das prateleiras ou aquisição. Os híbridos funcionais enriquecidos com colágeno ou adaptógenos permanecem um espaço em branco onde inovadores ágeis podem capturar nichos de alta margem antes que os conglomerados reajam.
Líderes do Setor de Iogurte para Beber
-
Danone Groupe SA
-
Chobani, LLC.
-
Morinaga Nutritional Foods, Inc.
-
General Mills Inc.
-
Yakult Honsha Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Iogurte para Beber Empresas cobertas neste relatório
- Danone S.A.
- Yakult Honsha Co., Ltd.
- Lactalis Nestlé Produits Frais
- Chobani LLC
- Inner Mongolia Yili Industrial Group
- China Mengniu Dairy Co., Ltd.
- General Mills Inc. (Yoplait)
- Fonterra Co-operative Group Ltd.
- Müller UK and Ireland Group
- Arla Foods amba
- The Coca-Cola Company (Fairlife)
- PepsiCo, Inc. (Kevita)
- FrieslandCampina N.V.
- Meiji Holdings Co., Ltd.
- Saputo Inc.
- Siggi’s Dairy
- Parmalat S.p.A.
- Yeo Valley Group
- Mother Dairy Fruit and Vegetable Pvt. Ltd.
- Valio Ltd.
Oportunidades de mercado e perspectivas futuras
A oportunidade está concentrada onde os fabricantes conseguem traduzir a pressão regulatória e dos varejistas sobre açúcar, alegações e rotulagem em portfólios diferenciados e conformes, particularmente em formatos individuais que se adequam a ocasiões de deslocamento e lanche. O endurecimento das regras de rotulagem frontal e de publicidade em mercados como o Canadá (obrigatoriedade de símbolo frontal de embalagem a partir de janeiro de 2026) e o Reino Unido (restrições publicitárias para iogurtes adoçados a partir de outubro de 2025) reforça o espaço para propostas com menos açúcar, alto teor de proteína e probióticos de cepa específica que possam ser apoiadas por rotulagem clara e posicionamento respaldado por evidências. As marcas já estão sinalizando essa direção com lançamentos como o Oikos Fusion da Danone North America (agosto de 2025), voltado para usuários de medicamentos GLP-1, e as bebidas Chobani High Protein (outubro de 2024), que juntos delineiam uma escada funcional premium (densidade proteica, fibra/prebióticos e mensagens de benefício direcionadas) dentro dos formatos líquidos.
No lado da oferta, a modernização de capacidade e os investimentos em processamento regional criam espaço para produção localizada e raios de cadeia fria mais frescos, apoiando tanto a escala off-trade quanto as parcerias on-trade. A Lactalis Alemanha anunciou um investimento de 50 milhões de euros (56,9 milhões de dólares) para expandir a capacidade em sua unidade de Neuburg, na Baviera, com início operacional previsto para agosto/setembro de 2026, ilustrando a contínua alocação de capital em polos lácteos europeus que podem atender a múltiplos formatos de lácteos fermentados. Separadamente, projetos de infraestrutura láctea em larga escala em mercados de consumo de alto crescimento ampliam a base de processamento de leite (por exemplo, a Amul programou um evento de fundação em 18 de julho de 2026 para uma megaunidade de laticínios em Howrah, na Índia), apoiando um throughput mais amplo de lácteos fermentados e permitindo maior participação de marcas regionais e marcas próprias no iogurte líquido conforme a cobertura da cadeia fria melhora.
Desenvolvimentos industriais recentes em Mercado de Iogurte para Beber
- Março de 2026: A Danone e a Arcor formaram uma joint venture na Argentina para integrar operações lácteas e logística, incluindo a Logistica La Serenisima, com o objetivo de estreitar a coordenação da produção à distribuição e reduzir o atrito no atendimento em um mercado sensível a preços. O acordo cria uma plataforma para participação regional de marcas próprias e otimização da cadeia de suprimentos transfronteiriça. Essa importante joint venture transfronteiriça sinaliza uma mudança estratégica na implantação de capacidade láctea na América do Sul.
- Agosto de 2025: A Danone North America lançou o Oikos Fusion, um produto lácteo fermentado líquido posicionado para usuários de medicamentos para perda de peso GLP-1, com formulação rica em proteínas, sem lactose e adição de fibra prebiótica e vitaminas. O posicionamento reforça a mudança em direção a propostas de iogurte líquido orientadas por benefícios, projetadas em torno de casos de uso específicos do consumidor e metas nutricionais.
- Outubro de 2024: A Chobani introduziu sua linha Chobani High Protein, incluindo opções líquidas com 15 g, 20 g ou 30 g de proteína por porção, sem lactose e sem adição de açúcar. O lançamento elevou o padrão de desempenho para marcas mainstream e impulsionou a categoria em direção a formulações voltadas para proteína como principal caminho para a premiumização.
Mercado de Iogurte para Beber Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange bebidas de iogurte prontas para consumo comercializadas por canais de varejo e online, incluindo opções à base de laticínios e sem laticínios, nas principais regiões globais. Os valores são medidos como receita gerada pelas vendas de produtos de iogurte para beber ao consumidor final.
Exclusões de escopo: Exclui iogurte de colher, produtos exclusivamente à base de kefir e outras bebidas lácteas fermentadas que não são posicionadas e comercializadas como iogurte para beber.
Visão Geral da Segmentação
- Por Tipo de Produto
- Iogurte para Beber de Base Láctea
- Iogurte para Beber de Base Vegetal
- Por Tipo de Embalagem
- Garrafas PET
- Garrafas HDPE
- Caixas
- Sachês e Saquinhos
- Por Canal de Distribuição
- Canal Alimentar
- Canal Não Alimentar
- Supermercados e Hipermercados
- Lojas de Conveniência e Farmácias
- Canais de Varejo Online
- Outros Canais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Países Baixos
- Bélgica
- Polônia
- Restante da Europa
- Ásia-Pacífico
- Índia
- China
- Japão
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental teve início com estatísticas públicas de alimentos e laticínios para compreender o conjunto da demanda e como ela varia por região. Recorremos a fontes como a FAOSTAT (Organização das Nações Unidas para a Alimentação e a Agricultura), agências nacionais de estatísticas agrícolas e alimentares, portais oficiais de dados aduaneiros e de comércio exterior, e publicações de associações comerciais do setor de laticínios e alimentos fermentados, a fim de mapear os fluxos de oferta, consumo e comércio.
Para refinar as premissas, foram analisados relatórios anuais de empresas, apresentações a investidores e comunicados de varejistas em busca de indicações sobre mix de produtos, movimentação por canal e direção de preços. Também utilizamos bases de dados pagas para informações financeiras e de inteligência corporativa, além de indicadores de importação e exportação em nível de embarque, onde contribuíram para validar os fluxos transfronteiriços. Essas fontes documentais não são exaustivas, e utilizamos referências adicionais para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário concentrou-se em verificar o que é efetivamente contabilizado como iogurte para beber em diferentes mercados, além de como os preços e os tamanhos de embalagem se comportam nos diferentes canais. Conversamos com um conjunto diversificado de fabricantes, participantes do ecossistema de ingredientes e embalagens, distribuidores e especialistas em categorias de varejo nas regiões APAC, EMEA e Américas, e o retorno obtido ajudou a corrigir lacunas de cobertura e a testar as principais premissas antes da finalização do modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 36% | CXOs: 17% | APAC: 47% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 36% | EMEA: 30% |
| Participantes menores: 17% | Gerentes: 47% | Américas: 23% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo, na qual a demanda por bebidas de iogurte é reconstituída a partir de sinais de consumo regional de iogurte e laticínios fermentados. Em seguida, ajustamos pela parcela consumida no formato para beber e pela porção comercializada pelos canais monitorados. O modelo é corroborado por verificações seletivas de baixo para cima, como o preço amostrado por litro por tipo de embalagem e canal, e um levantamento limitado da receita visível de fornecedores e marcas onde há divulgações disponíveis.
Os principais insumos utilizados no modelo incluem a progressão de preços por tamanho de embalagem e formato de acondicionamento (por exemplo, garrafas PET versus caixinhas), a mudança de mix entre saborizados e naturais, o crescimento das opções de iogurte para beber sem laticínios, indicadores de alcance da cadeia de frio e distribuição, e a direção dos fluxos comerciais de ingredientes lácteos que podem influenciar custo e disponibilidade. Quando os insumos de baixo para cima estão ausentes para mercados menores, as lacunas são tratadas por meio de precificação por proxy de mercados similares e normalização do mix de canais confirmada durante as entrevistas.
A previsão é realizada por meio de análise de cenários apoiada em linhas de tendência do consumo histórico e de preços. Em seguida, validamos com as perspectivas de especialistas sobre como promoções, premiumização e posicionamento voltado à saúde devem evoluir. Quando a perspectiva de curto prazo é incerta, as premissas permanecem explícitas para que os clientes possam rastrear o impacto de cada variável sobre o total.
Ciclo de Validação de Dados e Atualização
Os resultados são verificados em relação a sinais independentes, incluindo tendências de consumo per capita de laticínios e iogurte, padrões de crescimento dos canais de varejo e faixas de preços observadas por tipo de embalagem. Se o resultado de um país se afastar dos intervalos esperados, revisamos os fatores determinantes, confirmamos as conversões de unidades e, em seguida, entramos novamente em contato com especialistas selecionados quando a variação não pode ser explicada por dados públicos.
Antes da aprovação final, o modelo passa por revisões analíticas em múltiplas etapas, nas quais premissas, cálculos e lógica narrativa são verificados. O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como variações acentuadas nos custos de insumos lácteos ou ações regulatórias importantes que afetem rotulagem ou comércio. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Estimativa do Mercado de Iogurte para Beber da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para iogurte para beber podem parecer muito díspares porque a categoria é definida de forma diferente entre as fontes, e o mesmo produto pode ser contabilizado em iogurte, bebidas fermentadas ou bebidas funcionais dependendo do autor. As diferenças também decorrem da seleção do ano-base, do tratamento da inflação e de como cada fonte trata a cobertura de canais em mercados onde o varejo moderno ainda está em desenvolvimento.
Algumas estimativas externas utilizam um ano-base mais antigo e agrupamentos de canais mais amplos, o que pode suavizar as mudanças de tamanho de embalagem e as variações de preços induzidas por promoções. No modelo da Mordor Intelligence, a receita de iogurte para beber é contabilizada apenas quando o produto é vendido como uma bebida de iogurte pronta para consumo, e as verificações de preço médio de venda por tipo de embalagem são atualizadas conforme o mix se desloca entre garrafas e caixinhas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 37,95 bilhões de USD (2026) | |
| Publicador de Pesquisa do Setor A | 42,32 bilhões de USD (2025) | Utiliza um ano-base diferente e uma janela histórica mais longa, e o perfil de crescimento implica um caminho mais lento de variação de preços e mix, o que pode manter o total de curto prazo mais baixo quando convertido para o valor do ano seguinte. |
| Portal de Pesquisa Empresarial B | 43,30 bilhões de USD (2024) | Parte de um ano-base mais antigo e depende mais de divisões amplas de categorias e agrupamentos genéricos de canais, de modo que o movimento de preço médio de venda impulsionado pelo tamanho da embalagem e os efeitos do mix regional podem ser submodelados na estimativa de base. |
A comparação mostra que o momento e a interpretação da categoria explicam a maior parte da dispersão, mesmo antes de as premissas de previsão serem discutidas. Ao vincular o modelo a sinais observáveis como precificação por embalagem, mix de canais e direção do consumo, mantemos o valor final de fácil rastreamento até os insumos e simples de atualizar.
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de iogurte para beber até 2031?
Espera-se que a categoria atinja USD 71,28 bilhões até 2031 a um CAGR de 6,28%.
Qual segmento de iogurte para beber detém a maior participação de mercado em 2025?
As formulações de Base Láctea lideraram com 81,25% da participação do mercado de iogurte para beber em 2025.
Qual formato de embalagem crescerá mais rapidamente até 2031?
Os Sachês e Saquinhos estão previstos para registrar o maior CAGR de 8,28%.
Por que a Ásia-Pacífico é considerada o motor de crescimento do iogurte para beber?
O aumento das rendas disponíveis, a urbanização e os programas de nutrição impulsionam a Ásia-Pacífico a um CAGR de 9,28%.