
Größe und Marktanteil des Marktes für trinkbaren Joghurt
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 37.95 Milliarden US-Dollar |
| Marktgröße (2031) | 52.88 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.86 % |
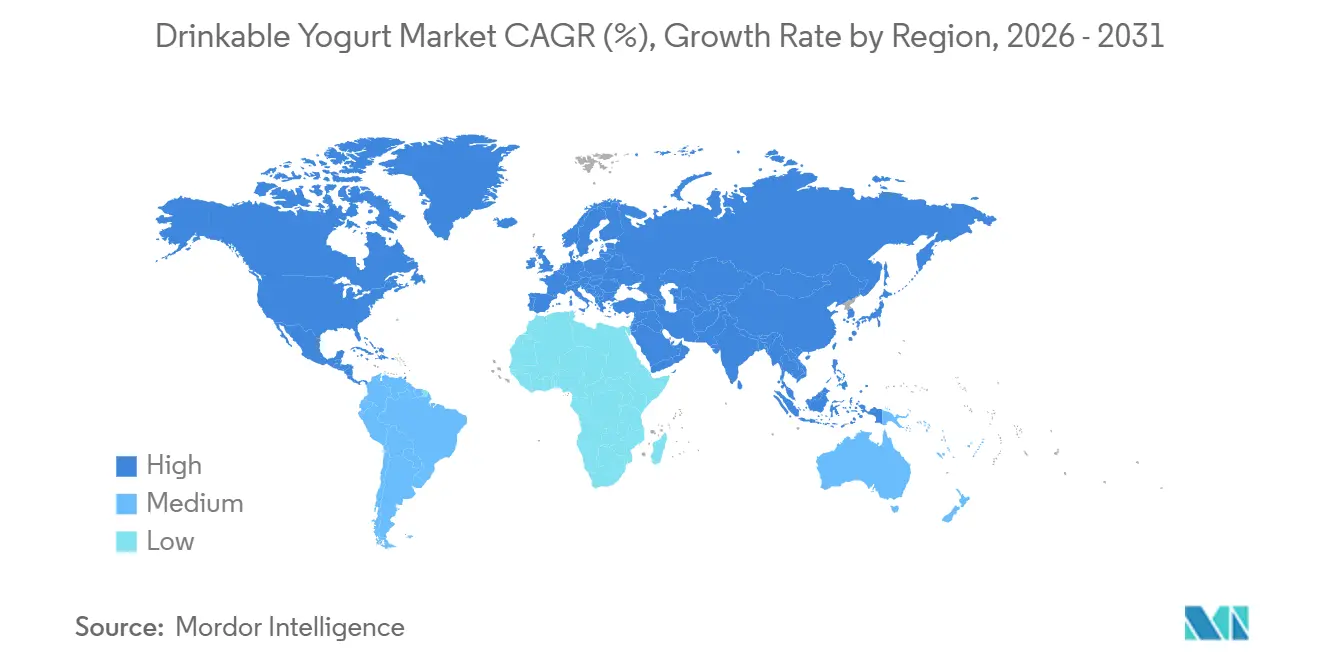
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
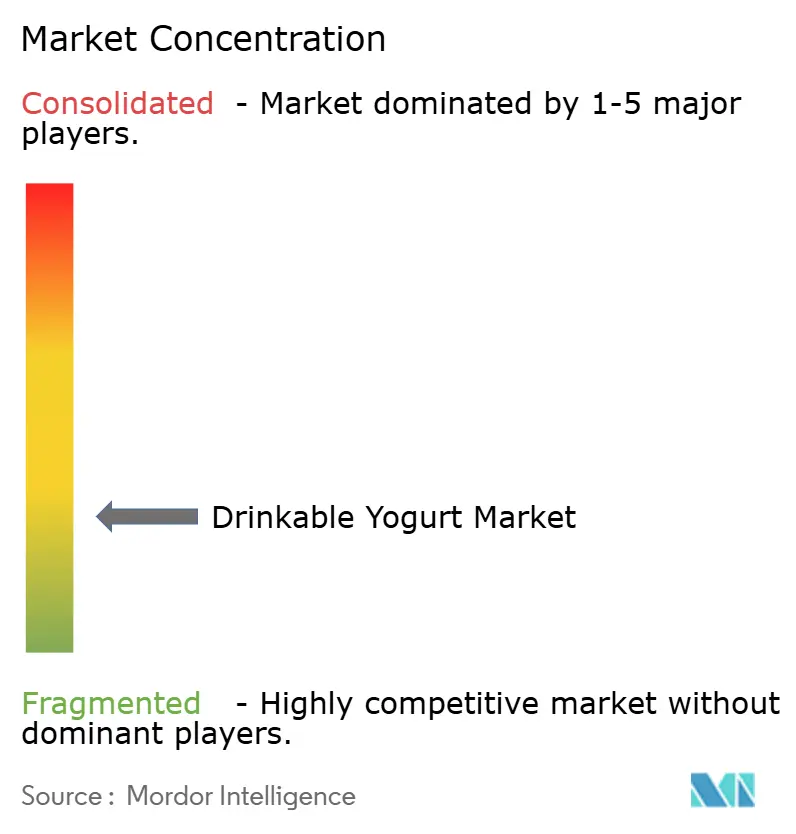
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des Marktes für trinkbaren Joghurt von Mordor Intelligence
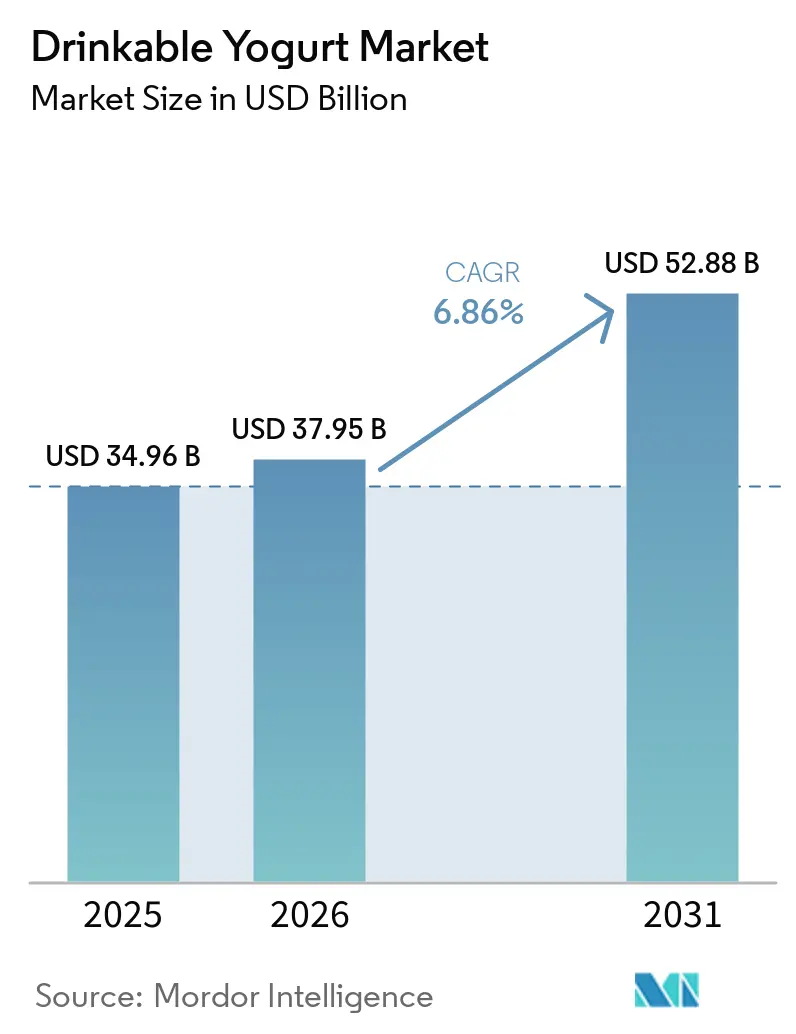
Die Größe des Trinkjoghurt-Marktes wird im Jahr 2026 auf 37,95 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 34,96 Milliarden USD, und soll bis 2031 auf 52,88 Milliarden USD ansteigen, was einer CAGR von 6,86 % im Prognosezeitraum entspricht. Dieses Wachstum beruht auf einem steigenden Gesundheitsbewusstsein, einer beschleunigten Diversifizierung der Vertriebskanäle und einer stetigen Produktinnovation. Premium-Formulierungen mit niedrigem Zuckergehalt, die den Anforderungen an die Vorderseite der Verpackung entsprechen, sichern sich Sichtbarkeit im Regal, während präzisionsfermentierte pflanzliche Alternativen die Wettbewerbsgrenzen neu definieren. Große Molkereikonzerne dominieren nach wie vor, doch regionale Spezialisten und Start-ups gewinnen Marktanteile, indem sie stammspezifische Probiotika mit nachhaltiger Verpackung kombinieren. Die regulatorische Verschärfung in den Vereinigten Staaten, Kanada und dem Vereinigten Königreich zwingt zur Neuformulierung, stärkt aber auch das Vertrauen der Verbraucher, was die Kategoriendynamik steigert. Volatile Rohmilchpreise und sinkende Handelsspannen der Einzelhändler haben die Lücke zwischen kosteneffizienten Herstellern und rückständigen Marktteilnehmern vergrößert und pflanzliche Neueinsteiger dazu veranlasst, ihre geringere Rohstoffabhängigkeit zu nutzen.
Wichtigste Erkenntnisse des Berichts
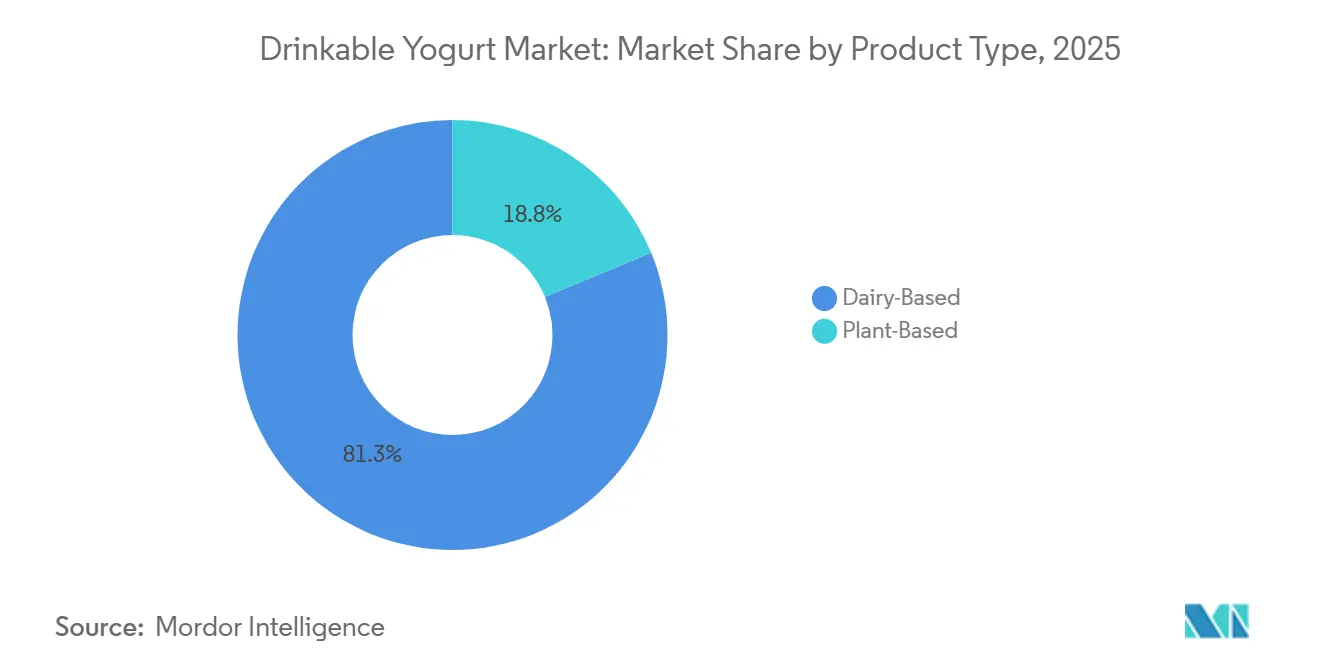
- Nach Produkttyp entfiel auf Milchbasierte Produkte im Jahr 2025 ein Marktanteil von 81,25 % am Trinkjoghurt-Markt, während Pflanzliche Produkte bis 2031 voraussichtlich mit einer CAGR von 8,47 % wachsen werden.
- Nach Verpackungstyp führten PET-Flaschen mit einem Umsatzanteil von 44,58 % im Jahr 2025; Beutel und Sachets werden voraussichtlich bis 2031 mit einer CAGR von 8,86 % wachsen.
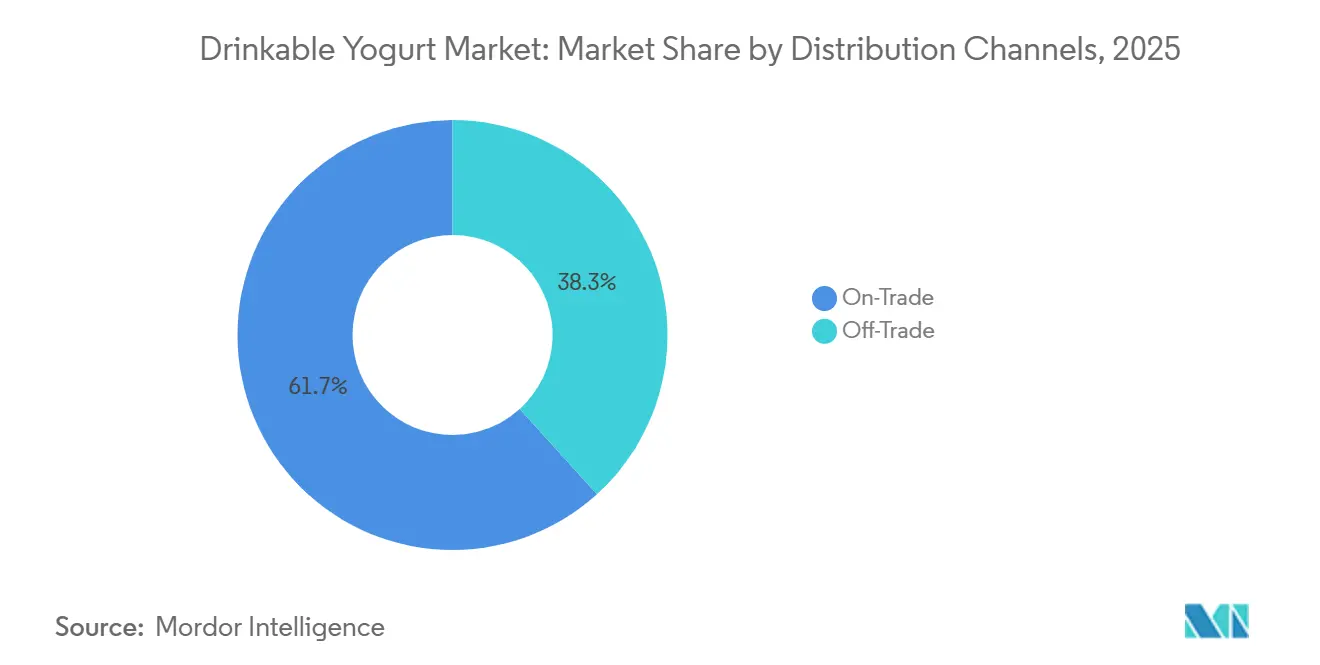
- Nach Vertriebskanal entfiel auf den Außer-Haus-Handel im Jahr 2025 ein Anteil von 38,27 % an der Trinkjoghurt-Marktgröße, während der Gastronomiebereich bis 2031 mit einer CAGR von 10,26 % wächst.
- Nach Geografie hielt Europa im Jahr 2025 einen Anteil von 35,68 % am Trinkjoghurt-Markt, während der asiatisch-pazifische Raum bis 2031 mit einer CAGR von 9,86 % wächst.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach praktischen Probiotika-Snacks für unterwegs | +1.2% | Global, mit höchster Intensität in städtischen Zentren Nordamerikas und des Asien-Pazifik-Raums | Mittelfristig (2–4 Jahre) |
| Steigendes Gesundheitsbewusstsein fördert die Präferenz für darmfreundliche Milchprodukte | +1.5% | Global, insbesondere Europa und Nordamerika; aufkommend in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Produktinnovationen wie pflanzenbasierte, angereicherte und aromatisierte Varianten | +1.0% | Nordamerika, Europa und Asien-Pazifik; begrenzte Durchdringung in Nahost-Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Marketing mit Betonung von Verdauungs- und Immunvorteilen | +0.8% | Global, mit regulatorischem Compliance-Einfluss in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Alternde Bevölkerung sucht nährstoffreiche Optionen für Knochengesundheit und Immununterstützung | +0.7% | Europa, Nordamerika und Japan; moderate Relevanz in China | Langfristig (≥ 4 Jahre) |
| Ausweitung der Einzelhandelskanäle einschließlich Supermärkte, Convenience-Stores und E-Commerce | +0.9% | Global, mit schnellster Akzeptanz in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach praktischen Probiotika-Snacks für unterwegs
Urbanisierung und die Anforderungen des modernen Lebens drängen Verbraucher zu praktischen Einzelportionsformaten, die funktionelle Ernährung ohne Zubereitung bieten. Dieser Trend ist besonders ausgeprägt in Nordamerika und dem Asien-Pazifik-Raum. In diesen Regionen übersteigen die Pendelzeiten in großen Ballungsräumen häufig 60 Minuten, und mehr als 30 % der berufstätigen Erwachsenen lassen das Frühstück ausfallen. Trinkbarer Joghurt mit seiner Haltbarkeit bei Umgebungs- oder Kühltemperatur, wiederverschließbarer Verpackung und Portionskontrolle passt gut zu diesen veränderten Verbrauchergewohnheiten. Hersteller reagieren darauf mit der Einführung von 200-Milliliter- bis 250-Milliliter-Flaschen und Beuteln, die für einfache Becherhalterkompatibilität und Einhandbedienung konzipiert sind. Die aktualisierten Kriterien der FDA für die Angabe „gesund” erlauben es Joghurtprodukten, die strenge Grenzwerte für zugesetzten Zucker und gesättigte Fettsäuren einhalten, dieses freiwillige Label zu tragen[1]Quelle: US-amerikanische Behörde für Lebensmittel- und Arzneimittelsicherheit, „Verwendung der Angabe ‚Gesund' auf Lebensmittelkennzeichnungen,” fda.gov. Diese Änderung motiviert Hersteller zur Neuformulierung ihrer Produkte mit Fokus auf nährstoffreiche, zuckerarme Profile, die gesundheitsbewusste Verbraucher ansprechen. Der E-Commerce, der während der Pandemie im Lebensmittel- und Getränkesektor erheblich gewachsen ist, expandiert weiter. Abonnementmodelle und Same-Day-Delivery-Dienste vereinfachen Impulskäufe. Die Convenience-Erzählung wird zusätzlich gestärkt durch betriebliche Wellness-Programme, die Bürokühlschränke mit Probiotika-Snacks bestücken und damit einen direkten Kanal schaffen, der traditionelle Einzelhandelsaufschläge umgeht.
Steigendes Gesundheitsbewusstsein fördert die Präferenz für darmfreundliche Milchprodukte
Das wachsende Bewusstsein der Verbraucher für die Auswirkungen des Darmmikrobioms auf die Immunfunktion, die psychische Gesundheit und die Stoffwechselregulation hat Probiotika von Nischenpräparaten zu unverzichtbaren Bestandteilen der Alltagsernährung gemacht. Klinische Belege, die die Vorteile spezifischer Lactobacillus- und Bifidobacterium-Stämme bei der Reduzierung von Magen-Darm-Beschwerden und der Verbesserung der Pathogenresistenz demonstrieren, werden nun über digitale Gesundheitsplattformen und Influencer-Kampagnen weit verbreitet. Laut dem Agrarausblick 2024 der FAO treiben Länder mit mittlerem Einkommen das schnellste Wachstum beim Konsum tierischer Lebensmittel an[2]Quelle: Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen, „FAO-Milchpreisindex,” fao.org. Milchprodukte, insbesondere fermentierte Varianten, gewinnen mit steigendem Einkommen einen erheblichen Anteil an den erhöhten Ausgaben. Dieser Trend ist besonders ausgeprägt in China und Indien, wo der Pro-Kopf-Milchkonsum zwar unter dem globalen Durchschnitt liegt, aber rasch zunimmt. Die regulatorischen Rahmenbedingungen entwickeln sich weiter: Die Leitlinien der FDA zu qualifizierten Gesundheitsaussagen für Probiotika erlauben es Herstellern, obwohl noch restriktiv, Verdauungs- und Immunvorteile hervorzuheben, sofern diese durch randomisierte kontrollierte Studien belegt sind, um Durchsetzungsmaßnahmen zu vermeiden. Die stammspezifische Wirksamkeit bleibt jedoch eine Herausforderung. Generische „Probiotika”-Kennzeichnungen verlieren an Glaubwürdigkeit, da informierte Verbraucher Transparenz hinsichtlich koloniebildender Einheiten und Stammidentifikation fordern, was Marken dazu zwingt, in klinische Validierung und Zertifizierung durch Dritte zu investieren.
Produktinnovationen wie pflanzenbasierte, angereicherte und aromatisierte Varianten
Pflanzenbasierte trinkbare Joghurts sind zu einer Mainstream-Kategorie geworden. Präzisionsfermentierungstechnologien ermöglichen es Herstellern heute, traditionelle Joghurtbakterien auf Substraten wie Hafer, Mandel und Kokosnuss zu kultivieren. Dieser Fortschritt repliziert das säuerliche Mundgefühl und die probiotischen Vorteile von Milchprodukten und eliminiert dabei Laktose und tierisches Protein. Haferbasierte Formulierungen gewinnen aufgrund ihres neutralen Geschmacks, ihrer cremigen Textur und ihrer geringeren Umweltauswirkungen im Vergleich zu Mandel- oder Sojaoptionen an Beliebtheit. Marken konzentrieren sich auch auf die Anreicherung durch die Einbeziehung von Vitamin D, Kalzium und Proteinisolaten, um Mikronährstoffmängel zu beheben, die in nationalen Ernährungserhebungen identifiziert wurden, insbesondere bei Jugendlichen und älteren Erwachsenen. Die vorgeschlagene Nährwertkennzeichnung auf der Vorderseite der Verpackung der FDA, die interpretative Deskriptoren für gesättigte Fettsäuren, Natrium und zugesetzten Zucker vorschreibt, treibt Innovationen hin zu natürlich gesüßten Alternativen mit Mönchsfrucht, Stevia oder Dattelsirup an. Die Geschmacksoptionen erweitern sich über traditionelle Vanille und Erdbeere hinaus auf funktionelle Zutaten wie Kurkuma, Matcha und Adaptogene, die auf gesundheitsbewusste Millennials und Verbraucher der Generation Z ausgerichtet sind. Das regulatorische Umfeld bleibt jedoch inkonsistent.
Marketing mit Betonung von Verdauungs- und Immunvorteilen
Marken wenden sich von allgemeinen Wellness-Botschaften hin zu spezifischen, forschungsgestützten Aussagen ab. Das Marketing hebt nun die einzigartigen Vorteile von Stämmen hervor – wie Lactobacillus rhamnosus GG zur Vorbeugung von Durchfall und Bifidobacterium lactis zur Verbesserung der Regelmäßigkeit. Diese Kampagnen betonen klinische Ergebnisse, einschließlich reduzierter Magen-Darm-Beschwerden im Zusammenhang mit Antibiotika und verbesserter Impfantworten. Die aktualisierten Leitlinien der FDA zu Nährstoff- und Gesundheitsaussagen bieten einen Compliance-Rahmen, aber die Anforderungen sind streng: Hersteller müssen Belege für signifikante Wirkungen durch gut konzipierte Humanstudien liefern und eine Übertreibung der Vorteile vermeiden. In den USA verstärken digitale Plattformen die Markenreichweite – Instagram- und TikTok-Influencer arbeiten mit Unternehmen zusammen, um Inhalte zu erstellen, die tägliche Konsumgewohnheiten zeigen. Gleichzeitig integrieren E-Commerce-Plattformen Bildungsinhalte zur Darm-Hirn-Achse in Produktseiten. Seit der Pandemie hat sich der Fokus auf Immununterstützung intensiviert, wobei Verbraucher zunehmend auf Ernährung zur Infektionsprävention setzen. Die regulatorische Kontrolle nimmt jedoch zu. So wird das Vereinigte Königreich ab Oktober 2025 Werbebeschränkungen für bestimmte Lebensmittel, einschließlich gesüßter Joghurts, durchsetzen. Diese Regelung, unabhängig vom Probiotika-Gehalt, verpflichtet Marken zur Neuformulierung oder riskiert den Ausschluss aus wichtigen Werbekanälen.
Analyse der Hemmnisswirkung*
| Hemmnisse | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hoher Zuckergehalt in aromatisierten Varianten steht unter regulatorischer Kontrolle | -0.6% | Nordamerika, Europa und ausgewählte Asien-Pazifik-Märkte (Australien, Singapur) | Kurzfristig (≤ 2 Jahre) |
| Intensiver Wettbewerb durch Smoothies, Kombucha und Pflanzenmilch | -0.8% | Global, mit höchster Intensität in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Strenge Kennzeichnungsvorschriften für Gesundheitsaussagen | -0.4% | Nordamerika und Europa; aufkommend in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Premium-Preisgestaltung begrenzt die Durchdringung in preissensiblen Schwellenmärkten | -0.5% | Südamerika, Naher Osten, Afrika und ländliches Asien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Zuckergehalt in aromatisierten Varianten steht unter regulatorischer Kontrolle
Behörden des öffentlichen Gesundheitswesens richten ihr Augenmerk verstärkt auf aromatisierte trinkbare Joghurts, die den Einzelhandelsumsatz anführen, aufgrund von Bedenken hinsichtlich des Konsums von zugesetztem Zucker. Im August 2023 führte die FDA einen Tageswert von 50 Gramm für zugesetzten Zucker ein und legte Kennzeichnungsschwellenwerte fest, wobei Produkte mit 2,5 Gramm oder mehr pro Referenzmenge als 5 Prozent oder mehr des Tageswerts beitragend eingestuft werden. Ab Januar 2025 wird ein Vorschlag zur Nährwertkennzeichnung auf der Vorderseite der Verpackung verlangen, dass Produkte, die 20 Prozent des Tageswerts für zugesetzten Zucker überschreiten, einen „Hoch”-Deskriptor anzeigen, was laut Forschung die Kaufabsicht der Verbraucher erheblich reduzieren kann. Ebenso werden die Werbebeschränkungen des Vereinigten Königreichs ab Oktober 2025 „gesüßten Joghurt und Fromage frais” von Rundfunk- und Online-Werbung ausschließen, wenn sie nach dem Nährstoffprofilierungsmodell des Gesundheitsministeriums einen oder mehr Punkte erzielen. Diese regulatorischen Maßnahmen belasten die Margen traditioneller Portfolios, die sich auf Frucht-auf-dem-Boden- und Dessert-Formulierungen konzentrieren. Die Neuformulierung dieser Produkte ist eine Herausforderung: Der Ersatz von Zucker durch nicht-nutritive Süßungsmittel beeinträchtigt das Mundgefühl und erfordert umfangreiche Verbrauchertests, während natürliche Süßungsmittel wie Stevia und Mönchsfrucht höhere Zutatenkosten verursachen. Marken, die sich nicht anpassen, riskieren die Auslistung durch Einzelhändler, da Lebensmittelhändler zunehmend Produkte bevorzugen, die den sich entwickelnden Ernährungsrichtlinien entsprechen. Hersteller reagieren auf unterschiedliche Weise: Einige führen Produktlinien „ohne zugesetzten Zucker” ein, um regulatorische Risiken zu mindern, während andere sich von gesüßten Segmenten abwenden, um sich auf naturbelassene und leicht gesüßte Optionen zu konzentrieren, die für Gesundheitsaussagen qualifizieren.
Intensiver Wettbewerb durch Smoothies, Kombucha und Pflanzenmilch
Trinkbarer Joghurt konkurriert mit einer wachsenden Palette funktioneller Getränke um die Aufmerksamkeit der Verbraucher und den Kühlschrankplatz. Kombucha, das als trendige Probiotika-Option mit geringerem Zuckergehalt und einer fermentationsorientierten Erzählung beworben wird, hat eine Premium-Position etabliert, insbesondere bei gesundheitsbewussten Millennials. Ebenso gewinnen pflanzliche Milchprodukte – wie Hafer-, Mandel- und Sojamilch – nicht nur bei laktoseintoleranten und veganen Verbrauchern, sondern auch bei Flexitariern an Beliebtheit, die aus ethischen oder ökologischen Gründen den Milchkonsum reduzieren. Smoothies, die in trinkfertigen und auf Bestellung zubereiteten Formaten erhältlich sind, bieten einen höheren Obst- und Gemüsegehalt und sprechen Verbraucher an, die ganzheitliche Ernährung gegenüber isolierten Probiotika bevorzugen. Der Wettbewerb wird durch begrenzte Regalfläche im Einzelhandel weiter verschärft, da Lebensmittelhändler begrenzte Kühlflächen zuweisen und Kategorieanführer, typischerweise große Molkereikonzerne, ihren Anteil aggressiv schützen. Trinkbarer Joghurt differenziert sich durch seine probiotische Funktionalität, seinen Proteingehalt und seine Kalziumanreicherung – Vorteile, mit denen Kombucha und pflanzliche Milchprodukte ohne zusätzliche Anreicherung nur schwer mithalten können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Pflanzliche Alternativen beschleunigen sich gegenüber etablierten MilchproduktenMilchbasierte Produktlinien erzielten im Jahr 2025 einen Marktanteil von 81,25 % am Trinkjoghurt-Markt, was das tief verwurzelte Verbrauchervertrauen und optimierte Lieferketten widerspiegelt. Pflanzliche Angebote werden jedoch voraussichtlich eine CAGR von 8,47 % verzeichnen, da Laktoseintoleranz, vegane Lebensstile und ein geringerer ökologischer Fußabdruck zusätzliche Käufer anziehen. Die Trinkjoghurt-Marktgröße für pflanzliche Varianten wird sich deutlich ausweiten, da präzisionsfermentierte Fette das Mundgefühl von Milchprodukten nachahmen und Haferformulierungen Geschmackslücken schließen. Forschungs- und Entwicklungsallianzen, wie etwa die von Fonterra mit Nourish Ingredients, senken die Kosten für die Reproduktion cremiger Texturen, was die Margenparität mit Milchprodukten unterstützt. Pflanzliche Produktvarianten werden nun mit Kalzium und Vitamin D angereichert, um die Anforderungen an „gesunde” Auslobungen zu erfüllen, was die Regalparität und die klinische Glaubwürdigkeit verbessert.
Traditionelle Molkereihersteller reagieren darauf, indem sie griechische Trinkprodukte mit hohem Proteingehalt ausbauen, die 15–20 Gramm Protein pro Portion liefern und Sportler ansprechen. Neu positionierte Vollfettlinien befriedigen die Bedürfnisse von Keto-Anhängern, während fettarme Optionen das Mainstream-Volumen erhalten. Hybridrezepte, die Milch mit pflanzlichen Basen mischen, verkürzen die Zutatenlisten und steuern die Kostenschwankungen. Der Trinkjoghurt-Markt erlebt somit einen Wettlauf zwischen Molkerei-Platzhirschen, die ihr Fermentations-Know-how nutzen, und pflanzlichen Innovatoren, die auf Nachhaltigkeitsnarrative setzen.


Nach Verpackungstyp:
Beutel gewinnen an Dynamik, da die Nachhaltigkeitsbotschaft Anklang findetPET-Flaschen hielten im Jahr 2025 einen Anteil von 44,58 %, geschätzt wegen ihrer Wiederverschließbarkeit und transparenten Wände, die die Textur sichtbar machen. Beutel und Sachets wachsen jedoch mit einer CAGR von 8,86 %, da sie die Kunststoffmenge reduzieren und für den Unterwegskonsum geeignet sind. Die Trinkjoghurt-Marktgröße für Beutel ist kleiner als die für Flaschen, wächst jedoch in den Pendlerkorridoren Asiens. Recycelbare Kartonverpackungen, die kürzlich von Yoplait eingeführt wurden, reduzieren das Verpackungsvolumen um 50 % und verwenden 78 % pflanzliche Materialien, was das Investitionsengagement gegenüber den Verpackungsanforderungen des Einzelhandels verdeutlicht.
Die Opazität von HDPE schützt lichtempfindliche Probiotika und zieht Premium-Produktvarianten an, die die Anzahl lebender Kulturen auf der Vorderseite des Etiketts ausloben. Regulatorische Schriftgrößenvorschriften gemäß dem US-amerikanischen Vorschlag begünstigen größere Anzeigefelder und drängen Marken zu mittelgroßen Verpackungen, um die visuelle Klarheit zu erhalten. Nachhaltigkeitszertifizierungen werden schnell zur Grundvoraussetzung und verstärken den Wettbewerbsvorteil für vertikal integrierte Unternehmen mit eigenen Verpackungsingenieuren.
Nach Vertriebskanal:
Gastronomie treibt Premiumisierung und Markenerlebnis voranDer Außer-Haus-Handel liefert nach wie vor 38,27 % des Kategorieumsatzes, doch das Wachstum begünstigt den Gastronomiebereich, dessen CAGR von 10,26 % bis 2031 die Bereitschaft der Verbraucher widerspiegelt, für Erlebniskonsum zu zahlen. Cafés integrieren 250-Milliliter-Joghurt-Shots in Frühstückspakete, während Schnellrestaurants Smoothie-Basen zum individuellen Mixen als Upsell anbieten. Die vom Gastronomiebereich generierte Trinkjoghurt-Marktgröße ist kleiner als das Lebensmitteleinzelhandelsvolumen, aber seine höheren Margen beeinflussen das Produktdesign. Coca-Colas Fairlife-Performance bestätigte, dass Gastronomie-Partner zweistellige Zuwächse ohne Aktionsrabatte erzielen.
Im Außer-Haus-Handel verlieren Supermärkte Marktanteile an Convenience-Stores und den E-Commerce. Online-Abonnementprogramme bieten 15 % Rabatt auf wiederkehrende Bestellungen und leiten Käuferdaten an die Hersteller zurück, was gezielte Aktionen ermöglicht. Kühlkettenkosten schmälern jedoch die E-Commerce-Margen, sodass nur skalierbare Marken profitable Direktvertriebsmodelle aufrechterhalten. Hersteller mit begrenzten Budgets priorisieren das Volumen im Außer-Haus-Handel über Distributoren und ergänzen dies durch selektive Platzierungen im Gastronomiebereich, um Premium-Eigenkapital aufzubauen.
Geografische Analyse
Europa Trinkjoghurt-Markt
Europa hielt im Jahr 2025 einen Anteil von 35,68 % am Umsatz des Trinkjoghurt-Marktes, gestützt durch Frankreich, Deutschland und die Niederlande, wo der Joghurtkonsum fester Bestandteil des Frühstücksrituals ist. Die Positivliste der EU für gesundheitsbezogene Angaben schafft regulatorische Klarheit, setzt jedoch mehrjährige Zeitrahmen voraus, die etablierte Unternehmen mit eigenen Regulierungsteams begünstigen. Die britischen Werbeeinschränkungen für gesüßte Joghurts, die im Oktober 2025 in Kraft traten, veranlassten Marken dazu, zugesetzten Zucker zu entfernen oder einen Medienausschluss zu riskieren. Osteuropäische Länder verzeichnen mit steigenden verfügbaren Einkommen und ausgebauteren Kühlketten ein schnelleres Wachstum als ihre westeuropäischen Pendants, was auf eine Verschiebung im regionalen Volumenmix hindeutet.
Asien-Pazifik Trinkjoghurt-Markt
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 9,86 % wachsen, gestützt durch steigende Einkommen, Urbanisierung und ernährungsorientierte Regierungsprogramme. Chinas Anstieg der Milchproduktion um 6,5 % im Jahr 2023 hat die inländische Verarbeitungskapazität gestärkt, während indische Stadthaushalte nun fast 40 % ihrer Ausgaben für Lebensmittel aufwenden, was den Molkereikonsum steigert. Japans ältere Bevölkerungsstruktur unterstützt angereicherte Trinkprodukte für die Knochengesundheit, und Australien verzeichnet hohe Pro-Kopf-Volumina, wenn auch ein langsameres Mengenwachstum. Lücken in der Kühlketteninfrastruktur bestehen in ländlichen Gebieten fort, werden jedoch durch öffentlich-private Partnerschaften zur Finanzierung der Kühllogistik zunehmend geschlossen.
Amerika und MEA Trinkjoghurt-Markt
Nordamerika bleibt ein Konsolidierungsschauplatz. Chobanis Werk in Rome, New York, im Wert von 1,2 Milliarden USD unterstreicht Skaleneffekte, während die Veräußerung des Joghurtgeschäfts von General Mills für 2,1 Milliarden USD den strategischen Rückzug aus einer margenschwachen Kategorie signalisiert. Kanadas Kennzeichnungspflicht, die im Januar 2026 in Kraft tritt, löst eine Welle von Rezepturen mit weniger Zucker aus[3]Quelle: Health Canada, "Leitfaden zur Nährwertkennzeichnung auf der Vorderseite der Verpackung," canada.ca. Südamerika sowie der Nahe Osten und Afrika hinken in Bezug auf Erschwinglichkeit und Logistik hinterher, doch städtische Zentren wie São Paulo und Riad zeigen ein wachsendes Bewusstsein für Probiotika, was langfristiges Potenzial andeutet, sobald die Kühlkettenabdeckung ausgebaut wird.

Regulatorisches Umfeld
Trinkjoghurt unterliegt Vorschriften für Milch- und fermentierte Milchprodukte, die Mindestzusammensetzung, Prozesskontrollen und Kennzeichnungsparameter festlegen, wobei nationale Standards oft strenger sind als internationale Basiswerte. In den Vereinigten Staaten legt der FDA-Identitätsstandard für Joghurt (21 CFR 131.200) Mindestanforderungen an Milchfett und fettfreie Milchfeststoffe fest und verlangt, dass Joghurt innerhalb von 24 Stunden nach der Abfüllung einen pH-Wert von 4,6 oder niedriger erreicht, was sich darauf auswirkt, wie trinkbare Formate formuliert werden, während sie sich weiterhin als Joghurt positionieren. International definiert der Codex Alimentarius (CXS 243-2003, geändert 2024) Getränke auf Basis fermentierter Milch als zusammengesetzte Milchprodukte, die mindestens 40 % fermentierte Milch (m/m) enthalten, und verlangt sowohl die Deklaration von Wasser als auch den Anteil fermentierter Milch auf dem Etikett, was einen Referenzpunkt für Exporteure und Handelsmarkenprogramme schafft.
Aktuelle Regelaktualisierungen verschärfen die Compliance in wichtigen Nachfragezentren und beeinflussen Neuformulierungen, Packungsangaben und grenzüberschreitende Warenströme. China hat am 16. September 2025 die GB 19302-2025 (Nationaler Lebensmittelsicherheitsstandard für fermentierte Milch) eingeführt, die die Rohstoffanforderungen für fermentierte Milchprodukte aktualisiert und sich sowohl auf inländische Hersteller als auch auf Importeure von Kulturen, Basen oder Fertigprodukten auswirkt. In Europa und Großbritannien erfordern Milchimporte eine Ursprungszulassung und wärmebehandlungsspezifische Muster-Gesundheitsbescheinigungen gemäß EU-Vorschriften (einschließlich der Durchführungsverordnung (EU) 2022/2292) und britischen Importinformationshinweisen, was zusätzliche Dokumentations- und Vorlaufzeitüberlegungen für multinationale Marken mit länderübergreifender Beschaffung und Co-Packing-Standorten mit sich bringt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Trinkjoghurt beginnt mit Rohmilch (oder pflanzlichen Basen für Nicht-Milchprodukte), Kulturen und funktionalen Zutaten (Probiotika, Proteinkonzentrate, Ballaststoffe, Süßungsmittel) sowie Verpackungsmaterialien (PET, HDPE, Kartons, Beutel). Anschließend folgen die standardisierten Milchverarbeitungsschritte: Milchsammlung und Kühlung, Standardisierung, Pasteurisierung/Homogenisierung, Kulturzugabe, Fermentation, Mischen/Aromatisieren und hygienische Abfüllung. Die Fertigungseffizienz hängt von der Kapazität der Fermentationstanks, der Verfügbarkeit aseptischer oder hygienischer Abfülllinien und der CIP-Umrüstzeit ab, während die Vertriebswirtschaftlichkeit von gekühlter Lagerung und Transport bestimmt wird, die typischerweise bei 2 bis 6 Grad Celsius gehalten werden, mit einer gekühlten Haltbarkeit von üblicherweise etwa 4 bis 7 Wochen.
Nachgelagert bewegen sich die Produkte über Distributoren und Kühlkettenlogistikanbieter in den Off-Trade-Bereich (Supermärkte, Convenience-/Drogeriemärkte, Online-Kühllieferungen) und den On-Trade-Bereich (Cafés und Gastronomie), wo Promotionrhythmus und Rotationsanforderungen die SKU- und Verpackungsentscheidungen beeinflussen. Die Integration der Lieferkette und Programme zwischen Einzelhändlern und Herstellern werden zunehmend sichtbar: Ahold Delhaize USA, Danone North America und The Nature Conservancy gaben im September 2025 eine Zusammenarbeit bekannt, die sich auf die Reduzierung von Scope-3-Methanemissionen in Milchlieferketten für die Joghurtproduktion konzentriert und zeigt, wie Nachhaltigkeitskennzahlen zunehmend in Beschaffung und Einkauf eingebettet werden. Unternehmensumstrukturierungen und Integration zeigen sich auch vorgelagert bis mittelgelagert, etwa bei der Bildung eines Gemeinschaftsunternehmens von Danone und Arcor in Argentinien (März 2026), das Milchverarbeitung und Logistik (einschließlich Logistica La Serenisima) kombiniert, um die Koordination von Produktion und Distribution zu straffen und Erfüllungsreibung in einem preissensiblen Markt zu reduzieren.
Wettbewerbslandschaft
Der Markt für trinkbaren Joghurt weist eine geringe Konzentration auf. Multinationale Unternehmen wie Danone, Lactalis, Yili und Mengniu nutzen die vertikale Integration, um die Rohmilchvolatilität zu steuern und die Compliance zu optimieren. Danones Erweiterung in Minster, Ohio, erhöht die Milchbeschaffung um 60 %, was den Kapitalaufwand widerspiegelt, der für die Aufrechterhaltung des nationalen Vertriebs erforderlich ist. Gleichzeitig erwarb Danone eine Mehrheitsbeteiligung an Kate Farms, um die pflanzenbasierten Kapazitäten zu stärken, was darauf hindeutet, dass große Marktteilnehmer ihre Abhängigkeit von Milchprodukten absichern.
Aufkommende Disruptoren konzentrieren sich auf Nachhaltigkeit und Formatinnovation. Chobani sicherte sich USD 1 Milliarde an Eigenkapital zur Finanzierung eines 1,4 Millionen Quadratfuß großen Werks, das über griechischen Joghurt hinaus in pflanzliche Varianten vordringen wird. Präzisionsfermentierungsallianzen, wie die von Fonterra mit Nourish Ingredients, ermöglichen es etablierten Unternehmen, milchnachahmende Fette in pflanzliche Basen einzubetten, sensorische Lücken zu schließen und Marktanteile zu sichern. Digitale Direktvertriebsmodelle bieten datenreiche Rückkopplungsschleifen, aber hohe Kühlkettenkosten bedeuten, dass nur Marken mit Premium-Preispunkten und Wiederholungskauflogik, wie Abonnementpakete, profitabel bleiben.
Regulatorische Bereitschaft trennt zunehmend Gewinner von Verlierern. Frühe Neuformulierer erfüllen die Anforderungen der Nährwertkennzeichnung auf der Vorderseite der Verpackung und sichern sich „gesund”-Symbole, die Regalplätze gewinnen und Werbeverbote vermeiden. Kleinere Marken ohne klinische Daten oder Kapital für die Zuckerreduzierung riskieren die Auslistung oder Übernahme. Funktionelle Hybride, angereichert mit Kollagen oder Adaptogenen, bleiben ein weißer Fleck, in dem agile Innovatoren hochmargige Nischen besetzen können, bevor Konzerne reagieren.
Marktführer im Bereich trinkbarer Joghurt
-
Danone Groupe SA
-
Chobani, LLC.
-
Morinaga Nutritional Foods, Inc.
-
General Mills Inc.
-
Yakult Honsha Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Trinkjoghurt-Markt
- Danone S.A.
- Yakult Honsha Co., Ltd.
- Lactalis Nestlé Produits Frais
- Chobani LLC
- Inner Mongolia Yili Industrial Group
- China Mengniu Dairy Co., Ltd.
- General Mills Inc. (Yoplait)
- Fonterra Co-operative Group Ltd.
- Müller UK and Ireland Group
- Arla Foods amba
- The Coca-Cola Company (Fairlife)
- PepsiCo, Inc. (Kevita)
- FrieslandCampina N.V.
- Meiji Holdings Co., Ltd.
- Saputo Inc.
- Siggi’s Dairy
- Parmalat S.p.A.
- Yeo Valley Group
- Mother Dairy Fruit and Vegetable Pvt. Ltd.
- Valio Ltd.

Marktchancen und Zukunftsaussichten
Die Chancen konzentrieren sich dort, wo Hersteller regulatorischen und Einzelhandelsdruck in Bezug auf Zucker, Angaben und Kennzeichnung in differenzierte, konforme Portfolios umsetzen können, insbesondere bei Einzelportionsformaten, die zu Pendel- und Snack-Anlässen passen. Verschärfte Vorschriften für die Vorderseite der Verpackung und Werbung in Märkten wie Kanada (Pflicht zum Front-of-Package-Symbol ab Januar 2026) und dem Vereinigten Königreich (Werbebeschränkungen für gesüßte Joghurts ab Oktober 2025) verstärken den Spielraum für zuckerreduzierte, proteinreiche und stammspezifische probiotische Angebote, die durch klare Kennzeichnung und evidenzbasierte Positionierung unterstützt werden können. Marken signalisieren diese Richtung bereits durch Einführungen wie Danone North America Oikos Fusion (August 2025), das auf GLP-1-Anwender ausgerichtet ist, und Chobani High Protein-Getränke (Oktober 2024), die zusammen eine Premium-Funktionsleiter (Proteindichte, Ballaststoffe/Präbiotika und gezielte Nutzenkommunikation) innerhalb trinkbarer Formate skizzieren.
Auf der Angebotsseite schaffen Kapazitätsmodernisierung und regionale Investitionen in die Verarbeitung Raum für lokalisierte Produktion und frischere Kühlkettenradien, was sowohl Off-Trade-Skalierung als auch On-Trade-Partnerschaften unterstützt. Lactalis Deutschland kündigte eine Investition von 50 Millionen EUR (56,9 Millionen USD) zur Kapazitätserweiterung am Standort Neuburg in Bayern an, mit einem angestrebten Betriebsstart im August/September 2026, was den anhaltenden Kapitaleinsatz in europäischen Milchzentren verdeutlicht, die mehrere Formate fermentierter Milchprodukte bedienen können. Getrennt davon erweitern groß angelegte Milchinfrastrukturprojekte in stark wachsenden Verbrauchsmärkten die Milchverarbeitungsbasis (zum Beispiel plante Amul eine Grundsteinlegung am 18. Juli 2026 für ein Mega-Milchwerk in Howrah, Indien), was den breiteren Durchsatz fermentierter Milchprodukte unterstützt und eine stärkere Beteiligung regionaler Marken und Handelsmarken an Trinkjoghurt ermöglicht, sobald sich die Kühlkettenabdeckung verbessert.
Recent Industry Developments in Trinkjoghurt-Markt
- März 2026: Danone und Arcor gründeten ein Gemeinschaftsunternehmen in Argentinien, um Milchverarbeitung und Logistik, einschließlich Logistica La Serenisima, zu integrieren und die Koordination von Produktion und Distribution zu straffen sowie Erfüllungsreibung in einem preissensiblen Markt zu reduzieren. Der Deal schafft eine Plattform für die Beteiligung regionaler Handelsmarken und die Optimierung grenzüberschreitender Lieferketten. Dieses bedeutende grenzüberschreitende Gemeinschaftsunternehmen signalisiert eine strategische Verschiebung beim Kapazitätsausbau der südamerikanischen Milchindustrie.
- August 2025: Danone North America brachte Oikos Fusion auf den Markt, ein trinkbares fermentiertes Milchprodukt, das für Anwender von GLP-1-Abnehmmedikamenten positioniert ist, mit einer proteinreichen, laktosefreien Formulierung und zugesetzten präbiotischen Ballaststoffen und Vitaminen. Die Positionierung verstärkt die Verschiebung hin zu nutzenorientierten Trinkjoghurt-Angeboten, die auf spezifische Verbraucheranwendungsfälle und Nährstoffziele ausgerichtet sind.
- Oktober 2024: Chobani führte seine Chobani High Protein-Linie ein, einschließlich trinkbarer Optionen mit 15 g, 20 g oder 30 g Protein pro Portion, die laktosefrei sind und ohne zugesetzten Zucker hergestellt werden. Die Einführung hob den Leistungsmaßstab für Mainstream-Marken an und trieb die Kategorie in Richtung proteinbetonter Formulierungen als primären Weg zur Premiumisierung.


Trinkjoghurt-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst trinkfertige Joghurtgetränke, die über den Einzel- und Online-Handel vertrieben werden, einschließlich milchbasierter und nicht-milchbasierter Optionen, in den wichtigsten globalen Regionen. Die Werte werden als Umsatz aus dem Verkauf von Trinkjoghurtprodukten an Endkäufer gemessen.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind löffelfähiger Joghurt, reine Kefirprodukte und andere fermentierte Milchgetränke, die nicht als Trinkjoghurt positioniert und verkauft werden.
Segmentierungsübersicht
-
Nach Produkttyp
- Milchbasierter trinkbarer Joghurt
- Pflanzenbasierter trinkbarer Joghurt
-
Nach Verpackungstyp
- PET-Flaschen
- HDPE-Flaschen
- Kartons
- Beutel und Sachets
-
Nach Vertriebskanal
- Gastronomie
-
Einzelhandel
- Supermärkte und Hypermärkte
- Convenience-Stores und Drogerien
- Online-Einzelhandelskanäle
- Sonstige Kanäle
-
Nach Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
-
Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Niederlande
- Belgien
- Polen
- Übriges Europa
-
Asien-Pazifik
- Indien
- China
- Japan
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
-
Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
-
Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Übriger Naher Osten und Afrika
-
Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Recherche begann mit öffentlichen Lebensmittel- und Molkereistatistiken, um den Nachfragepool und seine regionalen Veränderungen zu verstehen. Wir stützten uns auf Quellen wie FAOSTAT (Ernährungs- und Landwirtschaftsorganisation), nationale Agrar- und Lebensmittelstatistikbehörden, offizielle Zoll- und Handelsdatenportale sowie Publikationen von Handelsverbänden für Molkerei- und fermentierte Lebensmittel, um Angebot, Verbrauch und Handelsströme zu kartieren.
Zur Verfeinerung der Annahmen wurden Jahresberichte von Unternehmen, Investorenpräsentationen und Einzelhändlerankündigungen auf Hinweise zu Produktmix, Kanalentwicklung und Preistrends hin gelesen. Wir nutzten auch kostenpflichtige Datenbanken für Unternehmensfinanzdaten und -informationen sowie Sendungsebene-Import- und Exportindikatoren, wo diese zur Validierung grenzüberschreitender Ströme beitrugen. Diese Desk-Quellen sind nicht erschöpfend, und wir verwendeten zusätzliche Referenzen für die Datenerhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu überprüfen, was in verschiedenen Märkten tatsächlich als Trinkjoghurt gezählt wird, sowie darauf, wie sich Preisgestaltung und Verpackungsgrößen über Kanäle hinweg verhalten. Wir sprachen mit einer Mischung aus Herstellern, Teilnehmern des Zutaten- und Verpackungsökosystems, Distributoren und Einzelhandels-Kategorieexperten in der Region Asien-Pazifik, EMEA und Amerika, und ihr Feedback half dabei, Abdeckungslücken zu schließen und wichtige Annahmen vor der Finalisierung des Modells zu überprüfen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 36 % | Führungskräfte (CXOs): 17 % | Asien-Pazifik: 47 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 36 % | EMEA: 30 % |
| Kleinere Akteure: 17 % | Manager: 47 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die Nachfrage nach Joghurtgetränken aus regionalen Signalen zum Joghurt- und fermentierten Milchkonsum rekonstruiert wird. Anschließend passen wir den Anteil an, der im Trinkformat konsumiert wird, sowie den Anteil, der über die erfassten Kanäle verkauft wird. Das Modell wird durch selektive Bottom-up-Überprüfungen bestätigt, wie z. B. Stichprobenpreise pro Liter nach Verpackungstyp und Kanal sowie eine begrenzte Zusammenfassung sichtbarer Lieferanten- und Markenumsätze, sofern Offenlegungen verfügbar sind.
Zu den im Modell verwendeten Schlüsselinputs gehören die Preisentwicklung nach Verpackungsgröße und Verpackungsformat (z. B. PET-Flaschen gegenüber Kartons), die Verschiebung des Mixes zwischen aromatisierten und naturbelassenen Produkten, das Wachstum nicht-milchbasierter Trinkoptionen, Indikatoren für die Kühlketten- und Vertriebsreichweite sowie die Richtung der Handelsströme für Molkereizutaten, die Kosten und Verfügbarkeit beeinflussen können. Wenn Bottom-up-Inputs für kleinere Märkte fehlen, werden Lücken durch Proxy-Preise aus ähnlichen Märkten und eine Normalisierung des Kanal-Mixes geschlossen, die während der Interviews bestätigt wurde.
Die Prognose erfolgt mittels Szenarioanalyse, gestützt durch Trendlinien aus historischem Konsum und Preisgestaltung. Anschließend validieren wir mit Expertenmeinungen dazu, wie sich Aktionen, Premiumisierung und gesundheitsorientierte Positionierung voraussichtlich entwickeln werden. Wo der kurzfristige Ausblick unsicher ist, bleiben die Annahmen explizit, damit Kunden die Auswirkungen jeder Variablen auf das Gesamtergebnis nachvollziehen können.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale überprüft, darunter Pro-Kopf-Trends beim Molkerei- und Joghurtkonsum, Wachstumsmuster im Einzelhandelskanal und beobachtete Preisspannen nach Verpackungstyp. Wenn ein Länderergebnis außerhalb der erwarteten Bandbreiten liegt, überprüfen wir die Treiber, bestätigen die Einheitenumrechnungen und nehmen dann erneut Kontakt zu ausgewählten Experten auf, wenn die Abweichung nicht durch öffentliche Daten erklärt werden kann.
Vor der Freigabe durchläuft das Modell mehrstufige Analytikerprüfungen, bei denen Annahmen, Berechnungen und die narrative Logik verifiziert werden. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. starke Veränderungen der Molkerei-Inputkosten oder wichtige politische Maßnahmen, die die Kennzeichnung oder den Handel betreffen. Unmittelbar vor der Lieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Schätzung des Trinkjoghurt-Marktes von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Trinkjoghurt können weit auseinanderliegen, da die Kategorie in verschiedenen Quellen unterschiedlich definiert wird und dasselbe Produkt je nach Autor unter Joghurt, fermentierten Getränken oder funktionellen Getränken erfasst werden kann. Unterschiede ergeben sich auch aus der Wahl des Basisjahres, der Inflationsbehandlung und der Art und Weise, wie jede Quelle die Kanalabdeckung in Märkten behandelt, in denen der moderne Einzelhandel noch in der Entwicklung ist.
Einige externe Schätzungen verwenden ein früheres Basisjahr und breitere Kanalkategorien, die Verschiebungen bei Verpackungsgrößen und promotionsbedingte Preisänderungen glätten können. Im Mordor Intelligence-Modell wird der Trinkjoghurt-Umsatz nur dann erfasst, wenn das Produkt als trinkfertiges Joghurtgetränk verkauft wird, und die Durchschnittsverkaufspreise nach Verpackungstyp werden aktualisiert, wenn sich der Mix zwischen Flaschen und Kartons verschiebt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 51,26 Milliarden USD (2026) | |
| Branchenforschungsanbieter A | 42,32 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und ein längeres historisches Fenster, und das Wachstumsprofil impliziert einen langsameren Preis- und Mix-Verschiebungspfad, was den kurzfristigen Gesamtwert bei Umrechnung auf den Wert des Folgejahres niedriger halten kann. |
| Unternehmensforschungsportal B | 43,30 Milliarden USD (2024) | Beginnt mit einem früheren Basisjahr und stützt sich stärker auf breite Kategorieaufteilungen und verallgemeinerte Kanalkategorien, sodass durch Verpackungsgrößen bedingte Durchschnittsverkaufspreisbewegungen und regionale Mix-Effekte in der Basisschätzung untermodelliert sein können. |
Der Vergleich zeigt, dass Zeitpunkt und Kategorieninterpretation den Großteil der Streuung erklären, noch bevor Prognosenannahmen diskutiert werden. Indem das Modell an beobachtbare Signale wie Verpackungspreise, Kanal-Mix und Konsumrichtung geknüpft wird, bleibt der Endwert leicht auf die Inputs zurückverfolgbar und unkompliziert aktualisierbar.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für trinkbaren Joghurt bis 2031 erreichen?
Die Kategorie wird voraussichtlich bis 2031 bei einer CAGR von 6,86 % einen Wert von 52,88 Milliarden USD erreichen.
Welches Segment des trinkbaren Joghurts hält den größten Marktanteil im Jahr 2025?
Milchbasierte Formulierungen führten im Jahr 2025 mit einem Marktanteil von 81,25 % im Markt für trinkbaren Joghurt.
Welches Verpackungsformat wird bis 2031 am schnellsten wachsen?
Beutel und Sachets werden voraussichtlich die höchste CAGR von 8,86 % verzeichnen.
Warum gilt der Asien-Pazifik-Raum als Wachstumsmotor für trinkbaren Joghurt?
Steigende verfügbare Einkommen, Urbanisierung und Ernährungsprogramme treiben den asiatisch-pazifischen Raum auf eine CAGR von 9,86 %.
Seite zuletzt aktualisiert am:



