
Taille et parts du marché du yaourt à boire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
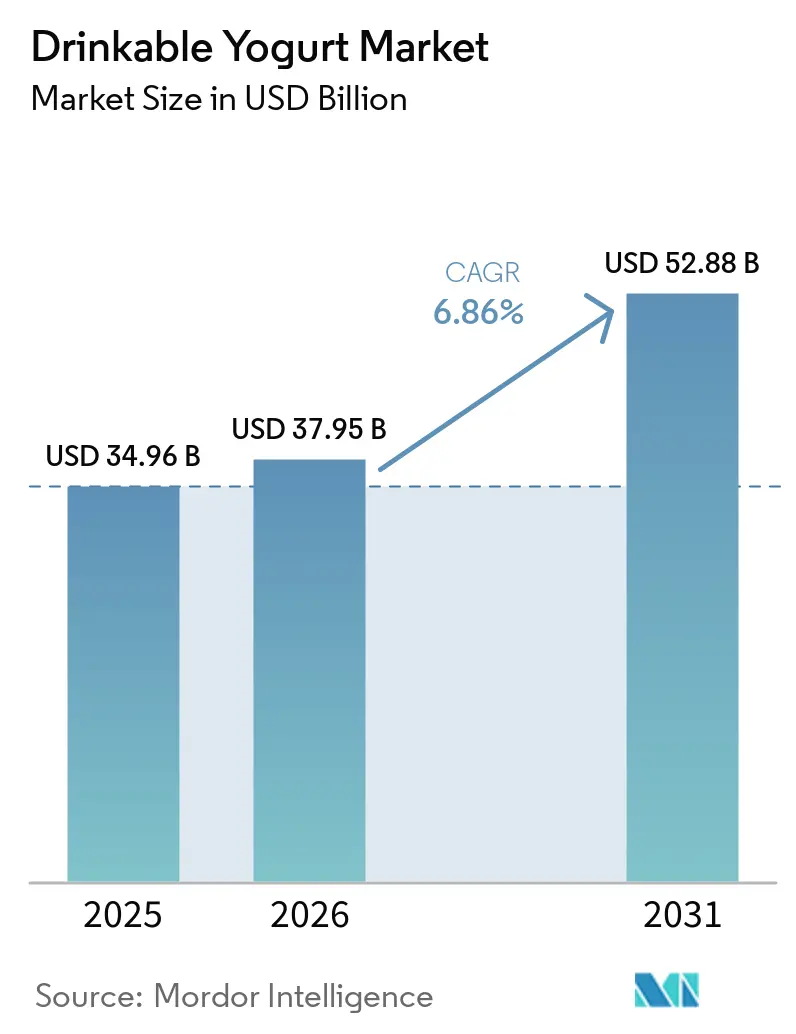
| Taille du Marché (2026) | 37.95 Milliards de dollars |
| Taille du Marché (2031) | 52.88 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.86 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
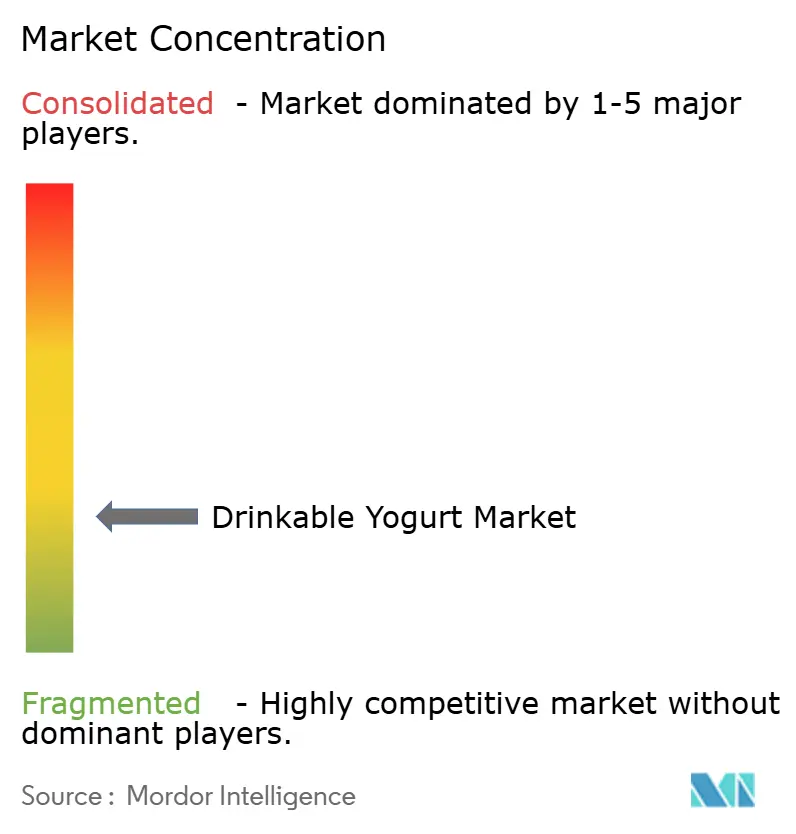
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du yaourt à boire par Mordor Intelligence
La taille du marché du yaourt à boire est évaluée à 37,95 milliards USD en 2026, en progression par rapport à la valeur de 2025 de 34,96 milliards USD, et devrait atteindre 52,88 milliards USD d'ici 2031, progressant à un CAGR de 6,86 % durant la période de prévision. Cette croissance repose sur une sensibilisation accrue à la santé, une diversification accélérée des canaux de distribution et une innovation produit soutenue. Les formulations premium à faible teneur en sucre, conformes aux règles d'étiquetage en face avant, gagnent en visibilité en rayon, tandis que les alternatives végétales à fermentation de précision redéfinissent les frontières concurrentielles. Les grands conglomérats laitiers dominent encore, mais les spécialistes régionaux et les start-ups gagnent des parts de marché en associant des probiotiques à souches spécifiques à des emballages durables. Le renforcement de la réglementation aux États-Unis, au Canada et au Royaume-Uni contraint à des reformulations, mais renforce également la confiance des consommateurs, ce qui stimule la dynamique de la catégorie. La volatilité des prix du lait cru et le resserrement des marges des distributeurs ont creusé l'écart entre les fabricants efficaces sur les coûts et les acteurs en retard, incitant les entrants végétaux à tirer parti d'une moindre exposition aux matières premières.
Points clés du rapport
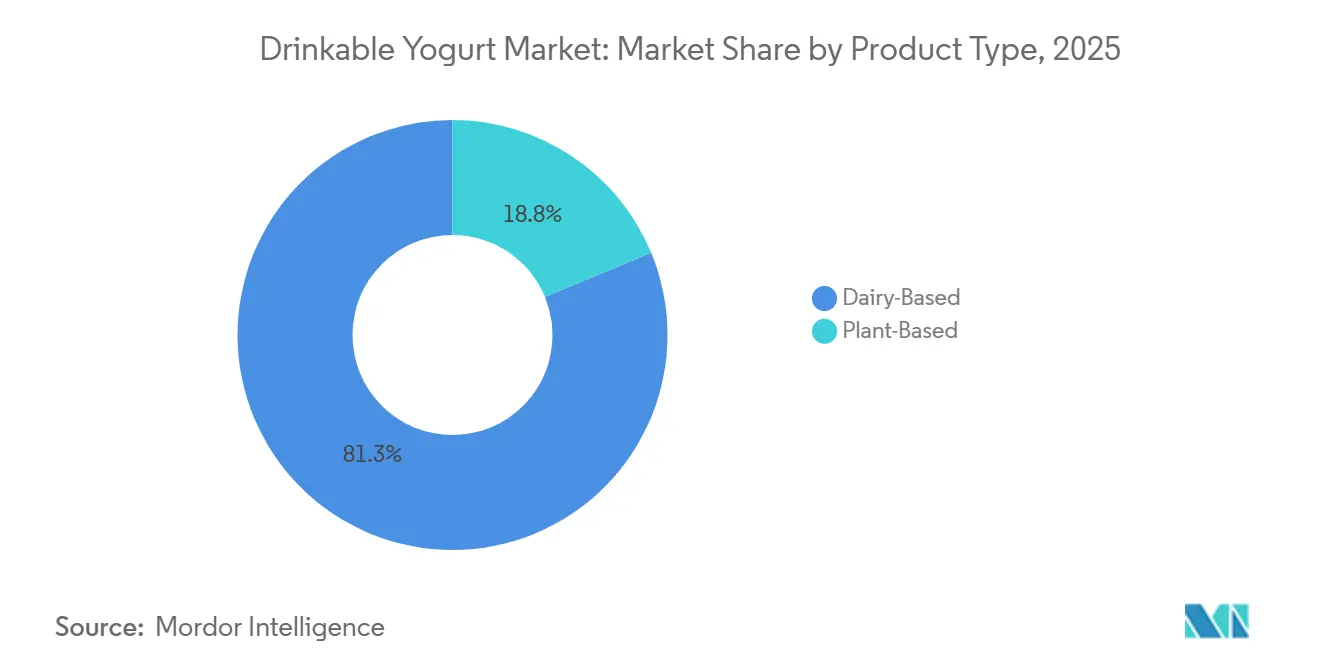
- Par type de produit, les produits à base laitière ont capté 81,25 % de la part de marché du yaourt à boire en 2025, tandis que les produits à base végétale devraient se développer à un CAGR de 8,47 % jusqu'en 2031.
- Par type d'emballage, les bouteilles PET ont dominé avec une part de revenus de 44,58 % en 2025 ; les pochettes et sachets devraient croître à un CAGR de 8,86 % jusqu'en 2031.
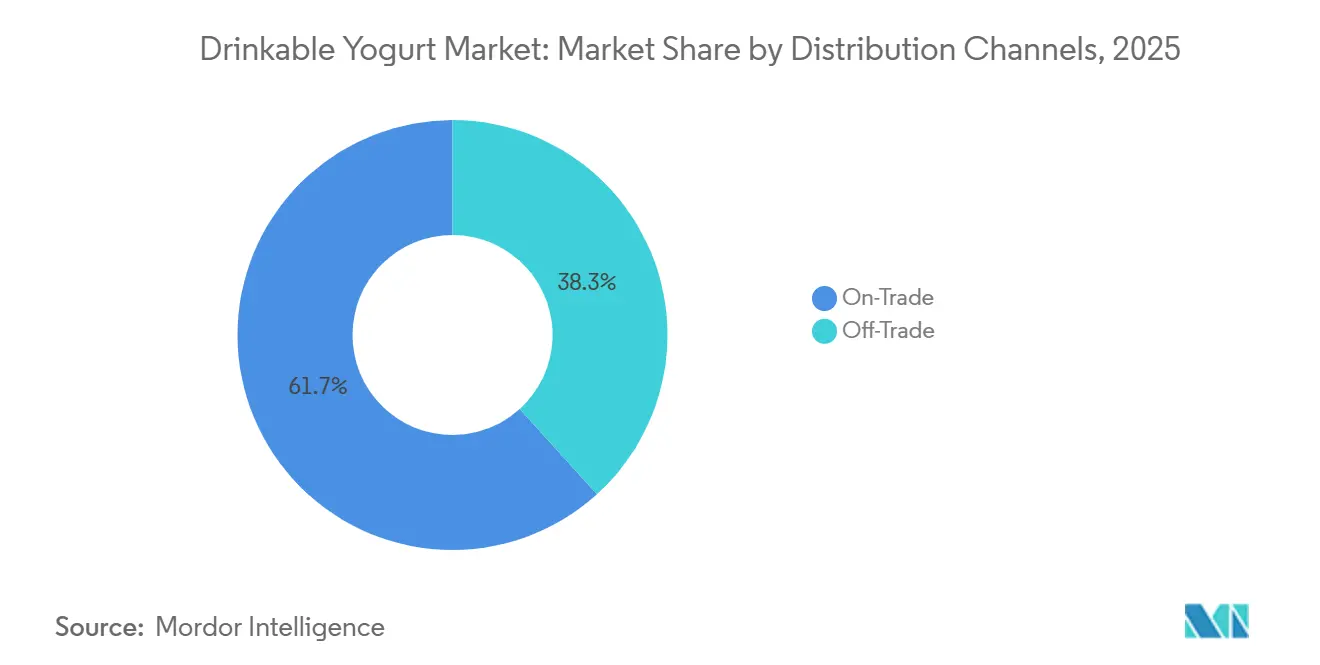
- Par canal de distribution, le commerce hors établissement a représenté 38,27 % de la taille du marché du yaourt à boire en 2025 et le commerce en établissement progresse à un CAGR de 10,26 % jusqu'en 2031.
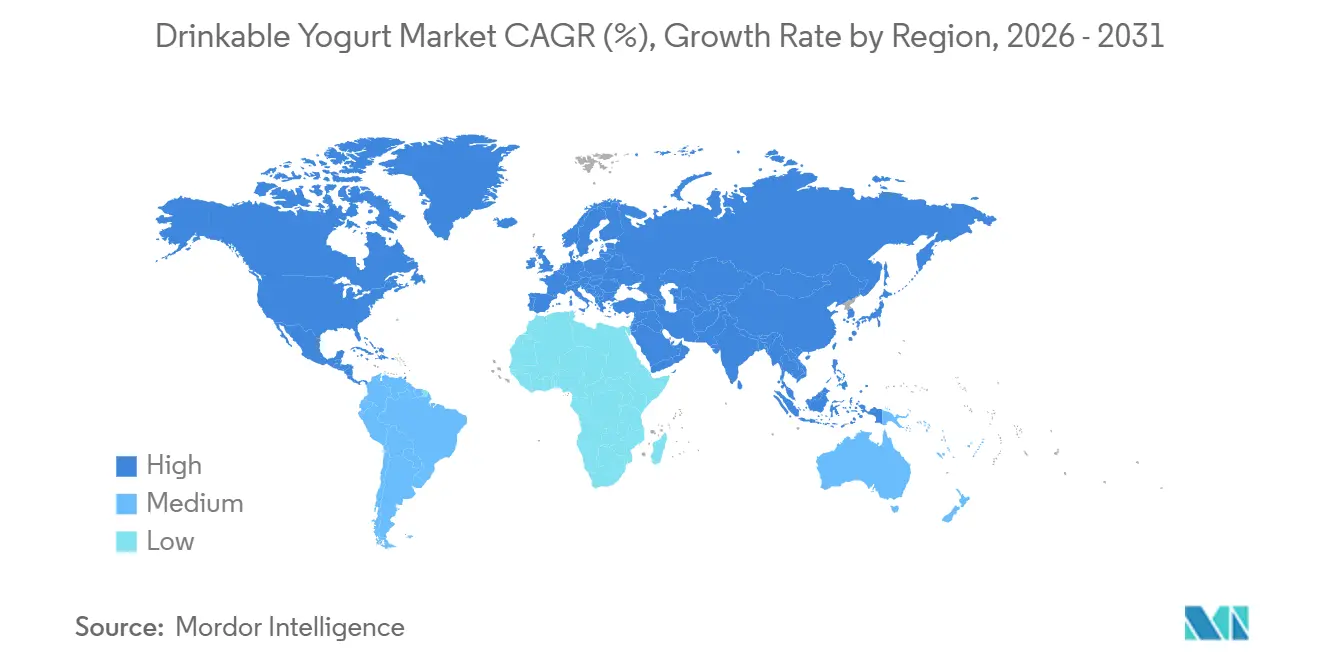
- Par zone géographique, l'Europe détenait 35,68 % de la part du marché du yaourt à boire en 2025, tandis que l'Asie-Pacifique progresse à un CAGR de 9,86 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de collations probiotiques pratiques à consommer en déplacement | +1.2% | Mondial, avec la plus forte intensité dans les centres urbains d'Amérique du Nord et d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| La sensibilisation croissante à la santé favorise la préférence pour les produits laitiers bénéfiques pour l'intestin | +1.5% | Mondial, particulièrement en Europe et en Amérique du Nord ; émergent en Asie-Pacifique | Long terme (≥ 4 ans) |
| Innovations produits telles que les variantes à base de plantes, enrichies et aromatisées | +1.0% | Amérique du Nord, Europe et Asie-Pacifique ; pénétration limitée au Moyen-Orient et en Afrique et en Amérique du Sud | Moyen terme (2 à 4 ans) |
| Marketing mettant en avant les bénéfices digestifs et immunitaires | +0.8% | Mondial, avec une influence de la conformité réglementaire en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Population vieillissante à la recherche d'options riches en nutriments pour la santé osseuse et le soutien immunitaire | +0.7% | Europe, Amérique du Nord et Japon ; pertinence modérée en Chine | Long terme (≥ 4 ans) |
| Expansion des canaux de distribution, notamment les supermarchés, les épiceries de proximité et le commerce électronique | +0.9% | Mondial, avec l'adoption la plus rapide en Asie-Pacifique et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de collations probiotiques pratiques à consommer en déplacement
L'urbanisation et les exigences de la vie moderne poussent les consommateurs vers des formats pratiques en portion individuelle offrant une nutrition fonctionnelle sans nécessiter de préparation. Cette tendance est particulièrement marquée en Amérique du Nord et en Asie-Pacifique. Dans ces régions, les temps de trajet dans les grandes agglomérations dépassent souvent 60 minutes et plus de 30 % des actifs sautent le petit-déjeuner. Le yaourt à boire, avec sa stabilité en rayon à température ambiante ou réfrigérée, son emballage refermable et son contrôle des portions, s'aligne bien sur ces nouvelles habitudes de consommation. Les fabricants répondent en introduisant des bouteilles et des pochettes de 200 à 250 millilitres conçues pour être facilement compatibles avec les porte-gobelets et utilisables d'une seule main. Les critères actualisés de la FDA concernant la mention « sain » permettent désormais aux produits à base de yaourt respectant des limites strictes en sucres ajoutés et en graisses saturées d'afficher cette mention volontaire[1]Source : U.S. Food and Drug Administration, « Utilisation de la mention « Sain » sur l'étiquetage des aliments », fda.gov. Ce changement incite les fabricants à reformuler leurs produits en se concentrant sur des profils riches en nutriments et pauvres en sucre qui séduisent les consommateurs soucieux de leur santé. Le commerce électronique, qui a connu une croissance significative dans le secteur de l'alimentation et des boissons pendant la pandémie, continue de se développer. Les modèles d'abonnement et les services de livraison le jour même simplifient les achats impulsifs. Renforçant encore davantage le discours sur la praticité, les programmes de bien-être en entreprise approvisionnent les réfrigérateurs de bureau en collations probiotiques, créant ainsi un canal direct qui contourne les marges traditionnelles de la distribution.
La sensibilisation croissante à la santé favorise la préférence pour les produits laitiers bénéfiques pour l'intestin
La prise de conscience croissante des consommateurs quant à l'impact du microbiome intestinal sur la fonction immunitaire, la santé mentale et la régulation métabolique a propulsé les probiotiques du statut de compléments de niche à celui d'essentiels alimentaires grand public. Les preuves cliniques démontrant les bénéfices de souches spécifiques de Lactobacillus et de Bifidobacterium dans la réduction des troubles gastro-intestinaux et l'amélioration de la résistance aux agents pathogènes sont désormais largement diffusées via les plateformes de santé numérique et les campagnes d'influenceurs. Selon les Perspectives agricoles 2024 de la FAO, les pays à revenus intermédiaires sont à l'origine de la croissance la plus rapide de la consommation d'aliments d'origine animale[2]Source : Organisation des Nations Unies pour l'alimentation et l'agriculture, « Indice des prix des produits laitiers de la FAO », fao.org. Les produits laitiers, en particulier les variantes fermentées, captent une part significative des dépenses supplémentaires à mesure que les revenus augmentent. Cette tendance est particulièrement prononcée en Chine et en Inde, où la consommation de produits laitiers par habitant, bien qu'inférieure aux moyennes mondiales, augmente rapidement. Les cadres réglementaires évoluent : les orientations de la FDA sur les allégations de santé qualifiées pour les probiotiques, bien qu'encore restrictives, permettent aux fabricants de mettre en avant les bénéfices digestifs et immunitaires si ceux-ci sont étayés par des essais contrôlés randomisés, évitant ainsi les mesures d'application. Cependant, l'efficacité spécifique aux souches reste un défi. L'étiquetage générique « probiotique » perd en crédibilité à mesure que les consommateurs informés exigent de la transparence sur les unités formant colonie et l'identification des souches, obligeant les marques à investir dans la validation clinique et la certification par des tiers.
Innovations produits telles que les variantes à base de plantes, enrichies et aromatisées
Les yaourts à boire à base de plantes sont devenus une catégorie grand public. Les technologies de fermentation de précision permettent désormais aux fabricants de cultiver des bactéries traditionnelles de yaourt sur des substrats tels que l'avoine, l'amande et la noix de coco. Cette avancée reproduit la sensation en bouche acidulée et les bénéfices probiotiques des produits laitiers tout en éliminant le lactose et les protéines animales. Les formulations à base d'avoine gagnent en popularité en raison de leur saveur neutre, de leur texture crémeuse et de leur impact environnemental moindre par rapport aux options à base d'amande ou de soja. Les marques se concentrent également sur l'enrichissement en incorporant de la vitamine D, du calcium et des isolats de protéines pour remédier aux carences en micronutriments identifiées dans les enquêtes alimentaires nationales, notamment chez les adolescents et les personnes âgées. La proposition d'étiquetage en face avant de la FDA, qui exige des descripteurs interprétatifs pour les graisses saturées, le sodium et les sucres ajoutés, stimule l'innovation vers des alternatives naturellement sucrées utilisant le fruit du moine, la stévia ou le sirop de dattes. Les options aromatiques s'étendent au-delà de la vanille et de la fraise traditionnelles pour inclure des ingrédients fonctionnels tels que le curcuma, le matcha et les adaptogènes, répondant aux attentes des millennials et des consommateurs de la génération Z soucieux de leur bien-être. Cependant, l'environnement réglementaire reste incohérent.
Marketing mettant en avant les bénéfices digestifs et immunitaires
Les marques s'éloignent des messages de bien-être généraux pour adopter des allégations spécifiques étayées par des recherches. Le marketing met désormais en avant les bénéfices uniques des souches — tels que Lactobacillus rhamnosus GG pour la prévention de la diarrhée et Bifidobacterium lactis pour l'amélioration du transit. Ces campagnes soulignent les résultats cliniques, notamment la réduction des troubles gastro-intestinaux liés aux antibiotiques et l'amélioration des réponses vaccinales. Les directives actualisées de la FDA sur les allégations nutritionnelles et de santé offrent un cadre de conformité, mais les exigences sont strictes : les fabricants doivent fournir des preuves d'effets significatifs par le biais d'essais cliniques humains bien conçus et éviter de surestimer les bénéfices. Aux États-Unis, les plateformes numériques renforcent la portée des marques — les influenceurs sur Instagram et TikTok collaborent avec les entreprises pour créer du contenu illustrant les habitudes de consommation quotidiennes. Parallèlement, les plateformes de commerce électronique intègrent du contenu éducatif sur l'axe intestin-cerveau dans les pages produits. Depuis la pandémie, l'accent mis sur le soutien immunitaire s'est intensifié, les consommateurs se tournant de plus en plus vers la nutrition pour prévenir les infections. Cependant, la surveillance réglementaire s'intensifie. Par exemple, le Royaume-Uni appliquera des restrictions publicitaires sur certains aliments, y compris les yaourts sucrés, à partir d'octobre 2025. Cette réglementation, indépendamment de la teneur en probiotiques, oblige les marques à reformuler leurs produits ou à risquer d'être exclues des principaux canaux publicitaires.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La teneur élevée en sucre des variantes aromatisées fait l'objet d'un examen réglementaire | -0.6% | Amérique du Nord, Europe et certains marchés d'Asie-Pacifique (Australie, Singapour) | Court terme (≤ 2 ans) |
| Concurrence intense des smoothies, du kombucha et des laits végétaux | -0.8% | Mondial, avec la plus forte intensité en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Règles d'étiquetage strictes sur les allégations de santé | -0.4% | Amérique du Nord et Europe ; émergent en Asie-Pacifique | Court terme (≤ 2 ans) |
| Le prix premium limite la pénétration dans les marchés émergents sensibles aux prix | -0.5% | Amérique du Sud, Moyen-Orient, Afrique et Asie rurale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La teneur élevée en sucre des variantes aromatisées fait l'objet d'un examen réglementaire
Les autorités de santé publique accordent une attention accrue aux yaourts à boire aromatisés, qui dominent les ventes au détail, en raison des préoccupations liées à la consommation de sucres ajoutés. En août 2023, la FDA a introduit une valeur journalière de référence de 50 grammes pour les sucres ajoutés et a établi des seuils d'étiquetage, classant les produits contenant 2,5 grammes ou plus par quantité de référence comme contribuant à 5 % ou plus de la valeur journalière de référence. À partir de janvier 2025, une proposition d'étiquetage en face avant exigera que les produits dépassant 20 % de la valeur journalière de référence en sucres ajoutés affichent un descripteur « Élevé », ce qui, selon les recherches, peut réduire significativement l'intention d'achat des consommateurs. De même, les restrictions publicitaires du Royaume-Uni d'octobre 2025 interdiront aux « yaourts sucrés et fromages blancs » de figurer dans les publicités télévisées et en ligne s'ils obtiennent un point ou plus selon le modèle de profilage nutritionnel du Département de la santé. Ces mesures réglementaires exercent une pression sur les marges des portefeuilles traditionnels axés sur les formulations aux fruits et de style dessert. La reformulation de ces produits est difficile : le remplacement du sucre par des édulcorants non nutritifs affecte la sensation en bouche et nécessite des tests consommateurs approfondis, tandis que les édulcorants naturels comme la stévia et le fruit du moine entraînent des coûts d'ingrédients plus élevés. Les marques qui ne s'adaptent pas risquent d'être déréférencées par les distributeurs, car les épiciers favorisent de plus en plus les produits conformes aux directives alimentaires en évolution. Les fabricants réagissent de différentes manières : certains lancent des gammes de produits « sans sucre ajouté » pour atténuer les risques réglementaires, tandis que d'autres se détournent des segments sucrés pour se concentrer sur les options nature et légèrement sucrées qui peuvent bénéficier d'allégations de santé.
Concurrence intense des smoothies, du kombucha et des laits végétaux
Le yaourt à boire est en concurrence avec une gamme croissante de boissons fonctionnelles pour l'attention des consommateurs et l'espace en rayon réfrigéré. Le kombucha, présenté comme une option probiotique tendance à faible teneur en sucre et axée sur la fermentation, a établi une position premium, notamment auprès des millennials soucieux de leur santé. De même, les laits végétaux — tels que l'avoine, l'amande et le soja — gagnent en popularité non seulement auprès des consommateurs intolérants au lactose et végétaliens, mais aussi auprès des flexitariens qui réduisent leur consommation de produits laitiers pour des raisons éthiques ou environnementales. Les smoothies, disponibles en formats prêts à boire et préparés à la commande, offrent une teneur plus élevée en fruits et légumes, attirant les consommateurs qui privilégient une nutrition à base d'aliments entiers plutôt que des probiotiques isolés. La concurrence est encore intensifiée par la limitation de l'espace en rayon réfrigéré, les épiciers allouant un linéaire froid fini, et les capitaines de catégorie, généralement de grands conglomérats laitiers, protégeant agressivement leurs parts. Le yaourt à boire se différencie par sa fonctionnalité probiotique, sa teneur en protéines et son enrichissement en calcium — des bénéfices que le kombucha et les laits végétaux peinent à égaler sans enrichissement supplémentaire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les alternatives végétales s'accélèrent face aux acteurs laitiers établisLes gammes à base laitière ont capté 81,25 % de la part de marché du yaourt à boire en 2025, reflétant une confiance consommateur ancrée et des chaînes d'approvisionnement optimisées. Les offres à base végétale devraient toutefois afficher un CAGR de 8,47 % à mesure que l'intolérance au lactose, les modes de vie véganes et les empreintes environnementales réduites attirent de nouveaux acheteurs. La taille du marché du yaourt à boire pour les variantes végétales est appelée à s'élargir nettement à mesure que les matières grasses à fermentation de précision reproduisent le fondant du lait, permettant aux formulations à base d'avoine de combler les écarts de goût. Les alliances en R&D, telles que celle de Fonterra avec Nourish Ingredients, réduisent le coût de reproduction de la texture crémeuse, ce qui soutient la parité des marges avec les produits laitiers. Les références végétales se fortifient désormais en calcium et en vitamine D pour satisfaire aux exigences des allégations « saines », améliorant la parité en rayon et la crédibilité clinique.
Les fabricants laitiers traditionnels ripostent en développant des boissons de style grec à haute teneur en protéines, apportant 15 à 20 grammes de protéines par portion, séduisant les utilisateurs de nutrition sportive. Les gammes entières repositionnées satisfont les adeptes du régime cétogène, tandis que les options allégées conservent les volumes grand public. Les recettes hybrides mêlant lait et bases végétales raccourcissent les listes d'ingrédients et gèrent la volatilité des coûts. Le secteur du yaourt à boire voit ainsi s'engager une course entre les acteurs laitiers établis qui s'appuient sur leur expertise en fermentation et les innovateurs végétaux qui misent sur les récits de durabilité.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport


Par type d'emballage :
les pochettes gagnent en dynamisme à mesure que le message de durabilité résonneLes bouteilles PET ont maintenu une part de 44,58 % en 2025, appréciées pour leur refermabilité et leurs parois transparentes qui mettent en valeur la texture. Pourtant, les pochettes et sachets progressent à un CAGR de 8,86 % car ils réduisent la quantité de plastique et conviennent à la consommation nomade. La taille du marché du yaourt à boire pour les pochettes reste inférieure à celle des bouteilles, mais s'étend dans les couloirs de navetteurs en Asie. Les cartons en carton recyclable, récemment adoptés par Yoplait, réduisent le volume d'emballage de 50 % et utilisent 78 % de matériaux d'origine végétale, illustrant l'engagement en investissements vers les exigences des distributeurs en matière d'emballage.
L'opacité du PEHD protège les probiotiques sensibles à la lumière, attirant les références premium qui affichent le nombre de cultures vivantes sur les étiquettes avant. Les règles de taille de police réglementaires prévues par la proposition américaine favorisent les panneaux d'affichage plus grands, incitant les marques à opter pour des emballages de taille moyenne afin de conserver la clarté visuelle. Les certifications de durabilité deviennent rapidement incontournables, amplifiant l'avantage concurrentiel des entreprises intégrées verticalement disposant d'ingénieurs en emballage en interne.
Par canal de distribution :
le circuit hors domicile stimule la premiumisation et l'expérience de marqueLe commerce hors établissement représente encore 38,27 % des revenus de la catégorie, mais la croissance favorise le commerce en établissement, dont le CAGR de 10,26 % jusqu'en 2031 reflète la volonté des consommateurs de payer pour une consommation expérientielle. Les cafés intègrent des shots de yaourt de 250 millilitres dans des formules petit-déjeuner, tandis que les restaurants à service rapide proposent en vente additionnelle des bases de smoothies préparées à la commande. La taille du marché du yaourt à boire générée par le commerce en établissement reste inférieure au volume en épicerie, mais ses marges plus élevées influencent la conception des produits. La performance de Fairlife de Coca-Cola a confirmé que les partenaires de restauration commerciale génèrent des gains à deux chiffres sans remises promotionnelles.
Au sein du commerce hors établissement, les supermarchés subissent une érosion de leurs parts au profit des commerces de proximité et du commerce en ligne. Les programmes d'abonnement en ligne offrent des remises de 15 % sur les commandes récurrentes et transmettent les données des acheteurs aux fabricants, permettant des promotions ciblées. Les coûts de la chaîne du froid érodent toutefois les marges du commerce en ligne, de sorte que seules les marques à grande échelle maintiennent des modèles directs aux consommateurs rentables. Les fabricants aux budgets limités privilégient les volumes hors établissement via des distributeurs, puis ajoutent des placements sélectifs en commerce en établissement pour construire une image premium.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Analyse géographique
Marché européen du Yaourt à Boire
L'Europe a conservé 35,68 % des revenus du marché du yaourt à boire en 2025, portée par la France, l'Allemagne et les Pays-Bas, où la consommation de yaourt s'ancre dans les habitudes du petit-déjeuner. La liste positive de l'UE relative aux allégations de santé offre une clarté réglementaire, mais impose des délais pluriannuels qui avantagent les acteurs établis disposant d'équipes réglementaires dédiées. Les restrictions britanniques sur la publicité pour les yaourts sucrés, entrées en vigueur en octobre 2025, ont contraint les marques à supprimer les sucres ajoutés sous peine d'un black-out médiatique. Les pays d'Europe de l'Est, portés par la hausse des revenus disponibles et le développement des chaînes du froid, affichent une croissance plus rapide que leurs homologues d'Europe de l'Ouest, signalant un glissement dans la composition régionale des volumes.
Marché du Yaourt à Boire en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 9,86 % jusqu'en 2031, portée par la hausse des revenus, la migration urbaine et les programmes gouvernementaux axés sur la nutrition. La hausse de 6,5 % de la production laitière en Chine en 2023 a alimenté la capacité de transformation nationale, tandis que les ménages urbains indiens consacrent désormais près de 40 % de leurs dépenses à l'alimentation, stimulant la consommation de produits laitiers. La démographie vieillissante du Japon soutient les boissons enrichies ciblant la santé osseuse, et l'Australie affiche des volumes élevés par habitant, bien qu'avec une croissance unitaire plus lente. Les lacunes en infrastructure de chaîne du froid persistent dans les zones rurales, mais se réduisent à mesure que les partenariats public-privé financent la logistique réfrigérée.
Marché du Yaourt à Boire dans les Amériques et en MEA
L'Amérique du Nord reste une arène de consolidation. L'usine de Chobani à Rome, dans l'État de New York, d'une valeur de 1,2 milliard USD, illustre les économies d'échelle, tandis que la cession par General Mills de son activité yaourt pour 2,1 milliards USD signale un retrait stratégique d'une catégorie à faibles marges. Le mandat canadien relatif aux symboles nutritionnels, entrant en vigueur en janvier 2026, suscite une vague de reformulations à teneur réduite en sucre[3]Source : Santé Canada, « Guide d'étiquetage avec le symbole nutritionnel à l'avant de l'emballage », canada.ca. L'Amérique du Sud et la région Moyen-Orient-Afrique accusent un retard en matière d'accessibilité financière et de logistique, mais des centres urbains tels que São Paulo et Riyad affichent une sensibilisation croissante aux probiotiques, laissant entrevoir un potentiel à long terme dès lors que la couverture de la chaîne du froid s'élargira.

Paysage réglementaire
Le yaourt à boire relève des règles applicables aux produits laitiers et au lait fermenté, qui fixent des paramètres minimaux de composition, des contrôles de procédé et des exigences d'étiquetage, les normes nationales étant souvent plus strictes que les références internationales. Aux États-Unis, la norme d'identité de la FDA pour le yaourt (21 CFR 131.200) précise les exigences minimales en matière de matière grasse laitière et d'extrait sec non gras, et impose que le yaourt atteigne un pH de 4,6 ou moins dans les 24 heures suivant le conditionnement, ce qui influence la formulation des formats à boire tout en leur permettant de conserver leur positionnement en tant que yaourt. Au niveau international, le Codex Alimentarius (CXS 243-2003, modifié en 2024) définit les boissons à base de lait fermenté comme des produits laitiers composites contenant au moins 40 % de lait fermenté (m/m), et exige à la fois la déclaration de l'eau et le pourcentage de lait fermenté sur les étiquettes, créant ainsi un point de référence pour les exportateurs et les programmes de marque de distributeur.
Les récentes mises à jour réglementaires renforcent la conformité dans les principaux centres de demande et façonnent la reformulation, les allégations sur les emballages et les flux transfrontaliers. La Chine a mis en œuvre la norme GB 19302-2025 (norme nationale de sécurité alimentaire pour le lait fermenté) le 16 septembre 2025, actualisant les exigences relatives aux matières premières pour les produits laitiers fermentés, ce qui concerne à la fois les producteurs nationaux et les importateurs fournissant des ferments, des bases ou des produits finis. En Europe et en Grande-Bretagne, les importations de produits laitiers nécessitent une approbation d'origine et des certificats sanitaires types spécifiques au traitement thermique en vertu des règles de l'UE (y compris le règlement d'exécution (UE) 2022/2292) et des notes d'information sur les importations au Royaume-Uni, ce qui ajoute des considérations documentaires et de délais pour les marques multinationales disposant d'un approvisionnement et d'un co-emballage répartis sur plusieurs pays.
Analyse de la chaîne de valeur
La chaîne de valeur du yaourt à boire commence par le lait cru (ou les bases végétales pour les produits non laitiers), les ferments et ingrédients fonctionnels (probiotiques, concentrés de protéines, fibres, édulcorants), et les substrats d'emballage (PET, HDPE, cartons, poches). Elle se poursuit ensuite via des étapes standardisées de transformation laitière : collecte et refroidissement du lait, standardisation, pasteurisation/homogénéisation, inoculation de ferments, fermentation, mélange/aromatisation, et remplissage hygiénique. L'efficacité de fabrication dépend de la capacité des cuves de fermentation, de la disponibilité des lignes de remplissage aseptique ou hygiénique, et du temps de changement CIP, tandis que l'économie de la distribution repose sur le stockage et le transport réfrigérés, généralement maintenus entre 2 et 6 degrés Celsius, avec une durée de conservation réfrigérée s'étendant en général sur environ 4 à 7 semaines.
En aval, les produits transitent par des distributeurs et des prestataires logistiques de la chaîne du froid vers les circuits hors domicile (supermarchés, magasins de proximité/pharmacies, livraison à froid en ligne) et sur consommation (cafés et restauration), où le rythme des promotions et les exigences de rotation influencent les décisions relatives aux références et aux emballages. L'intégration de la chaîne d'approvisionnement et les programmes distributeur-fabricant deviennent plus visibles : Ahold Delhaize USA, Danone North America et The Nature Conservancy ont annoncé en septembre 2025 une collaboration visant à réduire les émissions de méthane de portée 3 dans les chaînes d'approvisionnement laitières utilisées pour la production de yaourt, montrant que les indicateurs de durabilité s'intègrent de plus en plus dans l'approvisionnement et les achats. La restructuration et l'intégration des entreprises se manifestent également en amont-milieu de chaîne, comme la création d'une coentreprise entre Danone et Arcor en Argentine (mars 2026) combinant les opérations laitières et la logistique (y compris Logistica La Serenisima), visant à resserrer la coordination production-distribution et à réduire les frictions d'exécution sur un marché sensible aux prix.
Paysage concurrentiel
Le marché du yaourt à boire présente une faible concentration. Les multinationales telles que Danone, Lactalis, Yili et Mengniu s'appuient sur l'intégration verticale pour gérer la volatilité du prix du lait cru et rationaliser la conformité. L'expansion de Danone à Minster, dans l'Ohio, augmente les approvisionnements en lait de 60 %, reflétant l'intensité capitalistique nécessaire pour maintenir une distribution nationale. Simultanément, Danone a acquis une participation majoritaire dans Kate Farms pour renforcer ses capacités à base de plantes, indiquant que les acteurs de grande envergure se couvrent contre la dépendance aux produits laitiers.
Les perturbateurs émergents se concentrent sur la durabilité et l'innovation de format. Chobani a obtenu 1 milliard USD en fonds propres pour financer une usine de 1,4 million de pieds carrés qui ira au-delà du yaourt grec vers des variantes végétales. Les alliances de fermentation de précision, telles que celle de Fonterra avec Nourish Ingredients, permettent aux acteurs établis d'intégrer des matières grasses imitant les produits laitiers dans des bases végétales, réduisant les écarts sensoriels et préservant les parts de marché. Les modèles numériques directs aux consommateurs offrent des boucles de rétroaction riches en données, mais les coûts élevés de la chaîne du froid signifient que seules les marques avec des prix premium et une logique d'achat répété, tels que les offres d'abonnement, maintiennent leur rentabilité.
La préparation réglementaire sépare de plus en plus les gagnants. Les premiers à reformuler respectent les limites d'étiquetage en face avant et obtiennent des icônes « sain », ce qui leur permet de gagner des facings en rayon et d'éviter les interdictions publicitaires. Les marques plus petites sans données cliniques ni capital pour la réduction du sucre font face à un déréférencement ou à une acquisition. Les hybrides fonctionnels enrichis en collagène ou en adaptogènes restent un espace vierge où les innovateurs agiles peuvent capter des niches à haute marge avant que les conglomérats ne réagissent.
Leaders du secteur du yaourt à boire
Danone Groupe SA
Chobani, LLC.
Morinaga Nutritional Foods, Inc.
General Mills Inc.
Yakult Honsha Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Yaourt à Boire
- Danone S.A.
- Yakult Honsha Co., Ltd.
- Lactalis Nestlé Produits Frais
- Chobani LLC
- Inner Mongolia Yili Industrial Group
- China Mengniu Dairy Co., Ltd.
- General Mills Inc. (Yoplait)
- Fonterra Co-operative Group Ltd.
- Müller UK and Ireland Group
- Arla Foods amba
- The Coca-Cola Company (Fairlife)
- PepsiCo, Inc. (Kevita)
- FrieslandCampina N.V.
- Meiji Holdings Co., Ltd.
- Saputo Inc.
- Siggi’s Dairy
- Parmalat S.p.A.
- Yeo Valley Group
- Mother Dairy Fruit and Vegetable Pvt. Ltd.
- Valio Ltd.

Opportunités de marché et perspectives d'avenir
L'opportunité se concentre là où les fabricants peuvent traduire la pression réglementaire et celle des distributeurs sur le sucre, les allégations et l'étiquetage en portefeuilles différenciés et conformes, en particulier dans les formats individuels adaptés aux trajets domicile-travail et aux occasions de collation. Le renforcement des règles d'étiquetage en face avant et de publicité dans des marchés comme le Canada (obligation de symbole en face avant à partir de janvier 2026) et le Royaume-Uni (restrictions publicitaires pour les yaourts sucrés à partir d'octobre 2025) renforce la place laissée aux propositions à faible teneur en sucre, riches en protéines et à souches probiotiques spécifiques, pouvant être étayées par un étiquetage clair et un positionnement fondé sur des preuves. Les marques signalent déjà cette orientation à travers des lancements comme Oikos Fusion de Danone North America (août 2025), destiné aux utilisateurs de GLP-1, et les boissons Chobani High Protein (octobre 2024), qui ensemble dessinent une échelle fonctionnelle premium (densité protéique, fibres/prébiotiques, et messages ciblés sur les bienfaits) au sein des formats à boire.
Du côté de l'offre, la modernisation des capacités et les investissements dans la transformation régionale créent de la place pour une production localisée et des rayons de chaîne du froid plus frais, soutenant à la fois l'échelle hors domicile et les partenariats sur consommation. Lactalis Allemagne a annoncé un investissement de 50 millions d'EUR (56,9 millions d'USD) pour étendre la capacité de son site de Neuburg en Bavière, avec un démarrage opérationnel visé pour août/septembre 2026, illustrant le déploiement continu de capitaux dans les pôles laitiers européens pouvant desservir plusieurs formats de produits laitiers fermentés. Par ailleurs, des projets d'infrastructure laitière à grande échelle dans des marchés de consommation à forte croissance élargissent la base de transformation du lait (par exemple, Amul a prévu un événement de pose de première pierre le 18 juillet 2026 pour une méga-usine laitière à Howrah, en Inde), soutenant un débit plus large de produits laitiers fermentés et permettant une participation accrue des marques régionales et des marques de distributeur dans le yaourt à boire à mesure que la couverture de la chaîne du froid s'améliore.
Recent Industry Developments in Marché du Yaourt à Boire
- Mars 2026 : Danone et Arcor ont formé une coentreprise en Argentine pour intégrer les opérations laitières et la logistique, y compris Logistica La Serenisima, afin de resserrer la coordination production-distribution et de réduire les frictions d'exécution sur un marché sensible aux prix. L'accord crée une plateforme pour la participation de marques de distributeur régionales et l'optimisation transfrontalière de la chaîne d'approvisionnement. Cette importante coentreprise transfrontalière signale un changement stratégique dans le déploiement des capacités laitières en Amérique du Sud.
- Août 2025 : Danone North America a lancé Oikos Fusion, un produit laitier fermenté à boire positionné pour les utilisateurs de médicaments amaigrissants à base de GLP-1, avec une formulation riche en protéines, sans lactose, enrichie en fibres prébiotiques et en vitamines. Ce positionnement renforce l'évolution vers des propositions de yaourt à boire axées sur les bienfaits, conçues autour d'usages spécifiques et d'objectifs nutritionnels précis.
- Octobre 2024 : Chobani a introduit sa gamme Chobani High Protein, comprenant des options à boire avec 15 g, 20 g ou 30 g de protéines par portion, sans lactose et sans sucre ajouté. Ce lancement a relevé la barre de performance pour les marques grand public et poussé la catégorie vers des formulations axées sur les protéines comme voie principale de premiumisation.


Marché du Yaourt à Boire Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les boissons yaourt prêtes à boire vendues via les canaux de distribution au détail et en ligne, incluant les options à base laitière et non laitière, dans les principales régions mondiales. Les valeurs sont mesurées en termes de revenus générés par les ventes de produits de yaourt à boire aux acheteurs finaux.
Exclusions du périmètre : Exclut les yaourts à la cuillère, les produits à base de kéfir uniquement, et les autres boissons laitières fermentées qui ne sont pas positionnées et vendues en tant que yaourt à boire.
Aperçu de la Segmentation
- Par type de produit
- Yaourt à boire à base de produits laitiers
- Yaourt à boire à base de plantes
- Par type d'emballage
- Bouteilles PET
- Bouteilles HDPE
- Cartons
- Pochettes et sachets
- Par canal de distribution
- Circuit hors domicile
- Circuit à domicile
- Supermarchés et hypermarchés
- Épiceries de proximité et pharmacies
- Canaux de vente en ligne
- Autres canaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays-Bas
- Belgique
- Pologne
- Reste de l'Europe
- Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie Saoudite
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire a débuté par des statistiques publiques sur l'alimentation et les produits laitiers afin de comprendre le bassin de demande et son évolution par région. Nous nous sommes appuyés sur des sources telles que FAOSTAT (Organisation des Nations Unies pour l'alimentation et l'agriculture), les agences nationales de statistiques agricoles et alimentaires, les portails officiels de données douanières et commerciales, ainsi que les publications des associations professionnelles du secteur laitier et des aliments fermentés pour cartographier l'offre, la consommation et les flux commerciaux.
Pour affiner les hypothèses, les rapports annuels des entreprises, les présentations aux investisseurs et les annonces des distributeurs ont été consultés pour obtenir des indications sur le mix produit, les mouvements de canaux et l'orientation des prix. Nous avons également utilisé des bases de données payantes pour les données financières et le renseignement sur les entreprises, ainsi que des indicateurs d'importation et d'exportation au niveau des expéditions lorsqu'ils aidaient à valider les flux transfrontaliers. Ces sources documentaires ne sont pas exhaustives, et nous avons utilisé des références supplémentaires pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur la vérification de ce qui est réellement comptabilisé comme yaourt à boire sur différents marchés, ainsi que sur le comportement des prix et des formats d'emballage selon les canaux. Nous avons échangé avec un panel de fabricants, de participants à l'écosystème des ingrédients et des emballages, de distributeurs et d'experts en catégorie de distribution en Asie-Pacifique, en EMEA et dans les Amériques, et leurs retours ont permis de corriger les lacunes de couverture et de mettre à l'épreuve les hypothèses clés avant de finaliser le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 36 % | Directeurs généraux (CXO) : 17 % | Asie-Pacifique : 47 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 30 % |
| Acteurs plus petits : 17 % | Responsables : 47 % | Amériques : 23 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante dans laquelle la demande de boissons yaourt est reconstituée à partir des signaux de consommation régionale de yaourt et de produits laitiers fermentés. Nous ajustons ensuite pour la part consommée sous forme de boisson et la portion vendue via les canaux suivis. Le modèle est corroboré par des vérifications ascendantes sélectives, telles que le prix moyen par litre échantillonné par type d'emballage et canal, et un regroupement limité des revenus visibles des fournisseurs et des marques lorsque les informations sont disponibles.
Les principaux intrants utilisés dans le modèle comprennent la progression des prix par taille d'emballage et format d'emballage (par exemple bouteilles PET par rapport aux cartons), le glissement de mix entre aromatisé et nature, la croissance des options de boissons non laitières, les indicateurs de portée de la chaîne du froid et de la distribution, ainsi que la direction des flux commerciaux pour les ingrédients laitiers susceptibles d'influencer les coûts et la disponibilité. Lorsque les intrants ascendants sont manquants pour les marchés plus petits, les lacunes sont comblées par des prix de référence issus de marchés similaires et une normalisation du mix de canaux confirmée lors des entretiens.
Les prévisions sont réalisées à l'aide d'une analyse de scénarios appuyée par des tendances issues de la consommation historique et des prix. Nous validons ensuite avec les avis d'experts sur la façon dont les promotions, la premiumisation et le positionnement axé sur la santé sont susceptibles d'évoluer. Lorsque les perspectives à court terme sont incertaines, les hypothèses restent explicites afin que les clients puissent retracer l'impact de chaque variable sur le total.
Validation des Données et Cycle de Mise à Jour
Les résultats sont vérifiés par rapport à des signaux indépendants, notamment les tendances de consommation de produits laitiers et de yaourt par habitant, les schémas de croissance des canaux de distribution au détail et les fourchettes de prix observées par type d'emballage. Si le résultat d'un pays sort des plages attendues, nous revérifions les facteurs déterminants, confirmons les conversions d'unités, puis recontactons des experts sélectionnés lorsque l'écart ne peut être expliqué par des données publiques.
Avant validation finale, le modèle passe par des révisions analytiques en plusieurs étapes, au cours desquelles les hypothèses, les calculs et la logique narrative sont vérifiés. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des variations importantes des coûts des intrants laitiers ou des mesures politiques majeures affectant l'étiquetage ou le commerce. Juste avant la livraison, une révision finale est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Estimation du Marché du Yaourt à Boire par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour le yaourt à boire peuvent sembler très éloignées les unes des autres car la catégorie est définie différemment selon les sources, et le même produit peut être comptabilisé sous yaourt, boissons fermentées ou boissons fonctionnelles selon l'auteur. Les différences proviennent également du choix de l'année de base, du traitement de l'inflation et de la façon dont chaque source traite la couverture des canaux sur les marchés où le commerce moderne est encore en développement.
Certaines estimations externes utilisent une année de base antérieure et des segments de canaux plus larges qui peuvent lisser les variations de taille d'emballage et les changements de prix liés aux promotions. Dans le modèle Mordor Intelligence, les revenus du yaourt à boire ne sont comptabilisés que lorsque le produit est vendu en tant que boisson yaourt prête à boire, et les vérifications du prix de vente moyen par type d'emballage sont actualisées à mesure que le mix évolue entre bouteilles et cartons.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 51,26 milliards USD (2026) | |
| Éditeur de Recherche Sectorielle A | 42,32 milliards USD (2025) | Utilise une année de base différente et une fenêtre historique plus longue, et le profil de croissance implique une trajectoire de prix et de glissement de mix plus lente, ce qui peut maintenir le total à court terme plus bas lorsqu'il est converti à la valeur de l'année suivante. |
| Portail de Recherche Commerciale B | 43,30 milliards USD (2024) | Part d'une année de base antérieure et s'appuie davantage sur des segmentations de catégories larges et des segments de canaux généralisés, de sorte que les mouvements de prix de vente moyen liés à la taille des emballages et les effets de mix régionaux peuvent être sous-modélisés dans l'estimation de base. |
La comparaison montre que le calendrier et l'interprétation de la catégorie expliquent la majeure partie de l'écart, avant même que les hypothèses de prévision ne soient discutées. En ancrant le modèle à des signaux observables tels que les prix des emballages, le mix de canaux et la direction de la consommation, nous maintenons la valeur finale facile à retracer jusqu'aux intrants et simple à mettre à jour.


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché du yaourt à boire d'ici 2031 ?
La catégorie devrait atteindre 52,88 milliards USD d'ici 2031 à un CAGR de 6,86 %.
Quel segment du yaourt à boire détient la plus grande part de marché en 2025 ?
Les formulations à base de produits laitiers ont dominé avec 81,25 % des parts du marché du yaourt à boire en 2025.
Quel format d'emballage connaîtra la croissance la plus rapide jusqu'en 2031 ?
Les pochettes et sachets devraient enregistrer le CAGR le plus élevé à 8,86 %.
Pourquoi l'Asie-Pacifique est-elle considérée comme le moteur de croissance du yaourt à boire ?
La hausse des revenus disponibles, l'urbanisation et les programmes de nutrition propulsent l'Asie-Pacifique à un CAGR de 9,86 %.
Dernière mise à jour de la page le:



