
Tamanho e Participação do Mercado de Pagamentos B2B Transfronteiriços
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
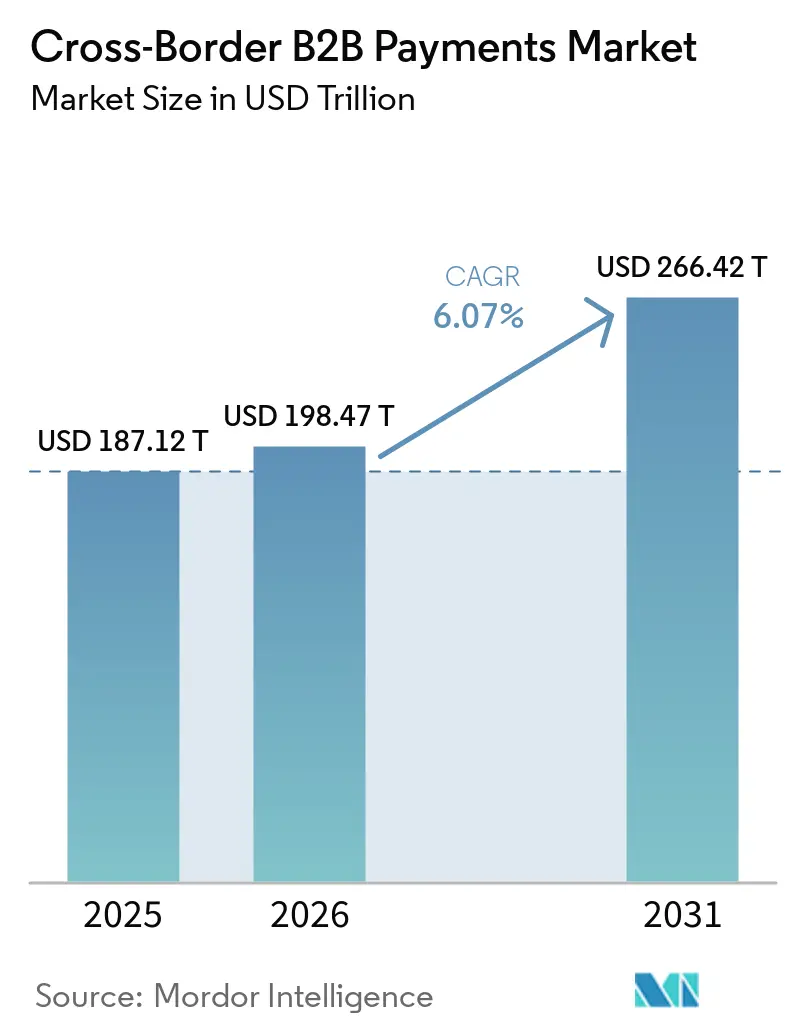
| Tamanho do Mercado (2026) | 198.47 Trilhões de dólares |
| Tamanho do Mercado (2031) | 266.42 Trilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.07 % |
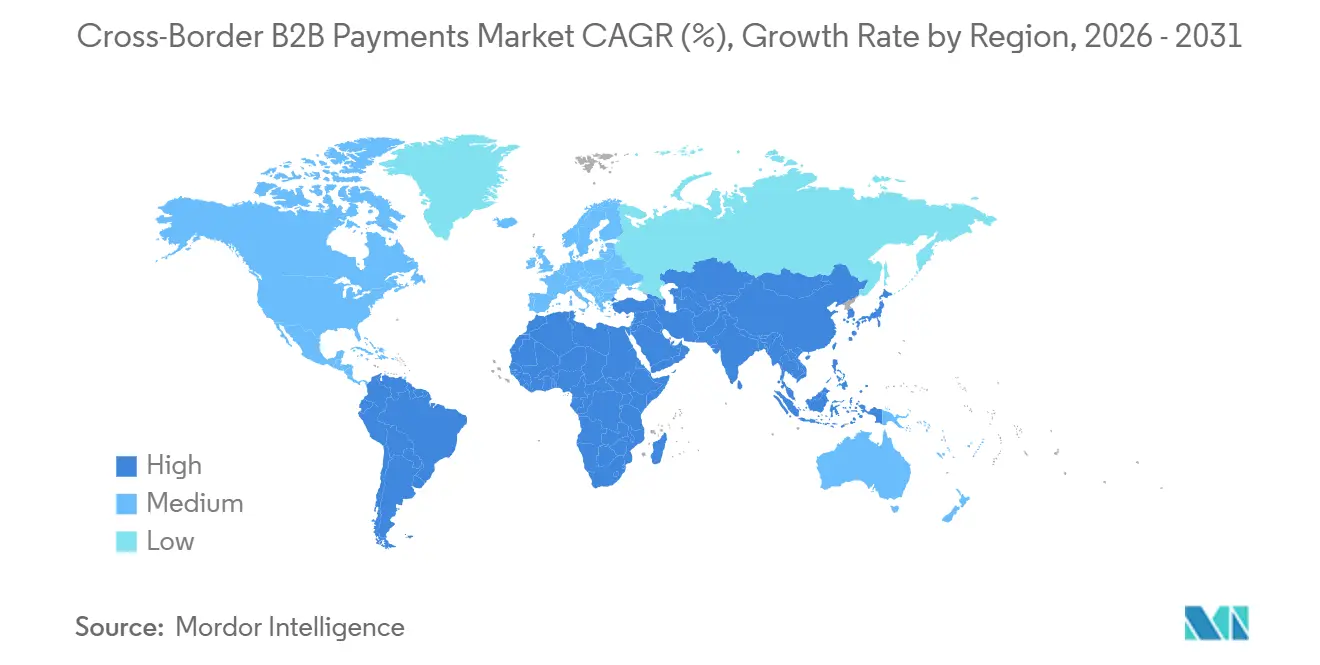
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
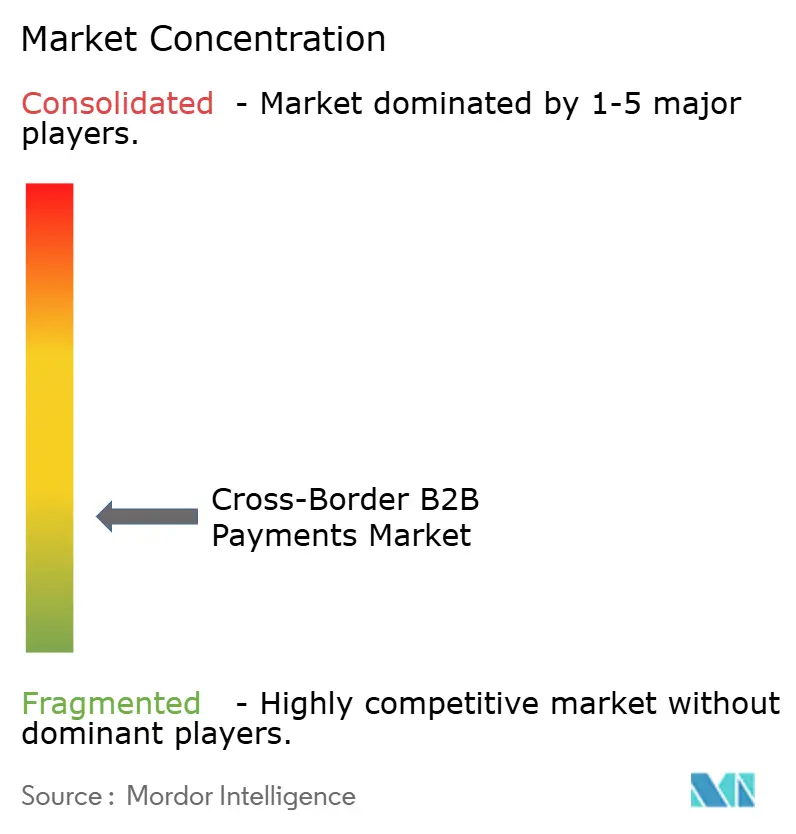
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pagamentos B2B Transfronteiriços por Mordor Intelligence
O tamanho do mercado de pagamentos B2B transfronteiriços está projetado para se expandir de USD 187,12 trilhões em 2025 e USD 198,47 trilhões em 2026 para USD 266,42 trilhões até 2031, registrando um CAGR de 6,1% entre 2026 e 2031.
O mercado de pagamentos B2B transfronteiriços está sendo remodelado pelo uso mais amplo de mensagens ISO 20022, estruturas regulamentadas de stablecoin e conexões entre sistemas domésticos de pagamento instantâneo. Os dados de pagamento estruturados tornaram-se um requisito competitivo porque apoiam a reconciliação, as verificações de conformidade e o rastreamento de pagamentos. A migração para o ISO 20022 em novembro de 2025 proporcionou às instituições uma base mais consistente para o intercâmbio de informações de pagamento entre fronteiras. O GENIUS Act dos Estados Unidos e as regras de criptoativos da União Europeia também esclareceram os requisitos para a atividade de stablecoin de pagamento. Os provedores que combinam dados estruturados, triagem em tempo real e execução multi-trilho podem atender melhor às corporações que precisam de liquidação mais rápida e maior visibilidade.
Principais Conclusões do Relatório
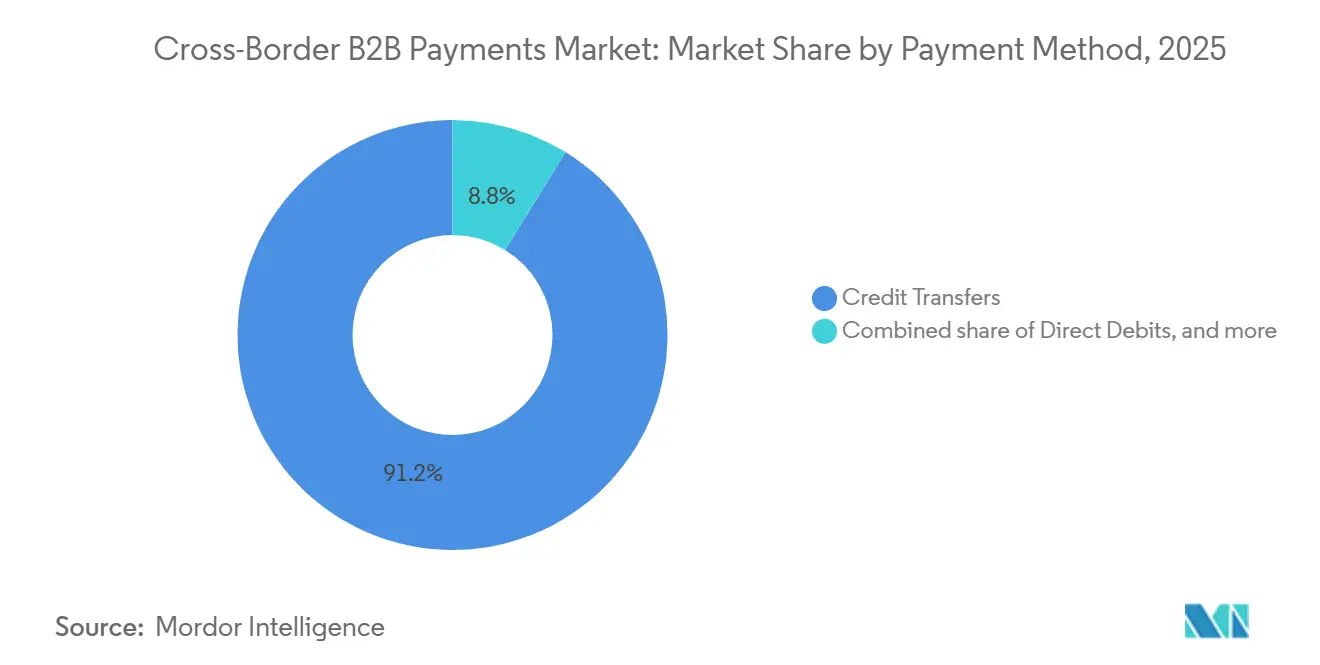
- Por método de pagamento, as transferências de crédito capturaram 91,2% da participação do mercado de pagamentos B2B transfronteiriços em 2025, enquanto as carteiras de dinheiro eletrônico e de negócios em circuito fechado estão projetadas para crescer a um CAGR de 12,5% até 2031.
- Por tamanho do ticket, as transações de atacado capturaram 92,6% da participação do mercado de pagamentos B2B transfronteiriços em 2025, enquanto as transações B2B de varejo estão projetadas para crescer a um CAGR de 9,2% até 2031.
- Por porte da empresa, as grandes empresas capturaram 86,7% da participação do mercado de pagamentos B2B transfronteiriços em 2025, enquanto as pequenas e médias empresas estão projetadas para crescer a um CAGR de 8,1% até 2031.
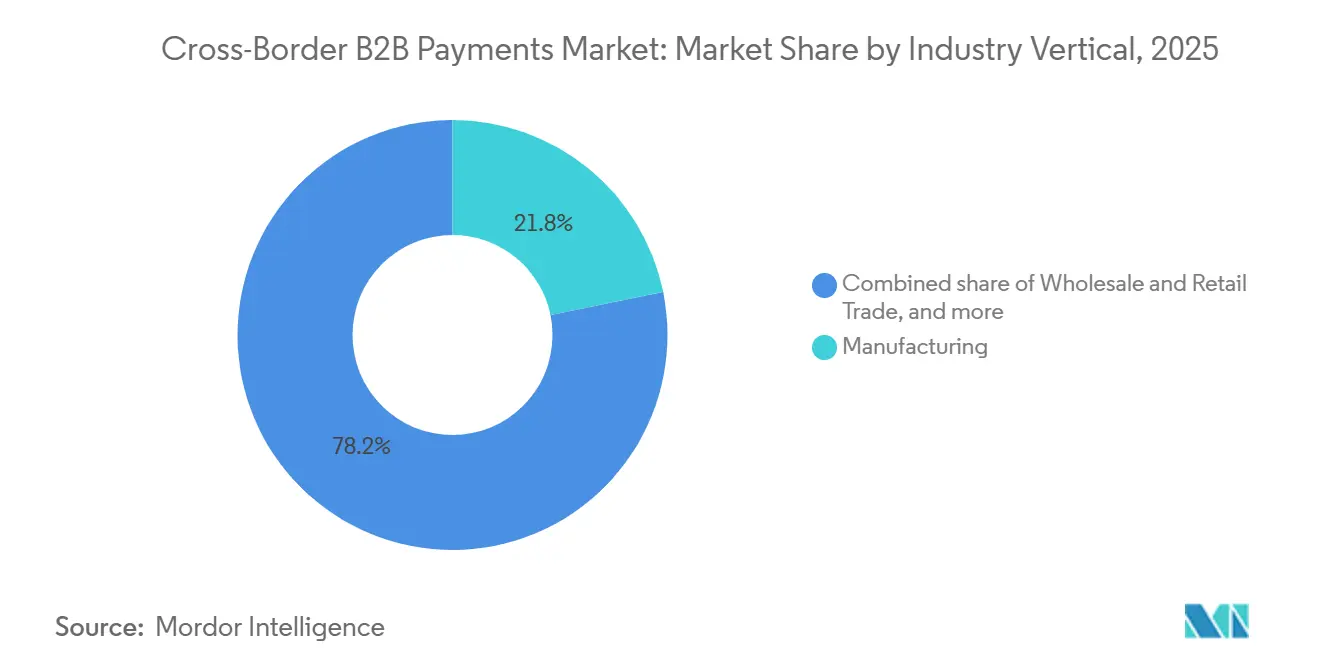
- Por vertical do setor, a manufatura capturou 21,8% da participação do mercado de pagamentos B2B transfronteiriços em 2025, enquanto a tecnologia da informação e as telecomunicações estão projetadas para crescer a um CAGR de 8,8% até 2031.
- Por finalidade econômica, o tesouraria intragrupo e o financiamento intercompanhias capturaram 67,9% da participação do mercado de pagamentos B2B transfronteiriços em 2025, enquanto a categoria outros está projetada para crescer a um CAGR de 9,7% até 2031.
- Por geografia, a Europa capturou 37,3% da participação do mercado de pagamentos B2B transfronteiriços em 2025, enquanto a Ásia-Pacífico está projetada para crescer a um CAGR de 7,7% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Pagamentos B2B Transfronteiriços
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Interligação de Trilhos de Pagamento em Tempo Real | +1.2% | Global, com os primeiros ganhos nos corredores da Ásia-Pacífico e da União Europeia | Médio prazo (2-4 anos) |
| Pagamentos Incorporados em Marketplaces B2B e Plataformas ERP | +1% | Global, liderado pela América do Norte e Europa Ocidental | Médio prazo (2-4 anos) |
| Comércio Digital, Faturamento Eletrônico e Declaração Automatizada de IVA | +0.8% | União Europeia, Ásia-Pacífico e América Latina | Médio prazo (2-4 anos) |
| Cartões Virtuais e Otimização do Capital de Giro | +0.6% | América do Norte e União Europeia, com expansão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Depósitos Tokenizados e Liquidação por Stablecoin Regulamentada | +0.9% | Global, ancorado nos corredores regulamentados dos Estados Unidos e da União Europeia | Longo prazo (≥ 4 anos) |
| Tesouraria, Contas a Pagar e Roteamento de Pagamentos Habilitados por IA | +0.7% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Interligação de Trilhos de Pagamento em Tempo Real: A Expansão de Corredores Comprime as Janelas de Liquidação Corporativa
O Grupo dos Vinte incluiu a interligação de sistemas de pagamento rápido em seu Roteiro de Pagamentos Transfronteiriços. Mais de 100 jurisdições operam ou estão desenvolvendo sistemas domésticos de pagamento em tempo real, tornando a liquidação instantânea doméstica mais amplamente disponível do que nos ciclos anteriores de modernização de pagamentos. O Projeto Nexus estabeleceu uma abordagem multilateral em 2024 para conectar sistemas de pagamento rápido em várias jurisdições, em vez de exigir arranjos técnicos separados para cada corredor bilateral. O Banco Central Europeu iniciou a fase de realização para conectar o TARGET Instant Payment Settlement com a Interface de Pagamentos Unificada da Índia em novembro de 2025[1]. Os pagamentos corporativos podem se beneficiar quando esses links reduzem o tempo entre o início do pagamento, a confirmação e a disponibilidade dos fundos. Os provedores que podem rotear transações por trilhos de liquidaão bruta em tempo real e de correspondência bancária podem responder de forma mais eficaz às diferentes necessidades de velocidade, custo e moeda de cada corredor.
Pagamentos Incorporados em Marketplaces B2B e Plataformas ERP: A Consolidação da Pilha Financeira Reconfigura os Fluxos de Contas a Pagar e a Receber
A execução de pagamentos está se aproximando dos fluxos de trabalho de planejamento de recursos empresariais e de compras a pagamento. Essa abordagem permite que as informações de faturas, a conversão de câmbio, a aprovação de pagamentos e a reconciliação operem dentro de um processo conectado, em vez de serem transferidas manualmente entre sistemas. A Finexio e a MassPay lançaram um serviço incorporado de contas a pagar transfronteiriças em julho de 2026 para pagamentos a fornecedores em 180 países e 80 moedas[2]. A oferta incluía verificação de identidade, roteamento multi-trilho e opções de stablecoin dentro do processo de pagamento. O mercado de pagamentos B2B transfronteiriços se beneficia quando as instruções de pagamento são iniciadas onde os registros a pagar, as aprovações e a documentação de faturas já são gerenciados. As posições dentro dos ecossistemas de planejamento de recursos empresariais podem criar volumes de pagamento recorrentes porque as empresas têm menos probabilidade de alterar fluxos de trabalho operacionais essenciais uma vez que a liquidação e a reconciliação estejam incorporadas.
Depósitos Tokenizados e Liquidação por Stablecoin Regulamentada: A Infraestrutura Institucional Avança Além da Fase Piloto
Os sistemas de depósitos tokenizados e de liquidação por stablecoin estão passando de testes controlados para um uso institucional mais amplo. O GENIUS Act, sancionado em julho de 2025, estabeleceu uma estrutura federal dos Estados Unidos para stablecoins de pagamento e abordou ativos de reserva, deveres dos emissores e pagamentos diretos de juros. O período de transição dos Mercados de Criptoativos da União Europeia terminou em 1.º de julho de 2026, tornando a autorização completa necessária para os provedores abrangidos. O J.P. Morgan expandiu as Contas de Depósito em Blockchain Kinexys para AUD, HKD, JPY, RMB e SGD em junho de 2026, levando a rede a 8 moedas[3]. A rede havia processado cumulativamente mais de USD 4 trilhões e tinha uma média de mais de USD 7 bilhões em volume diário. O mercado de pagamentos B2B transfronteiriços poderia obter mais opções de liquidação sempre ativas e maior suporte para transações programáveis, embora os bancos centrais continuem a avaliar os efeitos monetários do uso de stablecoin em larga escala.
Tesouraria, Contas a Pagar e Roteamento de Pagamentos Habilitados por IA: A Velocidade das Máquinas Redefine o Trade-Off entre Conformidade e Custo
A inteligência artificial está sendo utilizada para roteamento de pagamentos, operações de tesouraria e processos relacionados à conformidade. O J.P. Morgan informou que sua tecnologia suporta mais de USD 12 trilhões em processamento diário em 60 milhões de transações em mais de 200 países[4]. O banco tambm relatou uma taxa de processamento direto de 99,5% e afirmou que 93% das instituições financeiras estavam modernizando a infraestrutura de pagamentos. Decisões de roteamento mais rápidas podem melhorar a execução quando a liquidez cambial, os prazos de pagamento e as verificações de conformidade variam por corredor e por método de pagamento. Ferramentas automatizadas podem apoiar o cadastramento de fornecedores, recebíveis, cartões virtuais, execução de câmbio e reconciliação sem separar essas atividades em processos desconectados. O mercado de pagamentos B2B transfronteiriços está atribuindo maior valor a sistemas que combinam execução de pagamentos com controles, especialmente quando as empresas precisam de resolução mais rápida de exceções, decisões cambiais mais consistentes e registros operacionais claros para equipes de conformidade, gestores financeiros e equipes de tesouraria responsáveis pela supervisão de pagamentos transfronteiriços.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos Fragmentados de AML, KYC, Sanções e Licenciamento | -0.7% | Global, com maior atrito em corredores multijurisdicionais | Longo prazo (≥ 4 anos) |
| Fraude em Pagamentos, Comprometimento de E-mail Corporativo e Tomada de Conta | -0.5% | Global, concentrado na América do Norte, União Europeia e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Complexidade de Integração ERP e Reconciliação de Sistemas Legados | -0.4% | Global, particularmente agudo na América do Norte e na União Europeia, empresas do mercado intermediário | Médio prazo (2-4 anos) |
| Lacunas de Interoperabilidade entre Trilhos de Dinheiro Tokenizado e Sistemas Legados | -0.3% | Global, com maior atrito em jurisdições sem estruturas de tecnologia de registro distribuído | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos Fragmentados de AML, KYC, Sanções e Licenciamento: A Arquitetura de Conformidade Agrava os Custos em Múltiplos Corredores
Os requisitos de prevenção à lavagem de dinheiro, conheça seu cliente, sanções e licenciamento diferem entre as jurisdições. Cada corredor adicional pode introduzir limites de verificação, padrões de documentação e requisitos de triagem separados. A 6.ª Diretiva de Prevenção à Lavagem de Dinheiro da União Europeia cria responsabilidade criminal para pessoas jurídicas, enquanto os requisitos da Lei de Sigilo Bancário dos Estados Unidos seguem regras diferentes. A Recomendação 16 do Grupo de Ação Financeira Internacional exige que informações sobre o ordenante e o beneficiário acompanhem as transferências de ativos virtuais qualificadas, mas a implementação nacional permanece desigual. As regras de localização de dados em países como Índia e Brasil podem exigir infraestrutura separada e limitar o uso de sistemas de conformidade compartilhados. O mercado de pagamentos B2B transfronteiriços favorece provedores que podem interpretar as regras locais por meio de operações de conformidade centralizadas, mas com consciência jurisdicional.
Fraude em Pagamentos, Comprometimento de E-mail Corporativo e Tomada de Conta: Ameaças Potencializadas por IA Superam a Adoção de Defesas
A fraude em pagamentos continua a gerar perdas diretas e interrupções operacionais para as equipes de pagamentos corporativos. A Associação de Profissionais Financeiros constatou que 76% das organizações dos Estados Unidos sofreram tentativas ou fraudes em pagamentos efetivas em 2025, enquanto o comprometimento de e-mail corporativo afetou 74%. O Federal Bureau of Investigation registrou USD 3,05 bilhões em perdas por comprometimento de e-mail corporativo em 24.768 reclamações em 2025. As transferências eletrônicas representaram 49% dos alvos de fraude habilitada por e-mail na pesquisa da Associação de Profissionais Financeiros. Apenas 17% das organizações utilizavam inteligência artificial para combater fraudes em pagamentos, apesar dos benefícios relatados para detecção de deepfake, relatórios e identificação em tempo real. O mercado de pagamentos B2B transfronteiriços requer controles mais robustos porque a fraude também pode prejudicar os relacionamentos com fornecedores e retardar o investimento em automação de pagamentos, particularmente quando um pagamento comprometido afeta uma fatura de alto valor, atrasa a liquidação para um fornecedor-chave ou leva as equipes corporativas a impor mais etapas de revisão manual em transações futuras.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Método de Pagamento: As Transferências de Crédito Ancoram os Fluxos de Alto Valor enquanto as Carteiras Digitais Ganham Terreno Programável
As transferências de crédito representaram 91,2% do valor das transações em 2025, tornando-as a base estabelecida para liquidações corporativas de alto valor. Essa parcela da participação do mercado de pagamentos B2B transfronteiriços reflete o papel contínuo das redes de correspondência bancária interbancária nas operações internacionais de tesouraria. As equipes de tesouraria corporativa dependem das transferências de crédito onde a finalidade da liquidação, os controles de conformidade e as trilhas de auditoria completas são essenciais. O método também se adapta a liquidações intercompanhias e pagamentos comerciais que exigem registros claros para múltiplas partes internas e externas. A adoção do ISO 20022 melhorou a capacidade dos sistemas de transferência de crédito de transportar dados estruturados de remessa e referência. Essa mudança ajuda bancos e usuários corporativos a conciliar pagamentos com faturas com menos intervenção manual, particularmente quando a referência de pagamento, o registro de remessa e os dados subjacentes a pagar são retidos em um formato consistente nos sistemas utilizados pelo banco remetente, banco receptor e equipe de tesouraria corporativa.
As carteiras de dinheiro eletrônico e de negócios em circuito fechado estão previstas para se expandir a um CAGR de 12,5% até 2031. Seu crescimento está vinculado a operadores de marketplace, pequenas e médias empresas baseadas em plataformas e necessidades de pagamento que se estendem além do horário bancário normal. Essas ferramentas podem fornecer recursos de liquidação programável que se adequam a pagamentos comerciais de alta frequência. Os débitos diretos, os cartões comerciais e os cartões virtuais detêm parcelas menores de valor, mas permanecem importantes para fluxos de trabalho empresariais recorrentes e especializados. Os cartões virtuais podem oferecer maior controle de pagamento onde as empresas precisam de regras de aprovação específicas ou visibilidade no nível do fornecedor. O mercado de pagamentos B2B transfronteiriços provavelmente verá a adoção de carteiras se fortalecer em corredores de valor médio onde o câmbio integrado e a reconciliação rápida são úteis. Seu papel não substitui as transferências de crédito nos fluxos de atacado, mas expande o número de opções de pagamento viáveis para empresas com diferentes necessidades operacionais, incluindo empresas que precisam de liberação de pagamento fora do horário bancário, uma conexão direta com os registros da plataforma ou um método mais fácil de usar para pagamentos repetitivos a fornecedores e marketplaces.


Por Tamanho do Ticket: As Transações de Atacado Dominam enquanto o B2B de Varejo Orientado a PMEs Escala Mais Rapidamente
As transações de atacado de pelo menos USD 100.000 representaram 92,6% do valor das transações em 2025. Essa concentração do tamanho do mercado de pagamentos B2B transfronteiriços é consistente com transferências de tesouraria corporativa, financiamento intercompanhias e grandes faturas comerciais. Essas transações frequentemente envolvem várias entidades jurídicas, moedas e etapas de aprovação antes que os fundos possam ser liberados. Elas geralmente requerem linhas de crédito, hedge cambial e processos de conformidade que são suportados por relacionamentos bancários estabelecidos. O alto valor desses pagamentos aumenta a necessidade de execução confiável e tratamento claro de exceções. Tais requisitos tornam esses fluxos difíceis de atender em escala para provedores sem capacidades bancárias ou acesso profundo à liquidez, uma vez que um provedor deve gerenciar o risco de liquidação, a disponibilidade de moeda, as exceções operacionais e as verificações regulatórias, ao mesmo tempo em que mantém os padrões de serviço esperados pelos clientes corporativos multinacionais.
As transações B2B de varejo abaixo de USD 100.000 estão previstas para crescer a um CAGR de 9,2% até 2031. A internacionalização de pequenas e médias empresas, a atividade em marketplaces online e o acesso mais amplo a sistemas de pagamento instantâneo apoiam esse crescimento. Essas empresas geralmente precisam de uma maneira mais simples de iniciar pagamentos internacionais e determinar a taxa de câmbio antes da aprovação. Pagamentos menores podem produzir margens de taxas mais altas para os provedores porque o custo de processamento não diminui proporcionalmente ao tamanho da transação. O rastreamento de pagamentos e a conciliação de faturas também são importantes porque as pequenas empresas geralmente têm recursos de tesouraria limitados. O mercado de pagamentos B2B transfronteiriços oferece uma oportunidade para provedores que tornam o câmbio, o início de pagamentos e as informações de status mais fáceis de gerenciar. Melhores condições de serviço poderiam encorajar as empresas a reconsiderar os relacionamentos com provedores tradicionais em corredores adequados, especialmente onde um provedor pode apresentar uma taxa de câmbio antes da aprovação do pagamento, confirmar o status da transação prontamente e reduzir o trabalho administrativo que normalmente recai sobre a equipe financeira com suporte especializado limitado.
Por Porte da Empresa: As Grandes Empresas Definem o Volume enquanto a Infraestrutura de Acesso para PMEs Amadurece
As grandes empresas detinham 86,7% do valor das transações em 2025. Sua posição no mercado de pagamentos B2B transfronteiriços é sustentada por cadeias de suprimentos globais, operações de tesouraria com múltiplas entidades e financiamento interno de alto valor. Essas organizações geralmente utilizam políticas formais para aprovação de pagamentos, acesso bancário e gestão de risco cambial. Suas escolhas de planejamento de recursos empresariais e relacionamentos bancários podem determinar os métodos de pagamento disponíveis para uma grande rede de fornecedores. Esse efeito pode reforçar os provedores de pagamento estabelecidos nas redes corporativas ao longo de períodos contratuais prolongados. As grandes empresas também enfrentam crescente escrutínio sobre preços de transferência, controles de capital e propriedade beneficiária em movimentos de capital transfronteiriços, o que aumenta a importância da documentação de pagamentos, registros completos de contrapartes e procedimentos de controle interno que possam ser aplicados de forma consistente entre entidades e jurisdições.
As pequenas e médias empresas estão previstas para crescer a um CAGR de 8,1% até 2031. As plataformas baseadas em interface de programação de aplicativos estão tornando os pagamentos multi-trilho e as ferramentas de câmbio mais acessíveis a esse grupo de clientes. Essas plataformas reduzem a necessidade de empresas menores construírem conexões diretas com vários bancos ou redes de pagamento. A Corpay expandiu a Corpay One em janeiro de 2026 para adicionar capacidades de câmbio e pagamentos transfronteiriços para pequenas e médias empresas. As grandes redes de pagamento também buscam conectar plataformas de pequenas empresas com opções de pagamento por conta, cartão e carteira em corredores transfronteiriços. O mercado de pagamentos B2B transfronteiriços está se tornando mais acessível para empresas menores, enquanto as grandes empresas permanecem a principal fonte de valor de transações, porque novas plataformas podem empacotar início de pagamentos, suporte cambial e opções de pagamento em serviços que equipes financeiras menores podem usar sem manter uma extensa infraestrutura de pagamentos interna.
Por Vertical do Setor: A Manufatura Ancora os Fluxos enquanto TI e Telecomunicações Aceleram a Disrupção da Cadeia de Valor
A manufatura representou 21,8% do valor das transações em 2025. Ela deteve a maior alocação do mercado de pagamentos B2B transfronteiriços porque o comércio global de bens depende de liquidação complexa de fornecedores em múltiplas moedas. As cadeias de suprimentos automotivas, eletrônicas e industriais tipicamente envolvem altos volumes de faturas em vários locais de produção. Seus ciclos de pagamento prolongados criam uma necessidade contínua de gestão precisa de câmbio e registros claros de pagamentos a fornecedores. Os dados estruturados de faturas também podem melhorar a forma como os fabricantes reconciliam grandes números de transações comerciais. Os fluxos de manufatura são particularmente importantes nos corredores comerciais que conectam a China, os Estados Unidos e a União Europeia, onde as cadeias de suprimentos podem envolver liquidação repetida entre fornecedores de componentes, fabricantes, distribuidores e empresas relacionadas que devem gerenciar o timing de pagamento juntamente com a entrega de bens físicos.
A tecnologia da informação e as telecomunicações estão previstas para crescer a um CAGR de 8,8% até 2031. O faturamento por assinatura, o licenciamento de software e as transações de serviços digitais criam pagamentos recorrentes em várias jurisdições. Essas atividades são menos dependentes da correspondência bancária convencional do que o comércio de bens físicos porque os fluxos de trabalho de pagamento são frequentemente baseados em plataformas. A saúde e as ciências da vida também requerem rastreabilidade de pagamentos, credenciamento de fornecedores e relatórios regulatórios. A Visa e a Airwallex anunciaram uma colaboração em 2026 para desenvolver finanças incorporadas para plataformas de frete e transporte marítimo. O setor de pagamentos B2B transfronteiriços está recompensando modelos de pagamento que refletem os requisitos operacionais de verticais individuais. Os provedores com capacidades específicas do setor podem abordar processos de pagamento que serviços amplos e padronizados podem não suportar totalmente, incluindo requisitos para faturamento recorrente, aprovação de fornecedores, documentação de frete, registros regulamentados de fornecedores ou as práticas de reconciliação que variam materialmente entre empresas baseadas em bens e empresas de serviços digitais.
Por Finalidade Econômica: A Tesouraria Intragrupo Lidera enquanto os Fluxos de Finalidade Emergente Diversificam o Pipeline
A tesouraria intragrupo e o financiamento intercompanhias representaram 67,9% do valor das transações em 2025. Essa participação no valor das transações demonstra a importância da gestão interna de liquidez das empresas multinacionais. A compensação, a varredura de caixa e os empréstimos intercompanhias geram fluxos de pagamento recorrentes e de alto valor entre entidades relacionadas. Essas transações são previsíveis porque apoiam o financiamento planejado e a alocação de liquidez em um grupo corporativo. Elas também criam relacionamentos de longo prazo com bancos que fornecem serviços de tesouraria e gestão cambial. Os pagamentos de bens e serviços de terceiros representam as demais categorias de finalidade principais, e essas transferências podem ter diferentes requisitos de timing, documentação e contraparte em relação ao financiamento corporativo interno, mesmo quando utilizam a mesma infraestrutura subjacente de pagamentos transfronteiriços e arranjos cambiais.
A categoria outros está prevista para crescer a um CAGR de 9,7% até 2031. Ela inclui pagamentos a fornecedores baseados em plataformas, liquidações de marketplace e pagamentos da economia gig transfronteiriça que não se enquadram nas classificações tradicionais de bens ou serviços. Esses tipos de pagamento requerem arranjos de liquidação flexíveis porque podem envolver muitos beneficiários, moedas e timings de pagamento. A expansão da Kinexys do J.P. Morgan em junho de 2026 habilitou a liquidação cambial sempre ativa em 8 moedas, com a Payoneer e a JERA Global Markets entre os primeiros usuários da Ásia-Pacífico. Pagamentos condicionais, varredura de caixa em tempo real e compensação de múltiplas entidades podem apoiar a migração de algumas atividades de tesouraria de processos em lote. O setor de pagamentos B2B transfronteiriços está vendo as necessidades de pagamento se ampliarem à medida que os modelos comerciais baseados em plataformas se expandem, criando demanda por arranjos de pagamento que possam suportar múltiplos beneficiários, liberações programadas, conversão de moeda e informações mais claras para usuários corporativos que devem supervisionar a liquidez em um conjunto crescente de canais comerciais.
Análise Geográfica
A Europa detinha 37,3% do valor das transações em 2025, tornando-a o maior componente regional do mercado de pagamentos B2B transfronteiriços. A integração da cadeia de suprimentos na zona do euro e a Área Única de Pagamentos em Euros apoiam essa posição. O Regulamento de Pagamentos Instantâneos da União Europeia exige plena acessibilidade para transferências de crédito instantâneas da Área Única de Pagamentos em Euros. O prazo de 1.º de setembro de 2026 da França para a recepção obrigatória de faturas eletrônicas apoia dados de contas a pagar mais padronizados. Alemanha, Reino Unido e França permanecem âncoras importantes para os fluxos de pagamentos B2B intra-europeus.
A Ásia-Pacífico está prevista para crescer a um CAGR de 7,7% até 2031. China, Índia, Sudeste Asiático e centros de manufatura do Nordeste Asiático apoiam o crescimento por meio de densos corredores de comércio de bens. A região combina links de pagamento bilaterais, incluindo a Interface de Pagamentos Unificada e o PayNow, com redes institucionais de liquidação tokenizada. Singapura tem um papel regional importante como hub bancário asiático no grupo central de design de registro distribuído da SWIFT. O mercado de pagamentos B2B transfronteiriços tem oportunidades na Ásia-Pacífico porque a demanda por corredores está crescendo em manufatura e comércio digital.
América do Norte, América do Sul e Oriente Médio e África têm diferentes necessidades de corredor. Os fluxos B2B da América do Norte são apoiados pelos fortes laços comerciais entre Estados Unidos-Canadá e Estados Unidos-México, enquanto o FedNow e o CHIPS atualizaram as bases de pagamento domésticas. O PIX do Brasil e o SPEI do México apoiam pagamentos instantâneos domésticos, mas a interoperabilidade transfronteiriça permanece limitada. Os planos de digitalização do comércio da Arábia Saudita, o papel de gateway dos Emirados Árabes Unidos e a expansão da infraestrutura de fintech africana apoiam a atividade no Oriente Médio e África.

Cenário Competitivo
O mercado de pagamentos B2B transfronteiriços é fragmentado nos serviços para pequenas e médias empresas. J.P. Morgan, Citibank, HSBC e outros bancos de transações globais atendem a volumes substanciais de tesouraria intragrupo e financiamento comercial. Os provedores de fintech competem de forma mais ativa em corredores que precisam de integração mais simples, acesso a múltiplas moedas e fluxos de trabalho personalizados. A capacidade de conformidade, os dados ISO 20022 e os requisitos de licenciamento afetam quais provedores podem operar em corredores regulamentados. Isso cria uma vantagem para empresas que combinam serviços de pagamento com operações de conformidade maduras.
A Nuvei e a Payoneer anunciaram um acordo definitivo de aquisição em junho de 2026 com um valor patrimonial de USD 2,75 bilhões. O negócio reflete a importância da escala de pagamentos, alcance geográfico e capacidades multi-trilho. A Airwallex captou USD 320 milhões a uma avaliação de USD 11 bilhões em junho de 2026 e afirmou que apoiaria o desenvolvimento de inteligência artificial e a expansão regulatória. O J.P. Morgan Payments e a Mastercard desenvolveram uma oferta de cartão virtual B2B para a Europa em 2026 para cadeias de suprimentos complexas. Essas ações mostram como as redes estabelecidas e os provedores de fintech estão investindo em diferentes partes do mercado de pagamentos B2B transfronteiriços.
O Citi concluiu transações ao vivo no registro distribuído da SWIFT com o First Abu Dhabi Bank e o OCBC em setembro de 2026. Airwallex, Nium, Wise, Rapyd, Thunes e dLocal estão construindo posições em corredores e grupos de clientes selecionados. A principal lacuna permanece a gestão de liquidez em múltiplas moedas para empresas do mercado intermediário na América Latina, África e Sudeste Asiático. As ferramentas de tesouraria para grandes empresas e os aplicativos de transferência para consumidores não atendem totalmente às necessidades dessas empresas.
Líderes do Setor de Pagamentos B2B Transfronteiriços
-
J.P. Morgan
-
Citibank
-
HSBC Holdings plc
-
PayPal Holdings, Inc.
-
Wise plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: O Citi, em colaboração com o First Abu Dhabi Bank e o OCBC, concluiu as primeiras transações ao vivo de um banco dos Estados Unidos no registro distribuído baseado em blockchain da SWIFT para pagamentos transfronteiriços, as primeiras no Oriente Médio e no Sudeste Asiático, como parte de uma fase controlada de prova de conceito em execução de julho a dezembro de 2026, avançando na liquidação tokenizada interoperável 24/7 para clientes institucionais globalmente.
- Julho de 2026: O DBS e o Citi fizeram parceria para habilitar pagamentos transfronteiriços instantâneos em USD 24/7 usando depósitos tokenizados, estendendo a liquidação em blockchain de nível institucional para os corredores do Sudeste Asiático e baseando-se no lançamento dos Serviços de Token DBS em 2024.
- Junho de 2026: O J.P. Morgan expandiu as Contas de Depósito em Blockchain Kinexys para 8 moedas ao adicionar AUD, HKD, JPY, RMB e SGD, habilitando a liquidação cambial on-chain 24/7 e pagamentos programáveis nos corredores da Ásia-Pacífico. A Payoneer e a JERA Global Markets estavam entre os primeiros usuários ao vivo, e a Kinexys havia processado cumulativamente mais de USD 4 trilhões em transações com um volume diário médio superior a USD 7 bilhões.
- Junho de 2026: A Visa e a Airwallex anunciaram uma colaboração para desenvolver soluções de finanças incorporadas para plataformas de frete e transporte marítimo, combinando a estratégia de pagamentos B2B da Visa com a infraestrutura de múltiplas moedas da Airwallex para construir produtos financeiros específicos para verticais para um dos segmentos B2B mais complexos.


Escopo do Relatório Global do Mercado de Pagamentos B2B Transfronteiriços
| Transferências de Crédito |
| Débitos Diretos |
| Cartões Comerciais e Cartões Virtuais |
| Dinheiro Eletrônico / Carteiras de Negócios em Circuito Fechado |
| Outros Instrumentos |
| Atacado (≥ USD 100.000) |
| B2B de Varejo (< USD 100.000) |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Manufatura |
| Comércio Atacadista e Varejista |
| Transporte e Logística |
| Tecnologia da Informação e Telecomunicações |
| Energia, Serviços Públicos e Recursos |
| Saúde e Ciências da Vida |
| Serviços Profissionais e Empresariais |
| Construção e Imóveis |
| Outros Setores |
| Liquidação de Bens de Terceiros |
| Liquidação de Serviços de Terceiros |
| Tesouraria Intragrupo e Financiamento Intercompanhias |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Método de Pagamento | Transferências de Crédito | |
| Débitos Diretos | ||
| Cartões Comerciais e Cartões Virtuais | ||
| Dinheiro Eletrônico / Carteiras de Negócios em Circuito Fechado | ||
| Outros Instrumentos | ||
| Por Tamanho do Ticket | Atacado (≥ USD 100.000) | |
| B2B de Varejo (< USD 100.000) | ||
| Por Porte da Empresa | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Vertical do Setor | Manufatura | |
| Comércio Atacadista e Varejista | ||
| Transporte e Logística | ||
| Tecnologia da Informação e Telecomunicações | ||
| Energia, Serviços Públicos e Recursos | ||
| Saúde e Ciências da Vida | ||
| Serviços Profissionais e Empresariais | ||
| Construção e Imóveis | ||
| Outros Setores | ||
| Por Finalidade Econômica | Liquidação de Bens de Terceiros | |
| Liquidação de Serviços de Terceiros | ||
| Tesouraria Intragrupo e Financiamento Intercompanhias | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o valor projetado dos pagamentos B2B transfronteiriços até 2031?
O valor das transações está projetado para atingir USD 266,42 trilhões até 2031, crescendo a um CAGR de 6,1% a partir de 2026. A projeção reflete a adoção mais ampla de mensagens estruturadas, conexões de pagamento instantâneo e ferramentas de pagamento que apoiam os fluxos de trabalho empresariais entre jurisdições.
Qual método de pagamento lidera as transações B2B transfronteiriças?
As transferências de crédito lideraram com 91,2% do valor das transações em 2025, refletindo seu papel na liquidação corporativa de alto valor. Sua infraestrutura bancária estabelecida, controles de conformidade e registros auditáveis permanecem importantes para transações de tesouraria e comércio.
Por que as carteiras de negócios estão crescendo nos pagamentos transfronteiriços?
As carteiras de dinheiro eletrônico e de negócios em circuito fechado estão projetadas para crescer a um CAGR de 12,5% até 2031 porque as plataformas precisam de liquidação programável e sempre ativa. Elas são relevantes para empresas baseadas em plataformas que precisam de um processo de pagamento conectado aos registros operacionais e disponível fora do horário bancário tradicional.
Qual região está crescendo mais rapidamente nos pagamentos B2B transfronteiriços?
A Ásia-Pacífico está projetada para crescer a um CAGR de 7,7% até 2031, apoiada por corredores comerciais e links de pagamento instantâneo. A atividade manufatureira, o crescente comércio digital e os links entre sistemas de pagamento domésticos apoiam a posição da região.
Quais são os principais riscos para as operações corporativas de pagamentos transfronteiriços?
As obrigações de conformidade fragmentadas e a fraude em pagamentos são riscos fundamentais. As organizações dos Estados Unidos relataram alta exposição a fraudes em 2025. As empresas devem manter verificações robustas de contrapartes, processos de aprovação de pagamentos e monitoramento de transações nos países onde operam.
Como os depósitos tokenizados estão mudando os pagamentos corporativos?
Os depósitos tokenizados podem apoiar a liquidação sempre ativa e os pagamentos programáveis. O J.P. Morgan expandiu sua rede Kinexys para 8 moedas em junho de 2026. A expansão demonstra o uso de contas de depósito em blockchain para liquidação cambial contínua e pagamentos empresariais programáveis em corredores selecionados.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
