
Tamanho e Participação do Mercado de Serviços de Gestão de Tesouraria
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 76.10 Bilhões de dólares |
| Tamanho do Mercado (2031) | 99.60 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.50 % |
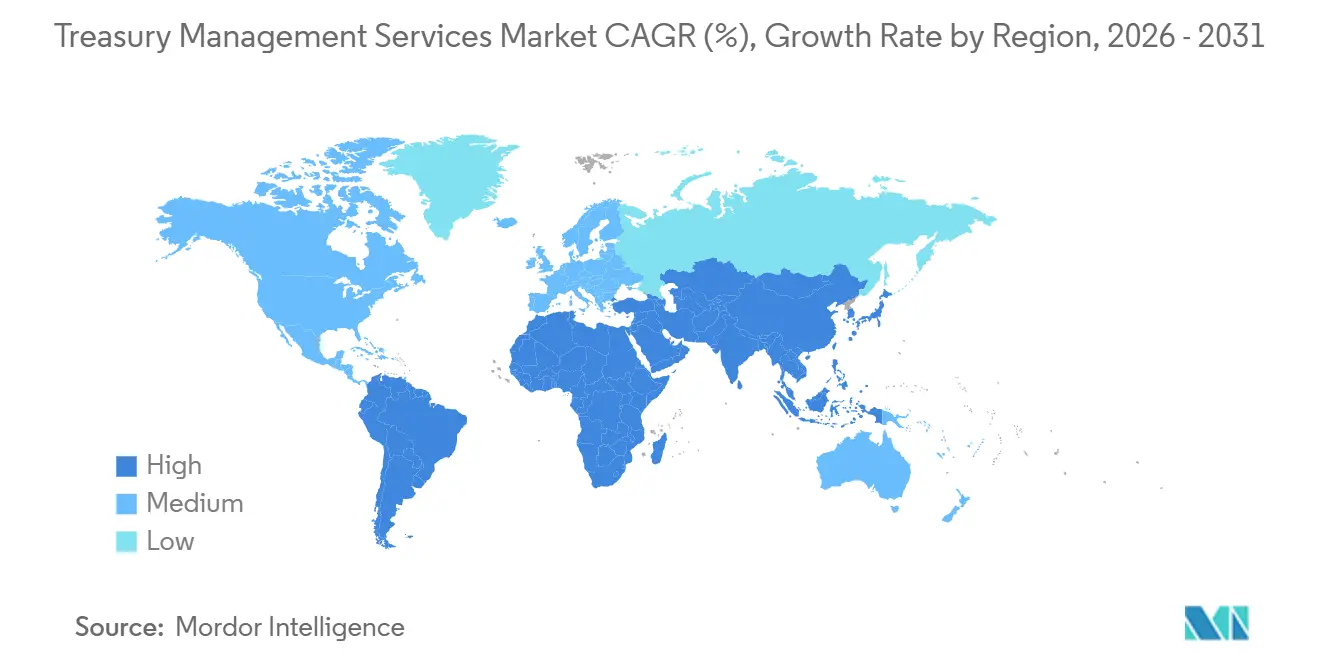
| Mercado de Crescimento Mais Rápido | América do Sul |
| Maior Mercado | América do Norte |
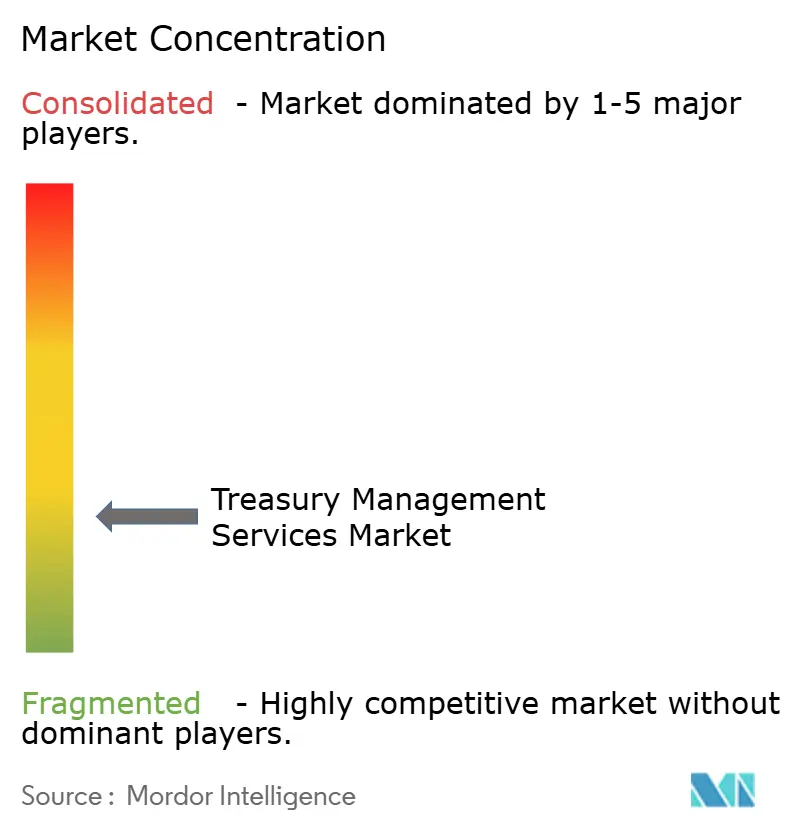
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Gestão de Tesouraria por Mordor Intelligence
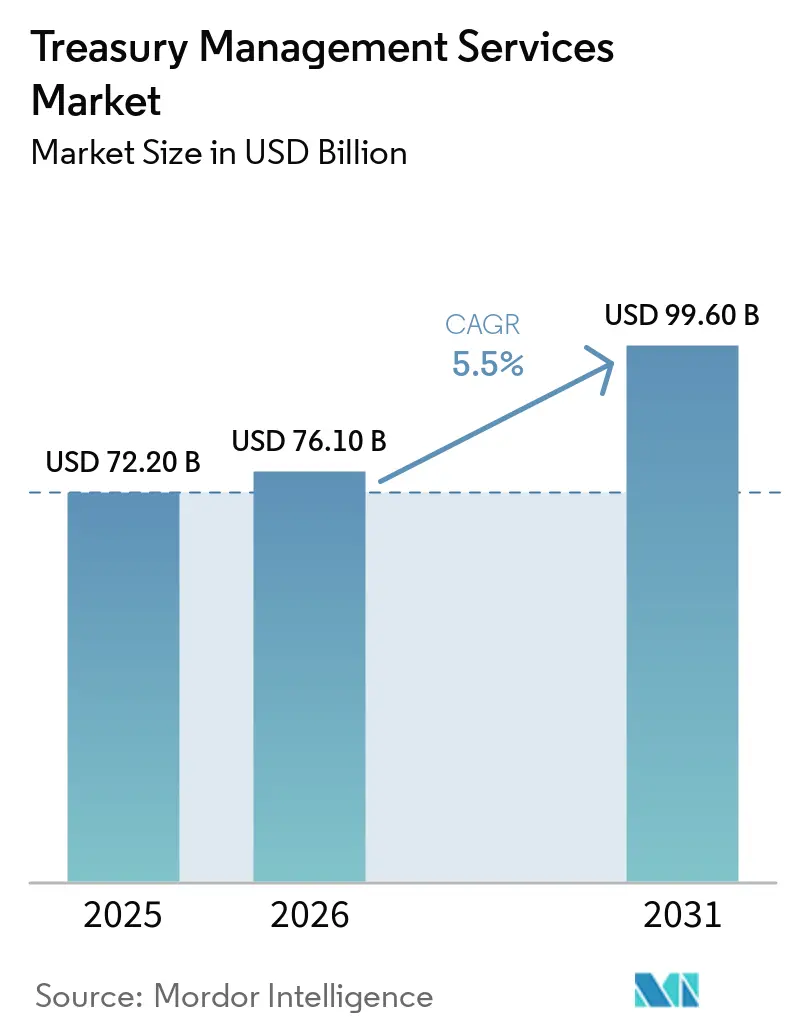
O tamanho do mercado de serviços de gestão de tesouraria foi avaliado em 72,2 bilhões de USD em 2025 e estima-se que cresça de 76,1 bilhões de USD em 2026 para atingir 99,6 bilhões de USD até 2031, a um CAGR de 5,5% durante o período de previsão (2026-2031).
O mercado de serviços de gestão de tesouraria está sendo remodelado por redes de pagamento em tempo real, a migração para mensagens ISO 20022 e o uso mais amplo de inteligência artificial na previsão de caixa. Essas mudanças direcionam o trabalho de tesouraria para visibilidade contínua de caixa e decisões mais oportunas, em vez de reconciliação noturna. Os provedores estão respondendo com plataformas em nuvem, ferramentas de conectividade de dados e controles automatizados que podem suportar requisitos complexos de pagamentos, liquidez e conformidade. A demanda permanece forte, embora os custos de implementação, os desafios de integração, a exposição à segurança cibernética e a escassez de pessoal qualificado em tesouraria possam retardar o ritmo de adoção de capacidades avançadas pelos usuários.
Principais Conclusões do Relatório
- Por tipo de serviço, pagamentos e desembolsos capturaram 33,8% da participação do mercado de serviços de gestão de tesouraria em 2025, enquanto serviços de conta, relatórios de informações e conectividade bancária devem crescer a um CAGR de 7,1% até 2031.
- Por segmento de cliente, grandes corporações e multinacionais detinham 37,2% da participação do mercado de serviços de gestão de tesouraria em 2025, enquanto clientes de médio porte e de banco comercial devem crescer a um CAGR de 6,6% até 2031.
- Por tipo de provedor, bancos comerciais regionais e domésticos detinham 54,1% da participação do mercado de serviços de gestão de tesouraria em 2025, enquanto provedores especializados não bancários de tesouraria operacional devem crescer a um CAGR de 9,2% até 2031.
- Por vertical da indústria, manufatura e industrial detinham 19,6% da participação do mercado de serviços de gestão de tesouraria em 2025, enquanto varejo, bens de consumo e comércio eletrônico devem crescer a um CAGR de 7,3% até 2031.
- Por geografia, a América do Norte detinha 34,7% da participação do mercado de serviços de gestão de tesouraria em 2025, enquanto a América do Sul deve crescer a um CAGR de 7,5% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Serviços de Gestão de Tesouraria
Análise de Impacto dos Impulsionadores*
| Impulsionador | % Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente demanda por visibilidade de caixa e liquidez em tempo real | +1.2% | Global: maior intensidade na América do Norte e na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Crescente complexidade no gerenciamento de pagamentos transfronteiriços e câmbio | +1.0% | Global; concentrado nos corredores da América do Norte, Europa e Ásia-Pacífico | Médio prazo (2–4 anos) |
| Automação de tesouraria habilitada por IA e previsão avançada de caixa | +0.9% | Global; implantação mais madura na América do Norte | Curto a médio prazo |
| Crescente necessidade de otimização de capital de giro e liquidez | +0.8% | Global, liderado pela América do Norte e Europa | Médio prazo (2–4 anos) |
| Expansão de plataformas de gestão de tesouraria baseadas em nuvem | +0.7% | Global; acelerando na Ásia-Pacífico e América do Sul | Curto prazo (≤ 2 anos) |
| Crescentes requisitos de conformidade regulatória, prevenção de fraudes e segurança cibernética | +0.6% | Europa (PSD3/ISO 20022), América do Norte, Ásia-Pacífico | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Visibilidade de Caixa e Liquidez em Tempo Real
O mercado de serviços de gestão de tesouraria está se beneficiando da crescente necessidade de informações atuais sobre caixa e liquidez. Essa necessidade está fortalecendo a demanda em todo o mercado de serviços de gestão de tesouraria. As redes de pagamento em tempo real eliminaram grande parte do buffer de processamento noturno que as equipes de tesouraria usavam anteriormente para decisões de liquidez. FedNow, SEPA Instant e redes comparáveis exigem que as empresas monitorem posições ao longo do dia. A Association for Financial Professionals relatou que 68% dos departamentos de tesouraria corporativa utilizaram inteligência artificial ou aprendizado de máquina em previsões em 2025, em comparação com 41% em 2023. Uma pesquisa de gestão de caixa da Ásia-Pacífico de 2025 constatou que todos os entrevistados classificaram o gerenciamento de fluxo de caixa em tempo real como prioridade máxima. Uma melhor visibilidade pode reduzir o excesso de reservas de caixa e limitar o uso de crédito de curto prazo quando as organizações conseguem identificar necessidades de financiamento com antecedência.
Crescente Complexidade no Gerenciamento de Pagamentos Transfronteiriços e Câmbio
A atividade transfronteiriça está aumentando o número de corredores de pagamento, moedas e controles que as equipes de tesouraria precisam gerenciar. A Standard Chartered relatou que os volumes de pagamentos transfronteiriços atingiram 194 trilhões de USD em 2024 e devem chegar a 320 trilhões de USD até 2032. Sua pesquisa também constatou que 56% das corporações classificaram o gerenciamento de risco cambial como sua principal prioridade de tesouraria. O afastamento dos formatos SWIFT MT103 e MT202 exige que as empresas suportem informações estruturadas ISO 20022 em sistemas de planejamento de recursos empresariais, tesouraria e conectividade bancária. O J.P. Morgan observou em 2026 que 30% do comércio global poderia migrar para corredores alternativos até 2035, aumentando a necessidade de recalibrar estratégias de hedge e pagamento[1]https://www.jpmorgan.com/insights/payments/fx-cross-border/2026-trends-for-financial-institutions. O mercado de serviços de gestão de tesouraria, portanto, tem oportunidades para plataformas que combinam redes de pagamento instantâneo locais, SWIFT CBPR+ e opções emergentes de liquidação em um único fluxo de trabalho controlado.
Automação de Tesouraria Habilitada por Inteligência Artificial e Previsão Avançada de Caixa
A inteligência artificial está se tornando uma ferramenta regular no mercado de serviços de gestão de tesouraria, em vez de um teste limitado. A Association for Financial Professionals constatou que 68% dos departamentos de tesouraria utilizaram inteligência artificial ou aprendizado de máquina para previsões em 2025, mas apenas 22% relataram alta confiança na precisão das previsões. Essa diferença mostra que a adoção avançou mais rapidamente do que a confiabilidade dos modelos e a governança. O J.P. Morgan afirmou que os modelos de previsão de inteligência artificial podem reduzir as taxas de erro de previsão em até 50%. O Bank of America relatou em dezembro de 2025 que mais de 3.000 empresas utilizaram o CashPro Forecasting e economizaram mais de 250.000 horas coletivas[2]https://newsroom.bankofamerica.com/content/newsroom/press-releases/2025/12/bofa-s-ai-solution-cashpro-forecasting--helps-clients-navigate-y.html. A tecnologia pode reduzir o trabalho manual enquanto direciona as necessidades de pessoal para pessoas que possam gerenciar riscos, dados e decisões estratégicas.
Expansão de Plataformas de Gestão de Tesouraria Baseadas em Nuvem
A entrega em nuvem está expandindo a base de clientes endereçável para o mercado de serviços de gestão de tesouraria. Ela também apoia um acesso mais amplo ao mercado de serviços de gestão de tesouraria entre organizações menores. Reduz o ônus de infraestrutura associado a implantações locais mais antigas e pode encurtar o tempo necessário para introduzir módulos centrais de tesouraria. A FIS lançou o Treasury and Risk Manager, Quantum Cloud Edition, em abril de 2025, com um Liquidity Hub, conectores SAP e Oracle, e análises de caixa em tempo real. O Frankfurt International Bank selecionou a plataforma em julho de 2026 para estabelecer operações de tesouraria e risco sem infraestrutura legada[3]https://www.fisglobal.com/about-us/media-room/press-release/2026/frankfurt-international-bank-selects-fis-to-bypass-legacy-infrastructure. Essa abordagem pode tornar os sistemas formais de tesouraria mais práticos para usuários de médio porte que anteriormente enfrentavam altas barreiras de implementação. Os caminhos de atualização automática também ajudam as empresas a responder às mudanças nos requisitos ISO 20022 e da Diretiva de Serviços de Pagamento em diferentes jurisdições.
Análise de Impacto das Restrições*
| Restrição | % Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta complexidade de implementação e integração | -0.5% | Global; mais aguda no segmento de médio porte na Ásia-Pacífico e América do Sul | Médio prazo (2–4 anos) |
| Altos custos de implementação, personalização e operação contínua | -0.4% | Global; maior restrição nos segmentos de PMEs e médio porte | Médio prazo (2–4 anos) |
| Riscos de segurança de dados, privacidade e dependência de terceiros | -0.3% | Global; escalada regulatória na América do Norte e Europa | Curto a médio prazo |
| Escassez de expertise em tecnologia de tesouraria e gestão de riscos | -0.3% | América do Norte com maior escassez; ampliando na Ásia-Pacífico e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Complexidade de Implementação e Integração
A complexidade de implementação continua sendo uma restrição relevante no mercado de serviços de gestão de tesouraria. Ela pode atrasar as decisões de compra em todo o mercado de serviços de gestão de tesouraria. Muitas organizações trabalham com ambientes de dados fragmentados que existiam antes da adoção de plataformas modernas de tesouraria. O NeuGroup relatou em 2026 que mais de 1 em cada 5 empresas membros pesquisadas operava múltiplos sistemas de planejamento de recursos empresariais[4]https://connect.neugroup.com/public/blogs/treasury-technology-benchmark. Múltiplos sistemas podem usar modelos de dados inconsistentes e exigir middleware antes que uma plataforma de tesouraria possa produzir previsões consistentes. Cada entidade, moeda ou conexão bancária adicional expande o trabalho necessário para integrar e testar a plataforma. O efeito é particularmente significativo para empresas de médio porte que têm recursos limitados de tecnologia da informação e menor capacidade de absorver uma implantação malsucedida.
Riscos de Segurança de Dados, Privacidade e Dependência de Terceiros
A exposição a terceiros pode atrasar as decisões sobre plataformas de tesouraria porque os sistemas conectam bancos, intermediários de pagamento e aplicações empresariais. O Escritório do Inspetor Geral do Departamento do Tesouro dos Estados Unidos descreveu como uma chave de fornecedor comprometida permitiu que hackers patrocinados pelo Estado chinês acessassem os sistemas do Tesouro durante o incidente de 2025. O incidente mostrou como um ponto de acesso confiável pode contornar os controles diretos de perímetro. O Banco de Compensações Internacionais publicou um documento de discussão sobre risco de terceiros para infraestrutura de mercado financeiro em setembro de 2026, abordando o risco de concentração em sistemas de pagamento, compensação e liquidação. Seu foco indica que a supervisão dos ecossistemas de provedores está se tornando mais rigorosa. Os compradores, portanto, estão atribuindo maior peso à segurança, privacidade, resiliência e governança antes de ampliar a conectividade de tesouraria.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Pagamentos Lideram a Receita Enquanto Conectividade Lidera o Crescimento
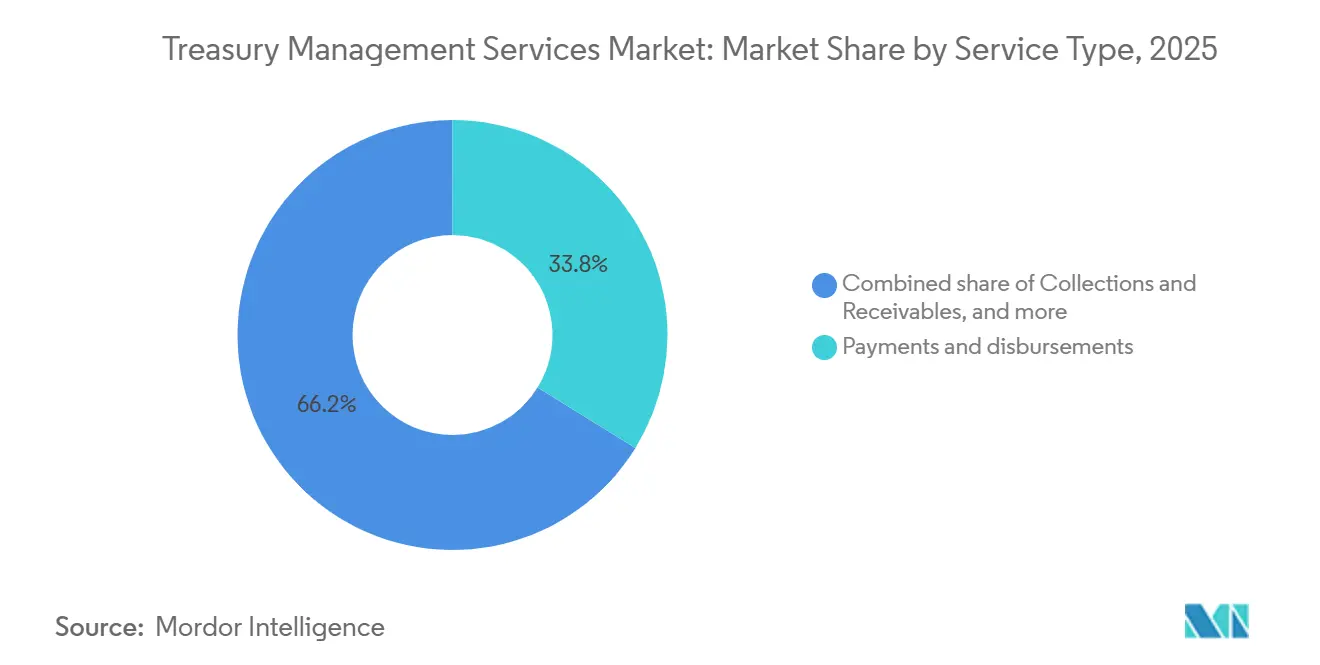
Pagamentos e desembolsos detinham 33,8% do tamanho do mercado de serviços de gestão de tesouraria em 2025, tornando-se a maior categoria de serviço. As empresas roteiam grandes volumes de transações por canais bancários, o que sustenta essa posição. O J.P. Morgan processou 16,1 trilhões de USD em pagamentos em um único dia em 2025 e rotineiramente movimentou quase 12 trilhões de USD diariamente em 120 moedas. Cobranças e recebíveis estão se tornando mais complexos à medida que o comércio eletrônico cria fluxos de pagamento em múltiplas moedas e múltiplos trilhos. Esses fluxos exigem correspondência e reconciliação automatizadas em escala. Os serviços de liquidez e concentração de caixa também permanecem relevantes para grupos multinacionais que buscam centralizar o caixa entre entidades. Os cartões de contas a pagar comerciais permanecem menores, mas o J.P. Morgan Payments introduziu capacidades de cartão virtual entre empresas na Europa com a Mastercard durante 2025.
Serviços de conta, relatórios de informações e conectividade bancária devem crescer a um CAGR de 7,1% até 2031. O setor de serviços de gestão de tesouraria está observando uma demanda mais forte por conectividade de dados à medida que o ISO 20022 substitui os formatos legados de arquivos bancários. O requisito SWIFT de novembro de 2026 para endereços postais estruturados em mensagens CBPR+ está acelerando as decisões de atualização na Europa, Ásia-Pacífico e América do Norte. As equipes de tesouraria precisam de informações que possam transitar entre sistemas empresariais e parceiros bancários em formato estruturado. A Kyriba relatou que sua rede abrange mais de 10.000 conexões bancárias e processa 51 trilhões de USD em pagamentos anualmente para mais de 4.000 clientes. Essa escala posiciona a conectividade mais próxima de uma camada operacional compartilhada do que de um recurso de produto independente. A taxa de crescimento mais rápida reflete o valor de informações bancárias oportunas e completas para previsão, controles e relatórios.


Por Segmento de Cliente: Grandes Corporações Definem os Requisitos Enquanto Clientes de Médio Porte se Expandem
Grandes corporações e multinacionais detinham 37,2% da receita em 2025, a maior participação de clientes no mercado de serviços de gestão de tesouraria. Suas operações frequentemente incluem concentração de caixa entre múltiplas entidades, banco interno, hedge cambial e relatórios em diversas jurisdições. Essas necessidades criam uma dependência sustentada de serviços bancários e tecnológicos premium. As instituições financeiras formam um pool de receita distinto por meio de requisitos de banco correspondente e liquidação interbancária. Usuários do setor público e sem fins lucrativos também precisam de funções de conformidade e relatórios que se alinhem com normas contábeis e regras de aquisição. A complexidade operacional desses clientes estabelece a linha de base funcional para ofertas de tesouraria de maior valor.
Clientes de médio porte e de banco comercial devem crescer a um CAGR de 6,6% até 2031. As plataformas SaaS tornaram as ferramentas estruturadas de tesouraria mais viáveis para empresas com receita abaixo de 1 bilhão de USD. O comércio transfronteiriço de empresas de comércio eletrônico de médio porte também está aumentando a necessidade de gestão em múltiplas moedas. O setor de serviços de gestão de tesouraria está ganhando oportunidades à medida que proprietários de private equity buscam substituir processos informais baseados em planilhas por plataformas padronizadas. O NeuGroup relatou que a Kyriba era utilizada por quase 30% das 226 empresas pesquisadas em 2026, seguida pela FIS com 20% e pelo ION Group com 17%. A Association for Financial Professionals constatou que 57% dos entrevistados identificaram a automação de processos manuais como a segunda tarefa de tesouraria mais desafiadora em 2025. Os requisitos ISO 20022, Diretiva de Serviços de Pagamento 3 e Lei de Resiliência Operacional Digital podem adicionar urgência a gastos que algumas empresas, de outra forma, adiariam.
Por Tipo de Provedor: Bancos Regionais Lideram a Receita Enquanto Especialistas Crescem Mais Rapidamente
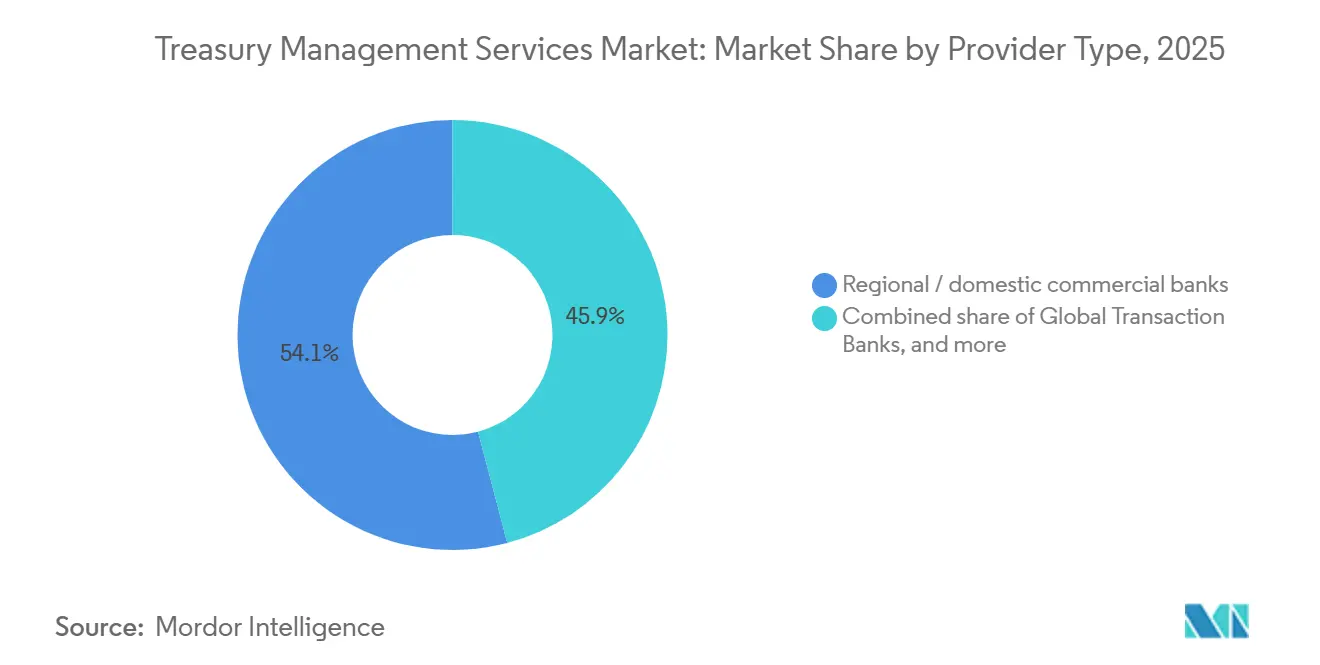
Bancos comerciais regionais e domésticos detinham 54,1% da receita em 2025, a maior participação de provedores no mercado de serviços de gestão de tesouraria. O relacionamento bancário, o conhecimento regulatório local e as facilidades de crédito integradas conferem a esses bancos uma vantagem estabelecida. Essas características podem criar custos de troca significativos para clientes corporativos. Os bancos de transações globais, incluindo J.P. Morgan, Citi, HSBC, BNY e BNP Paribas, atendem a um segmento premium. Suas ofertas combinam banco correspondente, pagamentos transfronteiriços, gestão de caixa, câmbio, financiamento ao comércio e capacidades de investimento. Essa amplitude é valiosa para organizações que preferem um relacionamento institucional integrado.
Provedores especializados não bancários de tesouraria operacional devem crescer a um CAGR de 9,2% até 2031. Seu crescimento reflete a disposição de empresas de médio e grande porte de separar seus relacionamentos bancários de sua tecnologia de tesouraria. O software modular e os menores custos de implantação SaaS apoiam essa escolha. A Ripple adquiriu a GTreasury por 1 bilhão de USD em outubro de 2025, adicionando uma plataforma utilizada por mais de 1.000 clientes em 160 países. A empresa então lançou uma plataforma de tesouraria e pagamentos no Brasil em março de 2026. O mercado de serviços de gestão de tesouraria está, portanto, criando espaço para provedores que possam coordenar múltiplos trilhos de pagamento sem depender de uma infraestrutura de propriedade de um único banco.
Por Vertical da Indústria: Manufatura Mantém a Receita Enquanto Varejo e Comércio Eletrônico se Modernizam
Manufatura e industrial detinham 19,6% da receita em 2025, a maior participação vertical no mercado de serviços de gestão de tesouraria. As operações intensivas em capital exigem gestão rigorosa do capital de giro, recebíveis e previsão de caixa. A Bottomline relatou em 2025 que 62% das empresas de manufatura utilizavam inteligência artificial na previsão de caixa, 63% a utilizavam em contas a pagar e 51% a utilizavam na detecção de fraudes. A National Association of Manufacturers constatou em sua pesquisa de 2024 que 67% dos fabricantes identificaram o capital de giro como uma preocupação financeira fundamental. Corporações financeiras, tecnologia da informação e telecomunicações, saúde, energia e serviços públicos, transporte e logística e usuários governamentais têm necessidades regulatórias e de relatórios distintas. Esses requisitos sustentam a demanda por funções e controles específicos por vertical.
Varejo, bens de consumo e comércio eletrônico devem crescer a um CAGR de 7,3% até 2031. O comércio digital gera fluxos de alta frequência, em múltiplas moedas e múltiplos trilhos que os sistemas de tesouraria mais antigos baseados em lotes têm dificuldade em gerenciar. Grandes plataformas podem processar milhões de transações por dia em dezenas de trilhos de pagamento e mais de 50 moedas. O mercado de serviços de gestão de tesouraria pode suportar essa carga de trabalho por meio de reconciliação automatizada e dados de cobrança mais atuais. A Standard Chartered constatou que Singapura, Malásia e Indonésia haviam elevado os limites de transação em esquemas de pagamento em tempo real, abrindo casos de uso adicionais entre empresas em cadeias de suprimentos de varejo. A Lei de Resiliência Operacional Digital também está criando demanda na Europa por controles de resiliência e risco de terceiros entre grupos de varejo com subsidiárias de serviços financeiros. Esses fatores apoiam a modernização da infraestrutura em um vertical onde a complexidade dos pagamentos está crescendo rapidamente.
Análise Geográfica
A América do Norte detinha 34,7% da receita em 2025, a maior participação geográfica no mercado de serviços de gestão de tesouraria. Os Estados Unidos possuem 2 trilhos de pagamento em tempo real, FedNow e The Clearing House RTP, e uma alta concentração de funções de tesouraria corporativa de grande porte. O J.P. Morgan reportou 19,3 bilhões de USD em receita de Pagamentos durante 2025, um aumento de 7%, enquanto os depósitos cresceram 13% e as tarifas subiram 10%. O Canadá contribui por meio de requisitos do setor de recursos, onde a receita vinculada a commodities cria exposição contínua em múltiplas moedas. O México se beneficia da atividade de nearshoring que adiciona necessidades de gestão de caixa entre entidades e pagamentos transfronteiriços para fabricantes.
A Europa continua moldada por um calendário regulatório intensivo. Os textos da Diretiva de Serviços de Pagamento 3 e do Regulamento de Serviços de Pagamento foram finalizados perante o Comitê de Assuntos Econômicos e Monetários do Parlamento Europeu em abril de 2026, com aplicação esperada no primeiro semestre de 2028 após um período de transposição de 21 meses. O mandato de endereço estruturado ISO 20022 de novembro de 2026 está acelerando as atualizações de conectividade, especialmente na Alemanha e nos Países Baixos. O sistema CHAPS do Reino Unido utilizava ISO 20022 desde junho de 2023, deixando as empresas britânicas relativamente avançadas na migração de dados estruturados. A AFTE relatou em janeiro de 2026 que 36% dos tesoureiros corporativos franceses pesquisados esperavam melhorias durante 2026, enquanto 35% esperavam estabilidade. Essas condições sustentam investimentos tecnológicos constantes e tornam a liquidez programável e a conectividade por interface de programação de aplicações recursos competitivos importantes.
A América do Sul deve crescer a um CAGR de 7,5% até 2031, a taxa regional mais rápida no tamanho do mercado de serviços de gestão de tesouraria. Essa expansão amplia o mercado de serviços de gestão de tesouraria além de sua base estabelecida na América do Norte. O Pix do Brasil processou 63,4 bilhões de transações em 2024, enquanto seu framework de open finance processou mais de 1,5 bilhão de chamadas de interface de programação de aplicações por semana. A Ripple lançou uma plataforma de infraestrutura de banco digital completa no Brasil e solicitou uma licença VASP em março de 2026. A Ásia-Pacífico também está avançando, pois a HSBC constatou que 90% dos tesoureiros regionais priorizaram o gerenciamento de câmbio e taxa de juros em 2025. O Citi lançou o Real-Time Funding para clientes corporativos em Singapura em agosto de 2025, permitindo transferências automatizadas de liquidez transfronteiriça ao redor do relógio. O Oriente Médio e a África são oportunidades emergentes à medida que a Arábia Saudita e os Emirados Árabes Unidos investem em capacidades de banco digital e pagamentos.

Cenário Competitivo
O mercado de serviços de gestão de tesouraria é fragmentado entre bancos de transações globais, bancos regionais e provedores especializados de software. Os bancos de transações globais mantêm grandes pools de receita por meio de redes de banco correspondente e plataformas proprietárias. Os fornecedores especializados competem por meio de implantação modular, preços mais flexíveis e recursos de inteligência artificial que atraem usuários de médio porte. O J.P. Morgan detinha uma participação em serviços de tesouraria global acima de 10% em 2025, após um aumento de 400 pontos-base desde 2019. A empresa também incorpora ferramentas de previsão de caixa em suas operações de pagamentos. A faixa de receita de 250 milhões de USD a 2 bilhões de USD de clientes permanece importante porque a implantação em nuvem pode reduzir o tempo de implementação para menos de 90 dias.
Os provedores especializados estão fortalecendo suas posições por meio de parcerias e aquisições. A Kyriba fez parceria com o J.P. Morgan Asset Management em abril de 2026 para incorporar o Morgan Money em sua plataforma. Isso permite que as equipes identifiquem caixa investível, revisem opções de fundos do mercado monetário e executem decisões dentro de um fluxo de trabalho governado. A Kyriba também anunciou uma parceria com a Merge em julho de 2026 para trazer infraestrutura de pagamento em stablecoin regulamentada e autorizada pelo Banco da Inglaterra para seus mais de 4.000 clientes corporativos. A aquisição da GTreasury pela Ripple por 1 bilhão de USD combina infraestrutura de ativos digitais com uma plataforma estabelecida de tesouraria empresarial. Esses movimentos mostram como os provedores estão buscando incorporar novas opções de liquidação em fluxos de trabalho de tesouraria familiares.
A FIS introduziu seu conjunto Neural Treasury em setembro de 2025 com Treasury GPT, previsão de caixa, reconciliação automatizada e capacidades de monitoramento de fraudes. O mercado de serviços de gestão de tesouraria está recompensando provedores que possam demonstrar automação confiável ao lado de controles estabelecidos. A conformidade com ISO 20022, os controles da Lei de Resiliência Operacional Digital e a automação de prevenção à lavagem de dinheiro e conheça seu cliente estão se tornando considerações de aquisição para compradores regulamentados. Os bancos continuam a usar seus amplos relacionamentos de serviços como vantagem competitiva. Os especialistas continuam a se beneficiar de arquitetura neutra em relação a trilhos e implementação mais rápida. O equilíbrio competitivo, portanto, favorece uma combinação de ofertas bancárias integradas e plataformas de tecnologia independentes, em vez de um modelo de provedor único.
Líderes do Setor de Serviços de Gestão de Tesouraria
J.P. Morgan Chase & Co.
Citigroup Inc.
HSBC Holdings plc
Bank of America Corporation
FIS Global
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: O CPMI-IOSCO do Banco de Compensações Internacionais publicou seu documento de discussão sobre risco de terceiros para infraestrutura de mercado financeiro, abordando diretamente o risco de concentração em sistemas de pagamento, compensação e liquidação. Espera-se que o documento molde futuros frameworks regulatórios de supervisão para provedores de serviços de tesouraria com dependência significativa de terceiros, incluindo plataformas de conectividade bancária e fornecedores de hubs de pagamento.
- Julho de 2026: A FIS anunciou que o Frankfurt International Bank AG selecionou o Treasury & Risk Manager, Quantum Cloud Edition, para impulsionar suas operações de tesouraria e risco desde o início, optando por arquitetura nativa em nuvem em vez de infraestrutura local desde o primeiro dia. A implantação demonstra que a tesouraria com prioridade em nuvem é agora a postura arquitetônica padrão para entidades bancárias greenfield que buscam capacidade de nível institucional sem o ônus de sistemas legados.
- Julho de 2026: A Kyriba e a Merge anunciaram uma parceria para trazer infraestrutura de pagamento em stablecoin regulamentada e autorizada pelo Banco da Inglaterra para os mais de 4.000 clientes corporativos da Kyriba globalmente, permitindo liquidação transfronteiriça mais rápida, mais barata e totalmente rastreável. A integração é a primeira capacidade de stablecoin incorporada nativamente em um sistema de gestão de tesouraria empresarial líder sob um framework regulamentado e pronto para produção.
- Junho de 2026: A Kyriba e a Fipto confirmaram que a Ledger e a Mantu implantaram fluxos de pagamento em stablecoin ao vivo diretamente dentro do sistema de gestão de tesouraria da Kyriba usando os trilhos europeus regulamentados da Fipto, tornando-as as primeiras empresas a executar operações de tesouraria em stablecoin prontas para produção incorporadas em um sistema de gestão de tesouraria empresarial na Europa. As equipes de tesouraria iniciam e monitoram pagamentos em stablecoin dentro da Kyriba, com saldos reconciliados em tempo real.


Escopo do Relatório Global do Mercado de Serviços de Gestão de Tesouraria
| Pagamentos e Desembolsos |
| Cobranças e Recebíveis |
| Liquidez e Concentração de Caixa |
| Serviços de Conta, Relatórios de Informações e Conectividade Bancária |
| Cartões de Contas a Pagar Comerciais |
| Grandes Corporações e Multinacionais |
| Clientes de Médio Porte / Banco Comercial |
| Clientes de Instituições Financeiras |
| Setor Público e Organizações Sem Fins Lucrativos |
| Bancos de Transações Globais |
| Bancos Comerciais Regionais / Domésticos |
| Provedores Especializados Não Bancários de Tesouraria Operacional |
| Corporações Financeiras |
| Manufatura e Industrial |
| Varejo, Bens de Consumo e Comércio Eletrônico |
| Tecnologia da Informação e Telecomunicações |
| Saúde e Ciências da Vida |
| Energia e Serviços Públicos |
| Transporte e Logística |
| Governo e Setor Público |
| Outros Verticais da Indústria |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Serviço | Pagamentos e Desembolsos | |
| Cobranças e Recebíveis | ||
| Liquidez e Concentração de Caixa | ||
| Serviços de Conta, Relatórios de Informações e Conectividade Bancária | ||
| Cartões de Contas a Pagar Comerciais | ||
| Por Segmento de Cliente | Grandes Corporações e Multinacionais | |
| Clientes de Médio Porte / Banco Comercial | ||
| Clientes de Instituições Financeiras | ||
| Setor Público e Organizações Sem Fins Lucrativos | ||
| Por Tipo de Provedor | Bancos de Transações Globais | |
| Bancos Comerciais Regionais / Domésticos | ||
| Provedores Especializados Não Bancários de Tesouraria Operacional | ||
| Por Vertical da Indústria | Corporações Financeiras | |
| Manufatura e Industrial | ||
| Varejo, Bens de Consumo e Comércio Eletrônico | ||
| Tecnologia da Informação e Telecomunicações | ||
| Saúde e Ciências da Vida | ||
| Energia e Serviços Públicos | ||
| Transporte e Logística | ||
| Governo e Setor Público | ||
| Outros Verticais da Indústria | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
O que está impulsionando a adoção de serviços de gestão de tesouraria?
Trilhos de pagamento em tempo real, migração para ISO 20022, plataformas em nuvem e previsão baseada em inteligência artificial estão aumentando a demanda por ferramentas de tesouraria conectadas.
Qual categoria de serviço tem a maior participação de receita em serviços de gestão de tesouraria?
Pagamentos e desembolsos detinham 33,8% da participação de receita em 2025.
Qual serviço de tesouraria tem previsão de crescimento mais rápido?
Serviços de conta, relatórios de informações e conectividade bancária devem crescer a um CAGR de 7,1% até 2031.
Qual grupo de clientes utiliza plataformas de tesouraria de forma mais extensiva?
Grandes corporações e multinacionais detinham 37,2% da participação de receita em 2025 devido às suas necessidades de múltiplas entidades, transfronteiriças e de hedge.
Qual região está se expandindo mais rapidamente para serviços de tesouraria?
A América do Sul deve crescer a um CAGR de 7,5% até 2031, apoiada pela infraestrutura de pagamentos e open finance do Brasil.
O que limita a adoção de tecnologia de tesouraria?
A complexidade de integração e os riscos de segurança de terceiros podem atrasar a implantação, especialmente para organizações com sistemas fragmentados.
Página atualizada pela última vez em:



