
Marktgröße und Marktanteil für grenzüberschreitende B2B-Zahlungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 198.47 Billionen US-Dollar |
| Marktgröße (2031) | 266.42 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.07 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
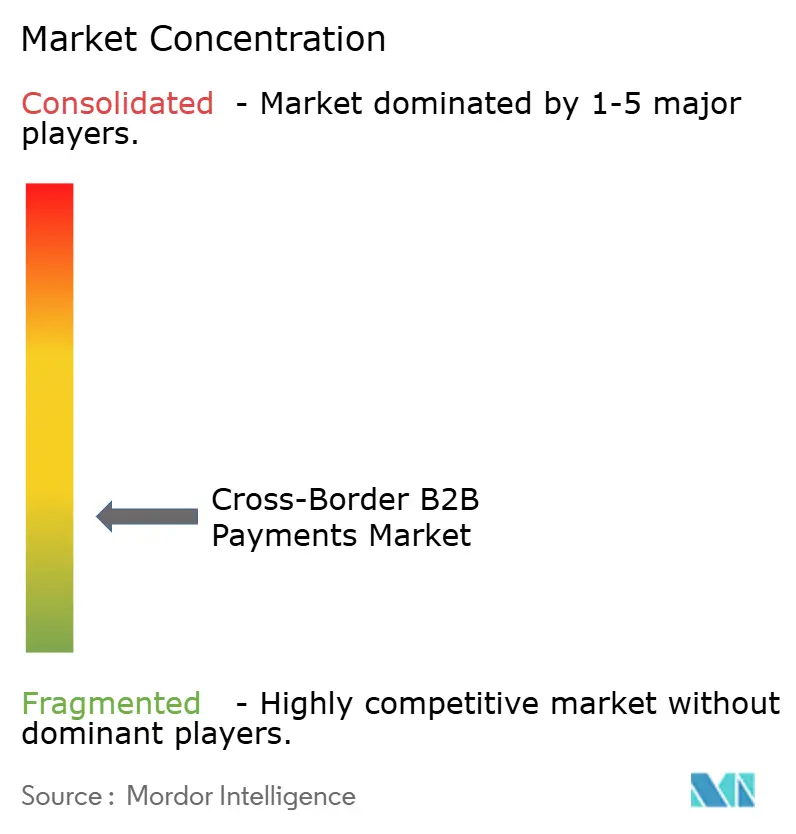
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für grenzüberschreitende B2B-Zahlungen von Mordor Intelligence
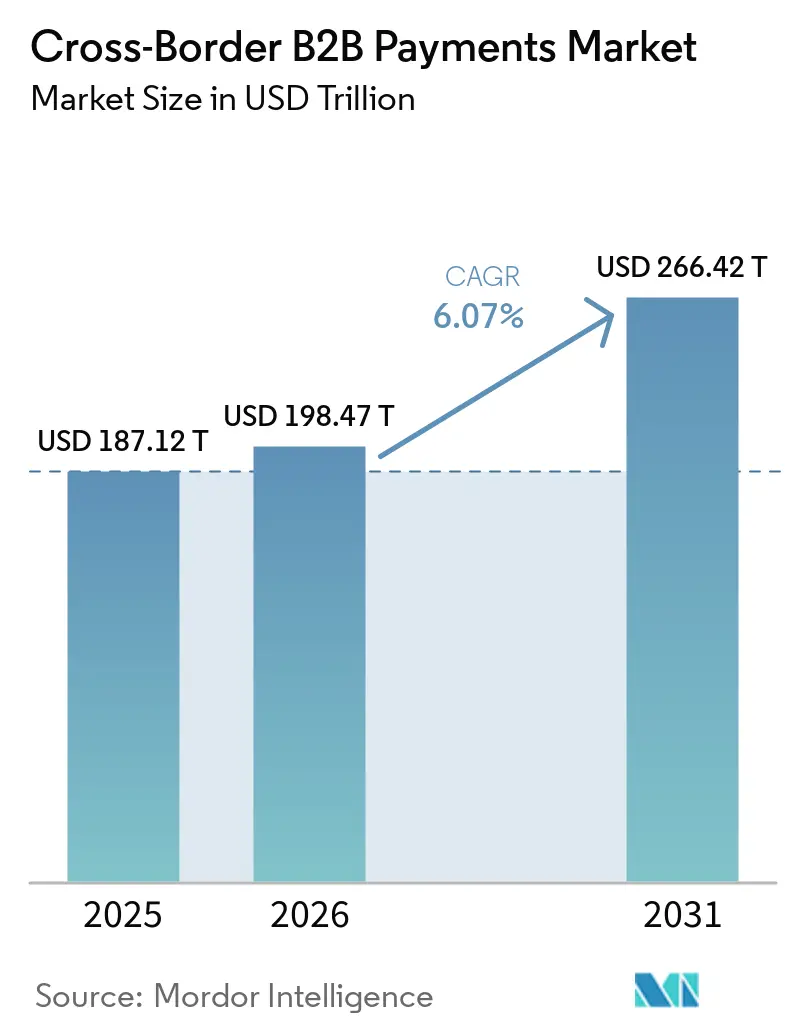
Die Marktgröße für grenzüberschreitende B2B-Zahlungen wird voraussichtlich von 187,12 Billionen USD im Jahr 2025 und 198,47 Billionen USD im Jahr 2026 auf 266,42 Billionen USD bis 2031 anwachsen, mit einer CAGR von 6,1 % zwischen 2026 und 2031.
Der Markt für grenzüberschreitende B2B-Zahlungen wird durch die breitere Nutzung von ISO-20022-Messaging, regulierten Stablecoin-Rahmenwerken und Verbindungen zwischen inländischen Echtzeit-Zahlungssystemen neu gestaltet. Strukturierte Zahlungsdaten sind zu einer wettbewerblichen Anforderung geworden, da sie Abstimmung, Compliance-Prüfungen und Zahlungsverfolgung unterstützen. Die Migration auf ISO 20022 im November 2025 gab den Instituten eine einheitlichere Grundlage für den grenzüberschreitenden Austausch von Zahlungsinformationen. Das GENIUS-Gesetz der Vereinigten Staaten und die Krypto-Asset-Regeln der Europäischen Union haben zudem die Anforderungen für Zahlungs-Stablecoin-Aktivitäten präzisiert. Anbieter, die strukturierte Daten, Echtzeit-Screening und Multi-Rail-Ausführung kombinieren, können Unternehmen besser bedienen, die eine schnellere Abwicklung und klarere Transparenz benötigen.
Wichtigste Erkenntnisse des Berichts
- Nach Zahlungsmethode entfielen im Jahr 2025 91,2 % des Marktanteils für grenzüberschreitende B2B-Zahlungen auf Überweisungen, während E-Geld und geschlossene Unternehmens-Wallets bis 2031 voraussichtlich mit einer CAGR von 12,5 % wachsen werden.
- Nach Transaktionsgröße entfielen im Jahr 2025 92,6 % des Marktanteils für grenzüberschreitende B2B-Zahlungen auf Großhandelstransaktionen, während B2B-Einzelhandelstransaktionen bis 2031 voraussichtlich mit einer CAGR von 9,2 % wachsen werden.
- Nach Unternehmensgröße entfielen im Jahr 2025 86,7 % des Marktanteils für grenzüberschreitende B2B-Zahlungen auf Großunternehmen, während kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einer CAGR von 8,1 % wachsen werden.
- Nach Branche entfielen im Jahr 2025 21,8 % des Marktanteils für grenzüberschreitende B2B-Zahlungen auf die Fertigung, während Informationstechnologie und Telekommunikation bis 2031 voraussichtlich mit einer CAGR von 8,8 % wachsen werden.
- Nach wirtschaftlichem Zweck entfielen im Jahr 2025 67,9 % des Marktanteils für grenzüberschreitende B2B-Zahlungen auf konzerninterne Treasury-Aktivitäten und konzerninternen Finanzierungen, während die Kategorie „Sonstige” bis 2031 voraussichtlich mit einer CAGR von 9,7 % wachsen wird.
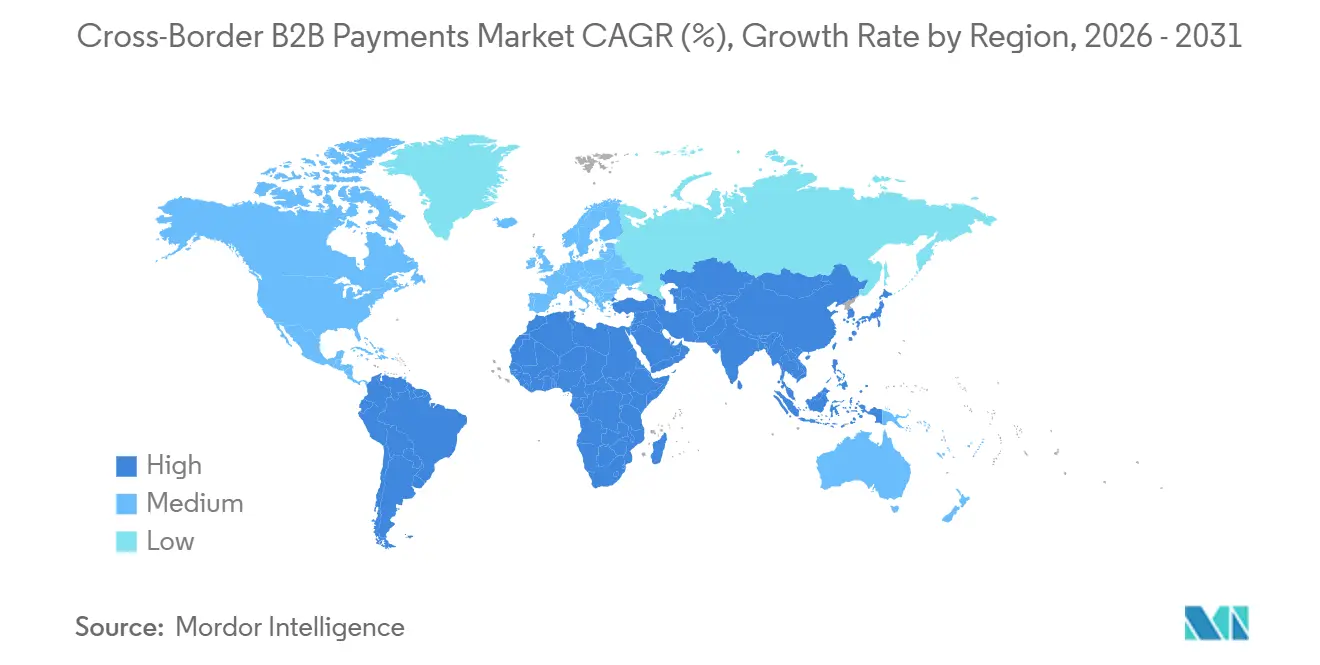
- Nach Geografie entfielen im Jahr 2025 37,3 % des Marktanteils für grenzüberschreitende B2B-Zahlungen auf Europa, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 7,7 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für grenzüberschreitende B2B-Zahlungen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vernetzung von Echtzeit-Zahlungsschienen | +1.2% | Global, mit den frühesten Gewinnen in den Korridoren des asiatisch-pazifischen Raums und der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Eingebettete Zahlungen in B2B-Marktplätzen und ERP-Plattformen | +1% | Global, angeführt von Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Digitaler Handel, E-Rechnungsstellung und automatisierte Mehrwertsteuerberichterstattung | +0.8% | Europäische Union, asiatisch-pazifischer Raum und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Virtuelle Karten und Optimierung des Betriebskapitals | +0.6% | Nordamerika und die Europäische Union, mit Expansion in den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Tokenisierte Einlagen und regulierte Stablecoin-Abwicklung | +0.9% | Global, verankert in den von den Vereinigten Staaten und der Europäischen Union regulierten Korridoren | Langfristig (≥ 4 Jahre) |
| KI-gestütztes Treasury, Verbindlichkeiten und Zahlungsweiterleitung | +0.7% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vernetzung von Echtzeit-Zahlungsschienen: Korridorausbau verkürzt die Abwicklungsfenster für Unternehmen
Die Gruppe der Zwanzig hat die Vernetzung von Schnellzahlungssystemen in ihre Roadmap für grenzüberschreitende Zahlungen aufgenommen. Mehr als 100 Länder betreiben oder entwickeln inländische Echtzeit-Zahlungssysteme, wodurch die inländische Sofortabwicklung breiter verfügbar ist als in früheren Modernisierungszyklen des Zahlungsverkehrs. Projekt Nexus legte 2024 einen multilateralen Ansatz zur Verbindung von Schnellzahlungssystemen über mehrere Länder hinweg vor, anstatt für jeden bilateralen Korridor separate technische Vereinbarungen zu erfordern. Die Europäische Zentralbank begann im November 2025 mit der Realisierungsphase zur Verknüpfung von TARGET Instant Payment Settlement mit Indiens Unified Payments Interface[1]. Unternehmenszahlungen können davon profitieren, wenn diese Verbindungen die Zeit zwischen Zahlungsinitiierung, Bestätigung und Verfügbarkeit der Mittel verkürzen. Anbieter, die Transaktionen über Echtzeit-, Brutto-Abwicklungs- und Korrespondenzbank-Schienen weiterleiten können, können auf die unterschiedlichen Anforderungen an Geschwindigkeit, Kosten und Währung in jedem Korridor effektiver reagieren.
Eingebettete Zahlungen in B2B-Marktplätzen und ERP-Plattformen: Konsolidierung des Finanz-Stacks verändert Verbindlichkeits- und Forderungsworkflows
Die Zahlungsabwicklung rückt näher an Enterprise-Resource-Planning- und Procure-to-Pay-Workflows heran. Dieser Ansatz ermöglicht es, Rechnungsinformationen, Devisenkonvertierung, Zahlungsgenehmigung und Abstimmung innerhalb eines verbundenen Prozesses zu verwalten, anstatt sie manuell zwischen Systemen zu übertragen. Finexio und MassPay lancierten im Juli 2026 einen eingebetteten grenzüberschreitenden Kreditorenbuchhaltungsservice für Lieferantenzahlungen in 180 Ländern und 80 Währungen[2]. Das Angebot umfasste Identitätsprüfung, Multi-Rail-Weiterleitung und Stablecoin-Optionen innerhalb des Zahlungsprozesses. Der Markt für grenzüberschreitende B2B-Zahlungen profitiert, wenn Zahlungsanweisungen dort initiiert werden, wo Verbindlichkeitsdatensätze, Genehmigungen und Rechnungsunterlagen bereits verwaltet werden. Positionen innerhalb von Enterprise-Resource-Planning-Ökosystemen können wiederkehrende Zahlungsvolumina erzeugen, da Unternehmen weniger geneigt sind, wesentliche Betriebsabläufe zu ändern, sobald Abwicklung und Abstimmung eingebettet sind.
Tokenisierte Einlagen und regulierte Stablecoin-Abwicklung: Institutionelle Infrastruktur geht über die Pilotphase hinaus
Tokenisierte Einlagen und Stablecoin-Abwicklungssysteme entwickeln sich von kontrollierten Tests hin zu einer breiteren institutionellen Nutzung. Das GENIUS-Gesetz, das im Juli 2025 unterzeichnet wurde, schuf einen föderalen Rahmen der Vereinigten Staaten für Zahlungs-Stablecoins und regelte Reservevermögen, Emittentenpflichten und direkte Zinszahlungen. Die Übergangsphase der Europäischen Union für Märkte in Krypto-Assets endete am 1. Juli 2026, wodurch eine vollständige Zulassung für betroffene Anbieter erforderlich wurde. J.P. Morgan erweiterte die Kinexys Blockchain Deposit Accounts im Juni 2026 um AUD, HKD, JPY, RMB und SGD und brachte das Netzwerk auf 8 Währungen[3]. Das Netzwerk hatte kumulativ mehr als 4 Billionen USD verarbeitet und verzeichnete ein durchschnittliches tägliches Volumen von mehr als 7 Milliarden USD. Der Markt für grenzüberschreitende B2B-Zahlungen könnte mehr Rund-um-die-Uhr-Abwicklungsoptionen und eine stärkere Unterstützung für programmierbare Transaktionen gewinnen, obwohl Zentralbanken weiterhin die monetären Auswirkungen einer groß angelegten Stablecoin-Nutzung bewerten.
KI-gestütztes Treasury, Verbindlichkeiten und Zahlungsweiterleitung: Maschinengeschwindigkeit definiert das Verhältnis zwischen Compliance-Kosten neu
Künstliche Intelligenz wird für die Zahlungsweiterleitung, Treasury-Operationen und Compliance-bezogene Prozesse eingesetzt. J.P. Morgan berichtete, dass seine Technologie täglich mehr als 12 Billionen USD in der Verarbeitung über 60 Millionen Transaktionen in mehr als 200 Ländern unterstützt[4]. Die Bank berichtete zudem von einer Straight-Through-Processing-Rate von 99,5 % und gab an, dass 93 % der Finanzinstitute ihre Zahlungsinfrastruktur modernisierten. Schnellere Weiterleitungsentscheidungen können die Ausführung verbessern, wenn Devisenliquidität, Zahlungsfristen und Compliance-Prüfungen je nach Korridor und Zahlungsmethode variieren. Automatisierte Tools können die Lieferantenregistrierung, Forderungen, virtuelle Karten, Devisenabwicklung und Abstimmung unterstützen, ohne diese Aktivitäten in voneinander getrennte Prozesse aufzuteilen. Der Markt für grenzüberschreitende B2B-Zahlungen legt größeren Wert auf Systeme, die Zahlungsabwicklung mit Kontrollen kombinieren, insbesondere wenn Unternehmen eine schnellere Lösung von Ausnahmen, konsistentere Devisenentscheidungen und klare Betriebsaufzeichnungen für Compliance-Teams, Finanzmanager und Treasury-Mitarbeiter benötigen, die für die Überwachung grenzüberschreitender Zahlungen verantwortlich sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Anforderungen an Geldwäschebekämpfung, Kundenidentifizierung, Sanktionen und Lizenzen | -0.7% | Global, mit der höchsten Reibung in Mehrländer-Korridoren | Langfristig (≥ 4 Jahre) |
| Zahlungsbetrug, Business-E-Mail-Kompromittierung und Kontoübernahme | -0.5% | Global, konzentriert in Nordamerika, der Europäischen Union und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| ERP-Integration und Komplexität der Legacy-Abstimmung | -0.4% | Global, besonders ausgeprägt in Nordamerika und der Europäischen Union, mittelständische Unternehmen | Mittelfristig (2–4 Jahre) |
| Interoperabilitätslücken zwischen tokenisierten Geldschienen und Legacy-Systemen | -0.3% | Global, mit der höchsten Reibung in Ländern ohne Rahmenwerke für Distributed-Ledger-Technologie | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Anforderungen an Geldwäschebekämpfung, Kundenidentifizierung, Sanktionen und Lizenzen: Compliance-Architektur erhöht die Kosten für Mehrkanal-Korridore
Anforderungen zur Bekämpfung von Geldwäsche, zur Kundenidentifizierung, zu Sanktionen und zur Lizenzierung unterscheiden sich je nach Land. Jeder zusätzliche Korridor kann separate Verifizierungsschwellen, Dokumentationsstandards und Screening-Anforderungen einführen. Die 6. Geldwäscherichtlinie der Europäischen Union schafft strafrechtliche Haftung für juristische Personen, während die Anforderungen des Bank Secrecy Act der Vereinigten Staaten anderen Regeln folgen. Empfehlung 16 der Financial Action Task Force verlangt, dass Auftraggeber- und Begünstigteninformationen qualifizierte Transfers virtueller Vermögenswerte begleiten, die nationale Umsetzung bleibt jedoch uneinheitlich. Datenlokalisierungsregeln in Ländern wie Indien und Brasilien können separate Infrastrukturen erfordern und die Nutzung gemeinsamer Compliance-Systeme einschränken. Der Markt für grenzüberschreitende B2B-Zahlungen bevorzugt Anbieter, die lokale Regeln durch zentralisierte, aber länderspezifische Compliance-Operationen interpretieren können.
Zahlungsbetrug, Business-E-Mail-Kompromittierung und Kontoübernahme: KI-gestützte Bedrohungen überholen die Einführung von Abwehrmaßnahmen
Zahlungsbetrug verursacht weiterhin direkte Verluste und betriebliche Störungen für Unternehmenszahlungsteams. Die Association for Financial Professionals stellte fest, dass 76 % der Organisationen in den Vereinigten Staaten im Jahr 2025 versuchten oder tatsächlichen Zahlungsbetrug erlebten, während Business-E-Mail-Kompromittierung 74 % betraf. Das Federal Bureau of Investigation verzeichnete im Jahr 2025 Verluste durch Business-E-Mail-Kompromittierung in Höhe von 3,05 Milliarden USD bei 24.768 Beschwerden. Überweisungen machten 49 % der durch E-Mail ermöglichten Betrugsziele in der Umfrage der Association for Financial Professionals aus. Nur 17 % der Organisationen nutzten künstliche Intelligenz zur Bekämpfung von Zahlungsbetrug, trotz berichteter Vorteile bei der Erkennung von Deepfakes, der Berichterstattung und der Echtzeit-Identifizierung. Der Markt für grenzüberschreitende B2B-Zahlungen erfordert stärkere Kontrollen, da Betrug auch Lieferantenbeziehungen schädigen und Investitionen in die Zahlungsautomatisierung verlangsamen kann, insbesondere wenn eine kompromittierte Zahlung eine hochwertige Rechnung betrifft, die Abwicklung an einen wichtigen Lieferanten verzögert oder Unternehmensteams dazu veranlasst, bei zukünftigen Transaktionen mehr manuelle Prüfschritte einzuführen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zahlungsmethode: Überweisungen verankern hochwertige Zahlungsströme, während digitale Wallets programmierbares Terrain gewinnen
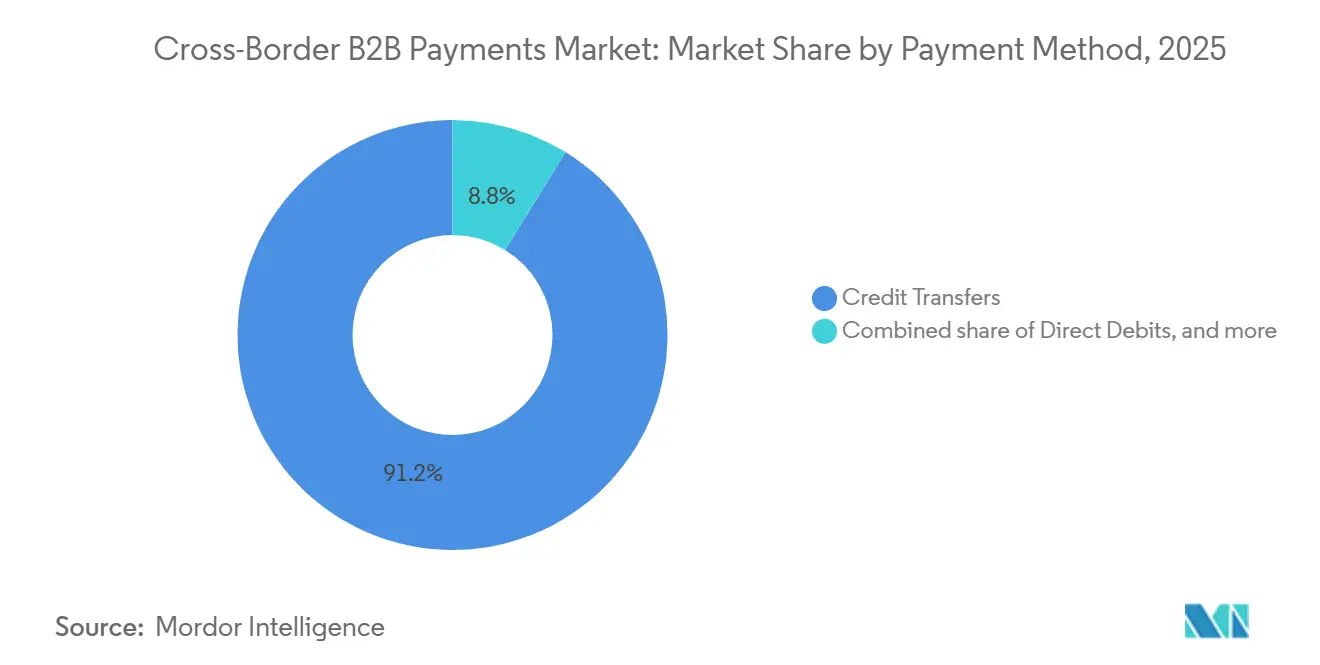
Überweisungen machten im Jahr 2025 91,2 % des Transaktionswerts aus und sind damit die etablierte Grundlage für hochwertige Unternehmensabwicklungen. Dieser Anteil am Markt für grenzüberschreitende B2B-Zahlungen spiegelt die anhaltende Rolle von Bank-zu-Bank-Korrespondenznetzen im internationalen Treasury-Betrieb wider. Unternehmens-Treasury-Teams verlassen sich auf Überweisungen, wo Abwicklungsendgültigkeit, Compliance-Kontrollen und vollständige Prüfpfade unerlässlich sind. Die Methode eignet sich auch für konzerninterne Abrechnungen und Handelszahlungen, die klare Aufzeichnungen für mehrere interne und externe Parteien erfordern. Die Einführung von ISO 20022 hat die Fähigkeit von Überweisungssystemen verbessert, strukturierte Überweisungs- und Referenzdaten zu übertragen. Diese Änderung hilft Banken und Unternehmensnutzern, Zahlungen mit weniger manuellem Eingriff Rechnungen zuzuordnen, insbesondere wenn die Zahlungsreferenz, der Überweisungsnachweis und die zugrunde liegenden Verbindlichkeitsdaten in einem einheitlichen Format über die Systeme der sendenden Bank, der empfangenden Bank und des Unternehmens-Treasury-Teams hinweg erhalten bleiben.
E-Geld und geschlossene Unternehmens-Wallets werden voraussichtlich bis 2031 mit einer CAGR von 12,5 % wachsen. Ihr Wachstum ist mit Marktplatzbetreibern, plattformbasierten kleinen und mittleren Unternehmen und Zahlungsbedürfnissen verbunden, die außerhalb der normalen Bankzeiten liegen. Diese Tools können programmierbare Abwicklungsfunktionen bieten, die für hochfrequente kommerzielle Zahlungen geeignet sind. Lastschriften, Firmenkarten und virtuelle Karten halten kleinere Wertanteile, bleiben aber für wiederkehrende und spezialisierte Geschäftsabläufe wichtig. Virtuelle Karten können eine stärkere Zahlungskontrolle unterstützen, wenn Unternehmen spezifische Genehmigungsregeln oder lieferantenspezifische Transparenz benötigen. Der Markt für grenzüberschreitende B2B-Zahlungen wird voraussichtlich eine stärkere Wallet-Akzeptanz in mittleren Wertkorridoren verzeichnen, wo integrierte Devisen und schnelle Abstimmung nützlich sind. Ihre Rolle verdrängt keine Überweisungen in Großhandelsströmen, erweitert aber die Anzahl der praktikablen Zahlungsoptionen für Unternehmen mit unterschiedlichen Betriebsanforderungen, einschließlich Unternehmen, die eine Zahlungsfreigabe außerhalb der Bankzeiten, eine direkte Verbindung zu Plattformdatensätzen oder eine Methode benötigen, die für wiederkehrende Lieferanten- und Marktplatzzahlungen einfacher zu verwenden ist.


Nach Transaktionsgröße: Großhandelstransaktionen dominieren, während KMU-orientiertes B2B-Einzelhandelsgeschäft schneller skaliert
Großhandelstransaktionen von mindestens 100.000 USD machten im Jahr 2025 92,6 % des Transaktionswerts aus. Diese Konzentration der Marktgröße für grenzüberschreitende B2B-Zahlungen ist konsistent mit Unternehmens-Treasury-Transfers, konzerninternen Finanzierungen und großen Handelsrechnungen. Diese Transaktionen umfassen häufig mehrere juristische Personen, Währungen und Genehmigungsschritte, bevor Mittel freigegeben werden können. Sie erfordern oft Kreditfazilitäten, Währungsabsicherung und Compliance-Prozesse, die durch etablierte Bankbeziehungen unterstützt werden. Der hohe Wert dieser Zahlungen erhöht den Bedarf an zuverlässiger Ausführung und klarem Ausnahmemanagement. Solche Anforderungen machen es für Anbieter ohne Bankfähigkeiten oder tiefen Liquiditätszugang schwierig, diese Ströme in großem Maßstab zu bedienen, da ein Anbieter Abwicklungsrisiken, Währungsverfügbarkeit, betriebliche Ausnahmen und regulatorische Prüfungen verwalten muss und gleichzeitig die Servicestandards aufrechterhalten muss, die multinationalen Unternehmenskunden erwartet werden.
B2B-Einzelhandelstransaktionen unter 100.000 USD werden voraussichtlich bis 2031 mit einer CAGR von 9,2 % wachsen. Die Internationalisierung kleiner und mittlerer Unternehmen, Online-Marktplatzaktivitäten und ein breiterer Zugang zu Echtzeit-Zahlungssystemen unterstützen dieses Wachstum. Diese Unternehmen benötigen oft eine einfachere Möglichkeit, Auslandszahlungen zu initiieren und den Wechselkurs vor der Genehmigung zu bestimmen. Kleinere Zahlungen können für Anbieter höhere Gebührenmargen erzielen, da die Verarbeitungskosten nicht proportional zur Transaktionsgröße sinken. Zahlungsverfolgung und Rechnungsabgleich sind ebenfalls wichtig, da kleine Unternehmen in der Regel über begrenzte Treasury-Ressourcen verfügen. Der Markt für grenzüberschreitende B2B-Zahlungen bietet eine Chance für Anbieter, die Devisen, Zahlungsinitiierung und Statusinformationen einfacher verwaltbar machen. Bessere Servicebedingungen könnten Unternehmen dazu veranlassen, traditionelle Anbieterbeziehungen in geeigneten Korridoren zu überdenken, insbesondere wenn ein Anbieter einen Wechselkurs vor der Zahlungsgenehmigung vorlegen, den Transaktionsstatus zeitnah bestätigen und den Verwaltungsaufwand reduzieren kann, der normalerweise auf Finanzpersonal mit begrenzter Fachunterstützung entfällt.
Nach Unternehmensgröße: Großunternehmen definieren das Volumen, während die Zuganginfrastruktur für KMU reift
Großunternehmen hielten im Jahr 2025 86,7 % des Transaktionswerts. Ihre Position im Markt für grenzüberschreitende B2B-Zahlungen wird durch globale Lieferketten, Multi-Entity-Treasury-Operationen und hochwertige interne Finanzierungen gestützt. Diese Organisationen verwenden in der Regel formale Richtlinien für Zahlungsgenehmigung, Bankzugang und Devisenkursrisikomanagement. Ihre Enterprise-Resource-Planning-Entscheidungen und Bankbeziehungen können die Zahlungsmethoden bestimmen, die einem großen Lieferantennetzwerk zur Verfügung stehen. Dieser Effekt kann etablierte Zahlungsanbieter über Unternehmensnetzwerke hinweg über längere Vertragslaufzeiten stärken. Großunternehmen sehen sich auch einer zunehmenden Prüfung von Verrechnungspreisen, Kapitalverkehrskontrollen und wirtschaftlichem Eigentum bei grenzüberschreitenden Kapitalbewegungen gegenüber, was die Bedeutung von Zahlungsdokumentation, vollständigen Gegenparteidatensätzen und internen Kontrollverfahren erhöht, die konsistent über Einheiten und Länder hinweg angewendet werden können.
Kleine und mittlere Unternehmen werden voraussichtlich bis 2031 mit einer CAGR von 8,1 % wachsen. Auf Programmierschnittstellen basierende Plattformen machen Multi-Rail-Zahlungen und Devisentools für diese Kundengruppe zugänglicher. Diese Plattformen reduzieren den Bedarf kleinerer Unternehmen, direkte Verbindungen zu mehreren Banken oder Zahlungsnetzwerken aufzubauen. Corpay erweiterte Corpay One im Januar 2026 um Devisen- und grenzüberschreitende Zahlungsfähigkeiten für kleine und mittlere Unternehmen. Große Zahlungsnetzwerke versuchen auch, kleine Unternehmensplattformen mit Konto-, Karten- und Wallet-Auszahlungsoptionen in grenzüberschreitenden Korridoren zu verbinden. Der Markt für grenzüberschreitende B2B-Zahlungen wird für kleinere Unternehmen zugänglicher, während Großunternehmen die primäre Quelle des Transaktionswerts bleiben, da neue Plattformen Zahlungsinitiierung, Devisenunterstützung und Auszahlungsoptionen in Dienste bündeln können, die kleinere Finanzteams nutzen können, ohne umfangreiche interne Zahlungsinfrastruktur aufrechtzuerhalten.
Nach Branche: Fertigung verankert Zahlungsströme, während IT und Telekommunikation die Wertschöpfungskettenunterbrechung beschleunigen
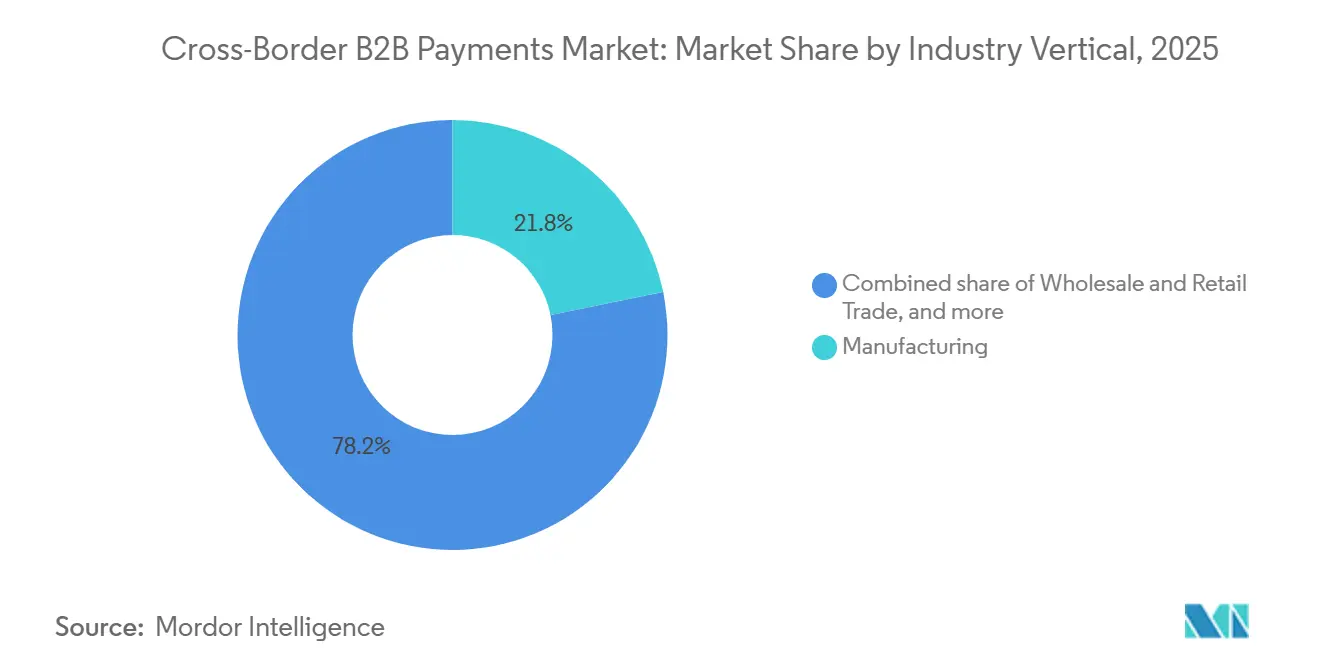
Die Fertigung machte im Jahr 2025 21,8 % des Transaktionswerts aus. Sie hielt die größte Zuteilung des Markts für grenzüberschreitende B2B-Zahlungen, da der globale Warenhandel auf komplexe, mehrwährungsbasierte Lieferantenabwicklung angewiesen ist. Automobil-, Elektronik- und Industrielieferketten umfassen typischerweise hohe Rechnungsvolumina über mehrere Produktionsstandorte hinweg. Ihre verlängerten Zahlungszyklen schaffen einen anhaltenden Bedarf an präzisem Devisenkursmanagement und klaren Lieferantenzahlungsaufzeichnungen. Strukturierte Rechnungsdaten können auch verbessern, wie Hersteller große Mengen kommerzieller Transaktionen abstimmen. Fertigungsströme sind besonders wichtig in Handelskorridoren, die China, die Vereinigten Staaten und die Europäische Union verbinden, wo Lieferketten wiederholte Abrechnungen zwischen Komponentenlieferanten, Herstellern, Distributoren und verbundenen Unternehmen umfassen können, die das Zahlungstiming neben der Lieferung physischer Waren verwalten müssen.
Informationstechnologie und Telekommunikation werden voraussichtlich bis 2031 mit einer CAGR von 8,8 % wachsen. Abonnementabrechnung, Softwarelizenzierung und Transaktionen für digitale Dienste schaffen wiederkehrende Zahlungen über mehrere Länder hinweg. Diese Aktivitäten sind weniger abhängig von konventionellem Korrespondenzbanking als der physische Warenhandel, da Zahlungsworkflows oft plattformbasiert sind. Gesundheitswesen und Biowissenschaften erfordern ebenfalls Zahlungsnachverfolgbarkeit, Lieferantenzulassung und regulatorische Berichterstattung. Visa und Airwallex kündigten 2026 eine Zusammenarbeit zur Entwicklung eingebetteter Finanzlösungen für Fracht- und Schifffahrtsplattformen an. Die Branche für grenzüberschreitende B2B-Zahlungen belohnt Zahlungsmodelle, die die betrieblichen Anforderungen einzelner Branchen widerspiegeln. Anbieter mit branchenspezifischen Fähigkeiten können Zahlungsprozesse ansprechen, die breite, standardisierte Dienste möglicherweise nicht vollständig unterstützen, einschließlich Anforderungen für wiederkehrende Abrechnung, Lieferantengenehmigung, Frachtdokumentation, regulierte Lieferantendatensätze oder die Abstimmungspraktiken, die sich zwischen waren- und digitaldienstleistungsbasierten Unternehmen wesentlich unterscheiden.
Nach wirtschaftlichem Zweck: Konzerninterne Treasury-Aktivitäten führen, während aufkommende Zweckströme die Pipeline diversifizieren
Konzerninterne Treasury-Aktivitäten und konzerninterne Finanzierungen machten im Jahr 2025 67,9 % des Transaktionswerts aus. Dieser Transaktionswertanteil zeigt die Bedeutung des internen Liquiditätsmanagements multinationaler Unternehmen. Netting, Cash-Sweeping und konzerninterne Kreditvergabe erzeugen wiederkehrende, hochwertige Zahlungsströme zwischen verbundenen Einheiten. Diese Transaktionen sind vorhersehbar, da sie geplante Finanzierungen und Liquiditätszuweisungen innerhalb einer Unternehmensgruppe unterstützen. Sie schaffen auch langfristige Beziehungen mit Banken, die Treasury-Dienste und Devisenkursmanagement anbieten. Zahlungen für Waren und Dienstleistungen von Drittanbietern stellen die verbleibenden wichtigsten Zweckkategorien dar, und diese Transfers können unterschiedliche Timing-, Dokumentations- und Gegenparteieanforderungen gegenüber internen Unternehmensfinanzierungen haben, selbst wenn sie dieselbe zugrunde liegende grenzüberschreitende Zahlungsinfrastruktur und Devisenkursvereinbarungen nutzen.
Die Kategorie „Sonstige” wird voraussichtlich bis 2031 mit einer CAGR von 9,7 % wachsen. Sie umfasst plattformbasierte Lieferantenzahlungen, Marktplatzabrechnungen und grenzüberschreitende Gig-Economy-Auszahlungen, die nicht in traditionelle Waren- oder Dienstleistungsklassifikationen passen. Diese Zahlungsarten erfordern flexible Abwicklungsvereinbarungen, da sie viele Zahlungsempfänger, Währungen und Zahlungszeitpunkte umfassen können. Die Kinexys-Erweiterung von J.P. Morgan im Juni 2026 ermöglichte eine Rund-um-die-Uhr-Devisenabwicklung über 8 Währungen, wobei Payoneer und JERA Global Markets zu den ersten Nutzern im asiatisch-pazifischen Raum gehörten. Bedingte Zahlungen, Echtzeit-Cash-Sweeping und Multi-Entity-Netting können die Verlagerung einiger Treasury-Aktivitäten von Batch-Prozessen unterstützen. Die Branche für grenzüberschreitende B2B-Zahlungen verzeichnet eine Ausweitung der Zahlungsbedürfnisse, da plattformbasierte Geschäftsmodelle expandieren, was eine Nachfrage nach Zahlungsvereinbarungen schafft, die mehrere Begünstigte, geplante Freigaben, Währungskonvertierung und klarere Informationen für Unternehmensnutzer unterstützen können, die die Liquidität über eine wachsende Anzahl kommerzieller Kanäle hinweg überwachen müssen.
Geografische Analyse
Europa hielt im Jahr 2025 37,3 % des Transaktionswerts und war damit die größte regionale Komponente des Markts für grenzüberschreitende B2B-Zahlungen. Die Lieferkettenintegration im Euroraum und der einheitliche Euro-Zahlungsverkehrsraum unterstützen diese Position. Die EU-Verordnung über Sofortzahlungen erfordert eine vollständige Erreichbarkeit für Sofortüberweisungen im einheitlichen Euro-Zahlungsverkehrsraum. Frankreichs Frist vom 1. September 2026 für den obligatorischen elektronischen Rechnungsempfang unterstützt standardisiertere Kreditorenbuchhaltungsdaten. Deutschland, das Vereinigte Königreich und Frankreich bleiben wichtige Anker für innereuropäische B2B-Zahlungsströme.
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 7,7 % wachsen. China, Indien, Südostasien und nordostasiatische Fertigungszentren unterstützen das Wachstum durch dichte Warenhandelskorridore. Die Region kombiniert bilaterale Zahlungsverbindungen, einschließlich Unified Payments Interface und PayNow, mit institutionellen tokenisierten Abwicklungsnetzwerken. Singapur hat eine wichtige regionale Rolle als asiatischer Bankdrehkreuz in der SWIFT-Kerndesigngruppe für verteilte Hauptbücher. Der Markt für grenzüberschreitende B2B-Zahlungen hat Chancen im asiatisch-pazifischen Raum, da die Korridornachfrage in Fertigung und digitalem Handel steigt.
Nordamerika, Südamerika sowie der Nahe Osten und Afrika haben unterschiedliche Korridorbedürfnisse. Nordamerikanische B2B-Ströme werden durch enge Handelsbeziehungen zwischen den Vereinigten Staaten und Kanada sowie den Vereinigten Staaten und Mexiko unterstützt, während FedNow und CHIPS die inländischen Zahlungsgrundlagen modernisiert haben. Brasiliens PIX und Mexikos SPEI unterstützen inländische Sofortzahlungen, aber die grenzüberschreitende Interoperabilität bleibt begrenzt. Saudi-Arabiens Pläne zur Handelsdigitalisierung, die Drehkreuzrolle der Vereinigten Arabischen Emirate und die expandierende afrikanische fintech-Infrastruktur unterstützen Aktivitäten im Nahen Osten und Afrika.

Wettbewerbslandschaft
Der Markt für grenzüberschreitende B2B-Zahlungen ist im Bereich der Dienste für kleine und mittlere Unternehmen fragmentiert. J.P. Morgan, Citibank, HSBC und andere globale Transaktionsbanken bedienen erhebliche konzerninterne Treasury- und Handelsfinanzierungsvolumina. fintech-Anbieter konkurrieren am aktivsten in Korridoren, die einfacheres Onboarding, Mehrwährungszugang und maßgeschneiderte Workflows benötigen. Compliance-Fähigkeit, ISO-20022-Daten und Lizenzierungsanforderungen beeinflussen, welche Anbieter in regulierten Korridoren tätig sein können. Dies schafft einen Vorteil für Unternehmen, die Zahlungsdienste mit ausgereiften Compliance-Operationen kombinieren.
Nuvei und Payoneer gaben im Juni 2026 eine endgültige Übernahmevereinbarung mit einem Eigenkapitalwert von 2,75 Milliarden USD bekannt. Das Geschäft spiegelt die Bedeutung von Zahlungsvolumen, geografischer Reichweite und Multi-Rail-Fähigkeiten wider. Airwallex sammelte im Juni 2026 320 Millionen USD bei einer Bewertung von 11 Milliarden USD ein und erklärte, es würde die Entwicklung künstlicher Intelligenz und die regulatorische Expansion unterstützen. J.P. Morgan Payments und Mastercard entwickelten 2026 ein B2B-Virtualkarten-Angebot für Europa für komplexe Lieferketten. Diese Maßnahmen zeigen, wie etablierte Netzwerke und fintech-Anbieter in verschiedene Teile des Markts für grenzüberschreitende B2B-Zahlungen investieren.
Citi schloss im September 2026 Live-Transaktionen auf dem verteilten Hauptbuch von SWIFT mit First Abu Dhabi Bank und OCBC ab. Airwallex, Nium, Wise, Rapyd, Thunes und dLocal bauen Positionen in ausgewählten Korridoren und Kundengruppen auf. Die größte Lücke bleibt das Mehrwährungs-Liquiditätsmanagement für mittelständische Unternehmen in Lateinamerika, Afrika und Südostasien. Treasury-Tools für Großunternehmen und Verbraucher-Überweisungsanwendungen erfüllen die Bedürfnisse dieser Unternehmen nicht vollständig.
Marktführer in der Branche für grenzüberschreitende B2B-Zahlungen
-
J.P. Morgan
-
Citibank
-
HSBC Holdings plc
-
PayPal Holdings, Inc.
-
Wise plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Citi schloss in Zusammenarbeit mit First Abu Dhabi Bank und OCBC die ersten Live-Transaktionen einer US-amerikanischen Bank auf dem Blockchain-basierten verteilten Hauptbuch von SWIFT für grenzüberschreitende Zahlungen ab – die ersten im Nahen Osten und in Südostasien – im Rahmen einer kontrollierten Proof-of-Concept-Phase von Juli bis Dezember 2026, um eine interoperable 24/7-tokenisierte Abwicklung für institutionelle Kunden weltweit voranzutreiben.
- Juli 2026: DBS und Citi schlossen eine Partnerschaft, um sofortige 24/7-grenzüberschreitende USD-Zahlungen mithilfe tokenisierter Einlagen zu ermöglichen, und erweiterten die institutionelle Blockchain-Abwicklung auf südostasiatische Korridore, aufbauend auf dem Start von DBS Token Services durch DBS im Jahr 2024.
- Juni 2026: J.P. Morgan erweiterte die Kinexys Blockchain Deposit Accounts auf 8 Währungen durch Hinzufügen von AUD, HKD, JPY, RMB und SGD, was eine 24/7-On-Chain-Devisenabwicklung und programmierbare Zahlungen über asiatisch-pazifische Korridore ermöglicht. Payoneer und JERA Global Markets gehörten zu den ersten Live-Nutzern, und Kinexys hatte kumulativ mehr als 4 Billionen USD an Transaktionen bei einem durchschnittlichen täglichen Volumen von mehr als 7 Milliarden USD verarbeitet.
- Juni 2026: Visa und Airwallex kündigten eine Zusammenarbeit zur Entwicklung eingebetteter Finanzlösungen für Fracht- und Schifffahrtsplattformen an, die Visas B2B-Zahlungsstrategie mit der Mehrwährungsinfrastruktur von Airwallex kombiniert, um branchenspezifische Finanzprodukte für eines der komplexesten B2B-Segmente zu entwickeln.


Berichtsumfang des globalen Markts für grenzüberschreitende B2B-Zahlungen
| Überweisungen |
| Lastschriften |
| Firmenkarten und virtuelle Karten |
| E-Geld / geschlossene Unternehmens-Wallets |
| Sonstige Instrumente |
| Großhandel (≥ 100.000 USD) |
| B2B-Einzelhandel (< 100.000 USD) |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Fertigung |
| Groß- und Einzelhandel |
| Transport und Logistik |
| Informationstechnologie und Telekommunikation |
| Energie, Versorgungsunternehmen und Ressourcen |
| Gesundheitswesen und Biowissenschaften |
| Professionelle und Unternehmensdienstleistungen |
| Bauwesen und Immobilien |
| Sonstige Branchen |
| Abwicklung von Drittanbieter-Waren |
| Abwicklung von Drittanbieter-Dienstleistungen |
| Konzerninterne Treasury-Aktivitäten und konzerninterne Finanzierungen |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Zahlungsmethode | Überweisungen | |
| Lastschriften | ||
| Firmenkarten und virtuelle Karten | ||
| E-Geld / geschlossene Unternehmens-Wallets | ||
| Sonstige Instrumente | ||
| Nach Transaktionsgröße | Großhandel (≥ 100.000 USD) | |
| B2B-Einzelhandel (< 100.000 USD) | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Branche | Fertigung | |
| Groß- und Einzelhandel | ||
| Transport und Logistik | ||
| Informationstechnologie und Telekommunikation | ||
| Energie, Versorgungsunternehmen und Ressourcen | ||
| Gesundheitswesen und Biowissenschaften | ||
| Professionelle und Unternehmensdienstleistungen | ||
| Bauwesen und Immobilien | ||
| Sonstige Branchen | ||
| Nach wirtschaftlichem Zweck | Abwicklung von Drittanbieter-Waren | |
| Abwicklung von Drittanbieter-Dienstleistungen | ||
| Konzerninterne Treasury-Aktivitäten und konzerninterne Finanzierungen | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden grenzüberschreitende B2B-Zahlungen bis 2031 erreichen?
Der Transaktionswert wird voraussichtlich bis 2031 266,42 Billionen USD erreichen und ab 2026 mit einer CAGR von 6,1 % wachsen. Die Prognose spiegelt eine breitere Einführung von strukturiertem Messaging, Sofortzahlungsverbindungen und Zahlungstools wider, die Geschäftsworkflows über Länder hinweg unterstützen.
Welche Zahlungsmethode führt bei grenzüberschreitenden B2B-Transaktionen?
Überweisungen führten im Jahr 2025 mit 91,2 % des Transaktionswerts und spiegeln ihre Rolle bei der hochwertigen Unternehmensabwicklung wider. Ihre etablierte Bankinfrastruktur, Compliance-Kontrollen und prüfbaren Aufzeichnungen bleiben für Treasury- und Handelstransaktionen wichtig.
Warum wachsen Unternehmens-Wallets bei grenzüberschreitenden Zahlungen?
E-Geld und geschlossene Unternehmens-Wallets werden voraussichtlich bis 2031 mit einer CAGR von 12,5 % wachsen, da Plattformen programmierbare und Rund-um-die-Uhr-Abwicklung benötigen. Sie sind für plattformbasierte Unternehmen relevant, die einen mit Betriebsdatensätzen verbundenen und außerhalb der traditionellen Bankzeiten verfügbaren Zahlungsprozess benötigen.
Welche Region wächst am schnellsten bei grenzüberschreitenden B2B-Zahlungen?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 7,7 % wachsen, unterstützt durch Handelskorridore und Sofortzahlungsverbindungen. Fertigungsaktivitäten, wachsender digitaler Handel und Verbindungen zwischen inländischen Zahlungssystemen unterstützen die Position der Region.
Was sind die Hauptrisiken für grenzüberschreitende Unternehmenszahlungsoperationen?
Fragmentierte Compliance-Verpflichtungen und Zahlungsbetrug sind Hauptrisiken. Organisationen in den Vereinigten Staaten berichteten im Jahr 2025 von hoher Betrugsexposition. Unternehmen müssen starke Gegenparteiprüfungen, Zahlungsgenehmigungsprozesse und Transaktionsüberwachung in den Ländern aufrechterhalten, in denen sie tätig sind.
Wie verändern tokenisierte Einlagen Unternehmenszahlungen?
Tokenisierte Einlagen können eine Rund-um-die-Uhr-Abwicklung und programmierbare Zahlungen unterstützen. J.P. Morgan erweiterte sein Kinexys-Netzwerk im Juni 2026 auf 8 Währungen. Die Erweiterung demonstriert die Nutzung von Blockchain-Einlagenkonten für kontinuierliche Devisenabwicklung und programmierbare Geschäftszahlungen in ausgewählten Korridoren.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
