
Taille et part du marché des paiements transfrontaliers B2B
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 198.47 Trillions de dollars américains |
| Taille du Marché (2031) | 266.42 Trillions de dollars américains |
| Taux de croissance (2026 - 2031) | 6.07 % |
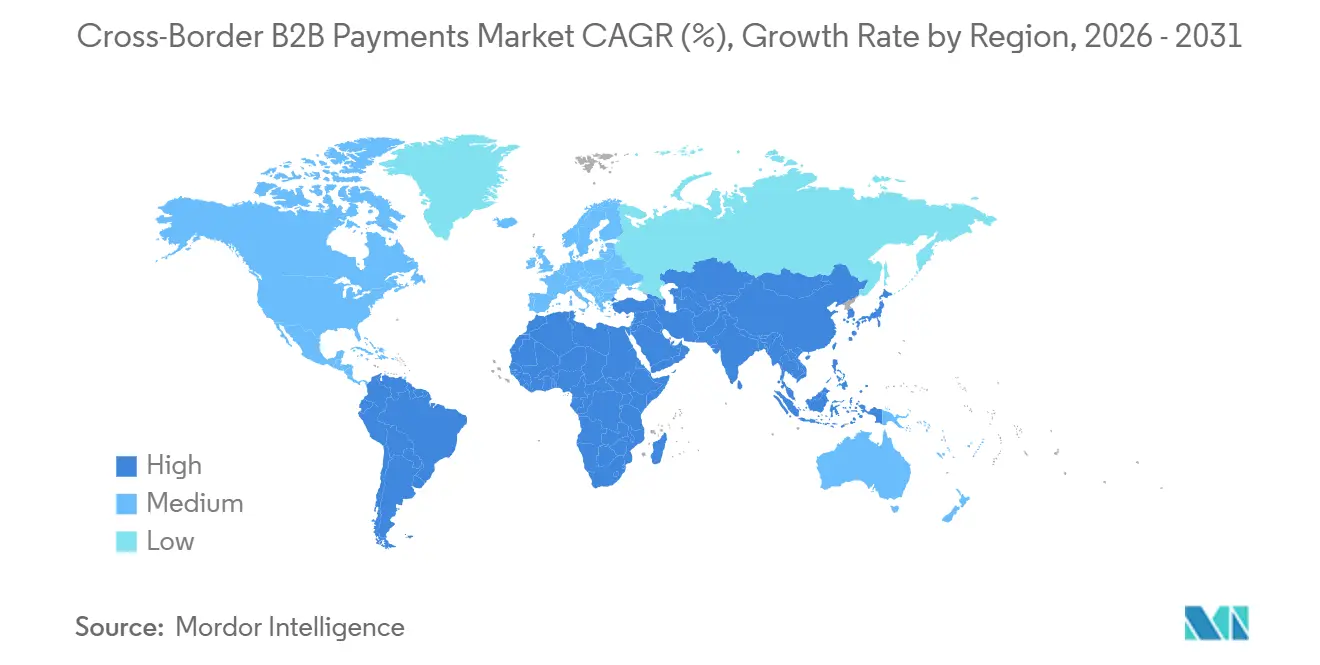
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
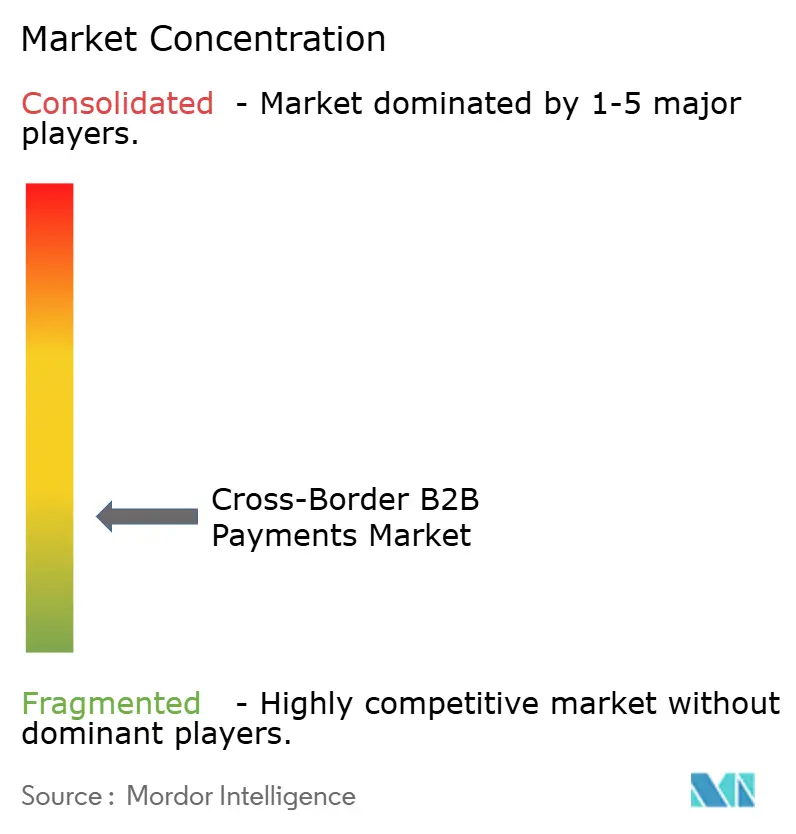
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des paiements transfrontaliers B2B par Mordor Intelligence
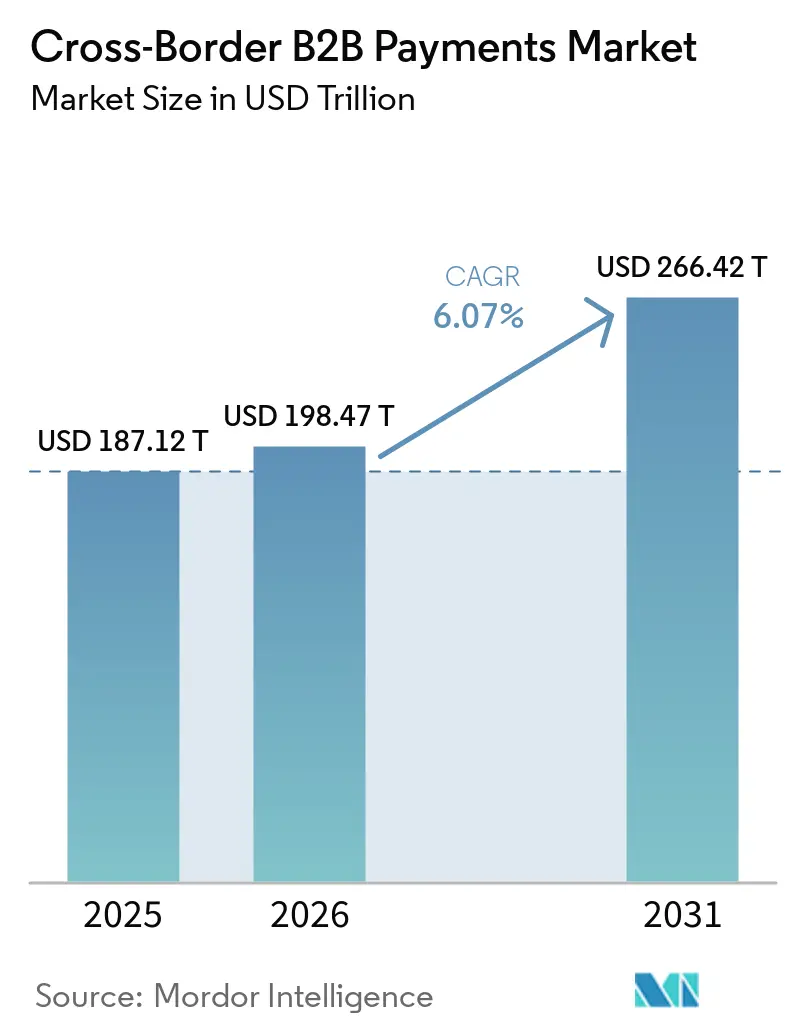
La taille du marché des paiements transfrontaliers B2B devrait s'étendre de 187,12 trillions USD en 2025 et 198,47 trillions USD en 2026 à 266,42 trillions USD d'ici 2031, enregistrant un CAGR de 6,1 % entre 2026 et 2031.
Le marché des paiements transfrontaliers B2B est reconfiguré par l'adoption plus large de la messagerie ISO 20022, des cadres réglementaires pour les stablecoins et des liens entre les systèmes de paiement instantané nationaux. Les données de paiement structurées sont devenues une exigence concurrentielle car elles facilitent le rapprochement comptable, les contrôles de conformité et le suivi des paiements. La migration vers ISO 20022 en novembre 2025 a fourni aux établissements une base plus cohérente pour l'échange d'informations de paiement transfrontalier. La loi GENIUS des États-Unis et les règles de l'Union européenne sur les crypto-actifs ont également clarifié les exigences applicables aux stablecoins de paiement. Les prestataires qui combinent données structurées, contrôle en temps réel et exécution multi-rails peuvent mieux servir les entreprises qui ont besoin d'un règlement plus rapide et d'une meilleure visibilité.
Principaux enseignements du rapport
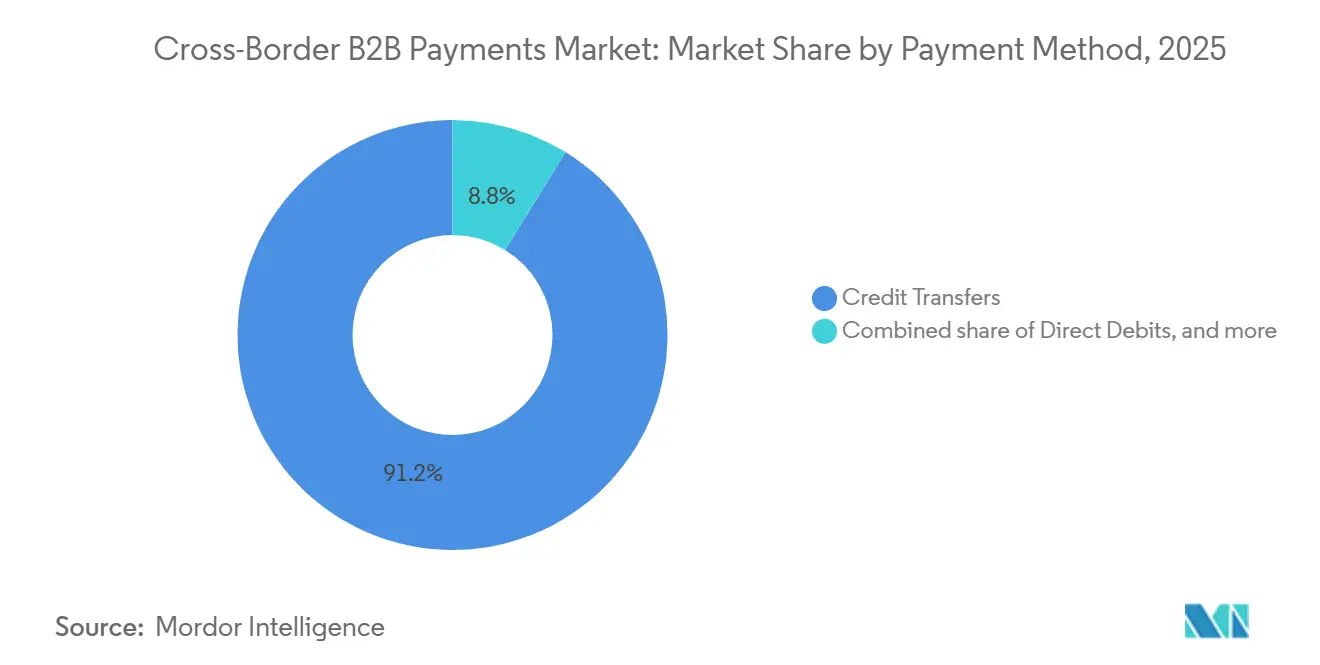
- Par mode de paiement, les virements bancaires ont capté 91,2 % de la part du marché des paiements transfrontaliers B2B en 2025, tandis que la monnaie électronique et les portefeuilles d'entreprise en circuit fermé devraient croître à un CAGR de 12,5 % jusqu'en 2031.
- Par montant de transaction, les transactions de gros ont capté 92,6 % de la part du marché des paiements transfrontaliers B2B en 2025, tandis que les transactions B2B de détail devraient croître à un CAGR de 9,2 % jusqu'en 2031.
- Par taille d'entreprise, les grandes entreprises ont capté 86,7 % de la part du marché des paiements transfrontaliers B2B en 2025, tandis que les petites et moyennes entreprises devraient croître à un CAGR de 8,1 % jusqu'en 2031.
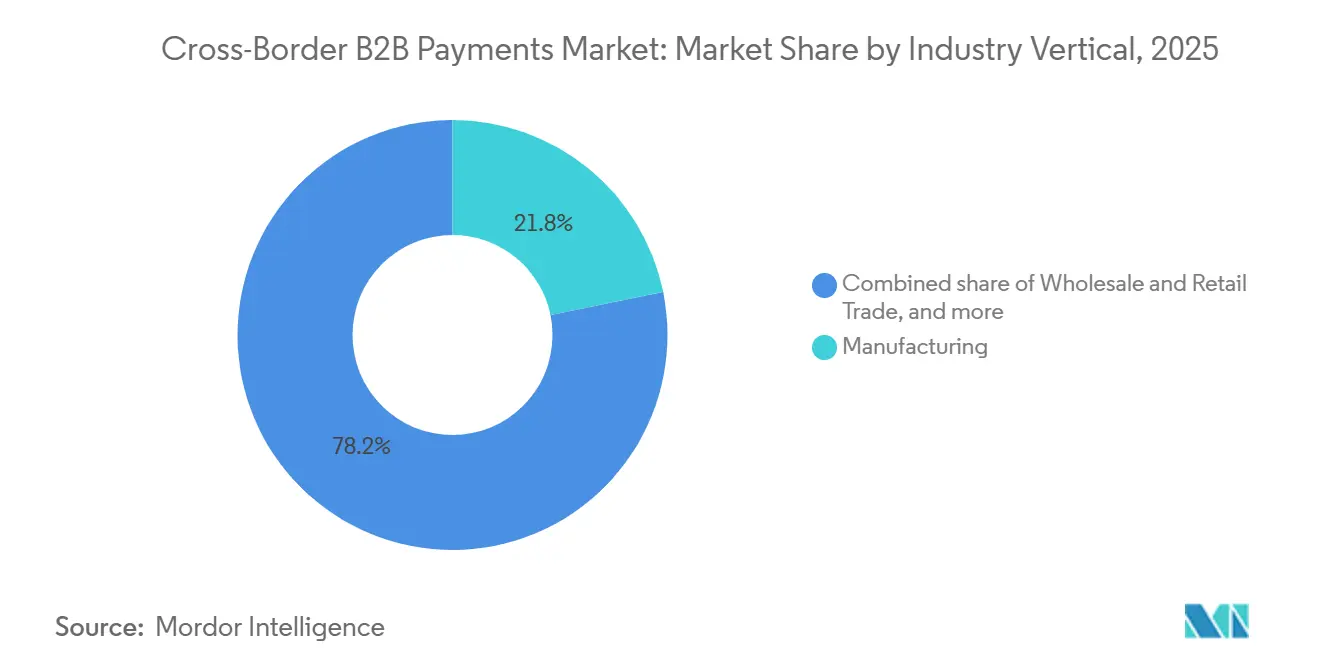
- Par secteur d'activité, l'industrie manufacturière a capté 21,8 % de la part du marché des paiements transfrontaliers B2B en 2025, tandis que les technologies de l'information et les télécommunications devraient croître à un CAGR de 8,8 % jusqu'en 2031.
- Par objet économique, la trésorerie intragroupe et le financement interentreprises ont capté 67,9 % de la part du marché des paiements transfrontaliers B2B en 2025, tandis que la catégorie autres devrait croître à un CAGR de 9,7 % jusqu'en 2031.
- Par géographie, l'Europe a capté 37,3 % de la part du marché des paiements transfrontaliers B2B en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,7 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des paiements transfrontaliers B2B
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Interconnexion des rails de paiement en temps réel | +1.2% | Mondial, avec les premiers gains dans les corridors Asie-Pacifique et Union européenne | Moyen terme (2-4 ans) |
| Paiements intégrés dans les places de marché B2B et les plateformes ERP | +1% | Mondial, porté par l'Amérique du Nord et l'Europe occidentale | Moyen terme (2-4 ans) |
| Commerce numérique, facturation électronique et déclaration automatisée de la TVA | +0.8% | Union européenne, Asie-Pacifique et Amérique latine | Moyen terme (2-4 ans) |
| Cartes virtuelles et optimisation du fonds de roulement | +0.6% | Amérique du Nord et Union européenne, avec expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Dépôts tokenisés et règlement en stablecoin réglementé | +0.9% | Mondial, ancré dans les corridors réglementés des États-Unis et de l'Union européenne | Long terme (≥ 4 ans) |
| Trésorerie, comptes fournisseurs et routage des paiements assistés par l'IA | +0.7% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Interconnexion des rails de paiement en temps réel : l'expansion des corridors comprime les fenêtres de règlement des entreprises
Le Groupe des Vingt a inscrit l'interconnexion des systèmes de paiement rapide dans sa Feuille de route pour les paiements transfrontaliers. Plus de 100 juridictions exploitent ou développent des systèmes de paiement instantané nationaux, rendant le règlement instantané national plus largement disponible que lors des cycles précédents de modernisation des paiements. Le Projet Nexus a défini en 2024 une approche multilatérale pour connecter les systèmes de paiement rapide de plusieurs juridictions, plutôt que d'exiger des arrangements techniques distincts pour chaque corridor bilatéral. La Banque centrale européenne a entamé la phase de réalisation pour relier TARGET Instant Payment Settlement à l'Interface de paiement unifié de l'Inde en novembre 2025[1]. Les paiements des entreprises peuvent bénéficier de ces liens lorsqu'ils réduisent le délai entre l'initiation du paiement, la confirmation et la disponibilité des fonds. Les prestataires capables d'acheminer les transactions via des rails de paiement en temps réel, de règlement brut et de banque correspondante peuvent répondre plus efficacement aux besoins différents de chaque corridor en matière de rapidité, de coût et de devise.
Paiements intégrés dans les places de marché B2B et les plateformes ERP : la consolidation de la pile financière reconfigure les flux de comptes fournisseurs et de comptes clients
L'exécution des paiements se rapproche des systèmes de planification des ressources d'entreprise et des flux de travail de l'approvisionnement au paiement. Cette approche permet à l'information sur les factures, la conversion des devises, l'approbation des paiements et le rapprochement comptable de fonctionner dans un processus connecté plutôt que d'être transférés manuellement entre les systèmes. Finexio et MassPay ont lancé un service intégré de comptes fournisseurs transfrontaliers en juillet 2026 pour les paiements aux fournisseurs dans 180 pays et 80 devises[2]. L'offre comprenait la vérification d'identité, le routage multi-rails et des options de stablecoin au sein du processus de paiement. Le marché des paiements transfrontaliers B2B bénéficie lorsque les instructions de paiement sont initiées là où les enregistrements de comptes fournisseurs, les approbations et la documentation des factures sont déjà gérés. Les positions au sein des écosystèmes de planification des ressources d'entreprise peuvent générer des volumes de paiement récurrents car les entreprises sont moins susceptibles de modifier les flux de travail opérationnels essentiels une fois que le règlement et le rapprochement y sont intégrés.
Dépôts tokenisés et règlement en stablecoin réglementé : l'infrastructure institutionnelle dépasse la phase pilote
Les systèmes de dépôts tokenisés et de règlement en stablecoin passent des tests contrôlés à une utilisation institutionnelle plus large. La loi GENIUS, promulguée en juillet 2025, a établi un cadre fédéral américain pour les stablecoins de paiement et a traité des actifs de réserve, des obligations des émetteurs et des paiements d'intérêts directs. La période de transition du règlement de l'Union européenne sur les marchés de crypto-actifs a pris fin le 1er juillet 2026, rendant l'autorisation complète nécessaire pour les prestataires concernés. J.P. Morgan a étendu les comptes de dépôt blockchain Kinexys à l'AUD, au HKD, au JPY, au RMB et au SGD en juin 2026, portant le réseau à 8 devises[3]. Le réseau avait traité cumulativement plus de 4 trillions USD et affichait un volume quotidien moyen supérieur à 7 milliards USD. Le marché des paiements transfrontaliers B2B pourrait bénéficier d'options de règlement en continu et d'un meilleur soutien aux transactions programmables, bien que les banques centrales continuent d'évaluer les effets monétaires d'une utilisation à grande échelle des stablecoins.
Trésorerie, comptes fournisseurs et routage des paiements assistés par l'IA : la vitesse machine redéfinit le compromis entre conformité et coût
L'intelligence artificielle est utilisée pour le routage des paiements, les opérations de trésorerie et les processus liés à la conformité. J.P. Morgan a indiqué que sa technologie prend en charge plus de 12 trillions USD de traitement quotidien pour 60 millions de transactions dans plus de 200 pays[4]. La banque a également signalé un taux de traitement direct de 99,5 % et indiqué que 93 % des établissements financiers modernisaient leur infrastructure de paiement. Des décisions de routage plus rapides peuvent améliorer l'exécution lorsque la liquidité des changes, les délais de paiement et les contrôles de conformité varient selon le corridor et le mode de paiement. Les outils automatisés peuvent prendre en charge l'intégration des fournisseurs, les créances, les cartes virtuelles, l'exécution des changes et le rapprochement comptable sans séparer ces activités en processus déconnectés. Le marché des paiements transfrontaliers B2B accorde une valeur croissante aux systèmes qui combinent l'exécution des paiements avec des contrôles, notamment lorsque les entreprises ont besoin d'une résolution plus rapide des exceptions, de décisions de change plus cohérentes et d'enregistrements opérationnels clairs pour les équipes de conformité, les directeurs financiers et le personnel de trésorerie responsables de la supervision des paiements transfrontaliers.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Exigences fragmentées en matière de LBC, KYC, sanctions et licences | -0.7% | Mondial, avec les frictions les plus élevées dans les corridors multi-juridictionnels | Long terme (≥ 4 ans) |
| Fraude aux paiements, compromission des courriels professionnels et prise de contrôle de comptes | -0.5% | Mondial, concentré en Amérique du Nord, dans l'Union européenne et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Complexité de l'intégration ERP et du rapprochement des systèmes hérités | -0.4% | Mondial, particulièrement aigu en Amérique du Nord et dans l'Union européenne, pour les entreprises du marché intermédiaire | Moyen terme (2-4 ans) |
| Lacunes d'interopérabilité entre les rails de monnaie tokenisée et les systèmes hérités | -0.3% | Mondial, avec les frictions les plus élevées dans les juridictions sans cadres de technologie de registre distribué | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences fragmentées en matière de LBC, KYC, sanctions et licences : l'architecture de conformité alourdit les coûts multi-corridors
Les exigences en matière de lutte contre le blanchiment de capitaux, de connaissance du client, de sanctions et de licences diffèrent selon les juridictions. Chaque corridor supplémentaire peut introduire des seuils de vérification, des normes documentaires et des exigences de contrôle distincts. La 6e directive anti-blanchiment de l'Union européenne crée une responsabilité pénale pour les personnes morales, tandis que les exigences du Bank Secrecy Act des États-Unis suivent des règles différentes. La Recommandation 16 du Groupe d'action financière exige que les informations sur le donneur d'ordre et le bénéficiaire accompagnent les transferts d'actifs virtuels éligibles, mais la mise en œuvre nationale reste inégale. Les règles de localisation des données dans des pays tels que l'Inde et le Brésil peuvent nécessiter une infrastructure distincte et limiter l'utilisation de systèmes de conformité partagés. Le marché des paiements transfrontaliers B2B favorise les prestataires capables d'interpréter les règles locales grâce à des opérations de conformité centralisées mais adaptées aux juridictions.
Fraude aux paiements, compromission des courriels professionnels et prise de contrôle de comptes : les menaces augmentées par l'IA dépassent l'adoption des défenses
La fraude aux paiements continue de générer des pertes directes et des perturbations opérationnelles pour les équipes de paiement des entreprises. L'Association for Financial Professionals a constaté que 76 % des organisations américaines ont subi des tentatives ou des actes de fraude aux paiements en 2025, tandis que la compromission des courriels professionnels a touché 74 % d'entre elles. Le Bureau fédéral d'investigation a enregistré 3,05 milliards USD de pertes liées à la compromission des courriels professionnels pour 24 768 plaintes en 2025. Les virements bancaires représentaient 49 % des cibles de fraude par courriel dans l'enquête de l'Association for Financial Professionals. Seulement 17 % des organisations utilisaient l'intelligence artificielle pour lutter contre la fraude aux paiements, malgré les avantages signalés pour la détection des hypertrucages, le reporting et l'identification en temps réel. Le marché des paiements transfrontaliers B2B nécessite des contrôles plus solides car la fraude peut également nuire aux relations avec les fournisseurs et ralentir les investissements dans l'automatisation des paiements, notamment lorsqu'un paiement compromis affecte une facture de grande valeur, retarde le règlement à un fournisseur clé ou conduit les équipes d'entreprise à imposer davantage d'étapes de révision manuelle sur les transactions futures.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode de paiement : les virements bancaires ancrent les flux de grande valeur tandis que les portefeuilles numériques gagnent du terrain programmable
Les virements bancaires représentaient 91,2 % de la valeur des transactions en 2025, constituant le socle établi pour les règlements d'entreprise de grande valeur. Cette part du marché des paiements transfrontaliers B2B reflète le rôle continu des réseaux de banques correspondantes de banque à banque dans les opérations de trésorerie internationale. Les équipes de trésorerie d'entreprise s'appuient sur les virements bancaires lorsque la finalité du règlement, les contrôles de conformité et les pistes d'audit complètes sont essentiels. Cette méthode convient également aux règlements interentreprises et aux paiements commerciaux qui nécessitent des enregistrements clairs pour plusieurs parties internes et externes. L'adoption d'ISO 20022 a amélioré la capacité des systèmes de virement bancaire à transporter des données de remise et de référence structurées. Ce changement aide les banques et les utilisateurs d'entreprise à rapprocher les paiements des factures avec moins d'intervention manuelle, notamment lorsque la référence de paiement, l'enregistrement de remise et les données de compte fournisseur sous-jacentes sont conservés dans un format cohérent dans les systèmes utilisés par la banque émettrice, la banque réceptrice et l'équipe de trésorerie d'entreprise.
La monnaie électronique et les portefeuilles d'entreprise en circuit fermé devraient se développer à un CAGR de 12,5 % jusqu'en 2031. Leur croissance est liée aux opérateurs de places de marché, aux PME basées sur des plateformes et aux besoins de paiement qui s'étendent en dehors des heures bancaires normales. Ces outils peuvent offrir des fonctionnalités de règlement programmable adaptées aux paiements commerciaux à haute fréquence. Les prélèvements automatiques, les cartes commerciales et les cartes virtuelles détiennent des parts de valeur plus faibles, mais restent importants pour les flux de travail professionnels récurrents et spécialisés. Les cartes virtuelles peuvent offrir un meilleur contrôle des paiements lorsque les entreprises ont besoin de règles d'approbation spécifiques ou d'une visibilité au niveau des fournisseurs. Le marché des paiements transfrontaliers B2B devrait voir l'adoption des portefeuilles se renforcer dans les corridors de valeur intermédiaire où le change intégré et le rapprochement rapide sont utiles. Leur rôle ne supplante pas les virements bancaires dans les flux de gros, mais il élargit le nombre d'options de paiement viables pour les entreprises ayant des besoins opérationnels différents, notamment celles qui ont besoin d'une libération des paiements en dehors des heures bancaires, d'une connexion directe aux enregistrements de la plateforme ou d'une méthode plus facile à utiliser pour les paiements répétitifs aux fournisseurs et aux places de marché.
Par montant de transaction : les transactions de gros dominent tandis que le B2B de détail orienté PME croît plus rapidement
Les transactions de gros d'au moins 100 000 USD représentaient 92,6 % de la valeur des transactions en 2025. Cette concentration de la taille du marché des paiements transfrontaliers B2B est cohérente avec les transferts de trésorerie d'entreprise, le financement interentreprises et les grandes factures commerciales. Ces transactions impliquent fréquemment plusieurs entités juridiques, devises et étapes d'approbation avant que les fonds puissent être libérés. Elles nécessitent souvent des facilités de crédit, des couvertures de change et des processus de conformité soutenus par des relations bancaires établies. La valeur élevée de ces paiements accroît le besoin d'une exécution fiable et d'une gestion claire des exceptions. Ces exigences rendent ces flux difficiles à servir à grande échelle pour les prestataires sans capacités bancaires ou sans accès à une liquidit profonde, car un prestataire doit gérer le risque de règlement, la disponibilité des devises, les exceptions opérationnelles et les contrôles réglementaires tout en maintenant les normes de service attendues par les clients d'entreprises multinationales.
Les transactions B2B de détail inférieures à 100 000 USD devraient croître à un CAGR de 9,2 % jusqu'en 2031. L'internationalisation des PME, l'activité des places de marché en ligne et un accès plus large aux systèmes de paiement instantané soutiennent cette croissance. Ces entreprises ont souvent besoin d'un moyen plus simple d'initier des paiements étrangers et de déterminer le taux de change avant approbation. Les paiements de plus faible montant peuvent générer des marges de frais plus élevées pour les prestataires car le coût du traitement ne diminue pas proportionnellement à la taille de la transaction. Le suivi des paiements et le rapprochement des factures sont également importants car les petites entreprises disposent généralement de ressources de trésorerie limitées. Le marché des paiements transfrontaliers B2B offre une opportunité aux prestataires qui facilitent la gestion des changes, l'initiation des paiements et les informations de statut. De meilleures conditions de service pourraient encourager les entreprises à reconsidérer leurs relations avec les prestataires traditionnels dans les corridors appropriés, notamment lorsqu'un prestataire peut présenter un taux de change avant l'approbation du paiement, confirmer rapidement le statut de la transaction et réduire le travail administratif qui incombe normalement au personnel financier disposant d'un soutien spécialisé limité.
Par taille d'entreprise : les grandes entreprises définissent le volume tandis que l'infrastructure d'accès des PME arrive à maturité
Les grandes entreprises détenaient 86,7 % de la valeur des transactions en 2025. Leur position sur le marché des paiements transfrontaliers B2B est soutenue par des chaînes d'approvisionnement mondiales, des opérations de trésorerie multi-entités et des financements internes de grande valeur. Ces organisations utilisent généralement des politiques formelles pour l'approbation des paiements, l'accès bancaire et la gestion du risque de change. Leurs choix de planification des ressources d'entreprise et leurs relations bancaires peuvent déterminer les modes de paiement disponibles pour un large réseau de fournisseurs. Cet effet peut renforcer les prestataires de paiement établis au sein des réseaux d'entreprise sur des périodes contractuelles prolongées. Les grandes entreprises font également face à un contrôle croissant des prix de transfert, des contrôles des capitaux et de la propriété effective dans les mouvements de capitaux transfrontaliers, ce qui accroît l'importance de la documentation des paiements, des enregistrements complets des contreparties et des procédures de contrôle interne pouvant être appliquées de manière cohérente entre les entités et les juridictions.
Les petites et moyennes entreprises devraient croître à un CAGR de 8,1 % jusqu'en 2031. Les plateformes basées sur des interfaces de programmation d'applications rendent les paiements multi-rails et les outils de change plus accessibles à ce groupe de clients. Ces plateformes réduisent la nécessité pour les petites entreprises d'établir des connexions directes avec plusieurs banques ou réseaux de paiement. Corpay a étendu Corpay One en janvier 2026 pour ajouter des capacités de change et de paiement transfrontalier pour les petites et moyennes entreprises. Les grands réseaux de paiement cherchent également à connecter les plateformes de petites entreprises avec des options de paiement par compte, carte et portefeuille dans les corridors transfrontaliers. Le marché des paiements transfrontaliers B2B devient plus accessible aux petites entreprises, tandis que les grandes entreprises restent la principale source de valeur des transactions, car les nouvelles plateformes peuvent regrouper l'initiation des paiements, le soutien aux changes et les options de paiement dans des services que les équipes financières plus petites peuvent utiliser sans maintenir une infrastructure de paiement interne étendue.
Par secteur d'activité : l'industrie manufacturière ancre les flux tandis que les technologies de l'information et les télécommunications accélèrent la disruption de la chaîne de valeur
L'industrie manufacturière représentait 21,8 % de la valeur des transactions en 2025. Elle détenait la plus grande part du marché des paiements transfrontaliers B2B car le commerce mondial de marchandises repose sur un règlement complexe des fournisseurs en plusieurs devises. Les chaînes d'approvisionnement automobiles, électroniques et industrielles impliquent généralement des volumes élevés de factures dans plusieurs sites de production. Leurs cycles de paiement prolongés créent un besoin continu de gestion précise des changes et d'enregistrements clairs des paiements aux fournisseurs. Les données de facturation structurées peuvent également améliorer la façon dont les fabricants rapprochent un grand nombre de transactions commerciales. Les flux manufacturiers sont particulièrement importants dans les corridors commerciaux reliant la Chine, les États-Unis et l'Union européenne, où les chaînes d'approvisionnement peuvent impliquer des règlements répétés entre fournisseurs de composants, fabricants, distributeurs et sociétés liées qui doivent gérer le calendrier des paiements parallèlement à la livraison des biens physiques.
Les technologies de l'information et les télécommunications devraient croître à un CAGR de 8,8 % jusqu'en 2031. La facturation par abonnement, les licences de logiciels et les transactions de services numériques créent des paiements récurrents dans plusieurs juridictions. Ces activités sont moins dépendantes des banques correspondantes conventionnelles que le commerce de biens physiques car les flux de travail de paiement sont souvent basés sur des plateformes. Les soins de santé et les sciences de la vie nécessitent également la traçabilité des paiements, l'accréditation des fournisseurs et le reporting réglementaire. Visa et Airwallex ont annoncé une collaboration en 2026 pour développer la finance intégrée pour les plateformes de fret et d'expédition. Le secteur des paiements transfrontaliers B2B récompense les modèles de paiement qui reflètent les exigences opérationnelles des secteurs individuels. Les prestataires dotés de capacités sectorielles spécifiques peuvent répondre aux processus de paiement que les services larges et standardisés ne prennent pas entièrement en charge, notamment les exigences de facturation récurrente, d'approbation des fournisseurs, de documentation de fret, d'enregistrements réglementés des fournisseurs ou les pratiques de rapprochement qui varient sensiblement entre les entreprises de biens et les entreprises de services numériques.
Par objet économique : la trésorerie intragroupe en tête tandis que les flux à objet émergent diversifient le pipeline
La trésorerie intragroupe et le financement interentreprises représentaient 67,9 % de la valeur des transactions en 2025. Cette part de la valeur des transactions démontre l'importance de la gestion interne de la liquidité des entreprises multinationales. La compensation, le balayage de trésorerie et les prêts interentreprises génèrent des flux de paiement récurrents et de grande valeur entre entités liées. Ces transactions sont prévisibles car elles soutiennent le financement planifié et l'allocation de liquidités au sein d'un groupe d'entreprises. Elles créent également des relations à long terme avec les banques qui fournissent des services de trésorerie et de gestion des changes. Les paiements de biens et services à des tiers représentent les autres catégories d'objet principales, et ces transferts peuvent avoir des exigences différentes en matière de calendrier, de documentation et de contrepartie par rapport au financement interne des entreprises, même lorsqu'ils utilisent la même infrastructure de paiement transfrontalier sous-jacente et les mêmes arrangements de change.
La catégorie autres devrait croître à un CAGR de 9,7 % jusqu'en 2031. Elle comprend les paiements aux fournisseurs basés sur des plateformes, les règlements de places de marché et les paiements transfrontaliers à l'économie des petits boulots qui ne correspondent pas aux classifications traditionnelles de biens ou de services. Ces types de paiements nécessitent des arrangements de règlement flexibles car ils peuvent impliquer de nombreux bénéficiaires, devises et calendriers de paiement. L'expansion Kinexys de J.P. Morgan en juin 2026 a permis un règlement de change en continu dans 8 devises, avec Payoneer et JERA Global Markets parmi les premiers utilisateurs en Asie-Pacifique. Les paiements conditionnels, le balayage de trésorerie en temps réel et la compensation multi-entités peuvent soutenir le déplacement d'une partie de l'activité de trésorerie des processus par lots. Le secteur des paiements transfrontaliers B2B voit les besoins de paiement s'élargir à mesure que les modèles commerciaux basés sur des plateformes se développent, créant une demande d'arrangements de paiement pouvant prendre en charge plusieurs bénéficiaires, des libérations programmées, la conversion de devises et des informations plus claires pour les utilisateurs d'entreprise qui doivent superviser la liquidité sur un ensemble croissant de canaux commerciaux.
Analyse géographique
L'Europe détenait 37,3 % de la valeur des transactions en 2025, ce qui en fait la plus grande composante régionale du marché des paiements transfrontaliers B2B. L'intégration des chaînes d'approvisionnement dans la zone euro et l'Espace unique de paiement en euros soutiennent cette position. Le règlement de l'Union européenne sur les paiements instantanés exige une accessibilité totale pour les virements instantanés de l'Espace unique de paiement en euros. La date limite du 1er septembre 2026 en France pour la réception obligatoire des factures électroniques soutient des données de comptes fournisseurs plus standardisées. L'Allemagne, le Royaume-Uni et la France restent des ancres importantes pour les flux de paiement B2B intra-européens.
L'Asie-Pacifique devrait croître à un CAGR de 7,7 % jusqu'en 2031. La Chine, l'Inde, l'Asie du Sud-Est et les centres manufacturiers d'Asie du Nord-Est soutiennent la croissance grâce à des corridors commerciaux de marchandises denses. La région combine des liens de paiement bilatéraux, notamment l'Interface de paiement unifié et PayNow, avec des réseaux de règlement tokenisé institutionnel. Singapour joue un rôle régional important en tant que hub bancaire asiatique dans le groupe de conception du registre distribué central de SWIFT. Le marché des paiements transfrontaliers B2B offre des opportunités en Asie-Pacifique car la demande de corridors augmente dans le commerce manufacturier et numérique.
L'Amérique du Nord, l'Amérique du Sud et le Moyen-Orient et l'Afrique ont des besoins de corridors différents. Les flux B2B nord-américains sont soutenus par les liens commerciaux profonds entre les États-Unis et le Canada et entre les États-Unis et le Mexique, tandis que FedNow et CHIPS ont modernisé les fondations des paiements nationaux. PIX au Brésil et SPEI au Mexique soutiennent les paiements instantanés nationaux, mais l'interopérabilité transfrontalière reste limitée. Les plans de numérisation du commerce de l'Arabie saoudite, le rôle de passerelle des Émirats arabes unis et l'expansion de l'infrastructure fintech africaine soutiennent l'activité au Moyen-Orient et en Afrique.
Paysage concurrentiel
Le marché des paiements transfrontaliers B2B est fragmenté dans les services aux petites et moyennes entreprises. J.P. Morgan, Citibank, HSBC et d'autres banques de transaction mondiales servent des volumes substantiels de trésorerie intragroupe et de financement du commerce. Les prestataires fintech sont les plus actifs dans les corridors qui nécessitent une intégration plus simple, un accès multi-devises et des flux de travail adaptés. La capacité de conformité, les données ISO 20022 et les exigences de licence déterminent quels prestataires peuvent opérer dans les corridors réglementés. Cela crée un avantage pour les entreprises qui combinent des services de paiement avec des opérations de conformité matures.
Nuvei et Payoneer ont annoncé un accord d'acquisition définitif en juin 2026 avec une valeur en actions de 2,75 milliards USD. L'opération reflète l'importance de l'échelle des paiements, de la portée géographique et des capacités multi-rails. Airwallex a levé 320 millions USD à une valorisation de 11 milliards USD en juin 2026 et a indiqué qu'elle soutiendrait le développement de l'intelligence artificielle et l'expansion réglementaire. J.P. Morgan Payments et Mastercard ont développé une offre de cartes virtuelles B2B pour l'Europe en 2026 pour les chaînes d'approvisionnement complexes. Ces actions montrent comment les réseaux établis et les prestataires fintech investissent dans différentes parties du marché des paiements transfrontaliers B2B.
Citi a réalisé des transactions en direct sur le registre distribué de SWIFT avec First Abu Dhabi Bank et OCBC en septembre 2026. Airwallex, Nium, Wise, Rapyd, Thunes et dLocal construisent des positions dans des corridors et des groupes de clients sélectionnés. Le principal manque à combler reste la gestion de la liquidité multi-devises pour les entreprises du marché intermédiaire en Amérique latine, en Afrique et en Asie du Sud-Est. Les outils de trésorerie pour grandes entreprises et les applications de transfert pour consommateurs ne répondent pas entièrement aux besoins de ces entreprises.
Leaders du secteur des paiements transfrontaliers B2B
-
J.P. Morgan
-
Citibank
-
HSBC Holdings plc
-
PayPal Holdings, Inc.
-
Wise plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Septembre 2026 : Citi, en collaboration avec First Abu Dhabi Bank et OCBC, a réalisé les premières transactions en direct d'une banque américaine sur le registre distribué basé sur la blockchain de SWIFT pour les paiements transfrontaliers, les premières au Moyen-Orient et en Asie du Sud-Est, dans le cadre d'une phase de preuve de concept contrôlée se déroulant de juillet à décembre 2026, faisant progresser le règlement tokenisé interopérable 24h/24 et 7j/7 pour les clients institutionnels à l'échelle mondiale.
- Juillet 2026 : DBS et Citi se sont associés pour permettre des paiements transfrontaliers instantanés en USD 24h/24 et 7j/7 à l'aide de dépôts tokenisés, étendant le règlement blockchain de qualité institutionnelle aux corridors d'Asie du Sud-Est et s'appuyant sur le lancement par DBS de DBS Token Services en 2024.
- Juin 2026 : J.P. Morgan a étendu les comptes de dépôt blockchain Kinexys à 8 devises en ajoutant l'AUD, le HKD, le JPY, le RMB et le SGD, permettant un règlement de change en chaîne 24h/24 et 7j/7 et des paiements programmables dans les corridors Asie-Pacifique. Payoneer et JERA Global Markets figuraient parmi les premiers utilisateurs en direct, et Kinexys avait cumulativement traité plus de 4 trillions USD de transactions avec un volume quotidien moyen dépassant 7 milliards USD.
- Juin 2026 : Visa et Airwallex ont annoncé une collaboration pour développer des solutions de finance intégrée pour les plateformes de fret et d'expédition, combinant la stratégie de paiement B2B de Visa avec l'infrastructure multi-devises d'Airwallex pour créer des produits financiers spécifiques à un secteur pour l'un des segments B2B les plus complexes.
Périmètre du rapport mondial sur le marché des paiements transfrontaliers B2B
| Virements bancaires |
| Prélèvements automatiques |
| Cartes commerciales et cartes virtuelles |
| Monnaie électronique / portefeuilles d'entreprise en circuit fermé |
| Autres instruments |
| Gros (≥ 100 000 USD) |
| B2B de détail (< 100 000 USD) |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Industrie manufacturière |
| Commerce de gros et de détail |
| Transport et logistique |
| Technologies de l'information et télécommunications |
| Énergie, services publics et ressources |
| Soins de santé et sciences de la vie |
| Services professionnels et aux entreprises |
| Construction et immobilier |
| Autres secteurs |
| Règlement de biens de tiers |
| Règlement de services de tiers |
| Trésorerie intragroupe et financement interentreprises |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par mode de paiement | Virements bancaires | |
| Prélèvements automatiques | ||
| Cartes commerciales et cartes virtuelles | ||
| Monnaie électronique / portefeuilles d'entreprise en circuit fermé | ||
| Autres instruments | ||
| Par montant de transaction | Gros (≥ 100 000 USD) | |
| B2B de détail (< 100 000 USD) | ||
| Par taille d'entreprise | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'activité | Industrie manufacturière | |
| Commerce de gros et de détail | ||
| Transport et logistique | ||
| Technologies de l'information et télécommunications | ||
| Énergie, services publics et ressources | ||
| Soins de santé et sciences de la vie | ||
| Services professionnels et aux entreprises | ||
| Construction et immobilier | ||
| Autres secteurs | ||
| Par objet économique | Règlement de biens de tiers | |
| Règlement de services de tiers | ||
| Trésorerie intragroupe et financement interentreprises | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée des paiements transfrontaliers B2B d'ici 2031 ?
La valeur des transactions devrait atteindre 266,42 trillions USD d'ici 2031, avec un CAGR de 6,1 % à partir de 2026. La projection reflète une adoption plus large de la messagerie structurée, des connexions de paiement instantané et des outils de paiement qui soutiennent les flux de travail des entreprises dans plusieurs juridictions.
Quel mode de paiement domine les transactions B2B transfrontalières ?
Les virements bancaires étaient en tête avec 91,2 % de la valeur des transactions en 2025, reflétant leur rôle dans le règlement d'entreprise de grande valeur. Leur infrastructure bancaire établie, leurs contrôles de conformité et leurs enregistrements auditables restent importants pour les transactions de trésorerie et de commerce.
Pourquoi les portefeuilles d'entreprise connaissent-ils une croissance dans les paiements transfrontaliers ?
La monnaie électronique et les portefeuilles d'entreprise en circuit fermé devraient croître à un CAGR de 12,5 % jusqu'en 2031 car les plateformes ont besoin d'un règlement programmable et en continu. Ils sont pertinents pour les entreprises basées sur des plateformes qui ont besoin d'un processus de paiement connecté aux enregistrements opérationnels et disponible en dehors des heures bancaires traditionnelles.
Quelle région connaît la croissance la plus rapide pour les paiements transfrontaliers B2B ?
L'Asie-Pacifique devrait croître à un CAGR de 7,7 % jusqu'en 2031, soutenue par les corridors commerciaux et les liens de paiement instantané. L'activité manufacturière, le commerce numérique en croissance et les liens entre les systèmes de paiement nationaux soutiennent la position de la région.
Quels sont les principaux risques pour les opérations de paiement transfrontalier des entreprises ?
Les obligations de conformité fragmentées et la fraude aux paiements sont des risques clés. Les organisations américaines ont signalé une forte exposition à la fraude en 2025. Les entreprises doivent maintenir des contrôles solides des contreparties, des processus d'approbation des paiements et une surveillance des transactions dans les pays où elles opèrent.
Comment les dépôts tokenisés transforment-ils les paiements des entreprises ?
Les dépôts tokenisés peuvent soutenir un règlement en continu et des paiements programmables. J.P. Morgan a étendu son réseau Kinexys à 8 devises en juin 2026. L'expansion démontre l'utilisation des comptes de dépôt blockchain pour le règlement de change continu et les paiements d'entreprise programmables dans des corridors sélectionnés.