
Tamanho e Participação do Mercado de Pagamentos Instantâneos de Conta a Conta (A2A)
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 125.30 Trilhões de dólares |
| Tamanho do Mercado (2031) | 188.60 Trilhões de dólares |
| Growth Rate (2026 - 2031) | 8.50 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pagamentos Instantâneos de Conta a Conta (A2A) pela Mordor Intelligence
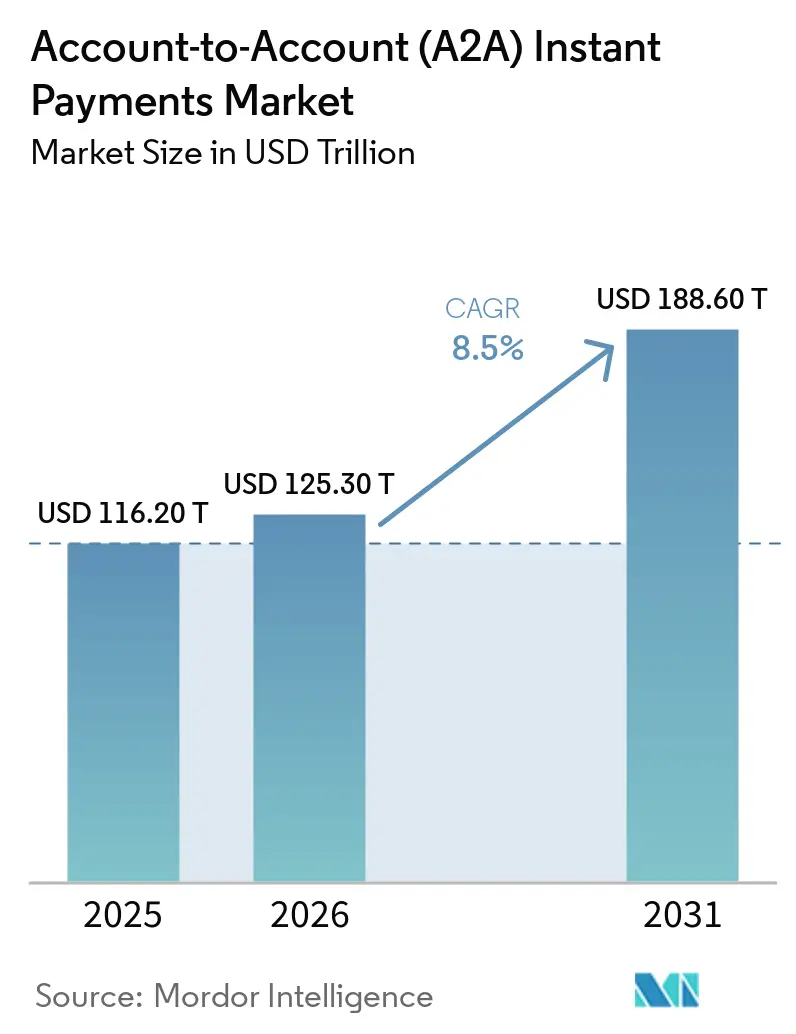
O tamanho do Mercado de Pagamentos Instantâneos de Conta a Conta (A2A) deve crescer de 116,20 trilhões de USD em 2025 para 125,30 trilhões de USD em 2026 e está previsto para atingir 188,60 trilhões de USD até 2031 a um CAGR de 8,5% no período de 2026 a 2031.
O mercado de pagamentos instantâneos de conta a conta está se afastando da liquidação em lote e dos fluxos de pagamento que dependem de vários intermediários. Os sistemas de pagamento em tempo real domésticos agora fornecem uma base de infraestrutura que está amadurecendo nos mercados nacionais e começando a se conectar além das fronteiras. A regulamentação está acelerando essa transição, tornando as transferências instantâneas e as capacidades de verificação requisitos de serviço padrão nas principais jurisdições de pagamento. Os custos de transação mais baixos podem criar espaço para que os comerciantes apoiem incentivos ao consumidor e alterem as escolhas no momento do pagamento. O mercado de pagamentos instantâneos de conta a conta também enfrenta uma necessidade clara de fortalecer a prevenção de fraudes, o tratamento de disputas e a proteção ao consumidor, caso queira competir de forma mais direta com os métodos de pagamento por cartão já estabelecidos.
Principais Conclusões do Relatório
- Por fluxo de pagamento, os pagamentos instantâneos domésticos capturaram 98,2% da participação do mercado de pagamentos instantâneos de conta a conta em 2025, enquanto os pagamentos instantâneos transfronteiriços devem crescer a um CAGR de 15,2% até 2031.
- Por tipo de transação, os pagamentos B2B capturaram 49,7% da participação do mercado de pagamentos instantâneos de conta a conta em 2025, enquanto os pagamentos P2B devem crescer a um CAGR de 12,3% até 2031.
- Por faixa de valor, as transações de PME e valor médio capturaram 48,4% da participação do mercado de pagamentos instantâneos de conta a conta em 2025, enquanto as transações de micro e varejo devem crescer a um CAGR de 13,6% até 2031.
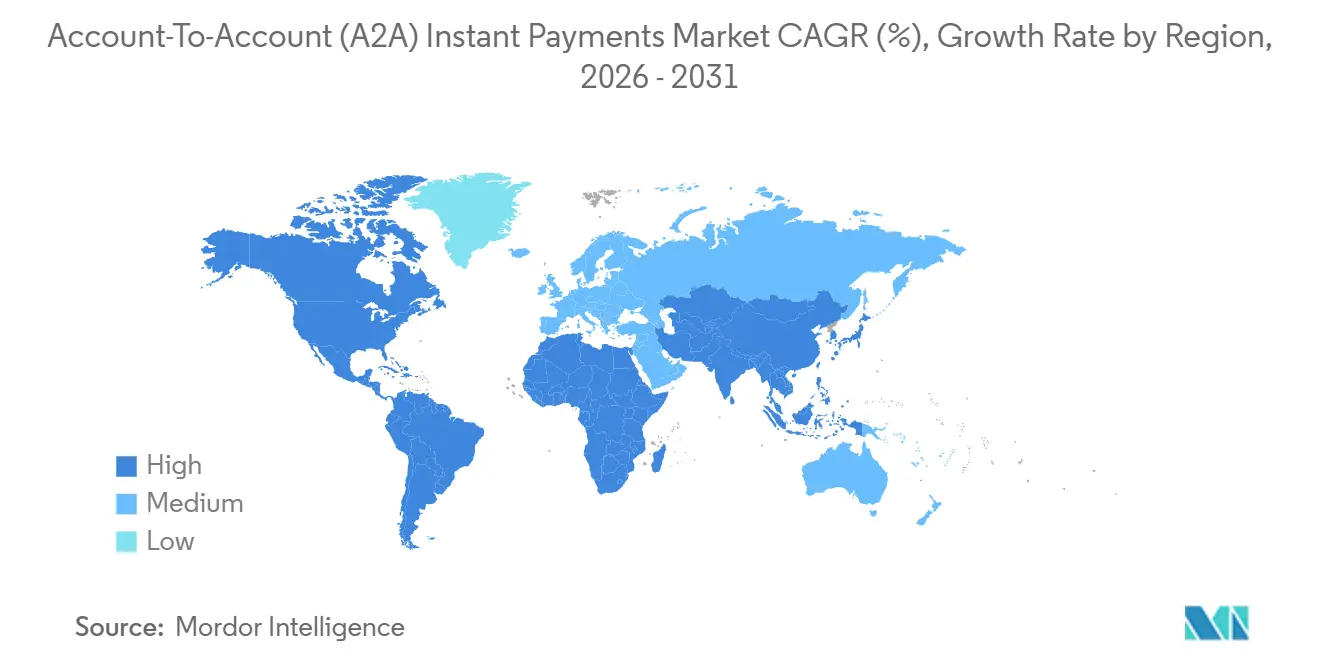
- Por geografia, a Ásia-Pacífico capturou 67,5% da participação do mercado de pagamentos instantâneos de conta a conta em 2025, enquanto o Oriente Médio e a África devem crescer a um CAGR de 14,7% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Pagamentos Instantâneos de Conta a Conta (A2A)
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos Regulatórios e Apoio do Setor Público | +2.3% | Global, União Europeia, Índia, Reino Unido, Brasil, Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Demanda de Consumidores e Comerciantes por Pagamentos Mais Rápidos e de Menor Custo | +1.7% | Global, com ênfase na Europa, Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Open Banking e Iniciação de Pagamentos Baseada em API | +1.5% | União Europeia, Reino Unido, Brasil, Austrália e atividade emergente na América do Norte | Médio prazo (2-4 anos) |
| Expansão de Casos de Uso para Consumidores, Comerciantes e Empresas | +1.1% | Global | Médio prazo (2-4 anos) |
| Maior Participação de Prestadores de Serviços de Pagamento Não Bancários | +0.8% | União Europeia, Reino Unido e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Interoperabilidade Transfronteiriça de Sistemas de Pagamento Instantâneo | +0.7% | Associação das Nações do Sudeste Asiático, Oriente Médio e África, União Europeia e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos Regulatórios e Apoio do Setor Público para Pagamentos Instantâneos
O Regulamento de Pagamentos Instantâneos da União Europeia transformou a capacidade voluntária em uma obrigação de base para os prestadores de serviços de pagamento. O regulamento aplicou prazos de envio e de Verificação do Beneficiário a partir de outubro de 2025 para os prestadores da área do euro e alinha os preços das transferências de crédito instantâneas com os preços das transferências convencionais[1]https://www.ecb.europa.eu/paym/retail/instant_payments/html/instant_payments_regulation.en.html. O Banco Central Europeu também permitiu que prestadores de serviços de pagamento não bancários elegíveis acessassem o TARGET diretamente em outubro de 2025, reduzindo a dependência dos balanços bancários para a liquidação de pagamentos instantâneos em euros e ampliando a participação no mercado de pagamentos instantâneos de conta a conta (A2A). O Brasil e a Índia demonstram como as regras operacionais e as políticas de preços podem impulsionar a adoção. O Pix do Brasil opera como um sistema de liquidação sem tarifas e atingiu 86% de participação da população adulta. O UPI da Índia opera sob um modelo de desconto zero para comerciantes e representou 84% do volume de pagamentos no varejo até junho de 2026. Esses modelos reduzem as barreiras de custo para consumidores e comerciantes, ao mesmo tempo em que oferecem aos prestadores uma grande base instalada para serviços adicionais. O mercado de pagamentos instantâneos A2A depende tanto das escolhas de política que regem o acesso, os preços e a participação quanto da implantação tecnológica.
Open Banking e Iniciação de Pagamentos A2A Baseada em API
O open banking conecta cada vez mais as contas bancárias dos clientes diretamente aos fluxos de pagamento dos comerciantes. No segundo trimestre de 2026, 247 dos 357 prestadores terceirizados regulamentados pelo EEE detinham permissões de iniciação de pagamento, representando mais de 69% do ecossistema. A atividade de iniciação de pagamentos também está se expandindo, com a atividade de open banking relacionada a pagamentos no Reino Unido aumentando 53% em relação ao ano anterior. Em 2 de junho de 2026, a Iniciativa de Pagamentos do Reino Unido lançou seu esquema comercial de Pagamentos Recorrentes Variáveis (cVRP), permitindo pagamentos recorrentes por meio da infraestrutura de open banking[2]https://www.fca.org.uk/news/statements/open-banking-launch-uk-payments-initiative-scheme. O eBay introduziu o Pagamento por Banco em seu checkout no Reino Unido por meio da TrueLayer, enquanto a Stripe e a TrueLayer lançaram o Pagamento por Banco na França e na Alemanha, expandindo os pagamentos de conta a conta (A2A) pelo comércio europeu. Enquanto isso, o Projeto Aperta do BIS, publicado em 29 de maio de 2026, demonstrou a interoperabilidade de finanças abertas transfronteiriças entre o Reino Unido, os Emirados Árabes Unidos, o Brasil, Hong Kong RAE e a Índia. O projeto destacou o potencial de uma infraestrutura comum baseada em API para conectar redes domésticas. Esses desenvolvimentos fortalecem as perspectivas para os pagamentos A2A à medida que a interoperabilidade, as capacidades de pagamento recorrente e a aceitação pelos comerciantes melhoram nos mercados.
Expansão dos Casos de Uso de A2A Instantâneo em Pagamentos de Consumidores, Comerciantes e Empresas
O Federal Reserve aumentou o limite por transação do FedNow para 10 milhões de USD em novembro de 2025, expandindo seu uso para pagamentos de tesouraria, grandes fornecedores e imóveis comerciais. O FedNow liquidou 8.413.402 transações no valor de 853,4 bilhões de USD em 2025, com o volume de transações aumentando 458,9% em relação a 2024[3]https://www.frbservices.org/resources/financial-services/fednow/volume-value-stats. No segundo trimestre de 2026, o volume aumentou 83,2% para 4.997.811 transações, enquanto o valor médio de pagamento caiu para 54.957 USD, indicando um uso mais amplo por pequenas e médias empresas e consumidores. As empresas também estão avaliando os pagamentos instantâneos para a gestão de liquidez. De acordo com a Adaptive, 7 em cada 10 diretores financeiros utilizam o momento dos pagamentos instantâneos como uma decisão de tesouraria, permitindo que as empresas retenham liquidez até que as obrigações sejam devidas. O mercado de pagamentos instantâneos de conta a conta (A2A) pode, portanto, apoiar decisões de capital de giro juntamente com uma liquidação mais rápida. O RTP e o FedNow juntos liquidaram mais de 2 trilhões de USD em 2025, destacando por que bancos e prestadores de pagamento estão expandindo os serviços de pagamento instantâneo além das transferências entre pessoas.
Demanda de Consumidores e Comerciantes por Pagamentos Mais Rápidos e de Menor Custo
A demanda de consumidores e comerciantes está se expandindo à medida que os métodos baseados em conta se tornam disponíveis em jornadas de pagamento familiares. A TrueLayer processou mais de 1 bilhão de USD em transações durante o fim de semana da Black Friday de 2025, demonstrando que o Pagamento por Banco pode operar durante períodos de demanda concentrada de comércio eletrônico. A GoCardless atendeu mais de 350.000 empresas globalmente. Sua expansão para o Sage Business Cloud Accounting em julho de 2026 trouxe o Pagamento por Banco para o fluxo de trabalho utilizado por pequenas e médias empresas no Reino Unido e na Irlanda, reduzindo o trabalho de implementação para empresas menores. O padrão de pagamentos da Índia ilustra os diferentes papéis do volume e do valor das transações. O UPI processou 85,5% das transações de pagamento indianas por volume, mas representou 9,5% do valor total de pagamentos[4]https://economictimes.indiatimes.com/industry/banking/finance/upi-processes-85-of-indias-payment-volumes-but-just-9-5-of-value-rtgs-dominates-at-68-6/articleshow/131179619.cms. As transações de consumidores podem gerar altos volumes de pagamento mesmo quando as transações comerciais representam maior valor. O mercado de pagamentos instantâneos de conta a conta (A2A) pode suportar ambos os tipos de atividade. Pagamentos de alta frequência e menor valor fortalecem o uso diário, enquanto pagamentos maiores apoiam a criação de valor comercial. A adoção pelos comerciantes dependerá de confirmação de pagamento confiável, integração simples e controles de fraude.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fraude por Transferência Autorizada e Custos de Responsabilidade | -0.6% | Reino Unido, União Europeia e global | Curto prazo (≤ 2 anos) |
| Vantagens dos Pagamentos por Cartão em Crédito, Recompensas e Proteção ao Consumidor | -0.8% | América do Norte, União Europeia e Austrália | Longo prazo (≥ 4 anos) |
| Fragmentação de Sistemas de Pagamento, Padrões e Governança Transfronteiriça | -0.5% | Corredores transfronteiriços globais | Longo prazo (≥ 4 anos) |
| Complexidade de Fraude em Tempo Real, Liquidez e Gestão de Exceções | -0.4% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Fraude por Transferência Autorizada e Custos de Responsabilidade Associados
A fraude por transferência autorizada continua sendo uma restrição material porque as transferências instantâneas são difíceis de reverter após a liquidação. No primeiro ano do regime de reembolso obrigatório do Regulador de Sistemas de Pagamento do Reino Unido, foram registradas 269.000 reclamações de fraude por transferência autorizada. Dessas, 188.000 eram elegíveis e 88% foram reembolsadas. Os reembolsos totalizaram 173 milhões de GBP (220 milhões de USD), com um limite de 85.000 GBP (108.000 USD) por reclamação. Os prestadores de serviços de pagamento remetentes e receptores compartilharam os custos igualmente, incentivando o investimento no monitoramento de contas de beneficiários e na detecção de contas de mulas. O risco de fraude também está aumentando a necessidade de controles preventivos. A Visa relatou que transferências de crédito fraudulentas custaram aos consumidores e empresas da União Europeia 2,5 bilhões de EUR (2,7 bilhões de USD) em 2024. Em 2025, o Conselho Europeu de Pagamentos alertou que a inteligência artificial generativa poderia permitir que fraudadores usassem áudio e vídeo deepfake em escala, reduzindo o tempo disponível para intervenção humana. O mercado de pagamentos instantâneos de conta a conta (A2A) requer triagem em tempo real para identificar beneficiários suspeitos antes que os fundos saiam de uma conta. As regras de responsabilidade continuarão a influenciar o custo de implementação desses controles.
Vantagens Competitivas dos Pagamentos por Cartão em Crédito, Recompensas e Proteção ao Consumidor
Os pagamentos por cartão mantêm vantagens em crédito, programas de fidelidade e proteção ao comprador. Os cartões representaram 84% dos gastos no varejo do Reino Unido por faturamento em 2026. Os pagamentos por transferência baseados em conta não fornecem direitos automáticos de estorno após a conclusão de uma transferência. A recuperação pode exigir negociação direta com o destinatário. Isso preocupa os consumidores que compram bens defeituosos ou não entregues. Também torna a proteção ao cliente central na competição entre métodos de pagamento. O Federal Reserve observou em julho de 2025 que algumas implementações de pagamento baseadas em conta careciam de rotas claras de escalada de disputas. A responsabilidade pode ser distribuída entre o banco, o prestador terceirizado e o comerciante. A Visa lançou o A2A Protect aprimorado em 1º de setembro de 2026, integrando a inteligência artificial da Featurespace para uma pontuação de fraude unificada em tempo real. O produto ajuda os bancos a intervir antes que os fundos saiam da conta de um cliente. O mercado de pagamentos instantâneos de conta a conta (A2A) pode, portanto, incluir prestadores de redes de cartão que fornecem capacidades de risco e proteção, em vez de depender apenas de intercâmbio. Isso poderia limitar a compressão de tarifas que os comerciantes esperam dos pagamentos diretos por conta.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fluxo de Pagamento: Os Sistemas Domésticos Sustentam o Volume Atual, Enquanto os Pagamentos Transfronteiriços Lideram o Crescimento Previsto
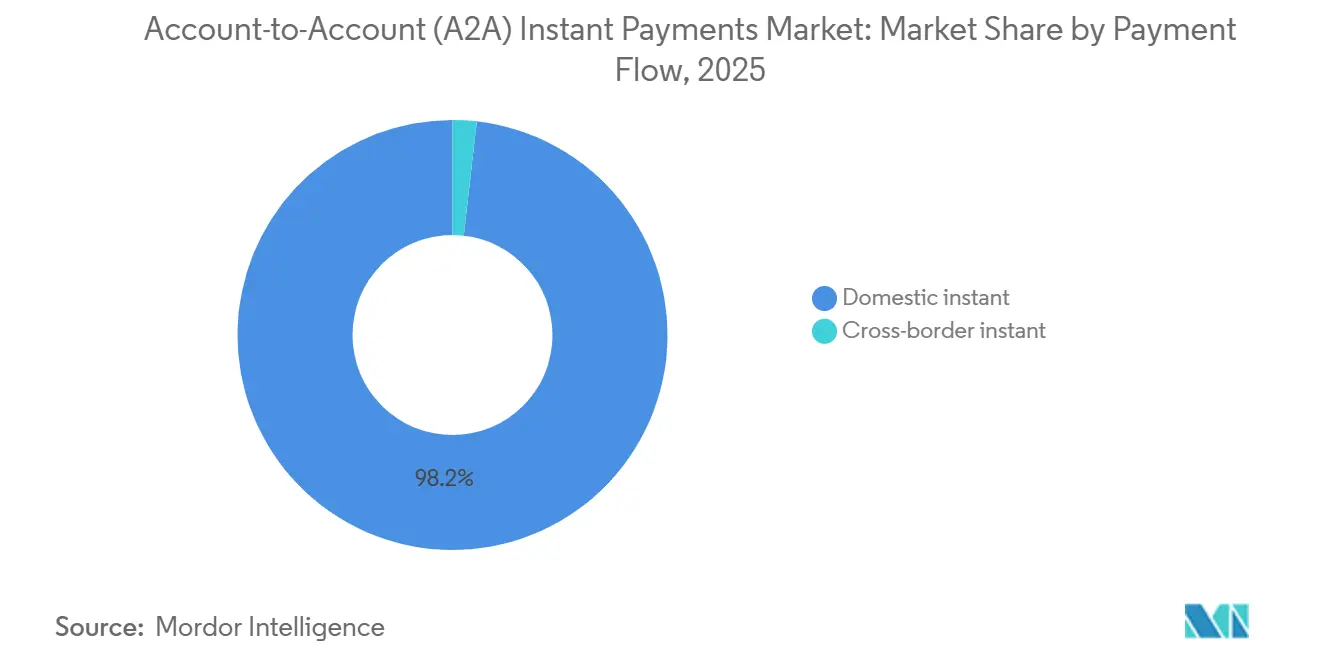
Os pagamentos instantâneos domésticos representaram 98,2% do tamanho do mercado de pagamentos instantâneos de conta a conta (A2A) em 2025. O UPI da Índia processou 24.162 crore de transações no ano fiscal de 2025-26. Essas transações foram avaliadas em 3,7 trilhões de USD, e o UPI representou 84% das transações de pagamento no varejo até junho de 2026. O Pix do Brasil processou 79,8 bilhões de transações em 2025. Isso foi 25,7% superior ao de 2024. As transações do Pix foram avaliadas em 35,36 trilhões de BRL (6,04 trilhões de USD) e representaram uma participação de 54,7% das transações de varejo brasileiras.
Os sistemas domésticos ainda precisam de padrões comuns antes de poderem se conectar de forma eficiente entre jurisdições. O SWIFT tornou o ISO 20022 obrigatório para instruções de pagamento transfronteiriço em novembro de 2025. Os pagamentos instantâneos transfronteiriços devem crescer a um CAGR de 15,2% de 2026 a 2031, tornando-os o fluxo de pagamento mais rápido. O Banco de Compensações Internacionais identificou a interligação de sistemas de pagamento rápido como o mecanismo de maior potencial para reduzir os custos de pagamentos transfronteiriços no varejo. O Projeto Aperta também demonstrou que uma camada de API neutra pode suportar a interoperabilidade em 5 jurisdições. Regras divergentes de combate à lavagem de dinheiro, regras de finalidade de liquidação e modelos de câmbio continuarão a afetar o ritmo da implantação transfronteiriça.


Por Tipo de Transação: Os Pagamentos B2B Ancoram o Valor, Enquanto os Pagamentos P2B Ampliam a Adoção pelos Comerciantes
Os pagamentos B2B detinham 49,7% do tamanho do mercado de pagamentos instantâneos de conta a conta (A2A) em 2025. O limite de 10 milhões de USD do FedNow ofereceu uma opção prática de pagamento instantâneo para pagamentos maiores de tesouraria e fornecedores. O FedNow registrou uma média de 99.414 USD por transação durante 2025. Esse nível de atividade apoia o papel dos pagamentos baseados em conta na liquidação corporativa. Uma pesquisa constatou que 29% das empresas dos Estados Unidos com receita acima de 25 milhões de USD consideraram a integração com sistemas de planejamento de recursos empresariais e tesouraria como a melhoria mais importante necessária para o desempenho dos pagamentos em tempo real. Isso demonstra que a integração operacional continua sendo uma condição importante para a adoção.
Os pagamentos P2B devem se expandir a um CAGR de 12,3% de 2026 a 2031. O esquema comercial de Pagamentos Recorrentes Variáveis da Iniciativa de Pagamentos do Reino Unido permite a cobrança recorrente por Pagamento por Banco. O lançamento do eBay no Reino Unido e a implantação da Stripe na França e na Alemanha mostram o crescente uso pelo lado dos comerciantes. Os pagamentos de governo para pessoa e de pessoa para governo também estão se expandindo por meio de programas de benefícios diretos na Índia e na Arábia Saudita. Os dados estruturados de remessa do ISO 20022 podem ajudar os pagamentos entre empresas e entre empresas e governos, permitindo a reconciliação automatizada de faturas. O setor de pagamentos instantâneos de conta a conta (A2A) está, portanto, se tornando relevante para o comércio recorrente e os processos de pagamento administrativo, não apenas para transferências imediatas de consumidores.
Por Faixa de Valor: Os Pagamentos de PME e Valor Médio Lideram em Valor, Enquanto os Pagamentos de Micro e Varejo Adicionam Volume
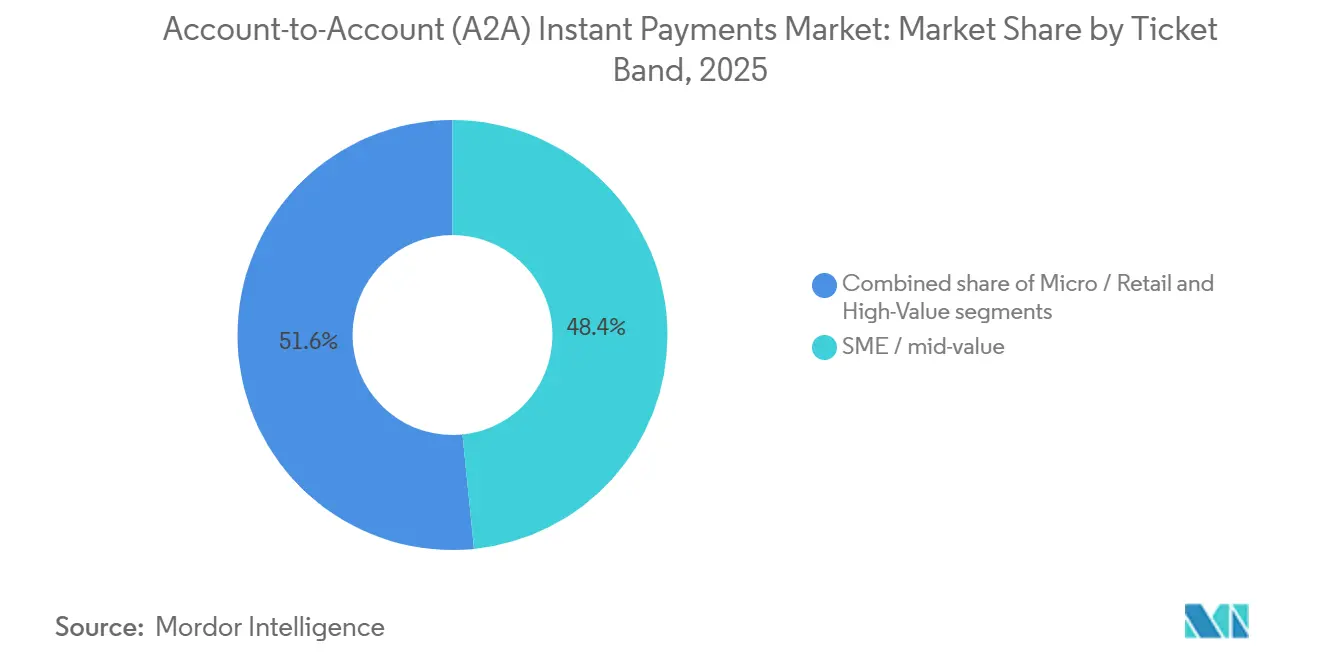
As transações de PME e valor médio detinham 48,4% do tamanho do mercado de pagamentos instantâneos de conta a conta (A2A) em 2025. O aumento do limite do FedNow visou pagamentos de tesouraria, fornecedores, folha de pagamento e imóveis. Seu valor médio de transação de 99.414 USD em 2025 indicou uso institucional antes de uma adoção mais ampla pelos consumidores. Os pagamentos instantâneos de alto valor podem reduzir a dependência de crédito intradia para desembolsos sensíveis ao tempo. A adoço do RTP foi de 17% entre as empresas dos Estados Unidos com receita acima de 25 milhões de USD. A adoção foi de 3% entre as empresas menores, vinculando a adoção à complexidade da tesouraria.
As transações de micro e varejo devem crescer a um CAGR de 13,6% de 2026 a 2031. O FedNow processou 4.997.811 transações no segundo trimestre de 2026, enquanto o valor agregado foi de 274,7 bilhões de USD. Seu valor médio de pagamento caiu 44,7% para 54.957 USD. Esse padrão indica maior participação de instituições menores e casos de uso de pagamento do consumidor. A alta participação de volume de transações do UPI e a menor participação do valor total de pagamentos demonstram de forma semelhante o papel dos micropagamentos no crescimento do uso. Os campos de dados do ISO 20022 podem reduzir o trabalho de reconciliação para micro-comerciantes que participam de cadeias de suprimentos empresariais.
Análise Geográfica
A Ásia-Pacífico detinha 67,5% do mercado global de pagamentos instantâneos de conta a conta (A2A) em 2025. O UPI processou 24.162 crore de transações no ano fiscal de 2025-26, e os volumes mensais superaram 2.300 crore pela primeira vez em maio de 2026. O UPI opera em 11 países e representa 49% dos volumes globais de pagamentos em tempo real. O Pix do Brasil registrou 79,8 bilhões de transações durante 2025. O Pix atingiu mais de 170 milhões de usuários individuais em 2026 e superou 7 bilhões de transações mensais. O PayNow de Singapura está ativo com o UPI, enquanto o DuitNow da Malásia, o PromptPay da Tailândia, o QRIS da Indonésia e o NAPAS do Vietnã estão avançando por meio de corredores de pagamento bilaterais.
A região do Oriente Médio e África deve crescer a um CAGR de 14,7% de 2026 a 2031. A plataforma Buna do Fundo Monetário Árabe se estendeu ao Raast do Paquistão em outubro de 2025. Essa expansão reflete o interesse da região em vincular sistemas de pagamento instantâneo domésticos entre corredores. Na América do Norte, o FedNow e o RTP juntos liquidaram mais de 2 trilhões de USD em 2025. A regra da Seção 1033 do Departamento de Proteção Financeira do Consumidor continua sendo uma variável para o desenvolvimento do open banking nos Estados Unidos. Os prestadores de pagamento na região também devem abordar o acesso para instituições financeiras menores à medida que expandem os serviços de pagamento baseados em conta.
O ambiente regulatório da Europa acelerou a adoção estrutural em 2025. O regulamento da União Europeia exigiu que os prestadores de serviços de pagamento da área do euro oferecessem transferências instantâneas e Verificação do Beneficiário a partir de outubro de 2025. O regulamento se aplica a 3.000 prestadores de serviços de pagamento. A PSD3 e o Regulamento de Serviços de Pagamento foram aprovados pelo COREPER em abril de 2026 e devem apoiar regras harmonizadas de open banking até 2028. Na América do Sul, o Pix representou 54,7% dos pagamentos no varejo no segundo semestre de 2025. A Argentina e outros países sul-americanos mantêm sistemas de pagamento instantâneo emergentes apoiados por mandatos de digitalização dos bancos centrais.

Cenário Competitivo
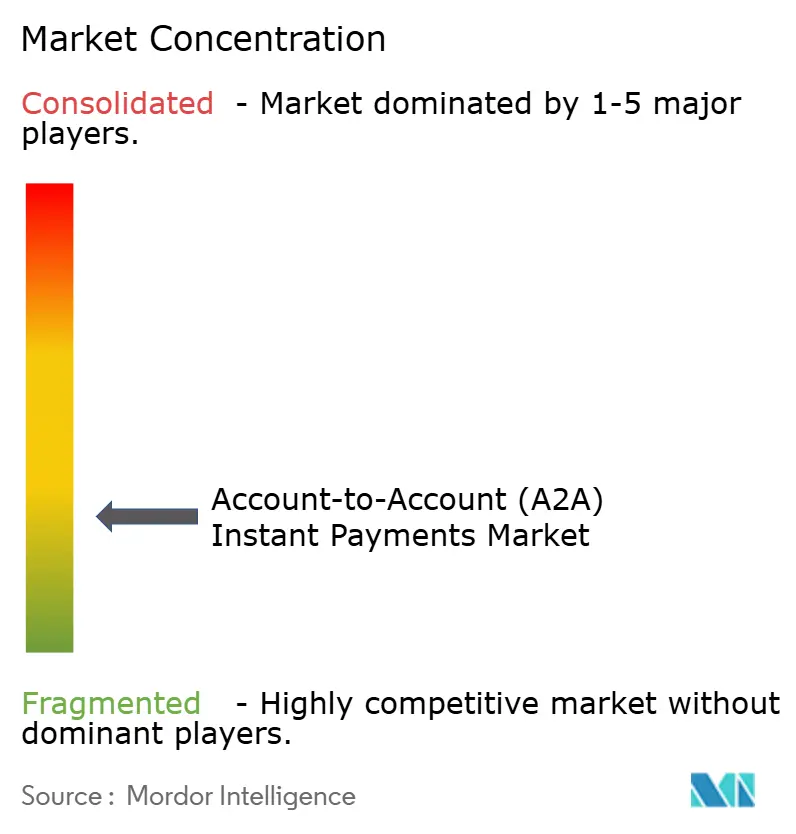
O mercado de pagamentos instantâneos de conta a conta (A2A) é fragmentado. Trustly, TrueLayer, GoCardless, Token.io, Yapily, Volt, Brite Payments, Plaid e Dwolla competem por meio de cobertura de API, confiabilidade e profundidade na gestão de fraudes. A Mollie adquiriu a GoCardless em agosto de 2026, formando uma entidade combinada que atende mais de 350.000 empresas em mais de 30 mercados. A TrueLayer concluiu a aquisição da Zimpler em maio de 2026 após aprovação regulatória. Também adquiriu a fintech holandesa de compre agora, pague depois in3 durante 2026. A consolidação pode ajudar os prestadores a ampliar a cobertura geográfica, a capacidade de pagamento recorrente e as opções de pagamento complementares.
A diferenciação tecnológica centra-se na inteligência de fraude em tempo real e na verificação do beneficiário. A Visa lançou o A2A Protect aprimorado em 1º de setembro de 2026, combinando a inteligência artificial da Featurespace com uma pontuação de fraude unificada. A ACI Worldwide integrou o aplicativo Confirm da Kinexys by J.P. Morgan em sua plataforma de fraude em abril de 2026. A integração incorpora a verificação do beneficiário em todos os tipos de fluxo de pagamento. O IQ Score da Feedzai fornece pontuação de risco de fraude em tempo real usando inteligência anônima e agregada derivada de sua rede global de transações anuais de 9 trilhões de USD. A solução permite que as instituições financeiras avaliem as transações em relação a sinais de fraude de toda a rede e identifiquem atividades de alto risco antes que os fundos saiam da conta, ajudando os prestadores de pagamento a fortalecer a prevenção de fraudes para pagamentos em tempo real e de conta a conta.
O mercado de pagamentos instantâneos de conta a conta (A2A) tem oportunidades abertas em interoperabilidade transfronteiriça para corredores de PME. Os prestadores também podem oferecer reconciliação B2B em tempo real que conecta dados de pagamento com sistemas de planejamento de recursos empresariais. A identidade digital e as credenciais de beneficiário verificado são relevantes para transferências de maior valor. Instituições menores no Oriente Médio e África e no Sudeste Asiático podem precisar de conectividade de pagamento instantâneo mais acessível. Os requisitos do ISO 20022 e de Verificação do Beneficiário favorecem os prestadores com conexões bancárias estabelecidas em vários mercados. O investimento estratégico do HSBC na Token.io em junho de 2025 ilustra como os relacionamentos bancários podem ajudar a desenvolver essa infraestrutura.
Líderes do Setor de Pagamentos Instantâneos de Conta a Conta (A2A)
National Payments Corporation of India
Banco Central do Brasil
Visa
The Clearing House Payments Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Visa lançou o A2A Protect aprimorado com integração de IA da Featurespace, fornecendo aos bancos uma pontuação de fraude unificada em tempo real para deter fraudes por transferência autorizada antes que o dinheiro saia das contas.
- Agosto de 2026: A Mollie concluiu a aquisição da GoCardless, formando uma entidade combinada que atende mais de 350.000 empresas em mais de 30 mercados.
- Julho de 2026: A GoCardless e a Sage expandiram sua parceria para integrar o Pagamento por Banco diretamente no Sage Business Cloud Accounting para PMEs no Reino Unido e na Irlanda.
- Junho de 2026: A GoCardless lançou a capacidade de Pagamento por Banco Recorrente juntamente com o esquema comercial de Pagamentos Recorrentes Variáveis da Iniciativa de Pagamentos do Reino Unido.


Escopo do Relatório Global do Mercado de Pagamentos Instantâneos de Conta a Conta (A2A)
| Pagamentos Instantâneos Domésticos |
| Pagamentos Instantâneos Transfronteiriços |
| Pessoa a Pessoa (P2P) |
| Pessoa a Empresa (P2B) |
| Empresa a Pessoa (B2P) |
| Empresa a Empresa (B2B) |
| Pessoa a Governo (P2G) |
| Governo a Pessoa (G2P) |
| Empresa a Governo (B2G) |
| Outros |
| Micro / Varejo |
| PME / Valor Médio |
| Alto Valor |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Fluxo de Pagamento | Pagamentos Instantâneos Domésticos | |
| Pagamentos Instantâneos Transfronteiriços | ||
| Por Tipo de Transação | Pessoa a Pessoa (P2P) | |
| Pessoa a Empresa (P2B) | ||
| Empresa a Pessoa (B2P) | ||
| Empresa a Empresa (B2B) | ||
| Pessoa a Governo (P2G) | ||
| Governo a Pessoa (G2P) | ||
| Empresa a Governo (B2G) | ||
| Outros | ||
| Por Faixa de Valor | Micro / Varejo | |
| PME / Valor Médio | ||
| Alto Valor | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
O que está impulsionando a adoção de pagamentos instantâneos de conta a conta?
A regulamentação, a iniciação de pagamentos por open banking, a aceitação pelos comerciantes e a demanda por liquidação imediata apoiam a adoção. O acesso direto para prestadores não bancários elegíveis e padrões comuns de dados também podem ampliar o leque de empresas que podem oferecer serviços de pagamento baseados em conta.
Qual é o tamanho dos pagamentos instantâneos de conta a conta em 2026?
O setor está em 125,3 trilhões de USD em 2026 e está previsto para atingir 188,6 trilhões de USD até 2031. Essa previsão reflete o crescente uso de sistemas domésticos de pagamento em tempo real e a expansão gradual de arranjos de pagamento transfronteiriços interoperáveis.
Qual fluxo de pagamento está crescendo mais rapidamente até 2031?
Os pagamentos instantâneos transfronteiriços devem crescer a um CAGR de 15,2% de 2026 a 2031. O crescimento depende da interligação de sistemas de pagamento, da implementação do ISO 20022 e de abordagens viáveis para os requisitos de combate à lavagem de dinheiro, liquidação e câmbio.
Qual tipo de transação lidera em valor?
Os pagamentos B2B detinham 49,7% do valor das transações em 2025. Limites de pagamento maiores e dados de pagamento que suportam a reconciliação de faturas podem aumentar a relevância dos pagamentos instantâneos para processos de pagamento corporativos de tesouraria, fornecedores, folha de pagamento e outros.
Por que os pagamentos por cartão continuam sendo uma opção concorrente?
Os cartões mantêm recursos estabelecidos de crédito, recompensas, estorno e proteção ao consumidor. Os prestadores baseados em conta precisam de monitoramento eficaz de fraudes, caminhos claros para disputas e proteções credíveis ao cliente para abordar as preocupações criadas pelas transferências de pagamento irrevogáveis.
Qual região tem o crescimento previsto mais rápido?
O Oriente Médio e a África devem crescer a um CAGR de 14,7% de 2026 a 2031. Os esforços de vinculação transfronteiriça e o acesso mais amplo à infraestrutura de pagamento instantâneo podem apoiar o crescimento nos corredores de pagamento domésticos e regionais.
Página atualizada pela última vez em:



