
国境を越えたB2B決済市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 198.47 兆米ドル |
| 市場規模 (2031) | 266.42 兆米ドル |
| 成長率 (2026 - 2031) | 6.07 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
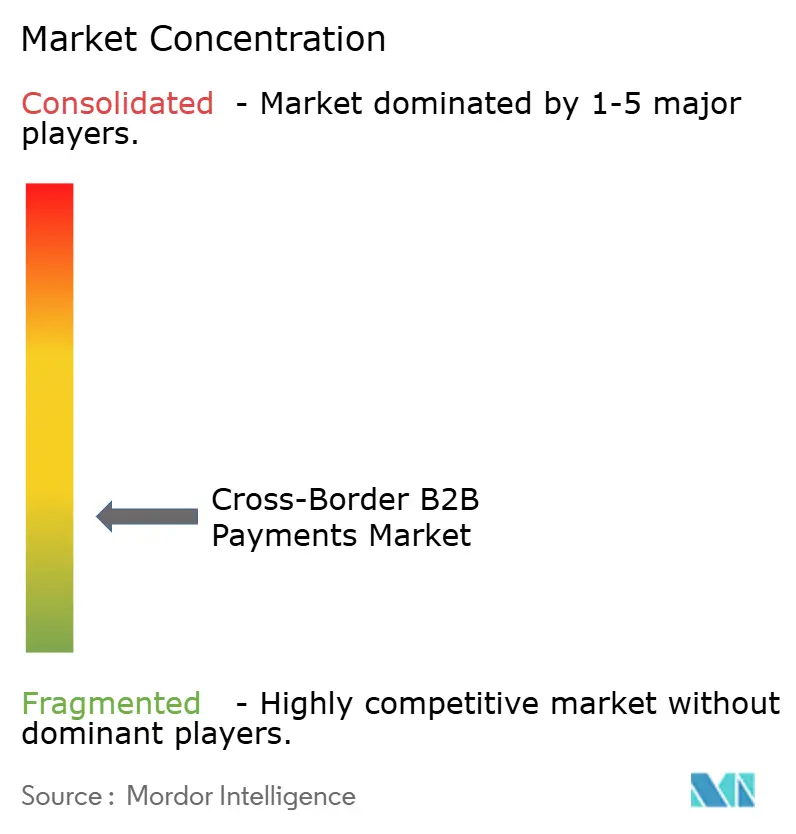
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる国境を越えたB2B決済市場分析
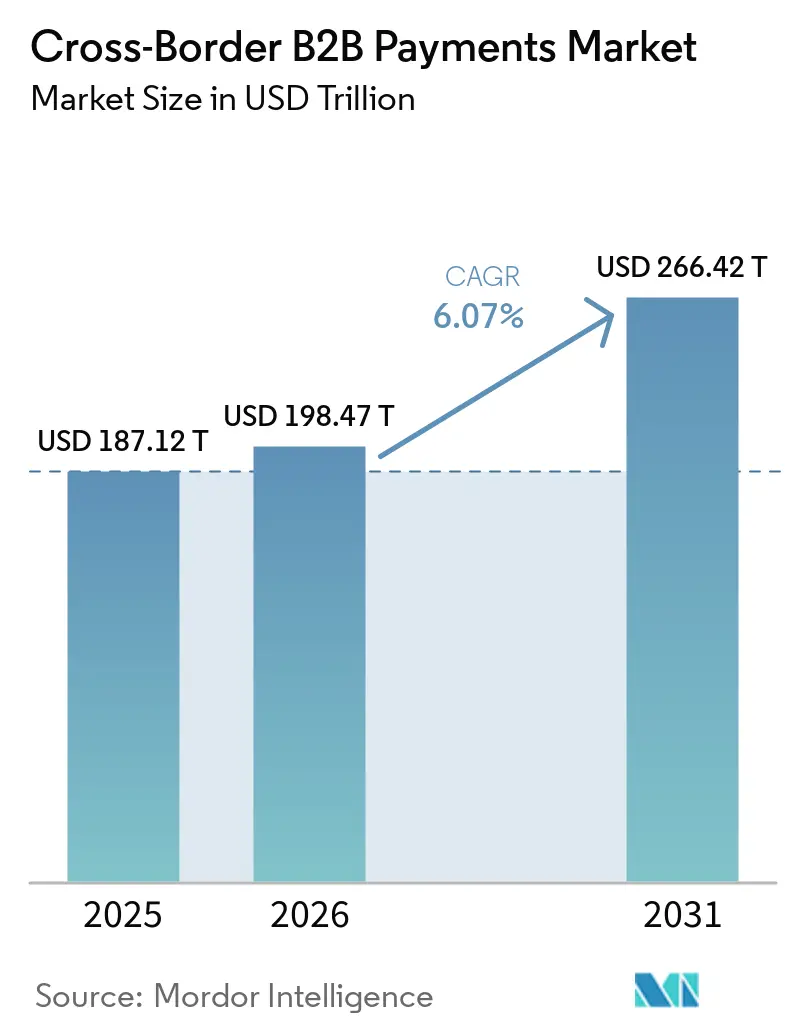
国境を越えたB2B決済市場規は、2025年の187.12 トリリオン 米ドル、2026年の198.47 トリリオン 米ドルから、2031年までに266.42 トリリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 6.1%を記録すると予測されています。
国境を越えたB2B決済市場は、ISO 20022メッセージングの普及拡大、規制されたステーブルコインの枠組み、および国内即時決済システム間の連携によって再編されつつあります。構造化された決済データは、照合、コンプライアンスチェック、および決済追跡を支援するため、競争上の必須要件となっています。2025年11月のISO 20022への移行により、金融機関は国境を越えた決済情報の交換においてより一貫した基盤を得ました。米国のGENIUS法および欧州連合の暗号資産規制も、決済用ステーブルコイン活動に関する要件を明確化しました。構造化データ、リアルタイムスクリーニング、およびマルチレール実行を組み合わせたプロバイダーは、より迅速な決済と明確な可視性を必要とする企業をより効果的に支援できます。
主要レポートのポイント
- 決済方法別では、信用振込が2025年の国境を越えたB2B決済市場シェアの91.2%を占め、電子マネーおよびクローズドループ型ビジネスウォレットは2031年までに12.5%のCAGRで成長すると予測されています。
- 取引規模別では、ホールセール取引が2025年の国境を越えたB2B決済市場シェアの92.6%を占め、リテールB2B取引は2031年までに9.2%のCAGRで成長すると予測されています。
- 企業規模別では、大企業が2025年の国境を越えたB2B決済市場シェアの86.7%を占め、中小企業は2031年までに8.1%のCAGRで成長すると予測されています。
- 業種別では、製造業が2025年の国境を越えたB2B決済市場シェアの21.8%を占め、情報技術および通信は2031年までに8.8%のCAGRで成長すると予測されています。
- 経済的目的別では、グループ内トレジャリーおよびグループ間資金調達が2025年の国境を越えたB2B決済市場シェアの67.9%を占め、その他カテゴリーは2031年までに9.7%のCAGRで成長すると予測されています。
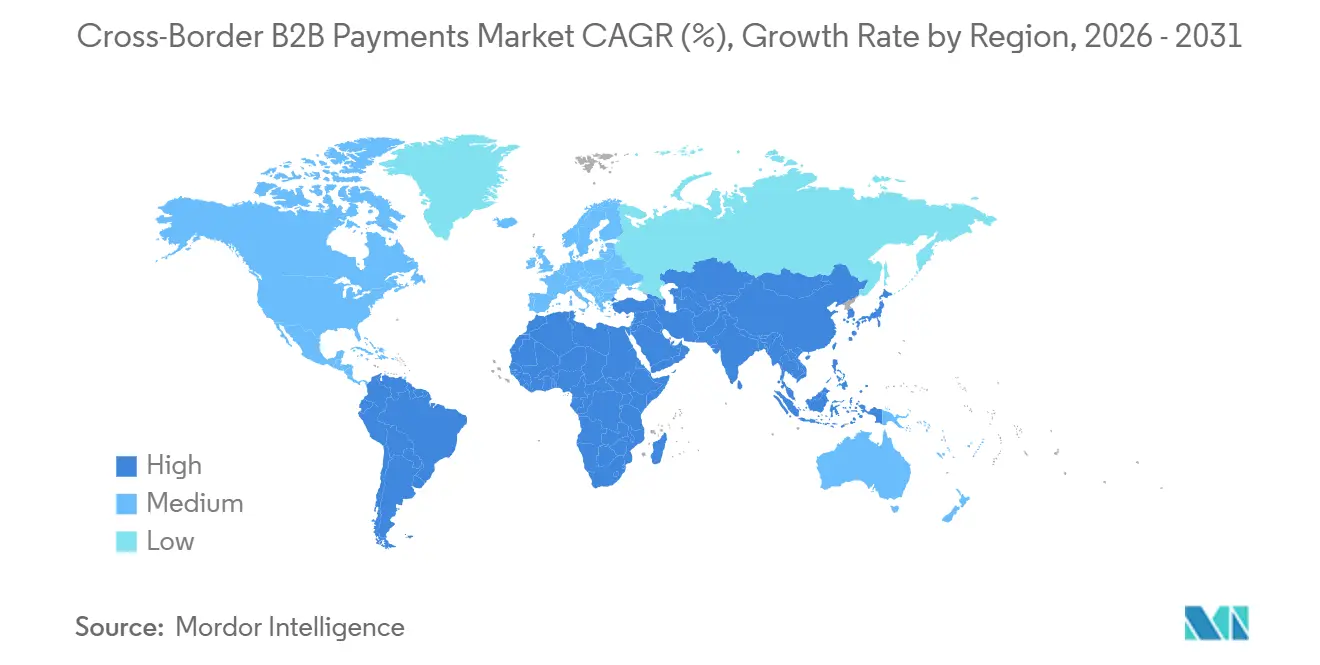
- 地域別では、欧州が2025年の国境を越えたB2B決済市場シェアの37.3%を占め、アジア太平洋地域は2031年までに7.7%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル国境を越えたB2B決済市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| リアルタイム 決済レールの相互連携 | +1.2% | アジア太平洋地域および欧州連合回廊で最も早期の恩恵を受けるグローバル市場 | 中期 (2〜4年) |
| B2Bマーケットプレイスおよびエンタープライズリソースプランニングプラットフォームへの組み込み型決済 | +1% | 北米および西欧が主導するグローバル市場 | 中期 (2〜4年) |
| デジタル貿易、電子インボイス、および自動化されたVAT申告 | +0.8% | 欧州連合、アジア太平洋地域、およびラテンアメリカ | 中期 (2〜4年) |
| バーチャルカードおよびワーキングキャピタルの最適化 | +0.6% | 北米および欧州連合、アジア太平洋地域への拡大を伴う | 短期 (≤2年) |
| トークン化預金および規制されたステーブルコイン決済 | +0.9% | 米国および欧州連合規制回廊を基盤とするグローバル市場 | 長期 (≥4年) |
| AIを活用したトレジャリー、買掛金管理、および決済ルーティング | +0.7% | グローバル | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
リアルタイム決済レールの相互連携:回廊拡大が企業の決済ウィンドウを圧縮
G20は、国境を越えた決済ロードマップの中に高速決済システムの相互連携を位置づけています。100を超える国・地域が国内リアルタイム決済システムを運用または開発中であり、以前の決済近代化サイクルよりも国内即時決済の利用可能性が広がっています。プロジェクト・ネクサスは2024年に、二国間回廊ごとに個別の技術的取り決めを必要とせず、複数の国・地域にわたって高速決済システムを接続するための多国間アプローチを策定しました。欧州中央銀行は2025年11月に、TARGET即時決済決済とインドの統合決済インターフェースを連携させる実現フェーズを開始しました[1]。これらの連携により、決済開始から確認、資金利用可能までの時間が短縮されると、企業決済は恩恵を受けることができますリアルタイム、グロス決済、およびコルレス銀行レールを通じてトランザクションをルーティングできるプロバイダーは、各回廊の速度、コスト、および通貨ニーズの違いにより効果的に対応できます。
B2Bマーケットプレイスおよびエンタープライズリソースプランニングプラットフォームへの組み込み型決済:ファイナンススタックの統合が買掛金・売掛金ワークフローを再編
決済実行は、エンタープライズリソースプランニングおよび調達から支払いまでのワークフローに近づきつつあります。このアプローチにより、インボイス情報、外国為替換算、決済承認、および照合が、システム間で手動転送されることなく、連携されたプロセス内で機能するようになります。FinexioとMassPayは2026年7月に、180カ国・80通貨でのベンダー支払いに対応した組み込み型国境を越えた買掛金サービスを開始しました[2]。このサービスには、決済プロセス内での本人確認、マルチレールルーティング、およびステーブルコインオプションが含まれていました。国境を越えたB2B決済市場は、買掛金記録、承認、およびインボイス書類がすでに管理されている場所で決済指示が開始される場合に恩恵を受けます。決済と照合がエンタープライズリソースプランニングエコシステムに組み込まれると、企業は重要な業務ワークフローを変更する可能性が低くなるため、エンタープライズリソースプランニングエコシステム内のポジションは継続的な決済量を生み出す可能性があります。
トークン化預金および規制されたステーブルコイン決済:機関向けインフラがパイロットフェーズを超えて前進
トークン化預金およびステーブルコイン決済システムは、管理されたテストから広範な機関利用へと移行しつつあります。2025年7月に署名されたGENIUS法は、決済用ステーブルコインに関する米国連邦フレームワークを確立し、準備資産、発行者の義務、および直接利息支払いについて規定しました。欧州連合の暗号資産市場規制の移行期間は2026年7月1日に終了し、対象プロバイダーには完全な認可が必要となりました。J.P. Morganは2026年6月にKinexysブロックチェーン預金口座をAUD、HKD、JPY、RMB、SGDに拡大し、ネットワークを8通貨体制としました[3]。同ネットワークは累計4 トリリオン 米ドル超を処理し、1日平均70億 米ドル超の取引量を記録していました。国境を越えたB2B決済市場は、常時稼働の決済オプションとプログラマブルトランザクションへのより大きなサポートを得る可能性がありますが、中央銀行は大規模なステーブルコイン利用の金融的影響を引き続き評価しています。
AIを活用したトレジャリー、買掛金管理、および決済ルーティング:機械速度がコンプライアンスとコストのトレードオフを再定義
人工知能は、決済ルーティング、トレジャリー業務、およびコンプライアンス関連プロセスに活用されています。J.P. Morganは、同社のテクノロジーが200カ国以上で1日6,000万件のトランザクションにわたる12 トリリオン 米ドル超の日次処理を支援していると報告しました[4]。同行はまた、99.5%のストレートスルー処理率を報告し、金融機関の93%が決済インフラを近代化していると述べました。外国為替流動性、決済締め切り、およびコンプライアンスチェックが回廊や決済方法によって異なる場合、より迅速なルーティング判断が実行を改善できます。自動化ツールは、サプライヤーのオンボーディング、売掛金、バーチャルカード、外国為替実行、および照合を、これらの活動を切り離されたプロセスに分離することなく支援できます。国境を越えたB2B決済市場は、決済実行とコントローを組み合わせたシステムにより大きな価値を置いており、特に企業が例外のより迅速な解決、より一貫した外国為替判断、および国境を越えた決済監督を担うコンプライアンスチーム、財務マネージャー、トレジャリースタッフのための明確な業務記録を必要とする場合に重要です。
抑制要因の影響分析*
| 抑制要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 断片化した AML、KYC、制裁、およびライセンス要件 | -0.7% | 複数の管轄区域にまたがる回廊で最も高い摩擦が生じるグローバル市場 | 長期 (≥4年) |
| 決済詐欺、ビジネスメール詐欺、およびアカウント乗っ取り | -0.5% | 北米、欧州連合、およびアジア太平洋地域に集中するグローバル市場 | 短期 (≤2年) |
| エンタープライズリソースプランニング統合およびレガシー照合の複雑性 | -0.4% | 北米および欧州連合、中堅企業において特に深刻なグローバル市場 | 中期 (2〜4年) |
| トークン化マネーレールとレガシーシステム間の相互運用性ギャップ | -0.3% | 分散型台帳技術フレームワークのない管轄区域で最も高い摩擦がじるグローバル市場 | 長期 (≥4年) |
| 情報源: Mordor Intelligence | |||
断片化したAML、KYC、制裁、およびライセンス要件:コンプライアンスアーキテクチャが複数回廊のコストを増大
マネーロンダリング対策、顧客確認、制裁、およびライセンス要件は管轄区域によって異なります。追加される回廊ごとに、個別の確認閾値、書類基準、およびスクリーニング要件が生じる可能性があります。欧州連合のマネーロンダリング対策指令第6号は法人に対して刑事責任を課す一方、米国の銀行秘密法の要件は異なるルールに従います。金融活動作業部会勧告16は、対象となる仮想資産移転に発信者および受取人情報を添付することを要求していますが、各国での実施は依然として不均一です。インドやブラジルなどの国々のデータローカライゼーション規則は、個別のインフラを必要とし、共有コンプライアンスシステムの使用を制限する可能性があります。国境を越えたB2B決済市場は、集中化されながらも管轄区域を意識したコンプライアンス業務を通じてローカルルールを解釈できるプロバイダーを優遇します。
決済詐欺、ビジスメール詐欺、およびアカウント乗っ取り:AIで強化された脅威が防御の普及を上回る
決済詐欺は、企業の決済チームに直接的な損失と業務上の混乱をもたらし続けています。金融専門家協会は、2025年に米国の組織の76%が決済詐欺の試みまたは実際の被害を経験し、ビジネスメール詐欺は74%に影響を与えたと報告しました。連邦捜査局は、2025年に24,768件の申告で30.5億 米ドルのビジネスメール詐欺損失を記録しました。電信送金は、金融専門家協会の調査においてメール詐欺の標的の49%を占めていました。ディープフェイク検出、報告、およびリアルタイム識別における効果が報告されているにもかかわらず、決済詐欺対策に人工知能を使用している組織はわずか17%でした。国境を越えたB2B決済市場は、詐欺がサプライヤーとの関係を損ない、決済自動化への投資を遅らせる可能性があるため、より強固なコントロールを必要としています。これは特に、不正な決済が高額インボイスに影響を与えたり、主要サプライヤーへの決済を遅延させたり、企業チームが将来の取引に対してより多くの手動審査ステッを課すようになる場合に当てはまります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
決済方法別:信用振込が高額フローを支え、デジタルウォレットがプログラマブルな地位を獲得
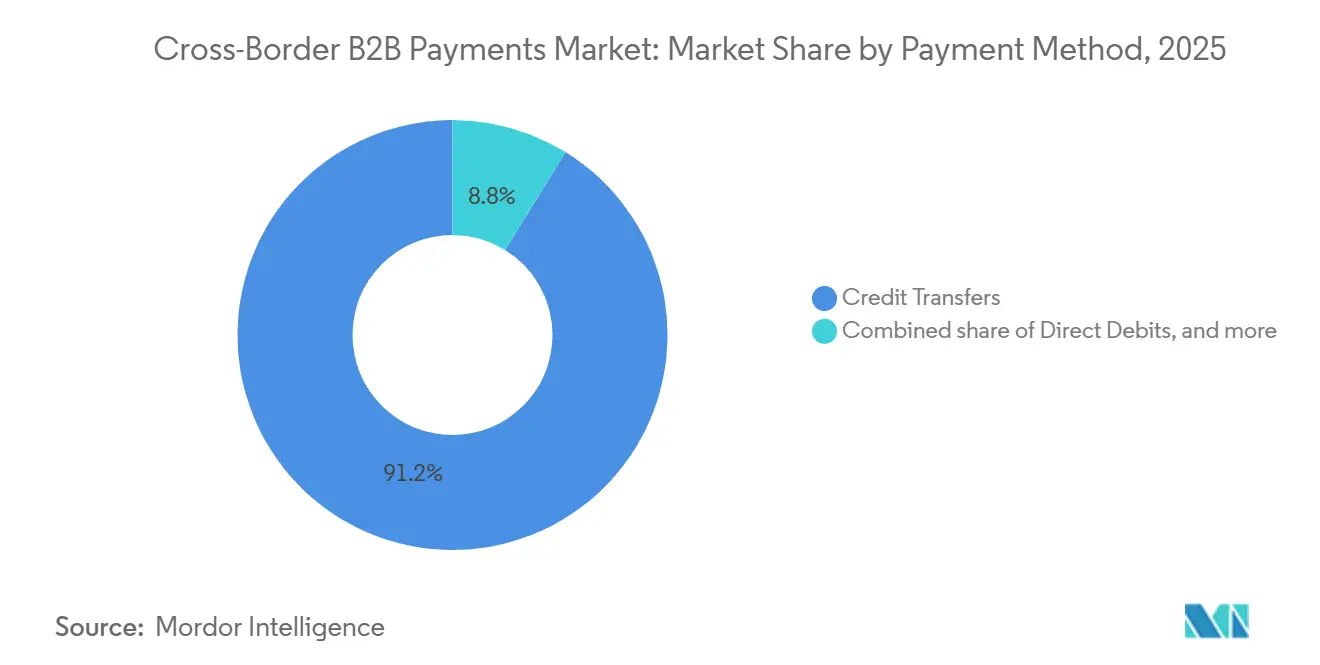
信用振込は2025年の取引金額の91.2%を占め、高額企業決済の確立された基盤となっています。国境を越えたB2B決済市場シェアのこの部分は、国際トレジャリー業務における銀行間コルレスネットワークの継続的な役割を反映しています。企業のトレジャリーチームは、決済の確定性、コンプライアンスコントロール、および完全な監査証跡が不可欠な場合に信用振込を利用します。この方法はまた、複数の内部および外部関係者に対して明確な記録を必要とするグループ間決済や貿易決済にも適しています。ISO 20022の採用により、信用振込システムが構造化された送金および参照データを伝達する能力が向上しました。この変更は、特に決済参照、送金記録、および基礎となる買掛金データが、送金銀行、受取銀行、および企業トレジャリーチームが使用するシステム全体で一貫した形式で保持される場合に、銀行および企業ユーザーが手動介入減らしてインボイスと決済を照合するのに役立ちます。
電子マネーおよびクローズドループ型ビジネスウォレットは、2031年までに12.5%のCAGRで拡大すると予測されています。その成長は、マーケットプレイス運営者、プラットフォームベースの中小企業、および通常の銀行営業時間外に及ぶ決済ニーズと関連しています。これらのツールは、高頻度の商業決済に適したプログラマブルな決済機能を提供できます。口座振替、商業カード、およびバーチャルカードは価値の小さな部分を占めていますが、定期的および専門的なビジネスワークフローにとって引き続き重要です。バーチャルカードは、企業が特定の承認ルールやサプライヤーレベルの可視性を必要とする場合に、より大きな決済コントロールを支援できます。国境を越えたB2B決済市場では、統合された外国為替と迅速な照合が有用な中間価値回廊でウォレットの採用が強化される可能性があります。ホールセールフローにおける信用振込を置き換えるものではありませんが、銀行営業時間外の決済リリース、プラットフォーム記録への直接接続、または定期的なサプライヤーおよびマーケットプレイス決済に使いやすい方法を必要とする企業を含む、異なる業務ニーズを持つ企業にとって実行可能な決済オプションの数を拡大します。
取引規模別:ホールセール取引が支配的、SME向けリテールB2Bが急速に拡大
10万米ドル以上のホールセール取引は2025年の取引金額の92.6%を占めていました。この国境を越えたB2B決済市場規模の集中は、企業トレジャリー移転、グループ間資金調達、および大規模貿易インボイスと一致しています。これらの取引は、資金が解放される前に複数の法人、通貨、および承認ステップを伴うことが多いです。これらはしばしば、確立された銀行関係によって支援される信用枠、通貨ヘッジ、およびコンプライアンスプロセスを必要とします。これらの決済の高い価値は、信頼性の高い実行と明確な例外処理の必要性を高めます。このような要件により、銀行機能や深い流動性アクセスを持たないプロバイダーが大規模に提供することは困難です。プロバイダーは、多国籍企業顧客が期待するサービス基準を維持しながら、決済リスク、通貨の可用性、業務上の例外、および規制チェックを管理しなければならないからです。
10万米ドル未満のリテールB2B取引は、2031年までに9.2%のCAGRで成長すると予測されています。中小企業の国際化、オンラインマーケットプレイス活動、および即時決済システムへのより広いアクセスがこの成長を支えています。これらの企業は多くの場合、海外決済を開始し、承認前に為替レートを確認するためのより簡単な方法を必要としています。小規模な決済は、処理コストが取引規模に比例して低下しないため、プロバイダーにとってより高い手数料マージンをもたらす可能性があります。決済追跡とインボイス照合も重要です。なぜなら、中小企業は通常、限られたトレジャリーリソースしか持っていないからです。国境越えたB2B決済市場は、外国為替、決済開始、およびステータス情報の管理を容易にするプロバイダーにとって機会を提供しています。より良いサービス条件は、特に決済承認前に為替レートを提示し、取引ステータスを迅速に確認し、限られた専門的サポートしか持たない財務スタッフに通常かかる管理業務を削減できるプロバイダーがいる場合に、企業が適切な回廊での従来のプロバイダー関係を再考するよう促す可能性があります。
企業規模別:大企業が取引量を定義し、SMEアクセスインフラが成熟
大企業は2025年の取引金額の86.7%を占めていました。国境を越えたB2B決済市場における大企業の地位は、グローバルサプライチェーン、複数法人のトレジャリー業務、および高額の内部資金調達によって支えられています。これらの組織は一般的に、決済承認、銀行アクセス、および外国為替リスク管理に関する正式なポリシーを使用しています。エンタープライズリソースプランニングの選択と銀行関係は、大規模なサプライヤーネットワークが利用できる決済方法を決定する可能性があります。この効果は、長的な契約期間にわたって企業ネットワーク全体で確立された決済プロバイダーを強化する可能性があります。大企業はまた、国境を越えた資本移動における移転価格、資本規制、および実質的所有者に対する監視の強化に直面しており、これにより、法人および管轄区域全体で一貫して適用できる決済書類、完全な取引相手記録、および内部統制手続きの重要性が高まっています。
中小企業は、2031年までに8.1%のCAGRで成長すると予測されています。アプリケーションプログラミングインターフェースベースのプラットフォームは、この顧客グループにとってマルチレール決済と外国為替ツールをより利用しやすくしています。これらのプラットフォームは、中小企業が複数の銀行や決済ネットワークへの直接接続を構築する必要性を減らします。Corpayは2026年1月にCorporate Oneを拡張し、中小企業向けに外国為替および国境を越えた決済機能を追加しました。大規模な決済ネットワークも、国境を越えた回廊において小規模ビジネスプラットフォームを口座、カード、およびウォレット支払いオプションと接続ようとしています。国境を越えたB2B決済市場は、新しいプラットフォームが決済開始、外国為替サポート、および支払いオプションを、小規模な財務チームが広範な内部決済インフラを維持せずに使用できるサービスにパッケージ化できるため、大企業が取引金額の主要な源泉であり続ける一方で、中小企業にとってよりアクセスしやすくなっています。
業種別:製造業がフローを支え、ITおよび通信がバリューチェーンの混乱を加速
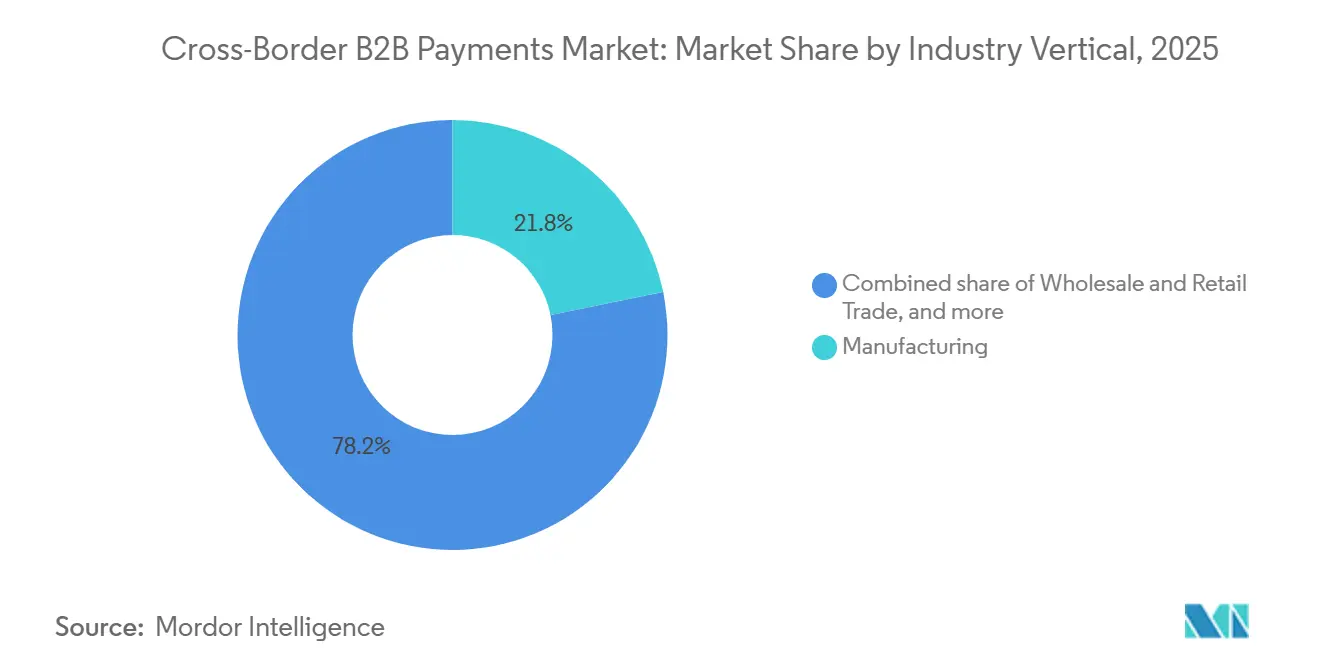
製造業は2025年の取引金額の21.8%を占めていました。グローバルな物品貿易が複雑な複数通貨のサプライヤー決済に依存しているため、国境を越えたB2B決済市場の最大の配分を占めていました。自動車、電子機器、および産業用サプライチェーンは通常、複数の生産拠点にわたって大量のインボイスを伴います。長期的な支払いサイクルは、正確な外国為替管理と明確なサプライヤー決済記録の継続的な必要性を生み出します。構造化されたインボイスデータはまた、製造業者が大量の商業取引を照合する方法を改善できます。製造業のフローは、中国、米国、および欧連合を結ぶ貿易回廊において特に重要であり、そこではサプライチェーンが部品サプライヤー、製造業者、流通業者、および物品の納品と並行して決済タイミングを管理しなければならない関連会社間の繰り返しの決済を伴う可能性があります。
情報技術および通信は、2031年までに8.8%のCAGRで成長すると予測されています。サブスクリプション請求、ソフトウェアライセンス、およびデジタルサービス取引は、複数の管轄区域にわたって定期的な決済を生み出します。これらの活動は、決済ワークフローがプラットフォームベースであることが多いため、物品貿易よりも従来のコルレス銀行への依存度が低いです。ヘルスケアおよびライフサイエンスも、決済の追跡可能性、ベンダー認定、および規制報告を必要とします。VisaとAirwallexは、貨物および海運プラットフォーム向けの組み込み型ファイナンスを開発するための2026年の協力を発表しました。国境を越えたB2B決済産業は、個々の業種の業務要件を反映した決済モデルを評価しています。業種固有の機能を持つプロバイダーは、定期請求、サプライヤー承認、貨物書類、規制されたベンダー記録、または物品ベースとデジタルサービスビジネス間で大きく異なる照合慣行の要件を含む、広範で標準化されたサービスでは完全に対応できない可能性のある決済プロセスに対応できます。
経済的目的別:グループ内トレジャリーが主導し、新興目的フローがパイプラインを多様化
グループ内トレジャリーおよびグループ間資金調達は2025年の取引金額の67.9%を占めていました。この取引金額シェアは、多国籍企業の内部流動性管理の重要性を示しています。ネッティング、キャッシュスイーピング、およびグループ間融資は、関連法人間で定期的な高額決済フローを生み出します。これらの取引は、企業グループ全体で計画された資金調達と流動性配分を支援するため、予測可能です。また、トジャリーサービスと外国為替管理を提供する銀行との長期的な関係を生み出します。第三者商品およびサービス決済は残りの主要な目的カテゴリーを表しており、これらの移転は、同じ基礎となる国境を越えた決済インフラと外国為替取り決めを使用する場合でも、内部企業資金調達とは異なるタイミング、書類、および取引相手要件を持つ可能性があります。
その他カテゴリーは、2031年までに9.7%のCAGRで成長すると予測されています。これには、従来の商品またはサービス分類に当てはまらないプラットフォームベースのサプライヤー決済、マーケットプレイス決済、および国境を越えたギグエコノミーの支払いが含まれます。これらの決済タイプは、多くの受取人、通貨、および決済タイミングを伴う可能性があるため、柔軟な決済取り決めを必要とします。J.P. Morganの2026年6月のKinexys拡張により、8通貨にわたる常時稼働の外国為替決済が可能となり、PayoneerとJERA Global Marketsがアジア太平洋地域の最初のライブユーザーの一部となりました。条件付き決済、リアルタイムキャッシュスイーピング、およ複数法人ネッティングは、一部のトレジャリー活動をバッチプロセスから移行させることができます。国境を越えたB2B決済産業は、プラットフォームベースの商業モデルが拡大するにつれて決済ニーズが広がるのを目にしており、複数の受益者、スケジュールされたリリース、通貨換算、および拡大する商業チャネル全体で流動性を監督しなければならない企業ユーザーのためのより明確な情報をサポートできる決済取り決めへの需要を生み出しています。
地域分析
欧州は2025年の取引金額の37.3%を占め、国境を越えたB2B決済市場の最大の地域コンポーネントとなっています。ユーロ圏における単一ユーロ決済圏のサプライチェーン統合がこの地位を支えています。欧州連合の即時決済規制は、単一ユーロ決済圏の即時信用振込への完全な到達可能性を要求しています。フランスの2026年9月1日の電子インボイス受領義務化の期限は、より標準化された買掛金データを支援します。ドイツ、英国、およびフランスは、欧州内B2B決済フローの重要な拠点であり続けています。
アジア太平洋地域は、2031までに7.7%のCAGRで成長すると予測されています。中国、インド、東南アジア、および北東アジアの製造拠点は、密な物品貿易回廊を通じて成長を支えています。この地域は、統合決済インターフェースとPayNowを含む二国間決済リンクと、機関向けトークン化決済ネットワークを組み合わせています。シンガポールは、SWIFTの分散型台帳コア設計グループにおいてアジアの銀行ハブとして重要な地域的役割を担っています。国境を越えたB2B決済市場は、製造業とデジタル貿易全体で回廊需要が高まっているため、アジア太平洋地域に機会があります。
北米、南米、および中東・アフリカはそれぞれ異なる回廊ニーズを持っています。北米のB2Bフローは、米国・カナダおよび米国・メキシコ間の深い貿易関係によって支えられており、FedNowとCHIPSが国内決済基盤を強化しています。ブラジルのPIXとメキシコのSPEIは国内即時決済を支援していますが、国境を越えた相互運用性は依然として限られています。サウジアラビアの貿易デジタル化計画、アラブ首長国連邦のゲートウェイとしての役割、およびアフリカのfintech インフラの拡大が、中東・アフリカ全体での活動を支援しています。
競合環境
国境を越えたB2B決済市場は、中小企業サービスにおいて断片化しています。J.P. Morgan、Citibank、HSBC、およびその他のグローバルトランザクション銀行は、相当規模のグループ内トレジャリーおよびトレードファイナンス取引量を担っています。fintech プロバイダーは、よりシンプルなオンボーディング、複数通貨アクセス、およびカスタマイズされたワークフローを必要とする回廊で最も積極的に競争しています。コンプライアンス能力、ISO 20022データ、およびライセンス要件は、規制された回廊で事業を展開できるプロバイダーに影響を与えます。これにより、決済サースと成熟したコンプライアンス業務を組み合わせた企業に優位性が生まれます。
NuveiとPayoneerは2026年6月に、株式価値27.5億 米ドルの最終的な買収合意を発表しました。この取引は、決済規模、地理的リーチ、およびマルチレール能力の重要性を反映しています。Airwallexは2026年6月に110億 米ドルの評価額で3.2億 米ドルを調達し、人工知能開発と規制拡大を支援すると述べました。J.P. Morgan PaymentsとMastercardは、複雑なサプライチェーン向けに2026年に欧州向けB2Bバーチャルカードサービスを開発しました。これらの動きは、確立されたネットワークとfintech プロバイダーが国境を越えたB2B決済市場のさまざまな部分に投資している様子を示しています。
Citiは2026年9月に、First Abu Dhabi BankおよびOCBCとともにSWIFTの分散型台帳でライブ取引を完了しました。Airwallex、Nium、Wise、Rapyd、Thunes、およびdLocalは、選択された回廊と顧客グループでのポジションを構築しています。主なギャップは、ラテンアメリカ、アフリカ、および東南アジアの中堅企業向けの複数通貨流動性管理です。大企業向けトレジャリーツール消費者向け送金アプリケーションは、これらの企業のニーズを完全には満たしていません。
国境を越えたB2B決済産業のリーダー企業
-
J.P. Morgan
-
Citibank
-
HSBC Holdings plc
-
PayPal Holdings, Inc.
-
Wise plc
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:Citiは、First Abu Dhabi BankおよびOCBCと協力して、国境を越えた決済向けSWIFTのブロックチェーンベースの分散型台帳での米国銀行初のライブ取引を完了しました。これは中東および東南アジアで初めてのものであり、2026年7〜12月に実施された管理された概念実証フェーズの一部として、世界中の機関顧客向けに相互運用可能な24時間365日のトークン化決済を推進しています。
- 2026年7月:DBSとCitiは、トークン化預金を使用した24時間365日の即時国境を越えた米ドル決済を可能にするために提携し、機関グレードのブロックチェーン決済を東南アジアの回廊に拡大し、DBSの2024年のDBSトーンサービス開始を基盤としています。
- 2026年6月:J.P. MorganはKinexysブロックチェーン預金口座をAUD、HKD、JPY、RMB、SGDを追加して8通貨に拡大し、アジア太平洋地域の回廊全体で24時間365日のオンチェーン外国為替決済とプログラマブル決済を可能にしました。PayoneerとJERA Global Marketsが最初のライブユーザーの一部となり、Kinexysは1日平均取引量が70億 米ドルを超える中、累計4 トリリオン 米ドル超の取引を処理していました。
- 2026年6月:VisaとAirwallexは、貨物および海運プラットフォーム向けの組み込み型ファイナンスソリューションを開発するための協力を発表し、VisaのB2B決済戦略とAirwallexの複数通貨インフラを組み合わせて、最も複雑なB2Bセグメントの一つ向けに業種固有の金融商品を構築しました。
グローバル国境を越えたB2B決済市場レポートの範囲
| 信用振込 |
| 口座振替 |
| 商業カードおよびバーチャルカード |
| 電子マネー/クローズドループ型ビジネスウォレット |
| その他の手段 |
| ホールセール(10万米ドル以上) |
| リテールB2B(10万米ドル未満) |
| 大企業 |
| 中小企業 |
| 製造業 |
| 卸売・小売業 |
| 輸送・物流 |
| 情報技術および通信 |
| エネルギー、公益事業、および資源 |
| ヘルスケアおよびライフサイエンス |
| 専門・ビジネスサービス |
| 建設・不動産 |
| その他の産業 |
| 第三者商品決済 |
| 第三者サービス決済 |
| グループ内トレジャリーおよびグループ間資金調達 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカその他 |
| 決済方法別 | 信用振込 | |
| 口座振替 | ||
| 商業カードおよびバーチャルカード | ||
| 電子マネー/クローズドループ型ビジネスウォレット | ||
| その他の手段 | ||
| 取引規模別 | ホールセール(10万米ドル以上) | |
| リテールB2B(10万米ドル未満) | ||
| 企業規模別 | 大企業 | |
| 中小企業 | ||
| 業種別 | 製造業 | |
| 卸売・小売業 | ||
| 輸送・物流 | ||
| 情報技術および通信 | ||
| エネルギー、公益事業、および資源 | ||
| ヘルスケアおよびライフサイエンス | ||
| 専門・ビジネスサービス | ||
| 建設・不動産 | ||
| その他の産業 | ||
| 経済的目的別 | 第三者商品決済 | |
| 第三者サービス決済 | ||
| グループ内トレジャリーおよびグループ間資金調達 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2031年までの国境を越えたB2B決済の予測値は?
取引金額は2026年から6.1%のCAGRで成長し、2031年までに266.42 トリリオン 米ドルに達すると予測されています。この予測は、構造化メッセージング、即時決済接続、および管轄区域をまたいだビジネスワークフローを支援する決済ツールの普及拡大を反映しています。
国境を越えたB2B取引をリードする決済方法は何ですか?
信用振込は2025年の取引金額の91.2%をリードし、高額企業決済における役割を反映しています。確立された銀行インフラ、コンプライアンスコントロール、および監査可能な記録は、トレジャリーおよび貿易取引にとって引き続き重要です。
ビジネスウォレットが国境を越えた決済で成長している理由は何ですか?
電子マネーおよびクローズドループ型ビジネスウォレットは、プラットフォームがプログラマブルで常時稼働の決済を必要とするため、2031年までに12.5%のCAGRで長すると予測されています。これらは、業務記録に接続された決済プロセスを必要とし、従来の銀行営業時間外でも利用可能なプラットフォームベースの企業に関連しています。
国境を越えたB2B決済で最も成長が速い地域はどこですか?
アジア太平洋地域は、貿易回廊と即時決済リンクに支えられ、2031年までに7.7%のCAGRで成長すると予測されています。製造業の活動、デジタル貿易の成長、および国内決済システム間のリンクが、この地域の地位を支えています。
企業の国境を越えた決済業務における主なリスクは何ですか?
断片化したコンプライアンス義務と決済詐欺が主なリスクです。米国の組織は2025年に高い詐欺リスクを報告しました。企業は、事業を展開する国々全体で、強固な取引相手チェック、決済承認プロセス、およびトランザクションモニタリングを維持しなければなりません。
トークン化預金は企業決済をどのように変えていますか?
トークン化預金は、常時稼働の決済とプログラマブル決済を支援できます。J.P. Morganは2026年6月にKinexysネットワークを8通貨に拡大しまし。この拡大は、選択された回廊での継続的な外国為替決済とプログラマブルなビジネス決済のためのブロックチェーン預金口座の活用を示しています。