
Tamaño y Participación del Mercado de Pagos B2B Transfronterizos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
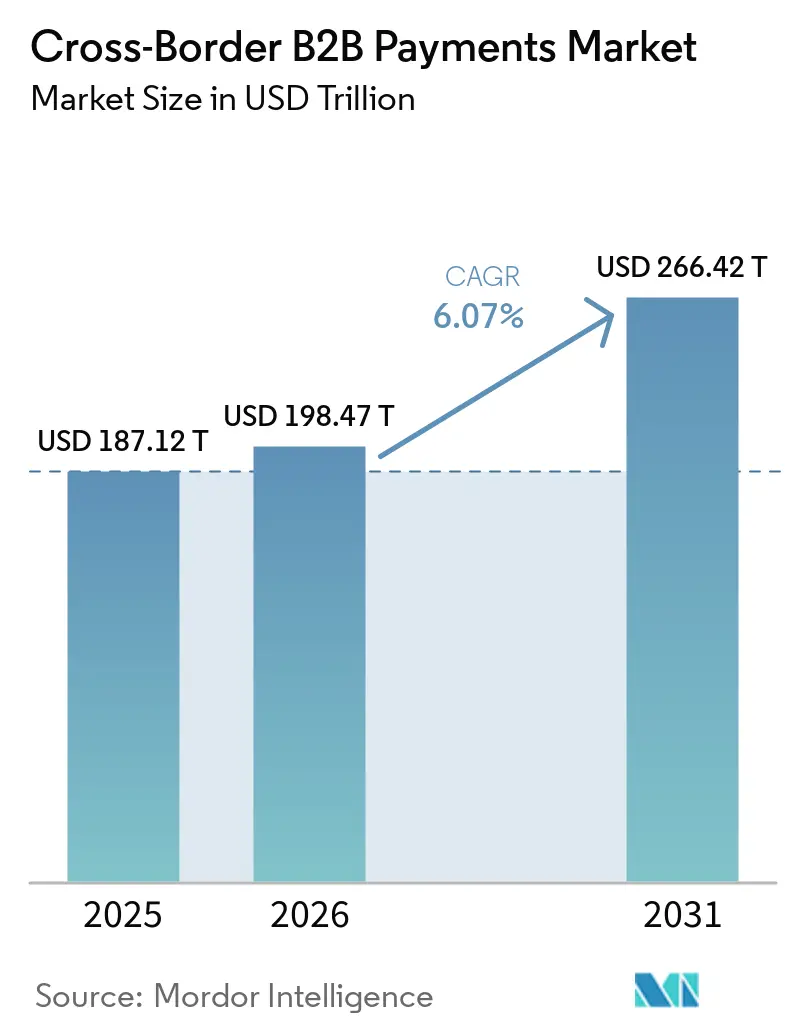
| Tamaño del Mercado (2026) | 198.47 Billones de dólares |
| Tamaño del Mercado (2031) | 266.42 Billones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.07 % |
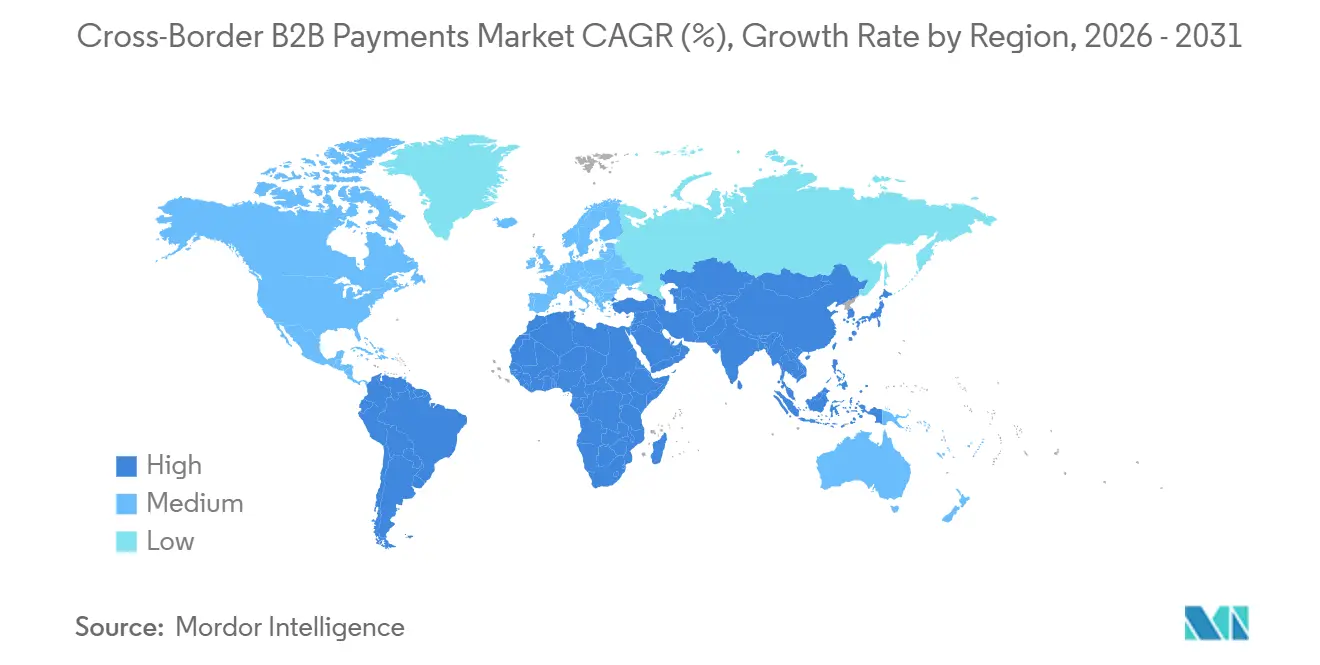
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
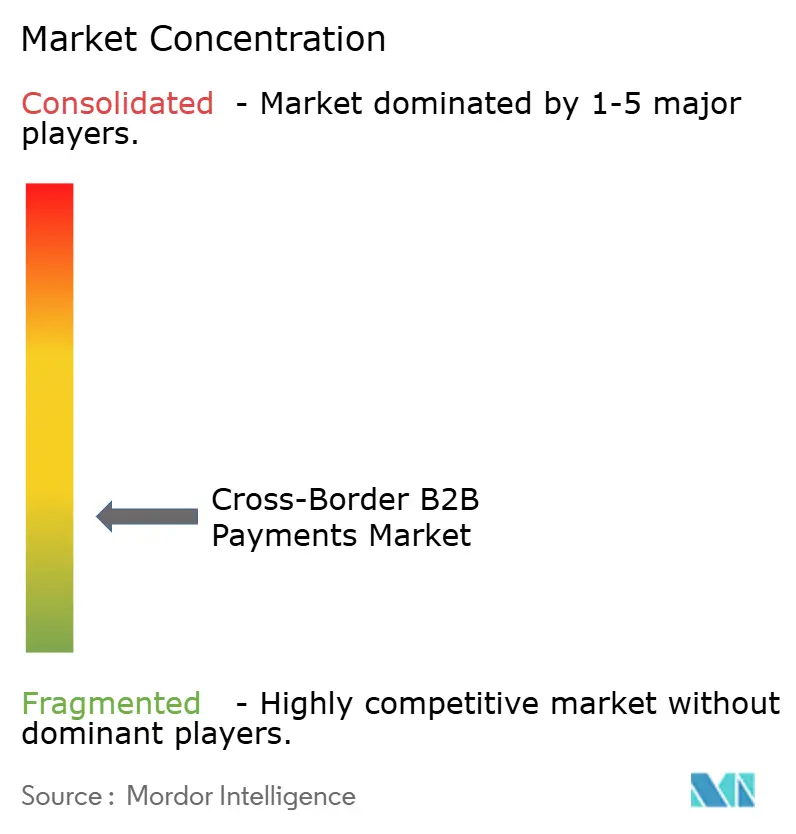
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pagos B2B Transfronterizos por Mordor Intelligence
Se proyecta que el tamaño del mercado de pagos B2B transfronterizos se expanda desde 187,12 billones de USD en 2025 y 198,47 billones de USD en 2026 hasta 266,42 billones de USD en 2031, registrando una CAGR del 6,1% entre 2026 y 2031.
El mercado de pagos B2B transfronterizos está siendo reformado por el uso más amplio de la mensajería ISO 20022, los marcos regulados de monedas estables y los vínculos entre los sistemas de pago instantáneo domésticos. Los datos de pago estructurados se han convertido en un requisito competitivo porque respaldan la conciliación, las verificaciones de cumplimiento y el seguimiento de pagos. La migración a ISO 20022 de noviembre de 2025 proporcionó a las instituciones una base más coherente para intercambiar información de pago a través de fronteras. La Ley GENIUS de los Estados Unidos y las normas de criptoactivos de la Unión Europea también han aclarado los requisitos para la actividad de monedas estables de pago. Los proveedores que combinan datos estructurados, verificación en tiempo real y ejecución multirraíl pueden servir mejor a las corporaciones que necesitan una liquidación más rápida y una mayor visibilidad.
Conclusiones Clave del Informe
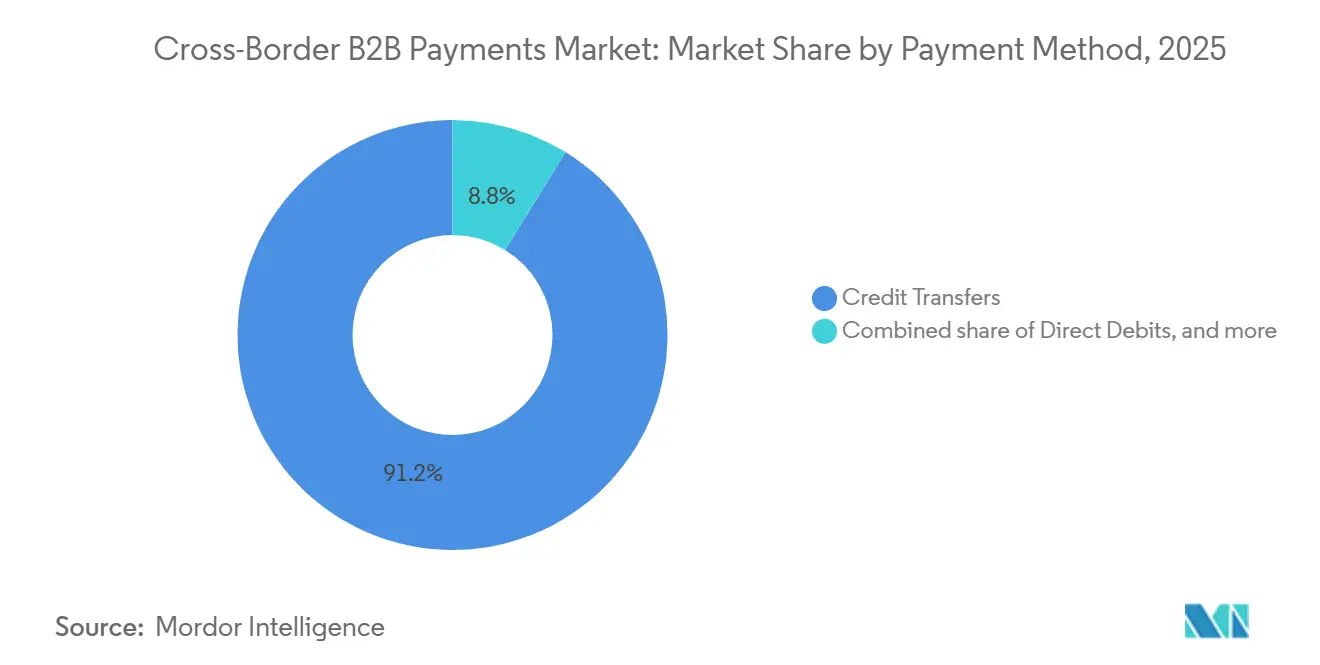
- Por método de pago, las transferencias de crédito capturaron el 91,2% de la participación del mercado de pagos B2B transfronterizos en 2025, mientras que se proyecta que el dinero electrónico y las billeteras empresariales de circuito cerrado crezcan a una CAGR del 12,5% hasta 2031.
- Por tamaño de transacción, las transacciones mayoristas capturaron el 92,6% de la participación del mercado de pagos B2B transfronterizos en 2025, mientras que se proyecta que las transacciones B2B minoristas crezcan a una CAGR del 9,2% hasta 2031.
- Por tamaño de empresa, las grandes empresas capturaron el 86,7% de la participación del mercado de pagos B2B transfronterizos en 2025, mientras que se proyecta que las pequeñas y medianas empresas crezcan a una CAGR del 8,1% hasta 2031.
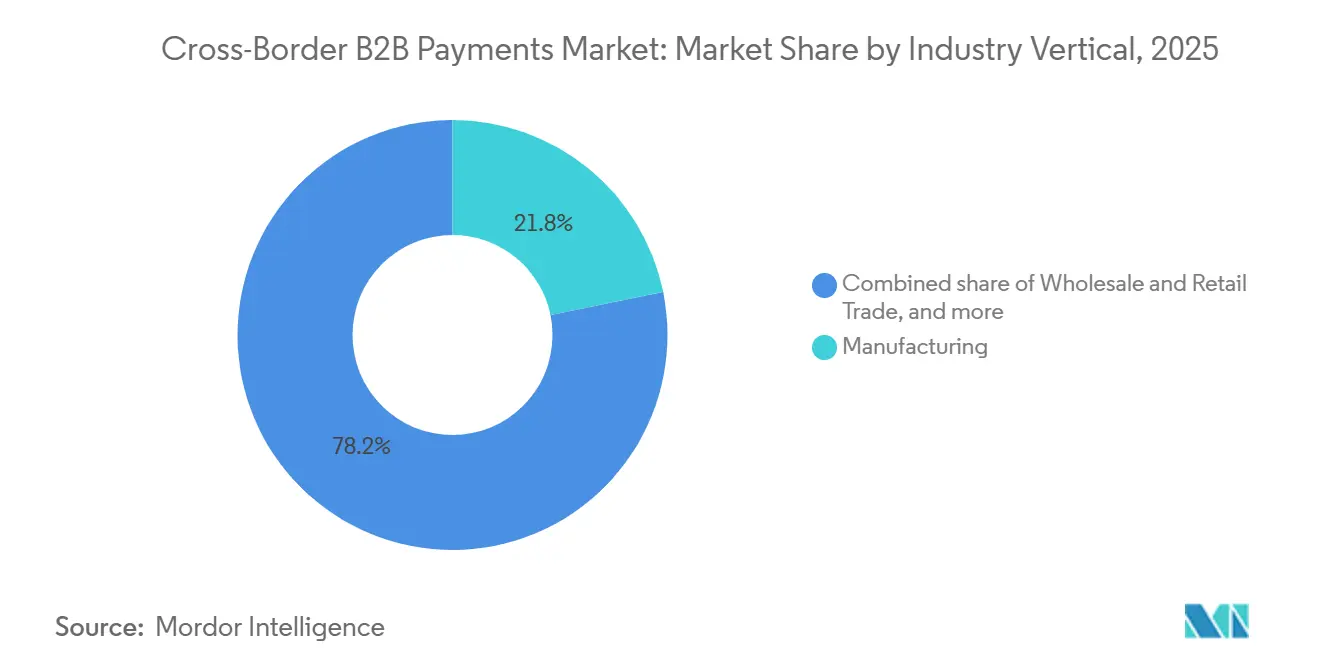
- Por sector industrial, la manufactura capturó el 21,8% de la participación del mercado de pagos B2B transfronterizos en 2025, mientras que se proyecta que las tecnologías de la información y las telecomunicaciones crezcan a una CAGR del 8,8% hasta 2031.
- Por propósito económico, la tesorería intragrupo y la financiación entre empresas capturaron el 67,9% de la participación del mercado de pagos B2B transfronterizos en 2025, mientras que se proyecta que la categoría de otros crezca a una CAGR del 9,7% hasta 2031.
- Por geografía, Europa capturó el 37,3% de la participación del mercado de pagos B2B transfronterizos en 2025, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 7,7% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Pagos B2B Transfronterizos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Interconexión de Raíles de Pago en Tiempo Real | +1.2% | Global, con las primeras ganancias en los corredores de Asia-Pacífico y la Unión Europea | Mediano plazo (2-4 años) |
| Pagos Integrados en Mercados B2B y Plataformas ERP | +1% | Global, liderado por América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Comercio Digital, Facturación Electrónica e Informes Automatizados de IVA | +0.8% | Unión Europea, Asia-Pacífico y América Latina | Mediano plazo (2-4 años) |
| Tarjetas Virtuales y Optimización del Capital de Trabajo | +0.6% | América del Norte y la Unión Europea, con expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Depósitos Tokenizados y Liquidación con Monedas Estables Reguladas | +0.9% | Global, anclado en los corredores regulados de los Estados Unidos y la Unión Europea | Largo plazo (≥ 4 años) |
| Tesorería, Cuentas por Pagar y Enrutamiento de Pagos Habilitados por IA | +0.7% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Interconexión de Raíles de Pago en Tiempo Real: La Expansión de Corredores Comprime las Ventanas de Liquidación Corporativa
El Grupo de los Veinte ha incluido la interconexión de sistemas de pago rápido dentro de su Hoja de Ruta de Pagos Transfronterizos. Más de 100 jurisdicciones operan o están desarrollando sistemas de pago doméstico en tiempo real, lo que hace que la liquidación instantánea doméstica esté más ampliamente disponible que en ciclos anteriores de modernización de pagos. El Proyecto Nexus estableció un enfoque multilateral en 2024 para conectar sistemas de pago rápido en varias jurisdicciones, en lugar de requerir acuerdos técnicos separados para cada corredor bilateral. El Banco Central Europeo inició la fase de realización para vincular el Liquidación de Pagos Instantáneos TARGET con la Interfaz de Pagos Unificada de India en noviembre de 2025[1]. Los pagos corporativos pueden beneficiarse cuando estos vínculos reducen el tiempo entre el inicio del pago, la confirmación y la disponibilidad de los fondos. Los proveedores que pueden enrutar transacciones a través de raíles de tiempo real, liquidación bruta y banca corresponsal pueden responder de manera más efectiva a las diferentes necesidades de velocidad, costo y moneda de cada corredor.
Pagos Integrados en Mercados B2B y Plataformas ERP: La Consolidación del Conjunto Financiero Reconfigura los Flujos de Trabajo de Cuentas por Pagar y Cuentas por Cobrar
La ejecución de pagos se está acercando a la planificación de recursos empresariales y a los flujos de trabajo de adquisición a pago. Este enfoque permite que la información de facturas, la conversión de divisas, la aprobación de pagos y la conciliación operen dentro de un proceso conectado en lugar de transferirse manualmente entre sistemas. Finexio y MassPay lanzaron un servicio integrado de cuentas por pagar transfronterizas en julio de 2026 para pagos a proveedores en 180 países y 80 monedas[2]. La oferta incluía verificación de identidad, enrutamiento multirraíl y opciones de monedas estables dentro del proceso de pago. El mercado de pagos B2B transfronterizos se beneficia cuando las instrucciones de pago se inician donde ya se gestionan los registros de cuentas por pagar, las aprobaciones y la documentación de facturas. Las posiciones dentro de los ecosistemas de planificación de recursos empresariales pueden crear volúmenes de pago recurrentes porque las empresas son menos propensas a cambiar los flujos de trabajo operativos esenciales una vez que la liquidación y la conciliación están integradas.
Depósitos Tokenizados y Liquidación con Monedas Estables Reguladas: La Infraestructura Institucional Avanza Más Allá de la Fase Piloto
Los sistemas de depósitos tokenizados y liquidación con monedas estables están pasando de pruebas controladas hacia un uso institucional más amplio. La Ley GENIUS, firmada en julio de 2025, estableció un marco federal de los Estados Unidos para las monedas estables de pago y abordó los activos de reserva, los deberes del emisor y los pagos directos de intereses. El período de transición de los Mercados de Criptoactivos de la Unión Europea finalizó el 1 de julio de 2026, haciendo necesaria la autorización completa para los proveedores cubiertos. J.P. Morgan amplió las Cuentas de Depósito en Blockchain Kinexys a AUD, HKD, JPY, RMB y SGD en junio de 2026, llevando la red a 8 monedas[3]. La red había procesado acumulativamente más de 4 billones de USD y promediaba más de 7.000 millones de USD en volumen diario. El mercado de pagos B2B transfronterizos podría obtener más opciones de liquidación permanente y mayor soporte para transacciones programables, aunque los bancos centrales continúan evaluando los efectos monetarios del uso de monedas estables a gran escala.
Tesorería, Cuentas por Pagar y Enrutamiento de Pagos Habilitados por IA: La Velocidad de las Máquinas Redefine la Relación entre Cumplimiento y Costos
La inteligencia artificial se está utilizando para el enrutamiento de pagos, las operaciones de tesorería y los procesos relacionados con el cumplimiento. J.P. Morgan informó que su tecnología respalda más de 12 billones de USD en procesamiento diario en 60 millones de transacciones en más de 200 países[4]. El banco también informó una tasa de procesamiento directo del 99,5% y señaló que el 93% de las instituciones financieras estaban modernizando la infraestructura de pagos. Las decisiones de enrutamiento más rápidas pueden mejorar la ejecución cuando la liquidez de divisas, los plazos de pago y las verificaciones de cumplimiento varían según el corredor y el método de pago. Las herramientas automatizadas pueden respaldar la incorporación de proveedores, las cuentas por cobrar, las tarjetas virtuales, la ejecución de divisas y la conciliación sin separar estas actividades en procesos desconectados. El mercado de pagos B2B transfronterizos está otorgando mayor valor a los sistemas que combinan la ejecución de pagos con controles, especialmente cuando las empresas necesitan una resolución más rápida de excepciones, decisiones de divisas más consistentes y registros operativos claros para los equipos de cumplimiento, los gerentes financieros y el personal de tesorería responsable de la supervisión de pagos transfronterizos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Requisitos Fragmentados de AML, KYC, Sanciones y Licencias | -0.7% | Global, con la mayor fricción en corredores multijurisdiccionales | Largo plazo (≥ 4 años) |
| Fraude de Pagos, Compromiso de Correo Electrónico Empresarial y Apropiación de Cuentas | -0.5% | Global, concentrado en América del Norte, la Unión Europea y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Complejidad de Integración ERP y Conciliación de Sistemas Heredados | -0.4% | Global, particularmente agudo en América del Norte y la Unión Europea, empresas del mercado medio | Mediano plazo (2-4 años) |
| Brechas de Interoperabilidad entre Raíles de Dinero Tokenizado y Sistemas Heredados | -0.3% | Global, con la mayor fricción en jurisdicciones sin marcos de tecnología de libro mayor distribuido | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos Fragmentados de AML, KYC, Sanciones y Licencias: La Arquitectura de Cumplimiento Multiplica los Costos en Múltiples Corredores
Los requisitos de antilavado de dinero, conozca a su cliente, sanciones y licencias difieren entre jurisdicciones. Cada corredor adicional puede introducir umbrales de verificación, estándares de documentación y requisitos de verificación separados. La Directiva 6 de Antilavado de Dinero de la Unión Europea crea responsabilidad penal para las personas jurídicas, mientras que los requisitos de la Ley de Secreto Bancario de los Estados Unidos siguen reglas diferentes. La Recomendación 16 del Grupo de Acción Financiera Internacional requiere que la información del originador y del beneficiario acompañe a las transferencias de activos virtuales que califiquen, pero la implementación nacional sigue siendo desigual. Las normas de localización de datos en países como India y Brasil pueden requerir infraestructura separada y limitar el uso de sistemas de cumplimiento compartidos. El mercado de pagos B2B transfronterizos favorece a los proveedores que pueden interpretar las normas locales a través de operaciones de cumplimiento centralizadas pero conscientes de la jurisdicción.
Fraude de Pagos, Compromiso de Correo Electrónico Empresarial y Apropiación de Cuentas: Las Amenazas Potenciadas por IA Superan la Adopción de Defensas
El fraude de pagos continúa generando pérdidas directas y disrupciones operativas para los equipos de pagos corporativos. La Asociación de Profesionales Financieros encontró que el 76% de las organizaciones de los Estados Unidos experimentaron intentos o fraudes de pago reales en 2025, mientras que el compromiso de correo electrónico empresarial afectó al 74%. La Oficina Federal de Investigaciones registró 3.050 millones de USD en pérdidas por compromiso de correo electrónico empresarial en 24.768 denuncias en 2025. Las transferencias bancarias representaron el 49% de los objetivos de fraude habilitado por correo electrónico en la encuesta de la Asociación de Profesionales Financieros. Solo el 17% de las organizaciones utilizó inteligencia artificial para combatir el fraude de pagos, a pesar de los beneficios reportados para la detección de deepfakes, la elaboración de informes y la identificación en tiempo real. El mercado de pagos B2B transfronterizos requiere controles más sólidos porque el fraude también puede dañar las relaciones con los proveedores y ralentizar la inversión en automatización de pagos, particularmente cuando un pago comprometido afecta a una factura de alto valor, retrasa la liquidación a un proveedor clave o lleva a los equipos corporativos a imponer más pasos de revisión manual en transacciones futuras.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Método de Pago: Las Transferencias de Crédito Anclan los Flujos de Alto Valor mientras las Billeteras Digitales Ganan Terreno Programable
Las transferencias de crédito representaron el 91,2% del valor de las transacciones en 2025, convirtiéndolas en la base establecida para las liquidaciones corporativas de alto valor. Esta porción de la participación del mercado de pagos B2B transfronterizos refleja el papel continuo de las redes de corresponsalía bancaria en las operaciones de tesorería internacional. Los equipos de tesorería corporativa confían en las transferencias de crédito donde la finalidad de la liquidación, los controles de cumplimiento y las pistas de auditoría completas son esenciales. El método también se adapta a las liquidaciones entre empresas y los pagos comerciales que requieren registros claros para múltiples partes internas y externas. La adopción de ISO 20022 ha mejorado la capacidad de los sistemas de transferencia de crédito para transportar datos estructurados de remesas y referencias. Este cambio ayuda a los bancos y a los usuarios corporativos a conciliar pagos con facturas con menos intervención manual, particularmente cuando la referencia de pago, el registro de remesas y los datos de cuentas por pagar subyacentes se conservan en un formato coherente en todos los sistemas utilizados por el banco emisor, el banco receptor y el equipo de tesorería corporativa.
Se prevé que el dinero electrónico y las billeteras empresariales de circuito cerrado se expandan a una CAGR del 12,5% hasta 2031. Su crecimiento está vinculado a los operadores de mercados, las pequeñas y medianas empresas basadas en plataformas y las necesidades de pago que se extienden fuera del horario bancario normal. Estas herramientas pueden proporcionar funciones de liquidación programable que se adaptan a los pagos comerciales de alta frecuencia. Los débitos directos, las tarjetas comerciales y las tarjetas virtuales tienen porciones más pequeñas de valor, pero siguen siendo importantes para los flujos de trabajo empresariales recurrentes y especializados. Las tarjetas virtuales pueden respaldar un mayor control de pagos donde las empresas necesitan reglas de aprobación específicas o visibilidad a nivel de proveedor. Es probable que el mercado de pagos B2B transfronterizos vea fortalecerse la adopción de billeteras en corredores de valor medio donde la integración de divisas y la conciliación rápida son útiles. Su papel no desplaza a las transferencias de crédito en los flujos mayoristas, pero amplía el número de opciones de pago viables para empresas con diferentes necesidades operativas, incluidas las empresas que requieren la liberación de pagos fuera del horario bancario, una conexión directa a los registros de la plataforma o un método más fácil de usar para pagos repetitivos a proveedores y mercados.


Por Tamaño de Transacción: Las Transacciones Mayoristas Dominan mientras el B2B Minorista Orientado a Pymes Escala Más Rápido
Las transacciones mayoristas de al menos 100.000 USD representaron el 92,6% del valor de las transacciones en 2025. Esta concentración del tamaño del mercado de pagos B2B transfronterizos es coherente con las transferencias de tesorería corporativa, la financiación entre empresas y las grandes facturas comerciales. Estas transacciones frecuentemente involucran varias entidades jurídicas, monedas y pasos de aprobación antes de que se puedan liberar los fondos. A menudo requieren facilidades de crédito, cobertura de divisas y procesos de cumplimiento que están respaldados por relaciones bancarias establecidas. El alto valor de estos pagos aumenta la necesidad de una ejecución confiable y un manejo claro de excepciones. Tales requisitos hacen que estos flujos sean difíciles de atender a escala para los proveedores sin capacidades bancarias o acceso profundo a la liquidez, ya que un proveedor debe gestionar el riesgo de liquidación, la disponibilidad de divisas, las excepciones operativas y las verificaciones regulatorias mientras también mantiene los estándares de servicio esperados por los clientes corporativos multinacionales.
Se prevé que las transacciones B2B minoristas por debajo de 100.000 USD crezcan a una CAGR del 9,2% hasta 2031. La internacionalización de las pequeñas y medianas empresas, la actividad en mercados en línea y el acceso más amplio a los sistemas de pago instantáneo respaldan este crecimiento. Estas empresas a menudo necesitan una forma más sencilla de iniciar pagos en el extranjero y determinar el tipo de cambio antes de la aprobación. Los pagos más pequeños pueden producir márgenes de comisión más altos para los proveedores porque el costo del procesamiento no disminuye en proporción al tamaño de la transacción. El seguimiento de pagos y la conciliación de facturas también son importantes porque las pequeñas empresas generalmente tienen recursos de tesorería limitados. El mercado de pagos B2B transfronterizos ofrece una oportunidad para los proveedores que hacen que las divisas, el inicio de pagos y la información de estado sean más fáciles de gestionar. Mejores condiciones de servicio podrían alentar a las empresas a reconsiderar las relaciones con proveedores tradicionales en corredores adecuados, especialmente donde un proveedor puede presentar un tipo de cambio antes de la aprobación del pago, confirmar el estado de la transacción con prontitud y reducir el trabajo administrativo que normalmente recae en el personal financiero con soporte especializado limitado.
Por Tamaño de Empresa: Las Grandes Empresas Definen el Volumen mientras la Infraestructura de Acceso para Pymes Madura
Las grandes empresas mantuvieron el 86,7% del valor de las transacciones en 2025. Su posición en el mercado de pagos B2B transfronterizos está respaldada por cadenas de suministro globales, operaciones de tesorería de múltiples entidades y financiación interna de alto valor. Estas organizaciones generalmente utilizan políticas formales para la aprobación de pagos, el acceso bancario y la gestión del riesgo cambiario. Sus elecciones de planificación de recursos empresariales y relaciones bancarias pueden determinar los métodos de pago disponibles para una gran red de proveedores. Este efecto puede reforzar a los proveedores de pagos establecidos en las redes corporativas durante períodos de contrato prolongados. Las grandes empresas también enfrentan un escrutinio creciente de los precios de transferencia, los controles de capital y la titularidad efectiva en los movimientos de capital transfronterizos, lo que aumenta la importancia de la documentación de pagos, los registros completos de contrapartes y los procedimientos de control interno que pueden aplicarse de manera coherente en todas las entidades y jurisdicciones.
Se prevé que las pequeñas y medianas empresas crezcan a una CAGR del 8,1% hasta 2031. Las plataformas basadas en interfaces de programación de aplicaciones están haciendo que los pagos multirraíl y las herramientas de divisas sean más accesibles para este grupo de clientes. Estas plataformas reducen la necesidad de que las empresas más pequeñas construyan conexiones directas con varios bancos o redes de pago. Corpay amplió Corpay One en enero de 2026 para agregar capacidades de divisas y pagos transfronterizos para pequeñas y medianas empresas. Las grandes redes de pago también buscan conectar las plataformas de pequeñas empresas con opciones de pago de cuenta, tarjeta y billetera en corredores transfronterizos. El mercado de pagos B2B transfronterizos se está volviendo más accesible para las empresas más pequeñas, mientras que las grandes empresas siguen siendo la principal fuente de valor de las transacciones, porque las nuevas plataformas pueden empaquetar el inicio de pagos, el soporte de divisas y las opciones de pago en servicios que los equipos financieros más pequeños pueden usar sin mantener una infraestructura de pago interna extensa.
Por Sector Industrial: La Manufactura Ancla los Flujos mientras las TI y las Telecomunicaciones Aceleran la Disrupción de la Cadena de Valor
La manufactura representó el 21,8% del valor de las transacciones en 2025. Mantuvo la mayor asignación del mercado de pagos B2B transfronterizos porque el comercio global de bienes depende de la liquidación compleja de proveedores en múltiples monedas. Las cadenas de suministro automotrices, electrónicas e industriales típicamente involucran altos volúmenes de facturas en varias ubicaciones de producción. Sus ciclos de pago extendidos crean una necesidad continua de una gestión precisa de divisas y registros claros de pagos a proveedores. Los datos de facturas estructurados también pueden mejorar la forma en que los fabricantes concilian grandes cantidades de transacciones comerciales. Los flujos de manufactura son particularmente importantes en los corredores comerciales que conectan China, los Estados Unidos y la Unión Europea, donde las cadenas de suministro pueden involucrar liquidaciones repetidas entre proveedores de componentes, fabricantes, distribuidores y empresas relacionadas que deben gestionar el momento del pago junto con la entrega de bienes físicos.
Se prevé que las tecnologías de la información y las telecomunicaciones crezcan a una CAGR del 8,8% hasta 2031. La facturación por suscripción, las licencias de software y las transacciones de servicios digitales crean pagos recurrentes en varias jurisdicciones. Estas actividades son menos dependientes de la banca corresponsal convencional que el comercio de bienes físicos porque los flujos de trabajo de pago suelen estar basados en plataformas. La atención médica y las ciencias de la vida también requieren trazabilidad de pagos, acreditación de proveedores e informes regulatorios. Visa y Airwallex anunciaron una colaboración en 2026 para desarrollar finanzas integradas para plataformas de flete y transporte marítimo. La industria de pagos B2B transfronterizos está recompensando los modelos de pago que reflejan los requisitos operativos de los sectores individuales. Los proveedores con capacidades específicas del sector pueden abordar procesos de pago que los servicios amplios y estandarizados pueden no respaldar completamente, incluidos los requisitos de facturación recurrente, aprobación de proveedores, documentación de flete, registros de proveedores regulados o las prácticas de conciliación que varían materialmente entre las empresas basadas en bienes y los negocios de servicios digitales.
Por Propósito Económico: La Tesorería Intragrupo Lidera mientras los Flujos de Propósito Emergente Diversifican el Flujo de Operaciones
La tesorería intragrupo y la financiación entre empresas representaron el 67,9% del valor de las transacciones en 2025. Esta participación del valor de las transacciones demuestra la importancia de la gestión de liquidez interna de las empresas multinacionales. La compensación, el barrido de efectivo y los préstamos entre empresas generan flujos de pago recurrentes y de alto valor entre entidades relacionadas. Estas transacciones son predecibles porque respaldan la financiación planificada y la asignación de liquidez en un grupo corporativo. También crean relaciones a largo plazo con los bancos que proporcionan servicios de tesorería y gestión de divisas. Los pagos de bienes y servicios de terceros representan las categorías de propósito principal restantes, y estas transferencias pueden tener diferentes requisitos de tiempo, documentación y contraparte respecto a la financiación corporativa interna, incluso cuando utilizan la misma infraestructura de pago transfronterizo subyacente y los mismos acuerdos de divisas.
Se prevé que la categoría de otros crezca a una CAGR del 9,7% hasta 2031. Incluye pagos a proveedores basados en plataformas, liquidaciones de mercados y pagos de la economía colaborativa transfronteriza que no se ajustan a las clasificaciones tradicionales de bienes o servicios. Estos tipos de pago requieren acuerdos de liquidación flexibles porque pueden involucrar a muchos beneficiarios, monedas y momentos de pago. La expansión de Kinexys de J.P. Morgan en junio de 2026 habilitó la liquidación de divisas permanente en 8 monedas, con Payoneer y JERA Global Markets entre los primeros usuarios de Asia-Pacífico. Los pagos condicionales, el barrido de efectivo en tiempo real y la compensación de múltiples entidades pueden respaldar el movimiento de parte de la actividad de tesorería desde los procesos por lotes. La industria de pagos B2B transfronterizos está viendo cómo las necesidades de pago se amplían a medida que los modelos comerciales basados en plataformas se expanden, creando demanda de acuerdos de pago que puedan respaldar a múltiples beneficiarios, liberaciones programadas, conversión de monedas e información más clara para los usuarios corporativos que deben supervisar la liquidez en un conjunto creciente de canales comerciales.
Análisis Geográfico
Europa mantuvo el 37,3% del valor de las transacciones en 2025, convirtiéndola en el componente regional más grande del mercado de pagos B2B transfronterizos. La integración de la cadena de suministro en la zona euro y la Zona Única de Pagos en Euros respaldan esta posición. El Reglamento de Pagos Instantáneos de la Unión Europea requiere plena accesibilidad para las transferencias de crédito instantáneas de la Zona Única de Pagos en Euros. El plazo del 1 de septiembre de 2026 de Francia para la recepción obligatoria de facturas electrónicas respalda datos de cuentas por pagar más estandarizados. Alemania, el Reino Unido y Francia siguen siendo anclas importantes para los flujos de pago B2B intraeuropeos.
Se prevé que Asia-Pacífico crezca a una CAGR del 7,7% hasta 2031. China, India, el Sudeste Asiático y los centros de manufactura del Noreste Asiático respaldan el crecimiento a través de densos corredores de comercio de bienes. La región combina vínculos de pago bilaterales, incluidos la Interfaz de Pagos Unificada y PayNow, con redes de liquidación tokenizada institucional. Singapur tiene un papel regional importante como centro bancario asiático en el grupo de diseño central de libro mayor distribuido de SWIFT. El mercado de pagos B2B transfronterizos tiene oportunidades en Asia-Pacífico porque la demanda de corredores está aumentando en manufactura y comercio digital.
América del Norte, América del Sur y Oriente Medio y África tienen diferentes necesidades de corredor. Los flujos B2B de América del Norte están respaldados por los profundos vínculos comerciales entre los Estados Unidos y Canadá y entre los Estados Unidos y México, mientras que FedNow y CHIPS han actualizado las bases de pago doméstico. PIX de Brasil y SPEI de México respaldan los pagos instantáneos domésticos, pero la interoperabilidad transfronteriza sigue siendo limitada. Los planes de digitalización del comercio de Arabia Saudita, el papel de puerta de entrada de los Emiratos Árabes Unidos y la expansión de la infraestructura fintech africana respaldan la actividad en Oriente Medio y África.

Panorama Competitivo
El mercado de pagos B2B transfronterizos está fragmentado en los servicios para pequeñas y medianas empresas. J.P. Morgan, Citibank, HSBC y otros bancos de transacciones globales atienden volúmenes sustanciales de tesorería intragrupo y financiación comercial. Los proveedores fintech compiten más activamente en corredores que necesitan una incorporación más sencilla, acceso a múltiples monedas y flujos de trabajo personalizados. La capacidad de cumplimiento, los datos ISO 20022 y los requisitos de licencias afectan a qué proveedores pueden operar en corredores regulados. Esto crea una ventaja para las empresas que combinan servicios de pago con operaciones de cumplimiento maduras.
Nuvei y Payoneer anunciaron un acuerdo de adquisición definitivo en junio de 2026 con un valor de capital de 2.750 millones de USD. El acuerdo refleja la importancia de la escala de pagos, el alcance geográfico y las capacidades multirraíl. Airwallex recaudó 320 millones de USD con una valoración de 11.000 millones de USD en junio de 2026 y señaló que apoyaría el desarrollo de inteligencia artificial y la expansión regulatoria. J.P. Morgan Payments y Mastercard desarrollaron una oferta de tarjeta virtual B2B para Europa en 2026 para cadenas de suministro complejas. Estas acciones muestran cómo las redes establecidas y los proveedores fintech están invirtiendo en diferentes partes del mercado de pagos B2B transfronterizos.
Citi completó transacciones en vivo en el libro mayor distribuido de SWIFT con First Abu Dhabi Bank y OCBC en septiembre de 2026. Airwallex, Nium, Wise, Rapyd, Thunes y dLocal están construyendo posiciones en corredores y grupos de clientes seleccionados. La principal brecha sigue siendo la gestión de liquidez en múltiples monedas para las empresas del mercado medio en América Latina, África y el Sudeste Asiático. Las herramientas de tesorería para grandes empresas y las aplicaciones de transferencia para consumidores no satisfacen completamente las necesidades de estas empresas.
Líderes de la Industria de Pagos B2B Transfronterizos
-
J.P. Morgan
-
Citibank
-
HSBC Holdings plc
-
PayPal Holdings, Inc.
-
Wise plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Citi, en colaboración con First Abu Dhabi Bank y OCBC, completó las primeras transacciones en vivo de un banco de los Estados Unidos en el libro mayor distribuido basado en blockchain de SWIFT para pagos transfronterizos, las primeras en Oriente Medio y el Sudeste Asiático, como parte de una fase controlada de prueba de concepto que se ejecutó de julio a diciembre de 2026, avanzando en la liquidación tokenizada interoperable las 24 horas del día, los 7 días de la semana para clientes institucionales a nivel mundial.
- Julio de 2026: DBS y Citi se asociaron para habilitar pagos transfronterizos instantáneos en USD las 24 horas del día, los 7 días de la semana utilizando depósitos tokenizados, extendiendo la liquidación blockchain de grado institucional a los corredores del Sudeste Asiático y basándose en el lanzamiento de DBS Token Services por parte de DBS en 2024.
- Junio de 2026: J.P. Morgan amplió las Cuentas de Depósito en Blockchain Kinexys a 8 monedas al agregar AUD, HKD, JPY, RMB y SGD, habilitando la liquidación de divisas en cadena las 24 horas del día, los 7 días de la semana y pagos programables en los corredores de Asia-Pacífico. Payoneer y JERA Global Markets estuvieron entre los primeros usuarios activos, y Kinexys había procesado acumulativamente más de 4 billones de USD en transacciones con un volumen diario promedio que superaba los 7.000 millones de USD.
- Junio de 2026: Visa y Airwallex anunciaron una colaboración para desarrollar soluciones de finanzas integradas para plataformas de flete y transporte marítimo, combinando la estrategia de pagos B2B de Visa con la infraestructura de múltiples monedas de Airwallex para construir productos financieros específicos del sector para uno de los segmentos B2B más complejos.


Alcance del Informe Global del Mercado de Pagos B2B Transfronterizos
| Transferencias de Crédito |
| Débitos Directos |
| Tarjetas Comerciales y Tarjetas Virtuales |
| Dinero Electrónico / Billeteras Empresariales de Circuito Cerrado |
| Otros Instrumentos |
| Mayorista (≥ 100.000 USD) |
| B2B Minorista (< 100.000 USD) |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Manufactura |
| Comercio Mayorista y Minorista |
| Transporte y Logística |
| Tecnologías de la Información y Telecomunicaciones |
| Energía, Servicios Públicos y Recursos |
| Atención Médica y Ciencias de la Vida |
| Servicios Profesionales y Empresariales |
| Construcción e Inmobiliaria |
| Otras Industrias |
| Liquidación de Bienes de Terceros |
| Liquidación de Servicios de Terceros |
| Tesorería Intragrupo y Financiación entre Empresas |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Método de Pago | Transferencias de Crédito | |
| Débitos Directos | ||
| Tarjetas Comerciales y Tarjetas Virtuales | ||
| Dinero Electrónico / Billeteras Empresariales de Circuito Cerrado | ||
| Otros Instrumentos | ||
| Por Tamaño de Transacción | Mayorista (≥ 100.000 USD) | |
| B2B Minorista (< 100.000 USD) | ||
| Por Tamaño de Empresa | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Sector Industrial | Manufactura | |
| Comercio Mayorista y Minorista | ||
| Transporte y Logística | ||
| Tecnologías de la Información y Telecomunicaciones | ||
| Energía, Servicios Públicos y Recursos | ||
| Atención Médica y Ciencias de la Vida | ||
| Servicios Profesionales y Empresariales | ||
| Construcción e Inmobiliaria | ||
| Otras Industrias | ||
| Por Propósito Económico | Liquidación de Bienes de Terceros | |
| Liquidación de Servicios de Terceros | ||
| Tesorería Intragrupo y Financiación entre Empresas | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los pagos B2B transfronterizos para 2031?
Se proyecta que el valor de las transacciones alcance 266,42 billones de USD en 2031, creciendo a una CAGR del 6,1% desde 2026. La proyección refleja una adopción más amplia de mensajería estructurada, conexiones de pago instantáneo y herramientas de pago que respaldan los flujos de trabajo empresariales en todas las jurisdicciones.
¿Qué método de pago lidera las transacciones B2B transfronterizas?
Las transferencias de crédito lideraron con el 91,2% del valor de las transacciones en 2025, reflejando su papel en la liquidación corporativa de alto valor. Su infraestructura bancaria establecida, los controles de cumplimiento y los registros auditables siguen siendo importantes para las transacciones de tesorería y comercio.
¿Por qué están creciendo las billeteras empresariales en los pagos transfronterizos?
Se proyecta que el dinero electrónico y las billeteras empresariales de circuito cerrado crezcan a una CAGR del 12,5% hasta 2031 porque las plataformas necesitan una liquidación programable y permanente. Son relevantes para las empresas basadas en plataformas que necesitan un proceso de pago conectado a los registros operativos y disponible fuera del horario bancario tradicional.
¿Qué región está creciendo más rápido en pagos B2B transfronterizos?
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,7% hasta 2031, respaldada por corredores comerciales y vínculos de pago instantáneo. La actividad manufacturera, el creciente comercio digital y los vínculos entre los sistemas de pago domésticos respaldan la posición de la región.
¿Cuáles son los principales riesgos para las operaciones de pago transfronterizo corporativo?
Las obligaciones de cumplimiento fragmentadas y el fraude de pagos son riesgos clave. Las organizaciones de los Estados Unidos reportaron una alta exposición al fraude en 2025. Las empresas deben mantener sólidas verificaciones de contrapartes, procesos de aprobación de pagos y monitoreo de transacciones en los países donde operan.
¿Cómo están cambiando los depósitos tokenizados los pagos corporativos?
Los depósitos tokenizados pueden respaldar la liquidación permanente y los pagos programables. J.P. Morgan amplió su red Kinexys a 8 monedas en junio de 2026. La expansión demuestra el uso de cuentas de depósito en blockchain para la liquidación continua de divisas y los pagos empresariales programables en corredores seleccionados.


 Sus datos están seguros y nunca se venden ni se comparten.
