
Tamanho e Participação do Mercado de Carpetes em Placas Comerciais
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 8.20 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.76 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.58 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Carpetes em Placas Comerciais por Mordor Intelligence
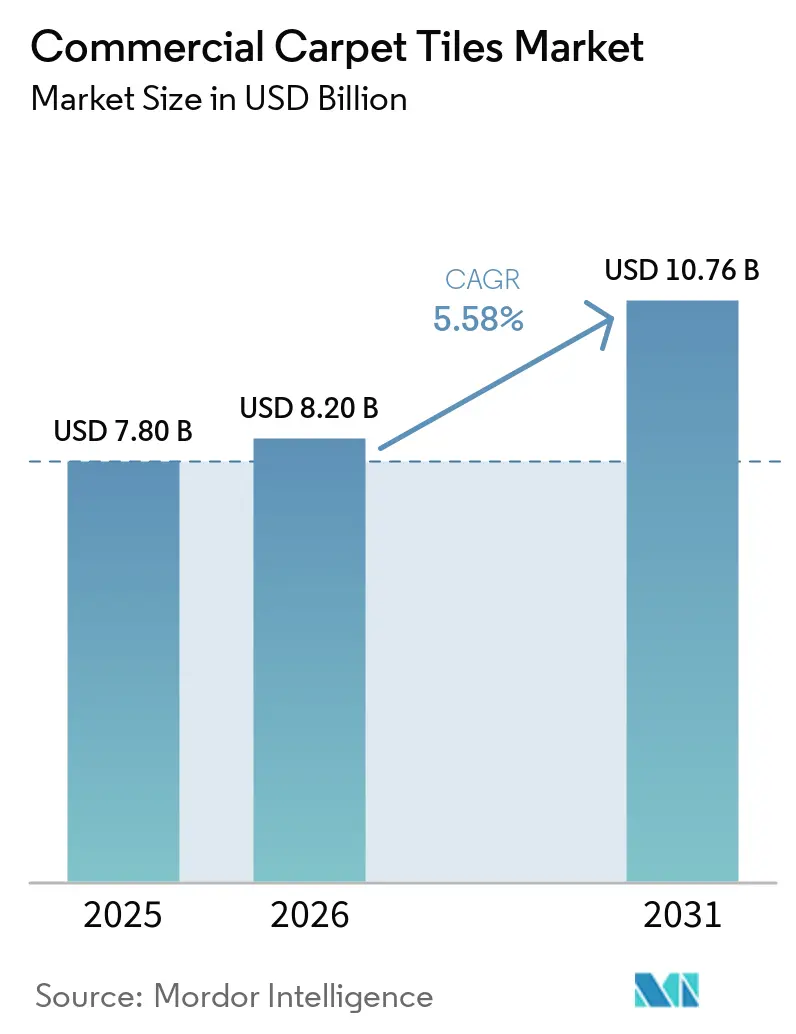
O tamanho do mercado de carpetes em placas comerciais foi avaliado em 7,8 bilhões de USD em 2025, estimado em 8,20 bilhões de USD em 2026, e previsto para atingir 10,76 bilhões de USD até 2031, crescendo a um CAGR de 5,58% durante 2026–2031. O mercado de carpetes em placas comerciais está se movendo em direção a produtos com declarações ambientais de produto, insumos reciclados e sistemas de instalação que suportam a recuperação ao final da vida útil. Os requisitos de construção sustentável estão tornando a documentação de produtos mais importante durante a seleção de projetos, particularmente para projetos de escritórios, institucionais e de hotelaria. O trabalho de substituição em mercados de escritórios maduros sustenta a demanda por produtos que podem ser instalados em fases sem fechar um andar inteiro. A construção comercial e institucional na Ásia-Pacífico continua a fornecer novas oportunidades de projetos, enquanto especificações premium suportam o uso de produtos tecidos e outros de maior valor. Os fabricantes estão respondendo por meio de programas de materiais circulares, portfólios de produtos certificados, relacionamentos diretos com grandes clientes e sistemas que simplificam a instalação e a remoção.
Principais Conclusões do Relatório
- Por tipo de produto, as placas tufadas detinham 66,7% da participação do mercado de carpetes em placas comerciais em 2025, enquanto as placas tecidas têm previsão de crescer a um CAGR de 6,4% até 2031.
- Por tipo de fibra, o nylon detinha uma participação de 58,2% no mercado de carpetes em placas comerciais em 2025, enquanto o poliéster tem previsão de crescer a um CAGR de 6,5% até 2031.
- Por método de instalação, o método colado detinha uma participação de 46,3% no mercado de carpetes em placas comerciais em 2025, enquanto os sistemas de instalação solta têm previsão de crescer a um CAGR de 6,3% até 2031.
- Por tipo de construção, a nova construção detinha uma participação de 72% do mercado de carpetes em placas comerciais em 2025, enquanto a reforma e a requalificação têm previsão de crescer a um CAGR de 5,7% até 2031.
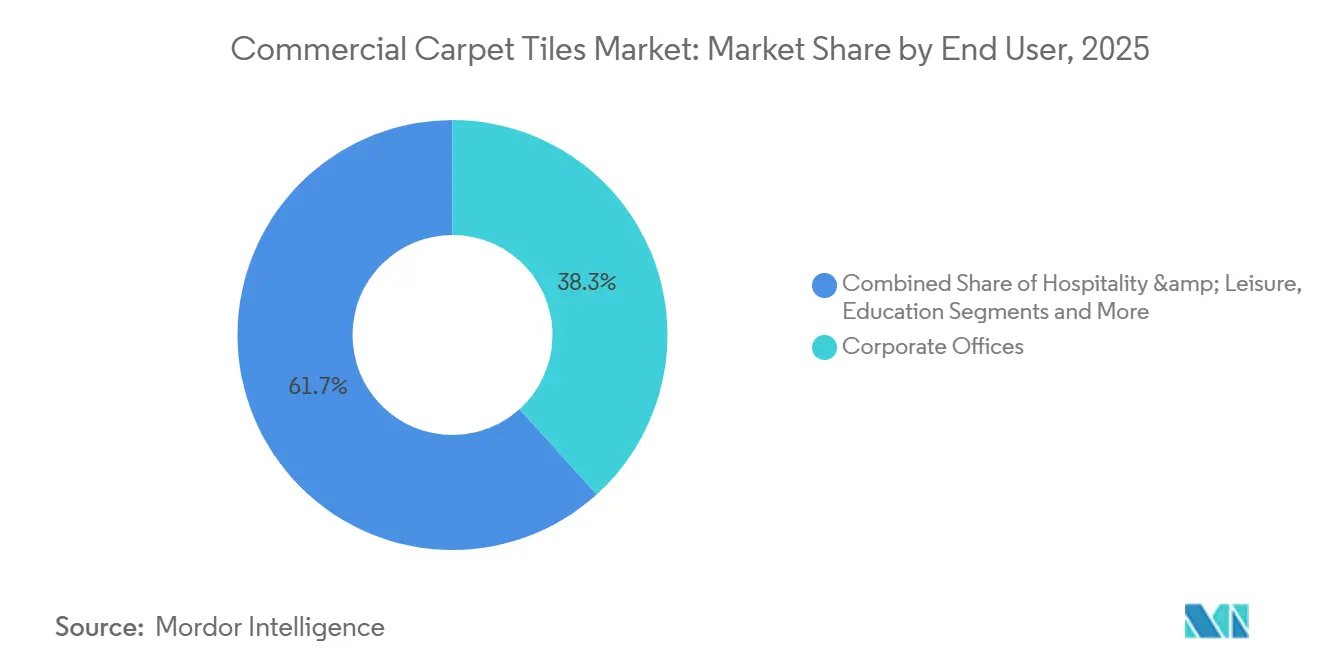
- Por usuário final, os escritórios corporativos detinham uma participação de 38,3% no mercado de carpetes em placas comerciais em 2025, enquanto a área da saúde tem previsão de crescer a um CAGR de 6,7% até 2031.
- Por canal de distribuição, revendedores e varejistas responderam por 61% do mercado de carpetes em placas comerciais em 2025, enquanto as vendas diretas têm previsão de crescer a um CAGR de 6,2% até 2031.
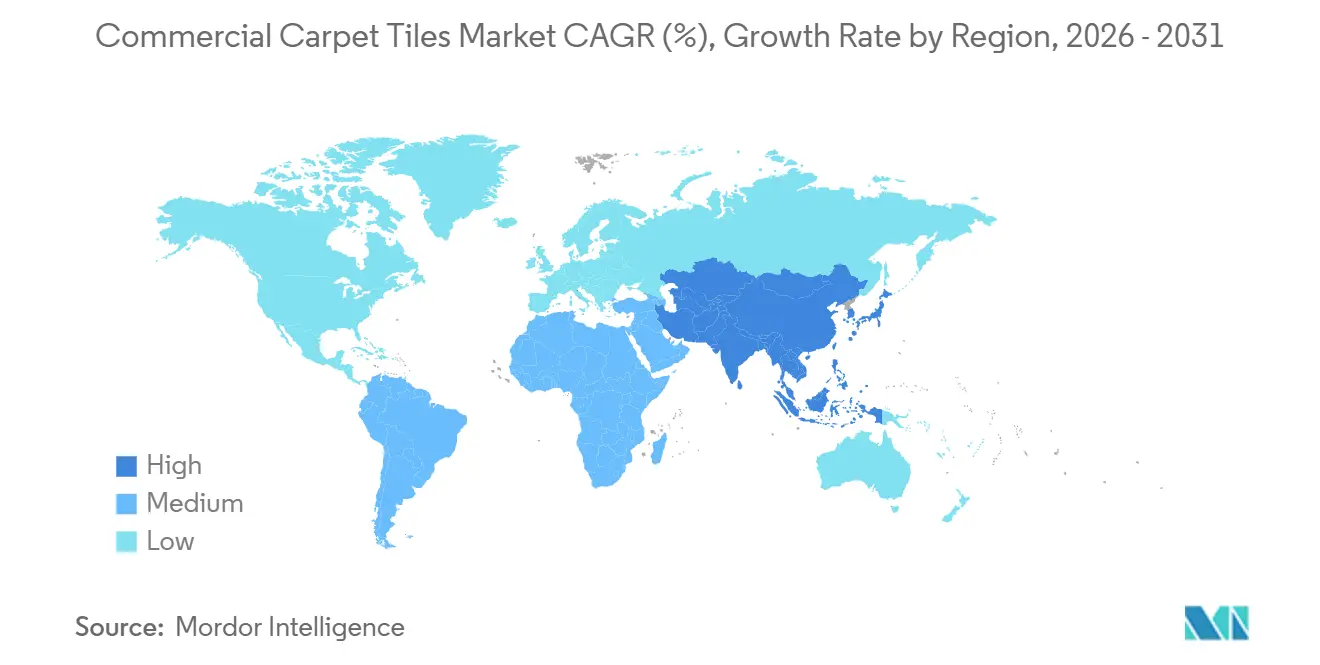
- Por geografia, a América do Norte detinha uma participação de 33,5% no mercado de carpetes em placas comerciais em 2025, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 6,8% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Carpetes em Placas Comerciais
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aceleração de reformas e requalificações em escritórios e hotelaria | +1.8% | Global, com concentração na América do Norte, Europa Ocidental e cidades de primeiro nível da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Aquisições para construção sustentável (LEED/WELL/BREEAM) favorecem placas com baixo carbono incorporado | +1.4% | Global, liderado pela América do Norte e pela União Europeia, está se acelerando na Ásia-Pacífico por meio de estruturas de conformidade em Singapura, Japão e Austrália. | Longo prazo (≥ 4 anos) |
| Vantagens de modularidade, instalação rápida, baixo desperdício, menor custo do ciclo de vida em comparação com carpetes em rolo | +1.2% | Global | Médio prazo (2-4 anos) |
| Expansão comercial da Ásia-Pacífico e investimentos em educação e saúde | +1.5% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Sistemas sem adesivo que permitem reutilização e desinstalação circular | +0.9% | Global, com adoção antecipada na América do Norte e nos mercados nórdicos | Longo prazo (≥ 4 anos) |
| Parcerias de recolhimento circular e reciclagem estão expandindo a recuperação de materiais | +0.3% | América do Norte e Europa, com projetos-piloto na Austrália e Nova Zelândia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração de Reformas e Requalificações em Escritórios e Hotelaria
Os ciclos de renovação em mercados de escritórios maduros estão avançando mais rapidamente à medida que os proprietários atualizam os espaços para atender às expectativas dos inquilinos em termos de acústica, identidade de marca e ambientes internos mais saudáveis. Essa mudança favorece os formatos modulares porque a instalação em fases pode prosseguir em torno das operações ativas com tempo de inatividade mínimo e perturbação limitada para os ocupantes. O mercado de carpetes em placas comerciais beneficia-se de opções sem adesivo que evitam atrasos de cura, auxiliando projetos sensíveis a cronogramas que precisam manter os pisos abertos. As propriedades de hotelaria continuam a renovar quartos de hóspedes e áreas de reunião em prazos mais curtos, e a acústica de superfícies macias ajuda a manter o conforto e a privacidade de conversas. Essas considerações práticas reforçam as preferências por placas de carpete em áreas onde o controle de som e a substituição direcionada são valiosos. O mercado de carpetes em placas comerciais permanece alinhado com a demanda impulsionada por reformas porque a modularidade suporta a rápida reinstalação e a futura reconfiguração.
Aquisições para Construção Sustentável Favorecendo Placas com Baixo Carbono Incorporado
As equipes de projeto agora tratam a transparência do carbono incorporado e o desempenho de emissões como parte integrante da seleção de produtos, e não como características opcionais. O LEED v5 introduziu um pré-requisito para a quantificação do carbono incorporado em todo o edifício, o que eleva as Declarações Ambientais de Produto específicas de cada produto a um requisito padrão em muitos projetos [1]Equipe Editorial Green Badger, "Visão Geral do Pré-requisito de Carbono Incorporado do LEED v5," Green Badger, greenbadger.com . O WELL v2 impõe o desempenho de produtos com baixas emissões, e seus requisitos de emissões são rotineiramente atendidos pelas principais marcas de placas de carpete por meio de programas de certificação reconhecidos [2]Instituto Internacional WELL de Construção, "Padrão de Construção WELL v2," IWBI, iwbi.org . A certificação Cradle to Cradle permanece um sinal influente de saúde dos materiais, e vários revestimentos e plataformas de placas de carpete líderes alcançaram níveis verificados sob esse programa. Os fabricantes com programas abrangentes de avaliação do ciclo de vida e práticas claras de documentação ganham preferência de especificação porque seus dados suportam a pontuação de projetos e as revisões de conformidade. O mercado de carpetes em placas comerciais está, portanto, se movendo em direção à transparência verificada, o que beneficia as marcas que podem fornecer Declarações Ambientais de Produto atuais e declarações de saúde dos materiais.
Vantagens de Modularidade, Instalação Rápida, Baixo Desperdício, Menor Custo do Ciclo de Vida em Comparação com Carpetes em Rolo
As placas de carpete modulares suportam cronogramas de projeto mais rápidos porque as unidades individuais podem ser substituídas ou reorganizadas sem tempo de inatividade de todo o andar. O desperdício de instalação é menor do que nos formatos em rolo, e a manutenção direcionada reduz os custos de substituição em todo o espaço durante um prazo de locação padrão. Os sistemas sem adesivo, como quadrados de conector reposicionáveis nas interseções das placas, eliminam a necessidade de adesivos úmidos e reduzem a complexidade para o instalador. Essa abordagem se alinha com as mudanças de inquilinos e as instalações em fases porque os espaços podem ser reabertos rapidamente após a instalação. O mercado de carpetes em placas comerciais continua a se beneficiar da lógica de instalação rápida, pois o formato reduz o desperdício e simplifica o gerenciamento ao final da vida útil. O perfil de propriedade total melhora quando as equipes de instalações substituem apenas as zonas de alto desgaste, deixando o restante do piso intacto.
Expansão Comercial da Ásia-Pacífico e Investimentos em Educação e Saúde
A Ásia-Pacífico está projetada para ser a região de crescimento mais rápido, à medida que projetos institucionais em saúde e educação sustentam uma atividade consistente de instalação. O mix de crescimento da região inclui expansões apoiadas pelo governo, investimentos privados em campi de alta especificação e melhorias contínuas de interiores que prosseguem mesmo quando a nova construção desacelera. O mercado de carpetes em placas comerciais beneficia-se desses projetos porque o desempenho acústico e a modularidade suportam tanto o bem-estar dos pacientes quanto a produtividade em sala de aula. As aquisições regionais também estão aumentando as expectativas de transparência, impulsionando uma preferência por produtos com Declarações Ambientais de Produto atuais e certificações de emissões. Os sistemas sem adesivo auxiliam grandes campi que gerenciam reformas frequentes em vários edifícios. O mercado de carpetes em placas comerciais captura esse impulso porque os espaços institucionais requerem soluções que equilibrem custo, durabilidade e reconfiguração.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos preços de matérias-primas (nylon, betume, petroquímicos) | -0.8% | Global, com maior exposição na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Mudança de participação para alternativas resilientes e de piso vinílico de luxo em zonas de alto desgaste | -1.1% | Global, concentrado em varejo, áreas de retaguarda de saúde e áreas de hotelaria de alto tráfego | Médio prazo (2-4 anos) |
| Escassez de instaladores e habilidades desiguais em revestimentos de piso contratuais | -0.4% | Global, agudo na América do Norte, no Reino Unido e na Austrália | Médio prazo (2-4 anos) |
| Ônus de conformidade com regulamentações de transparência de produtos e qualidade do ar interno | -0.2% | América do Norte e Europa, com influência crescente na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Matérias-Primas (Nylon, Betume, Petroquímicos)
As oscilações nos custos de insumos de nylon, betume e matérias-primas petroquímicas relacionadas criam incerteza para fabricantes e distribuidores. A volatilidade à vista comprime as margens e complica a precificação para cronogramas de projetos de vários meses que não podem absorver redefinições frequentes de custos. As tendências de preços ao produtor na fabricação de carpetes e tapetes sinalizaram algum alívio no início de 2026, mas o nível do índice de longo prazo reflete uma base de custo estrutural mais elevada em relação aos benchmarks históricos [3]Banco Federal de Reserva de St. Louis, "Índice de Preços ao Produtor por Setor, Fábricas de Carpetes e Tapetes (PCU3141131411)," FRED, fred.stlouisfed.org . O abastecimento circular ajuda a mitigar a exposição porque os fluxos de materiais pós-uso podem reduzir a dependência de resina virgem quando os programas de recolhimento operam em escala. As empresas estão expandindo programas de recuperação e reciclagem que melhoram a estabilidade das matérias-primas e permitem maior conteúdo reciclado. O mercado de carpetes em placas comerciais continuará a gerenciar a pressão de custos por meio de insumos circulares, mas a variabilidade de preços permanece um obstáculo operacional de curto prazo.
Escassez de Instaladores e Habilidades Desiguais em Revestimentos de Piso Contratuais
Os cronogramas de projetos frequentemente se estendem quando equipes de instalação experientes estão em falta, especialmente durante os períodos de pico de instalação. As lacunas de habilidades também podem afetar a qualidade da instalação, aumentando o risco de retrabalho e chamadas de manutenção subsequentes. Os sistemas sem adesivo reduzem a complexidade e permitem que equipes novas em carpetes modulares aprendam mais rapidamente. As marcas líderes executam programas de treinamento para padronizar as melhores práticas nas redes de revendedores e instaladores, garantindo desempenho consistente em campo. Esse investimento ajuda a reduzir os retornos e fortalece a confiança nos sistemas modulares em mercados com capacidade especializada limitada. O mercado de carpetes em placas comerciais é resiliente a essas pressões porque a modularidade simplifica o trabalho no local e permite a entrega em etapas, mas os gargalos de mão de obra ainda retardam o rendimento geral.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Placas Tufadas Mantêm Uso Amplo Enquanto Placas Tecidas Lideram o Crescimento Premium
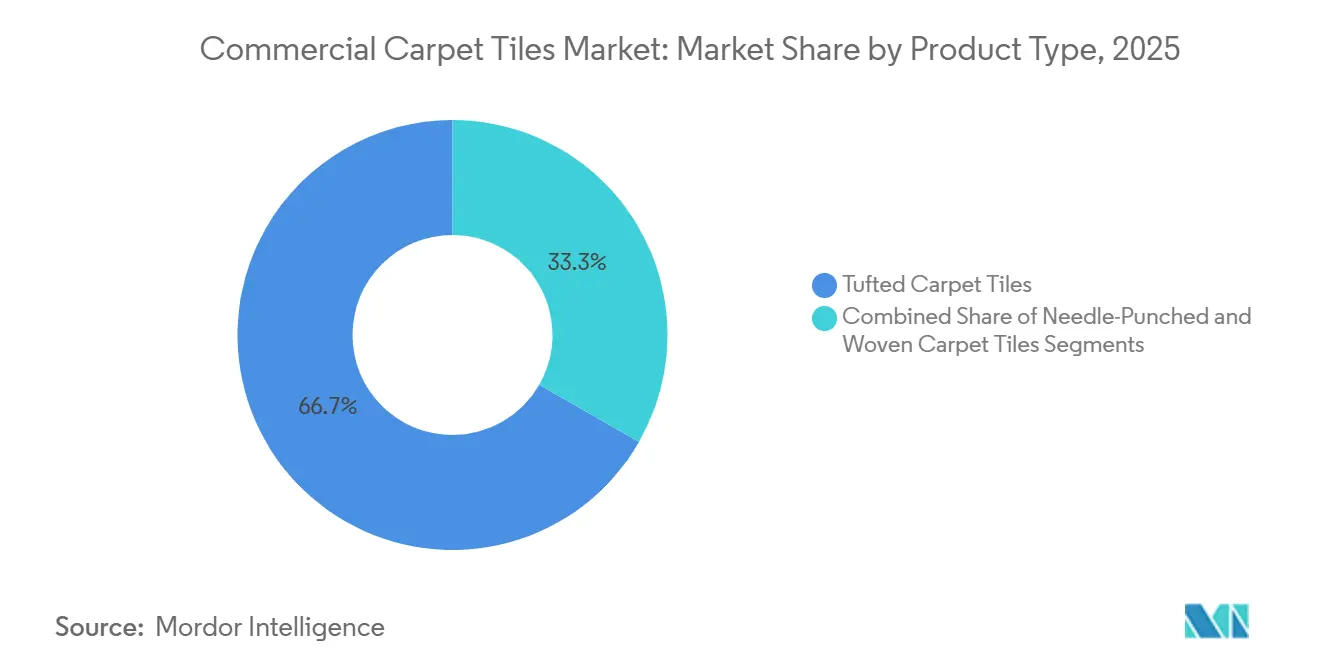
As placas tufadas responderam por 66,7% do mercado de carpetes em placas comerciais em 2025. Sua posição de liderança reflete eficiência de custo, flexibilidade de design e compatibilidade com revestimentos de poliuretano e betume. A tintura em solução, a padronagem e as opções de altura de pelo permitem que os fornecedores atendam a uma ampla gama de interiores comerciais. Os produtos tufados também têm cobertura estabelecida de revendedores e ampla disponibilidade em programas de recolhimento. Essas vantagens ajudam o formato a atender aos requisitos de desempenho em escritórios, instalações educacionais, locais de hotelaria e instituições. Sua grande base instalada também suporta compras repetidas, disponibilidade de amostras e necessidades de placas de substituição. O mercado de carpetes em placas comerciais continua a depender da construção tufada como a principal opção para projetos que equilibram amplitude de especificação com disciplina orçamentária.
As placas tecidas têm previsão de crescer a um CAGR de 6,4% até 2031, tornando-as o tipo de produto de crescimento mais rápido. O formato é suportado pela demanda premium de hotelaria no Conselho de Cooperação do Golfo e por projetos de campi corporativos personalizados no Leste Asiático. As construções tecidas são compatíveis com insumos de fibra de lã e de base biológica que podem suportar metas de certificação especializadas. Os operadores de hotéis e as equipes de imóveis corporativos também valorizam o design diferenciado e a vida útil estendida em interiores de alta visibilidade. A Mohawk anunciou a aquisição da Bremworth em junho de 2026 para adicionar capacidade premium de lã e aprofundar sua oferta de fibras naturais [4]Mohawk Industries, "Relações com Investidores," Mohawk Industries, mohawkind.com. Esse movimento reflete a importância das opções de produtos premium em especificações de hotelaria e comerciais. As placas agulhadas permanecem relevantes para tapetes de entrada, exposições, módulos de escritório modulares e espaços para eventos, onde um pelo baixo e uma superfície durável são prioridades práticas.


Por Tipo de Fibra: Nylon Mantém o Padrão de Desempenho Enquanto o Poliéster Ganha Demanda por Conteúdo Reciclado
O nylon respondeu por 58,2% do valor por tipo de fibra em 2025 e permanece a fibra líder no mercado de carpetes em placas comerciais. Sua resistência à abrasão suporta o uso em espaços comerciais com tráfego frequente de pedestres e cargas rolantes. A tintura em solução proporciona durabilidade de cor e flexibilidade de design em muitas coleções. O nylon também se encaixa em programas estabelecidos de declaração ambiental de produto, declaração de saúde do produto e rótulo de material. Esses sistemas de documentação ajudam as equipes de projeto a avaliar materiais para trabalhos de LEED e BREEAM. A fibra retém um papel importante em produtos que requerem desempenho confiável, retenção de cor e ampla aceitação em especificações. Sua posição é especialmente forte onde os requisitos de design e as expectativas de desgaste de longo prazo são ambos importantes.
O poliéster tem previsão de crescer a um CAGR de 6,5% até 2031. O fio Thrive Matter da Milliken contém 90% de PET reciclado e é usado em múltiplas coleções. A empresa relatou uma redução de 89% no carbono incorporado por placa para coleções que usam essa fibra. O polipropileno continua a atender aplicações comerciais e institucionais focadas em orçamento, embora sua menor resistência à abrasão limite seu uso em aplicações premium. A lã desempenha um papel menor, mas de maior valor, em projetos de hotelaria e patrimônio no Reino Unido, Austrália, Nova Zelândia e na região nórdica. As fibras de base biológica permanecem abaixo de 1% de penetração, mas recebem atenção de pesquisa devido à sua conexão com o carbono biogênico e os objetivos de saúde dos materiais.
Por Método de Instalação: Colado Lidera Enquanto os Sistemas de Instalação Solta Ganham Valor de Reutilização
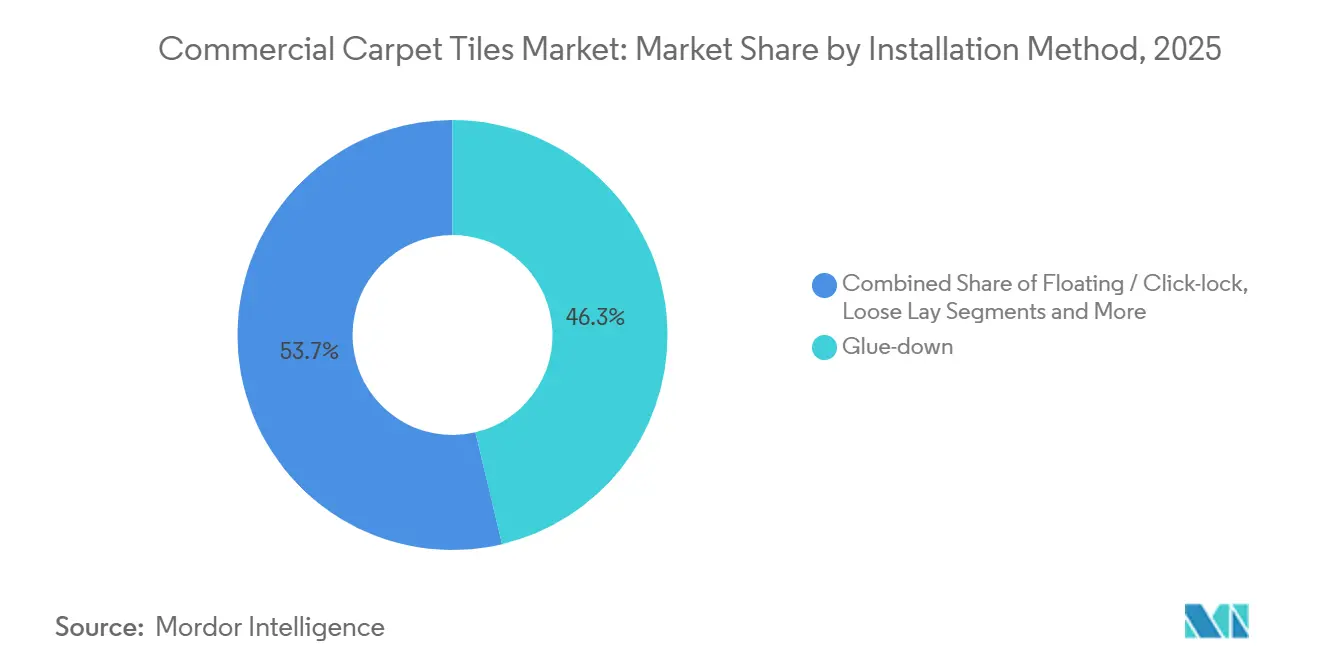
A instalação colada respondeu por 46,3% do valor em 2025. Permanece comum em grandes projetos corporativos e institucionais onde a colagem permanente suporta desempenho estável sob cargas rolantes. O método também tem um longo histórico em projetos com práticas de instalação familiares e processos de contratantes estabelecidos. As placas coladas, portanto, retêm uma participação substancial do mercado de carpetes em placas comerciais, apesar do crescente interesse na remoção circular. Uma instalação permanente pode atender às necessidades do projeto quando as condições do piso, os padrões de tráfego e os requisitos de especificação favorecem um sistema fixo. Os fabricantes continuam a suportar esse método em uma ampla gama de produtos. Sua penetração existente lhe confere um papel duradouro durante o período de previsão.
Os sistemas de instalação solta e sem adesivo têm previsão de crescer a um CAGR de 6,3% até 2031. Inquilinos e operadores de saúde usam esses sistemas para reduzir a perturbação durante a renovação e para suportar a recuperação de placas ao final da vida útil. A Interface afirma que os TacTiles podem reduzir os requisitos de mão de obra e permitir a ocupação sem um atraso de cura de adesivo. As coleções DESSO da Tarkett também oferecem opções de revestimento acústico em configurações de instalação solta. Os formatos flutuantes e de encaixe atendem às necessidades de reformas rápidas de hotelaria, embora a integridade das emendas permaneça um problema sob tráfego comercial intenso. Os métodos de prego e grampo permanecem uma opção limitada para projetos de requalificação com subpiso de madeira. Os métodos sem adesivo devem se beneficiar à medida que a infraestrutura de recolhimento e os requisitos de design circular se tornam mais comuns.
Por Tipo de Construção: Nova Construção Mantém Volume Enquanto a Reforma Cresce Mais Rapidamente
A nova construção respondeu por 72% do tamanho do mercado de carpetes em placas comerciais em 2025. Grandes projetos em saúde e educação na Ásia-Pacífico, hotelaria no Golfo e campi na América do Norte sustentam esse volume. Novos projetos podem fornecer ampla área de piso e permitir a padronização entre edifícios dentro de um empreendimento. Muitos empreendimentos sensíveis ao orçamento selecionam produtos tufados de nível médio, o que suporta o volume, mas pode limitar os preços médios de venda. Os locais corporativos emblemáticos ainda podem usar produtos premium onde design, acústica e documentação de materiais fazem parte do briefing. A principal atividade de construção comercial é uma base para o segmento. A nova construção, portanto, permanece a principal base de volume para fabricantes e parceiros de distribuição.
A reforma e a requalificação têm previsão de crescer a um CAGR de 5,7% até 2031. Esse crescimento segue uma necessidade mais ampla de atualizar escritórios ocupados e ativos institucionais com acabamentos mais flexíveis, de menores emissões e melhor documentados. O segmento é bem adequado para instalação em fases porque o trabalho pode ocorrer andar por andar ou em edifícios ocupados. As equipes de reforma podem substituir uma zona danificada ou desatualizada sem remover um acabamento inteiro. Design premium, sistemas sem adesivo e declarações ambientais têm mais peso nesses projetos do que em muitas novas construções lideradas por orçamento. O setor de carpetes em placas comerciais beneficia-se porque os formatos de placa ajudam a garantir a continuidade operacional durante as renovações. O trabalho de reforma suporta a seleção de produtos de maior valor e preços médios de venda sustentados.
Por Usuário Final: Escritórios Corporativos Mantêm Participação, Enquanto a Saúde Está Projetada para Registrar o Crescimento Mais Rápido
Os escritórios corporativos detinham 38,3% da demanda por usuário final em 2025. Os empregadores continuam a usar acabamentos interiores aprimorados, acústica e materiais de qualidade do ar interno para melhorar os ambientes de trabalho compartilhados. As placas de carpete suportam esse objetivo por meio de substituição modular, escolha de design e controle de som em áreas de trabalho abertas. O formato também funciona com atualizações em fases que não requerem o fechamento total do edifício. Os clientes de escritórios frequentemente consideram a documentação ambiental ao selecionar produtos para uma renovação de espaço corporativo. Isso suporta a demanda por produtos com declarações ambientais de produto e informações de emissões verificadas. Os escritórios corporativos permanecem o maior segmento de usuário final no mercado de carpetes em placas comerciais, pois seus ciclos de renovação impulsionam a substituição frequente.
A saúde tem previsão de crescer a um CAGR de 6,7% até 2031. O segmento requer produtos que possam suportar controle acústico, limpeza intensa e operações contínuas. A Interface relatou um crescimento de 21% no faturamento global de saúde durante o ano completo de 2025. Seu faturamento em educação cresceu 8% no mesmo período. Esses resultados refletem o valor do design de produto focado no setor e da documentação de sustentabilidade nas aquisições institucionais. A hotelaria também suporta a demanda por meio de ciclos regulares de reforma de quartos e maior uso de produtos tecidos em propriedades de luxo. As instalações educacionais valorizam o controle acústico em bibliotecas, salas de aula e áreas comuns, enquanto os edifícios públicos fornecem demanda de substituição constante, mas sensível ao preço.
Por Canal de Distribuição: Revendedores Mantêm Escala Enquanto as Vendas Diretas Aprofundam os Relacionamentos com os Fabricantes
Revendedores e varejistas responderam por 61% da demanda por canal de distribuição em 2025. Eles permanecem a principal rota para o mercado em projetos de escritórios de nível médio, trabalhos educacionais e renovação de hotelaria. Contratantes e designers usam showrooms de revendedores para comparar produtos, obter amostras e coordenar a entrega. Esse canal também conecta os fabricantes com instaladores locais e equipes de projeto. Seu alcance ajuda os fornecedores a atender projetos que não justificam um relacionamento de conta nacional. As redes de revendedores estabelecidas permanecem importantes para o mercado de carpetes em placas comerciais porque suportam a disponibilidade de produtos e o suporte de especificação em muitos mercados locais. O envolvimento de varejistas e revendedores é particularmente valioso onde o cumprimento rápido de amostras influencia uma decisão de projeto.
As vendas diretas têm previsão de crescer a um CAGR de 6,2% até 2031. Os grandes fabricantes estão construindo relacionamentos com equipes de aquisição corporativa, contas nacionais e especificadores profissionais. Informações digitais sobre produtos, arquivos de modelagem de informações de construção e bancos de dados de declarações ambientais de produto tornam essa abordagem mais prática. Os programas diretos também podem integrar personalização de produtos, inscrição em programas de recolhimento e suporte pós-instalação em um único relacionamento com o cliente. As transações diretas podem render preços líquidos de venda 8-12% mais altos do que os de pedidos mediados por revendedores. Esse canal é fortalecido quando os clientes precisam de documentação do Escopo 3 para relatórios de sustentabilidade. O comércio eletrônico permanece focado em pedidos de reposição e de placas sobressalentes, enquanto os relacionamentos diretos entre fabricante e instalador estão se expandindo gradualmente nas regiões em desenvolvimento.
Análise Geográfica
A América do Norte respondeu por 33,5% da participação do mercado de carpetes em placas comerciais em 2025. A região tem um ciclo de substituição maduro, com reformas de escritórios gerando demanda recorrente por produtos premium e documentados. A certificação LEED suporta o uso de declarações ambientais de produto e materiais com baixo carbono incorporado em muitas especificações de projetos. Os Estados Unidos permanecem o maior centro de demanda nacional, enquanto o Canadá e o México adicionam demanda por meio de construção de escritórios, governamental e comercial. Requisitos de conformidade como FloorScore, GREENGUARD Gold e as regras de qualidade do ar interno da Califórnia criam barreiras técnicas que podem favorecer fornecedores certificados estabelecidos. A atividade de substituição, as expectativas de certificação e a necessidade de instalação flexível em propriedades ocupadas, portanto, moldam o mercado de carpetes em placas comerciais na América do Norte.
A Ásia-Pacífico tem previsão de crescer a um CAGR de 6,8% até 2031. A região combina volume de construção comercial com demanda crescente nos setores de educação, saúde, hotelaria e corporativo. Os projetos requerem cada vez mais revestimentos de piso flexíveis que possam acomodar a ocupação em fases e a substituição localizada. Os projetos corporativos e de hotelaria do Japão suportam a demanda por produtos tufados tecidos e de alto desempenho. A Austrália e a Nova Zelândia fornecem uma plataforma para materiais circulares, incluindo a placa Renasci da Milliken, lançada nesses mercados em agosto de 2025. O mercado de carpetes em placas comerciais beneficia-se à medida que as equipes de projeto regionais prestam mais atenção ao desempenho acústico, ao conteúdo reciclado e aos atributos ambientais documentados. Essas necessidades suportam tanto os produtos tufados convencionais quanto as especificações premium.
A Europa, o Oriente Médio e África, e a América do Sul têm padrões de demanda distintos moldados por requisitos de conformidade, investimento em projetos e poder de compra. A Europa tem uma forte presença de bases de substituição em edifícios corporativos e institucionais, e os requisitos do BREEAM suportam a documentação de produtos de revestimento de piso. A Tarkett opera um sistema de reciclagem de circuito fechado para as placas DESSO em sua instalação de Waalwijk, nos Países Baixos, suportando sua estratégia de produto circular com as principais contas europeias. O Oriente Médio tem demanda específica de projetos de hotelaria e empreendimentos corporativos, onde opções de placas tecidas premium e orientadas para o design podem ser importantes. A América do Sul tem oportunidades em projetos de uso misto e hotelaria, embora a volatilidade econômica possa afetar o cronograma dos projetos e as aquisições. Em todas essas regiões, o mercado de carpetes em placas comerciais é suportado por proprietários de projetos que priorizam o conforto acústico, a substituição modular e os materiais com registros claros de sustentabilidade.

Cenário Competitivo
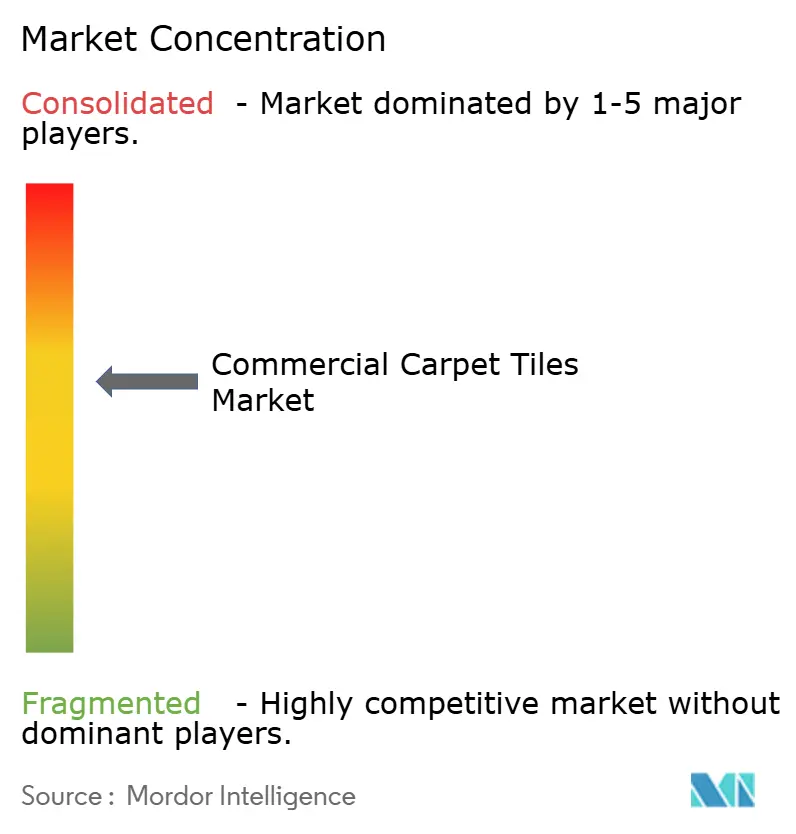
O mercado de carpetes em placas comerciais é moderadamente concentrado, com os cinco principais players globais respondendo juntos por uma estimativa de 60% da receita em 2025. Interface, Shaw, Mohawk, Tarkett e Milliken continuam a escalar a logística circular e a investir em revestimentos e fibras que suportam menor carbono incorporado. A Interface relata reduções contínuas nas pegadas de carbono dos produtos e maior uso de energia renovável em sua rede de fabricação. O portfólio DESSO da Tarkett enfatiza a integração de recolhimento e o conteúdo reciclado em revestimentos, o que suporta metas regulatórias em projetos europeus. Os sistemas sem adesivo agora são generalizados entre as marcas líderes e permanecem centrais para a velocidade do projeto e a desinstalação circular. O manual competitivo inclui cobertura de Declaração Ambiental de Produto em nível de produto, certificações de emissões e credenciais cradle-to-cradle para atender aos requisitos de aquisição em evolução.
Os movimentos estratégicos incluem atualizações de programas circulares, novas coleções de baixo carbono e produção expandida de revestimentos que podem ser totalmente recuperados ao final da vida útil. A Interface detalhou o progresso contínuo nas métricas climáticas em seu Relatório de Impacto de 2024 e expandiu a capacidade europeia para reciclar placas pós-uso em novos produtos. A Milliken lançou uma linha circular e resiliente que incorpora resíduos de carpete e plásticos macios, ampliando seu conjunto de ferramentas de materiais para estratégias de revestimento de piso zonado que combinam superfícies macias e duras. Essas inovações complementam as linhas principais de placas de carpete e oferecem aos especificadores mais opções para equilibrar acústica, durabilidade e carbono incorporado. As marcas também estão digitalizando o caminho do design à entrega com acesso online a Declarações Ambientais de Produto, ferramentas de visualização e rastreamento de pedidos, que suportam a fabricação sob demanda e a reposição em lotes menores. A tufagem digital e o design de padrões baseado em inteligência artificial estão emergindo como alavancas para acelerar layouts personalizados enquanto reduzem o tempo de iteração de design. O mercado de carpetes em placas comerciais continuará a recompensar a sustentabilidade comprovada, os sistemas de instalação rápida e os dados transparentes que simplificam a pontuação de projetos.
Os líderes também estão avançando em placas de carpete com carbono negativo, usando revestimentos e cargas que armazenam mais carbono do que emitem durante a fabricação, e investindo em energia renovável nos locais de produção. A química têxtil está se deslocando para formulações mais circulares e seguras, incluindo materiais sustentáveis - componentes de polímero de base biológica (parcialmente derivados de plantas) em revestimentos que podem ser recuperados e reutilizados. As redes de treinamento que melhoram a proficiência dos instaladores com sistemas sem adesivo estão se expandindo para garantir desempenho consistente em campo nos mercados. O mercado de carpetes em placas comerciais permanece dinâmico à medida que as marcas competem em transparência do ciclo de vida, disponibilidade de envio rápido e vantagens de custo total de propriedade derivadas de manutenção direcionada e flexibilidade modular. Os fornecedores que podem documentar reduções no carbono incorporado, simplificar a recuperação e entregar rapidamente estão posicionados para defender e aumentar a participação até 2031.
Líderes do Setor de Carpetes em Placas Comerciais
-
Interface, Inc.
-
Shaw Industries Group, Inc.
-
Tarkett S.A.
-
Milliken & Company
-
Mohawk Industries, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Abril de 2026: A Mohawk Industries adquiriu a Hero Flooring e adicionou o revestimento de borracha reciclada Nike Grind ao seu portfólio comercial resiliente. Isso fortalece suas ofertas para centros de fitness e instalações esportivas, combinando a durabilidade da borracha com a acústica das placas de carpete em layouts zonados.
- Abril de 2026: O Mohawk Group atualizou sua coleção de placas de carpete Rudiments com fios Thrive Matter (até 90% de conteúdo reciclado) e revestimento reciclável EcoFlex NXT, substituindo as versões com revestimento de betume. A atualização reduz o carbono incorporado e suporta a estrutura de design circular da Mohawk.
- Agosto de 2025: A Milliken lançou o revestimento resiliente Renasci na Austrália e na Nova Zelândia, feito de resíduos de carpete e resíduos de plástico macio como parte de seu programa de circularidade.


Escopo do Relatório Global do Mercado de Carpetes em Placas Comerciais
O mercado de carpetes em placas comerciais abrange produtos de revestimento de piso em carpete modular projetados para espaços comerciais e institucionais. Inclui placas de carpete tufadas, tecidas e agulhadas feitas de nylon, poliéster, polipropileno, lã, materiais reciclados e fibras de base biológica emergentes. O escopo abrange métodos de instalação colada, de instalação solta, sem adesivo, flutuante, de encaixe, de prego e de grampo.
O mercado avalia a demanda de projetos de nova construção, reforma ou requalificação. A cobertura de usuário final inclui escritórios corporativos, instalações de saúde, propriedades de hotelaria e lazer, espaços de varejo, instituições educacionais, edifícios públicos e instalações governamentais. A cobertura de distribuição inclui revendedores e varejistas, e vendas diretas do fabricante.
O escopo geográfico inclui América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O estudo exclui placas de carpete residenciais, carpetes em rolo, tapetes, produtos de revestimento resiliente como piso vinílico de luxo e revestimentos de piso não modulares.
| Placas de Carpete Tufadas |
| Placas de Carpete Agulhadas |
| Placas de Carpete Tecidas |
| Nylon |
| Poliéster (PET) |
| Polipropileno |
| Lã |
| Fibras de Base Biológica |
| Outros Tipos de Fibra |
| Flutuante / Encaixe |
| Colado |
| Prego / Grampo |
| Instalação Solta / TacTiles |
| Nova Construção |
| Reforma / Requalificação |
| Hotelaria e Lazer |
| Varejo e Centros Comerciais |
| Instalações de Saúde |
| Educação |
| Escritórios Corporativos |
| Edifícios Públicos e Governamentais |
| Outros Usuários Comerciais |
| Vendas Diretas |
| Revendedores e Varejistas |
| América do Norte | Canadá |
| Estados Unidos | |
| México | |
| América do Sul | Brasil |
| Peru | |
| Chile | |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| BENELUX (Bélgica, Países Baixos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia) | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Placas de Carpete Tufadas | |
| Placas de Carpete Agulhadas | ||
| Placas de Carpete Tecidas | ||
| Por Tipo de Fibra | Nylon | |
| Poliéster (PET) | ||
| Polipropileno | ||
| Lã | ||
| Fibras de Base Biológica | ||
| Outros Tipos de Fibra | ||
| Por Método de Instalação | Flutuante / Encaixe | |
| Colado | ||
| Prego / Grampo | ||
| Instalação Solta / TacTiles | ||
| Por Tipo de Construção | Nova Construção | |
| Reforma / Requalificação | ||
| Por Usuário Final | Hotelaria e Lazer | |
| Varejo e Centros Comerciais | ||
| Instalações de Saúde | ||
| Educação | ||
| Escritórios Corporativos | ||
| Edifícios Públicos e Governamentais | ||
| Outros Usuários Comerciais | ||
| Por Canal de Distribuição | Vendas Diretas | |
| Revendedores e Varejistas | ||
| Por Geografia | América do Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América do Sul | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| BENELUX (Bélgica, Países Baixos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia) | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Sudeste Asiático | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado dos carpetes em placas comerciais até 2031?
O mercado de carpetes em placas comerciais tem previsão de atingir 10,8 bilhões de USD até 2031, crescendo a um CAGR de 5,6% a partir de 2026.
Qual tipo de produto tem a maior demanda?
As placas tufadas lideraram com 66,7% do valor em 2025 devido à sua flexibilidade de design e eficiência de custo.
Qual fibra está crescendo mais rapidamente para carpetes em placas comerciais?
O poliéster tem previsão de crescer a um CAGR de 6,5% até 2031, suportado pelos requisitos de conteúdo reciclado.
Por que os sistemas de placas de carpete sem adesivo estão ganhando uso?
Os sistemas de instalação solta têm previsão de crescer a um CAGR de 6,3% porque reduzem a perturbação e suportam a recuperação de placas.
Qual usuário final deve crescer mais rapidamente?
A saúde tem previsão de crescer a um CAGR de 6,7% até 2031, impulsionada pela demanda por revestimentos acústicos e laváveis.
Qual região tem previsão de crescer mais rapidamente?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 6,8% até 2031, suportada pela construção comercial e institucional.
Página atualizada pela última vez em:



