
Marktgröße und Marktanteil für gewerbliche Teppichfliesen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
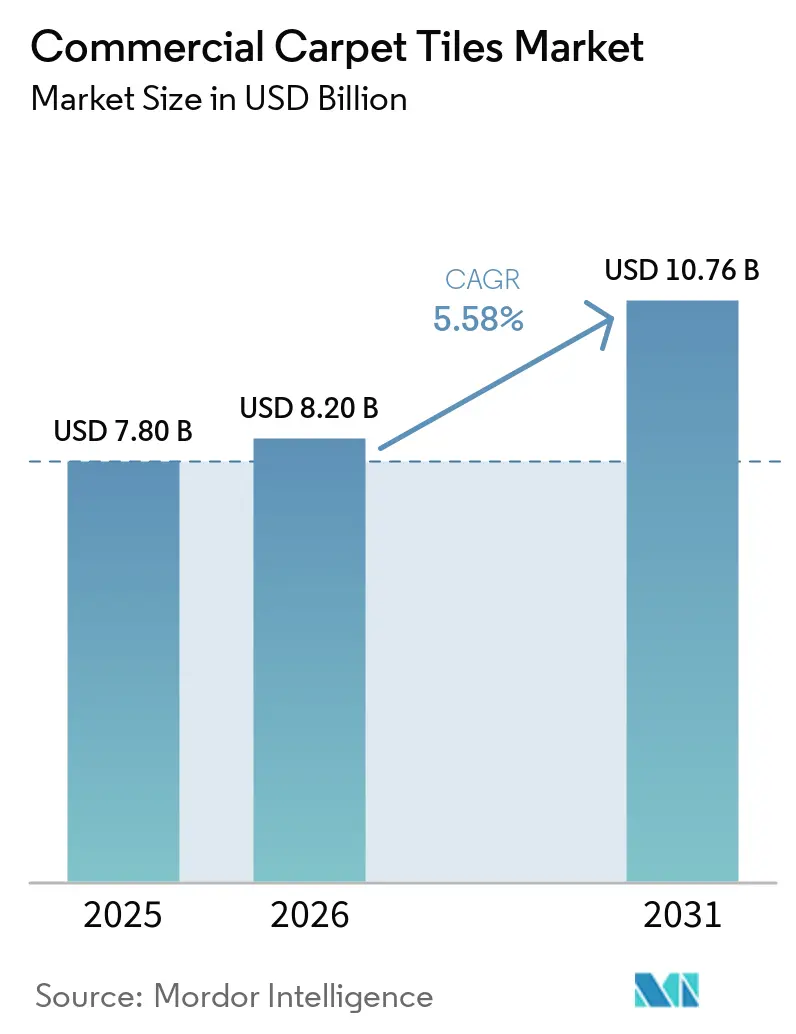
| Marktgröße (2026) | 8.20 Milliarden US-Dollar |
| Marktgröße (2031) | 10.76 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.58 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für gewerbliche Teppichfliesen von Mordor Intelligence
Die Marktgröße für gewerbliche Teppichfliesen wurde im Jahr 2025 auf 7,8 Milliarden USD geschätzt, für 2026 auf 8,20 Milliarden USD veranschlagt und soll bis 2031 einen Wert von 10,76 Milliarden USD erreichen, was einem CAGR von 5,58 % im Zeitraum 2026–2031 entspricht. Der Markt für gewerbliche Teppichfliesen entwickelt sich in Richtung Produkte mit Umweltproduktdeklarationen, recycelten Einsatzstoffen und Verlegesystemen, die eine Rückgewinnung am Ende der Nutzungsdauer unterstützen. Anforderungen des nachhaltigen Bauens machen die Produktdokumentation bei der Projektauswahl wichtiger, insbesondere bei Büro-, Bildungs- und Gastgewerbeprojekten. Renovierungsarbeiten in reifen Büromärkten stützen die Nachfrage nach Produkten, die phasenweise verlegt werden können, ohne eine gesamte Etage zu schließen. Der gewerbliche und institutionelle Hochbau im asiatisch-pazifischen Raum bietet weiterhin neue Projektmöglichkeiten, während Premiumspezifikationen den Einsatz von gewebten und anderen höherwertigen Produkten fördern. Die Hersteller reagieren durch Kreislaufmaterialprogramme, zertifizierte Produktportfolios, direkte Beziehungen zu Großkunden sowie Systeme, die Verlegung und Rückbau vereinfachen.
Wichtigste Erkenntnisse des Berichts
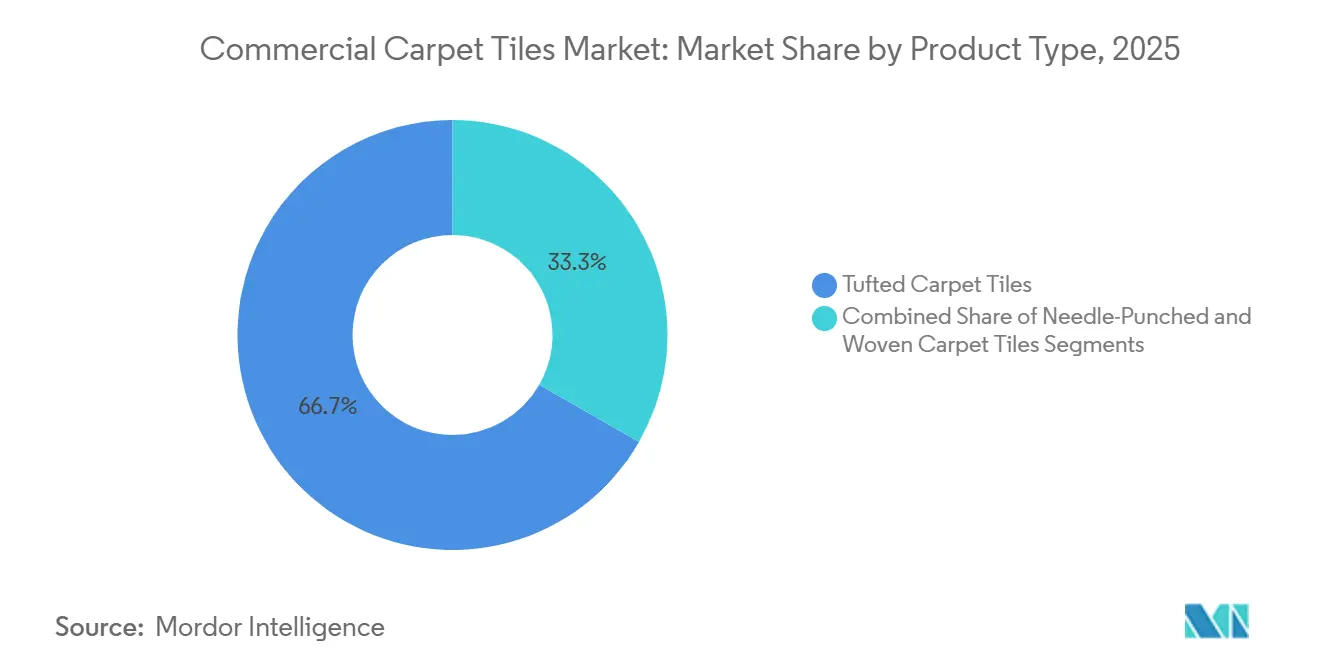
- Nach Produkttyp hielten getuftete Fliesen im Jahr 2025 einen Marktanteil von 66,7 % am Markt für gewerbliche Teppichfliesen, während gewebte Fliesen bis 2031 voraussichtlich mit einem CAGR von 6,4 % wachsen werden.
- Nach Fasertyp hielt Nylon im Jahr 2025 einen Anteil von 58,2 % am Markt für gewerbliche Teppichfliesen, während Polyester bis 2031 voraussichtlich mit einem CAGR von 6,5 % wachsen wird.
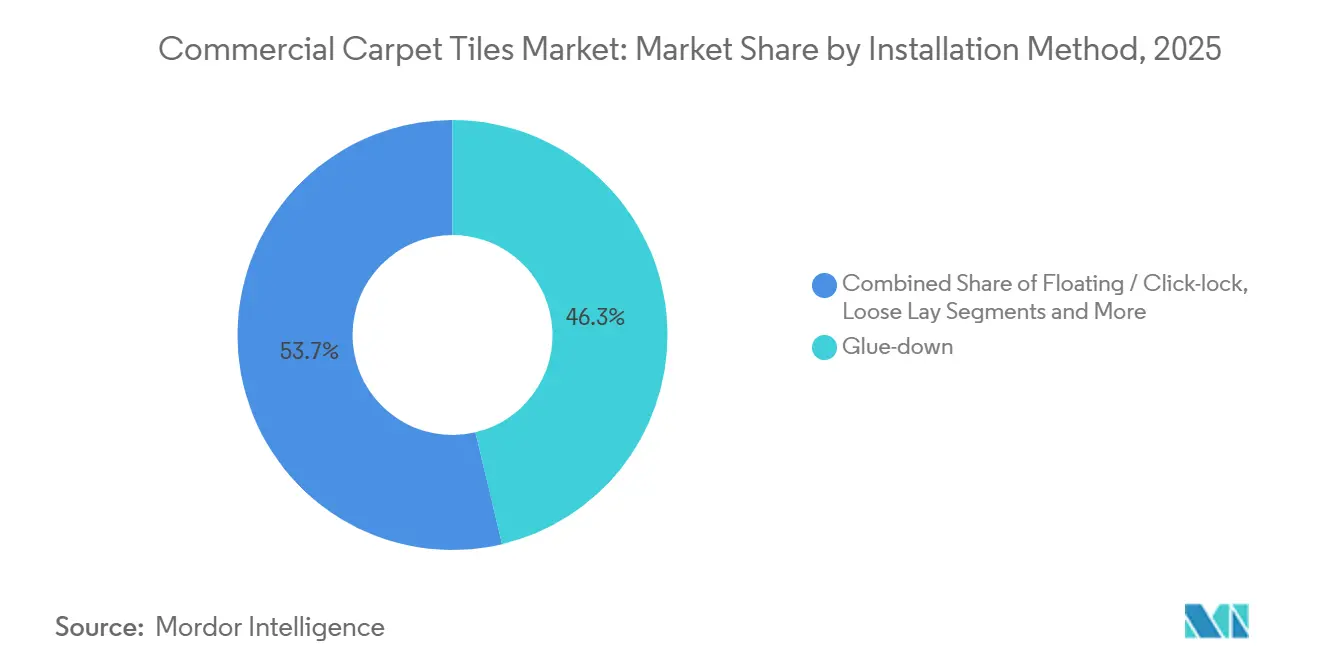
- Nach Verlegemethode hielt die Verklebung im Jahr 2025 einen Anteil von 46,3 % am Markt für gewerbliche Teppichfliesen, während Losverlegesysteme bis 2031 voraussichtlich mit einem CAGR von 6,3 % wachsen werden.
- Nach Konstruktionstyp hielt der Neubau im Jahr 2025 einen Anteil von 72 % am Markt für gewerbliche Teppichfliesen, während Renovierung und Nachrüstung bis 2031 voraussichtlich mit einem CAGR von 5,7 % wachsen werden.
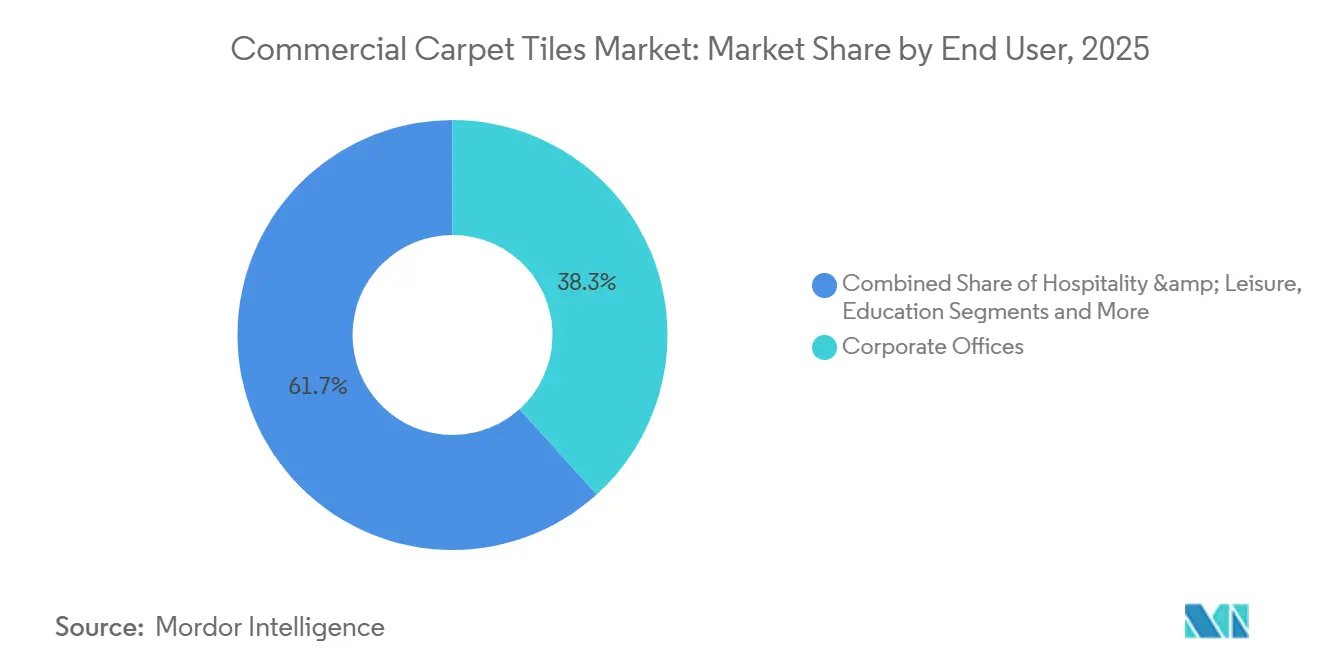
- Nach Endnutzer hielten Unternehmensbüros im Jahr 2025 einen Anteil von 38,3 % am Markt für gewerbliche Teppichfliesen, während das Gesundheitswesen bis 2031 voraussichtlich mit einem CAGR von 6,7 % wachsen wird.
- Nach Vertriebskanal entfielen im Jahr 2025 61 % des Marktes für gewerbliche Teppichfliesen auf Händler und Einzelhändler, während der Direktvertrieb bis 2031 voraussichtlich mit einem CAGR von 6,2 % wachsen wird.
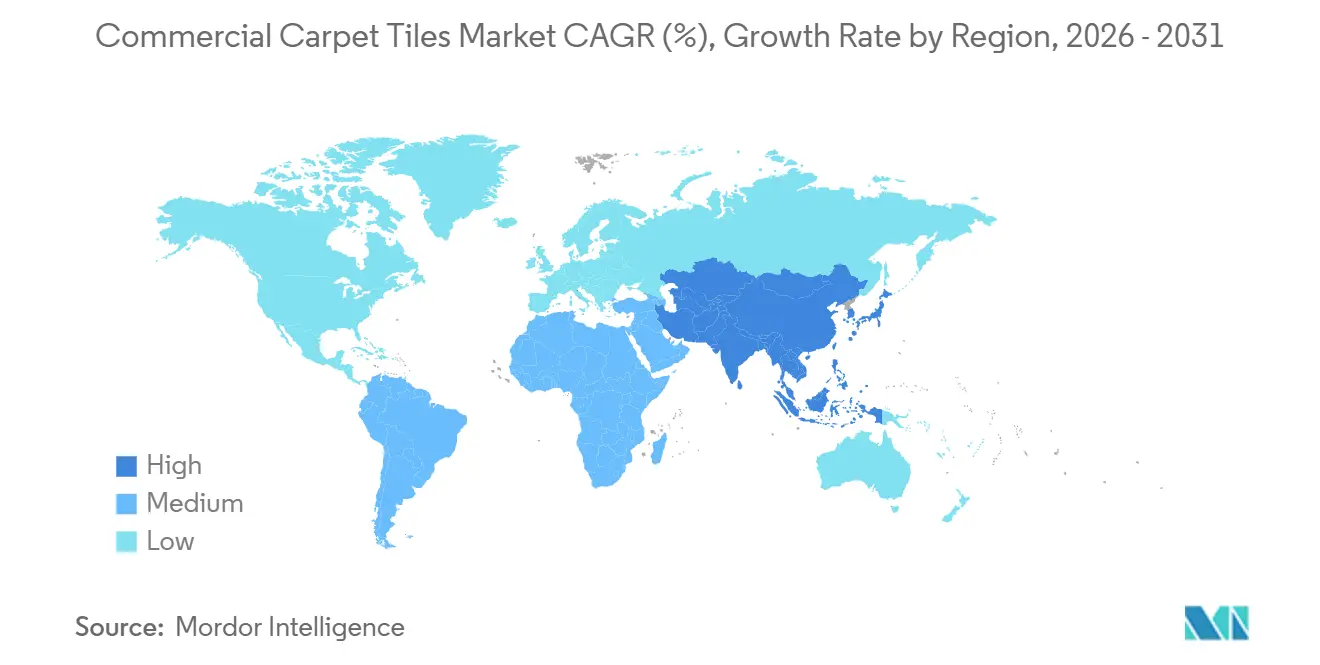
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 33,5 % am Markt für gewerbliche Teppichfliesen, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einem CAGR von 6,8 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für gewerbliche Teppichfliesen
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigung von Renovierung und Nachrüstung in Büros und im Gastgewerbe | +1.8% | Global, mit Schwerpunkt in Nordamerika, Westeuropa und Tier-1-Städten des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Nachhaltige Bauprojekte (LEED/WELL/BREEAM) bevorzugen Fliesen mit geringem Kohlenstoff-Fußabdruck | +1.4% | Global, angeführt von Nordamerika und der Europäischen Union, mit zunehmender Dynamik im asiatisch-pazifischen Raum durch Compliance-Rahmenwerke in Singapur, Japan und Australien. | Langfristig (≥ 4 Jahre) |
| Vorteile der Modularität: schnelle Verlegung, geringer Abfall, niedrigere Lebenszykluskosten im Vergleich zu Teppichbahnen | +1.2% | Global | Mittelfristig (2–4 Jahre) |
| Gewerblicher Hochbau und Investitionsausgaben im asiatisch-pazifischen Raum in den Bereichen Bildung und Gesundheitswesen | +1.5% | Schwerpunkt asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Klebefreie Systeme ermöglichen Wiederverwendung und kreislaufgerechten Rückbau | +0.9% | Global, mit früher Einführung in Nordamerika und den nordischen Märkten | Langfristig (≥ 4 Jahre) |
| Kreislaufwirtschaftliche Rücknahme- und Recyclingpartnerschaften erweitern die Materialrückgewinnung | +0.3% | Nordamerika und Europa, mit Pilotprojekten in Australien und Neuseeland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigung von Renovierung und Nachrüstung in Büros und im Gastgewerbe
Renovierungszyklen in reifen Büromärkten verlaufen schneller, da Vermieter Flächen aufwerten, um den Mieteranforderungen an Akustik, Markenauftritt und gesündere Innenräume gerecht zu werden. Dieser Wandel begünstigt modulare Formate, da die phasenweise Verlegung rund um den laufenden Betrieb mit minimalen Ausfallzeiten und geringen Störungen für die Nutzer erfolgen kann. Der Markt für gewerbliche Teppichfliesen profitiert von klebefreien Optionen, die Aushärtezeiten vermeiden und terminkritischen Projekten helfen, die Böden offen halten müssen. Gastgewerbebetriebe erneuern Gästezimmer und Tagungsräume weiterhin in kürzeren Zeitabständen, und die Akustik weicher Oberflächen trägt zum Komfort und zur Sprachvertraulichkeit bei. Diese praktischen Überlegungen stärken die Präferenz für Teppichfliesen in Bereichen, in denen Schallkontrolle und gezielte Erneuerung wertvoll sind. Der Markt für gewerbliche Teppichfliesen bleibt auf die renovierungsgetriebene Nachfrage ausgerichtet, da Modularität eine schnelle Wiederherstellung und künftige Umgestaltung unterstützt.
Nachhaltige Bauprojekte bevorzugen Fliesen mit geringem Kohlenstoff-Fußabdruck
Projektteams betrachten die Transparenz des eingebetteten Kohlenstoffs und die Emissionsleistung heute als integralen Bestandteil der Produktauswahl und nicht mehr als optionale Merkmale. LEED v5 führte eine Voraussetzung für die gebäudeweite Quantifizierung des eingebetteten Kohlenstoffs ein, wodurch produktspezifische Umweltproduktdeklarationen in vielen Projekten zur Standardanforderung werden [1]Green Badger Editorial Team, "LEED v5 Embodied Carbon Prerequisite Overview," Green Badger, greenbadger.com . WELL v2 setzt niedrige Emissionsleistung von Produkten durch, und die Emissionsanforderungen werden von führenden Teppichfliesenmarken routinemäßig durch anerkannte Zertifizierungsprogramme erfüllt [2]International WELL Building Institute, "WELL Building Standard v2," IWBI, iwbi.org . Die Cradle-to-Cradle-Zertifizierung bleibt ein einflussreiches Signal für Materialgesundheit, und mehrere führende Träger- und Teppichfliesenplattformen haben verifizierte Stufen unter diesem Programm erreicht. Hersteller mit umfassenden Lebenszyklusanalyseprogrammen und klaren Dokumentationspraktiken erhalten Spezifikationspräferenz, da ihre Daten die Projektbewertung und Compliance-Prüfungen unterstützen. Der Markt für gewerbliche Teppichfliesen entwickelt sich daher in Richtung verifizierter Transparenz, was Marken begünstigt, die aktuelle Umweltproduktdeklarationen und Materialgesundheitserklärungen vorlegen können.
Vorteile der Modularität: schnelle Verlegung, geringer Abfall, niedrigere Lebenszykluskosten im Vergleich zu Teppichbahnen
Modulare Teppichfliesen unterstützen schnellere Projektzeitpläne, da einzelne Einheiten ohne vollständige Etagen-Ausfallzeiten ersetzt oder umgeordnet werden können. Der Verlegeabfall ist geringer als bei Rollenformaten, und gezielte Instandhaltung senkt die Austauschkosten im gesamten Bereich während einer Standardmietlaufzeit. Klebefreie Systeme, wie repositionierbare Verbindungsquadrate an den Fliesenschnittpunkten, machen Nasskleber überflüssig und reduzieren die Komplexität für den Verleger. Dieser Ansatz ist auf Mieterwechsel und phasenweise Ausbauarbeiten ausgerichtet, da Flächen nach der Verlegung schnell wieder geöffnet werden können. Der Markt für gewerbliche Teppichfliesen profitiert weiterhin von der Logik der schnellen Verlegung, da das Format Abfall reduziert und das End-of-Life-Management vereinfacht. Das Gesamteigentümerprofil verbessert sich, wenn Facility-Teams nur die stark beanspruchten Zonen ersetzen und den Rest des Bodens intakt lassen.
Gewerblicher Hochbau und Investitionsausgaben im asiatisch-pazifischen Raum in den Bereichen Bildung und Gesundheitswesen
Der asiatisch-pazifische Raum wird voraussichtlich die am schnellsten wachsende Region sein, da institutionelle Projekte im Gesundheitswesen und im Bildungsbereich eine konstante Ausbautätigkeit aufrechterhalten. Der Wachstumsmix der Region umfasst staatlich geförderte Erweiterungen, private Investitionen in hochwertige Campusanlagen und laufende Innenraumverbesserungen, die auch dann fortgesetzt werden, wenn der Neubau verlangsamt. Der Markt für gewerbliche Teppichfliesen profitiert von diesen Projekten, da Akustikleistung und Modularität sowohl das Wohlbefinden der Patienten als auch die Produktivität im Klassenzimmer unterstützen. Die regionale Beschaffung erhöht auch die Transparenzanforderungen und fördert die Präferenz für Produkte mit aktuellen Umweltproduktdeklarationen und Emissionszertifizierungen. Klebefreie Systeme helfen großen Campusanlagen, die häufige Renovierungen in mehreren Gebäuden verwalten. Der Markt für gewerbliche Teppichfliesen nutzt diesen Schwung, da institutionelle Räume Lösungen erfordern, die Kosten, Langlebigkeit und Umgestaltungsfähigkeit in Einklang bringen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohstoffpreisvolatilität (Nylon, Bitumen, Petrochemikalien) | -0.8% | Global, mit höherem Risiko in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Marktanteilsverlagerung zu robusten Alternativen und Luxusvinylboden in stark beanspruchten Bereichen | -1.1% | Global, konzentriert auf Einzelhandel, Rückbereiche im Gesundheitswesen und stark frequentierte Gastgewerbebereiche | Mittelfristig (2–4 Jahre) |
| Mangel an Verlegern und uneinheitliche Fachkenntnisse im Vertragsbodenbereich | -0.4% | Global, akut in Nordamerika, dem Vereinigten Königreich und Australien | Mittelfristig (2–4 Jahre) |
| Compliance-Belastung durch Produkttransparenz und Raumluftqualitätsvorschriften | -0.2% | Nordamerika und Europa, mit zunehmendem Einfluss im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffpreisvolatilität (Nylon, Bitumen, Petrochemikalien)
Schwankungen der Einsatzkosten bei Nylon, Bitumen und verwandten petrochemischen Rohstoffen schaffen Unsicherheit für Hersteller und Händler. Spotvolatilität komprimiert die Margen und erschwert die Preisgestaltung für mehrmonatige Projektzeitpläne, die häufige Kostenresets nicht absorbieren können. Die Erzeugerpreistrends in der Teppich- und Teppichbodenherstellung signalisierten bis Anfang 2026 eine gewisse Entlastung, doch das langfristige Indexniveau spiegelt eine höhere strukturelle Kostenbasis im Vergleich zu historischen Benchmarks wider [3]Federal Reserve Bank of St. Louis, "Producer Price Index by Industry, Carpet and Rug Mills (PCU3141131411)," FRED, fred.stlouisfed.org . Kreislaufwirtschaftliche Beschaffung hilft, das Risiko zu mindern, da Materialströme nach der Nutzung die Abhängigkeit von Jungfasern reduzieren können, wenn Rücknahmeprogramme in großem Maßstab betrieben werden. Unternehmen erweitern Rückgewinnungs- und Recyclingprogramme, die die Rohstoffstabilität verbessern und einen höheren Recyclinganteil ermöglichen. Der Markt für gewerbliche Teppichfliesen wird den Kostendruck weiterhin durch kreislaufwirtschaftliche Einsatzstoffe bewältigen, doch die Preisvolatilität bleibt ein kurzfristiger operativer Gegenwind.
Mangel an Verlegern und uneinheitliche Fachkenntnisse im Vertragsbodenbereich
Projektzeitpläne verlängern sich häufig, wenn erfahrene Verlegeteams knapp sind, insbesondere in Spitzenzeiten des Innenausbaus. Qualifikationslücken können auch die Verlegequalität beeinträchtigen und das Risiko von Nacharbeiten und Folgewartungsaufrufen erhöhen. Klebefreie Systeme reduzieren die Komplexität und ermöglichen es Verlegeteams, die neu mit modularen Teppichen arbeiten, schneller zu lernen. Führende Marken führen Schulungsprogramme durch, um Best Practices in Händler- und Verlegernetzwerken zu standardisieren und eine konsistente Feldleistung sicherzustellen. Diese Investition hilft, Rückrufe zu reduzieren und das Vertrauen in modulare Systeme in Märkten mit begrenzter Spezialistenkapazität zu stärken. Der Markt für gewerbliche Teppichfliesen ist gegenüber diesen Belastungen widerstandsfähig, da Modularität die Baustellenarbeit vereinfacht und eine gestaffelte Lieferung ermöglicht, doch Arbeitsengpässe verlangsamen weiterhin den Gesamtdurchsatz.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Getuftete Fliesen behalten breite Verwendung, während gewebte Fliesen das Premiumwachstum anführen
Getuftete Fliesen machten im Jahr 2025 66,7 % des Marktes für gewerbliche Teppichfliesen aus. Ihre führende Position spiegelt Kosteneffizienz, Designflexibilität und Kompatibilität mit Polyurethan- und Bitumenträgern wider. Lösungsfärbung, Musterung und Polhöhenoptionen ermöglichen es Lieferanten, ein breites Spektrum gewerblicher Innenräume zu bedienen. Getuftete Produkte verfügen auch über eine etablierte Händlerabdeckung und breite Verfügbarkeit in Rücknahmeprogrammen. Diese Vorteile helfen dem Format, Leistungsanforderungen in Büros, Bildungseinrichtungen, Gastgewerbebetrieben und Institutionen zu erfüllen. Sein großer installierter Bestand unterstützt auch Wiederholungskäufe, Musterverfügbarkeit und den Bedarf an Ersatzfliesen. Der Markt für gewerbliche Teppichfliesen verlässt sich weiterhin auf getuftete Konstruktion als Hauptoption für Projekte, die Spezifikationsbreite mit Budgetdisziplin in Einklang bringen.
Gewebte Fliesen werden bis 2031 voraussichtlich mit einem CAGR von 6,4 % wachsen und sind damit der am schnellsten wachsende Produkttyp. Das Format wird durch die Premiumgastgewerbenachfrage im Golf-Kooperationsrat und maßgeschneiderte Unternehmenscamp-Projekte in Ostasien unterstützt. Gewebte Konstruktionen sind mit Wolle und biobasierten Fasereinsatzstoffen kompatibel, die spezielle Zertifizierungsziele unterstützen können. Hotelbetreiber und Unternehmensimmobilienteams schätzen auch das unverwechselbare Design und die verlängerte Nutzungsdauer in hochsichtbaren Innenräumen. Mohawk gab im Juni 2026 die Übernahme von Bremworth bekannt, um Premium-Wollfähigkeiten hinzuzufügen und sein Naturfaserangebot zu vertiefen [4]Mohawk Industries, "Investor Relations," Mohawk Industries, mohawkind.com. Dieser Schritt spiegelt die Bedeutung von Premiumprodukten in Gastgewerbe- und Gewerbespezifikationen wider. Nadelvliesfliesen bleiben relevant für Eingangsbereiche, Ausstellungen, modulare Büropods und Veranstaltungsflächen, wo ein niedriger Flor und eine strapazierfähige Oberfläche praktische Prioritäten sind.


Nach Fasertyp: Nylon hält den Leistungsmaßstab, während Polyester von der Nachfrage nach Recyclinganteil profitiert
Nylon machte im Jahr 2025 58,2 % des Fasertypwerts aus und bleibt die führende Faser im Markt für gewerbliche Teppichfliesen. Seine Abriebfestigkeit unterstützt den Einsatz in gewerblichen Räumen mit häufigem Fußgängerverkehr und Rolllasten. Lösungsfärbung bietet Farbbeständigkeit und Designflexibilität in vielen Kollektionen. Nylon passt auch zu etablierten Programmen für Umweltproduktdeklarationen, Gesundheitsproduktdeklarationen und Materialkennzeichnungen. Diese Dokumentationssysteme helfen Projektteams, Materialien für LEED- und BREEAM-Arbeiten zu bewerten. Die Faser behält eine wichtige Rolle in Produkten, die zuverlässige Leistung, Farbbeständigkeit und breite Akzeptanz in Spezifikationen erfordern. Ihre Position ist besonders stark, wo sowohl Designanforderungen als auch langfristige Verschleißerwartungen wichtig sind.
Polyester wird bis 2031 voraussichtlich mit einem CAGR von 6,5 % wachsen. Millikens Thrive Matter-Garn enthält 90 % recyceltes PET und wird in mehreren Kollektionen verwendet. Das Unternehmen berichtete von einer 89-prozentigen Reduzierung des eingebetteten Kohlenstoffs pro Fliese für Kollektionen, die diese Faser verwenden. Polypropylen bedient weiterhin budgetorientierte gewerbliche und institutionelle Anwendungen, obwohl seine geringere Abriebfestigkeit seinen Einsatz in Premiumanwendungen einschränkt. Wolle spielt eine kleinere, aber höherwertige Rolle in Gastgewerbe- und Heritageprojekten im Vereinigten Königreich, Australien, Neuseeland und der nordischen Region. Biobasierte Fasern verbleiben bei einer Durchdringung von unter 1 %, erhalten jedoch Forschungsaufmerksamkeit aufgrund ihrer Verbindung zu biogenem Kohlenstoff und Materialgesundheitszielen.
Nach Verlegemethode: Verklebung führt, während Losverlegesysteme an Wiederverwendungswert gewinnen
Die Verklebung machte im Jahr 2025 46,3 % des Werts aus. Sie bleibt in großen Unternehmens- und Institutionsprojekten verbreitet, wo dauerhafte Verbindung eine stabile Leistung unter Rolllasten unterstützt. Die Methode hat auch eine lange Tradition in Projekten mit vertrauten Verlegepraktiken und etablierten Auftragnehmerverfahren. Verklebte Fliesen behalten daher einen erheblichen Anteil am Markt für gewerbliche Teppichfliesen, trotz des wachsenden Interesses an kreislaufwirtschaftlichem Rückbau. Eine dauerhafte Verlegung kann Projektanforderungen erfüllen, wenn Bodenbedingungen, Verkehrsmuster und Spezifikationsanforderungen ein festes System bevorzugen. Hersteller unterstützen diese Methode weiterhin über ein breites Produktspektrum. Ihre bestehende Durchdringung gibt ihr eine dauerhafte Rolle während des Prognosezeitraums.
Losverlegungs- und klebefreie Systeme werden bis 2031 voraussichtlich mit einem CAGR von 6,3 % wachsen. Mieter und Gesundheitsdienstleister nutzen diese Systeme, um Störungen bei Renovierungen zu reduzieren und die Rückgewinnung von Fliesen am Ende der Nutzungsdauer zu unterstützen. Interface gibt an, dass TacTiles den Arbeitsaufwand reduzieren und eine Belegung ohne Klebeaushärtezeit ermöglichen können. Tarketts DESSO-Kollektionen bieten auch akustische Trägeroptionen in Losverlegekonfigurationen. Schwimmende und Klick-Verriegelungsformate dienen den Anforderungen schneller Gastgewerberenovierungen, obwohl die Nahtintegrität unter starkem gewerblichem Verkehr ein Problem bleibt. Nagel- und Klammermethoden bleiben eine begrenzte Option für Nachrüstprojekte mit Holzunterböden. Die klebefreien Methoden werden davon profitieren, da Rücknahmeinfrastruktur und kreislaufwirtschaftliche Designanforderungen häufiger werden.
Nach Konstruktionstyp: Neubau hält das Volumen, während Renovierung schneller wächst
Der Neubau machte im Jahr 2025 72 % der Marktgröße für gewerbliche Teppichfliesen aus. Große Projekte im asiatisch-pazifischen Gesundheitswesen und Bildungsbereich, im Golfgastgewerbe und auf nordamerikanischen Campusanlagen bilden das Fundament dieses Volumens. Neue Projekte können umfangreiche Bodenflächen bereitstellen und eine Standardisierung über Gebäude innerhalb einer Entwicklung hinweg ermöglichen. Viele budgetsensible Entwicklungen wählen mittelklassige getuftete Produkte, die das Volumen stützen, aber die durchschnittlichen Verkaufspreise begrenzen können. Flaggschiff-Unternehmensstandorte können weiterhin Premiumprodukte verwenden, wenn Design, Akustik und Materialdokumentation Teil des Briefings sind. Die wichtige gewerbliche Bautätigkeit ist ein Fundament für das Segment. Der Neubau bleibt daher die wichtigste Volumenbasis für Hersteller und Vertriebspartner.
Renovierung und Nachrüstung werden bis 2031 voraussichtlich mit einem CAGR von 5,7 % wachsen. Dieses Wachstum folgt einem breiteren Bedarf, besetzte Büros und institutionelle Anlagen mit flexibleren, emissionsärmeren und besser dokumentierten Oberflächen zu aktualisieren. Das Segment eignet sich gut für phasenweise Verlegung, da die Arbeiten etagen- oder gebäudeweise in besetzten Gebäuden erfolgen können. Renovierungsteams können eine beschädigte oder veraltete Zone ersetzen, ohne eine gesamte Oberfläche zu entfernen. Premiumdesign, klebefreie Systeme und Umweltdeklarationen haben in diesen Projekten mehr Gewicht als in vielen budgetorientierten Neubauten. Die Branche für gewerbliche Teppichfliesen profitiert, da Fliesenformate die betriebliche Kontinuität während Renovierungen sicherstellen. Die Renovierungsarbeiten unterstützen eine höherwertige Produktauswahl und nachhaltige durchschnittliche Verkaufspreise.
Nach Endnutzer: Unternehmensbüros halten ihren Anteil, während das Gesundheitswesen das schnellste Wachstum verzeichnen soll
Unternehmensbüros hielten im Jahr 2025 38,3 % der Endnutzernachfrage. Arbeitgeber nutzen weiterhin verbesserte Innenausstattungen, Akustik und Materialien für die Raumluftqualität, um gemeinsame Arbeitsumgebungen zu verbessern. Teppichfliesen unterstützen dieses Ziel durch modularen Austausch, Designauswahl und Schallkontrolle in offenen Arbeitsbereichen. Das Format funktioniert auch mit phasenweisen Upgrades, die keine vollständige Gebäudeschließung erfordern. Bürokunden berücksichtigen bei der Auswahl von Produkten für eine Unternehmensflächenerneuerung häufig die Umweltdokumentation. Dies unterstützt die Nachfrage nach Produkten mit Umweltproduktdeklarationen und verifizierten Emissionsinformationen. Unternehmensbüros bleiben das größte Endnutzersegment im Markt für gewerbliche Teppichfliesen, da ihre Renovierungszyklen häufige Erneuerungen antreiben.
Das Gesundheitswesen wird bis 2031 voraussichtlich mit einem CAGR von 6,7 % wachsen. Das Segment erfordert Produkte, die Akustikkontrolle, intensive Reinigung und Dauerbetrieb unterstützen können. Interface berichtete im Gesamtjahr 2025 von einem Wachstum der globalen Abrechnungen im Gesundheitswesen von 21 %. Die Abrechnungen im Bildungsbereich wuchsen im gleichen Zeitraum um 8 %. Diese Ergebnisse spiegeln den Wert sektorfokussierter Produktgestaltung und Nachhaltigkeitsdokumentation bei der institutionellen Beschaffung wider. Das Gastgewerbe unterstützt die Nachfrage auch durch regelmäßige Zimmerrenovierungszyklen und den zunehmenden Einsatz gewebter Produkte in Luxusimmobilien. Bildungseinrichtungen schätzen Akustikkontrolle in Bibliotheken, Klassenzimmern und Gemeinschaftsbereichen, während öffentliche Gebäude eine stetige, aber preissensible Ersatznachfrage bieten.
Nach Vertriebskanal: Händler behalten ihre Reichweite, während der Direktvertrieb die Herstellerbeziehungen vertieft
Händler und Einzelhändler machten im Jahr 2025 61 % der Vertriebskanalnachfrage aus. Sie bleiben der wichtigste Marktzugang für mittelständische Büroprojekte, Bildungsarbeiten und Gastgewerberenovierungen. Auftragnehmer und Designer nutzen Händler-Showrooms, um Produkte zu vergleichen, Muster zu erhalten und die Lieferung zu koordinieren. Dieser Kanal verbindet auch Hersteller mit lokalen Verlegern und Projektteams. Seine Reichweite hilft Lieferanten, Projekte zu bedienen, die keine nationale Kontobeziehung rechtfertigen. Etablierte Händlernetzwerke bleiben für den Markt für gewerbliche Teppichfliesen wichtig, da sie die Produktverfügbarkeit und Spezifikationsunterstützung in vielen lokalen Märkten unterstützen. Die Beteiligung von Einzelhändlern und Händlern ist besonders wertvoll, wenn eine schnelle Mustererfüllung eine Projektentscheidung beeinflusst.
Der Direktvertrieb wird bis 2031 voraussichtlich mit einem CAGR von 6,2 % wachsen. Große Hersteller bauen Beziehungen zu Unternehmenseinkaufsteams, nationalen Konten und professionellen Spezifizierern auf. Digitale Produktinformationen, Dateien für das Bauwerksinformationsmodell und Datenbanken für Umweltproduktdeklarationen machen diesen Ansatz praktikabler. Direktprogramme können auch Produktanpassung, Rücknahmeregistrierung und Nachinstallationssupport in eine Kundenbeziehung integrieren. Die direkten Transaktionen können Nettoverkaufspreise erzielen, die 8–12 % höher sind als bei händlervermittelten Aufträgen. Dieser Kanal wird gestärkt, wenn Kunden Scope-3-Dokumentation für die Nachhaltigkeitsberichterstattung benötigen. Der elektronische Handel konzentriert sich weiterhin auf Nachschub- und Ersatzfliesenbestellungen, während direkte Hersteller-zu-Verleger-Beziehungen in Entwicklungsregionen schrittweise ausgebaut werden.
Geografische Analyse
Nordamerika machte im Jahr 2025 33,5 % des Marktanteils für gewerbliche Teppichfliesen aus. Die Region verfügt über einen reifen Erneuerungszyklus, wobei Bürorenovierungen eine wiederkehrende Nachfrage nach Premium- und dokumentierten Produkten erzeugen. Die LEED-Zertifizierung unterstützt den Einsatz von Umweltproduktdeklarationen und Materialien mit geringem eingebettetem Kohlenstoff in vielen Projektspezifikationen. Die Vereinigten Staaten bleiben das größte nationale Nachfragezentrum, während Kanada und Mexiko durch Büro-, Regierungs- und Gewerbebau Nachfrage hinzufügen. Compliance-Anforderungen wie FloorScore, GREENGUARD Gold und die Raumluftqualitätsregeln Kaliforniens schaffen technische Barrieren, die etablierte zertifizierte Lieferanten begünstigen können. Erneuerungsaktivitäten, Zertifizierungserwartungen und der Bedarf an flexibler Verlegung in besetzten Immobilien prägen daher den Markt für gewerbliche Teppichfliesen in Nordamerika.
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einem CAGR von 6,8 % wachsen. Die Region kombiniert gewerbliches Bauvolumen mit wachsender Nachfrage in den Bereichen Bildung, Gesundheitswesen, Gastgewerbe und Unternehmenssektor. Projekte erfordern zunehmend flexible Bodenbeläge, die phasenweise Belegung und lokalisierte Erneuerung ermöglichen. Japans Unternehmens- und Gastgewerbeprojekte unterstützen die Nachfrage nach gewebten und leistungsstarken getufteten Produkten. Australien und Neuseeland bieten eine Plattform für kreislaufwirtschaftliche Materialien, einschließlich Millikens Renasci-Fliese, die im August 2025 in diesen Märkten eingeführt wurde. Der Markt für gewerbliche Teppichfliesen profitiert, da regionale Projektteams der Akustikleistung, dem Recyclinganteil und den dokumentierten Umwelteigenschaften mehr Aufmerksamkeit schenken. Diese Anforderungen unterstützen sowohl Mainstream-getuftete Produkte als auch Premiumspezifikationen.
Europa, der Nahe Osten & Afrika und Südamerika weisen unterschiedliche Nachfragemuster auf, die durch Compliance-Anforderungen, Projektinvestitionen und Kaufkraft geprägt sind. Europa verfügt über eine starke Präsenz von Erneuerungsbeständen in Unternehmens- und Institutionsgebäuden, und BREEAM-Anforderungen unterstützen die Dokumentation von Bodenprodukten. Tarkett betreibt ein geschlossenes Recyclingsystem für DESSO-Fliesen in seinem Werk in Waalwijk in den Niederlanden, das seine kreislaufwirtschaftliche Produktstrategie mit wichtigen europäischen Kunden unterstützt. Der Nahe Osten hat projektspezifische Nachfrage aus Gastgewerbe- und Unternehmensentwicklungen, wo Premium-gewebte und designorientierte Fliesenoptionen wichtig sein können. Südamerika hat Chancen in gemischt genutzten und Gastgewerbeprojekten, obwohl wirtschaftliche Volatilität den Projektzeitplan und die Beschaffung beeinflussen kann. In all diesen Regionen wird der Markt für gewerbliche Teppichfliesen von Projekteignern unterstützt, die akustischen Komfort, modularen Austausch und Materialien mit klaren Nachhaltigkeitsnachweisen priorisieren.

Wettbewerbslandschaft
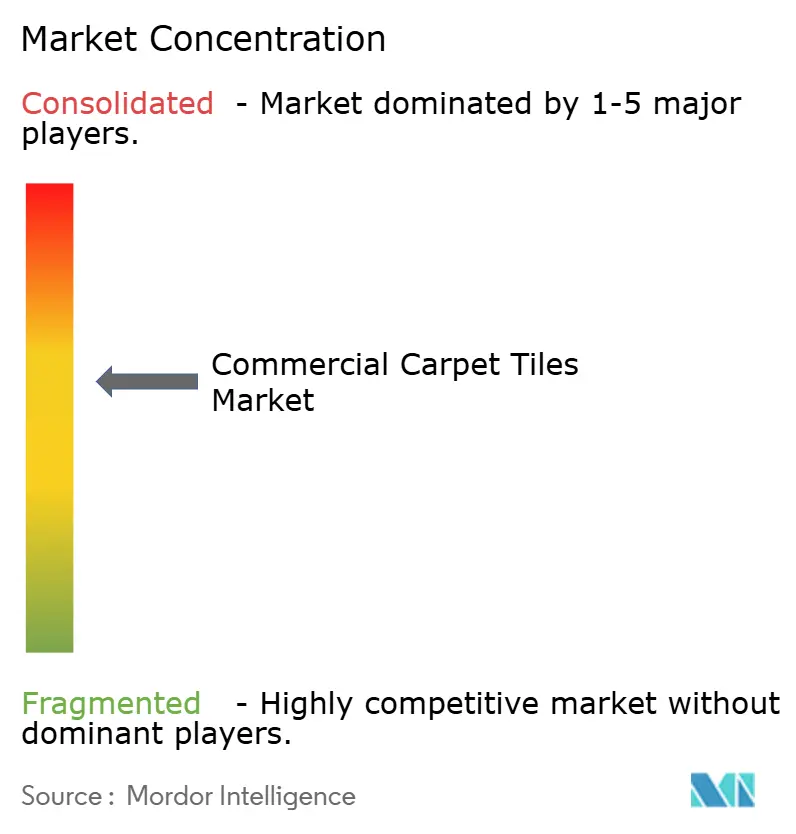
Der Markt für gewerbliche Teppichfliesen ist mäßig konzentriert, wobei die fünf größten globalen Akteure zusammen im Jahr 2025 schätzungsweise 60 % des Umsatzes ausmachen. Interface, Shaw, Mohawk, Tarkett und Milliken skalieren weiterhin die Kreislauflogistik und investieren in Träger und Fasern, die einen geringeren eingebetteten Kohlenstoff unterstützen. Interface berichtet von laufenden Reduzierungen des Kohlenstoff-Fußabdrucks von Produkten und einem erhöhten Einsatz erneuerbarer Energien in seinem Produktionsnetzwerk. Tarketts DESSO-Portfolio betont die Integration von Rücknahme und Recyclinganteil in Trägern, was regulatorische Ziele in europäischen Projekten unterstützt. Klebefreie Systeme sind nun bei führenden Marken weit verbreitet und bleiben zentral für Projektgeschwindigkeit und kreislaufwirtschaftlichen Rückbau. Das Wettbewerbshandbuch umfasst produktspezifische Umweltproduktdeklarationsabdeckung, Emissionszertifizierungen und Cradle-to-Cradle-Nachweise, um sich entwickelnde Beschaffungsanforderungen zu erfüllen.
Strategische Schritte umfassen Aktualisierungen von Kreislaufprogrammen, neue emissionsarme Kollektionen und erweiterte Produktion von Trägern, die am Ende der Nutzungsdauer vollständig zurückgewonnen werden können. Interface beschrieb in seinem Nachhaltigkeitsbericht 2024 kontinuierliche Fortschritte bei Klimakennzahlen und erweiterte die europäische Kapazität zur Wiederverwertung von gebrauchten Fliesen zu neuen Produkten. Milliken brachte eine kreislaufwirtschaftliche, strapazierfähige Linie auf den Markt, die Teppichabfälle und Weichkunststoffe einbezieht und sein Materialwerkzeugkasten für zonierte Bodenstrategien erweitert, die weiche und harte Oberflächen kombinieren. Diese Innovationen ergänzen die Kernteppichfliesensortimente und geben Spezifizierern mehr Optionen, um Akustik, Langlebigkeit und eingebetteten Kohlenstoff in Einklang zu bringen. Marken digitalisieren auch den Weg vom Design zur Lieferung mit Online-Zugang zu Umweltproduktdeklarationen, Visualisierungstools und Auftragsverfolgung, die Auftragsproduktion und Kleinserienergänzung unterstützen. Digitales Tuften und KI-basiertes Musterdesign sind aufkommende Hebel zur Beschleunigung maßgeschneiderter Layouts bei gleichzeitiger Reduzierung der Designiterationszeit. Der Markt für gewerbliche Teppichfliesen wird weiterhin nachweisbasierte Nachhaltigkeit, schnelle Installationssysteme und transparente Daten belohnen, die die Projektbewertung vereinfachen.
Marktführer entwickeln auch kohlenstoffnegative Teppichfliesen, indem sie Träger und Füllstoffe verwenden, die mehr Kohlenstoff speichern als sie während der Herstellung emittieren, und indem sie in erneuerbare Energien an Produktionsstandorten investieren. Die Textilchemie verlagert sich hin zu kreislaufwirtschaftlicheren und sichereren Formulierungen, einschließlich nachhaltiger Materialien – biobasierte Polymerkomponenten (teilweise pflanzlich gewonnen) in Trägern, die zurückgewonnen und wiederverwendet werden können. Schulungsnetzwerke, die die Verlegerkompetenz mit klebefreien Systemen verbessern, werden ausgebaut, um eine konsistente Feldleistung in allen Märkten sicherzustellen. Der Markt für gewerbliche Teppichfliesen bleibt dynamisch, da Marken bei Lebenszykltransparenz, schneller Lieferverfügbarkeit und Gesamtbetriebskostenvorteilen aus gezielter Instandhaltung und modularer Flexibilität konkurrieren. Lieferanten, die Reduzierungen des eingebetteten Kohlenstoffs dokumentieren, die Rückgewinnung vereinfachen und schnell liefern können, sind gut positioniert, um ihren Marktanteil bis 2031 zu verteidigen und auszubauen.
Marktführer in der Branche für gewerbliche Teppichfliesen
-
Interface, Inc.
-
Shaw Industries Group, Inc.
-
Tarkett S.A.
-
Milliken & Company
-
Mohawk Industries, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- April 2026: Mohawk Industries übernahm Hero Flooring und fügte Nike Grind recycelten Gummibodenbelag zu seinem gewerblichen strapazierfähigen Portfolio hinzu. Dies stärkt sein Angebot für Fitnesszentren und Sportanlagen und kombiniert Gummihaltbarkeit mit Teppichfliesenakustik in zonierten Layouts.
- April 2026: Mohawk Group aktualisierte seine Rudiments-Teppichfliesenkollektion mit Thrive Matter-Garnen (bis zu 90 % Recyclinganteil) und EcoFlex NXT recycelbarem Träger, der bitumengeträgerte Versionen ersetzt. Die Aktualisierung reduziert den eingebetteten Kohlenstoff und unterstützt Mohawks kreislaufwirtschaftliches Designrahmenwerk.
- August 2025: Milliken brachte Renasci-Hartbodenbelag in Australien und Neuseeland auf den Markt, hergestellt aus Teppichabfällen und Weichkunststoffabfällen als Teil seines Kreislaufwirtschaftsprogramms.


Globaler Berichtsumfang für den Markt für gewerbliche Teppichfliesen
Der Markt für gewerbliche Teppichfliesen umfasst modulare Teppichbodenprodukte, die für gewerbliche und institutionelle Räume konzipiert sind. Er umfasst getuftete, gewebte und nadelvlies-Teppichfliesen aus Nylon, Polyester, Polypropylen, Wolle, recycelten Materialien und aufkommenden biobasierten Fasern. Der Umfang umfasst Verklebungs-, Losverlegungs-, klebefreie, schwimmende, Klick-Verriegelungs-, Nagel- und Klammerverlegemethoden.
Der Markt bewertet die Nachfrage aus Neubau-, Renovierungs- oder Nachrüstprojekten. Die Endnutzerabdeckung umfasst Unternehmensbüros, Gesundheitseinrichtungen, Gastgewerbe- und Freizeitimmobilien, Einzelhandelsflächen, Bildungseinrichtungen, öffentliche Gebäude und Regierungsgebäude. Die Vertriebsabdeckung umfasst Händler und Einzelhändler sowie den direkten Herstellervertrieb.
Der geografische Umfang umfasst Nordamerika, Europa, den asiatisch-pazifischen Raum, den Nahen Osten & Afrika und Südamerika. Die Studie schließt Wohnteppichfliesen, Teppichbahnen, Teppiche, strapazierfähige Bodenprodukte wie Luxusvinylboden und nicht-modulare Bodenbeläge aus.
| Getuftete Teppichfliesen |
| Nadelvlies-Teppichfliesen |
| Gewebte Teppichfliesen |
| Nylon |
| Polyester (PET) |
| Polypropylen |
| Wolle |
| Biobasierte Fasern |
| Sonstige Fasertypen |
| Schwimmend / Klick-Verriegelung |
| Verklebt |
| Nagel- / Klammerverlegung |
| Losverlegung / TacTiles |
| Neubau |
| Renovierung / Nachrüstung |
| Gastgewerbe & Freizeit |
| Einzelhandel & Einkaufszentren |
| Gesundheitseinrichtungen |
| Bildung |
| Unternehmensbüros |
| Öffentliche Gebäude & Regierungsgebäude |
| Sonstige gewerbliche Nutzer |
| Direktvertrieb |
| Händler und Einzelhändler |
| Nordamerika | Kanada |
| Vereinigte Staaten | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande, Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten & Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten & Afrika |
| Nach Produkttyp | Getuftete Teppichfliesen | |
| Nadelvlies-Teppichfliesen | ||
| Gewebte Teppichfliesen | ||
| Nach Fasertyp | Nylon | |
| Polyester (PET) | ||
| Polypropylen | ||
| Wolle | ||
| Biobasierte Fasern | ||
| Sonstige Fasertypen | ||
| Nach Verlegemethode | Schwimmend / Klick-Verriegelung | |
| Verklebt | ||
| Nagel- / Klammerverlegung | ||
| Losverlegung / TacTiles | ||
| Nach Konstruktionstyp | Neubau | |
| Renovierung / Nachrüstung | ||
| Nach Endnutzer | Gastgewerbe & Freizeit | |
| Einzelhandel & Einkaufszentren | ||
| Gesundheitseinrichtungen | ||
| Bildung | ||
| Unternehmensbüros | ||
| Öffentliche Gebäude & Regierungsgebäude | ||
| Sonstige gewerbliche Nutzer | ||
| Nach Vertriebskanal | Direktvertrieb | |
| Händler und Einzelhändler | ||
| Nach Geografie | Nordamerika | Kanada |
| Vereinigte Staaten | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande, Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten & Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten & Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden gewerbliche Teppichfliesen bis 2031 erreichen?
Der Markt für gewerbliche Teppichfliesen wird bis 2031 voraussichtlich einen Wert von 10,8 Milliarden USD erreichen und ab 2026 mit einem CAGR von 5,6 % wachsen.
Welcher Produkttyp hat die größte Nachfrage?
Getuftete Fliesen führten im Jahr 2025 mit 66,7 % des Werts aufgrund ihrer Designflexibilität und Kosteneffizienz.
Welche Faser wächst am schnellsten bei gewerblichen Teppichfliesen?
Polyester wird bis 2031 voraussichtlich mit einem CAGR von 6,5 % wachsen, unterstützt durch Anforderungen an den Recyclinganteil.
Warum gewinnen klebefreie Teppichfliesensysteme an Bedeutung?
Losverlegesysteme werden voraussichtlich mit einem CAGR von 6,3 % wachsen, da sie Störungen reduzieren und die Fliesenrückgewinnung unterstützen.
Welcher Endnutzer wird voraussichtlich am schnellsten wachsen?
Das Gesundheitswesen wird bis 2031 voraussichtlich mit einem CAGR von 6,7 % wachsen, angetrieben durch die Nachfrage nach akustischen und reinigungsfähigen Bodenbelägen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einem CAGR von 6,8 % wachsen, unterstützt durch gewerblichen und institutionellen Hochbau.
Seite zuletzt aktualisiert am:



