
Taille et part du marché des dalles de moquette commerciales
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
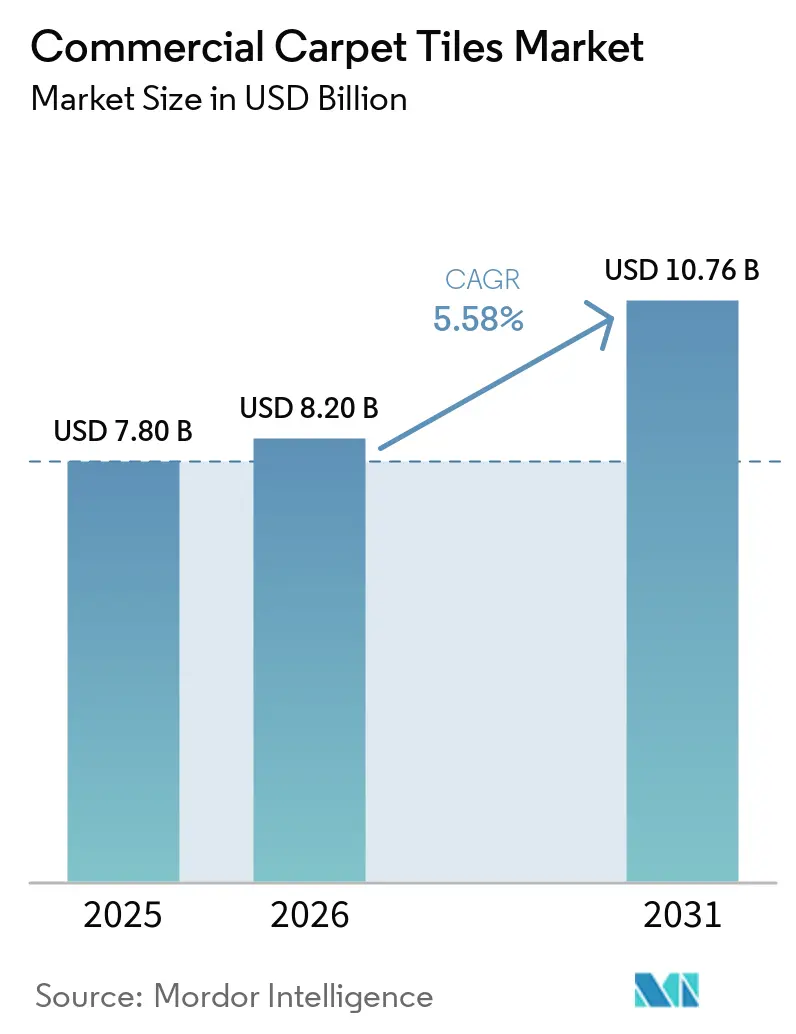
| Taille du Marché (2026) | 8.20 Milliards de dollars |
| Taille du Marché (2031) | 10.76 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.58 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dalles de moquette commerciales par Mordor Intelligence
La taille du marché des dalles de moquette commerciales était évaluée à 7,8 milliards USD en 2025, estimée à 8,20 milliards USD en 2026, et devrait atteindre 10,76 milliards USD d'ici 2031, avec une croissance à un CAGR de 5,58 % durant la période 2026–2031. Le marché des dalles de moquette commerciales évolue vers des produits assortis de déclarations environnementales de produits, d'intrants recyclés et de systèmes d'installation favorisant la récupération en fin de vie. Les exigences des bâtiments verts rendent la documentation des produits plus importante lors de la sélection des projets, notamment pour les projets de bureaux, institutionnels et hôteliers. Les travaux de remplacement sur les marchés de bureaux matures soutiennent la demande de produits pouvant être installés par phases sans fermer un étage entier. La construction commerciale et institutionnelle en Asie-Pacifique continue d'offrir de nouvelles opportunités de projets, tandis que les spécifications haut de gamme soutiennent l'utilisation de produits tissés et d'autres produits à plus haute valeur ajoutée. Les fabricants répondent à ces tendances par des programmes de matériaux circulaires, des portefeuilles de produits certifiés, des relations directes avec les grands clients et des systèmes simplifiant l'installation et le retrait.
Points clés du rapport
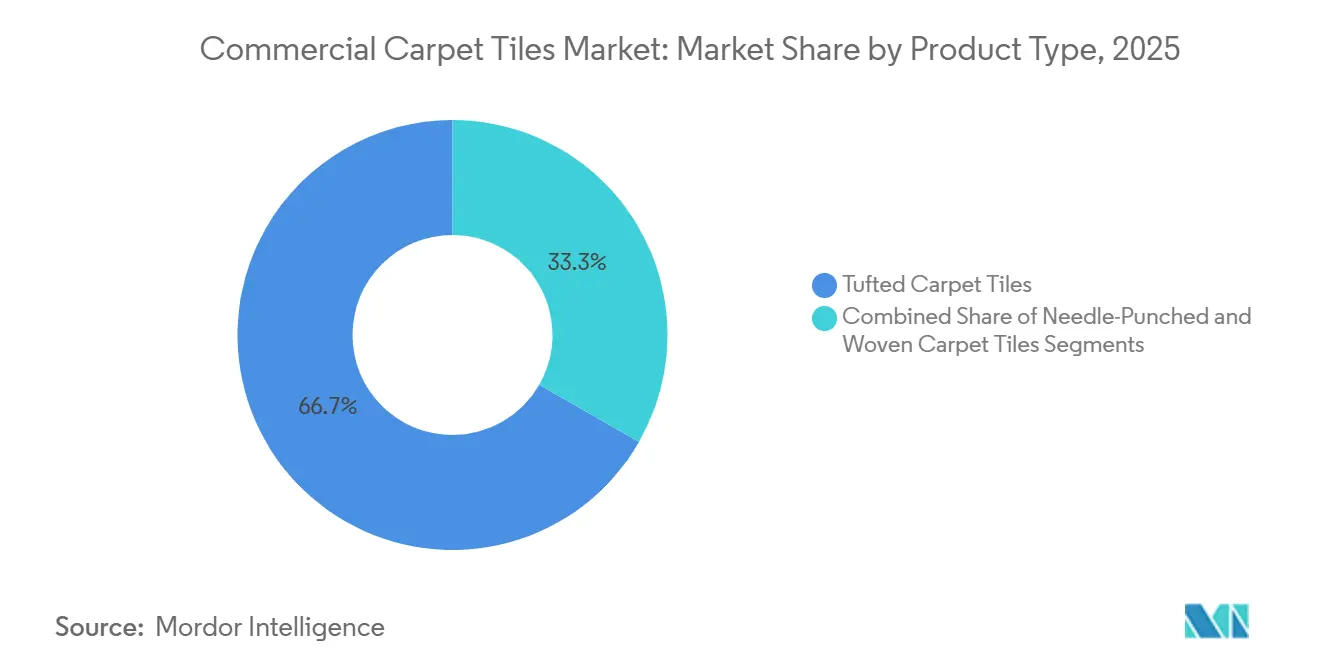
- Par type de produit, les dalles touffeté détenaient 66,7 % de la part du marché des dalles de moquette commerciales en 2025, tandis que les dalles tissées devraient croître à un CAGR de 6,4 % jusqu'en 2031.
- Par type de fibre, le nylon détenait une part de 58,2 % sur le marché des dalles de moquette commerciales en 2025, tandis que le polyester devrait croître à un CAGR de 6,5 % jusqu'en 2031.
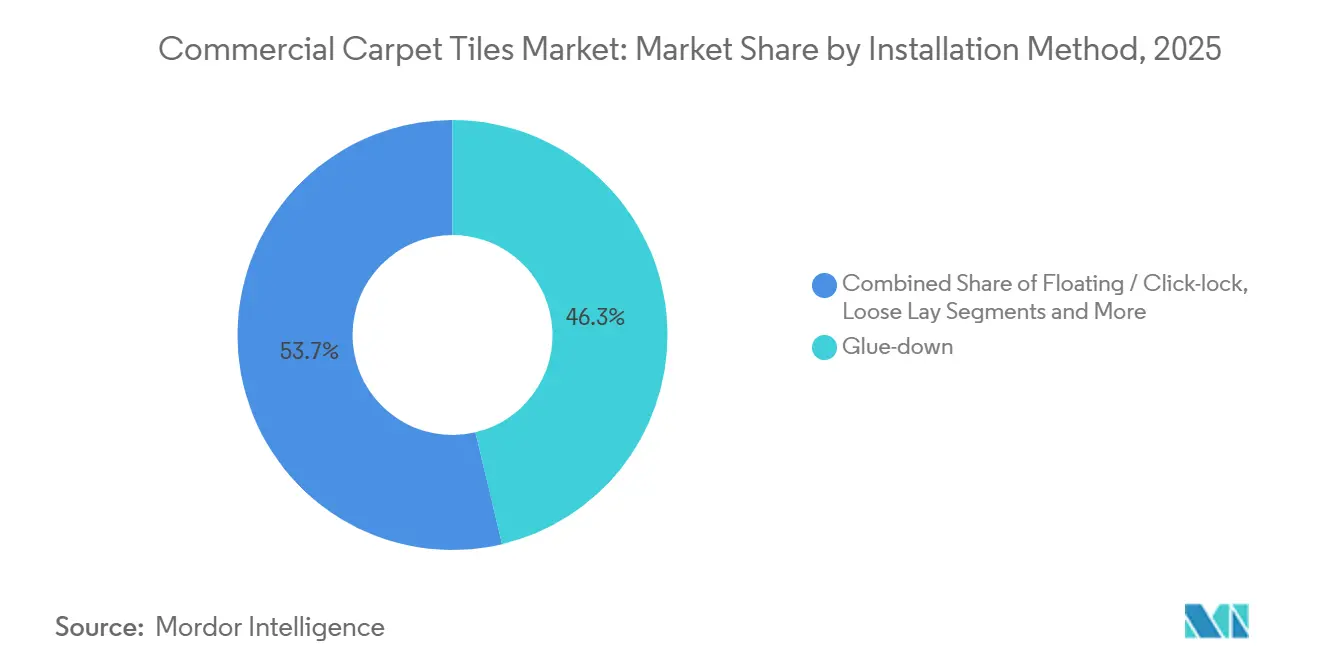
- Par méthode d'installation, le collage détenait une part de 46,3 % sur le marché des dalles de moquette commerciales en 2025, tandis que les systèmes de pose libre devraient croître à un CAGR de 6,3 % jusqu'en 2031.
- Par type de construction, la nouvelle construction détenait une part de 72 % du marché des dalles de moquette commerciales en 2025, tandis que la rénovation et la modernisation devraient croître à un CAGR de 5,7 % jusqu'en 2031.
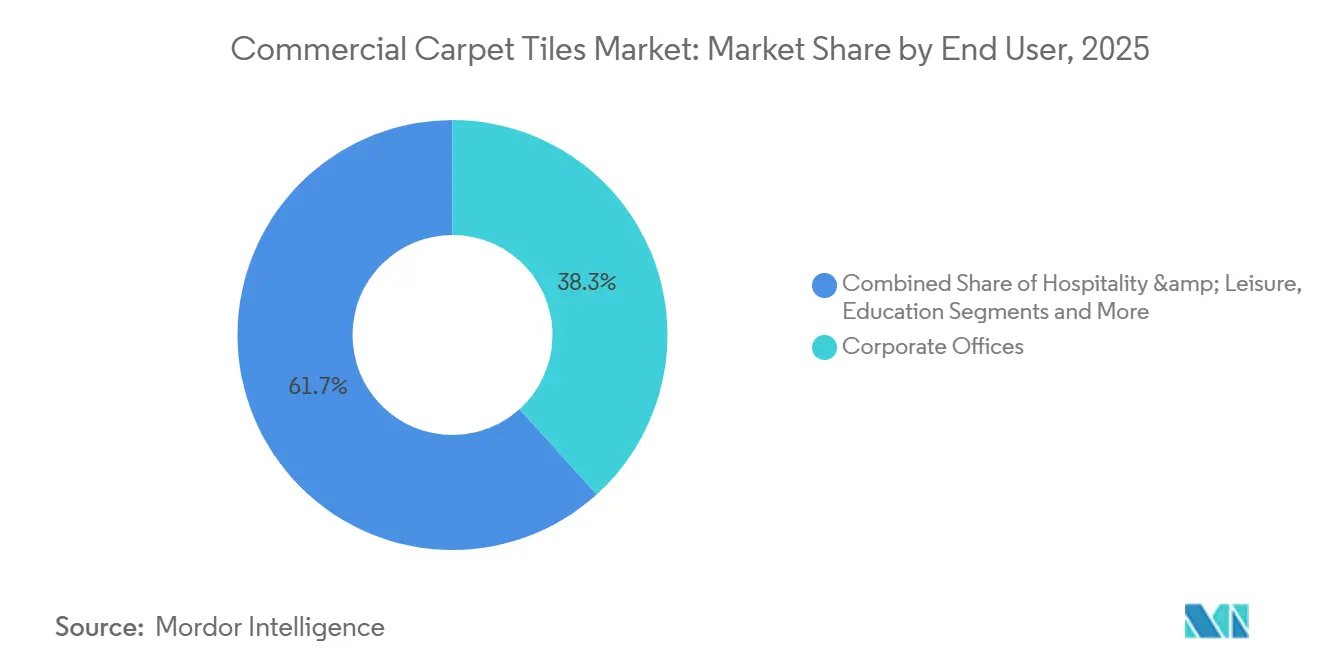
- Par utilisateur final, les bureaux d'entreprise détenaient une part de 38,3 % sur le marché des dalles de moquette commerciales en 2025, tandis que le secteur de la santé devrait croître à un CAGR de 6,7 % jusqu'en 2031.
- Par canal de distribution, les concessionnaires et détaillants représentaient 61 % du marché des dalles de moquette commerciales en 2025, tandis que les ventes directes devraient croître à un CAGR de 6,2 % jusqu'en 2031.
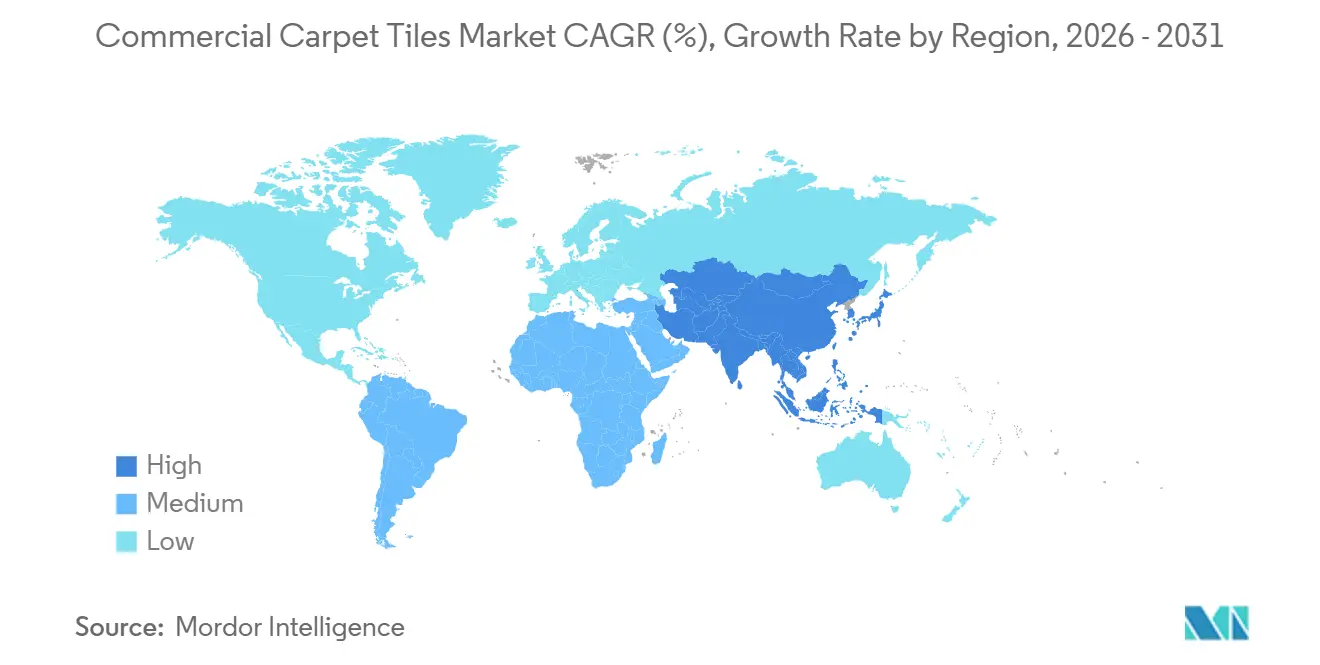
- Par géographie, l'Amérique du Nord détenait une part de 33,5 % sur le marché des dalles de moquette commerciales en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,8 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des dalles de moquette commerciales
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Accélération de la rénovation et de la modernisation dans les bureaux et l'hôtellerie | +1.8% | Mondial, avec une concentration en Amérique du Nord, en Europe occidentale et dans les villes de premier rang d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| La commande publique verte (LEED/WELL/BREEAM) favorise les dalles à faible carbone incorporé | +1.4% | Mondial, porté par l'Amérique du Nord et l'Union européenne, s'accélère en Asie-Pacifique grâce aux cadres de conformité à Singapour, au Japon et en Australie. | Long terme (≥ 4 ans) |
| Avantages de la modularité : installation rapide, faibles déchets, coût du cycle de vie inférieur à celui de la moquette en rouleau | +1.2% | Mondial | Moyen terme (2 à 4 ans) |
| Développement commercial en Asie-Pacifique et investissements dans l'éducation et la santé | +1.5% | Cœur de l'Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Systèmes sans adhésif permettant la réutilisation et le retrait circulaire | +0.9% | Mondial, avec une adoption précoce en Amérique du Nord et dans les marchés nordiques | Long terme (≥ 4 ans) |
| Les partenariats de reprise circulaire et de recyclage élargissent la récupération des matériaux | +0.3% | Amérique du Nord et Europe, avec des projets pilotes en Australie et en Nouvelle-Zélande | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accélération de la rénovation et de la modernisation dans les bureaux et l'hôtellerie
Les cycles de rénovation sur les marchés de bureaux matures s'accélèrent, les propriétaires mettant à niveau les espaces pour répondre aux attentes des locataires en matière d'acoustique, d'expression de marque et d'intérieurs plus sains. Cette évolution favorise les formats modulaires, car l'installation par phases peut se dérouler autour des opérations en cours avec un temps d'arrêt minimal et une perturbation limitée pour les occupants. Le marché des dalles de moquette commerciales bénéficie des options sans adhésif qui évitent les délais de séchage, aidant les projets sensibles aux délais qui doivent maintenir les sols ouverts. Les établissements hôteliers continuent de rénover les chambres et les salles de réunion sur des délais plus courts, et l'acoustique des surfaces souples contribue au confort et à la confidentialité des conversations. Ces considérations pratiques renforcent la préférence pour les dalles de moquette dans les zones où le contrôle acoustique et le remplacement ciblé sont précieux. Le marché des dalles de moquette commerciales reste aligné sur la demande portée par la rénovation, car la modularité favorise une remise en état rapide et une reconfiguration future.
La commande publique verte favorisant les dalles à faible carbone incorporé
Les équipes de projet traitent désormais la transparence du carbone incorporé et les performances en matière d'émissions comme des éléments intégraux de la sélection des produits plutôt que comme des caractéristiques optionnelles. LEED v5 a introduit un prérequis pour la quantification du carbone incorporé à l'échelle du bâtiment, ce qui élève les déclarations environnementales de produits spécifiques au rang d'exigence standard dans de nombreux projets [1]Équipe éditoriale de Green Badger, "Aperçu du prérequis carbone incorporé LEED v5," Green Badger, greenbadger.com . WELL v2 impose des performances de produits à faibles émissions, et ses exigences en matière d'émissions sont régulièrement satisfaites par les principales marques de dalles de moquette grâce à des programmes de certification reconnus [2]Institut international WELL du bâtiment, "Norme de bâtiment WELL v2," IWBI, iwbi.org . La certification Cradle to Cradle reste un signal influent en matière de santé des matériaux, et plusieurs supports et plateformes de dalles de moquette de premier plan ont atteint des niveaux vérifiés dans le cadre de ce programme. Les fabricants disposant de programmes complets d'évaluation du cycle de vie et de pratiques de documentation claires bénéficient d'une préférence lors des spécifications, car leurs données soutiennent la notation des projets et les examens de conformité. Le marché des dalles de moquette commerciales évolue ainsi vers une transparence vérifiée, ce qui profite aux marques capables de fournir des déclarations environnementales de produits actuelles et des déclarations de santé des matériaux.
Avantages de la modularité : installation rapide, faibles déchets, coût du cycle de vie inférieur à celui de la moquette en rouleau
Les dalles de moquette modulaires permettent des calendriers de projet plus rapides, car les unités individuelles peuvent être remplacées ou réorganisées sans immobilisation de l'ensemble du sol. Les déchets d'installation sont inférieurs à ceux des formats en rouleau, et la maintenance ciblée réduit les coûts de remplacement sur l'ensemble de l'espace pendant une durée de bail standard. Les systèmes sans adhésif, tels que les carrés de connecteurs repositionnables aux intersections des dalles, éliminent le besoin d'adhésifs liquides et réduisent la complexité pour les installateurs. Cette approche s'aligne sur les changements de locataires et les aménagements par phases, car les espaces peuvent rouvrir rapidement après l'installation. Le marché des dalles de moquette commerciales continue de bénéficier de la logique d'installation rapide, car le format réduit les déchets et simplifie la gestion en fin de vie. Le profil de coût total de possession s'améliore lorsque les équipes de gestion des installations ne remplacent que les zones à forte usure, laissant le reste du sol intact.
Développement commercial en Asie-Pacifique et investissements dans l'éducation et la santé
L'Asie-Pacifique devrait être la région à la croissance la plus rapide, les projets institutionnels dans les secteurs de la santé et de l'éducation maintenant une activité d'aménagement régulière. Le mix de croissance de la région comprend des expansions soutenues par les gouvernements, des investissements privés dans des campus haut de gamme et des améliorations intérieures continues qui se poursuivent même lorsque la nouvelle construction ralentit. Le marché des dalles de moquette commerciales bénéficie de ces projets, car les performances acoustiques et la modularité soutiennent à la fois le bien-être des patients et la productivité en classe. Les achats régionaux augmentent également les exigences de transparence, favorisant les produits dotés de déclarations environnementales de produits actuelles et de certifications d'émissions. Les systèmes sans adhésif aident les grands campus qui gèrent des rénovations fréquentes dans plusieurs bâtiments. Le marché des dalles de moquette commerciales capte cet élan, car les espaces institutionnels nécessitent des solutions qui équilibrent coût, durabilité et reconfiguration.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières (nylon, bitume, pétrochimiques) | -0.8% | Mondial, avec une exposition plus élevée en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Transfert de parts vers les alternatives résilientes et en LVT dans les zones à forte usure | -1.1% | Mondial, concentré dans le commerce de détail, les zones de service des établissements de santé et les zones hôtelières à fort trafic | Moyen terme (2 à 4 ans) |
| Pénurie d'installateurs et compétences inégales en revêtements de sol contractuels | -0.4% | Mondial, aigu en Amérique du Nord, au Royaume-Uni et en Australie | Moyen terme (2 à 4 ans) |
| Charge de conformité liée à la transparence des produits et aux réglementations sur la qualité de l'air intérieur | -0.2% | Amérique du Nord et Europe, avec une influence croissante en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières (nylon, bitume, pétrochimiques)
Les fluctuations des coûts des intrants en nylon, bitume et matières premières pétrochimiques connexes créent une incertitude pour les fabricants et les distributeurs. La volatilité au comptant comprime les marges et complique la tarification pour les calendriers de projets de plusieurs mois qui ne peuvent pas absorber des réajustements fréquents des coûts. Les tendances des prix à la production dans la fabrication de moquettes et de tapis ont signalé un certain soulagement jusqu'au début de 2026, mais le niveau de l'indice à long terme reflète une base de coûts structurels plus élevée par rapport aux références historiques [3]Banque fédérale de réserve de Saint-Louis, "Indice des prix à la production par secteur, Fabricants de moquettes et de tapis (PCU3141131411)," FRED, fred.stlouisfed.org . L'approvisionnement circulaire contribue à atténuer l'exposition, car les flux de matériaux post-utilisation peuvent réduire la dépendance à la résine vierge lorsque les programmes de reprise fonctionnent à grande échelle. Les entreprises élargissent leurs programmes de récupération et de recyclage qui améliorent la stabilité des matières premières et permettent une teneur plus élevée en matières recyclées. Le marché des dalles de moquette commerciales continuera de gérer la pression sur les coûts grâce aux intrants circulaires, mais la variabilité des prix reste un frein opérationnel à court terme.
Pénurie d'installateurs et compétences inégales en revêtements de sol contractuels
Les calendriers de projet s'allongent souvent lorsque les équipes d'installation expérimentées sont en nombre insuffisant, notamment pendant les périodes de pointe d'aménagement. Les lacunes en matière de compétences peuvent également affecter la qualité de l'installation, augmentant le risque de reprises et d'interventions de maintenance ultérieures. Les systèmes sans adhésif réduisent la complexité et permettent aux équipes novices en matière de moquettes modulaires d'apprendre plus rapidement. Les marques leaders organisent des programmes de formation pour standardiser les meilleures pratiques au sein des réseaux de concessionnaires et d'installateurs, garantissant des performances constantes sur le terrain. Cet investissement contribue à réduire les rappels et renforce la confiance dans les systèmes modulaires sur les marchés à capacité spécialisée limitée. Le marché des dalles de moquette commerciales est résilient face à ces contraintes, car la modularité simplifie les travaux sur site et permet une livraison échelonnée, mais les goulets d'étranglement liés à la main-d'œuvre ralentissent néanmoins le débit global.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les dalles touffeté conservent une utilisation large tandis que les dalles tissées mènent la croissance haut de gamme
Les dalles touffeté représentaient 66,7 % du marché des dalles de moquette commerciales en 2025. Leur position dominante reflète leur efficacité en termes de coûts, leur flexibilité de conception et leur compatibilité avec les supports en polyuréthane et en bitume. La teinture en solution, la mise en motifs et les options de hauteur de poil permettent aux fournisseurs de servir une large gamme d'intérieurs commerciaux. Les produits touffeté bénéficient également d'une couverture établie par les concessionnaires et d'une large disponibilité dans les programmes de reprise. Ces avantages aident le format à répondre aux exigences de performance dans les bureaux, les établissements d'enseignement, les sites hôteliers et les institutions. Sa large base installée soutient également les achats répétés, la disponibilité des échantillons et les besoins en dalles de remplacement. Le marché des dalles de moquette commerciales continue de s'appuyer sur la construction touffeté comme principale option pour les projets qui équilibrent l'étendue des spécifications avec la discipline budgétaire.
Les dalles tissées devraient croître à un CAGR de 6,4 % jusqu'en 2031, ce qui en fait le type de produit à la croissance la plus rapide. Le format est soutenu par la demande hôtelière haut de gamme dans le Conseil de coopération du Golfe et les projets de campus d'entreprise sur mesure en Asie de l'Est. Les constructions tissées sont compatibles avec les intrants en fibres de laine et biosourcées qui peuvent soutenir des objectifs de certification spécialisés. Les opérateurs hôteliers et les équipes immobilières d'entreprise apprécient également le design distinctif et la longue durée de service dans les intérieurs à haute visibilité. Mohawk a annoncé l'acquisition de Bremworth en juin 2026 pour ajouter une capacité en laine haut de gamme et approfondir son offre en fibres naturelles [4]Mohawk Industries, "Relations avec les investisseurs," Mohawk Industries, mohawkind.com. Cette décision reflète l'importance des options de produits haut de gamme dans les spécifications hôtelières et commerciales. Les dalles aiguilletées restent pertinentes pour les tapis d'entrée, les expositions, les modules de bureau modulaires et les espaces événementiels où une faible hauteur de poil et une surface durable sont des priorités pratiques.


Par type de fibre : le nylon maintient la référence de performance tandis que le polyester gagne en demande de contenu recyclé
Le nylon représentait 58,2 % de la valeur par type de fibre en 2025 et reste la fibre dominante sur le marché des dalles de moquette commerciales. Sa résistance à l'abrasion soutient son utilisation dans les espaces commerciaux à fort trafic piétonnier et à charges roulantes. La teinture en solution offre une durabilité des couleurs et une flexibilité de conception dans de nombreuses collections. Le nylon s'intègre également aux programmes établis de déclarations environnementales de produits, de déclarations de santé des produits et d'étiquetage des matériaux. Ces systèmes de documentation aident les équipes de projet à évaluer les matériaux pour les travaux LEED et BREEAM. La fibre conserve un rôle important dans les produits qui nécessitent des performances fiables, une rétention des couleurs et une large acceptation dans les spécifications. Sa position est particulièrement forte là où les exigences de conception et les attentes d'usure à long terme sont toutes deux importantes.
Le polyester devrait croître à un CAGR de 6,5 % jusqu'en 2031. Le fil Thrive Matter de Milliken contient 90 % de PET recyclé et est utilisé dans plusieurs collections. L'entreprise a signalé une réduction de 89 % du carbone incorporé par dalle pour les collections utilisant cette fibre. Le polypropylène continue de servir les applications commerciales et institutionnelles axées sur le budget, bien que sa résistance à l'abrasion plus faible limite son utilisation dans les applications haut de gamme. La laine joue un rôle plus modeste mais à plus haute valeur ajoutée dans les projets hôteliers et patrimoniaux au Royaume-Uni, en Australie, en Nouvelle-Zélande et dans la région nordique. Les fibres biosourcées restent en dessous de 1 % de pénétration, mais font l'objet d'une attention de recherche en raison de leur lien avec le carbone biogénique et les objectifs de santé des matériaux.
Par méthode d'installation : le collage domine tandis que les systèmes de pose libre gagnent en valeur de réutilisation
L'installation par collage représentait 46,3 % de la valeur en 2025. Elle reste courante dans les grands projets d'entreprise et institutionnels où le collage permanent soutient des performances stables sous les charges roulantes. La méthode bénéficie également d'un long historique dans les projets avec des pratiques d'installation familières et des processus d'entrepreneurs établis. Les dalles collées conservent donc une part substantielle du marché des dalles de moquette commerciales malgré l'intérêt croissant pour le retrait circulaire. Une installation permanente peut répondre aux besoins du projet lorsque les conditions du sol, les schémas de trafic et les exigences de spécification favorisent un système fixe. Les fabricants continuent de soutenir cette méthode sur une large gamme de produits. Sa pénétration existante lui confère un rôle durable pendant la période de prévision.
Les systèmes de pose libre et sans adhésif devraient croître à un CAGR de 6,3 % jusqu'en 2031. Les locataires et les opérateurs de santé utilisent ces systèmes pour réduire les perturbations lors des rénovations et pour faciliter la récupération des dalles en fin de vie. Interface indique que les TacTiles peuvent réduire les besoins en main-d'œuvre et permettre l'occupation sans délai de séchage d'adhésif. Les collections DESSO de Tarkett proposent également des options de support acoustique en configurations de pose libre. Les formats flottants et à clipser répondent aux besoins des rénovations hôtelières à rotation rapide, bien que l'intégrité des joints reste un problème sous un trafic commercial intense. Les méthodes de clouage et d'agrafage restent une option limitée pour les projets de modernisation à sous-plancher en bois. Les méthodes sans adhésif devraient bénéficier de l'essor des infrastructures de reprise et des exigences de conception circulaire.
Par type de construction : la nouvelle construction maintient le volume tandis que la rénovation croît plus rapidement
La nouvelle construction représentait 72 % de la taille du marché des dalles de moquette commerciales en 2025. Les grands projets dans les secteurs de la santé et de l'éducation en Asie-Pacifique, l'hôtellerie dans le Golfe et les campus en Amérique du Nord soutiennent ce volume. Les nouveaux projets peuvent offrir de vastes surfaces de plancher et permettre une standardisation entre les bâtiments d'un même développement. De nombreux développements sensibles au budget sélectionnent des produits touffeté de gamme intermédiaire, ce qui soutient le volume mais peut limiter les prix de vente moyens. Les sites d'entreprise phares peuvent toujours utiliser des produits haut de gamme lorsque le design, l'acoustique et la documentation des matériaux font partie du cahier des charges. L'activité de construction commerciale majeure constitue une base pour le segment. La nouvelle construction reste donc la principale base de volume pour les fabricants et les partenaires de distribution.
La rénovation et la modernisation devraient croître à un CAGR de 5,7 % jusqu'en 2031. Cette croissance fait suite à un besoin plus large de mettre à jour les bureaux occupés et les actifs institutionnels avec des finitions plus flexibles, à plus faibles émissions et mieux documentées. Le segment est bien adapté à l'installation par phases, car les travaux peuvent se dérouler étage par étage ou dans des bâtiments occupés. Les équipes de rénovation peuvent remplacer une zone endommagée ou obsolète sans retirer l'ensemble du revêtement. Le design haut de gamme, les systèmes sans adhésif et les déclarations environnementales ont plus de poids dans ces projets que dans de nombreuses nouvelles constructions à budget limité. Le secteur des dalles de moquette commerciales en bénéficie, car les formats en dalles contribuent à assurer la continuité opérationnelle pendant les rénovations. Les travaux de rénovation soutiennent une sélection de produits à plus haute valeur ajoutée et des prix de vente moyens soutenus.
Par utilisateur final : les bureaux d'entreprise maintiennent leur part, tandis que le secteur de la santé devrait enregistrer la croissance la plus rapide
Les bureaux d'entreprise représentaient 38,3 % de la demande des utilisateurs finaux en 2025. Les employeurs continuent d'utiliser des finitions intérieures améliorées, des matériaux acoustiques et de qualité de l'air intérieur pour améliorer les environnements de travail partagés. Les dalles de moquette soutiennent cet objectif grâce au remplacement modulaire, au choix de design et au contrôle acoustique dans les espaces de travail ouverts. Le format fonctionne également avec des mises à niveau par phases qui ne nécessitent pas la fermeture complète d'un bâtiment. Les clients du secteur des bureaux tiennent souvent compte de la documentation environnementale lors de la sélection de produits pour le renouvellement d'un espace d'entreprise. Cela soutient la demande de produits assortis de déclarations environnementales de produits et d'informations vérifiées sur les émissions. Les bureaux d'entreprise restent le plus grand segment d'utilisateurs finaux sur le marché des dalles de moquette commerciales, leurs cycles de rénovation générant des remplacements fréquents.
Le secteur de la santé devrait croître à un CAGR de 6,7 % jusqu'en 2031. Le segment nécessite des produits capables de soutenir le contrôle acoustique, un nettoyage intensif et des opérations continues. Interface a signalé une croissance de 21 % de sa facturation mondiale dans le secteur de la santé au cours de l'exercice complet 2025. Sa facturation dans le secteur de l'éducation a augmenté de 8 % sur la même période. Ces résultats reflètent la valeur d'une conception de produits axée sur le secteur et d'une documentation sur la durabilité dans les achats institutionnels. L'hôtellerie soutient également la demande grâce à des cycles réguliers de rénovation des chambres et à une utilisation accrue de produits tissés dans les propriétés de luxe. Les établissements d'enseignement apprécient le contrôle acoustique dans les bibliothèques, les salles de classe et les espaces communs, tandis que les bâtiments publics fournissent une demande de remplacement régulière mais sensible aux prix.
Par canal de distribution : les concessionnaires conservent leur envergure tandis que les ventes directes approfondissent les relations avec les fabricants
Les concessionnaires et détaillants représentaient 61 % de la demande par canal de distribution en 2025. Ils restent la principale voie d'accès au marché pour les projets de bureaux de gamme intermédiaire, les travaux dans l'éducation et la rénovation hôtelière. Les entrepreneurs et les designers utilisent les showrooms des concessionnaires pour comparer les produits, obtenir des échantillons et coordonner la livraison. Ce canal connecte également les fabricants aux installateurs locaux et aux équipes de projet. Sa portée aide les fournisseurs à servir des projets qui ne justifient pas une relation de compte national. Les réseaux de concessionnaires établis restent importants pour le marché des dalles de moquette commerciales, car ils soutiennent la disponibilité des produits et l'assistance à la spécification sur de nombreux marchés locaux. L'implication des détaillants et des concessionnaires est particulièrement précieuse lorsque la rapidité de la fourniture d'échantillons influence une décision de projet.
Les ventes directes devraient croître à un CAGR de 6,2 % jusqu'en 2031. Les grands fabricants développent des relations avec les équipes d'achats d'entreprise, les comptes nationaux et les prescripteurs professionnels. Les informations numériques sur les produits, les fichiers de modélisation des informations du bâtiment et les bases de données de déclarations environnementales de produits rendent cette approche plus pratique. Les programmes directs peuvent également intégrer la personnalisation des produits, l'inscription aux programmes de reprise et le support post-installation dans une seule relation client. Les transactions directes peuvent générer des prix de vente nets 8 à 12 % plus élevés que ceux des commandes passées par l'intermédiaire de concessionnaires. Ce canal est renforcé lorsque les clients ont besoin de documentation Scope 3 pour leurs rapports de durabilité. Le commerce électronique reste axé sur le réapprovisionnement et les commandes de dalles de rechange, tandis que les relations directes entre fabricants et installateurs se développent progressivement dans les régions en développement.
Analyse géographique
L'Amérique du Nord représentait 33,5 % de la part du marché des dalles de moquette commerciales en 2025. La région dispose d'un cycle de remplacement mature, les rénovations de bureaux générant une demande récurrente de produits haut de gamme et documentés. La certification LEED soutient l'utilisation de déclarations environnementales de produits et de matériaux à faible carbone incorporé dans de nombreuses spécifications de projets. Les États-Unis restent le plus grand centre de demande national, tandis que le Canada et le Mexique ajoutent de la demande grâce à la construction de bureaux, gouvernementale et commerciale. Les exigences de conformité telles que FloorScore, GREENGUARD Gold et les règles californiennes sur la qualité de l'air intérieur créent des barrières techniques qui peuvent favoriser les fournisseurs certifiés établis. L'activité de remplacement, les attentes en matière de certification et la nécessité d'une installation flexible dans les propriétés occupées façonnent donc le marché des dalles de moquette commerciales en Amérique du Nord.
L'Asie-Pacifique devrait croître à un CAGR de 6,8 % jusqu'en 2031. La région combine un volume de construction commerciale avec une demande croissante dans les secteurs de l'éducation, de la santé, de l'hôtellerie et des entreprises. Les projets nécessitent de plus en plus des revêtements de sol flexibles pouvant s'adapter à une occupation par phases et à un remplacement localisé. Les projets d'entreprise et hôteliers au Japon soutiennent la demande de produits touffeté tissés et haute performance. L'Australie et la Nouvelle-Zélande offrent une plateforme pour les matériaux circulaires, notamment la dalle Renasci de Milliken, lancée sur ces marchés en août 2025. Le marché des dalles de moquette commerciales bénéficie de l'attention croissante des équipes de projet régionales aux performances acoustiques, au contenu recyclé et aux attributs environnementaux documentés. Ces besoins soutiennent à la fois les produits touffeté grand public et les spécifications haut de gamme.
L'Europe, le Moyen-Orient & l'Afrique et l'Amérique du Sud présentent des schémas de demande distincts façonnés par les exigences de conformité, les investissements dans les projets et le pouvoir d'achat. L'Europe dispose d'une forte présence de bases de remplacement dans les bâtiments d'entreprise et institutionnels, et les exigences BREEAM soutiennent la documentation des produits de revêtement de sol. Tarkett exploite un système de recyclage en boucle fermée pour les dalles DESSO dans son installation de Waalwijk aux Pays-Bas, soutenant sa stratégie de produits circulaires avec les principaux comptes européens. Le Moyen-Orient présente une demande spécifique aux projets dans l'hôtellerie et les développements d'entreprise, où les options de dalles tissées haut de gamme et à design distinctif peuvent être importantes. L'Amérique du Sud offre des opportunités dans les projets à usage mixte et hôteliers, bien que la volatilité économique puisse affecter le calendrier des projets et les achats. Dans ces régions, le marché des dalles de moquette commerciales est soutenu par des propriétaires de projets qui privilégient le confort acoustique, le remplacement modulaire et les matériaux avec des antécédents de durabilité clairs.

Paysage concurrentiel
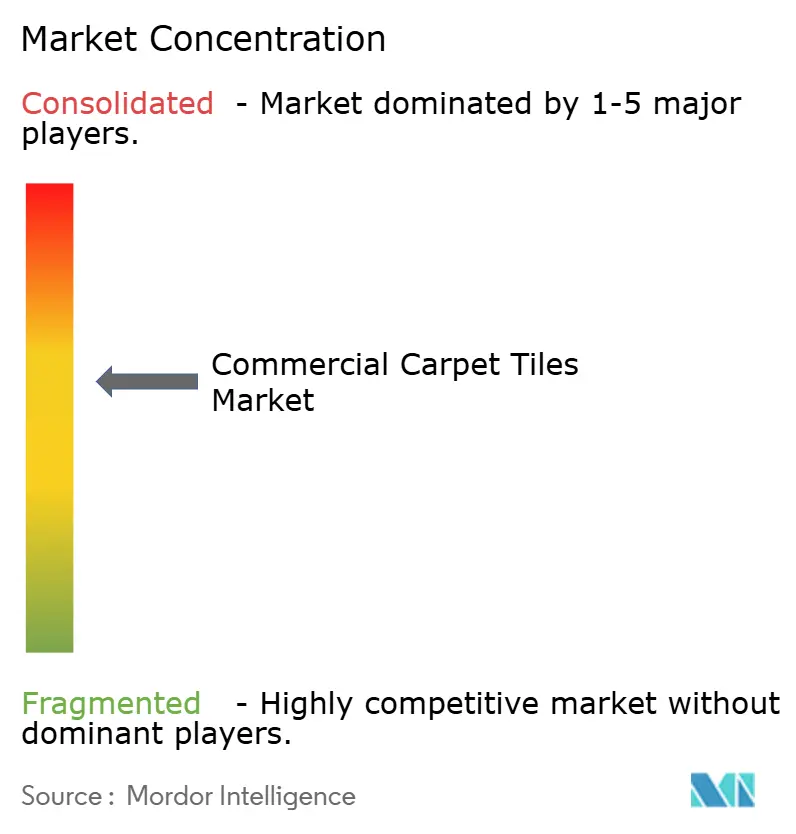
Le marché des dalles de moquette commerciales est modérément concentré, les cinq premiers acteurs mondiaux représentant ensemble environ 60 % du chiffre d'affaires en 2025. Interface, Shaw, Mohawk, Tarkett et Milliken continuent de développer la logistique circulaire et d'investir dans des supports et des fibres qui soutiennent un carbone incorporé plus faible. Interface fait état de réductions continues de l'empreinte carbone des produits et d'une utilisation accrue des énergies renouvelables dans son réseau de fabrication. Le portefeuille DESSO de Tarkett met l'accent sur l'intégration de la reprise et le contenu recyclé dans les supports, ce qui soutient les objectifs réglementaires dans les projets européens. Les systèmes sans adhésif sont désormais répandus parmi les marques leaders et restent au cœur de la rapidité des projets et du retrait circulaire. Le manuel concurrentiel comprend la couverture des déclarations environnementales de produits au niveau des produits, les certifications d'émissions et les accréditations cradle-to-cradle pour répondre aux exigences d'achat en évolution.
Les mouvements stratégiques comprennent des mises à jour des programmes circulaires, de nouvelles collections à faible carbone et une production élargie de supports pouvant être entièrement récupérés en fin de vie. Interface a détaillé les progrès continus sur les indicateurs climatiques dans son rapport d'impact 2024 et a élargi la capacité européenne de recyclage des dalles post-utilisation en nouveaux produits. Milliken a lancé une gamme résiliente circulaire qui intègre des déchets de moquette et des plastiques souples, élargissant sa boîte à outils de matériaux pour les stratégies de revêtement de sol zonées associant surfaces souples et dures. Ces innovations complètent les gammes de dalles de moquette de base et offrent aux prescripteurs davantage d'options pour équilibrer l'acoustique, la durabilité et le carbone incorporé. Les marques numérisent également le parcours de la conception à la livraison avec un accès en ligne aux déclarations environnementales de produits, des outils de visualisation et le suivi des commandes, qui soutiennent la fabrication à la demande et le réapprovisionnement en petits lots. La teinture numérique et la conception de motifs assistée par intelligence artificielle sont des leviers émergents pour accélérer les agencements sur mesure tout en réduisant le temps d'itération de conception. Le marché des dalles de moquette commerciales continuera de récompenser la durabilité étayée par des preuves, les systèmes d'installation rapide et les données transparentes qui simplifient la notation des projets.
Les leaders font également progresser les dalles de moquette à carbone négatif en utilisant des supports et des charges qui stockent plus de carbone qu'ils n'en émettent pendant la fabrication, et en investissant dans les énergies renouvelables sur les sites de production. La chimie textile évolue vers des formulations plus circulaires et plus sûres, notamment des matériaux durables — des composants polymères biosourcés (partiellement d'origine végétale) dans les supports qui peuvent être récupérés et réutilisés. Les réseaux de formation qui améliorent la compétence des installateurs avec les systèmes sans adhésif se développent pour garantir des performances constantes sur le terrain dans tous les marchés. Le marché des dalles de moquette commerciales reste dynamique, les marques se concurrençant sur la transparence du cycle de vie, la disponibilité à expédition rapide et les avantages du coût total de possession découlant de la maintenance ciblée et de la flexibilité modulaire. Les fournisseurs capables de documenter les réductions du carbone incorporé, de simplifier la récupération et de livrer rapidement sont bien positionnés pour défendre et accroître leurs parts jusqu'en 2031.
Leaders du secteur des dalles de moquette commerciales
Interface, Inc.
Shaw Industries Group, Inc.
Tarkett S.A.
Milliken & Company
Mohawk Industries, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Avril 2026 : Mohawk Industries a acquis Hero Flooring et ajouté le revêtement de sol en caoutchouc recyclé Nike Grind à son portefeuille commercial résilient. Cela renforce ses offres pour les centres de fitness et les installations sportives, combinant la durabilité du caoutchouc avec l'acoustique des dalles de moquette dans des agencements zonés.
- Avril 2026 : Mohawk Group a mis à jour sa collection de dalles de moquette Rudiments avec des fils Thrive Matter (jusqu'à 90 % de contenu recyclé) et un support recyclable EcoFlex NXT, remplaçant les versions à support bitumineux. La mise à jour réduit le carbone incorporé et soutient le cadre de conception circulaire de Mohawk.
- Août 2025 : Milliken a lancé le revêtement de sol résilient Renasci en Australie et en Nouvelle-Zélande, fabriqué à partir de déchets de moquette et de déchets de plastiques souples dans le cadre de son programme de circularité.


Périmètre du rapport mondial sur le marché des dalles de moquette commerciales
Le marché des dalles de moquette commerciales couvre les produits de revêtement de sol en moquette modulaire conçus pour les espaces commerciaux et institutionnels. Il comprend les dalles de moquette touffeté, tissées et aiguilletées fabriquées à partir de nylon, de polyester, de polypropylène, de laine, de matériaux recyclés et de fibres biosourcées émergentes. Le périmètre couvre les méthodes d'installation par collage, pose libre, sans adhésif, flottante, à clipser, par clouage et par agrafage.
Le marché évalue la demande provenant de projets de nouvelle construction, de rénovation ou de modernisation. La couverture des utilisateurs finaux comprend les bureaux d'entreprise, les établissements de santé, les propriétés hôtelières et de loisirs, les espaces commerciaux, les établissements d'enseignement, les bâtiments publics et les installations gouvernementales. La couverture de la distribution comprend les concessionnaires et détaillants, ainsi que les ventes directes des fabricants.
Le périmètre géographique comprend l'Amérique du Nord, l'Europe, l'Asie-Pacifique, le Moyen-Orient & l'Afrique et l'Amérique du Sud. L'étude exclut les dalles de moquette résidentielles, les moquettes en rouleau, les tapis, les produits de revêtement de sol résilients tels que les dalles vinyle de luxe et les revêtements de sol non modulaires.
| Dalles de moquette touffeté |
| Dalles de moquette aiguilletées |
| Dalles de moquette tissées |
| Nylon |
| Polyester (PET) |
| Polypropylène |
| Laine |
| Fibres biosourcées |
| Autres types de fibres |
| Pose flottante / à clipser |
| Collage |
| Clouage / agrafage |
| Pose libre / TacTiles |
| Nouvelle construction |
| Rénovation / modernisation |
| Hôtellerie et loisirs |
| Commerce de détail et centres commerciaux |
| Établissements de santé |
| Éducation |
| Bureaux d'entreprise |
| Bâtiments publics et gouvernementaux |
| Autres utilisateurs commerciaux |
| Ventes directes |
| Concessionnaires et détaillants |
| Amérique du Nord | Canada |
| États-Unis | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas, Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Dalles de moquette touffeté | |
| Dalles de moquette aiguilletées | ||
| Dalles de moquette tissées | ||
| Par type de fibre | Nylon | |
| Polyester (PET) | ||
| Polypropylène | ||
| Laine | ||
| Fibres biosourcées | ||
| Autres types de fibres | ||
| Par méthode d'installation | Pose flottante / à clipser | |
| Collage | ||
| Clouage / agrafage | ||
| Pose libre / TacTiles | ||
| Par type de construction | Nouvelle construction | |
| Rénovation / modernisation | ||
| Par utilisateur final | Hôtellerie et loisirs | |
| Commerce de détail et centres commerciaux | ||
| Établissements de santé | ||
| Éducation | ||
| Bureaux d'entreprise | ||
| Bâtiments publics et gouvernementaux | ||
| Autres utilisateurs commerciaux | ||
| Par canal de distribution | Ventes directes | |
| Concessionnaires et détaillants | ||
| Par géographie | Amérique du Nord | Canada |
| États-Unis | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas, Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des dalles de moquette commerciales d'ici 2031 ?
Le marché des dalles de moquette commerciales devrait atteindre 10,8 milliards USD d'ici 2031, avec une croissance à un CAGR de 5,6 % à partir de 2026.
Quel type de produit connaît la plus forte demande ?
Les dalles touffeté étaient en tête avec 66,7 % de la valeur en 2025 grâce à leur flexibilité de conception et leur efficacité en termes de coûts.
Quelle fibre connaît la croissance la plus rapide pour les dalles de moquette commerciales ?
Le polyester devrait croître à un CAGR de 6,5 % jusqu'en 2031, soutenu par les exigences en matière de contenu recyclé.
Pourquoi les systèmes de dalles de moquette sans adhésif gagnent-ils en utilisation ?
Les systèmes de pose libre devraient croître à un CAGR de 6,3 %, car ils réduisent les perturbations et facilitent la récupération des dalles.
Quel utilisateur final devrait connaître la croissance la plus rapide ?
Le secteur de la santé devrait croître à un CAGR de 6,7 % jusqu'en 2031, porté par la demande de revêtements de sol acoustiques et nettoyables.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 6,8 % jusqu'en 2031, soutenue par la construction commerciale et institutionnelle.
Dernière mise à jour de la page le:



