
Tamaño y Participación del Mercado de Losetas de Moqueta Comercial
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
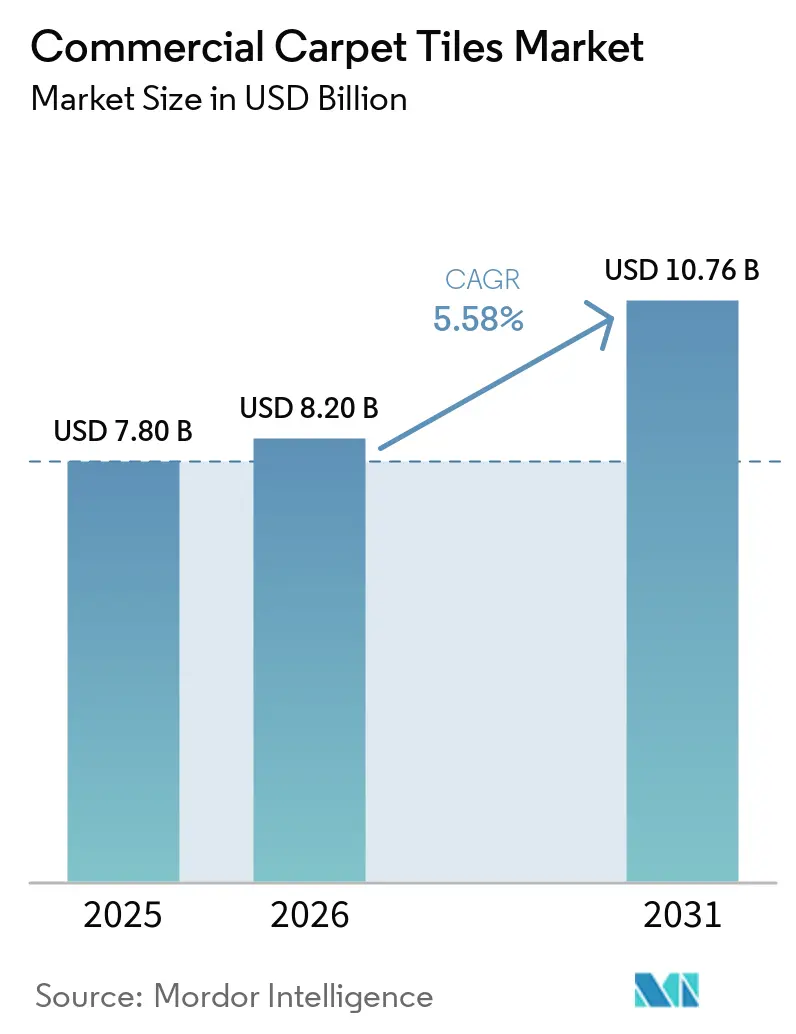
| Tamaño del Mercado (2026) | 8.20 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.76 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.58 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Losetas de Moqueta Comercial por Mordor Intelligence
El tamaño del mercado de losetas de moqueta comercial se valoró en 7,8 mil millones de USD en 2025, se estima en 8,20 mil millones de USD en 2026 y se prevé que alcance los 10,76 mil millones de USD en 2031, con un crecimiento a una CAGR del 5,58% durante 2026–2031. El mercado de losetas de moqueta comercial avanza hacia productos con declaraciones ambientales de producto, insumos reciclados y sistemas de instalación que facilitan la recuperación al final de su vida útil. Los requisitos de construcción sostenible están haciendo que la documentación de productos sea más importante durante la selección de proyectos, especialmente en proyectos de oficinas, instituciones y hostelería. Los trabajos de sustitución en mercados de oficinas maduros respaldan la demanda de productos que pueden instalarse por fases sin necesidad de cerrar una planta completa. La construcción comercial e institucional en Asia-Pacífico continúa ofreciendo nuevas oportunidades de proyectos, mientras que las especificaciones premium impulsan el uso de productos tejidos y otros de mayor valor. Los fabricantes responden mediante programas de materiales circulares, carteras de productos certificados, relaciones directas con grandes clientes y sistemas que simplifican la instalación y el desmontaje.
Conclusiones Clave del Informe
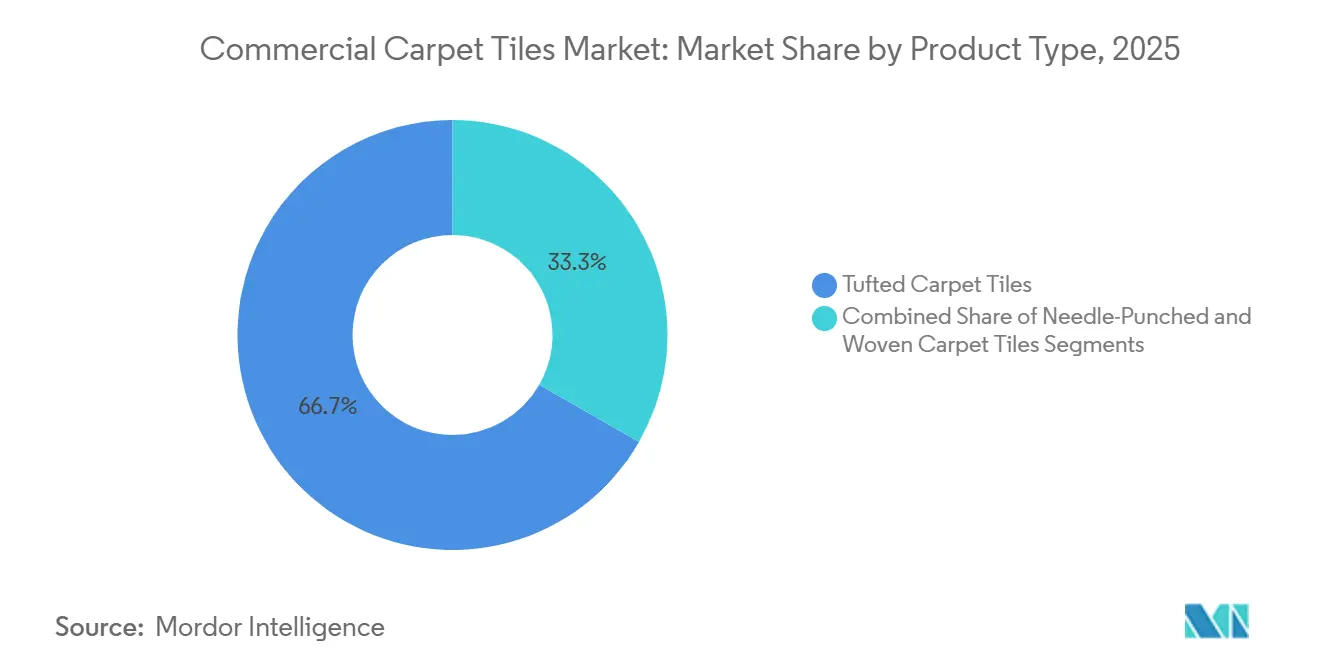
- Por tipo de producto, las losetas tufting representaron el 66,7% de la participación del mercado de losetas de moqueta comercial en 2025, mientras que se prevé que las losetas tejidas crezcan a una CAGR del 6,4% hasta 2031.
- Por tipo de fibra, el nailon representó una participación del 58,2% en el mercado de losetas de moqueta comercial en 2025, mientras que se prevé que el poliéster crezca a una CAGR del 6,5% hasta 2031.
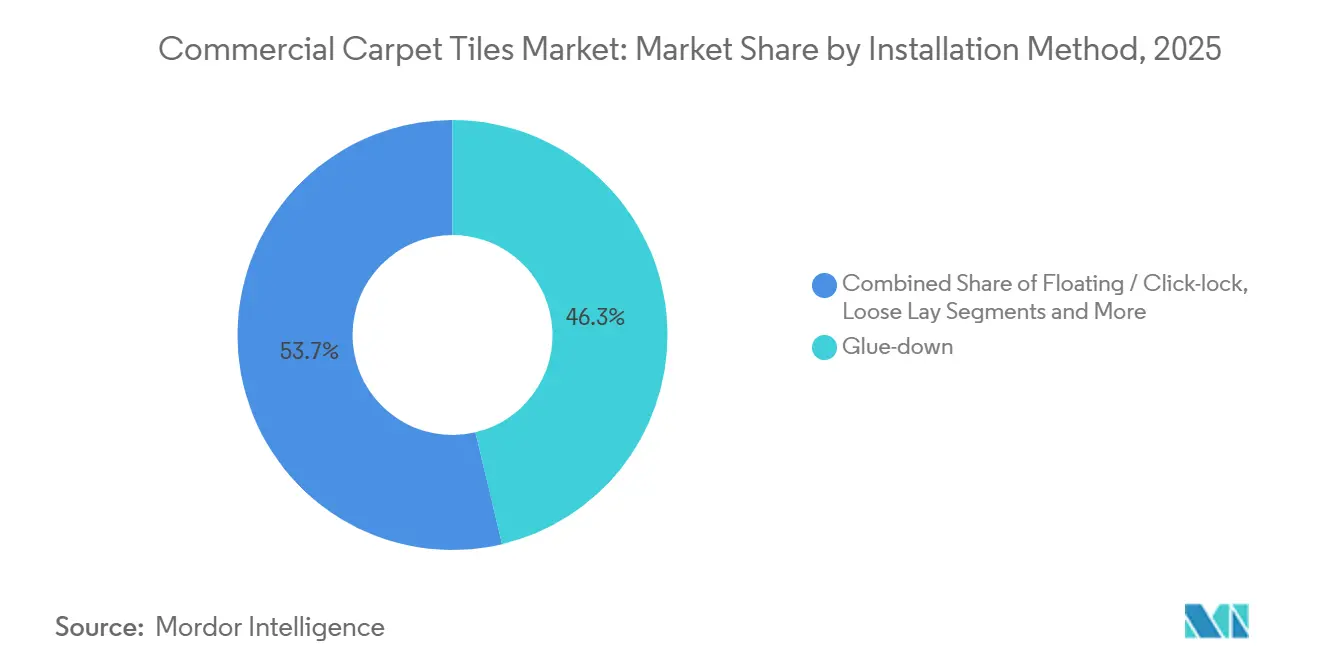
- Por método de instalación, el pegado representó una participación del 46,3% en el mercado de losetas de moqueta comercial en 2025, mientras que se prevé que los sistemas de colocación libre crezcan a una CAGR del 6,3% hasta 2031.
- Por tipo de construcción, la nueva construcción representó una participación del 72% del mercado de losetas de moqueta comercial en 2025, mientras que se prevé que la remodelación y la rehabilitación crezcan a una CAGR del 5,7% hasta 2031.
- Por usuario final, las oficinas corporativas representaron una participación del 38,3% en el mercado de losetas de moqueta comercial en 2025, mientras que se prevé que el sector sanitario crezca a una CAGR del 6,7% hasta 2031.
- Por canal de distribución, los distribuidores y minoristas representaron el 61% del mercado de losetas de moqueta comercial en 2025, mientras que se prevé que las ventas directas crezcan a una CAGR del 6,2% hasta 2031.
- Por geografía, América del Norte representó una participación del 33,5% en el mercado de losetas de moqueta comercial en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 6,8% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Losetas de Moqueta Comercial
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración de la renovación y rehabilitación en oficinas y hostelería | +1.8% | Global, con concentración en América del Norte, Europa Occidental y ciudades de primer nivel de Asia-Pacífico | Mediano plazo (2-4 años) |
| La contratación pública de construcción sostenible (LEED/WELL/BREEAM) favorece las losetas de bajo carbono incorporado | +1.4% | Global, liderado por América del Norte y la Unión Europea, con aceleración en Asia-Pacífico a través de marcos de cumplimiento en Singapur, Japón y Australia. | Largo plazo (≥ 4 años) |
| Ventajas de la modularidad: instalación rápida, bajo desperdicio, menor coste del ciclo de vida frente a la moqueta en rollo | +1.2% | Global | Mediano plazo (2-4 años) |
| Expansión comercial de Asia-Pacífico y gasto de capital en educación y sanidad | +1.5% | Núcleo de Asia-Pacífico, con extensión a Oriente Medio y África | Largo plazo (≥ 4 años) |
| Sistemas sin adhesivo que permiten la reutilización y el desmontaje circular | +0.9% | Global, con adopción temprana en América del Norte y los mercados nórdicos | Largo plazo (≥ 4 años) |
| Las asociaciones de recogida y reciclaje circular están ampliando la recuperación de materiales | +0.3% | América del Norte y Europa, con proyectos piloto en Australia y Nueva Zelanda | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de la Renovación y Rehabilitación en Oficinas y Hostelería
Los ciclos de renovación en los mercados de oficinas maduros avanzan más rápido a medida que los propietarios actualizan los espacios para satisfacer las expectativas de los inquilinos en materia de acústica, imagen de marca e interiores más saludables. Este cambio favorece los formatos modulares porque la instalación por fases puede realizarse en torno a las operaciones activas con un tiempo de inactividad mínimo y una interrupción limitada para los ocupantes. El mercado de losetas de moqueta comercial se beneficia de las opciones sin adhesivo que evitan los retrasos de curado, lo que ayuda a los proyectos sensibles al calendario que deben mantener los suelos abiertos. Las propiedades de hostelería continúan renovando habitaciones y salas de reuniones en plazos más cortos, y la acústica de superficies blandas contribuye a mantener el confort y la privacidad en las conversaciones. Estas consideraciones prácticas refuerzan las preferencias por las losetas de moqueta en zonas donde el control del sonido y la sustitución selectiva son valiosos. El mercado de losetas de moqueta comercial sigue alineado con la demanda impulsada por la rehabilitación, ya que la modularidad facilita la reinstalación rápida y la reconfiguración futura.
Contratación Pública de Construcción Sostenible que Favorece las Losetas de Bajo Carbono Incorporado
Los equipos de proyecto tratan ahora la transparencia del carbono incorporado y el rendimiento en materia de emisiones como elementos integrales de la selección de productos, y no como características opcionales. LEED v5 introdujo un requisito previo para la cuantificación del carbono incorporado de todo el edificio, lo que eleva las Declaraciones Ambientales de Producto específicas de cada producto a un requisito estándar en muchos proyectos [1]Equipo Editorial de Green Badger, "Descripción General del Requisito Previo de Carbono Incorporado de LEED v5," Green Badger, greenbadger.com . WELL v2 exige un rendimiento de productos de bajas emisiones, y sus requisitos de emisiones son cumplidos habitualmente por las principales marcas de losetas de moqueta a través de programas de certificación reconocidos [2]Instituto Internacional WELL de Edificios, "Estándar de Edificios WELL v2," IWBI, iwbi.org . La certificación Cradle to Cradle sigue siendo una señal influyente de salud de los materiales, y varias bases y plataformas de losetas de moqueta líderes han alcanzado niveles verificados en ese programa. Los fabricantes con programas integrales de evaluación del ciclo de vida y prácticas de documentación claras obtienen preferencia en las especificaciones porque sus datos respaldan la puntuación de los proyectos y las revisiones de cumplimiento. El mercado de losetas de moqueta comercial avanza así hacia una transparencia verificada, lo que beneficia a las marcas que pueden aportar Declaraciones Ambientales de Producto actualizadas y declaraciones de salud de los materiales.
Ventajas de la Modularidad: Instalación Rápida, Bajo Desperdicio, Menor Coste del Ciclo de Vida frente a la Moqueta en Rollo
Las losetas de moqueta modulares permiten calendarios de proyecto más rápidos porque las unidades individuales pueden sustituirse o reorganizarse sin necesidad de paralizar toda la planta. Los residuos de instalación son menores que en los formatos en rollo, y el mantenimiento selectivo reduce los costes de sustitución en todo el espacio durante un período de arrendamiento estándar. Los sistemas sin adhesivo, como las piezas conectoras reposicionables en las intersecciones de las losetas, eliminan la necesidad de adhesivos húmedos y reducen la complejidad para el instalador. Este enfoque se adapta a los cambios de inquilinos y a las instalaciones por fases, ya que los espacios pueden reabrirse rápidamente tras la instalación. El mercado de losetas de moqueta comercial continúa beneficiándose de la lógica de instalación rápida, ya que el formato reduce los residuos y simplifica la gestión al final de la vida útil. El perfil de propiedad total mejora cuando los equipos de instalaciones sustituyen únicamente las zonas de mayor desgaste, dejando intacto el resto del suelo.
Expansión Comercial de Asia-Pacífico y Gasto de Capital en Educación y Sanidad
Se prevé que Asia-Pacífico sea la región de mayor crecimiento, ya que los proyectos institucionales en sanidad y educación mantienen una actividad de acondicionamiento constante. La combinación de crecimiento de la región incluye expansiones respaldadas por el gobierno, inversiones privadas en campus de alta especificación y mejoras continuas de interiores que avanzan incluso cuando la nueva construcción se ralentiza. El mercado de losetas de moqueta comercial se beneficia de estos proyectos porque el rendimiento acústico y la modularidad favorecen tanto el bienestar de los pacientes como la productividad en las aulas. La contratación pública regional también está aumentando las expectativas de transparencia, impulsando una preferencia por productos con Declaraciones Ambientales de Producto actualizadas y certificaciones de emisiones. Los sistemas sin adhesivo ayudan a los grandes campus que gestionan renovaciones frecuentes en múltiples edificios. El mercado de losetas de moqueta comercial capta este impulso porque los espacios institucionales requieren soluciones que equilibren coste, durabilidad y reconfiguración.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del precio de las materias primas (nailon, betún, petroquímicos) | -0.8% | Global, con mayor exposición en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Desplazamiento de cuota hacia alternativas resilientes y de vinilo de lujo en zonas de alto desgaste | -1.1% | Global, concentrado en comercio minorista, zonas de servicio en hostelería de alto tráfico y sanidad | Mediano plazo (2-4 años) |
| Escasez de instaladores y desigualdad en las habilidades de instalación de suelos por contrato | -0.4% | Global, agudo en América del Norte, el Reino Unido y Australia | Mediano plazo (2-4 años) |
| Carga de cumplimiento normativo derivada de la transparencia de productos y las regulaciones de calidad del aire interior | -0.2% | América del Norte y Europa, con una influencia creciente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de las Materias Primas (Nailon, Betún, Petroquímicos)
Las fluctuaciones en los costes de insumos de nailon, betún y materias primas petroquímicas relacionadas generan incertidumbre para los fabricantes y distribuidores. La volatilidad puntual comprime los márgenes y complica la fijación de precios en proyectos de varios meses que no pueden absorber reajustes de costes frecuentes. Las tendencias del índice de precios al productor en la fabricación de moquetas y alfombras señalaron cierto alivio a principios de 2026, aunque el nivel del índice a largo plazo refleja una base de costes estructurales más elevada en relación con los parámetros históricos [3]Banco de la Reserva Federal de San Luis, "Índice de Precios al Productor por Industria, Fábricas de Moquetas y Alfombras (PCU3141131411)," FRED, fred.stlouisfed.org . El abastecimiento circular ayuda a mitigar la exposición porque los flujos de materiales post-uso pueden reducir la dependencia de la resina virgen cuando los programas de recogida funcionan a escala. Las empresas están ampliando los programas de recuperación y reciclaje que mejoran la estabilidad de las materias primas y permiten un mayor contenido reciclado. El mercado de losetas de moqueta comercial seguirá gestionando la presión de costes mediante insumos circulares, pero la variabilidad de precios sigue siendo un obstáculo operativo a corto plazo.
Escasez de Instaladores y Desigualdad en las Habilidades de Instalación de Suelos por Contrato
Los calendarios de los proyectos suelen alargarse cuando escasean los equipos de instalación experimentados, especialmente durante los períodos de mayor actividad de acondicionamiento. Las carencias de habilidades también pueden afectar a la calidad de la instalación, aumentando el riesgo de retrabajos y llamadas de mantenimiento posteriores. Los sistemas sin adhesivo reducen la complejidad y permiten que los equipos nuevos en moquetas modulares aprendan más rápido. Las marcas líderes ejecutan programas de formación para estandarizar las mejores prácticas en las redes de distribuidores e instaladores, garantizando un rendimiento en campo consistente. Esta inversión ayuda a reducir las llamadas de retorno y refuerza la confianza en los sistemas modulares en mercados con capacidad especializada limitada. El mercado de losetas de moqueta comercial es resiliente ante estas tensiones porque la modularidad simplifica el trabajo en obra y permite la entrega por etapas, aunque los cuellos de botella de mano de obra siguen ralentizando el rendimiento general.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Las Losetas Tufting Mantienen un Uso Amplio Mientras las Losetas Tejidas Lideran el Crecimiento Premium
Las losetas tufting representaron el 66,7% del mercado de losetas de moqueta comercial en 2025. Su posición de liderazgo refleja la eficiencia en costes, la flexibilidad de diseño y la compatibilidad con bases de poliuretano y betún. El teñido en solución, el estampado y las opciones de altura de pelo permiten a los proveedores atender una amplia gama de interiores comerciales. Los productos tufting también cuentan con una cobertura de distribuidores consolidada y una amplia disponibilidad en los programas de recogida. Estas ventajas ayudan al formato a cumplir los requisitos de rendimiento en oficinas, centros educativos, establecimientos de hostelería e instituciones. Su gran base instalada también respalda las compras repetidas, la disponibilidad de muestras y las necesidades de losetas de repuesto. El mercado de losetas de moqueta comercial continúa apoyándose en la construcción tufting como la principal opción para proyectos que equilibran la amplitud de especificaciones con la disciplina presupuestaria.
Se prevé que las losetas tejidas crezcan a una CAGR del 6,4% hasta 2031, convirtiéndolas en el tipo de producto de mayor crecimiento. El formato está respaldado por la demanda de hostelería premium en el Consejo de Cooperación del Golfo y los proyectos de campus corporativos a medida en Asia Oriental. Las construcciones tejidas son compatibles con insumos de fibra de lana y de base biológica que pueden respaldar objetivos de certificación especializados. Los operadores hoteleros y los equipos de bienes raíces corporativos también valoran el diseño distintivo y la vida útil prolongada en interiores de alta visibilidad. Mohawk anunció la adquisición de Bremworth en junio de 2026 para añadir capacidad de lana premium y profundizar su oferta de fibras naturales [4]Mohawk Industries, "Relaciones con Inversores," Mohawk Industries, mohawkind.com. Este movimiento refleja la importancia de las opciones de productos premium en las especificaciones de hostelería y comerciales. Las losetas agujeteadas siguen siendo relevantes para felpudos de entrada, exposiciones, módulos de oficina modulares y espacios para eventos, donde una superficie de pelo bajo y duradera es una prioridad práctica.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Fibra: El Nailon Mantiene el Estándar de Rendimiento Mientras el Poliéster Gana Demanda de Contenido Reciclado
El nailon representó el 58,2% del valor por tipo de fibra en 2025 y sigue siendo la fibra líder en el mercado de losetas de moqueta comercial. Su resistencia a la abrasión respalda su uso en espacios comerciales con tráfico peatonal frecuente y cargas rodantes. El teñido en solución proporciona durabilidad del color y flexibilidad de diseño en muchas colecciones. El nailon también se adapta a los programas establecidos de declaración ambiental de producto, declaración de salud del producto y etiquetado de materiales. Estos sistemas de documentación ayudan a los equipos de proyecto a evaluar los materiales para proyectos LEED y BREEAM. La fibra mantiene un papel importante en los productos que requieren un rendimiento fiable, retención del color y amplia aceptación en las especificaciones. Su posición es especialmente sólida donde los requisitos de diseño y las expectativas de desgaste a largo plazo son igualmente importantes.
Se prevé que el poliéster crezca a una CAGR del 6,5% hasta 2031. El hilo Thrive Matter de Milliken contiene un 90% de PET reciclado y se utiliza en múltiples colecciones. La empresa informó de una reducción del 89% en el carbono incorporado por loseta en las colecciones que utilizan esta fibra. El polipropileno continúa sirviendo a aplicaciones comerciales e institucionales orientadas al presupuesto, aunque su menor resistencia a la abrasión limita su uso en aplicaciones premium. La lana desempeña un papel menor pero de mayor valor en proyectos de hostelería y patrimonio en el Reino Unido, Australia, Nueva Zelanda y la región nórdica. Las fibras de base biológica se mantienen por debajo del 1% de penetración, aunque reciben atención investigadora debido a su conexión con el carbono biogénico y los objetivos de salud de los materiales.
Por Método de Instalación: El Pegado Lidera Mientras los Sistemas de Colocación Libre Ganan Valor de Reutilización
La instalación pegada representó el 46,3% del valor en 2025. Sigue siendo habitual en grandes proyectos corporativos e institucionales donde la unión permanente respalda un rendimiento estable bajo cargas rodantes. El método también cuenta con un largo historial en proyectos con prácticas de instalación conocidas y procesos de contratistas establecidos. Las losetas pegadas, por tanto, mantienen una participación sustancial del mercado de losetas de moqueta comercial a pesar del creciente interés en el desmontaje circular. Una instalación permanente puede satisfacer las necesidades del proyecto cuando las condiciones del suelo, los patrones de tráfico y los requisitos de especificación favorecen un sistema fijo. Los fabricantes continúan respaldando este método en una amplia gama de productos. Su penetración existente le otorga un papel duradero durante el período de pronóstico.
Se prevé que los sistemas de colocación libre y sin adhesivo crezcan a una CAGR del 6,3% hasta 2031. Los inquilinos y los operadores sanitarios utilizan estos sistemas para reducir las interrupciones durante la renovación y facilitar la recuperación de losetas al final de su vida útil. Interface afirma que los TacTiles pueden reducir los requisitos de mano de obra y permitir la ocupación sin demora de curado de adhesivo. Las colecciones DESSO de Tarkett también ofrecen opciones de base acústica en configuraciones de colocación libre. Los formatos flotantes y de encaje sirven a las necesidades de las renovaciones de hostelería de rotación rápida, aunque la integridad de las juntas sigue siendo un problema bajo el tráfico comercial intenso. Los métodos de clavado y grapado siguen siendo una opción limitada para proyectos de rehabilitación con subsuelo de madera. Los métodos sin adhesivo se beneficiarán a medida que la infraestructura de recogida y los requisitos de diseño circular se generalicen.
Por Tipo de Construcción: La Nueva Construcción Mantiene el Volumen Mientras la Remodelación Crece Más Rápido
La nueva construcción representó el 72% del tamaño del mercado de losetas de moqueta comercial en 2025. Los grandes proyectos en sanidad y educación en Asia-Pacífico, hostelería en el Golfo y campus en América del Norte sustentan este volumen. Los nuevos proyectos pueden proporcionar una amplia superficie de suelo y permitir la estandarización en los edificios de un desarrollo. Muchos desarrollos sensibles al presupuesto seleccionan productos tufting de gama media, lo que respalda el volumen pero puede limitar los precios de venta medios. Los sitios corporativos emblemáticos aún pueden utilizar productos premium cuando el diseño, la acústica y la documentación de materiales forman parte del encargo. La importante actividad de construcción comercial es la base del segmento. La nueva construcción, por tanto, sigue siendo la principal base de volumen para los fabricantes y los socios de distribución.
Se prevé que la remodelación y la rehabilitación crezcan a una CAGR del 5,7% hasta 2031. Este crecimiento sigue una necesidad más amplia de actualizar oficinas ocupadas y activos institucionales con acabados más flexibles, de menores emisiones y mejor documentados. El segmento es adecuado para la instalación por fases porque el trabajo puede realizarse planta por planta o en edificios ocupados. Los equipos de rehabilitación pueden sustituir una zona dañada u obsoleta sin retirar todo el acabado. El diseño premium, los sistemas sin adhesivo y las declaraciones ambientales tienen más peso en estos proyectos que en muchas obras nuevas orientadas al presupuesto. La industria de losetas de moqueta comercial se beneficia porque los formatos de loseta ayudan a garantizar la continuidad operativa durante las renovaciones. Los trabajos de rehabilitación respaldan una selección de productos de mayor valor y precios de venta medios sostenidos.
Por Usuario Final: Las Oficinas Corporativas Mantienen su Cuota, Mientras se Prevé que el Sector Sanitario Registre el Mayor Crecimiento
Las oficinas corporativas representaron el 38,3% de la demanda por usuario final en 2025. Los empleadores continúan utilizando acabados interiores mejorados, acústica y materiales de calidad del aire interior para mejorar los entornos de trabajo compartidos. Las losetas de moqueta respaldan este objetivo mediante la sustitución modular, la elección de diseño y el control del sonido en áreas de trabajo abiertas. El formato también funciona con actualizaciones por fases que no requieren el cierre total del edificio. Los clientes de oficinas suelen considerar la documentación ambiental al seleccionar productos para la renovación de un espacio corporativo. Esto respalda la demanda de productos con declaraciones ambientales de producto e información de emisiones verificada. Las oficinas corporativas siguen siendo el mayor segmento de usuarios finales en el mercado de losetas de moqueta comercial, ya que sus ciclos de renovación impulsan la sustitución frecuente.
Se prevé que el sector sanitario crezca a una CAGR del 6,7% hasta 2031. El segmento requiere productos que puedan respaldar el control acústico, la limpieza intensiva y las operaciones continuas. Interface informó de un crecimiento del 21% en la facturación global del sector sanitario durante el año completo 2025. Su facturación en educación creció un 8% en el mismo período. Estos resultados reflejan el valor del diseño de productos orientado al sector y la documentación de sostenibilidad en la contratación institucional. La hostelería también respalda la demanda a través de ciclos regulares de renovación de habitaciones y el mayor uso de productos tejidos en propiedades de lujo. Los centros educativos valoran el control acústico en bibliotecas, aulas y zonas comunes, mientras que los edificios públicos proporcionan una demanda de sustitución constante pero sensible al precio.
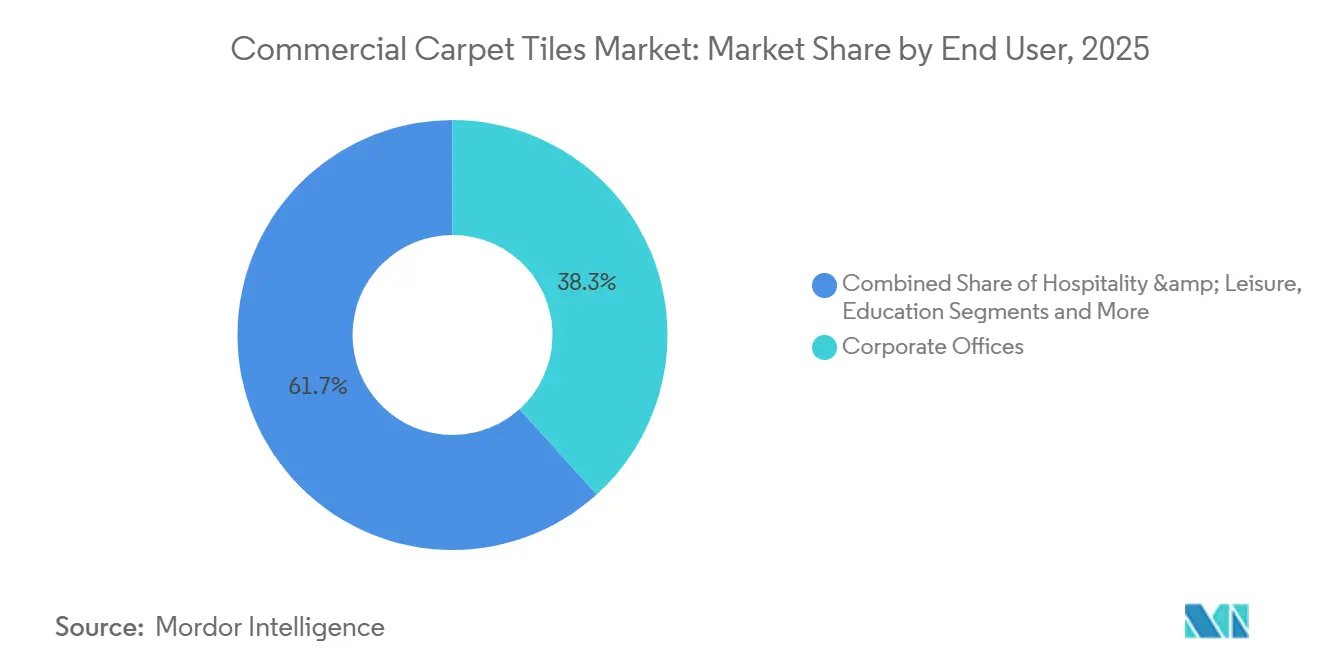
Por Canal de Distribución: Los Distribuidores Mantienen la Escala Mientras las Ventas Directas Profundizan las Relaciones con los Fabricantes
Los distribuidores y minoristas representaron el 61% de la demanda por canal de distribución en 2025. Siguen siendo la principal vía de acceso al mercado para proyectos de oficinas de gama media, trabajos educativos y renovaciones de hostelería. Los contratistas y diseñadores utilizan los salones de exposición de los distribuidores para comparar productos, obtener muestras y coordinar la entrega. Este canal también conecta a los fabricantes con los instaladores locales y los equipos de proyecto. Su alcance ayuda a los proveedores a atender proyectos que no justifican una relación de cuenta nacional. Las redes de distribuidores establecidas siguen siendo importantes para el mercado de losetas de moqueta comercial porque respaldan la disponibilidad de productos y el apoyo a las especificaciones en muchos mercados locales. La participación de minoristas y distribuidores es especialmente valiosa cuando el cumplimiento rápido de muestras influye en la decisión de un proyecto.
Se prevé que las ventas directas crezcan a una CAGR del 6,2% hasta 2031. Los grandes fabricantes están construyendo relaciones con equipos de compras corporativas, cuentas nacionales y especificadores profesionales. La información digital sobre productos, los archivos de modelado de información de construcción y las bases de datos de declaraciones ambientales de producto hacen que este enfoque sea más práctico. Los programas directos también pueden integrar la personalización de productos, la inscripción en programas de recogida y el soporte post-instalación en una única relación con el cliente. Las transacciones directas pueden generar precios de venta netos entre un 8% y un 12% superiores a los de los pedidos intermediados por distribuidores. Este canal se fortalece cuando los clientes necesitan documentación de Alcance 3 para los informes de sostenibilidad. El comercio electrónico sigue centrado en pedidos de reposición y losetas de repuesto, mientras que las relaciones directas entre fabricante e instalador se están expandiendo gradualmente en las regiones en desarrollo.
Análisis Geográfico
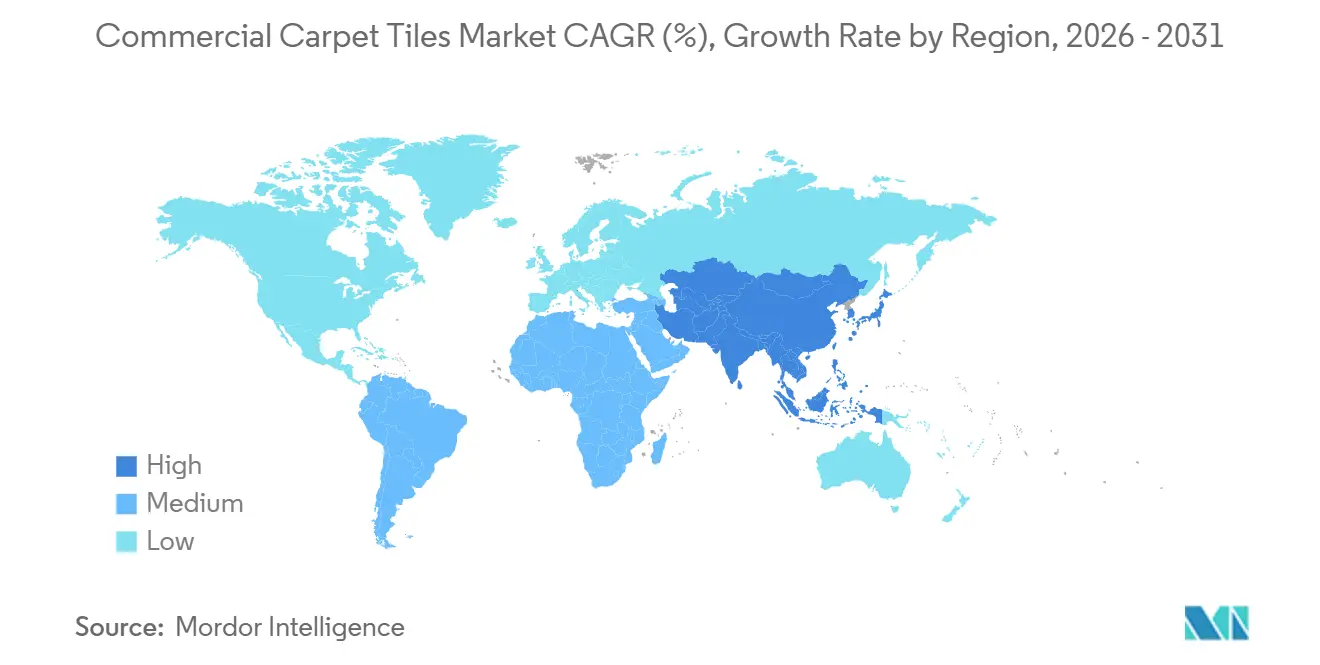
América del Norte representó el 33,5% de la participación del mercado de losetas de moqueta comercial en 2025. La región cuenta con un ciclo de sustitución maduro, con renovaciones de oficinas que generan una demanda recurrente de productos premium y documentados. La certificación LEED respalda el uso de declaraciones ambientales de producto y materiales de bajo carbono incorporado en muchas especificaciones de proyectos. Estados Unidos sigue siendo el mayor centro de demanda nacional, mientras que Canadá y México añaden demanda a través de la construcción de oficinas, gubernamental y comercial. Los requisitos de cumplimiento como FloorScore, GREENGUARD Gold y las normas de calidad del aire interior de California crean barreras técnicas que pueden favorecer a los proveedores certificados establecidos. La actividad de sustitución, las expectativas de certificación y la necesidad de una instalación flexible en propiedades ocupadas configuran, por tanto, el mercado de losetas de moqueta comercial en América del Norte.
Se prevé que Asia-Pacífico crezca a una CAGR del 6,8% hasta 2031. La región combina el volumen de construcción comercial con una demanda creciente en los sectores educativo, sanitario, de hostelería y corporativo. Los proyectos requieren cada vez más suelos flexibles que puedan adaptarse a la ocupación por fases y a la sustitución localizada. Los proyectos corporativos y de hostelería de Japón respaldan la demanda de productos tufting tejidos y de alto rendimiento. Australia y Nueva Zelanda ofrecen una plataforma para materiales circulares, incluida la loseta Renasci de Milliken, que se lanzó en esos mercados en agosto de 2025. El mercado de losetas de moqueta comercial se beneficia a medida que los equipos de proyecto regionales prestan más atención al rendimiento acústico, el contenido reciclado y los atributos ambientales documentados. Estas necesidades respaldan tanto los productos tufting convencionales como las especificaciones premium.
Europa, Oriente Medio y África, y América del Sur tienen patrones de demanda distintos determinados por los requisitos de cumplimiento, la inversión en proyectos y el poder adquisitivo. Europa cuenta con una sólida presencia de bases de sustitución en edificios corporativos e institucionales, y los requisitos BREEAM respaldan la documentación de los productos de suelo. Tarkett opera un sistema de reciclaje de circuito cerrado para las losetas DESSO en su instalación de Waalwijk, en los Países Bajos, respaldando su estrategia de producto circular con las principales cuentas europeas. Oriente Medio tiene una demanda específica de proyectos de hostelería y desarrollos corporativos, donde las opciones de losetas tejidas premium y de diseño pueden ser importantes. América del Sur tiene oportunidades en proyectos de uso mixto y hostelería, aunque la volatilidad económica puede afectar al calendario de los proyectos y a la contratación. En todas estas regiones, el mercado de losetas de moqueta comercial está respaldado por propietarios de proyectos que priorizan el confort acústico, la sustitución modular y los materiales con registros de sostenibilidad claros.

Panorama Competitivo
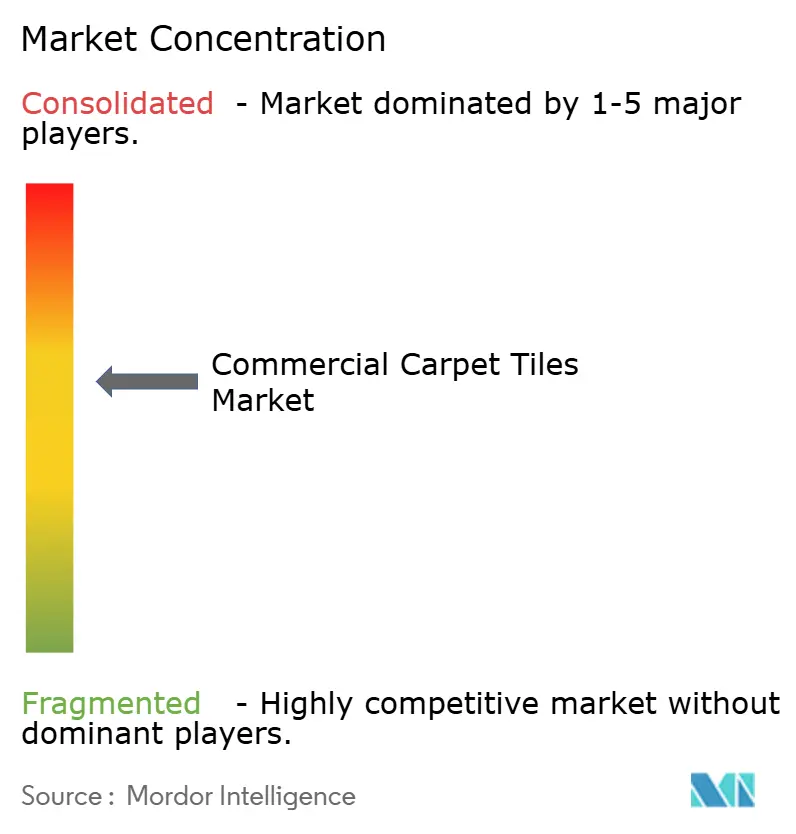
El mercado de losetas de moqueta comercial está moderadamente concentrado, con los cinco principales actores globales representando conjuntamente un estimado del 60% de los ingresos en 2025. Interface, Shaw, Mohawk, Tarkett y Milliken continúan escalando la logística circular e invirtiendo en bases y fibras que respaldan un menor carbono incorporado. Interface informa de reducciones continuas en las huellas de carbono de los productos y un mayor uso de energías renovables en su red de fabricación. La cartera DESSO de Tarkett enfatiza la integración de la recogida y el contenido reciclado en las bases, lo que respalda los objetivos regulatorios en proyectos europeos. Los sistemas sin adhesivo están ahora generalizados entre las marcas líderes y siguen siendo fundamentales para la velocidad del proyecto y el desmontaje circular. El manual competitivo incluye la cobertura de Declaraciones Ambientales de Producto a nivel de producto, certificaciones de emisiones y credenciales de cuna a cuna para satisfacer los requisitos de contratación en evolución.
Los movimientos estratégicos incluyen actualizaciones de los programas circulares, nuevas colecciones de bajo carbono y la ampliación de la producción de bases que pueden recuperarse completamente al final de su vida útil. Interface detalló el progreso continuo en métricas climáticas en su Informe de Impacto 2024 y amplió la capacidad europea para reciclar losetas post-uso en nuevos productos. Milliken lanzó una línea circular y resiliente que incorpora residuos de moqueta y plásticos blandos, ampliando su conjunto de materiales para estrategias de suelo por zonas que combinan superficies blandas y duras. Estas innovaciones complementan las gamas principales de losetas de moqueta y ofrecen a los especificadores más opciones para equilibrar la acústica, la durabilidad y el carbono incorporado. Las marcas también están digitalizando el camino desde el diseño hasta la entrega con acceso en línea a Declaraciones Ambientales de Producto, herramientas de visualización y seguimiento de pedidos, que respaldan la fabricación bajo demanda y la reposición en lotes más pequeños. El tufting digital y el diseño de patrones basado en inteligencia artificial son palancas emergentes para acelerar los diseños a medida y reducir el tiempo de iteración del diseño. El mercado de losetas de moqueta comercial seguirá recompensando la sostenibilidad respaldada por evidencias, los sistemas de instalación rápida y los datos transparentes que simplifican la puntuación de los proyectos.
Los líderes también están avanzando en losetas de moqueta de carbono negativo mediante el uso de bases y rellenos que almacenan más carbono del que emiten durante la fabricación, e invirtiendo en energías renovables en los sitios de producción. La química textil está evolucionando hacia formulaciones más circulares y seguras, incluidos materiales sostenibles: componentes de polímeros de base biológica (parcialmente derivados de plantas) en bases que pueden recuperarse y reutilizarse. Las redes de formación que mejoran la competencia de los instaladores con sistemas sin adhesivo se están expandiendo para garantizar un rendimiento en campo consistente en todos los mercados. El mercado de losetas de moqueta comercial sigue siendo dinámico a medida que las marcas compiten en transparencia del ciclo de vida, disponibilidad de envío rápido y ventajas de coste total de propiedad derivadas del mantenimiento selectivo y la flexibilidad modular. Los proveedores que puedan documentar reducciones en el carbono incorporado, simplificar la recuperación y entregar rápidamente están posicionados para defender y aumentar su cuota hasta 2031.
Líderes de la Industria de Losetas de Moqueta Comercial
Interface, Inc.
Shaw Industries Group, Inc.
Tarkett S.A.
Milliken & Company
Mohawk Industries, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2026: Mohawk Industries adquirió Hero Flooring y añadió suelos de caucho reciclado Nike Grind a su cartera comercial resiliente. Esto refuerza su oferta para centros de fitness e instalaciones deportivas, combinando la durabilidad del caucho con la acústica de las losetas de moqueta en diseños por zonas.
- Abril de 2026: Mohawk Group actualizó su colección de losetas de moqueta Rudiments con hilos Thrive Matter (hasta un 90% de contenido reciclado) y base reciclable EcoFlex NXT, sustituyendo las versiones con base de betún. La actualización reduce el carbono incorporado y respalda el marco de diseño circular de Mohawk.
- Agosto de 2025: Milliken lanzó el suelo resiliente Renasci en Australia y Nueva Zelanda, fabricado con residuos de moqueta y residuos de plástico blando como parte de su programa de circularidad.


Alcance del Informe Global del Mercado de Losetas de Moqueta Comercial
El mercado de losetas de moqueta comercial abarca productos de suelo de moqueta modular diseñados para espacios comerciales e institucionales. Incluye losetas de moqueta tufting, tejidas y agujeteadas fabricadas con nailon, poliéster, polipropileno, lana, materiales reciclados y fibras emergentes de base biológica. El alcance cubre los métodos de instalación pegada, colocación libre, sin adhesivo, flotante, encaje, clavado y grapado.
El mercado evalúa la demanda de proyectos de nueva construcción, remodelación o rehabilitación. La cobertura de usuarios finales incluye oficinas corporativas, instalaciones sanitarias, propiedades de hostelería y ocio, espacios comerciales minoristas, instituciones educativas, edificios públicos e instalaciones gubernamentales. La cobertura de distribución incluye distribuidores y minoristas, y ventas directas del fabricante.
El alcance geográfico incluye América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El estudio excluye las losetas de moqueta residenciales, las moquetas en rollo, las alfombras, los productos de suelo resiliente como el vinilo de lujo y los revestimientos de suelo no modulares.
| Losetas de Moqueta Tufting |
| Losetas de Moqueta Agujeteadas |
| Losetas de Moqueta Tejidas |
| Nailon |
| Poliéster (PET) |
| Polipropileno |
| Lana |
| Fibras de Base Biológica |
| Otros Tipos de Fibra |
| Flotante / Encaje |
| Pegado |
| Clavado / Grapado |
| Colocación Libre / TacTiles |
| Nueva Construcción |
| Remodelación / Rehabilitación |
| Hostelería y Ocio |
| Comercio Minorista y Centros Comerciales |
| Instalaciones Sanitarias |
| Educación |
| Oficinas Corporativas |
| Edificios Públicos y Gubernamentales |
| Otros Usuarios Comerciales |
| Ventas Directas |
| Distribuidores y Minoristas |
| América del Norte | Canadá |
| Estados Unidos | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Losetas de Moqueta Tufting | |
| Losetas de Moqueta Agujeteadas | ||
| Losetas de Moqueta Tejidas | ||
| Por Tipo de Fibra | Nailon | |
| Poliéster (PET) | ||
| Polipropileno | ||
| Lana | ||
| Fibras de Base Biológica | ||
| Otros Tipos de Fibra | ||
| Por Método de Instalación | Flotante / Encaje | |
| Pegado | ||
| Clavado / Grapado | ||
| Colocación Libre / TacTiles | ||
| Por Tipo de Construcción | Nueva Construcción | |
| Remodelación / Rehabilitación | ||
| Por Usuario Final | Hostelería y Ocio | |
| Comercio Minorista y Centros Comerciales | ||
| Instalaciones Sanitarias | ||
| Educación | ||
| Oficinas Corporativas | ||
| Edificios Públicos y Gubernamentales | ||
| Otros Usuarios Comerciales | ||
| Por Canal de Distribución | Ventas Directas | |
| Distribuidores y Minoristas | ||
| Por Geografía | América del Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de las losetas de moqueta comercial para 2031?
Se prevé que el mercado de losetas de moqueta comercial alcance los 10,8 mil millones de USD en 2031, con un crecimiento a una CAGR del 5,6% desde 2026.
¿Qué tipo de producto tiene la mayor demanda?
Las losetas tufting lideraron con el 66,7% del valor en 2025 debido a su flexibilidad de diseño y eficiencia en costes.
¿Qué fibra crece más rápido en las losetas de moqueta comercial?
Se prevé que el poliéster crezca a una CAGR del 6,5% hasta 2031, respaldado por los requisitos de contenido reciclado.
¿Por qué están ganando uso los sistemas de losetas de moqueta sin adhesivo?
Se prevé que los sistemas de colocación libre crezcan a una CAGR del 6,3% porque reducen las interrupciones y facilitan la recuperación de las losetas.
¿Qué usuario final se espera que crezca más rápido?
Se prevé que el sector sanitario crezca a una CAGR del 6,7% hasta 2031, impulsado por la demanda de suelos acústicos y fáciles de limpiar.
¿Qué región se prevé que crezca más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 6,8% hasta 2031, respaldado por la construcción comercial e institucional.
Última actualización de la página el:



