
Tamanho e Participação do Mercado de Suplementos para Cognição
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
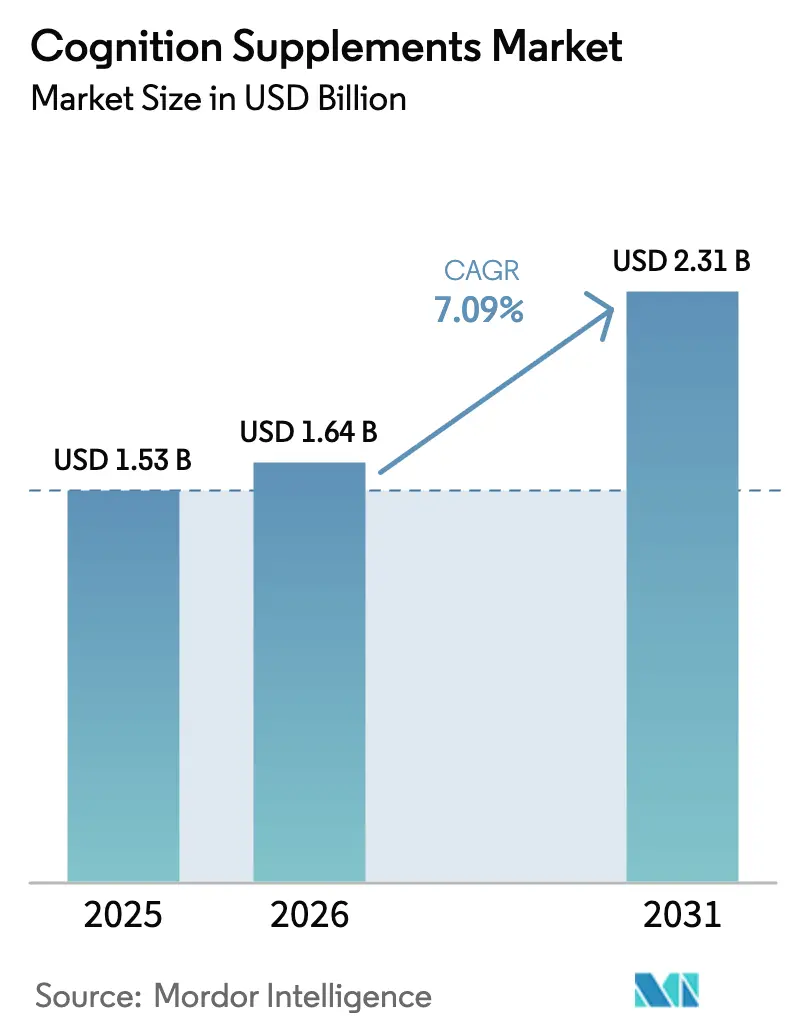
| Tamanho do Mercado (2026) | 1.64 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.31 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.09 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
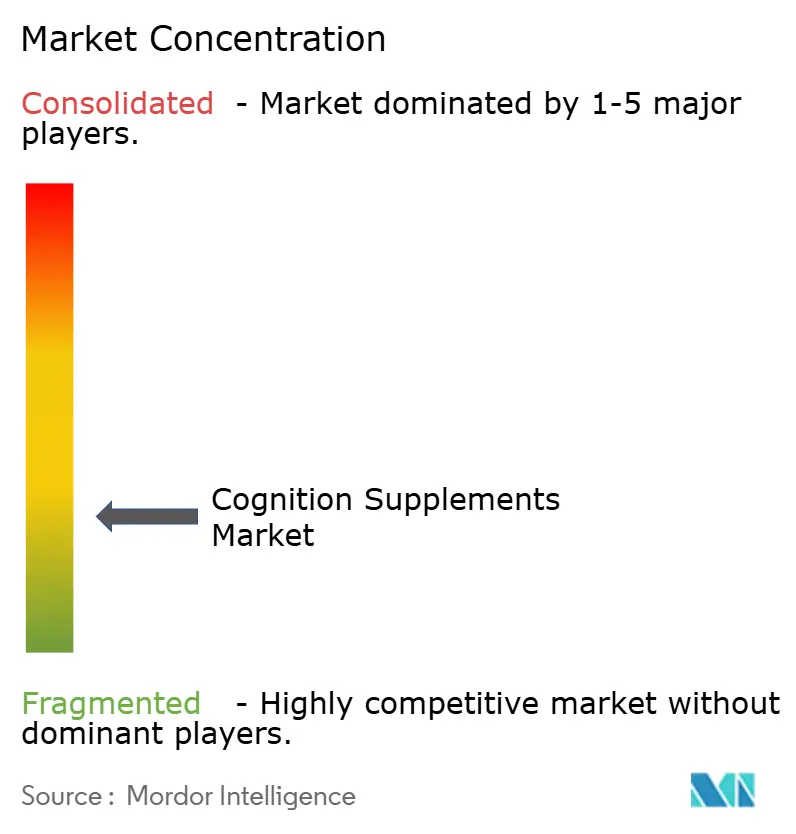
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Suplementos para Cognição por Mordor Intelligence
O tamanho do Mercado de Suplementos para Cognição deve aumentar de USD 1,53 bilhão em 2025 para USD 1,64 bilhão em 2026 e atingir USD 2,31 bilhões até 2031, crescendo a um CAGR de 7,09% no período de 2026 a 2031. O aumento da expectativa de vida levou os distúrbios neurológicos a superar as doenças cardiovasculares em anos de vida ajustados por incapacidade, impulsionando a demanda por produtos preventivos para a saúde cerebral. A ciência dos ingredientes está transitando de ervas individuais para combinações de micronutrientes respaldadas por evidências. Avanços como a nanoencapsulação e a entrega lipossomal estão melhorando a biodisponibilidade sem aumentar a carga de comprimidos. Os modelos de assinatura online estão mitigando a sensibilidade ao preço ao oferecer pacotes personalizados e convenientes, embora cartas de advertência recentes da FDA tenham elevado os padrões de conformidade para alegações de doenças. Na região Ásia-Pacífico, a harmonização regulatória está criando oportunidades de alto crescimento tanto para nootrópicos botânicos quanto sintéticos, permitindo que os pioneiros escalem suas formulações além das fronteiras.
Principais Conclusões do Relatório
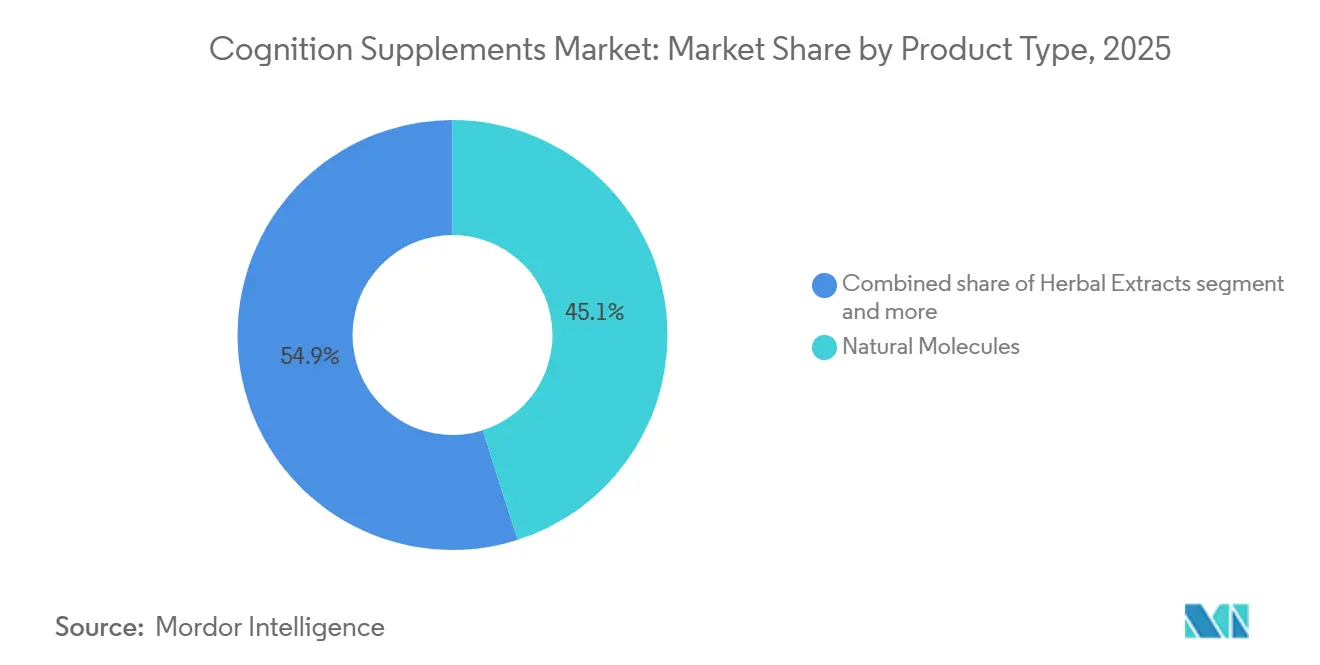
- Por tipo de produto, as Moléculas Naturais capturaram 45,09% da participação do mercado de suplementos para cognição em 2025, enquanto Vitaminas e Minerais avançam a um CAGR de 8,15% até 2031.
- Por forma, Cápsulas e Comprimidos detinham 51,85% do tamanho do mercado de suplementos para cognição em 2025, e Gomas e Mastigáveis estão se expandindo a um CAGR de 7,65% no período de 2026 a 2031.
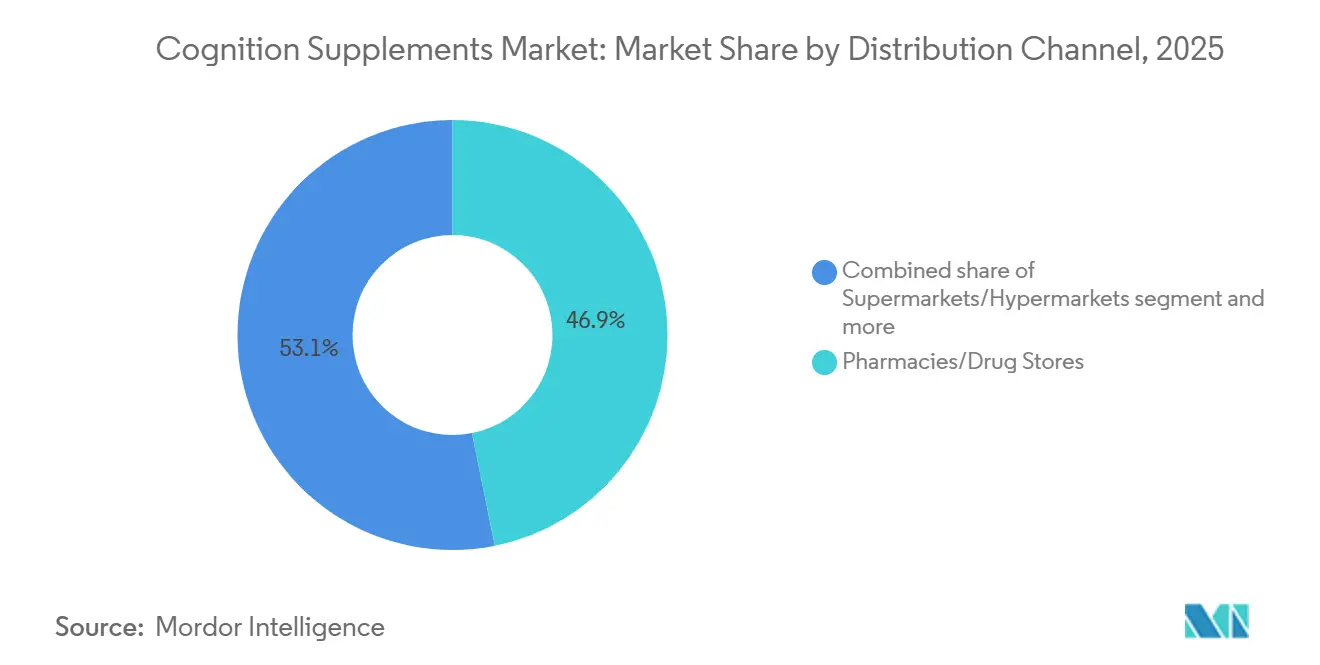
- Por canal de distribuição, Farmácias e Drogarias controlavam 46,85% da participação do mercado de suplementos para cognição em 2025, enquanto as Lojas de Varejo Online têm previsão de crescimento a um CAGR de 8,25% até 2031.
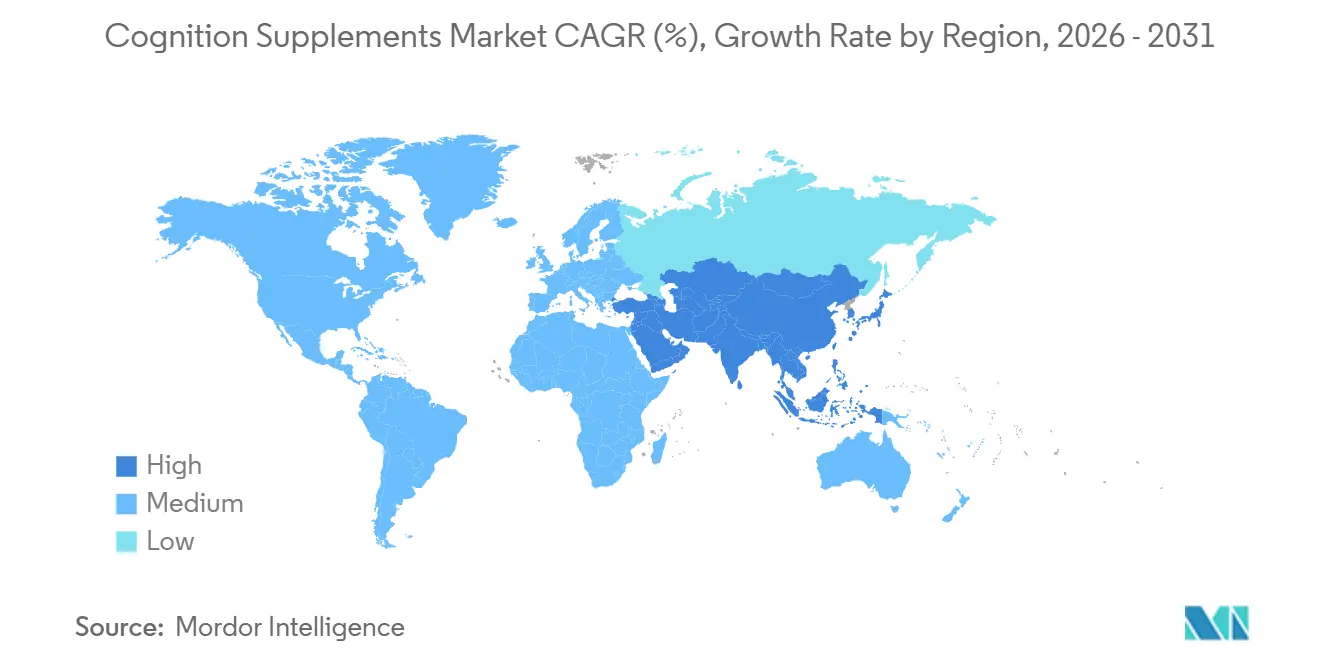
- Por geografia, a América do Norte reteve 31,74% do tamanho do mercado de suplementos para cognição em 2025, e a Ásia-Pacífico tem projeção de registrar um CAGR de 8,01% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da população idosa e conscientização sobre o declínio cognitivo | +1.2% | Global, com concentração no Japão, Alemanha, Itália e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Tendência de saúde preventiva e bem-estar | +0.9% | América do Norte, Europa Ocidental, Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Crescente interesse do consumidor em soluções naturais e à base de plantas | +0.8% | América do Norte, Europa, Índia | Médio prazo (2-4 anos) |
| Crescente prevalência de distúrbios neurológicos | +1.1% | Global, particularmente em economias de alta renda com população envelhecida | Longo prazo (≥ 4 anos) |
| Integração com nutrição esportiva e de e-sports | +0.6% | América do Norte, Coreia do Sul, China, Brasil | Curto prazo (≤ 2 anos) |
| Pesquisa científica e inovação de produtos | +0.7% | Global, liderado pela América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da população idosa e conscientização sobre o declínio cognitivo
Em 2024, 10% da população mundial tinha 65 anos ou mais, de acordo com o Banco Mundial[1]Fonte: Banco Mundial, "População com 65 anos ou mais", worldbank.org . Essa tendência de envelhecimento populacional é ainda mais enfatizada pelas descobertas da Comissão Lancet sobre Prevenção da Demência, que identificou 12 fatores de risco modificáveis, incluindo hipertensão, diabetes e poluição do ar, que coletivamente contribuem para aproximadamente 40% dos casos de demência. Esses dados destacam a crescente importância dos suplementos cognitivos como ferramentas complementares para apoiar intervenções no estilo de vida voltadas à mitigação desses riscos. Em resposta a essa demanda, as marcas estão desenvolvendo cada vez mais formulações com múltiplos ingredientes projetadas para abordar tanto o suporte aos neurotransmissores quanto a saúde vascular. Essa abordagem está efetivamente preenchendo a lacuna entre as categorias de produtos cardiovasculares e cognitivos. Além disso, os marcos regulatórios em mercados de alta renda estão evoluindo para acomodar alegações de estrutura-função relacionadas ao envelhecimento. No entanto, os fabricantes devem fundamentar essas alegações com evidências confiáveis, como biomarcadores como o fator neurotrófico derivado do cérebro ou o fluxo sanguíneo cerebral, para garantir conformidade e confiança do consumidor.
Tendência de saúde preventiva e bem-estar
Os gastos com saúde preventiva estão passando por uma transformação significativa, deslocando o foco do gerenciamento reativo de doenças para a otimização proativa da saúde. Essa tendência ganhou impulso devido ao crescimento dos programas de bem-estar corporativo e à adoção crescente de plataformas de telessaúde diretas ao consumidor. Os modelos de negócios baseados em assinatura estão aproveitando efetivamente essa mudança. Por exemplo, empresas como Care/of e Ritual utilizam questionários baseados em algoritmos para criar regimes nootrópicos personalizados para seus clientes. Essas empresas então garantem a fidelidade dos clientes por meio de modelos de envio recorrente, que aprimoram suas métricas de valor vitalício. Além disso, a ênfase no bem-estar está se tornando cada vez mais entrelaçada com a produtividade no local de trabalho. Compradores corporativos estão explorando programas de suplementos cognitivos como parte de iniciativas mais amplas que incluem melhorias ergonômicas e benefícios de saúde mental. Esses esforços destacam o crescente reconhecimento da saúde cerebral como um fator crítico para melhorar a retenção e o desempenho dos funcionários. Embora o canal de empregadores para tais programas ainda esteja em seus estágios iniciais, ele apresenta uma oportunidade promissora para estabelecer acordos de compra em volume que poderiam contornar as margens do varejo tradicional, oferecendo uma solução mais econômica e escalável.
Crescente interesse do consumidor em soluções naturais e à base de plantas
Pesquisas de preferência do consumidor indicam uma crescente mudança em direção a ingredientes à base de plantas e adaptogênicos, que estão substituindo progressivamente os nootrópicos sintéticos. Essa tendência é impulsionada principalmente pela percepção desses ingredientes como alternativas mais seguras e pelo seu alinhamento com filosofias de bem-estar holístico. Ingredientes ayurvédicos tradicionais como Bacopa monnieri, ashwagandha e Gotu kola não estão mais confinados a lojas de alimentos naturais de nicho, mas estão agora chegando às prateleiras das farmácias convencionais. Essa transição é apoiada por ensaios clínicos publicados em respeitados periódicos revisados por pares, incluindo Phytotherapy Research e o Journal of Ethnopharmacology, que destacam a eficácia e os benefícios desses ingredientes. O cogumelo Juba de Leão, conhecido por seu alto teor de hericenonas e erinacinas, atraiu atenção significativa de capitalistas de risco, levando ao aumento do financiamento para seu cultivo. Produtores nos Estados Unidos e nos Países Baixos estão investindo fortemente em agricultura em ambiente controlado para garantir um teor consistente de beta-glucana, que é um parâmetro de qualidade fundamental para esse cogumelo. Em 2025, a Autoridade de Segurança Alimentar e Padrões da Índia introduziu diretrizes preliminares permitindo o uso de extratos ayurvédicos em produtos nutracêuticos. Essas diretrizes exigem conformidade com limites rigorosos de metais pesados e exigem que os fabricantes incluam avisos sobre uso tradicional nos rótulos dos produtos. Essa aprovação regulatória deve atuar como catalisador para a exportação de extratos padronizados de Bacopa e ashwagandha para os mercados ocidentais. Nesses mercados, os formuladores atribuem alto valor à rastreabilidade e à documentação de certificado de análise, impulsionando ainda mais a demanda por esses ingredientes ayurvédicos.
Crescente prevalência de distúrbios neurológicos
O estudo da Carga Global de Doenças do Instituto de Métricas e Avaliação em Saúde identifica as condições neurológicas como a principal causa de anos de vida ajustados por incapacidade, superando a doença cardíaca isquêmica e o acidente vascular cerebral. Em 2024, o Relatório de Situação Global sobre Neurologia da Organização Mundial da Saúde enfatizou o crescente ônus das doenças neurológicas, como acidente vascular cerebral, demência, enxaqueca, epilepsia e distúrbios do desenvolvimento. O relatório revela que essas condições afetam mais de um terço da população global[2]Fonte: Federação Mundial de Neurologia, "Promovendo a educação e o treinamento neurológico global", wfneurology.org. Esse cenário está levando pagadores e sistemas de saúde a adotar intervenções não farmacológicas. Por exemplo, em 2024, os Centros de Serviços Medicare e Medicaid dos EUA lançaram um projeto de demonstração reembolsando software de treinamento cognitivo combinado com suplementos de ômega-3 e vitaminas do complexo B para comprometimento cognitivo leve. Simultaneamente, empresas farmacêuticas estão fortalecendo seus pipelines de medicamentos para o Alzheimer por meio de parcerias ou aquisições de marcas de suplementos, posicionando-os como terapias complementares ou soluções intermediárias durante os longos cronogramas de desenvolvimento de medicamentos. Essa integração do rigor farmacêutico com a acessibilidade nutracêutica está fomentando modelos de negócios híbridos que operam tanto nos mercados de venda livre quanto nos de prescrição.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações com efeitos adversos e interações medicamentosas | -0.5% | Global, particularmente América do Norte e Europa com altas taxas de polifarmácia | Médio prazo (2-4 anos) |
| Marcos regulatórios globais fragmentados | -0.4% | Global, agudo no comércio eletrônico transfronteiriço | Longo prazo (≥ 4 anos) |
| Alto risco de desinformação, rotulagem incorreta e falsificação online | -0.6% | Global, concentrado nos canais de varejo online | Curto prazo (≤ 2 anos) |
| Adulteração na cadeia de suprimentos de botânicos exóticos | -0.5% | Global, risco de fornecimento na Índia, China, Sudeste Asiático | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com efeitos adversos e interações medicamentosas
Os adultos mais velhos, que são os principais usuários de suplementos cognitivos, enfrentam maiores riscos de interações entre ervas e medicamentos devido à polifarmácia. Essas interações podem reduzir a eficácia de um suplemento ou causar efeitos colaterais adversos. O Escritório de Suplementos Alimentares dos Institutos Nacionais de Saúde dos EUA documentou interações significativas, incluindo Ginkgo biloba com anticoagulantes, Erva de São João com inibidores seletivos da recaptação de serotonina e altas doses de vitaminas do complexo B com metformina. Os médicos frequentemente hesitam em recomendar suplementos devido a dados farmacocinéticos insuficientes, o que dificulta sua adoção mais ampla. Em 2024, o sistema de notificação de eventos adversos da FDA registrou 1.847 incidentes graves associados a suplementos alimentares, embora determinar a causalidade seja desafiador, especialmente com o uso sobreposto de medicamentos. Marcas que realizam estudos de interação medicamentosa e publicam seus resultados em periódicos respeitados podem estabelecer uma vantagem competitiva em segurança. No entanto, esses estudos levam anos para serem concluídos e exigem recursos financeiros significativos, muitas vezes além da capacidade de marcas menores. A Lei de Saúde e Educação sobre Suplementos Alimentares não exige aprovações pré-mercado, colocando a responsabilidade na vigilância pós-mercado para garantir a segurança, o que aumenta os riscos de reputação caso eventos adversos graves atraiam atenção da mídia.
Marcos regulatórios globais fragmentados
As diferenças regulatórias entre jurisdições criam desafios significativos para marcas multinacionais que buscam economias de escala no desenvolvimento de produtos e entrada no mercado. Por exemplo, a Administração Nacional de Produtos Médicos da China exige registro pré-mercado para alimentos funcionais, exigindo dossiês de toxicologia e ensaios clínicos. Nos Estados Unidos, a entrada no mercado é permitida sob a Lei de Saúde e Educação sobre Suplementos Alimentares com apenas uma notificação para novos ingredientes alimentares. O sistema de Alimentos com Alegações Funcionais do Japão exige evidências científicas, mas não exige pré-aprovação, enquanto a Autoridade de Segurança Alimentar e Padrões da Índia está trabalhando para harmonizar os marcos ayurvédico e alopático. Essas inconsistências regulatórias forçam as marcas a desenvolver formulações, rotulagem e fundamentação de alegações específicas para cada região, aumentando os custos de conformidade e atrasando o tempo de entrada no mercado. As plataformas de comércio eletrônico aumentam a complexidade ao permitir vendas transfronteiriças que contornam os requisitos de registro local, levando os reguladores a concentrar esforços de fiscalização nos mercados online. Além disso, a falta de acordos de reconhecimento mútuo entre os principais mercados impede que produtos aprovados na União Europeia entrem automaticamente nos mercados asiáticos, fragmentando os investimentos em pesquisa e desenvolvimento e limitando a otimização do portfólio.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Combinações de Micronutrientes Ganham Tração ClínicaEm 2025, as Moléculas Naturais detinham uma participação de 45,09% do mercado de suplementos para cognição, destacando as robustas evidências clínicas que apoiam o ômega-3 e a fosfatidilserina. Ao mesmo tempo, Vitaminas e Minerais estão experimentando um CAGR de 8,15%, impulsionado por formuladores que enfatizam vitaminas do complexo B e treonato de magnésio por sua capacidade de gerenciar os níveis de homocisteína e melhorar a densidade sináptica. Essa mudança não apenas fortalece os endossos médicos, mas também se alinha com as ingestões dietéticas de referência monitoradas por médicos. Na frente de inovação, extratos herbais como Bacopa e Juba de Leão aproveitam narrativas adaptogênicas, embora inconsistências de dosagem continuem a complicar as meta-análises. Além disso, à medida que as pressões de commodities reduzem as margens nos concentrados de óleo de peixe, as marcas estão recorrendo a opções de valor agregado, como óleo de krill enriquecido com astaxantina.
As combinações de micronutrientes atraem biohackers que buscam mudanças mensuráveis em biomarcadores, enquanto os extratos herbais padronizados atraem entusiastas de produtos naturais. A citicolina proprietária comanda um prêmio devido ao seu respaldo clínico, mas a colina genérica representa uma ameaça à sua participação de mercado. Atualizações recentes da monografia da USP padronizaram as faixas de potência para Bacopa e ashwagandha, permitindo comparações de eficácia mais consistentes. Fornecedores de ingredientes que investem em ensaios comparativos diretos poderiam influenciar o crescimento do mercado de suplementos para cognição em favor de seus ativos de marca. Além disso, aminoácidos como L-teanina estão ganhando tração à medida que fazem a transição de bebidas energéticas para cápsulas e pós, expandindo sua demanda entre vários grupos de consumidores.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Forma:
Gomas Conquistam Consumidores Avessos à AdesãoEm 2025, Cápsulas e Comprimidos representavam 51,85% do mercado de suplementos para cognição, impulsionados por sua dosagem precisa e acessibilidade. Cápsulas vegetarianas com revestimento entérico atraem consumidores à base de plantas e protegem probióticos sensíveis, apoiando o eixo intestino-cérebro. Os comprimidos se beneficiam de economias de escala, mas requerem melhorias na granulação para botânicos de alto volume. Os pós, embora de nicho, têm apelo significativo entre atletas e formuladores do tipo faça-você-mesmo devido à sua dosagem personalizável e absorção rápida.
Gomas e Mastigáveis devem crescer mais rapidamente do que todos os outros formatos, com um CAGR projetado de 7,65%. Estudos clínicos revelaram que a curcumina lipossomal incorporada em matrizes de pectina aumentou a absorção plasmática em 34%, demonstrando a eficácia dos confeitos funcionais na entrega de bioativos. Consumidores pediátricos e geriátricos, que frequentemente enfrentam dificuldades para engolir, apresentam taxas de recompra mais altas para gomas, resultando em um aumento de 20 a 30% nas margens brutas em comparação com as cápsulas. Embora os reguladores monitorem o teor de açúcar e as embalagens resistentes a crianças, os avanços no mascaramento de sabor usando adoçantes de fruto do monge abordam essas preocupações. Como resultado, o mercado de suplementos para cognição está cada vez mais se deslocando em direção a formatos experienciais que também servem como produtos de estilo de vida.
Por Canal de Distribuição:
O Comércio Eletrônico Reescreve o Manual das FarmáciasEm 2025, farmácias e drogarias detinham uma participação dominante de 46,85% do mercado de suplementos para cognição. Essa posição forte foi impulsionada principalmente pelo papel do aconselhamento farmacêutico, que abordou efetivamente as preocupações dos consumidores sobre possíveis interações medicamentosas. As marcas próprias de redes capitalizaram na economia de prateleira otimizando a disposição dos produtos e curando sortimentos com base em cadeias de suprimentos verificadas, garantindo confiabilidade e confiança nos produtos. No entanto, a crescente mudança para prescrições por correio levou a uma queda no tráfego de clientes, criando desafios para o crescimento das vendas na área frontal das lojas.
As lojas de varejo online estão prontas para liderar o mercado, ostentando um impressionante CAGR de 8,25%. Técnicas como autenticação serializada, agrupamento algorítmico e recursos de envio automático estão transformando com sucesso compradores ocasionais em assinantes fiéis. O aumento das vendas online pode ser amplamente creditado à crescente penetração global da internet. Dados da União Internacional de Telecomunicações destacam essa tendência: em 2025, 74% do mundo estava online, acima dos 71% do ano anterior[3]Fonte: União Internacional de Telecomunicações, "Indicador-Chave", itu.int. Além disso, as plataformas diretas ao consumidor estão aproveitando dados primários para refinar suas estratégias de upselling. O iHerb, por outro lado, está avançando significativamente na América do Sul e no Sudeste Asiático, graças à sua hábil logística transfronteiriça. Embora o escrutínio intensificado da FDA sobre alegações de saúde de influenciadores tenha moderado as mensagens, também eliminou do mercado entidades menos confiáveis. Além disso, lojas especializadas em alimentos naturais e canais de marketing multinível estão atendendo a consumidores que valorizam demonstrações pessoais e abordagens de vendas centradas na comunidade.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Análise Geográfica
Mercado de Suplementos para Cognição na América do Norte
Em 2025, a América do Norte detinha uma participação de mercado de 31,74 por cento, impulsionada pelo elevado gasto per capita em suplementos, uma robusta rede de distribuição e um quadro regulatório regido pela Lei de Saúde e Educação sobre Suplementos Dietéticos, que permite lançamentos rápidos de produtos sem exigir aprovação pré-comercialização. Os EUA lideram em inovação, com startups financiadas por capital de risco como HVMN e Neurohacker Collective introduzindo pilhas nootrópicas avançadas e ésteres de cetona que atraem comunidades de biohacking. No entanto, as ações de fiscalização da FDA em 2024 e 2025, direcionadas a alegações de doenças não aprovadas e violações de boas práticas de fabricação, aumentaram os riscos de conformidade, favorecendo marcas maiores com equipes regulatórias dedicadas. No Canadá, a Diretoria de Produtos de Saúde Naturais e Sem Prescrição exige notificações pré-comercialização e licenciamento de produtos, criando uma barreira de entrada mais elevada em comparação aos EUA, ao mesmo tempo que sinaliza qualidade que atrai consumidores avessos ao risco. Enquanto isso, a expansão da classe média no México e a proximidade com as cadeias de suprimentos dos EUA estão atraindo players de comércio eletrônico transfronteiriço, embora a fiscalização regulatória inconsistente e a prevalência de produtos falsificados no varejo informal continuem sendo desafios.
Mercado de Suplementos para Cognição na Ásia-Pacífico
A Ásia-Pacífico está projetada para ser a região de crescimento mais rápido, com uma expansão prevista de 8,01 por cento de 2026 a 2031. Esse crescimento é impulsionado pelo envelhecimento das populações no Japão e na Coreia do Sul, aliado ao aumento da consciência sobre saúde na China e na Índia. Em 2025, o Ministério da Saúde, Trabalho e Bem-Estar do Japão relatou que um em cada quatro cidadãos tem mais de 65 anos, impulsionando a demanda por Alimentos com Alegações Funcionais que visam memória e concentração sem exigir aprovação pré-comercialização. Em 2024, a Administração Nacional de Produtos Médicos da China endureceu os requisitos de registro de alimentos funcionais, exigindo dossiês toxicológicos e ensaios clínicos, o que beneficia corporações multinacionais com expertise regulatória em detrimento de startups locais. Em 2025, a Autoridade de Segurança Alimentar e Padrões da Índia introduziu diretrizes preliminares que permitem extratos ayurvédicos em nutracêuticos, abrindo oportunidades de exportação para Bacopa e ashwagandha padronizados, ao mesmo tempo que permite que marcas domésticas formalizem alegações de uso tradicional. Países do Sudeste Asiático como Tailândia, Indonésia e Singapura estão atraindo marcas multinacionais que buscam vantagens de pioneirismo no comércio eletrônico e no varejo moderno, embora regulamentações fragmentadas e tarifas de importação compliquem as estratégias regionais. Austrália e Nova Zelândia, regidas pelo quadro de medicamentos complementares da Administração de Produtos Terapêuticos, oferecem mercados maduros com alta confiança dos consumidores em certificações de terceiros, posicionando-as como terrenos ideais para testar formulações premium antes de lançamentos mais amplos na Ásia-Pacífico.
Mercado de Suplementos para Cognição na EMEA e América do Sul
O mercado europeu de suplementos cognitivos se beneficia da regulamentação de alegações de saúde da Autoridade Europeia para a Segurança dos Alimentos, que exige pré-aprovação de alegações de estrutura-função com base em evidências revisadas por pares. Embora isso aumente a credibilidade, também eleva as barreiras de entrada para marcas menores. Reino Unido, Alemanha e França lideram no consumo per capita, impulsionados pelo envelhecimento das populações e por fortes canais farmacêuticos que oferecem aconselhamento conduzido por farmacêuticos sobre o uso de suplementos. O Regulamento de Novos Alimentos da União Europeia exige avaliações de segurança pré-comercialização para ingredientes sem histórico significativo de consumo anterior a 1997. Isso retardou a introdução de nootrópicos emergentes como o cogumelo Juba-de-Leão, levando as marcas a depender de botânicos estabelecidos como o Ginkgo biloba. Mercados da Europa Oriental como Polônia e Rússia estão experimentando crescimento à medida que o aumento da renda e a urbanização impulsionam a demanda por produtos de saúde preventiva, embora a distribuição permaneça concentrada em farmácias e hipermercados, com penetração limitada do comércio eletrônico. Na América do Sul, Brasil e Argentina estão registrando maior interesse em botânicos tradicionais como Guaraná e Maca, embora a harmonização regulatória incompleta no âmbito do Mercosul e as tarifas de importação sobre produtos acabados favoreçam a fabricação local. O Oriente Médio e a África, liderados pelos Emirados Árabes Unidos e pela África do Sul, são mercados emergentes onde populações expatriadas e turismo médico impulsionam a demanda por marcas importadas premium. No entanto, a região enfrenta desafios com capacidade de fabricação local limitada e quadros regulatórios em evolução.

Panorama regulatório
Os suplementos cognitivos operam sob regimes divergentes de suplementos alimentares e alegações de saúde, que moldam ingredientes permitidos, rotulagem e publicidade. Nos Estados Unidos, os produtos geralmente entram no mercado sob a DSHEA, com fiscalização pós-comercialização pela FDA, e a pressão de conformidade aumentou por meio de cartas de advertência focadas em alegações de doença não permitidas e questões de cGMP em 2024-2025. Em março de 2026, o Office of Dietary Supplement Programs da FDA realizou uma reunião pública sobre o escopo dos ingredientes de suplementos alimentares sob a DSHEA, incluindo como novos métodos de fabricação (como fermentação de precisão e produção recombinante) se encaixam nas definições existentes, uma questão relevante para ativos nootrópicos derivados de biotecnologia.
Na União Europeia, o acesso ao mercado está fortemente vinculado a evidências avaliadas pela EFSA para alegações de saúde autorizadas e aos requisitos de Novos Alimentos para ingredientes sem histórico significativo de consumo anterior a 1997. O Regulamento (UE) 2026/1118 da Comissão, emitido em 26 de maio de 2026, recusou a autorização de uma alegação de saúde de que a suplementação diária de creatina contribui para a melhoria da função cognitiva, devido a evidências insuficientes de causa e efeito, reforçando o alto padrão de comprovação para novas alegações relacionadas à cognição. Na Ásia-Pacífico, persistem caminhos heterogêneos (por exemplo, o registro de alimentos funcionais da NMPA na China versus os Foods with Function Claims no Japão), enquanto a Índia tem avançado na integração de extratos tradicionais em regras formais de nutracêuticos por meio das diretrizes preliminares da FSSAI introduzidas em 2025, influenciando estratégias transfronteiriças de formulação e alegações.
Cenário Competitivo
O mercado de suplementos para cognição apresenta fragmentação moderada, com conglomerados multinacionais de saúde ao consumidor. Os principais players do mercado incluem Amway Corp., NOW Foods, Herbalife Nutrition Ltd., Bayer AG e Reckitt Benckiser Group PLC. Nenhum player isolado detém uma participação global significativa, criando espaço para marcas que conseguem navegar pela heterogeneidade regulatória e construir relacionamentos diretos com o consumidor. Empresas maiores, como a Lonza Group, se beneficiam da integração vertical. Sua expansão planejada de capacidade de cápsulas até 2025 e parcerias de desenvolvimento de ingredientes permitem que atendam tanto clientes de marcas próprias quanto de marcas privadas, capturando valor em toda a cadeia de suprimentos. Novos entrantes apoiados por capital de risco, como HVMN e Neurohacker Collective, se diferenciam por meio de validação clínica e engajamento comunitário. Eles investem em ensaios clínicos randomizados e publicam resultados em periódicos revisados por pares, aumentando sua credibilidade junto às comunidades de biohacking. Líderes de marketing multinível, incluindo Amway e Herbalife, utilizam redes de distribuidores para acessar mercados emergentes com infraestruturas de varejo subdesenvolvidas. No entanto, essas empresas enfrentam crescente escrutínio regulatório em relação a alegações de renda e eficácia de produtos, particularmente nos EUA e na China.
Os avanços tecnológicos estão alterando significativamente a dinâmica competitiva do mercado. As marcas estão adotando cada vez mais a personalização algorítmica para recomendar combinações de ingredientes personalizadas com base em testes genéticos, análise do microbioma ou avaliações cognitivas. No entanto, a validade clínica dessas abordagens permanece um tema de debate contínuo. Para a distribuição online, programas como o Amazon Transparency e certificações de organizações como NSF International e USP estão se tornando requisitos críticos. Essa tendência pressiona marcas menores a absorver os custos de verificação ou arriscar ser removidas das principais plataformas. Além disso, as marcas estão intensificando seus esforços para garantir propriedade intelectual por meio do registro de patentes para sistemas de entrega inovadores, incluindo encapsulação lipossomal, tiras sublinguais e matrizes de liberação prolongada. Esses avanços visam melhorar a biodisponibilidade e criar vantagens competitivas em torno de seus produtos.
Os disruptores emergentes no mercado incluem fornecedores de ingredientes que estão contornando as marcas tradicionais de produtos acabados ao vender diretamente aos consumidores por meio de plataformas de comércio eletrônico. Essa abordagem comprime as margens e acelera a comoditização das formulações, desafiando a estrutura tradicional do mercado. O cenário competitivo em evolução favorece cada vez mais empresas que conseguem equilibrar efetivamente o rigor científico, a conformidade regulatória e a construção de confiança do consumidor. A confiança do consumidor agora depende mais de cadeias de suprimentos transparentes e verificações de terceiros do que de gastos tradicionais com marketing, refletindo uma mudança nas prioridades e expectativas dos consumidores.
Líderes do Setor de Suplementos para Cognição
Amway Corp.
NOW Foods
Herbalife Nutrition Ltd.
Bayer AG
Reckitt Benckiser Group PLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Suplementos para Cognição
- Amway Corporation
- Bayer AG
- Nestle S.A. (incl. Garden of Life)
- Herbalife Nutrition Ltd.
- Reckitt Benckiser Group plc (Neuriva)
- NOW Foods
- Blackmores Ltd.
- Onnit Labs Inc.
- Quincy Bioscience
- Teva Pharmaceutical Industries Ltd.
- Himalaya Wellness Company
- Dr. Willmar Schwabe GmbH and Co. KG
- Haleon plc (Prev. GSK Consumer)
- Lonza Group
- Life Extension
- Jarrow Formulas Inc.
- Natural Factors Inc.
- Liquid Health Inc.
- Pure Encapsulations
- HVMN Inc.
- Neurohacker Collective LLC

Oportunidades de mercado e perspectivas futuras
Um espaço em branco de produto e de estratégia de comercialização está se formando em torno de formatos e alegações prontas para conformidade que reduzem o atrito do consumidor e o risco regulatório. Gomas e mastigáveis oferecem um caminho claro para ampliar a adesão entre consumidores avessos a comprimidos, ao mesmo tempo em que combinam o posicionamento cognitivo com sinais de bem-estar familiares (energia, estresse e sono), e as marcas já estão direcionando seus portfólios nesse sentido, junto com abordagens avançadas de entrega, como nanoencapsulamento e sistemas lipossomais, para melhorar a biodisponibilidade sem aumentar a carga de comprimidos. O varejo online e os pacotes de assinatura também criam espaço para competir em conveniência e personalização, ao mesmo tempo em que constroem compras recorrentes, apoiados pelo crescimento contínuo da penetração da internet (74% do mundo online em 2025) e por programas de plataforma que elevam o papel da serialização e da verificação por terceiros na confiança do comprador.
Operacionalmente, formuladores e grandes empresas de alimentos e saúde do consumidor estão integrando IA em P&D e no planejamento da cadeia de suprimentos, o que pode encurtar os ciclos de iteração para combinações multi-ingrediente e ajudar a gerenciar a variabilidade em botânicos e outros insumos sensíveis. Evidências em 2026 destacam a adoção de IA em grandes empresas como Nestle, PepsiCo, Danone e Unilever para modelar restrições e acelerar a inovação em saúde e bem-estar, alinhando-se com a mudança do mercado de ervas de ingrediente único para combinações de micronutrientes respaldadas por evidências. Regionalmente, a Ásia-Pacífico continua sendo uma arena primária de expansão, pois os caminhos regulatórios diferem por país, mas os esforços de harmonização e a formalização de extratos tradicionais (como as diretrizes preliminares de 2025 da FSSAI para extratos ayurvédicos em nutracêuticos) apoiam um fornecimento de ingredientes escalável e rastreável para formulações globais, particularmente para Bacopa e ashwagandha padronizados.
Recent Industry Developments in Mercado de Suplementos para Cognição
- Abril de 2026: a NOW Foods lançou dois produtos de suplemento em goma, expandindo seu portfólio para formatos em goma. A iniciativa está alinhada à crescente preferência dos consumidores por formas de entrega mastigáveis e ajuda a marca a competir em formatos de maior conformidade, que estão ganhando espaço em prateleiras e canais online.
- Setembro de 2025: a Reckitt Benckiser Group, por meio da Neuriva, lançou a Memory 3D Formula, com os ingredientes clinicamente testados Cognicell e Neurofactor. Isso reforçou a mudança da categoria em direção a alegações de ingredientes de marca com posicionamento clínico, que sustentam a premiumização em farmácias e canais online.
- Novembro de 2024: a Bayer lançou o Berocca Mind with Spanish Sage em formato efervescente, posicionado em torno do suporte à memória. O lançamento ampliou as ofertas focadas em cognição dentro de uma franquia multivitamínica mainstream e destacou o papel de formatos de entrega familiares para impulsionar a experimentação e o uso recorrente.


Mercado de Suplementos para Cognição Escopo do relatório e metodologia de pesquisa
Definição e escopo do mercado
Este mercado abrange produtos de suplementos alimentares posicionados para o suporte cognitivo, que são adquiridos para necessidades diárias de função cerebral, como memória, foco, alerta e clareza mental, e são contabilizados pelo valor de vendas ao usuário final nas principais regiões consumidoras.
Exclusões de escopo: medicamentos prescritos e terapias clínicas para distúrbios neurológicos diagnosticados, além de alimentos e bebidas de bem-estar geral que não são vendidos como suplementos, estão excluídos.
Visão geral da segmentação
- Por Tipo de Produto
- Moléculas Naturais
- Extratos Herbais
- Vitaminas e Minerais
- Outros
- Por Forma
- Cápsulas e Comprimidos
- Pós
- Gomas e Mastigáveis
- Por Canal de Distribuição
- Supermercados/Hipermercados
- Farmácias/Drogarias
- Lojas de Varejo Online
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Rússia
- Suécia
- Bélgica
- Polônia
- Países Baixos
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Tailândia
- Singapura
- Indonésia
- Coreia do Sul
- Austrália
- Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- África do Sul
- Arábia Saudita
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou mapeando a demanda por suplementos de suporte cognitivo em relação a indicadores públicos mensuráveis. Em seguida, alinhamos esse contexto de demanda com conjuntos de dados oficiais de consumo e saúde de fontes como a Organização Mundial da Saúde, o National Institutes of Health Office of Dietary Supplements e os Centros de Controle e Prevenção de Doenças dos EUA, o que ajudou a manter as premissas subjacentes realistas para o uso de suplementos por adultos.
Para ancorar os fatores de mercado e os fluxos de comércio transfronteiriço, utilizamos fontes como a UN Comtrade, portais nacionais de estatísticas aduaneiras e periódicos relevantes revisados por pares de nutrição e saúde pública. Também verificamos relatórios anuais de empresas, apresentações a investidores e divulgações de rotulagem de produtos para entender as alegações típicas, os formatos de ingredientes e os padrões de distribuição observados na categoria. Quando necessário, uma base de dados por assinatura paga foi utilizada para dados financeiros de empresas, buscas de patentes e acompanhamento de notícias, a fim de validar cronologias e sinais comerciais. Essas fontes são ilustrativas, e também recorremos a outras referências públicas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
Os dados primários foram obtidos por meio de entrevistas com especialistas e pesquisas estruturadas com equipes de marcas de suplementos, fornecedores de ingredientes, fabricantes terceirizados, distribuidores e participantes do canal varejista. Por se tratar de um mercado global, as opiniões foram equilibradas entre as Américas, EMEA e APAC para testar como o preço, o mix de canais e o uso pelo consumidor diferem, e essas refinações foram então incorporadas de volta ao modelo de mercado.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 16% | APAC: 41% |
| Nível médio: 50% | Líderes funcionais/de unidade: 30% | EMEA: 36% |
| Participantes menores: 19% | Gerentes: 54% | Américas: 23% |
Dimensionamento e previsão de mercado
O dimensionamento começou com uma construção top-down, na qual o gasto endereçável em suplementos foi reconstruído por região usando sinais observados de demanda por categoria, depois verificado com indicadores de comércio e consumo antes de ser restringido a produtos posicionados para cognição, usando premissas de penetração validadas por entrevistas. Os totais também foram corroborados com aproximações seletivas bottom-up, como pontos de preço amostrados por formato e canal, além de verificações de canal com fornecedores e varejistas, que ajudaram a ajustar o valor final quando a primeira estimativa parecia muito alta ou muito baixa.
Os insumos usados no modelo incluíram a parcela de consumidores adultos que usam suplementos alimentares, a taxa de novos lançamentos de produtos relacionados à cognição e alegações de rotulagem, o preço por embalagem e os tamanhos típicos de embalagem por formato (cápsulas, pós, gomas), o mix de canais online versus offline e o momento de conversão de moeda regional. Para a previsão, foi aplicada uma análise de cenários em torno de duas alavancas práticas, o ritmo de adoção no varejo mainstream e a progressão de preços por intensidade de ingredientes, e os cenários foram testados sob estresse com opiniões de especialistas antes de selecionar a trajetória final. Onde as verificações bottom-up apresentaram lacunas, regiões ou canais ausentes foram preenchidos usando proxies conservadores extraídos de categorias de suplementos semelhantes e depois revalidados em chamadas de acompanhamento.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de triangulação entre sinais independentes, incluindo a faixa implícita de gasto per capita, o mix de canais resultante do modelo e a direção da precificação observada no mercado. Os valores discrepantes foram sinalizados, retrabalhados e revisados em uma verificação interna de múltiplas etapas, de modo que uma única premissa não altere o resultado sem uma explicação clara.
O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes ações regulatórias, movimentos cambiais acentuados ou uma redefinição visível de preços. Antes da entrega, uma nova revisão é realizada nos insumos principais e nas verificações de referência, para que os clientes recebam uma visão atualizada.
Comparação do dimensionamento do mercado de suplementos cognitivos da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados para suplementos cognitivos podem variar amplamente porque diferentes grupos frequentemente contabilizam conjuntos de produtos distintos, aplicam definições de ano diferentes e utilizam lógicas de precificação diferentes entre os canais. As diferenças também surgem quando algumas estimativas se baseiam em curvas de adoção otimistas, ou quando as premissas de conversão de moeda e inflação não são mantidas consistentes ao longo da previsão.
A principal lacuna vem de saber se a saúde cerebral em sentido amplo, os nootrópicos e as bebidas funcionais adjacentes são incluídos na mesma categoria, e, em nossa visão, a Mordor Intelligence contabiliza apenas produtos de suplementos alimentares posicionados para o suporte cognitivo e que são rastreados por mix de canais em nível regional e preço por embalagem observado, antes de os totais serem consolidados.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,64 bilhão de USD (2026) | |
| Editora do Setor A | 9,50 bilhões de USD (2024) | Usa um ano-base anterior e parece aplicar uma definição mais ampla, que pode incluir suplementos de saúde cerebral e cognição em sentido mais amplo, abrangendo mais categorias de ingredientes, o que aumenta o volume de demanda contabilizado em comparação a um filtro de posicionamento cognitivo mais restrito. |
| Inteligência de Mercado B | 9,78 bilhões de USD (2024) | Apresenta um valor muito maior para 2024, o que pode ocorrer quando categorias adjacentes (nootrópicos, combinações gerais de bem-estar cerebral e suplementos multibenefício) são incluídas e quando o preço por canal é assumido com ajuste limitado para o formato e o mix regional. |
A dispersão observada na tabela é explicada em grande parte pelo grau de rigor com que o escopo do produto é definido e pela forma como os preços são convertidos e calculados em média entre os canais. Ao manter o volume de demanda vinculado a suplementos posicionados para cognição e ao verificar os totais em relação a sinais práticos de gasto e precificação, a estimativa permanece rastreável a insumos que podem ser revisados e reproduzidos.


Principais Perguntas Respondidas no Relatório
Qual é o valor previsto do mercado de suplementos para cognição em 2031?
Espera-se que atinja USD 2,31 bilhões até 2031, refletindo um CAGR de 7,09% a partir de 2026.
Qual região crescerá mais rapidamente até 2031?
A Ásia-Pacífico tem projeção de se expandir a um CAGR de 8,01% à medida que a harmonização regulatória e a demografia do envelhecimento convergem.
Qual tipo de produto está crescendo mais rapidamente?
Vitaminas e Minerais lideram a expansão com um CAGR de 8,15%, impulsionado por combinações de micronutrientes respaldadas por evidências.
Por que as gomas estão ganhando popularidade?
A nanoencapsulação e as matrizes de pectina aumentam a biodisponibilidade e o sabor, elevando as gomas a um CAGR de 7,65%.
Página atualizada pela última vez em:



