
Tamanho e Participação do Mercado de Suplementos para Saúde Imunológica
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
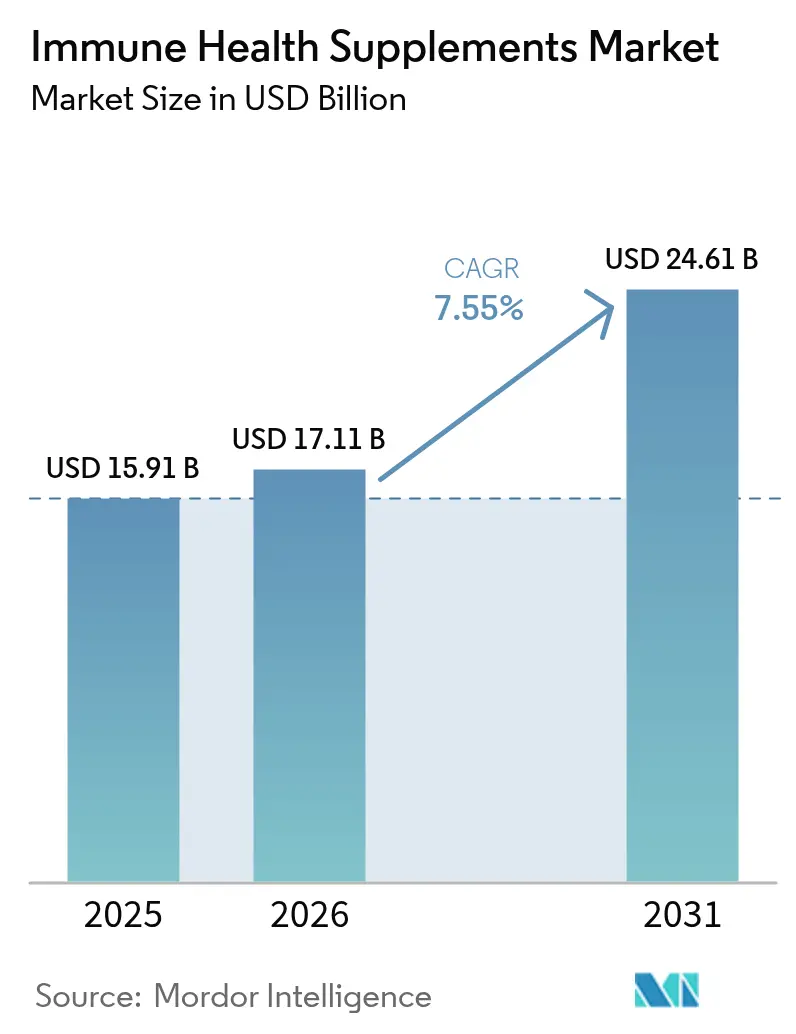
| Tamanho do Mercado (2026) | 17.11 Bilhões de dólares |
| Tamanho do Mercado (2031) | 24.61 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.55 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | América do Norte |
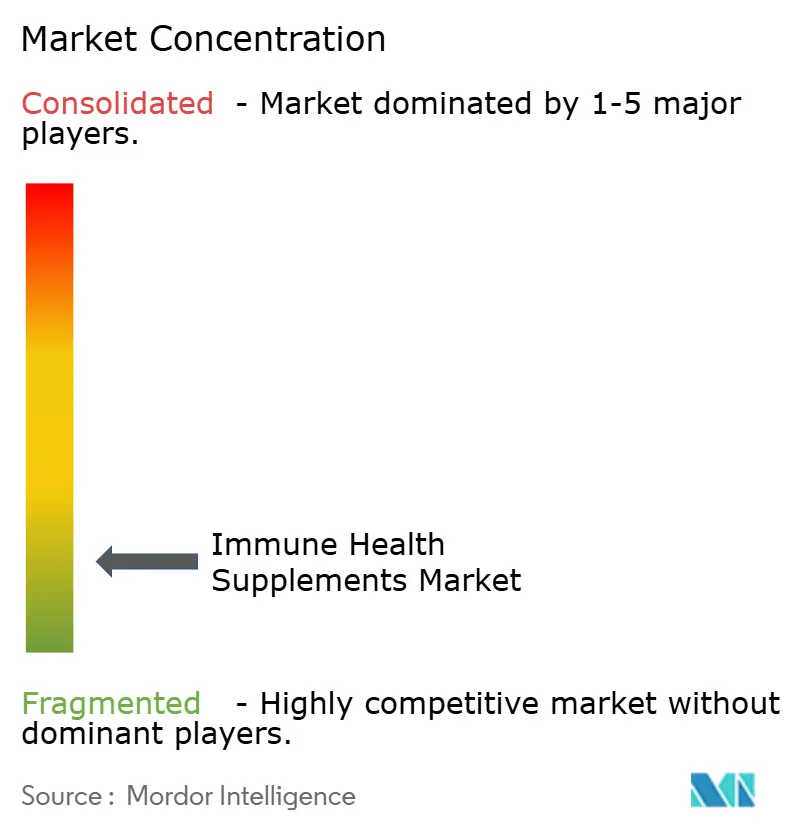
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Suplementos para Saúde Imunológica por Mordor Intelligence
O mercado de suplementos para saúde imunológica foi avaliado em USD 15,91 bilhões em 2025 e estima-se que cresça de USD 17,11 bilhões em 2026 para atingir USD 24,61 bilhões até 2031, a um CAGR de 7,55% durante o período de previsão (2026-2031). A nutrição preventiva é cada vez mais considerada essencial para os cuidados de saúde, impulsionando o crescimento do mercado. O foco na resiliência imunológica, destacado durante a pandemia de COVID-19, continua a influenciar as compras. Vitaminas e minerais lideram o mercado, atendendo a diversas deficiências nutricionais, enquanto os probióticos ganham espaço devido à sua comprovada ligação com a saúde intestinal e imunológica. Gomas e mastigáveis estão crescendo em demanda por sua conveniência e apelo. As economias maduras dominam a receita, mas o Oriente Médio e África e partes da Ásia estão experimentando crescimento acelerado. O mercado fragmentado oferece oportunidades para players menores habilidosos no gerenciamento de cadeias de suprimentos, na inovação de formatos de entrega ou no aproveitamento das tendências de nutrição personalizada.
Principais Conclusões do Relatório
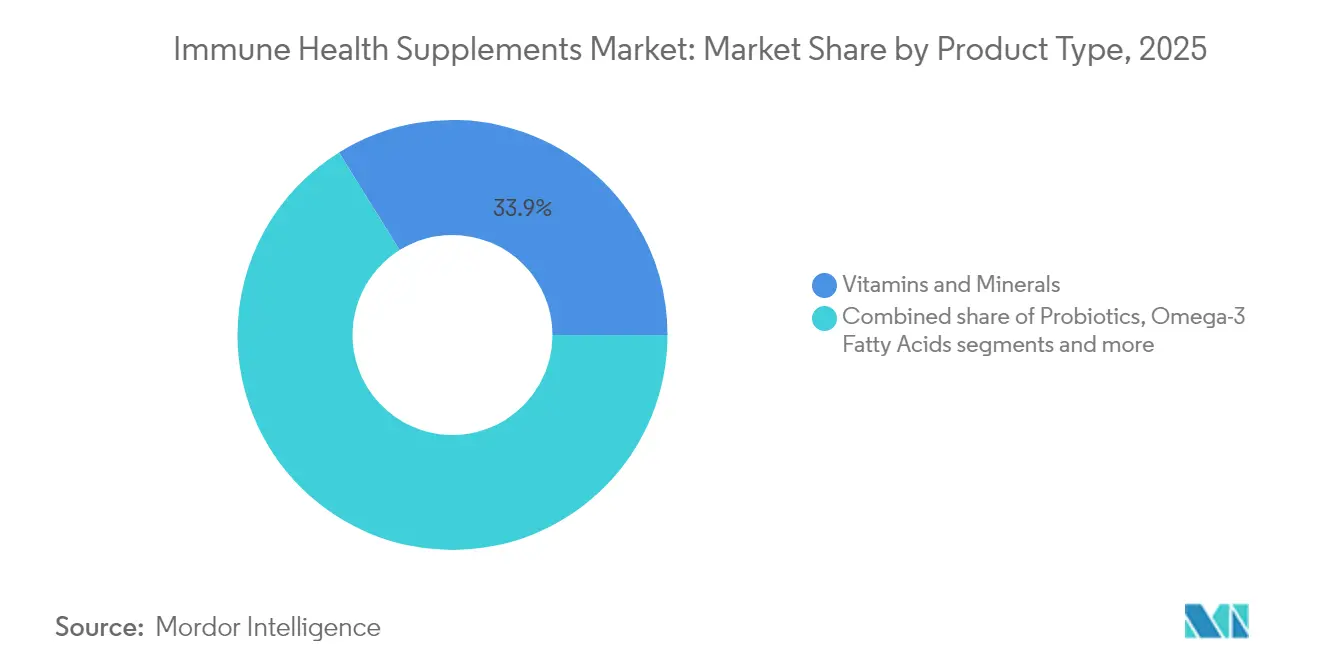
- Por tipo de produto, vitaminas e minerais detinham 33,85% da participação do mercado de suplementos para saúde imunológica em 2025, enquanto os probióticos estão projetados para expandir a um CAGR de 9,52% até 2031.
- Por forma, os comprimidos comandavam 31,20% da participação do tamanho do mercado de suplementos para saúde imunológica em 2025; as gomas são a forma de crescimento mais rápido, com CAGR de 8,55% até 2031.
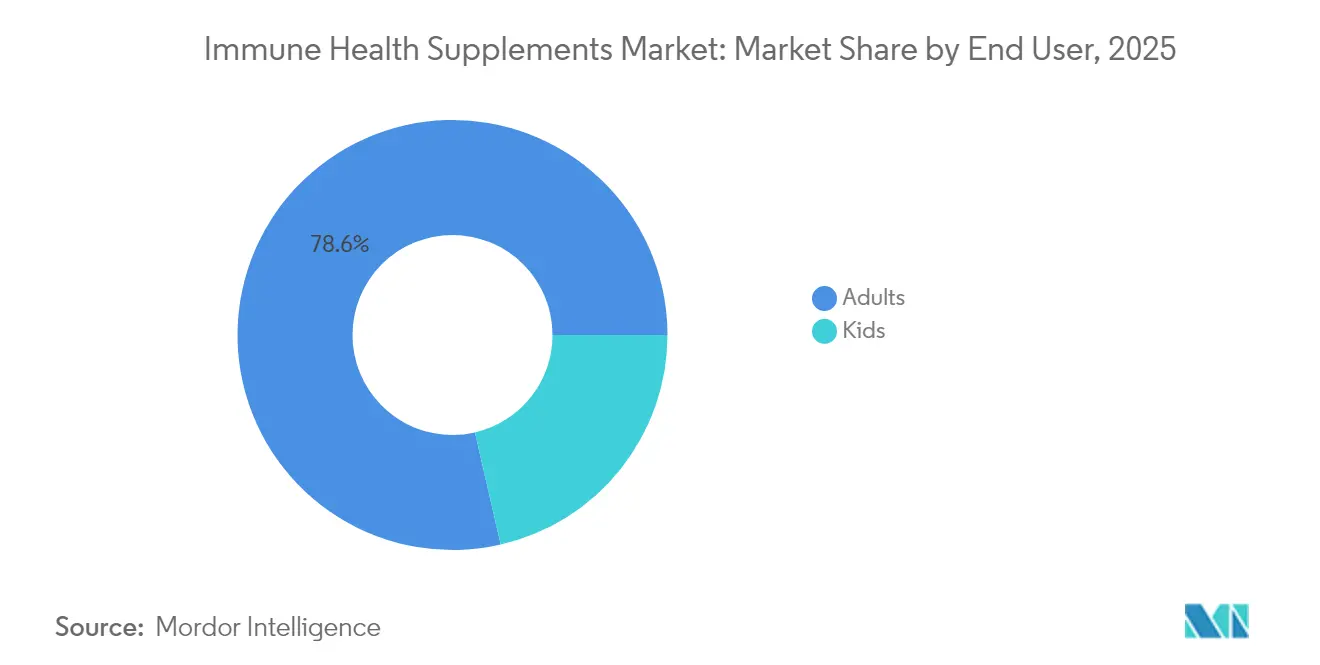
- Por usuário final, adultos capturaram 78,60% da participação de mercado em 2025, com o segmento infantil projetado para crescer a um CAGR de 9,04% até 2031.
- Por canal de distribuição, lojas especializadas e de saúde lideraram com 40,75% de participação na receita em 2025, enquanto o varejo online deve crescer a um CAGR de 7,78% durante o período de previsão.
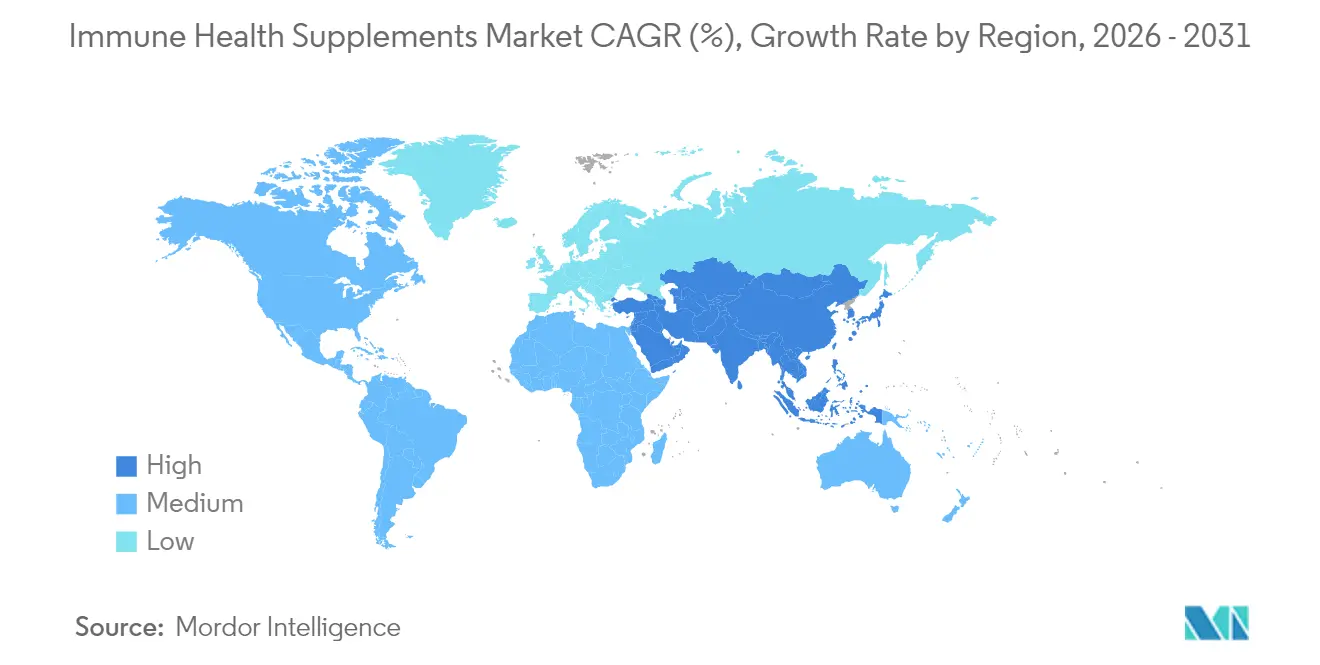
- Por geografia, a América do Norte representou 26,85% do tamanho do mercado de suplementos para saúde imunológica em 2025, mas o Oriente Médio e África estão avançando a um CAGR de 9,07% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Tabela de Impacto dos Fatores Impulsionadores*
| FATOR IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Foco ampliado na imunidade pós-COVID-19 impulsionando a expansão do mercado | +1.8% | Global, com maior impacto na América do Norte e Europa | Médio prazo (2-4 anos) |
| Populações envelhecidas globalmente buscam suporte para fortalecimento da imunidade | +2.1% | Global, particularmente em mercados desenvolvidos na América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Prevalência de doenças crônicas impulsiona o uso preventivo de suplementos | +1.5% | Global, com maior impacto em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Demanda por nutrição personalizada estimula a inovação | +0.9% | América do Norte e Europa, expandindo para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Influência das redes sociais aumenta o engajamento do consumidor | +0.7% | Global, mais forte em mercados com alta conectividade digital | Curto prazo (≤ 2 anos) |
| Avanços científicos e inovação | +1.2% | Global, liderado pela América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Populações envelhecidas globalmente buscam suporte para fortalecimento da imunidade
À medida que os indivíduos envelhecem, seus sistemas imunológicos enfraquecem, um processo chamado imunossenescência. Para combater isso, muitos idosos utilizam suplementos como zinco, vitamina D, probióticos e antioxidantes. A Organização Mundial da Saúde estima que a população global com 60 anos ou mais crescerá de 1 bilhão em 2020 para 1,4 bilhão até 2030 e dobrará para 2,1 bilhões até 2050, com aqueles com 80 anos ou mais triplicando para 426 milhões [1]Fonte: Organização Mundial da Saúde, Envelhecimento e saúde,
who.int. Essa mudança aumentou o uso de suplementos entre adultos mais velhos. O Escritório de Suplementos Dietéticos dos Institutos Nacionais de Saúde (NIH) incluiu pesquisas sobre suplementos relacionados ao envelhecimento em seu plano estratégico 2025-2029 [2]Fonte: Escritório de Suplementos Dietéticos (ODS) dos Institutos Nacionais de Saúde (NIH), ODS Publica Plano Estratégico 2025-2029,
ods.od.nih.gov. Os fabricantes estão abordando preocupações relacionadas ao envelhecimento, como inflamação e metabolismo, com produtos especializados. Por exemplo, a linha Ensure da Abbott, focada em nutrição adulta, alcançou USD 4,4 bilhões em vendas em 2024, com 9% de crescimento orgânico, conforme relatado pela empresa.
Foco ampliado na imunidade pós-COVID-19 impulsionando a expansão do mercado
A conscientização sobre a saúde imunológica aumentou desde a pandemia de COVID-19, com indivíduos, especialmente aqueles com condições preexistentes, tomando medidas proativas para melhorar sua saúde. Em 2024, a Agência de Alimentos e Medicamentos (FDA) expandiu seu Diretório de Ingredientes de Suplementos Dietéticos, aumentando a confiança do consumidor e simplificando a seleção de suplementos [3]Fonte: Agência de Alimentos e Medicamentos, FDA Lança Novo Diretório de Ingredientes Usados em Produtos Comercializados como Suplementos Dietéticos,
fda.gov. Em junho de 2025, a Organização Mundial da Saúde reportou 359.000 casos ativos de COVID-19 globalmente, enfatizando a necessidade contínua de suporte imunológico [4]Fonte: Organização Mundial da Saúde, Casos de COVID-19, Mundo,
who.int. As tendências nas redes sociais revelam fortes vínculos comerciais com discussões sobre imunidade, destacando a inovação e o investimento das marcas. Esses fatores estão impulsionando a demanda por suplementos para saúde imunológica e alimentando o crescimento do mercado.
Prevalência de doenças crônicas impulsiona o uso preventivo de suplementos
À medida que condições crônicas como diabetes e doenças cardíacas aumentam globalmente, há um foco crescente na saúde preventiva por meio de suplementos ricos em nutrientes. Nos países do Golfo, abordar a deficiência de vitamina D é fundamental, pois manter níveis ideais (30 ng/mL) pode reduzir os riscos de ataque cardíaco em 25%. Os avanços na pesquisa de genômica nutricional destacam os benefícios superiores dos suplementos personalizados em relação às multivitaminas padrão. Por exemplo, o produto Immunity Essentials
da Herbalife, combinando vitamina D3, zinco e equinácea, é direcionado a adultos com vulnerabilidades imunológicas decorrentes de problemas de saúde relacionados ao estilo de vida. Essa mudança em direção à prevenção melhora os resultados de saúde e impulsiona o crescimento no mercado de suplementos para saúde imunológica ao fazer a transição dos gastos com saúde de tratamentos para suplementação proativa.
Demanda por nutrição personalizada estimula a inovação
A crescente demanda por soluções de saúde personalizadas está impulsionando a inovação no mercado de suplementos para saúde imunológica. Os avanços em nutrigenômica permitem que as marcas criem produtos alinhados às diferenças genéticas individuais. A Associação Americana de Nutrição destaca a personalização como uma tendência fundamental do mercado. Em 2024, a Nestlé Health Science lançou uma plataforma de suporte nutricional para GLP-1 combinando nutrientes para fortalecimento da imunidade com regimes de medicamentos para perda de peso, a fim de atender necessidades metabólicas específicas. Tecnologias como micro-encapsulação e sistemas de liberação de precisão aumentam a eficácia dos probióticos, garantindo a sobrevivência ao longo da digestão. Os produtos personalizados estão alcançando preços premium, impulsionando o crescimento e garantindo a expansão do mercado a longo prazo.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Falta de regulamentações padronizadas entre regiões | -0.8% | Global, afetando particularmente o comércio transfronteiriço | Médio prazo (2-4 anos) |
| Alta sensibilidade ao preço em mercados em desenvolvimento | -1.2% | Ásia-Pacífico, América Latina, África | Longo prazo (≥ 4 anos) |
| Crescente escrutínio de alegações de saúde não verificadas | -0.6% | Global, mais forte na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Interrupções na cadeia de suprimentos afetando a disponibilidade de matérias-primas | -1.4% | Global, com maior impacto em regiões dependentes de importações | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Falta de regulamentações padronizadas entre regiões
Os fabricantes de suplementos imunológicos enfrentam desafios devido a padrões regulatórios inconsistentes entre regiões, o que aumenta os custos e atrasa os lançamentos de produtos. Por exemplo, a Diretiva de Suplementos Alimentares da UE 2002/46/CE visava unificar as regulamentações, mas permite que os estados membros estabeleçam suas próprias regras, complicando os lançamentos. Nos EUA, a notificação prévia à comercialização de 75 dias da FDA para Novos Ingredientes Dietéticos adiciona complexidade, especialmente para marcas focadas em comércio eletrônico. As variações nas regras de rotulagem de probióticos globalmente dificultam ainda mais as alegações padronizadas. Esses problemas afetam especialmente as empresas menores, desacelerando a inovação, dificultando a expansão internacional e impactando o crescimento do mercado de suplementos para saúde imunológica.
Interrupções na cadeia de suprimentos afetando a disponibilidade de matérias-primas
O mercado de suplementos para saúde imunológica enfrenta desafios no fornecimento de matérias-primas devido a tensões geopolíticas, fatores ambientais e interrupções comerciais. A China, um fornecedor-chave de ácido ascórbico e extratos botânicos, torna o mercado vulnerável a conflitos diplomáticos e mudanças tarifárias esperadas para 2025. Esses problemas aumentaram os custos e os prazos de entrega. Eventos climáticos como o El Niño de 2023 interromperam as cadeias de suprimentos, com a redução das capturas de anchovas elevando temporariamente os preços do ômega-3 devido à limitada disponibilidade de óleo de peixe. As empresas estão mitigando os riscos diversificando o fornecimento, integrando verticalmente e mantendo estoques maiores. Embora essas estratégias estabilizem as cadeias de suprimentos, elas aumentam os custos operacionais, pressionando as empresas menores e impactando a lucratividade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Progresso Científico Eleva Probióticos e Pós-bióticosEm 2025, vitaminas e minerais lideraram o mercado de suplementos para saúde imunológica, contribuindo com 33,85% da receita. Sua popularidade decorre de sua capacidade de abordar deficiências nutricionais comuns e de sua ampla aceitação por profissionais de saúde. Enquanto isso, os probióticos estão experimentando o crescimento mais rápido, com um CAGR projetado de 9,52% até 2031. Essa expansão rápida é apoiada por estudos clínicos que destacam os benefícios de cepas probióticas específicas no fortalecimento da imunidade do trato respiratório superior. As aprovações regulatórias, como o aval da Autoridade Europeia para a Segurança dos Alimentos (EFSA) para o paramylon em 2024 e o status GRAS da FDA para o Bacillus subtilis NRRL 68053, aumentaram ainda mais a confiança do consumidor nos probióticos. Como resultado, espera-se que os probióticos ganhem participação significativa de mercado, gradualmente superando as multivitaminas tradicionais.
O mercado também está testemunhando uma onda de inovação com a introdução de novos ingredientes como metabólitos pós-bióticos, concentrados de levedura fermentada e beta-glucanas derivadas de algas. Por exemplo, estudos clínicos sobre o EpiCor mostraram sua eficácia na redução dos sintomas de resfriado em crianças, tornando-o uma opção promissora para a saúde pediátrica. Esses avanços são apoiados por proteções de propriedade intelectual, que ajudam as empresas a manter uma vantagem competitiva e garantir margens de lucro mais elevadas. À medida que a pesquisa se expande para incluir benefícios mais amplos para a saúde, como a modulação do microbioma, além dos marcadores imunológicos tradicionais, o mercado continua a recompensar as empresas que investem em pesquisa e desenvolvimento.


Por Forma:
Gomas e Mastigáveis Trazem Experiência à AdesãoEm 2025, os comprimidos dominaram o mercado com uma participação de 31,20%. Sua acessibilidade, dosagem precisa e conveniência na combinação de múltiplas vitaminas os tornam a principal escolha para os consumidores. No entanto, as gomas estão em ascensão, ostentando um robusto CAGR de 8,55%. Os adultos estão optando cada vez mais pelas gomas devido ao seu sabor agradável e integração perfeita nas rotinas diárias. Enquanto marcas líderes como Church & Dwight estabeleceram um padrão elevado, a concorrência aumentou com mais de 60 marcas entrando na disputa. Em resposta às preocupações com o teor de açúcar, as marcas introduziram opções com menos calorias, e as formulações à base de pectina agora atendem aos consumidores veganos. Historicamente, as gomas enfrentavam dificuldades com a biodisponibilidade, particularmente para nutrientes sensíveis como probióticos e óleos de ômega.
As cápsulas e softgels atraem consumidores que priorizam uma experiência de qualidade farmacêutica e a entrega eficiente de nutrientes lipossolúveis. Os pós, por outro lado, são a escolha preferida em nutrição esportiva e cuidados com idosos, devido à sua dosagem ajustável e facilidade de uso para aqueles com dificuldades de deglutição. Essa contínua inovação nos formatos de entrega capacita as marcas a atender às diversas preferências dos consumidores em várias faixas etárias e estilos de vida. Essa diversificação não apenas atende às necessidades específicas dos consumidores, mas também cultiva uma forte fidelidade dentro do amplo mercado de suplementos para saúde imunológica.
Por Usuário Final:
A Demografia Adulta Ancora a Demanda Enquanto as Fórmulas Pediátricas AceleramEm 2025, os adultos detinham 78,60% da participação do mercado de suplementos para saúde imunológica, impulsionados por hábitos de suplementação estabelecidos, capacidade financeira e consciência do impacto do envelhecimento na imunidade. Estudos mostram que a combinação de vitamina D com N-acetilcisteína reduz os marcadores de envelhecimento celular em adultos mais velhos com deficiência de vitamina D. Além disso, 75% dos indivíduos com idade entre 65 e 80 anos não atingem a ingestão recomendada de zinco, destacando a demanda por produtos direcionados. Empresas como a Vitafusion atendem às preferências dos adultos com formatos e doses personalizados. No entanto, a crescente concorrência em suplementos em goma pressiona as marcas a inovar nos métodos de entrega e no marketing.
O segmento infantil é o de crescimento mais rápido no mercado de suplementos para saúde imunológica, com um CAGR projetado de 9,04% até 2031. O crescimento é impulsionado por pais que adotam medidas de saúde preventiva precocemente. Formulações melhoradas e validação científica aumentaram a aceitação de suplementos pediátricos. Por exemplo, marcas como SmartyPants e Zarbee's estão expandindo suas linhas infantis com multivitaminas em goma que incluem vitaminas C, D e zinco para apoiar a imunidade. Inovações nos formatos de entrega, como tiras dissolvíveis e mastigáveis, também estão ganhando popularidade entre os usuários mais jovens. Essa mudança para produtos pediátricos impulsiona ofertas específicas para cada fase da vida, promovendo a fidelidade do cliente enquanto atende às necessidades únicas de saúde e regulatórias.
Por Canal de Distribuição:
O Omnicanal Dissolve as Fronteiras Físicas e DigitaisEm 2025, as lojas especializadas e de saúde lideraram a distribuição de suplementos para saúde imunológica, capturando 40,75% da receita do mercado. Essas lojas são preferidas por sua orientação especializada e seleções de produtos criteriosamente curadas. No entanto, o varejo online está em ascensão, ostentando um CAGR de 7,78%, à medida que os consumidores se inclinam cada vez mais para a facilidade das compras em casa. O apelo do comércio eletrônico é ampliado por recursos como entrega no mesmo dia e a capacidade de comparar produtos facilmente. Os sites de venda direta ao consumidor utilizam dados de clientes para ofertas personalizadas, enquanto os marketplaces online prosperam com o feedback dos clientes e estoques em constante mudança. Os serviços de assinatura também estão em ascensão, equilibrando a conveniência do consumidor com uma receita estável para as empresas. Os supermercados e hipermercados desempenham um papel fundamental ao oferecer opções acessíveis e estimular compras por impulso. No entanto, seu espaço limitado nas prateleiras restringe a variedade de produtos. Enquanto isso, as farmácias, há muito confiadas por sua confiabilidade, enfrentam margens de lucro cada vez mais reduzidas. Para navegar por esses desafios, modelos híbridos inovadores estão surgindo. Estes incluem serviços de compra online com retirada na loja, quiosques dentro das lojas e códigos QR que fornecem informações detalhadas sobre produtos e conteúdo educacional. Tais estratégias fundem as vantagens do comércio tradicional com os benefícios da conveniência online. À medida que as fronteiras entre os canais de distribuição se dissolvem, as empresas são incentivadas a aprimorar sua gestão de estoque e fortalecer sua presença digital para se manterem à frente no dinâmico mercado de suplementos para saúde imunológica.
Análise Geográfica
Mercado de Suplementos para Saúde Imunológica na América do Norte e Europa
A América do Norte respondeu por 26,85% da receita global em 2025, impulsionada por uma forte cultura de uso de suplementos, alta renda disponível e supervisão regulatória clara por parte da FDA. Pesquisas dos Institutos Nacionais de Saúde (NIH) revelam que mais de 10% dos adultos norte-americanos escolhem especificamente suplementos para a saúde imunológica. O Canadá e o México também registram crescimento constante, apoiado por cadeias de abastecimento integradas em toda a América do Norte, embora potenciais desafios tarifários permaneçam. Na Europa, os gastos com suplementos para saúde imunológica são comparáveis aos da América do Norte, mas a região enfrenta regulamentações variadas entre os estados-membros. A Autoridade Europeia para a Segurança dos Alimentos (EFSA) promove a confiança com sua abordagem baseada em evidências, permitindo que as marcas se posicionem como premium, embora os custos de conformidade continuem sendo um desafio. Países como Alemanha, França e Reino Unido registram demanda consistente por combinações probióticas respaldadas por pesquisas clínicas, enquanto a Europa Oriental contribui gradualmente para o crescimento à medida que a renda disponível aumenta e a conscientização sobre saúde melhora.
Mercado de Suplementos para Saúde Imunológica no Oriente Médio e África e na Ásia-Pacífico
O Oriente Médio e a África registram a taxa de crescimento mais rápida, com um CAGR de 9,07%, em grande parte devido à deficiência generalizada de vitamina D e a iniciativas governamentais que promovem a suplementação. Pesquisas em países como Arábia Saudita e Emirados Árabes Unidos indicam que tratar as deficiências de vitamina D poderia reduzir significativamente os riscos cardiovasculares. Os varejistas da região estão alinhando-se aos hábitos de consumo locais ao combinar suplementos para saúde imunológica com produtos lácteos e bebidas enriquecidos. Na região da Ásia-Pacífico, a combinação de uma grande população e o crescente estresse urbano impulsiona a demanda por suplementos para saúde imunológica. Países como China e Índia estão adotando produtos que combinam botânicos tradicionais com nutrientes modernos, embora a acessibilidade continue sendo um fator-chave, levando à popularidade dos formatos de sachê e stick-pack. O sistema de Alimentos para Uso de Saúde Específico (FOSHU) do Japão garante credibilidade científica, atraindo uma base de clientes fiel, particularmente entre adultos mais velhos.
Mercado de Suplementos para Saúde Imunológica na América do Sul
A América do Sul apresenta oportunidades de crescimento de longo prazo, mas enfrenta desafios como flutuações cambiais e fiscalização regulatória deficiente, que podem levar à entrada de produtos falsificados no mercado. Para enfrentar esses problemas, empresas multinacionais estão estabelecendo parcerias com distribuidores locais para navegar em ambientes de varejo fragmentados e educar os consumidores sobre os benefícios dos suplementos respaldados por evidências. O comércio eletrônico desempenha um papel significativo na eliminação de barreiras geográficas, permitindo que até marcas menores e especializadas alcancem clientes internacionais. Essa tendência está intensificando a concorrência globalmente, à medida que marcas de diversas regiões buscam conquistar uma parcela do crescente mercado de suplementos para saúde imunológica.

Panorama regulatório
Os suplementos para saúde imunológica geralmente se enquadram em regimes divergentes de pré-mercado e controle de alegações, que restringem como vitaminas, botânicos e ingredientes do microbioma podem ser posicionados. Na União Europeia, o Regulamento (CE) n.º 1924/2006 exige avaliação e autorização da Autoridade Europeia para a Segurança dos Alimentos (EFSA) para novas alegações nutricionais e de saúde, enquanto as regras para suplementos alimentares são estabelecidas pela Diretiva 2002/46/CE e suas implementações nacionais, deixando os fabricantes com a tarefa de gerenciar diferenças entre os Estados-membros mesmo com esforços de harmonização. Em maio de 2026, o Regulamento (UE) 2026/1118 da Comissão recusou a autorização de uma alegação de saúde sobre creatina relacionada à função cognitiva, evidenciando o rigor probatório exigido para declarações de benefícios que as marcas podem tentar expandir para narrativas mais amplas de bem-estar.
Nos Estados Unidos, os suplementos são regidos pela DSHEA, com fiscalização pós-mercado e uma separação estrita entre alegações de estrutura/função e alegações de doenças, em conformidade com as diretrizes da FDA e o 21 CFR 101.93. As mensagens gerais de suporte imunológico devem evitar sugerir tratamento ou prevenção de infecções ou doenças específicas. Em janeiro de 2026, a FDA comunicou discricionariedade de fiscalização quanto ao posicionamento do aviso legal 403(r)(6) da DSHEA enquanto avalia uma possível alteração de norma para reduzir a poluição visual nos rótulos, o que afeta o design de rótulos e os fluxos de trabalho de embalagem para formatos de múltiplos painéis. No Reino Unido, o The Nutrition (Amendment etc.) (EU Exit) (Amendment) Regulations 2026 (em vigor a partir de 12 de agosto de 2026) autorizou o L-treonato de magnésio monohidratado como fonte permitida de magnésio em suplementos alimentares, demonstrando a continuidade das atualizações pós-Brexit em relação a insumos permitidos que podem influenciar as escolhas de formulação em diversas linhas de produtos.
Análise da cadeia de valor
A cadeia de valor dos suplementos para saúde imunológica começa com a produção e extração de matérias-primas, incluindo vitaminas e minerais, botânicos, ômega-3 derivado de peixe e cepas e bioativos derivados de fermentação. Em seguida, avança pela padronização e testes de ingredientes, formulação e fabricação por contrato, conformidade de embalagem e rotulagem, e distribuição por meio de lojas especializadas e de saúde, farmácias, varejo em massa e canais on-line. A cadeia é altamente internacional, já que as marcas costumam obter extratos botânicos e ativos-chave de fornecedores globais onde o processamento de capital intensivo está concentrado, e porque probióticos e outros bióticos dependem de fermentação controlada, integridade da cepa e gestão de estabilidade.
Os principais pontos de atrito incluem (i) padronização consistente dos ativos botânicos, (ii) rendimentos de fermentação reproduzíveis e viabilidade ao longo da vida de prateleira, e (iii) requisitos de logística e armazenamento para ingredientes sensíveis e formatos finais. As políticas e a conformidade também impulsionam custos e prazos de entrega: nos EUA, os importadores carregam exposição de responsabilidade por lacunas na notificação de New Dietary Ingredient para ingredientes não comercializados antes de 15 de outubro de 1994, enquanto na UE o modelo de pré-aprovação da EFSA para alegações de saúde aumenta os encargos de dossiê e comprovação em comparação com a estrutura de estrutura/função da DSHEA. Ações comerciais também afetaram os custos da categoria. A Natural Products Association relatou que as isenções de tarifas do Anexo II implementadas em abril de 2025 protegeram determinados ingredientes de suplementos (incluindo CoQ10, creatina e L-teanina) de uma tarifa ad valorem básica, e que o mesmo período foi associado a economias de custo direto relatadas entre 218 milhões de dólares e 247 milhões de dólares, moldando estratégias de aquisição e planejamento de estoque em marcas e fabricantes.
Panorama Competitivo
O mercado de suplementos para saúde imunológica é altamente fragmentado, indicando oportunidades significativas tanto para players estabelecidos quanto para novos entrantes. Grandes empresas globais como Amway Corp., Bayer AG, Glanbia plc, NOW Foods e Herbalife Nutrition Ltd dominam o mercado aproveitando suas fortes capacidades de pesquisa e desenvolvimento e orçamentos de pesquisa clínica. Essas empresas se concentram em obter aprovações regulatórias e alegações de saúde para expandir seus portfólios de produtos. Por exemplo, a marca Ensure da Abbott fez com sucesso a transição de nutrição de grau médico para adoção pelo consumidor mainstream, mantendo preços premium.
As empresas de médio porte estão conquistando seu nicho inovando com novos formatos de entrega, como gomas, shots e tiras dissolvíveis, que atraem públicos mais jovens, incluindo millennials e a Geração Z. A Church & Dwight, por exemplo, expandiu sua linha de gomas para suporte imunológico, mas enfrenta uma crescente concorrência de marcas emergentes que rapidamente replicam produtos bem-sucedidos. Enquanto isso, marcas com foco digital estão aproveitando as redes sociais e modelos baseados em assinatura para construir relacionamentos diretos com os consumidores. Essas empresas geralmente dependem de fabricantes contratados para manter a flexibilidade e reduzir os custos operacionais.
As empresas também estão expandindo suas ofertas de produtos para áreas relacionadas, como saúde intestinal-cerebral, suporte metabólico e envelhecimento saudável, criando oportunidades de venda cruzada ao lado de seus produtos principais de imunidade. O panorama competitivo permanece dinâmico, com fusões, aquisições e acordos de licenciamento que devem aumentar à medida que as empresas buscam escalar operações e se diferenciar por meio de pesquisas científicas avançadas no mercado de suplementos para saúde imunológica.
Líderes do Setor de Suplementos para Saúde Imunológica
Amway Corp.
Bayer AG
Glanbia plc
NOW Foods
Herbalife Nutrition Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Suplementos para Saúde Imunológica
- Amway Corp.
- Bayer AG
- Glanbia plc
- NOW Foods
- Cosmic Nutracos Solutions
- Herbalife Nutrition Ltd
- 21st Century HealthCare, Inc.
- Dr. Willmar Schwabe GmbH & Co. KG
- Abbott Laboratories
- Pfizer Inc.
- Nestle SA
- Otsuka Pharmaceutical Co., Ltd
- Kirin Holdings
- H&H International Holdings Limited
- BioGaia AB
- Church & Dwight Co.
- Jamieson Wellness Inc.
- Reckitt Benckiser Group plc
- Unilever plc
- Nature's Way

Oportunidades de mercado e perspectivas futuras
A autorização de ingredientes e a comprovação defensável continuam a criar espaço para propostas diferenciadas de suporte imunológico, especialmente onde prebióticos inovadores, cepas específicas e ativos clinicamente validados podem sustentar um posicionamento premium. Um exemplo específico é a via de Novos Alimentos da UE para vantagem de ingredientes de marca: em junho de 2026, a Comissão Europeia autorizou o ingrediente prebiótico à base de fibra de cenoura Benicaros como Novo Alimento sob o Regulamento (UE) 2026/1306, incluindo exclusividade de 5 anos, o que apoia o investimento em ingredientes de marca e produtos finais posicionados nas áreas de saúde intestinal e imunológica.
A inovação do lado da oferta também está expandindo as opções de formulação e fornecimento para proteínas imunológicas de alto valor que historicamente foram limitadas por custo e disponibilidade. Em junho de 2026, a Nestlé formou parceria com a Helaina para ampliar a produção de lactoferrina humana bioidêntica (Effera) para nutrição infantil, e a Vivici recebeu uma subvenção de 12,5 milhões de euros do European Innovation Council Accelerator para ampliar proteínas lácteas de fermentação de precisão, incluindo lactoferrina, refletindo esforços para industrializar o fornecimento de proteínas livres de origem animal. No lado do produto final, as marcas estão apresentando propostas mais direcionadas para faixas etárias específicas e envelhecimento imunológico, como o lançamento em junho de 2026 do SYNMUE pela Synbio Tech Inc., contendo Lactiplantibacillus plantarum LP28, direcionado à imunossenescência em adultos de 50 a 75 anos. Isso alinha a imunidade com a demanda por envelhecimento saudável e cria extensões adicionais de portfólio além dos multivitamínicos tradicionais, em direção a ofertas específicas por cepa e orientadas por mecanismo.
Recent Industry Developments in Mercado de Suplementos para Saúde Imunológica
- Fevereiro de 2026: a Bayer investiu 5 milhões de euros para atualizar sua linha de produção de suplementos multi-micronutrientes e o Centro Global de P&D no Bayer Supply Center Consumer Health em Cimanggis, Depok, Indonésia. A atualização melhora as capacidades de fabricação e técnicas para produtos à base de micronutrientes usados no posicionamento de saúde imunológica em diversos mercados. Também apoia a capacidade da Bayer de fornecer a um conjunto mais amplo de regiões a partir de uma base de produção na Ásia.
- Setembro de 2025: a Bayer inaugurou um novo laboratório em Darmstadt, Alemanha, focado em inovação em fitomedicamentos e bióticos nas áreas de saúde digestiva, metabólica e imunológica. O laboratório reforça a profundidade de P&D em botânicos e soluções relacionadas ao microbioma, áreas centrais para alegações diferenciadas de suplementos imunológicos. Também aumenta o potencial de pipeline para formatos clinicamente comprovados além das vitaminas e minerais convencionais.
- Junho de 2025: a Amway India expandiu seu portfólio de nutrição com o Nutrilite Triple Protect, um suplemento à base de plantas contendo acerola, açafrão-da-terra e alcaçuz. A formulação amplia o posicionamento de imunidade para um território de múltiplos benefícios, como suporte antioxidante e bem-estar intestinal e da pele. Esse tipo de conjunto de benefícios combinados se alinha com a mudança da categoria em direção a uma nutrição preventiva holística, em vez de produtos de nutriente único.


Mercado de Suplementos para Saúde Imunológica Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange a receita gerada por suplementos alimentares comercializados para suporte imunológico e vendidos por meio de canais de varejo e on-line para consumidores finais, nas principais regiões globais.
Exclusões de escopo: excluímos terapias imunológicas prescritas, vacinas e nutrição clínica utilizada como terapia nutricional médica, mesmo que apresentem alegações relacionadas à imunidade.
Visão geral da segmentação
- Por Tipo de Produto
- Vitaminas e Minerais
- Extratos Herbais/Botânicos
- Probióticos
- Ácidos Graxos Ômega-3
- Outros Tipos de Produto
- Por Forma
- Cápsulas e Softgels
- Comprimidos
- Gomas e Mastigáveis
- Pós
- Outras Formas
- Por Usuário Final
- Adultos
- Crianças
- Por Canal de Distribuição
- Supermercados/Hipermercados
- Lojas Especializadas e de Saúde
- Varejistas Online
- Outros Canais de Distribuição
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para estabelecer os limites externos do conjunto de demanda e manter premissas realistas em nível de país antes da construção do modelo. Analisamos referências de saúde pública e nutrição, como o NIH Office of Dietary Supplements, estatísticas de nutrição e saúde do CDC, diretrizes da Organização Mundial da Saúde sobre micronutrientes e indicadores de suprimento alimentar da Organização das Nações Unidas para Agricultura e Alimentação. Também utilizamos sinais comerciais e regulatórios de fontes como os recursos sobre suplementos alimentares da FDA dos EUA e o marco regulatório de suplementos alimentares da Comissão Europeia, o que nos ajudou a evitar misturar suplementos com produtos farmacêuticos.
Para traduzir sinais de demanda em valores de mercado, combinamos essas referências com registros de empresas e apresentações a investidores, publicações de associações e cobertura de imprensa confiável sobre tendências e precificação de suplementos. Para verificações cruzadas sobre presença de empresas e combinações de categorias, utilizamos seletivamente assinaturas pagas para dados financeiros e inteligência de empresas, notícias e dados financeiros, e bancos de dados de patentes, principalmente para validar a atividade de inovação e alegações por tipo de ingrediente. As fontes mencionadas acima são apenas ilustrativas, e muitas outras referências públicas e pagas também foram utilizadas durante a coleta de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário foi utilizado para testar nossas premissas sobre quais produtos são efetivamente comprados como suporte imunológico e como preços e promoções variam por canal. Conversamos com uma combinação de proprietários de marcas, fabricantes contratados, distribuidores, varejistas e especialistas de categoria em toda a APAC, EMEA e Américas. Suas contribuições nos ajudaram a resolver lacunas deixadas pelos dados públicos e a alinhar os resultados finais do modelo com o que é vendido na prática.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 29% | Diretores executivos: 15% | APAC: 48% |
| Nível médio: 53% | Líderes funcionais/de unidade: 29% | EMEA: 34% |
| Empresas menores: 18% | Gerentes: 56% | Américas: 18% |
Dimensionamento e previsão de mercado
O dimensionamento do mercado começou com uma construção top-down que reconstrói o conjunto de gastos endereçável a partir dos totais da categoria de suplementos alimentares, filtrando-o depois por posicionamento imunológico e intensidade de uso por região. Para manter os cálculos fundamentados, utilizamos entradas práticas, incluindo a combinação de consumo entre adultos e crianças, a participação de produtos com posicionamento imunológico dentro das linhas de vitaminas e minerais e herbais e probióticas, mudanças na divisão de canais em direção ao online, e faixas de preço típicas por formato (cápsulas e cápsulas moles, comprimidos, gomas e mastigáveis, e pós). Onde os dados públicos eram escassos, utilizamos análogos em nível regional para preencher lacunas, corrigindo depois a combinação de categorias e a precificação por meio de verificações baseadas em entrevistas.
Após a formação dos totais top-down, utilizamos aproximações seletivas bottom-up como verificação de realidade, principalmente por meio de ASP amostrado multiplicado pelo volume para formatos-chave e uma consolidação de fornecedores e varejistas em um conjunto limitado de mercados. A previsão baseou-se em análise de cenários apoiada por consenso de especialistas sobre algumas variáveis-chave, incluindo padrões de sazonalidade imunológica, comportamento preventivo pós-doença, ajustes de preços impulsionados pela inflação e escrutínio regulatório sobre alegações que podem suavizar ou deslocar a demanda. A previsão final foi ajustada apenas quando múltiplos sinais apontavam na mesma direção, de modo que picos de curto prazo não direcionassem a visão de longo prazo.
Validação de dados e ciclo de atualização
Os resultados são verificados em relação a sinais independentes, como o crescimento da categoria em suplementos alimentares de forma mais ampla, a expansão observada dos canais e o momentum a nível de ingrediente que se manifesta na atividade de alegações e inovação. Quando a tendência de um país parece muito acentuada ou muito plana, revisamos os cálculos quanto ao momento cambial, às entradas de faixas de preço e à divisão entre produtos com posicionamento imunológico e itens de bem-estar geral. Se a variância permanecer sem resolução, recontatamos especialistas para uma nova análise. Antes da aprovação final, um segundo analista revisa as premissas-chave e garante que os totais sejam conciliados entre regiões e principais grupos de produtos.
Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos materiais alteram de forma visível a precificação, a regulamentação ou o comportamento do consumidor. Antes da entrega, realizamos uma nova revisão do modelo e da narrativa para que os clientes recebam a visão mais atualizada, em vez de um retrato antigo.
Tamanho do mercado de suplementos para saúde imunológica da Mordor Intelligence comparado a outras estimativas publicadas
Os tamanhos de mercado publicados para suplementos de saúde imunológica podem diferir bastante, mesmo quando parecem medir o mesmo tema, porque o perímetro do produto e a camada de precificação não são definidos da mesma forma por todos os editores. Em alguns casos, a diferença é motivada pela inclusão ou não de categorias adjacentes, e em outros casos surge da forma como o valor de varejo, as promoções e o momento cambial são tratados.
Uma divisão comum é que algumas estimativas incorporam cestas mais amplas de bem-estar imunológico, como alimentos e bebidas fortificados, ou utilizam crescimento agressivo de preços sem verificar o desconto por canal. Neste estudo, o escopo externo é excluído quando se situa fora dos suplementos, e a Mordor Intelligence conta apenas suplementos alimentares finais comercializados para suporte imunológico e vendidos por meio de canais padrão de suplementos. Isso reduz o conjunto e mantém o valor vinculado a indicadores de demanda repetíveis.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 17,11 bilhões de dólares (2026) | |
| Editora global de notícias A | 26,98 bilhões de dólares (2024) | Utiliza um ano-base anterior e um conjunto incluído mais amplo que pode misturar suplementos imunológicos com itens de bem-estar mais amplos, e não está claro como a precificação de varejo e o desconto promocional são normalizados entre regiões. |
| Editora de comunicados de imprensa B | 20,80 bilhões de dólares (2022) | Utiliza um ano de início diferente e detalhes visíveis limitados sobre o que é excluído, de modo que produtos de suporte imunológico adjacentes e diferentes camadas de preço por canal podem estar incluídos no total. |
Em conjunto, a dispersão é explicada principalmente pelas bordas do escopo e pela forma como o valor é traduzido da demanda para valores monetários entre canais e moedas. Ao manter regras de inclusão rigorosas e validar divisões-chave, como a combinação de formatos e a precificação por canal, por meio de verificações com especialistas, o número resultante fica mais fácil de reconciliar e atualizar conforme o mercado evolui.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de suplementos para saúde imunológica?
O mercado está avaliado em USD 17,11 bilhões em 2026 e projetado para atingir USD 24,61 bilhões até 2031 a um CAGR de 7,55%.
Qual segmento de produto está crescendo mais rapidamente?
Os probióticos lideram o crescimento com um CAGR de 9,52%, graças à crescente evidência clínica que vincula a flora intestinal e a imunidade.
Qual região oferece a maior taxa de crescimento?
O Oriente Médio e África apresenta a expansão mais rápida com um CAGR de 9,07%, principalmente devido à deficiência generalizada de vitamina D e medidas de saúde pública de apoio.
Quão fragmentado é o setor?
O mercado é altamente fragmentado, sem nenhuma empresa detendo uma participação dominante, deixando amplo espaço tanto para multinacionais quanto para startups ágeis.
Página atualizada pela última vez em:



