
Tamanho e Participação do Mercado de Finanças Climáticas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.17 Trilhões de dólares |
| Tamanho do Mercado (2031) | 3.03 Trilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.90 % |
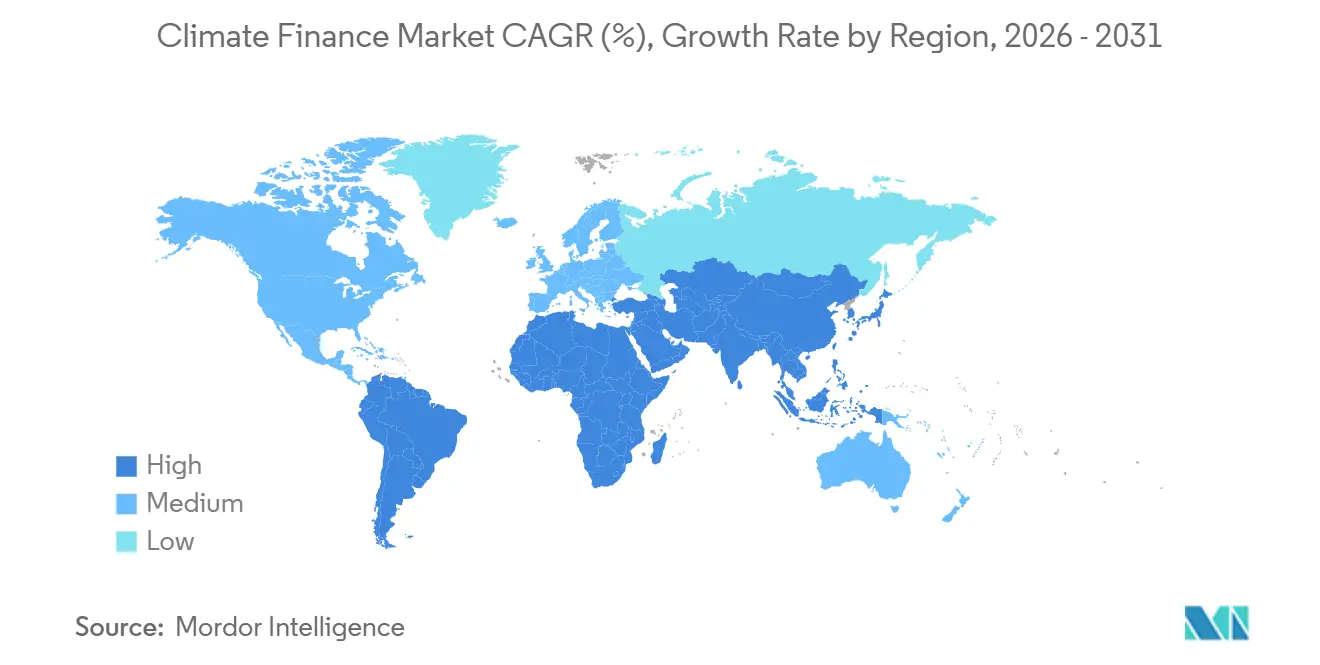
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
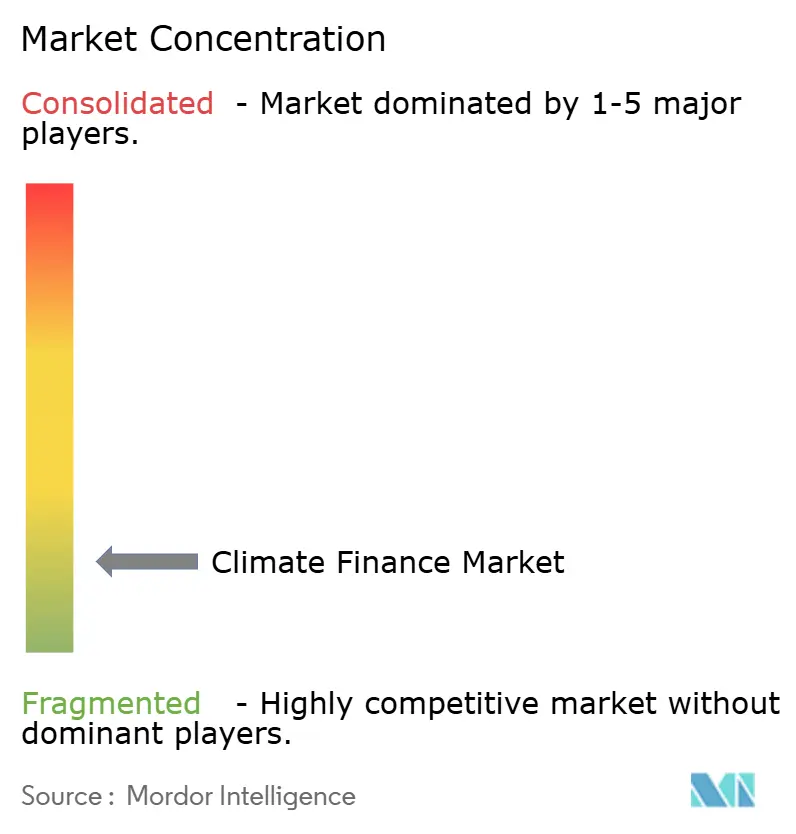
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Finanças Climáticas por Mordor Intelligence
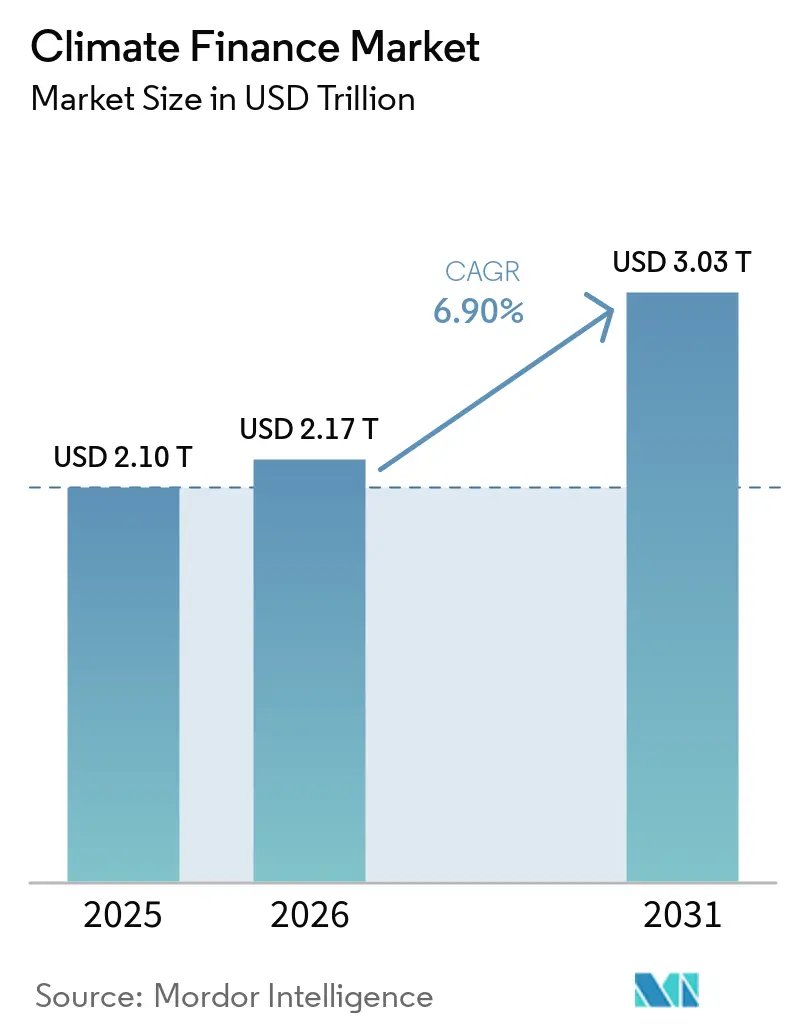
O tamanho do Mercado de Finanças Climáticas está projetado em 2,10 trilhões de USD em 2025, 2,17 trilhões de USD em 2026, e deve atingir 3,03 trilhões de USD até 2031, crescendo a um CAGR de 6,90% de 2026 a 2031.
O mercado de finanças climáticas está se expandindo nos setores de energia, transporte, água, edificações e outros ativos que podem apoiar a redução de emissões ou a resiliência. Um investimento anual de 7,8 trilhões de USD é necessário entre 2025 e 2030 para apoiar uma trajetória de 1,5°C, deixando uma grande lacuna entre os fluxos disponíveis e as necessidades de investimento. O crescimento anual desacelerou de 30% em 2021 para 2% a 3% em 2025, aumentando a importância da execução de políticas e da mobilização mais ampla de capital. Instituições públicas, soberanos, bancos multilaterais de desenvolvimento e investidores privados estão, portanto, utilizando uma gama mais ampla de estruturas de financiamento no mercado de finanças climáticas. Energia limpa, transporte eletrificado e armazenamento continuaram a atrair investimentos significativos em 2025.
Principais Conclusões do Relatório
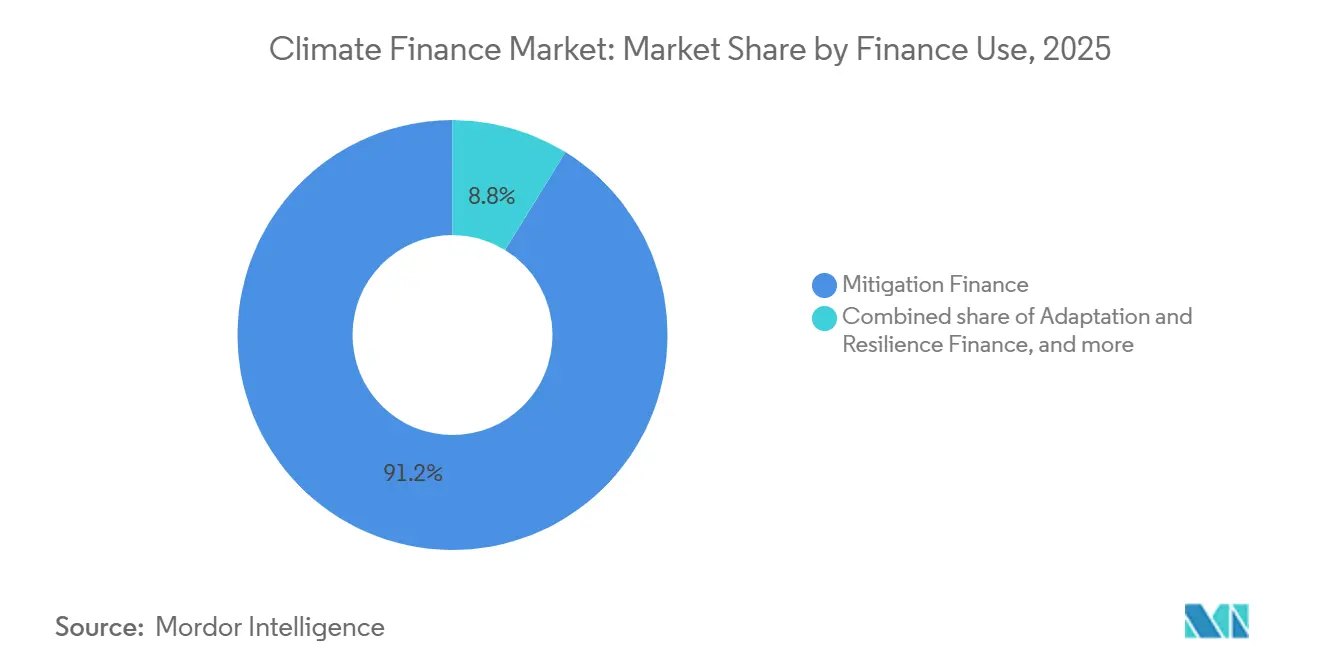
- Por uso de financiamento, a mitigação capturou 91,2% da participação do mercado de finanças climáticas em 2025, enquanto a adaptação e a resiliência devem se expandir a um CAGR de 12,2% até 2031.
- Por classe de provedor, os provedores privados capturaram 62,3% da participação do mercado de finanças climáticas em 2025, enquanto o financiamento privado deve se expandir a um CAGR de 7,4% até 2031.
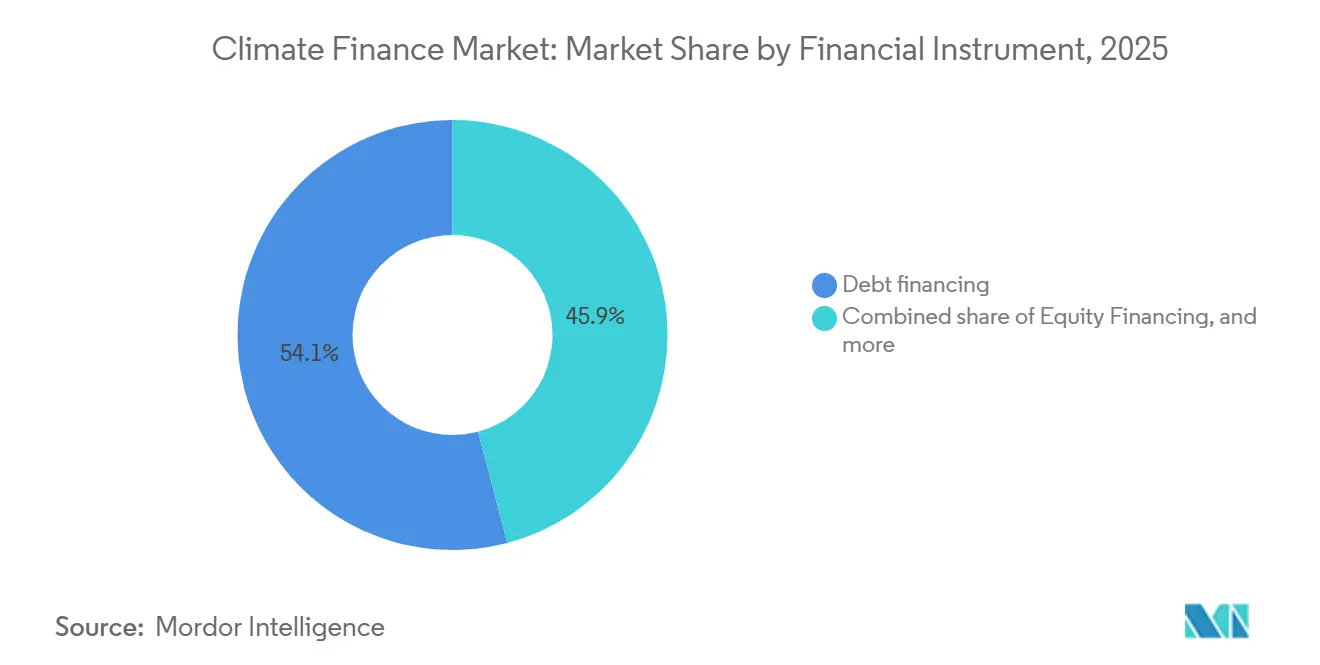
- Por instrumento, o financiamento por dívida capturou 54,1% do tamanho do mercado de finanças climáticas em 2025, enquanto o financiamento por capital próprio deve se expandir a um CAGR de 7,9% até 2031.
- Por setor, os sistemas de energia capturaram 43,7% do tamanho do mercado de finanças climáticas em 2025, enquanto água e saneamento devem se expandir a um CAGR de 11,2% até 2031.
- Por geografia, a Ásia-Pacífico capturou 48,4% do tamanho do mercado de finanças climáticas em 2025, enquanto o Oriente Médio e a África devem se expandir a um CAGR de 11,7% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Finanças Climáticas
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Redução de Custos Melhorando a Economia de Investimento de Projetos de Energia Limpa | +1.4% | Ásia-Pacífico, Europa, América do Norte, Oriente Médio | Curto prazo (≤2 anos) |
| Expansão da Precificação de Carbono e dos Requisitos de Divulgação de Finanças Climáticas | +1.6% | Europa, América do Norte, Ásia-Pacífico, Global | Médio prazo (2–4 anos) |
| Crescimento do Financiamento de Transição Corporativa e do Investimento de Emissões Líquidas Zero | +1.5% | Global, particularmente Europa, América do Norte e Ásia-Pacífico | Médio prazo (2–4 anos) |
| Crescimento dos Requisitos de Investimento para Adaptação Climática e Resiliência | +1.2% | Ásia-Pacífico, Oriente Médio e África, América Latina | Médio a longo prazo (2–5 anos) |
| Expansão de Instrumentos Públicos de Redução de Risco e Financiamento Combinado | +1.8% | Global, com forte relevância em mercados emergentes, Ásia-Pacífico e Oriente Médio e África | Médio prazo (2–4 anos) |
| Desenvolvimento de Taxonomias Climáticas, MRV e Infraestrutura de Dados Climáticos | +1.1% | Global, particularmente Europa e mercados emergentes | Médio a longo prazo (2–5 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento dos Compromissos Climáticos Internacionais e Metas de Financiamento Impulsionadas pela COP
A COP29 em Baku estabeleceu uma meta anual de 300 bilhões de USD para países desenvolvidos até 2035 e estabeleceu um objetivo mais amplo de mobilização anual de 1,3 trilhões de USD para todos os atores. Esses compromissos fornecem uma base política para planos de financiamento público e privado no mercado de finanças climáticas. Os bancos multilaterais de desenvolvimento entregaram 163 bilhões de USD em finanças climáticas em 2025, incluindo 103 bilhões de USD para economias de baixa e média renda[1]. O financiamento de adaptação para economias de baixa e média renda aumentou 31% para 35 bilhões de USD em 2025, e os bancos têm como meta 42 bilhões de USD anuais para adaptação até 2030. O Programa das Nações Unidas para o Meio Ambiente estimou que as economias em desenvolvimento precisarão de 310 bilhões de USD anuais para adaptação até 2035, mostrando que a necessidade de financiamento permanece muito maior do que a implantação atual. Essa lacuna sustenta a demanda por fundos, instrumentos e parcerias que possam direcionar capital para projetos relacionados ao clima. Os cronogramas de relatórios nacionais também podem criar uma base mais clara para que governos e instituições acompanhem a entrega. A necessidade de converter compromissos em projetos financiados mantém a atenção na capacidade de implementação. Também aumenta a relevância de instituições que podem preparar projetos financiáveis e coordenar parceiros.
Mobilização de Capital Privado e Mecanismos de Financiamento Combinado
As finanças climáticas privadas superaram 1,2 trilhões de USD em 2024 e cresceram a um CAGR de 19% entre 2019 e 2024. As instituições financeiras comerciais mais do que dobraram seus fluxos climáticos nesse período, atingindo 572 bilhões de USD. As famílias investiram 332 bilhões de USD em veículos elétricos, bombas de calor e energia solar distribuída em 2024, representando uma parcela importante da atividade privada de mitigação. O mercado de finanças climáticas depende cada vez mais de estruturas que compartilham o risco do projeto entre instituições públicas e investidores comerciais. O Fundo de Parceria Climática da BlackRock gerencia um veículo combinado de 673 milhões de USD focado em infraestrutura de energia renovável no Sudeste Asiático, América Latina e África[2]. Tais arranjos podem trazer capital privado para projetos que, de outra forma, poderiam enfrentar maior risco percebido ou períodos de desenvolvimento mais longos. Eles podem alocar perdas e retornos de uma forma que se adapte a diferentes mandatos de investidores. Parceiros públicos podem assumir posições que investidores comerciais não conseguem aceitar sozinhos. Isso pode ampliar a gama de projetos que avançam do planejamento para o fechamento financeiro.
Redução Acelerada dos Custos de Energia Renovável Impulsionando o Investimento em Sistemas de Energia
Os custos nivelados de eletricidade de energia solar fotovoltaica caíram 90% entre 2010 e 2024, enquanto os custos de armazenamento em baterias caíram 93% no mesmo período[3]. Custos de equipamentos mais baixos permitem que cada dólar investido apoie mais capacidade de energia limpa do que nos anos anteriores. Os sistemas de energia, consequentemente, permaneceram o maior destino dentro do mercado de finanças climáticas em 2025. O armazenamento em baterias foi a tecnologia de energia de crescimento mais rápido em 2025, enquanto o investimento em energia eólica offshore se recuperou, especialmente na China. Esses desenvolvimentos apoiam o investimento em geração, armazenamento, redes e infraestrutura relacionada. Custos mais baixos também tornam a dívida de projetos, o capital próprio em infraestrutura e os contratos de compra de energia mais viáveis sem grandes subsídios concessionais. A mudança é importante porque pode reduzir a dependência de recursos públicos limitados. Também pode tornar a implantação de capital mais responsiva aos fundamentos do projeto. Os provedores de financiamento podem então se concentrar mais de perto na prontidão da rede, no licenciamento e na solidez da contraparte.
Expansão dos Mercados de Títulos Verdes e Dívida Sustentável
A emissão de títulos verdes alinhados atingiu 210,8 bilhões de USD no segundo trimestre de 2026, elevando a dívida alinhada acumulada verde, social, de sustentabilidade e vinculada à sustentabilidade para 7,3 trilhões de USD[4]. A emissão anual alinhada superou 1 trilhão de USD em cada ano de 2023 a 2025. Os títulos verdes representaram 653,5 bilhões de USD em 2025, e mais de 400 novos emissores entraram no mercado de dívida sustentável naquele ano. Em julho de 2026, a International Finance Corporation emitiu um título verde de referência de 2 bilhões de USD e prazo de cinco anos sob seu quadro atualizado. A transação foi o primeiro título verde de referência em dólares americanos da International Finance Corporation desde 2017. Um crescente pipeline de refinanciamento pode apoiar a emissão no mercado de finanças climáticas ao longo do período de previsão. A emissão regular oferece aos investidores mais pontos de referência para avaliar preço e risco. Também pode permitir que os emissores refinanciem projetos anteriores à medida que os títulos vencem. Essas condições apoiam o uso de dívida rotulada em um conjunto mais amplo de patrocinadores de projetos.
Análise de Impacto das Restrições*
| Restrição | Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Capital e Prêmios de Risco em Mercados Emergentes | -0.9% | Economias emergentes da Ásia-Pacífico, África Subsaariana, Oriente Médio e África, América Latina | Médio prazo (2–4 anos) |
| Incerteza Política e Fragmentação dos Quadros de Finanças Climáticas | -1.1% | Global, particularmente mercados emergentes com quadros regulatórios em desenvolvimento | Médio a longo prazo (2–5 anos) |
| Oferta Limitada de Projetos Climáticos Financiáveis | -1.0% | Mercados emergentes, Ásia-Pacífico, Oriente Médio e África e América Latina | Médio prazo (2–4 anos) |
| Lacunas em Dados Climáticos e Riscos de Greenwashing/Adicionalidade | -1.3% | Global, com restrições agudas em mercados emergentes | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Fragmentação da Taxonomia de Finanças Climáticas e Lacunas na Padronização de Dados
Uma definição global comum de investimento elegível para o clima ainda não foi adotada, o que limita a mensuração consistente em todo o mercado de finanças climáticas. O financiamento privado de adaptação e os fluxos domésticos públicos não são totalmente capturados em várias economias relatoras. Isso significa que os 2,1 trilhões de USD reportados para 2025 podem subestimar a atividade. Os títulos soberanos rotulados como verdes representaram 1% da emissão de títulos soberanos em 2025, enquanto os setores relacionados a combustíveis fósseis e de alta intensidade de gases de efeito estufa representaram 5% a 30% dos estoques de títulos em circulação. Classificações inconsistentes podem expor os emissores a preocupações com greenwashing e deixar os investidores incapazes de verificar os resultados. Projetos com capacidade de relatório limitada podem enfrentar custos de financiamento mais elevados ou perder o acesso ao financiamento rotulado. Isso é especialmente relevante em mercados onde os sistemas de informação e os recursos de verificação ainda estão em desenvolvimento. Relatórios comparáveis podem ajudar credores e investidores a avaliar o uso dos recursos e os resultados pretendidos. Melhores padrões podem, portanto, melhorar a confiança sem alterar a necessidade subjacente do projeto.
Alto Custo de Capital e Risco Percebido em Investimentos em Mercados Emergentes e de Adaptação
Os fluxos públicos internacionais de adaptação para economias em desenvolvimento caíram para 26 bilhões de USD em 2023, em comparação com as necessidades anuais modeladas de 310 bilhões de USD até 2035. Os projetos de adaptação frequentemente geram amplos benefícios públicos que não produzem um fluxo de receita direto e previsível. Isso os torna mais difíceis de financiar em termos comerciais sem participação pública. A Climate Policy Initiative estimou que a África Subsaariana recebeu 2% do investimento global em energia limpa, apesar de representar 20% da população mundial. O risco soberano, as restrições de moeda local e os mercados de capitais domésticos pouco desenvolvidos aumentam os custos de financiamento nessas localidades. O mercado de finanças climáticas precisa de melhoria de crédito, garantias e financiamento em moeda local para melhorar a viabilidade dos projetos em regiões mal atendidas. Cada medida pode abordar uma restrição diferente enfrentada por investidores e patrocinadores de projetos. As garantias podem mitigar certos riscos de crédito, enquanto os instrumentos em moeda local podem reduzir o descasamento entre receitas e serviço da dívida. O apoio público coordenado permanece importante onde os retornos por si só não compensam o risco envolvido.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Uso de Financiamento: A Mitigação Retém a Maior Alocação
A mitigação representou 91,2% dos fluxos de finanças climáticas em 2025, refletindo sua concentração em sistemas de energia, transporte eletrificado e eficiência industrial. O setor de finanças climáticas direcionou capital para ativos de mitigação com modelos de receita estabelecidos e perfis de serviço de dívida previsíveis. Projetos de energia renovável em escala de utilidade podem gerar fluxos de caixa que se alinham com os requisitos de retorno institucional. O financiamento de duplo benefício, que apoia objetivos de mitigação e adaptação conjuntamente, atingiu 58 bilhões de USD em 2023. Essa abordagem pode dar aos investidores uma forma mais clara de reconhecer os co-benefícios no design do projeto. A mitigação permanecerá importante para o mercado de finanças climáticas enquanto os ativos de descarbonização em larga escala continuarem a atrair capital.
A adaptação e a resiliência devem crescer a um CAGR de 12,2% de 2026 a 2031, tornando-a a categoria de uso de financiamento de crescimento mais rápido. Riscos físicos como seca, estresse térmico e inundações estão aumentando a relevância financeira dos projetos de resiliência. Caminhos de investimento para infraestrutura de adaptação existem em água, energia e transporte em mercados emergentes. Uma melhor mensuração das interrupções evitadas, rendimentos agrícolas estáveis e menores custos de recuperação pode melhorar o caso para o investimento privado. O financiamento de adaptação pode recorrer a fundos climáticos públicos juntamente com estruturas comerciais que valorizam os benefícios de resiliência. Projetos com fluxos de caixa de longo prazo credíveis e medidas de redução de risco estão melhor posicionados para garantir capital combinado. Esses desenvolvimentos poderiam gradualmente ampliar o mix de alocação dentro do mercado de finanças climáticas. O progresso dependerá de os investidores conseguirem identificar e mensurar os benefícios econômicos da resiliência. Participantes públicos e privados também precisarão de estruturas que correspondam às longas vidas dos ativos. Uma adoção mais ampla pode ajudar mais projetos de adaptação a competir por capital ao lado dos ativos de mitigação.


Por Classe de Provedor: Provedores Privados Lideram a Implantação de Capital
Os provedores privados detinham 62,3% dos fluxos de finanças climáticas em 2025 e impulsionaram 70% do crescimento líquido desde 2019. Eles cresceram a um CAGR de 19% de 2019 a 2024, apoiados por instituições comerciais e famílias. Os provedores privados devem crescer a um CAGR de 7,4% de 2026 a 2031. Sua posição reflete o uso mais amplo de capital próprio privado, crédito privado, fundos de infraestrutura e empréstimos comerciais. O setor de finanças climáticas depende desses provedores para financiar projetos que excedem a capacidade do balanço público. Sua participação contínua depende de pipelines de projetos claros e arranjos de compartilhamento de risco viáveis.
O financiamento público permanece central porque pode reduzir o risco e atrair maiores pools de capital privado. Os bancos multilaterais de desenvolvimento comprometeram 163 bilhões de USD em finanças climáticas em 2025 e mobilizaram 116 bilhões de USD em cofinanciamento privado. Esse papel é particularmente importante em locais onde os credores comerciais enfrentam riscos de país ou de moeda. A Pentagreen Capital implantou mais de 400 milhões de USD em projetos de energia solar distribuída, resíduos para energia e tratamento de água na Indonésia, Vietnã e Filipinas até 2025. A plataforma combina capacidades comerciais com capital destinado a absorver risco catalítico. Estruturas semelhantes podem ajudar a ampliar a participação no mercado de finanças climáticas, onde os empréstimos convencionais permanecem restritos. Elas podem conectar projetos localmente relevantes com grandes pools de capital internacional. O equilíbrio entre capital comercial e catalítico variará por projeto e localização. Isso torna o design de transações uma parte contínua da competição entre provedores.
Por Instrumento: A Dívida Mantém uma Base de Financiamento Profunda
O financiamento por dívida capturou 54,1% dos fluxos em 2025, apoiado pela expansão da participação de emissores e pela demanda institucional por títulos verdes. O mercado acumulado de dívida alinhada verde, social e vinculada à sustentabilidade atingiu 7,3 trilhões de USD em meados de 2026. Os títulos verdes representaram 62% do volume alinhado acumulado. A Organização para a Cooperação e Desenvolvimento Econômico relatou que os empréstimos sindicados rotulados como verdes representaram 5% das novas emissões em 2025, em comparação com 6% para empréstimos sindicados do setor de combustíveis fósseis. Em setembro de 2026, a RWE emitiu um título verde de 1,5 bilhão de USD que foi mais de seis vezes sobresubscrito. Esses instrumentos fornecem uma forma familiar para emissores e investidores financiarem o mercado de finanças climáticas. As estruturas de títulos podem oferecer termos definidos e práticas de divulgação estabelecidas. Essa familiaridade pode encurtar o caminho para o mercado para emissores com projetos elegíveis. Também pode apoiar emissões repetidas à medida que as necessidades de capital crescem.
O financiamento por capital próprio deve crescer a um CAGR de 7,9% de 2026 a 2031. O capital próprio e o capital de primeira perda podem absorver riscos que credores seniores e investidores institucionais não conseguem aceitar. A plataforma de garantias do World Bank Group tem como meta 20 bilhões de USD em garantias anuais até 2030. O Fundo de Mobilização de Ação Climática da BlueOrchard atingiu um primeiro fechamento de 250 milhões de USD em 2026. Recebeu uma classificação de grau de investimento para um veículo de crédito privado climático de mercado emergente. Estruturas combinadas que combinam capital próprio concessional com dívida sênior podem dar ao mercado de finanças climáticas uma forma de atender investimentos de maior risco em maior escala. Seu uso requer alocação cuidadosa de perdas, retornos e direitos de governança. Essas estruturas podem ser mais úteis quando os fundamentos do projeto são sólidos, mas as percepções de risco permanecem elevadas. Elas também requerem comunicação clara com os investidores sobre o papel de cada provedor de capital.
Por Setor: Sistemas de Energia Lideram, Enquanto a Água Recebe Mais Atenção
Os sistemas de energia detinham 43,7% dos fluxos totais em 2025, apoiados por suporte político, custos mais baixos e familiaridade dos investidores. O investimento em energia limpa aumentou 17% em 2024, enquanto a energia solar fotovoltaica permaneceu uma fonte de energia altamente competitiva. O armazenamento de energia em baterias tornou-se a tecnologia de energia de crescimento mais rápido em 2025. O transporte foi o segundo maior setor, apoiado em parte pelas compras de veículos elétricos pelas famílias. As edificações também atraem capital para reformas de eficiência, bombas de calor e construção de menor teor de carbono. A agricultura, a silvicultura e outros usos da terra permanecem comparativamente subfinanciados, com a Climate Policy Initiative estimando que um aumento de 153 vezes em relação aos níveis de investimento de 2024 é necessário para atingir as metas setoriais declaradas.
Água e saneamento devem se expandir a um CAGR de 11,2% de 2026 a 2031. O estresse hídrico relacionado ao clima está aumentando a demanda por eficiência hídrica, fornecimento resiliente, irrigação e ativos de gestão de inundações. A Organização para a Cooperação e Desenvolvimento Econômico declarou que os títulos rotulados como hídricos representam menos de 1% do mercado global de títulos verdes, sociais, de sustentabilidade e vinculados à sustentabilidade. Em março de 2026, o Asian Infrastructure Investment Bank aprovou um projeto de financiamento baseado em resultados de 500 milhões de USD para eficiência hídrica e resiliência climática na Turquia. O projeto vincula os desembolsos a resultados verificados de irrigação e controle de inundações. Os ativos hídricos poderiam se tornar uma parte maior do mercado de finanças climáticas à medida que investidores e autoridades públicas abordam os riscos físicos de abastecimento. Os projetos hídricos podem apoiar a resiliência limitando as perdas por escassez, inundações e interrupção do abastecimento. Eles também podem apoiar a mitigação quando as melhorias de eficiência reduzem a energia necessária para tratar ou transportar água. Esses resultados vinculados podem ampliar o apelo dos ativos hídricos para bancos de desenvolvimento e investidores institucionais. Seu progresso dependerá de mensuração credível de desempenho e arranjos de receita adequados.
Análise Geográfica
A Ásia-Pacífico detinha 48,4% dos fluxos de finanças climáticas em 2025, tornando-se a maior alocação regional. O Leste Asiático e o Pacífico receberam 68% das finanças climáticas direcionadas a mercados emergentes e economias em desenvolvimento em 2024, com a China representando 63% desses fluxos regionais. Excluindo a China, o Leste Asiático e o Pacífico cresceram a um CAGR de 23% de 2022 a 2024 e atingiram 104 bilhões de USD. As Filipinas, a Tailândia e a República Democrática Popular do Laos registraram aumentos de 61%, 61% e 69%, respectivamente. O Sul da Ásia cresceu a um CAGR de 20% desde 2019, com oportunidades de projetos em redes, energia solar e transporte limpo. Essa escala confere à Ásia-Pacífico um papel de liderança no mercado de finanças climáticas. A região combina grandes fluxos de investimento estabelecidos com atividade em rápido crescimento em várias economias emergentes. Essa combinação dá aos financiadores acesso a cadeias de fornecimento de tecnologia limpa maduras e novos pipelines de projetos. Também significa que mudanças na atividade chinesa podem influenciar materialmente os padrões de fluxo regionais e globais. A expansão da rede, o transporte eletrificado e a eficiência energética permanecem canais de investimento importantes em toda a região.
A Europa e a América do Norte permanecem grandes contribuintes de economias avançadas para o capital climático e a liquidez de títulos verdes. No Reino Unido, o governo confirmou um compromisso de empréstimo soberano de 400 milhões de GBP (516 milhões de USD) para o Tropical Forest Forever Facility em 2026. Nos Estados Unidos, a International Finance Corporation emitiu seu título verde de referência de 2 bilhões de USD em julho de 2026, demonstrando acesso contínuo aos mercados de capitais em dólares americanos. A Europa continua a fornecer uma grande base de investidores institucionais para dívida rotulada. A América Latina representou 8% da emissão global de títulos sustentáveis em 2025, em comparação com 3% em 2024. Essas regiões apoiam o desenvolvimento de instrumentos de financiamento e a participação no mercado de capitais em todo o mercado de finanças climáticas. Seus profundos pools de investidores institucionais podem ajudar a sustentar a demanda por dívida rotulada. Os compromissos públicos e as emissões privadas podem trabalhar juntos, embora o equilíbrio varie por país. O Reino Unido e os Estados Unidos permanecem fontes relevantes de capital e expertise financeira. Os emissores latino-americanos também estão expandindo seu papel à medida que os mecanismos de financiamento locais se desenvolvem. O
Oriente Médio e África devem crescer a um CAGR de 11,7% de 2026 a 2031, a taxa regional mais rápida: os altos recursos solares e a crescente mobilização de capital doméstico apoiam o investimento em energia renovável nessa geografia. A Africa Finance Corporation lançou o Fundo de Infraestrutura Resiliente ao Clima da Nigéria em 2026 com um compromisso de primeira perda de 253 milhões de USD do Green Climate Fund e uma meta de 3,7 bilhões de USD em financiamento total. A África Subsaariana recebeu 55 bilhões de USD em fluxos climáticos em 2024, incluindo 11 bilhões de USD para adaptação, mas os fluxos totais caíram 15% em relação a 2023. O World Resources Institute documentou contribuições crescentes da Arábia Saudita, dos Emirados Árabes Unidos e da Coreia do Sul para as finanças climáticas. Esses fluxos e ferramentas de mitigação de risco podem melhorar o acesso a projetos dentro do mercado de finanças climáticas. A região ainda enfrenta uma lacuna material entre o capital disponível e as necessidades dos projetos. O capital de primeira perda e as garantias podem ser importantes onde os investidores permanecem preocupados com o risco. Os investidores institucionais domésticos podem se tornar mais relevantes à medida que estruturas adequadas sejam estabelecidas. Esses fatores apoiam a taxa de crescimento projetada mais rápida da região, ao mesmo tempo que mostram a importância dos arranjos de compartilhamento de risco.

Cenário Competitivo
O mercado de finanças climáticas é caracterizado por atividade concentrada entre bancos multilaterais de desenvolvimento (BMDs) e instituições soberanas, enquanto o financiamento combinado privado permanece fragmentado. Os principais BMDs comprometeram 163 bilhões de USD em 2025, mais do que o dobro dos 51,6 bilhões de USD comprometidos com economias de baixa e média renda em 2021. Essas instituições atuam como investidores âncora e fornecem garantias, capital concessional e mecanismos de compartilhamento de risco que ajudam a mobilizar capital comercial. Gestores de ativos, plataformas focadas no clima e gestores de fundos locais competem com base em sua capacidade de estruturar financiamentos e acessar projetos. As vantagens competitivas, portanto, variam por região, tecnologia e instrumento de financiamento.
Os BMDs também influenciam a concorrência por meio de preparação de projetos, padrões, alocação de risco e transações de referência que melhoram a confiança dos investidores. Os provedores privados competem por meio de originação de projetos, capacidades de subscrição e estruturas de financiamento adaptadas às condições locais. Os emissores corporativos acrescentam maior demanda por financiamento por dívida à medida que financiam investimentos de transição energética e mantêm acesso ao mercado de capitais. As parcerias são cada vez mais importantes onde os projetos requerem múltiplas fontes de capital, garantias ou suporte de risco. A alocação clara de responsabilidades pode melhorar a preparação, o monitoramento, o refinanciamento e a confiança dos investidores ao longo de longos ciclos de vida dos projetos.
As estruturas com garantia estão emergindo como um diferenciador importante, com o World Bank Group tendo como meta 20 bilhões de USD em garantias anuais até 2030. Em abril de 2026, a União Europeia e instituições parceiras de financiamento ao desenvolvimento lançaram o Fundo da Iniciativa Global de Títulos Verdes, com meta de até 20 bilhões de EUR (21,6 bilhões de USD) para infraestrutura sustentável em economias de baixa e média renda. O financiamento permanece menos desenvolvido em adaptação, instrumentos em moeda local, água, agricultura e projetos de carbono azul em comparação com o financiamento de energia. Dados climáticos aprimorados e requisitos de relatório podem beneficiar provedores com mensuração de resultados mais robusta e estruturas de relatório reconhecidas. No geral, o posicionamento competitivo depende cada vez mais da capacidade de verificar resultados climáticos, gerenciar riscos, estruturar capital combinado e fornecer financiamento em termos viáveis.
Líderes do Setor de Finanças Climáticas
-
World Bank Group
-
European Investment Bank
-
JPMorgan Chase
-
Goldman Sachs
-
BlackRock
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A RWE emitiu com sucesso seu terceiro título verde em dólares americanos, captando 1,5 bilhão de USD em 2 tranches, incluindo 750 milhões de USD com prazo de 5 anos e 750 milhões de USD com prazo de 10 anos. O livro de ordens foi mais de 6 vezes sobresubscrito. A emissão reforça o acesso sistemático anual da RWE aos mercados de capitais dos Estados Unidos para financiamento da transição energética.
- Setembro de 2026: O Fundo de Mobilização de Ação Climática da BlueOrchard atingiu um primeiro fechamento de 250 milhões de USD. O fundo recebeu financiamento sênior da Aviva Investors, Daido Life Insurance, Schroders e British International Investment. Recebeu uma classificação de grau de investimento para um veículo de crédito privado climático de mercado emergente.
- Julho de 2026: 7 grandes bancos multilaterais de desenvolvimento comprometeram coletivamente 162,5 bilhões de USD em financiamento climático em 2025. As alocações para economias de baixa e média renda aumentaram 21% para 103 bilhões de USD, e o capital privado mobilizado atingiu 116 bilhões de USD.
- Julho de 2026: A International Finance Corporation precificou um título verde de referência de 2 bilhões de USD e prazo de 5 anos sob um Quadro de Títulos Verdes atualizado. Os recursos líquidos apoiam projetos climáticos inteligentes do setor privado em economias em desenvolvimento.


Escopo do Relatório Global do Mercado de Finanças Climáticas
| Financiamento de Mitigação |
| Financiamento de Adaptação e Resiliência |
| Financiamento Climático de Duplo Benefício |
| Financiamento Habilitador e de Capacitação |
| Público (Governos, IFDs, fundos climáticos, IFs estatais, SOEs) |
| Privado (IFs Comerciais, Corporações, Famílias e Outros) |
| Subsídios, Assistência Técnica e Recursos Baseados em Resultados |
| Financiamento por Dívida |
| Financiamento por Capital Próprio |
| Sistemas de Energia |
| Transporte |
| Edificações e Ambiente Construído |
| Indústria e Manufatura |
| Agricultura, Silvicultura, Outros Usos da Terra e Pesca |
| Água e Saneamento |
| Resíduos |
| TIC e Infraestrutura de Dados Climáticos |
| Outros Setores |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Uso de Financiamento | Financiamento de Mitigação | |
| Financiamento de Adaptação e Resiliência | ||
| Financiamento Climático de Duplo Benefício | ||
| Financiamento Habilitador e de Capacitação | ||
| Por Classe de Provedor | Público (Governos, IFDs, fundos climáticos, IFs estatais, SOEs) | |
| Privado (IFs Comerciais, Corporações, Famílias e Outros) | ||
| Por Instrumento Financeiro | Subsídios, Assistência Técnica e Recursos Baseados em Resultados | |
| Financiamento por Dívida | ||
| Financiamento por Capital Próprio | ||
| Por Setor | Sistemas de Energia | |
| Transporte | ||
| Edificações e Ambiente Construído | ||
| Indústria e Manufatura | ||
| Agricultura, Silvicultura, Outros Usos da Terra e Pesca | ||
| Água e Saneamento | ||
| Resíduos | ||
| TIC e Infraestrutura de Dados Climáticos | ||
| Outros Setores | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
O que está impulsionando o crescimento das finanças climáticas até 2031?
A previsão reflete a implantação de capital em energia, transporte, água, edificações e ativos de resiliência, apoiada por compromissos políticos e participação privada.
Qual uso de financiamento recebe a maior alocação?
A mitigação detinha 91,2% dos fluxos em 2025, principalmente porque os projetos de energia renovável e transporte têm modelos de financiamento estabelecidos.
Qual uso de finanças climáticas está crescendo mais rapidamente?
A adaptação e a resiliência devem crescer a um CAGR de 12,2% de 2026 a 2031, à medida que os riscos físicos aumentam as necessidades de financiamento.
Qual instrumento de financiamento lidera o investimento climático?
O financiamento por dívida detinha 54,1% dos fluxos em 2025, apoiado pelo crescente mercado de títulos verdes e sustentáveis.
Qual região detém a maior alocação?
A Ásia-Pacífico detinha 48,4% dos fluxos em 2025, apoiada pela atividade na China e em outras economias do Leste Asiático e do Pacífico.
Por que água e saneamento estão ganhando atenção?
Água e saneamento devem crescer a um CAGR de 11,2% até 2031, à medida que a resiliência, a eficiência hídrica e a segurança do abastecimento se tornam prioridades mais elevadas.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
