
Marktgröße und Marktanteil der Klimafinanzierung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.17 Billionen US-Dollar |
| Marktgröße (2031) | 3.03 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.90 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
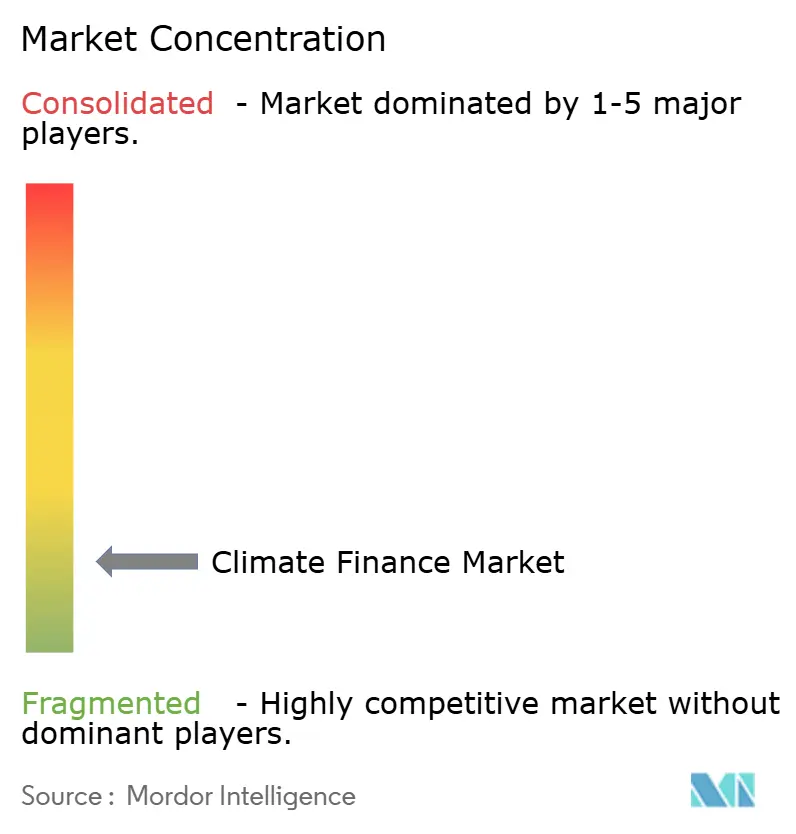
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Klimafinanzierung von Mordor Intelligence
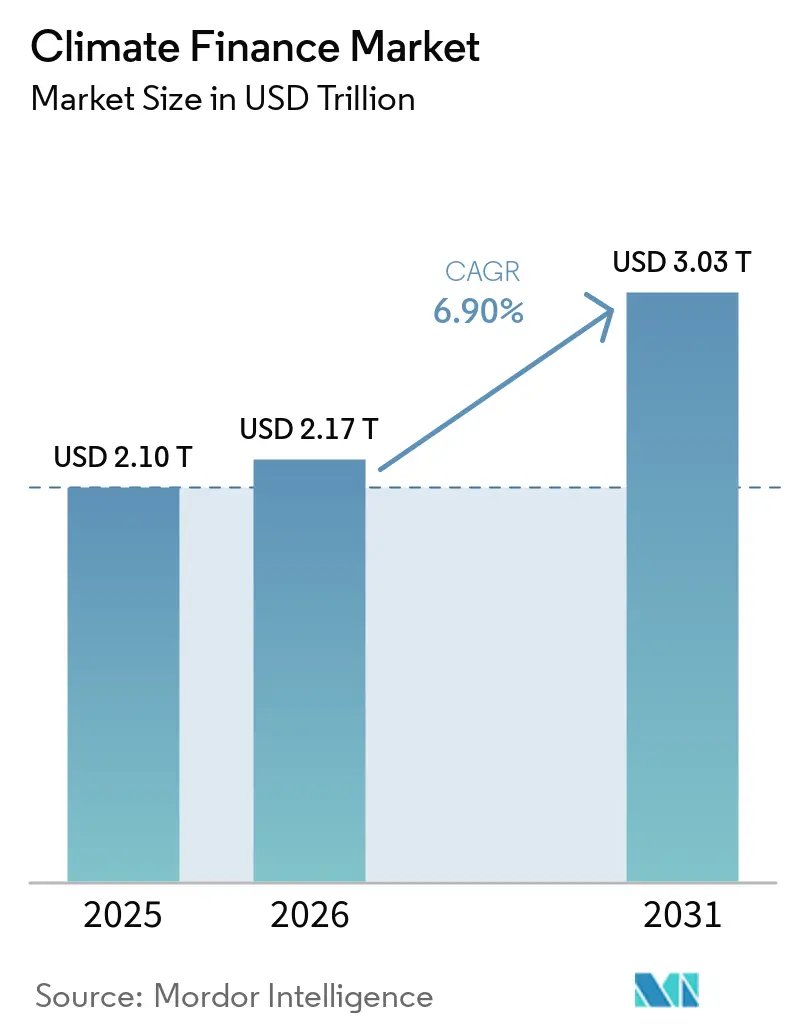
Die Marktgröße der Klimafinanzierung wird für 2025 auf 2,10 Billionen USD, für 2026 auf 2,17 Billionen USD geschätzt und soll bis 2031 3,03 Billionen USD erreichen, mit einer CAGR von 6,90 % von 2026 bis 2031.
Der Markt für Klimafinanzierung expandiert in den Bereichen Energie, Transport, Wasser, Gebäude und andere Vermögenswerte, die zur Emissionsreduzierung oder Resilienz beitragen können. Zwischen 2025 und 2030 sind jährliche Investitionen von 7,8 Billionen USD erforderlich, um einen 1,5-°C-Pfad zu unterstützen, was eine große Lücke zwischen verfügbaren Mitteln und Investitionsbedarf hinterlässt. Das jährliche Wachstum verlangsamte sich von 30 % im Jahr 2021 auf 2 % bis 3 % im Jahr 2025, was die Bedeutung der politischen Umsetzung und einer breiteren Kapitalmobilisierung erhöht. Öffentliche Institutionen, Staaten, multilaterale Entwicklungsbanken und private Investoren nutzen daher im Markt für Klimafinanzierung ein breiteres Spektrum an Finanzierungsstrukturen. Saubere Energie, elektrifizierter Transport und Speicherung zogen 2025 weiterhin erhebliche Investitionen an.
Wichtigste Erkenntnisse des Berichts
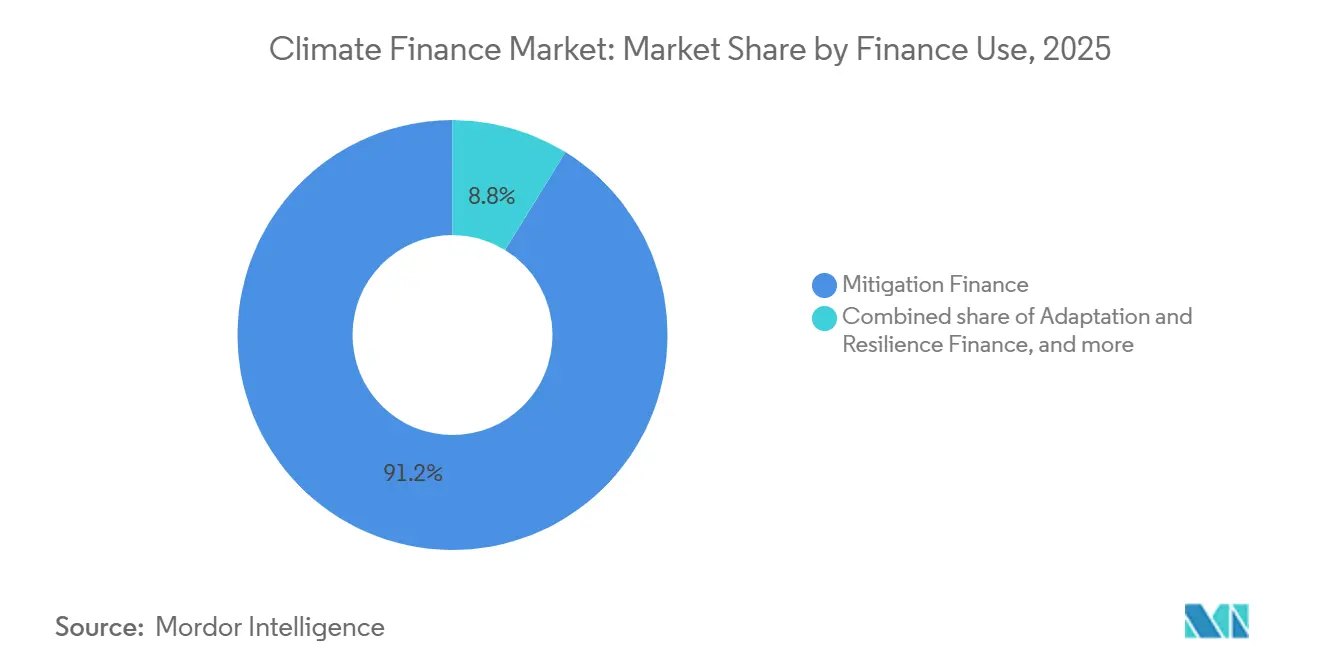
- Nach Finanzierungsverwendung entfiel auf die Minderungsfinanzierung im Jahr 2025 ein Marktanteil von 91,2 % am Markt für Klimafinanzierung, während Anpassung und Resilienz bis 2031 voraussichtlich mit einer CAGR von 12,2 % wachsen werden.
- Nach Anbieterklasse entfiel auf private Anbieter im Jahr 2025 ein Marktanteil von 62,3 % am Markt für Klimafinanzierung, während private Finanzierung bis 2031 voraussichtlich mit einer CAGR von 7,4 % wachsen wird.
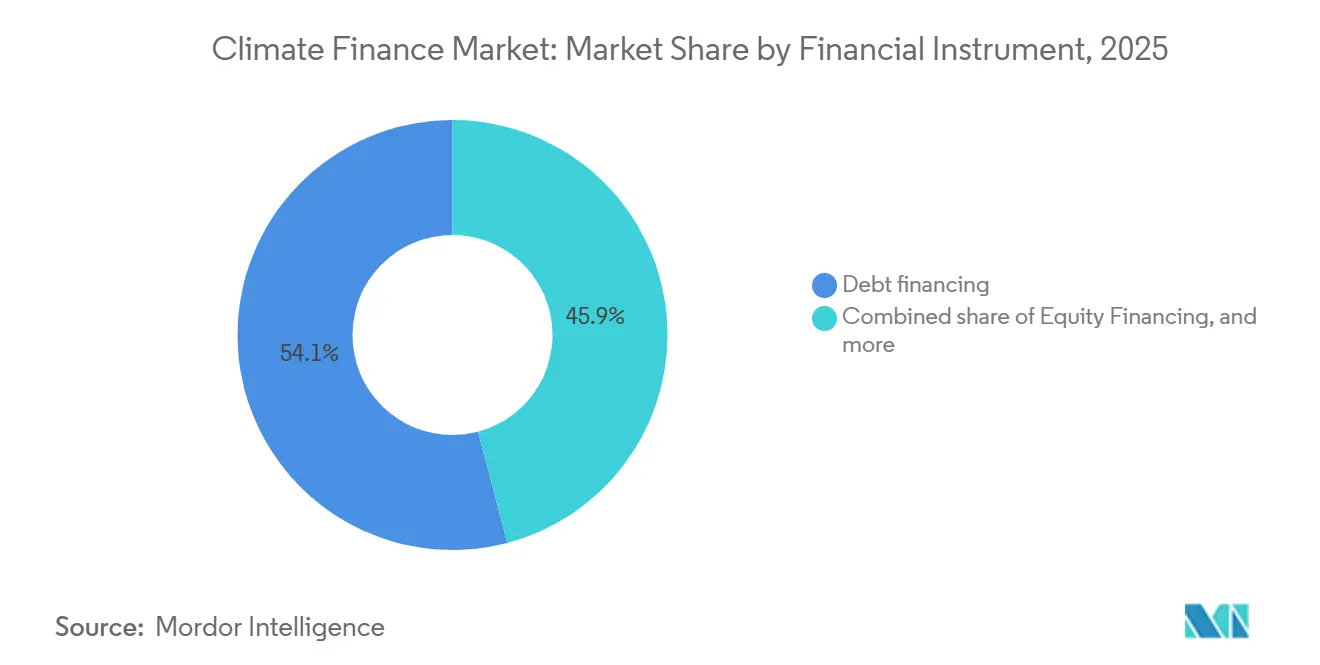
- Nach Instrument entfiel auf die Fremdfinanzierung im Jahr 2025 ein Anteil von 54,1 % an der Marktgröße der Klimafinanzierung, während die Eigenkapitalfinanzierung bis 2031 voraussichtlich mit einer CAGR von 7,9 % wachsen wird.
- Nach Sektor entfiel auf Energiesysteme im Jahr 2025 ein Anteil von 43,7 % an der Marktgröße der Klimafinanzierung, während Wasser und Abwasser bis 2031 voraussichtlich mit einer CAGR von 11,2 % wachsen werden.
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2025 ein Anteil von 48,4 % an der Marktgröße der Klimafinanzierung, während der Nahe Osten und Afrika bis 2031 voraussichtlich mit einer CAGR von 11,7 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse zur Klimafinanzierung
Analyse der Treiberwirkung*
| Treiber | Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sinkende Kosten verbessern die Investitionsökonomie von Projekten im Bereich saubere Energie | +1.4% | Asiatisch-pazifischer Raum, Europa, Nordamerika, Naher Osten | Kurzfristig (≤2 Jahre) |
| Ausweitung der CO₂-Bepreisung und der Offenlegungspflichten für Klimafinanzierung | +1.6% | Europa, Nordamerika, asiatisch-pazifischer Raum, global | Mittelfristig (2–4 Jahre) |
| Wachstum der unternehmerischen Übergangsfinanzierung und Netto-Null-Investitionen | +1.5% | Global, insbesondere Europa, Nordamerika und der asiatisch-pazifische Raum | Mittelfristig (2–4 Jahre) |
| Steigende Investitionsanforderungen für Klimaanpassung und Resilienz | +1.2% | Asiatisch-pazifischer Raum, Naher Osten und Afrika, Lateinamerika | Mittel- bis langfristig (2–5 Jahre) |
| Ausweitung öffentlicher Risikoreduzierungs- und Blended-Finance-Instrumente | +1.8% | Global, mit starker Relevanz in Schwellenmärkten, asiatisch-pazifischem Raum und Nahem Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Entwicklung von Klimataxonomien, MRV und Klimadaten- Infrastruktur | +1.1% | Global, insbesondere Europa und Schwellenmärkte | Mittel- bis langfristig (2–5 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende internationale Klimaverpflichtungen und COP-gesteuerte Finanzierungsziele
Die COP29 in Baku legte ein jährliches Ziel von 300 Milliarden USD für Industrieländer bis 2035 fest und etablierte ein umfassenderes jährliches Mobilisierungsziel von 1,3 Billionen USD für alle Akteure. Diese Verpflichtungen bilden eine politische Grundlage für öffentliche und private Finanzierungspläne im Markt für Klimafinanzierung. Multilaterale Entwicklungsbanken stellten 2025 163 Milliarden USD an Klimafinanzierung bereit, darunter 103 Milliarden USD für Länder mit niedrigem und mittlerem Einkommen[1]. Ihre Anpassungsfinanzierung für Länder mit niedrigem und mittlerem Einkommen stieg 2025 um 31 % auf 35 Milliarden USD, und die Banken streben bis 2030 jährlich 42 Milliarden USD für Anpassungsmaßnahmen an. Das Umweltprogramm der Vereinten Nationen schätzte, dass Entwicklungsländer bis 2035 jährlich 310 Milliarden USD für Anpassungsmaßnahmen benötigen werden, was zeigt, dass der Finanzierungsbedarf nach wie vor weit über dem aktuellen Einsatz liegt. Diese Lücke stützt die Nachfrage nach Fonds, Instrumenten und Partnerschaften, die Kapital in klimabezogene Projekte lenken können. Nationale Berichtspläne können auch eine klarere Grundlage für Regierungen und Institutionen schaffen, um die Umsetzung zu verfolgen. Die Notwendigkeit, Verpflichtungen in finanzierte Projekte umzuwandeln, hält die Aufmerksamkeit auf die Umsetzungskapazität gerichtet. Sie erhöht auch die Relevanz von Institutionen, die bankfähige Projekte vorbereiten und Partner koordinieren können.
Mobilisierung privaten Kapitals und Blended-Finance-Mechanismen
Die private Klimafinanzierung überstieg 2024 1,2 Billionen USD und wuchs zwischen 2019 und 2024 mit einer CAGR von 19 %. Kommerzielle Finanzinstitute mehr als verdoppelten ihre Klimaströme in diesem Zeitraum und erreichten 572 Milliarden USD. Haushalte investierten 2024 332 Milliarden USD in Elektrofahrzeuge, Wärmepumpen und dezentrale Solaranlagen, was einen erheblichen Anteil der privaten Minderungsaktivitäten ausmacht. Der Markt für Klimafinanzierung ist zunehmend auf Strukturen angewiesen, die Projektrisiken zwischen öffentlichen Institutionen und kommerziellen Investoren aufteilen. BlackRocks Climate Finance Partnership verwaltet ein Blended-Finance-Vehikel in Höhe von 673 Millionen USD, das sich auf Infrastruktur für erneuerbare Energien in Südostasien, Lateinamerika und Afrika konzentriert[2]. Solche Vereinbarungen können privates Kapital in Projekte lenken, die andernfalls einem höheren wahrgenommenen Risiko oder längeren Entwicklungszeiträumen ausgesetzt wären. Sie können Verluste und Erträge so zuweisen, dass sie zu unterschiedlichen Investormandaten passen. Öffentliche Partner können Positionen einnehmen, die kommerzielle Investoren allein nicht akzeptieren können. Dies kann die Bandbreite der Projekte erweitern, die von der Planung bis zum Finanzierungsabschluss voranschreiten.
Beschleunigte Kostensenkungen bei erneuerbaren Energien treiben Investitionen in Energiesysteme an
Die nivellierten Stromgestehungskosten für Solarenergie sanken zwischen 2010 und 2024 um 90 %, während die Kosten für Batteriespeicher im gleichen Zeitraum um 93 % fielen[3]. Niedrigere Ausrüstungskosten ermöglichen es, mit jedem investierten Dollar mehr saubere Energiekapazität zu unterstützen als in früheren Jahren. Energiesysteme blieben daher 2025 das größte Ziel innerhalb des Marktes für Klimafinanzierung. Batteriespeicher waren 2025 die am schnellsten wachsende Stromerzeugungstechnologie, während sich die Investitionen in Offshore-Wind erholten, insbesondere in China. Diese Entwicklungen unterstützen Investitionen in Erzeugung, Speicherung, Netze und zugehörige Infrastruktur. Niedrigere Kosten machen auch Projektschulden, Infrastruktur-Eigenkapital und Stromabnahmeverträge ohne große konzessionäre Subventionen tragfähiger. Die Verschiebung ist wichtig, weil sie die Abhängigkeit von begrenzten öffentlichen Ressourcen verringern kann. Sie kann auch den Kapitaleinsatz stärker an Projektgrundlagen ausrichten. Finanzierungsanbieter können sich dann stärker auf Netzbereitschaft, Genehmigungsverfahren und die Bonität der Vertragspartner konzentrieren.
Ausweitung der Märkte für grüne Anleihen und nachhaltige Schuldtitel
Die Emission anerkannter grüner Anleihen erreichte im zweiten Quartal 2026 210,8 Milliarden USD, womit sich die kumulierten anerkannten grünen, sozialen, Nachhaltigkeits- und nachhaltigkeitsgebundenen Schuldtitel auf 7,3 Billionen USD beliefen[4]. Die anerkannte jährliche Emission überstieg in jedem Jahr von 2023 bis 2025 1 Billion USD. Grüne Anleihen machten 2025 653,5 Milliarden USD aus, und mehr als 400 neue Emittenten traten in diesem Jahr in den Markt für nachhaltige Schuldtitel ein. Im Juli 2026 emittierte die Internationale Finanzkorporation eine grüne Benchmark-Anleihe über 2 Milliarden USD mit einer Laufzeit von fünf Jahren im Rahmen ihres aktualisierten Rahmens. Die Transaktion war die erste auf US-Dollar lautende Benchmark-Grünanleihe der Internationalen Finanzkorporation seit 2017. Eine wachsende Refinanzierungspipeline könnte die Emission im Markt für Klimafinanzierung während des Prognosezeitraums stützen. Regelmäßige Emissionen geben Investoren mehr Referenzpunkte für die Bewertung von Preis und Risiko. Sie können es Emittenten auch ermöglichen, frühere Projekte zu refinanzieren, wenn Anleihen fällig werden. Diese Bedingungen unterstützen die Verwendung von gekennzeichneten Schuldtiteln bei einem breiteren Kreis von Projektträgern.
Analyse der Hemmnisse*
| Hemmnis | Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalkosten und Risikoprämien in Schwellen- märkten | -0.9% | Aufstrebende Volkswirtschaften im asiatisch-pazifischen Raum, Afrika südlich der Sahara, Naher Osten und Afrika, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Politische Unsicherheit und Fragmentierung der Rahmen- werke für Klimafinanzierung | -1.1% | Global, insbesondere Schwellenmärkte mit sich entwickelnden regulatorischen Rahmenbedingungen | Mittel- bis langfristig (2–5 Jahre) |
| Begrenztes Angebot an bankfähigen Klimaprojekten | -1.0% | Schwellenmärkte, asiatisch-pazifischer Raum, Naher Osten und Afrika sowie Lateinamerika | Mittelfristig (2–4 Jahre) |
| Klimadatenlücken und Risiken von Greenwashing/Zusätzlichkeit | -1.3% | Global, mit akuten Einschränkungen in Schwellenmärkten | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Klimafinanzierungstaxonomie und Lücken bei der Datenstandardisierung
Eine gemeinsame globale Definition klimafähiger Investitionen wurde noch nicht verabschiedet, was eine konsistente Messung im gesamten Markt für Klimafinanzierung einschränkt. Private Anpassungsfinanzierung und öffentliche Inlandsströme werden in mehreren berichtenden Volkswirtschaften nicht vollständig erfasst. Dies bedeutet, dass die für 2025 gemeldeten 2,1 Billionen USD die tatsächliche Aktivität möglicherweise unterschätzen. Grün gekennzeichnete Staatsanleihen machten 2025 1 % der Staatsanleihenemissionen aus, während auf fossile Brennstoffe bezogene und treibhausgasintensive Sektoren 5 % bis 30 % der ausstehenden Anleihebestände ausmachten. Inkonsistente Klassifizierungen können Emittenten Greenwashing-Bedenken aussetzen und Investoren daran hindern, Ergebnisse zu überprüfen. Projekte mit begrenzter Berichtskapazität können höhere Finanzierungskosten haben oder den Zugang zu gekennzeichneter Finanzierung verlieren. Dies ist besonders relevant in Märkten, in denen Informationssysteme und Verifizierungsressourcen noch im Aufbau sind. Vergleichbare Berichterstattung kann Kreditgebern und Investoren helfen, die Mittelverwendung und die beabsichtigten Ergebnisse zu beurteilen. Bessere Standards können daher das Vertrauen stärken, ohne den zugrunde liegenden Projektbedarf zu verändern.
Hohe Kapitalkosten und wahrgenommenes Risiko bei Investitionen in Schwellenmärkten und Anpassungsmaßnahmen
Die internationalen öffentlichen Anpassungsströme in Entwicklungsländer sanken 2023 auf 26 Milliarden USD, verglichen mit dem modellierten jährlichen Bedarf von 310 Milliarden USD bis 2035. Anpassungsprojekte liefern oft breite öffentliche Vorteile, die keinen direkten und vorhersehbaren Einnahmestrom generieren. Dies macht es schwieriger, sie zu kommerziellen Konditionen ohne öffentliche Beteiligung zu finanzieren. Die Climate Policy Initiative schätzte, dass Afrika südlich der Sahara 2 % der globalen Investitionen in saubere Energie erhielt, obwohl es 20 % der Weltbevölkerung ausmacht. Länderrisiken, Einschränkungen bei Lokalwährungen und flache inländische Kapitalmärkte erhöhen die Finanzierungskosten an diesen Standorten. Der Markt für Klimafinanzierung benötigt Kreditverbesserungen, Garantien und Lokalwährungsfinanzierung, um die Projektlebensfähigkeit in unterversorgten Regionen zu verbessern. Jede Maßnahme kann eine andere Einschränkung für Investoren und Projektträger angehen. Garantien können bestimmte Kreditrisiken mindern, während Lokalwährungsinstrumente Inkongruenzen zwischen Einnahmen und Schuldendienst reduzieren können. Koordinierte öffentliche Unterstützung bleibt wichtig, wo Renditen allein das beteiligte Risiko nicht kompensieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Finanzierungsverwendung: Minderungsfinanzierung behält die größte Zuteilung
Die Minderungsfinanzierung machte 2025 91,2 % der Klimafinanzierungsströme aus, was ihre Konzentration in Energiesystemen, elektrifiziertem Transport und industrieller Effizienz widerspiegelt. Die Klimafinanzierungsbranche hat Kapital auf Minderungsvermögenswerte mit etablierten Ertragsmodellen und vorhersehbaren Schuldendienst-Profilen gelenkt. Versorgungsmaßstäbliche Erneuerbare-Energien-Projekte können Cashflows generieren, die mit den institutionellen Renditeanforderungen übereinstimmen. Die Dual-Benefit-Finanzierung, die Minderungs- und Anpassungsziele gemeinsam unterstützt, erreichte 2023 58 Milliarden USD. Dieser Ansatz kann Investoren eine klarere Möglichkeit geben, Co-Benefits im Projektdesign zu erkennen. Die Minderungsfinanzierung wird für den Markt für Klimafinanzierung wichtig bleiben, solange groß angelegte Dekarbonisierungsvermögenswerte weiterhin Kapital anziehen.
Anpassung und Resilienz werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 12,2 % wachsen und damit die am schnellsten wachsende Finanzierungsverwendungskategorie darstellen. Physische Risiken wie Dürre, Hitzestress und Überschwemmungen erhöhen die finanzielle Relevanz von Resilienzprojekten. Investitionspfade für Anpassungsinfrastruktur existieren in den Bereichen Wasser, Energie und Transport in Schwellenmärkten. Eine bessere Messung vermiedener Störungen, stabiler landwirtschaftlicher Erträge und niedrigerer Wiederherstellungskosten kann den Fall für private Investitionen stärken. Die Anpassungsfinanzierung kann auf öffentliche Klimafonds neben kommerziellen Strukturen zurückgreifen, die Resilienzvorteile bewerten. Projekte mit glaubwürdigen langfristigen Cashflows und Risikoreduzierungsmaßnahmen sind besser positioniert, um Blended Capital zu sichern. Diese Entwicklungen könnten den Allokationsmix im Markt für Klimafinanzierung schrittweise verbreitern. Der Fortschritt wird davon abhängen, ob Investoren die wirtschaftlichen Vorteile von Resilienz identifizieren und messen können. Öffentliche und private Teilnehmer werden auch Strukturen benötigen, die zu langen Vermögenslaufzeiten passen. Eine breitere Akzeptanz kann dazu beitragen, dass mehr Anpassungsprojekte neben Minderungsvermögenswerten um Kapital konkurrieren.


Nach Anbieterklasse: Private Anbieter führen den Kapitaleinsatz an
Private Anbieter hielten 2025 62,3 % der Klimafinanzierungsströme und trieben 70 % des Nettowachstums seit 2019 an. Sie wuchsen von 2019 bis 2024 mit einer CAGR von 19 %, unterstützt durch kommerzielle Institutionen und Haushalte. Private Anbieter werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 7,4 % wachsen. Ihre Position spiegelt die breitere Nutzung von Private Equity, privatem Kredit, Infrastrukturfonds und kommerzieller Kreditvergabe wider. Die Klimafinanzierungsbranche ist auf diese Anbieter angewiesen, um Projekte zu finanzieren, die die Kapazität öffentlicher Bilanzen übersteigen. Ihre weitere Beteiligung hängt von klaren Projektpipelines und praktikablen Risikoverteilungsvereinbarungen ab.
Öffentliche Finanzierung bleibt zentral, weil sie Risiken reduzieren und größere Pools privaten Kapitals anziehen kann. Multilaterale Entwicklungsbanken verpflichteten sich 2025 zu 163 Milliarden USD an Klimafinanzierung und mobilisierten 116 Milliarden USD an privater Co-Finanzierung. Diese Rolle ist besonders wichtig an Standorten, an denen kommerzielle Kreditgeber mit Länder- oder Währungsrisiken konfrontiert sind. Pentagreen Capital setzte bis 2025 mehr als 400 Millionen USD in dezentralen Solar-, Abfall-zu-Energie- und Wasseraufbereitungsprojekten in Indonesien, Vietnam und den Philippinen ein. Die Plattform kombiniert kommerzielle Fähigkeiten mit Kapital, das darauf ausgelegt ist, katalytisches Risiko zu absorbieren. Ähnliche Strukturen können dazu beitragen, die Beteiligung am Markt für Klimafinanzierung zu erweitern, wo konventionelle Kreditvergabe weiterhin eingeschränkt ist. Sie können lokal relevante Projekte mit großen Pools internationalen Kapitals verbinden. Das Gleichgewicht zwischen kommerziellem und katalytischem Kapital variiert je nach Projekt und Standort. Dies macht das Transaktionsdesign zu einem fortlaufenden Teil des Anbieterwettbewerbs.
Nach Instrument: Fremdfinanzierung behält eine breite Finanzierungsbasis
Die Fremdfinanzierung erfasste 2025 54,1 % der Ströme, unterstützt durch eine wachsende Emittentenbeteiligung und institutionelle Nachfrage nach grünen Anleihen. Der kumulative anerkannte Markt für grüne, soziale und nachhaltigkeitsgebundene Schuldtitel erreichte bis Mitte 2026 7,3 Billionen USD. Grüne Anleihen machten 62 % des kumulierten anerkannten Volumens aus. Die Organisation für wirtschaftliche Zusammenarbeit und Entwicklung berichtete, dass grün gekennzeichnete syndizierte Kredite 2025 5 % der Neuemissionen ausmachten, verglichen mit 6 % für syndizierte Kredite im Sektor fossiler Brennstoffe. Im September 2026 emittierte RWE eine grüne Anleihe über 1,5 Milliarden USD, die mehr als sechsfach überzeichnet war. Diese Instrumente bieten Emittenten und Investoren eine vertraute Möglichkeit, den Markt für Klimafinanzierung zu finanzieren. Anleihestrukturen können definierte Laufzeiten und etablierte Offenlegungspraktiken bieten. Diese Vertrautheit kann den Weg zum Markt für Emittenten mit förderfähigen Projekten verkürzen. Sie kann auch wiederholte Emissionen unterstützen, wenn der Kapitalbedarf wächst.
Die Eigenkapitalfinanzierung wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 7,9 % wachsen. Eigenkapital und Erstverlustkaptial können Risiken absorbieren, die vorrangige Kreditgeber und institutionelle Investoren nicht akzeptieren können. Die Garantieplattform der World Bank Group zielt bis 2030 auf jährliche Garantien von 20 Milliarden USD ab. BlueOrchards Climate Action Mobilisation Fund erreichte 2026 einen ersten Abschluss von 250 Millionen USD. Er erhielt ein Investment-Grade-Rating für ein Klimavehikel mit privatem Kredit in Schwellenmärkten. Blended-Finance-Strukturen, die konzessionäres Eigenkapital mit vorrangigen Schuldtiteln kombinieren, können dem Markt für Klimafinanzierung einen Weg bieten, risikoreichere Investitionen in größerem Maßstab zu bedienen. Ihre Nutzung erfordert eine sorgfältige Zuweisung von Verlusten, Erträgen und Governance-Rechten. Diese Strukturen können am nützlichsten sein, wenn die Projektgrundlagen solide sind, die Risikowahrnehmung jedoch erhöht bleibt. Sie erfordern auch eine klare Kommunikation mit Investoren über die Rolle jedes Kapitalanbieters.
Nach Sektor: Energiesysteme führen, während Wasser mehr Aufmerksamkeit erhält
Energiesysteme hielten 2025 43,7 % der Gesamtströme, unterstützt durch politische Unterstützung, niedrigere Kosten und Investorenvertrautheit. Die Investitionen in saubere Energie stiegen 2024 um 17 %, während Solarenergie eine hochgradig wettbewerbsfähige Stromquelle blieb. Batterieenergiespeicher wurden 2025 zur am schnellsten wachsenden Stromerzeugungstechnologie. Transport war der zweitgrößte Sektor, teilweise unterstützt durch Haushaltskäufe von Elektrofahrzeugen. Gebäude ziehen ebenfalls Kapital für Effizienzverbesserungen, Wärmepumpen und kohlenstoffärmere Bauweise an. Landwirtschaft, Forstwirtschaft und andere Landnutzung bleiben vergleichsweise unterfinanziert, wobei die Climate Policy Initiative schätzt, dass eine 153-fache Steigerung gegenüber dem Investitionsniveau von 2024 erforderlich ist, um die erklärten Sektorziele zu erreichen.
Wasser und Abwasser werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,2 % wachsen. Klimabedingter Wasserstress erhöht die Nachfrage nach Wassereffizienz, resilienter Versorgung, Bewässerung und Hochwasserschutzanlagen. Die Organisation für wirtschaftliche Zusammenarbeit und Entwicklung stellte fest, dass wassergekennzeichnete Anleihen weniger als 1 % des globalen Marktes für grüne, soziale, Nachhaltigkeits- und nachhaltigkeitsgebundene Anleihen ausmachen. Im März 2026 genehmigte die Asian Infrastructure Investment Bank ein ergebnisbasiertes Finanzierungsprojekt über 500 Millionen USD für Wassereffizienz und Klimaresilienz in der Türkei. Das Projekt verknüpft die Auszahlung mit verifizierten Bewässerungs- und Hochwasserschutzergebnissen. Wasservermögenswerte könnten zu einem größeren Teil des Marktes für Klimafinanzierung werden, wenn Investoren und öffentliche Behörden physische Versorgungsrisiken angehen. Wasserprojekte können die Resilienz stärken, indem sie Verluste durch Knappheit, Überschwemmungen und unterbrochene Versorgung begrenzen. Sie können auch zur Minderung beitragen, wenn Effizienzverbesserungen den Energiebedarf für die Wasseraufbereitung oder den Wassertransport reduzieren. Diese verknüpften Ergebnisse können die Attraktivität von Wasservermögenswerten für Entwicklungsbanken und institutionelle Investoren verbreitern. Ihr Fortschritt wird von glaubwürdiger Leistungsmessung und angemessenen Einnahmenregelungen abhängen.
Geografische Analyse
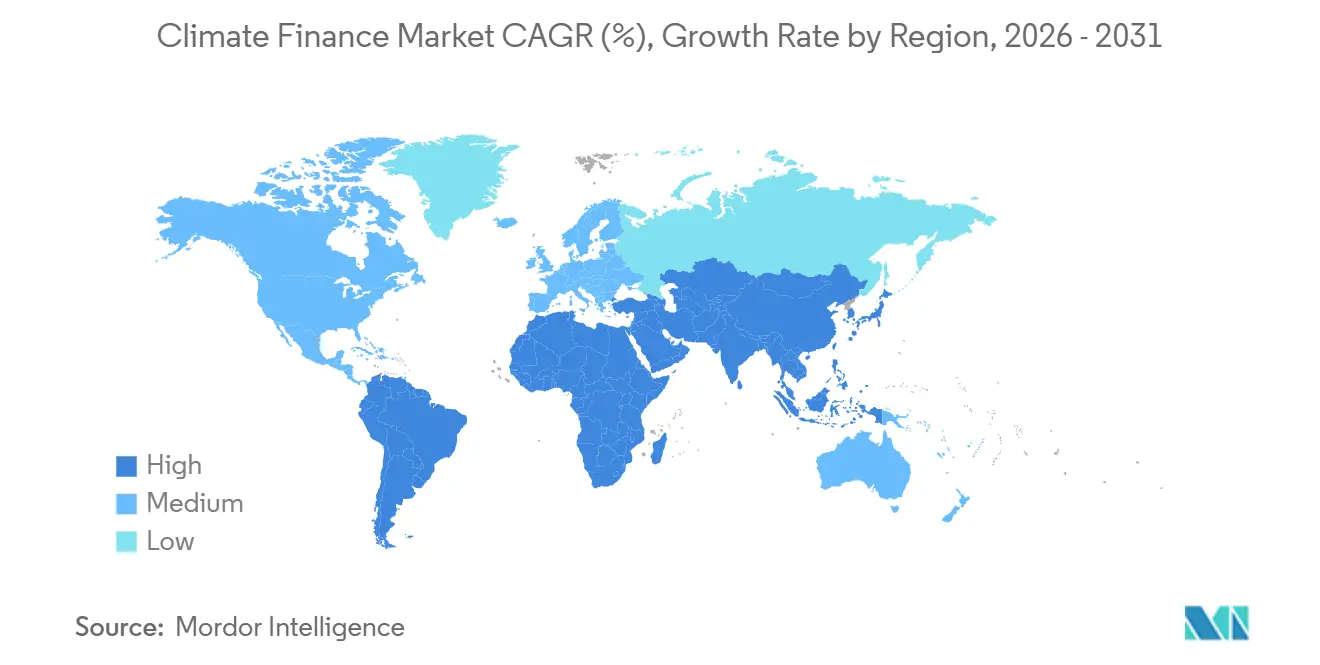
Der asiatisch-pazifische Raum hielt 2025 48,4 % der Klimafinanzierungsströme und war damit die größte regionale Zuteilung. Ostasien und der Pazifik erhielten 2024 68 % der Klimafinanzierung, die an Schwellen- und Entwicklungsländer gerichtet war, wobei China 63 % dieser regionalen Ströme ausmachte. Ohne China wuchs Ostasien und der Pazifik von 2022 bis 2024 mit einer CAGR von 23 % und erreichte 104 Milliarden USD. Die Philippinen, Thailand und die Demokratische Volksrepublik Laos verzeichneten Zuwächse von 61 %, 61 % bzw. 69 %. Südasien wuchs seit 2019 mit einer CAGR von 20 %, mit Projektmöglichkeiten in Netzen, Solarenergie und sauberem Transport. Dieses Ausmaß gibt dem asiatisch-pazifischen Raum eine führende Rolle im Markt für Klimafinanzierung. Die Region kombiniert große etablierte Investitionsströme mit rasch wachsender Aktivität in mehreren Schwellenländern. Diese Mischung gibt Finanzierern Zugang zu reifen Lieferketten für saubere Technologien und neueren Projektpipelines. Sie bedeutet auch, dass Veränderungen in der chinesischen Aktivität die regionalen und globalen Strommuster wesentlich beeinflussen können. Netzausbau, elektrifizierter Transport und Energieeffizienz bleiben wichtige Investitionskanäle in der gesamten Region.
Europa und Nordamerika bleiben wichtige Beitragsleister aus fortgeschrittenen Volkswirtschaften zu Klimakapital und Liquidität grüner Anleihen. Im Vereinigten Königreich bestätigte die Regierung 2026 eine staatliche Darlehensverpflichtung von 400 Millionen GBP (516 Millionen USD) für die Tropical Forest Forever Facility. In den Vereinigten Staaten emittierte die Internationale Finanzkorporation im Juli 2026 ihre grüne Benchmark-Anleihe über 2 Milliarden USD und demonstrierte damit den anhaltenden Zugang zu den US-Dollar-Kapitalmärkten. Europa bietet weiterhin eine große institutionelle Investorenbasis für gekennzeichnete Schuldtitel. Lateinamerika machte 2025 8 % der globalen Emission nachhaltiger Anleihen aus, verglichen mit 3 % im Jahr 2024. Diese Regionen unterstützen die Entwicklung von Finanzierungsinstrumenten und die Kapitalmarktbeteiligung im gesamten Markt für Klimafinanzierung. Ihre tiefen institutionellen Investorenpools können dazu beitragen, die Nachfrage nach gekennzeichneten Schuldtiteln aufrechtzuerhalten. Öffentliche Verpflichtungen und private Emissionen können zusammenwirken, obwohl das Gleichgewicht je nach Land variiert. Das Vereinigte Königreich und die Vereinigten Staaten bleiben relevante Quellen für Kapital und Finanzexpertise. Lateinamerikanische Emittenten erweitern ebenfalls ihre Rolle, wenn sich lokale Finanzierungsmechanismen entwickeln. Der
Nahe Osten und Afrika werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,7 % wachsen, der schnellsten regionalen Rate: Hohe Solarressourcen und eine steigende inländische Kapitalmobilisierung unterstützen Investitionen in erneuerbare Energien in dieser Geografie. Die Africa Finance Corporation lancierte 2026 den Infrastructure Climate-Resilient Fund Nigeria mit einer Erstverlustzusage von 253 Millionen USD aus dem Green Climate Fund und einem Ziel von 3,7 Milliarden USD an Gesamtfinanzierung. Afrika südlich der Sahara erhielt 2024 55 Milliarden USD an Klimaströmen, darunter 11 Milliarden USD für Anpassungsmaßnahmen, aber die Gesamtströme sanken gegenüber 2023 um 15 %. Das World Resources Institute dokumentierte steigende Beiträge aus Saudi-Arabien, den Vereinigten Arabischen Emiraten und Südkorea zur Klimafinanzierung. Diese Ströme und Risikoreduzierungsinstrumente können den Projektzugang im Markt für Klimafinanzierung verbessern. Die Region steht nach wie vor vor einer erheblichen Lücke zwischen verfügbarem Kapital und Projektbedarf. Erstverlustkaptial und Garantien können wichtig sein, wo Investoren weiterhin besorgt über Risiken sind. Inländische institutionelle Investoren können relevanter werden, wenn geeignete Strukturen etabliert werden. Diese Faktoren unterstützen die schnellere prognostizierte Wachstumsrate der Region und zeigen gleichzeitig die Bedeutung von Risikoverteilungsvereinbarungen.

Wettbewerbslandschaft
Der Markt für Klimafinanzierung ist durch eine konzentrierte Aktivität unter multilateralen Entwicklungsbanken und staatlichen Institutionen gekennzeichnet, während private Blended Finance fragmentiert bleibt. Große multilaterale Entwicklungsbanken verpflichteten sich 2025 zu 163 Milliarden USD, mehr als doppelt so viel wie die 51,6 Milliarden USD, die 2021 für Länder mit niedrigem und mittlerem Einkommen zugesagt wurden. Diese Institutionen fungieren als Ankerinvestoren und stellen Garantien, konzessionäres Kapital und Risikoverteilungsmechanismen bereit, die dazu beitragen, kommerzielles Kapital zu mobilisieren. Vermögensverwalter, klimafokussierte Plattformen und lokale Fondsmanager konkurrieren auf der Grundlage ihrer Fähigkeit, Finanzierungen zu strukturieren und auf Projekte zuzugreifen. Wettbewerbsvorteile variieren daher je nach Region, Technologie und Finanzierungsinstrument.
Multilaterale Entwicklungsbanken beeinflussen den Wettbewerb auch durch Projektvorbereitung, Standards, Risikoallokation und Benchmark-Transaktionen, die das Investorenvertrauen stärken. Private Anbieter konkurrieren durch Projektakquise, Zeichnungskapazitäten und Finanzierungsstrukturen, die auf lokale Bedingungen zugeschnitten sind. Unternehmensemittenten erhöhen die Nachfrage nach Fremdfinanzierung zusätzlich, wenn sie Investitionen in den Energieübergang finanzieren und den Kapitalmarktzugang aufrechterhalten. Partnerschaften werden zunehmend wichtiger, wenn Projekte mehrere Kapitalquellen, Garantien oder Risikounterstützung erfordern. Eine klare Zuweisung von Verantwortlichkeiten kann die Projektvorbereitung, Überwachung, Refinanzierung und das Investorenvertrauen über lange Projektlebenszyklen hinweg verbessern.
Garantiegestützte Strukturen entwickeln sich zu einem wichtigen Differenzierungsmerkmal, wobei die World Bank Group bis 2030 auf jährliche Garantien von 20 Milliarden USD abzielt. Im April 2026 lancierten die Europäische Union und Partnerentwicklungsfinanzierungsinstitutionen den Global Green Bond Initiative Fund mit einem Ziel von bis zu 20 Milliarden EUR (21,6 Milliarden USD) für nachhaltige Infrastruktur in Ländern mit niedrigem und mittlerem Einkommen. Die Finanzierung ist in den Bereichen Anpassung, Lokalwährungsinstrumente, Wasser, Landwirtschaft und Blaukohlenstoff-Projekte im Vergleich zur Energiefinanzierung weniger entwickelt. Verbesserte Klimarisikodaten und Berichtspflichten können Anbietern mit stärkerer Ergebnismessung und anerkannten Berichtsrahmen zugutekommen. Insgesamt hängt die Wettbewerbspositionierung zunehmend von der Fähigkeit ab, Klimaergebnisse zu verifizieren, Risiken zu managen, Blended Capital zu strukturieren und Finanzierungen zu praktikablen Konditionen bereitzustellen.
Branchenführer der Klimafinanzierung
-
World Bank Group
-
European Investment Bank
-
JPMorgan Chase
-
Goldman Sachs
-
BlackRock
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: RWE emittierte erfolgreich seine dritte auf US-Dollar lautende grüne Anleihe und nahm 1,5 Milliarden USD in 2 Tranchen auf, darunter 750 Millionen USD mit einer Laufzeit von 5 Jahren und 750 Millionen USD mit einer Laufzeit von 10 Jahren. Das Orderbuch war mehr als 6-fach überzeichnet. Die Emission stärkt RWEs systematischen jährlichen Zugang zu den US-Kapitalmärkten für die Finanzierung des Energieübergangs.
- September 2026: BlueOrchards Climate Action Mobilisation Fund erzielte einen ersten Abschluss von 250 Millionen USD. Der Fonds erhielt vorrangige Finanzierung von Aviva Investors, Daido Life Insurance, Schroders und British International Investment. Er erhielt ein Investment-Grade-Rating für ein Klimavehikel mit privatem Kredit in Schwellenmärkten.
- Juli 2026: 7 große multilaterale Entwicklungsbanken verpflichteten sich gemeinsam zu 162,5 Milliarden USD an Klimafinanzierung im Jahr 2025. Die Zuteilungen für Länder mit niedrigem und mittlerem Einkommen stiegen um 21 % auf 103 Milliarden USD, und das mobilisierte private Kapital erreichte 116 Milliarden USD.
- Juli 2026: Die Internationale Finanzkorporation preiste eine grüne Benchmark-Anleihe über 2 Milliarden USD mit einer Laufzeit von 5 Jahren im Rahmen eines aktualisierten Rahmens für grüne Anleihen. Die Nettoerlöse unterstützen klimakluge Projekte des Privatsektors in Entwicklungsländern.


Berichtsumfang des globalen Marktes für Klimafinanzierung
| Minderungsfinanzierung |
| Anpassungs- und Resilienzfinanzierung |
| Dual-Benefit-Klimafinanzierung |
| Befähigungs- und Kapazitätsfinanzierung |
| Öffentlich (Regierungen, Entwicklungsfinanzierungsinstitutionen, Klimafonds, staatseigene Finanzinstitutionen, staatseigene Unternehmen) |
| Privat (Kommerzielle Finanzinstitutionen, Unternehmen, Haushalte und weitere) |
| Zuschüsse, technische Hilfe und ergebnisbasierte Barzahlungen |
| Fremdfinanzierung |
| Eigenkapitalfinanzierung |
| Energiesysteme |
| Transport |
| Gebäude und bebaute Umwelt |
| Industrie und Fertigung |
| Landwirtschaft, Forstwirtschaft, andere Landnutzung und Fischerei |
| Wasser und Abwasser |
| Abfall |
| IKT und Klimadaten-Infrastruktur |
| Sonstige Sektoren |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Finanzierungsverwendung | Minderungsfinanzierung | |
| Anpassungs- und Resilienzfinanzierung | ||
| Dual-Benefit-Klimafinanzierung | ||
| Befähigungs- und Kapazitätsfinanzierung | ||
| Nach Anbieterklasse | Öffentlich (Regierungen, Entwicklungsfinanzierungsinstitutionen, Klimafonds, staatseigene Finanzinstitutionen, staatseigene Unternehmen) | |
| Privat (Kommerzielle Finanzinstitutionen, Unternehmen, Haushalte und weitere) | ||
| Nach Finanzierungsinstrument | Zuschüsse, technische Hilfe und ergebnisbasierte Barzahlungen | |
| Fremdfinanzierung | ||
| Eigenkapitalfinanzierung | ||
| Nach Sektor | Energiesysteme | |
| Transport | ||
| Gebäude und bebaute Umwelt | ||
| Industrie und Fertigung | ||
| Landwirtschaft, Forstwirtschaft, andere Landnutzung und Fischerei | ||
| Wasser und Abwasser | ||
| Abfall | ||
| IKT und Klimadaten-Infrastruktur | ||
| Sonstige Sektoren | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum der Klimafinanzierung bis 2031 an?
Die Prognose spiegelt den Kapitaleinsatz in Energie, Transport, Wasser, Gebäude und Resilienzanlagen wider, unterstützt durch politische Verpflichtungen und private Beteiligung.
Welche Finanzierungsverwendung erhält die größte Zuteilung?
Die Minderungsfinanzierung hielt 2025 91,2 % der Ströme, hauptsächlich weil Projekte im Bereich erneuerbare Energien und Transport über etablierte Finanzierungsmodelle verfügen.
Welche Klimafinanzierungsverwendung wächst am schnellsten?
Anpassung und Resilienz wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 12,2 % wachsen, da physische Risiken den Finanzierungsbedarf erhöhen.
Welches Finanzierungsinstrument führt bei Klimainvestitionen?
Die Fremdfinanzierung hielt 2025 54,1 % der Ströme, unterstützt durch den wachsenden Markt für grüne und nachhaltige Anleihen.
Welche Region hält die größte Zuteilung?
Der asiatisch-pazifische Raum hielt 2025 48,4 % der Ströme, unterstützt durch Aktivitäten in China und anderen ost- und pazifisch-asiatischen Volkswirtschaften.
Warum gewinnen Wasser und Abwasser an Aufmerksamkeit?
Wasser und Abwasser werden voraussichtlich bis 2031 mit einer CAGR von 11,2 % wachsen, da Resilienz, Wassereffizienz und Versorgungssicherheit zu höheren Prioritäten werden.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
