
Tamaño y Participación del Mercado de Financiamiento Climático
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.17 Billones de dólares |
| Tamaño del Mercado (2031) | 3.03 Billones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.90 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Financiamiento Climático por Mordor Intelligence
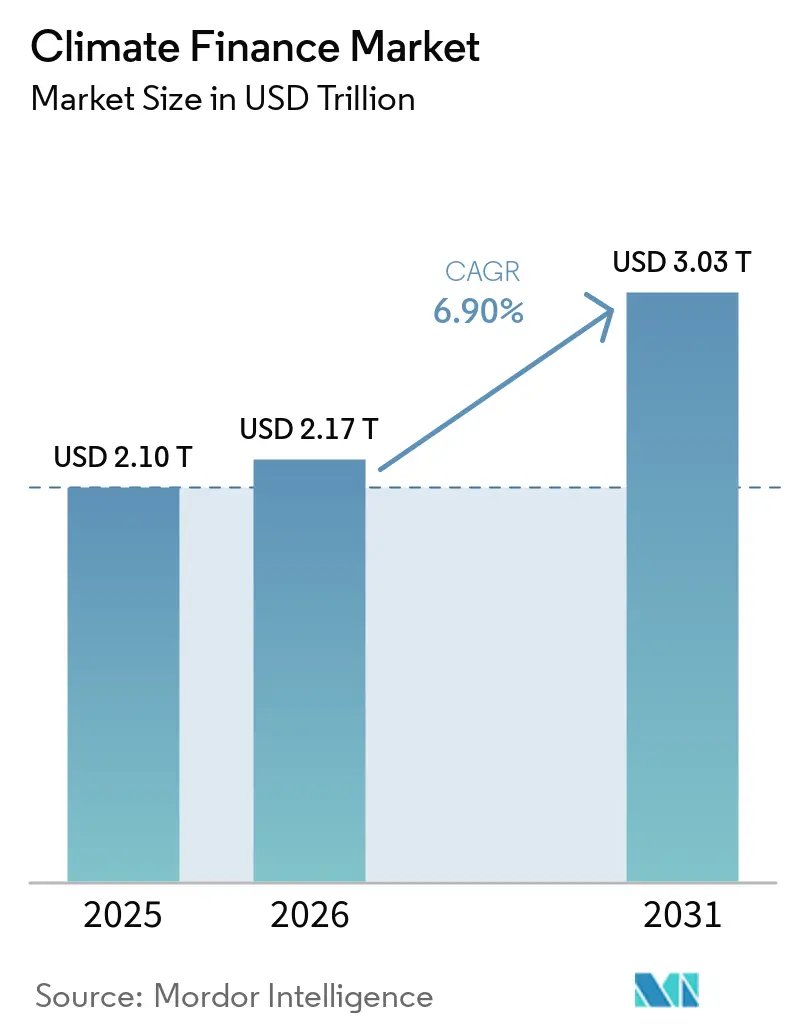
Se proyecta que el tamaño del Mercado de Financiamiento Climático será de 2,10 billones de USD en 2025, 2,17 billones de USD en 2026, y alcanzará 3,03 billones de USD en 2031, creciendo a una CAGR del 6,90% de 2026 a 2031.
El mercado de financiamiento climático se está expandiendo en los sectores de energía, transporte, agua, edificios y otros activos que pueden apoyar la reducción de emisiones o la resiliencia. Se necesita una inversión anual de 7,8 billones de USD entre 2025 y 2030 para apoyar una trayectoria de 1,5 °C, lo que deja una gran brecha entre los flujos disponibles y las necesidades de inversión. El crecimiento anual se desaceleró del 30% en 2021 al 2%-3% en 2025, lo que aumenta la importancia de la ejecución de políticas y la movilización más amplia de capital. Las instituciones públicas, los soberanos, los bancos multilaterales de desarrollo y los inversores privados están utilizando, por tanto, una gama más amplia de estructuras de financiamiento en el mercado de financiamiento climático. La energía limpia, el transporte electrificado y el almacenamiento continuaron atrayendo inversiones significativas en 2025.
Conclusiones Clave del Informe
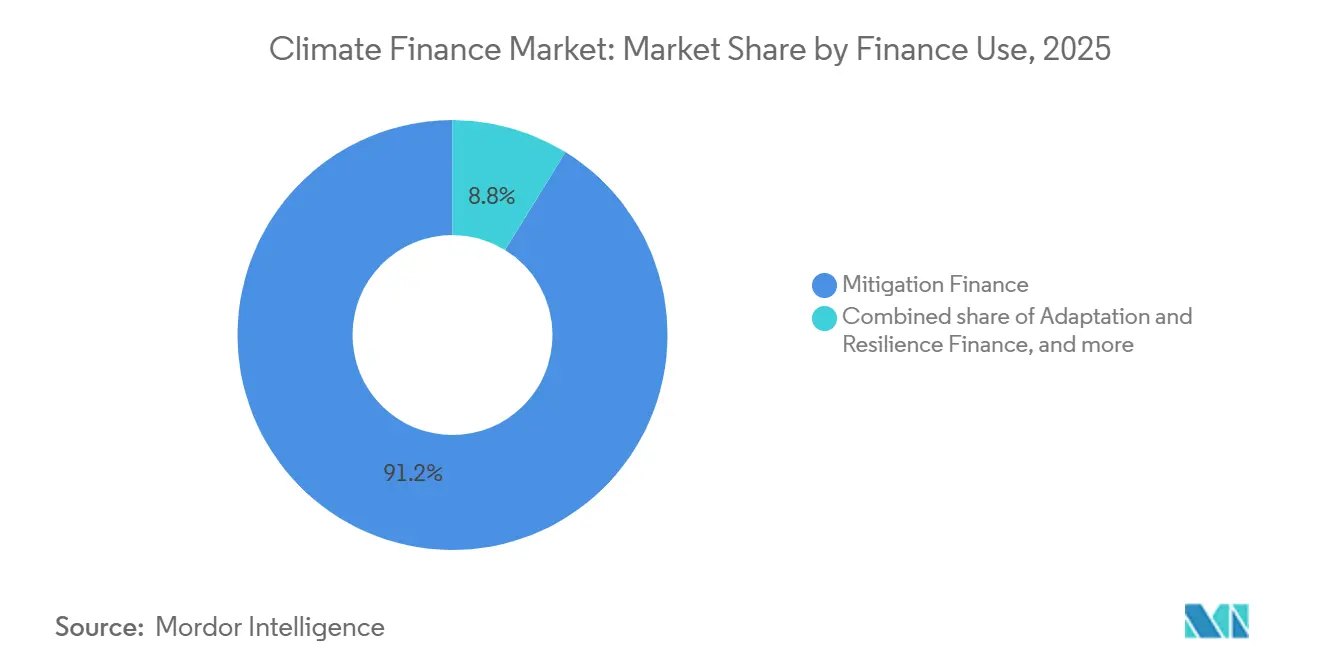
- Por uso del financiamiento, la mitigación captó el 91,2% de la participación del mercado de financiamiento climático en 2025, mientras que se proyecta que la adaptación y la resiliencia se expandirán a una CAGR del 12,2% hasta 2031.
- Por clase de proveedor, los proveedores privados captaron el 62,3% de la participación del mercado de financiamiento climático en 2025, mientras que se proyecta que el financiamiento privado se expandirá a una CAGR del 7,4% hasta 2031.
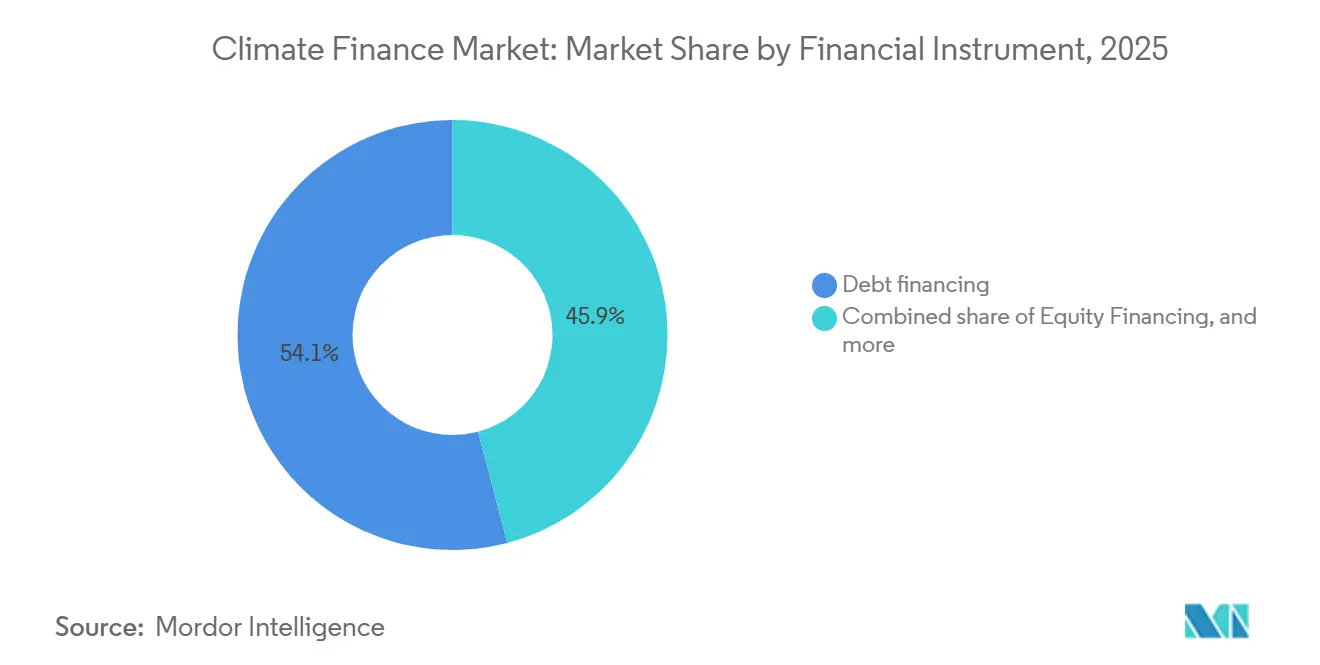
- Por instrumento, el financiamiento de deuda captó el 54,1% del tamaño del mercado de financiamiento climático en 2025, mientras que se proyecta que el financiamiento de capital se expandirá a una CAGR del 7,9% hasta 2031.
- Por sector, los sistemas de energía captaron el 43,7% del tamaño del mercado de financiamiento climático en 2025, mientras que se proyecta que el agua y las aguas residuales se expandirán a una CAGR del 11,2% hasta 2031.
- Por geografía, Asia-Pacífico captó el 48,4% del tamaño del mercado de financiamiento climático en 2025, mientras que se proyecta que Oriente Medio y África se expandirán a una CAGR del 11,7% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Financiamiento Climático
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reducción de Costos que Mejora la Economía de Inversión de los Proyectos de Energía Limpia | +1.4% | Asia-Pacífico, Europa, América del Norte, Oriente Medio | Corto plazo (≤2 años) |
| Expansión de la Fijación de Precios del Carbono y los Requisitos de Divulgación del Financiamiento Climático | +1.6% | Europa, América del Norte, Asia-Pacífico, Global | Mediano plazo (2–4 años) |
| Crecimiento del Financiamiento de Transición Corporativa y la Inversión de Cero Emisiones Netas | +1.5% | Global, particularmente Europa, América del Norte y Asia-Pacífico | Mediano plazo (2–4 años) |
| Crecientes Requisitos de Inversión para la Adaptación y Resiliencia Climática | +1.2% | Asia-Pacífico, Oriente Medio y África, América Latina | Mediano a largo plazo (2–5 años) |
| Expansión de Instrumentos Públicos de Reducción de Riesgos y Financiamiento Combinado | +1.8% | Global, con fuerte relevancia en mercados emergentes, Asia-Pacífico y Oriente Medio y África | Mediano plazo (2–4 años) |
| Desarrollo de Taxonomías Climáticas, MRV e Infraestructura de Datos Climáticos | +1.1% | Global, particularmente Europa y mercados emergentes | Mediano a largo plazo (2–5 años) |
| Fuente: Mordor Intelligence | |||
Crecientes Compromisos Climáticos Internacionales y Metas de Financiamiento Impulsadas por la COP
La COP29 en Bakú estableció una meta anual de 300.000 millones de USD para los países desarrollados para 2035 y estableció un objetivo más amplio de movilización anual de 1,3 billones de USD para todos los actores. Estos compromisos proporcionan una base de política para los planes de financiamiento público y privado en el mercado de financiamiento climático. Los bancos multilaterales de desarrollo entregaron 163.000 millones de USD en financiamiento climático en 2025, incluidos 103.000 millones de USD para economías de ingresos bajos y medios[1]. Su financiamiento de adaptación para economías de ingresos bajos y medios aumentó un 31% hasta 35.000 millones de USD en 2025, y los bancos tienen como objetivo 42.000 millones de USD anuales para adaptación para 2030. El Programa de las Naciones Unidas para el Medio Ambiente estimó que las economías en desarrollo necesitarán 310.000 millones de USD anuales para adaptación para 2035, lo que demuestra que la necesidad de financiamiento sigue siendo mucho mayor que el despliegue actual. Esta brecha apoya la demanda de fondos, instrumentos y asociaciones que puedan dirigir capital hacia proyectos relacionados con el clima. Los calendarios de presentación de informes nacionales también pueden crear una base más clara para que los gobiernos e instituciones realicen un seguimiento de la ejecución. La necesidad de convertir los compromisos en proyectos financiados mantiene la atención en la capacidad de implementación. También aumenta la relevancia de las instituciones que pueden preparar proyectos bancables y coordinar socios.
Movilización de Capital Privado y Mecanismos de Financiamiento Combinado
El financiamiento climático privado superó 1,2 billones de USD en 2024 y creció a una CAGR del 19% entre 2019 y 2024. Las instituciones financieras comerciales más que duplicaron sus flujos climáticos durante ese período, alcanzando 572.000 millones de USD. Los hogares invirtieron 332.000 millones de USD en vehículos eléctricos, bombas de calor y energía solar distribuida en 2024, lo que representa una parte importante de la actividad de mitigación privada. El mercado de financiamiento climático depende cada vez más de estructuras que compartan el riesgo del proyecto entre instituciones públicas e inversores comerciales. La Asociación de Financiamiento Climático de BlackRock gestiona un vehículo combinado de 673 millones de USD centrado en infraestructura de energía renovable en el Sudeste Asiático, América Latina y África[2]. Tales acuerdos pueden atraer capital privado hacia proyectos que de otro modo podrían enfrentar un mayor riesgo percibido o períodos de desarrollo más largos. Pueden asignar pérdidas y rendimientos de una manera que se adapte a los diferentes mandatos de los inversores. Los socios públicos pueden tomar posiciones que los inversores comerciales no pueden aceptar solos. Esto puede ampliar el rango de proyectos que avanzan desde la planificación hasta el cierre financiero.
Reducción Acelerada de los Costos de Energía Renovable que Impulsa la Inversión en Sistemas de Energía
Los costos nivelados de electricidad de la energía solar fotovoltaica cayeron un 90% entre 2010 y 2024, mientras que los costos de almacenamiento de baterías cayeron un 93% durante el mismo período[3]. Los menores costos de equipos permiten que cada dólar de inversión apoye más capacidad de energía limpia que en años anteriores. Los sistemas de energía, en consecuencia, siguieron siendo el principal destino dentro del mercado de financiamiento climático en 2025. El almacenamiento de baterías fue la tecnología de generación de más rápido crecimiento en 2025, mientras que la inversión en energía eólica marina se recuperó, especialmente en China. Estos desarrollos apoyan la inversión en generación, almacenamiento, redes e infraestructura relacionada. Los menores costos también hacen que la deuda de proyectos, el capital de infraestructura y los contratos de compra de energía sean más viables sin grandes subsidios concesionales. El cambio es importante porque puede reducir la dependencia de recursos públicos limitados. También puede hacer que el despliegue de capital sea más sensible a los fundamentos del proyecto. Los proveedores de financiamiento pueden entonces centrarse más estrechamente en la preparación de la red, los permisos y la solidez de la contraparte.
Expansión de los Mercados de Bonos Verdes y Deuda Sostenible
La emisión de bonos verdes alineados alcanzó 210.800 millones de USD en el segundo trimestre de 2026, llevando la deuda alineada acumulada verde, social, de sostenibilidad y vinculada a la sostenibilidad a 7,3 billones de USD[4]. La emisión anual alineada superó 1 billón de USD en cada año de 2023 a 2025. Los bonos verdes representaron 653.500 millones de USD en 2025, y más de 400 nuevos emisores ingresaron al mercado de deuda sostenible ese año. En julio de 2026, la Corporación Financiera Internacional emitió un bono de referencia verde a 5 años de 2.000 millones de USD bajo su marco actualizado. La transacción fue el primer bono de referencia verde en dólares estadounidenses de la Corporación Financiera Internacional desde 2017. Un creciente flujo de refinanciamiento puede apoyar la emisión en el mercado de financiamiento climático durante el período de pronóstico. La emisión regular brinda a los inversores más puntos de referencia para evaluar el precio y el riesgo. También puede permitir a los emisores refinanciar proyectos anteriores a medida que vencen los bonos. Estas condiciones apoyan el uso de deuda etiquetada en un conjunto más amplio de patrocinadores de proyectos.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Capital y Primas de Riesgo en Mercados Emergentes | -0.9% | Economías emergentes de Asia-Pacífico, África Subsahariana, Oriente Medio y África, América Latina | Mediano plazo (2–4 años) |
| Incertidumbre de Políticas y Fragmentación de los Marcos de Financiamiento Climático | -1.1% | Global, particularmente mercados emergentes con marcos regulatorios en desarrollo | Mediano a largo plazo (2–5 años) |
| Oferta Limitada de Proyectos Climáticos Bancables | -1.0% | Mercados emergentes, Asia-Pacífico, Oriente Medio y África, y América Latina | Mediano plazo (2–4 años) |
| Brechas en Datos Climáticos y Riesgos de Lavado Verde/Adicionalidad | -1.3% | Global, con restricciones agudas en mercados emergentes | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Fragmentación de la Taxonomía del Financiamiento Climático y Brechas en la Estandarización de Datos
Aún no se ha adoptado una definición global común de inversión elegible para el clima, lo que limita la medición consistente en todo el mercado de financiamiento climático. El financiamiento privado de adaptación y los flujos domésticos públicos no están completamente capturados en varias economías que presentan informes. Esto significa que los 2,1 billones de USD reportados para 2025 pueden subestimar la actividad. Los bonos soberanos etiquetados como verdes representaron el 1% de la emisión de bonos soberanos en 2025, mientras que los sectores relacionados con combustibles fósiles y de alta intensidad de gases de efecto invernadero representaron entre el 5% y el 30% de los saldos de bonos en circulación. Las clasificaciones inconsistentes pueden exponer a los emisores a preocupaciones de lavado verde y dejar a los inversores sin poder verificar los resultados. Los proyectos con capacidad de presentación de informes limitada pueden enfrentar mayores costos de financiamiento o perder el acceso al financiamiento etiquetado. Esto es especialmente relevante en mercados donde los sistemas de información y los recursos de verificación aún se están desarrollando. Los informes comparables pueden ayudar a los prestamistas e inversores a evaluar el uso de los fondos y los resultados previstos. Por lo tanto, mejores estándares pueden mejorar la confianza sin cambiar la necesidad subyacente del proyecto.
Alto Costo de Capital y Riesgo Percibido en Inversiones de Mercados Emergentes y de Adaptación
Los flujos públicos internacionales de adaptación hacia las economías en desarrollo cayeron a 26.000 millones de USD en 2023, en comparación con las necesidades anuales modeladas de 310.000 millones de USD para 2035. Los proyectos de adaptación a menudo generan amplios beneficios públicos que no producen un flujo de ingresos directo y predecible. Esto los hace más difíciles de financiar en términos comerciales sin participación pública. La Iniciativa de Política Climática estimó que el África Subsahariana recibió el 2% de la inversión global en energía limpia a pesar de representar el 20% de la población mundial. El riesgo soberano, las restricciones de moneda local y los mercados de capital doméstico poco profundos aumentan los costos de financiamiento en estas ubicaciones. El mercado de financiamiento climático necesita mejoras crediticias, garantías y financiamiento en moneda local para mejorar la viabilidad de los proyectos en regiones desatendidas. Cada medida puede abordar una restricción diferente que enfrentan los inversores y los patrocinadores de proyectos. Las garantías pueden mitigar ciertos riesgos crediticios, mientras que los instrumentos en moneda local pueden reducir el desajuste entre los ingresos y el servicio de la deuda. El apoyo público coordinado sigue siendo importante donde los rendimientos por sí solos no compensan el riesgo involucrado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Uso del Financiamiento: La Mitigación Retiene la Mayor Asignación
La mitigación representó el 91,2% de los flujos de financiamiento climático en 2025, lo que refleja su concentración en sistemas de energía, transporte electrificado y eficiencia industrial. La industria del financiamiento climático ha dirigido capital hacia activos de mitigación con modelos de ingresos establecidos y perfiles de servicio de deuda predecibles. Los proyectos de energía renovable a escala de servicios públicos pueden generar flujos de caja que se alinean con los requisitos de rentabilidad institucional. El financiamiento de doble beneficio, que apoya conjuntamente los objetivos de mitigación y adaptación, alcanzó 58.000 millones de USD en 2023. Este enfoque puede dar a los inversores una forma más clara de reconocer los cobeneficios dentro del diseño del proyecto. La mitigación seguirá siendo importante para el mercado de financiamiento climático mientras los activos de descarbonización a gran escala continúen atrayendo capital.
Se proyecta que la adaptación y la resiliencia crecerán a una CAGR del 12,2% de 2026 a 2031, convirtiéndola en la categoría de uso del financiamiento de más rápido crecimiento. Los riesgos físicos como la sequía, el estrés térmico y las inundaciones están aumentando la relevancia financiera de los proyectos de resiliencia. Existen vías de inversión para la infraestructura de adaptación en agua, energía y transporte en los mercados emergentes. Una mejor medición de las interrupciones evitadas, los rendimientos agrícolas estables y los menores costos de recuperación pueden mejorar el caso para la inversión privada. El financiamiento de adaptación puede recurrir a fondos climáticos públicos junto con estructuras comerciales que valoran los beneficios de resiliencia. Los proyectos con flujos de caja creíbles a largo plazo y medidas de reducción de riesgos están mejor posicionados para asegurar capital combinado. Estos desarrollos podrían ampliar gradualmente la combinación de asignaciones dentro del mercado de financiamiento climático. El progreso dependerá de si los inversores pueden identificar y medir los beneficios económicos de la resiliencia. Los participantes públicos y privados también necesitarán estructuras que se adapten a las largas vidas de los activos. Una adopción más amplia puede ayudar a que más proyectos de adaptación compitan por capital junto con los activos de mitigación.


Por Clase de Proveedor: Los Proveedores Privados Lideran el Despliegue de Capital
Los proveedores privados mantuvieron el 62,3% de los flujos de financiamiento climático en 2025 y generaron el 70% del crecimiento neto desde 2019. Crecieron a una CAGR del 19% de 2019 a 2024, apoyados por instituciones comerciales y hogares. Se proyecta que los proveedores privados crecerán a una CAGR del 7,4% de 2026 a 2031. Su posición refleja el uso más amplio de capital privado, crédito privado, fondos de infraestructura y préstamos comerciales. La industria del financiamiento climático depende de estos proveedores para financiar proyectos que superan la capacidad del balance público. Su participación continua depende de canales de proyectos claros y acuerdos de reparto de riesgos viables.
El financiamiento público sigue siendo central porque puede reducir el riesgo y atraer mayores reservas de capital privado. Los bancos multilaterales de desarrollo comprometieron 163.000 millones de USD en financiamiento climático en 2025 y movilizaron 116.000 millones de USD en cofinanciamiento privado. Este papel es particularmente importante en lugares donde los prestamistas comerciales enfrentan riesgos de país o de moneda. Pentagreen Capital desplegó más de 400 millones de USD en proyectos de energía solar distribuida, conversión de residuos en energía y tratamiento de agua en Indonesia, Vietnam y Filipinas hasta 2025. La plataforma combina capacidades comerciales con capital destinado a absorber el riesgo catalítico. Estructuras similares pueden ayudar a ampliar la participación en el mercado de financiamiento climático, donde los préstamos convencionales siguen siendo limitados. Pueden conectar proyectos localmente relevantes con grandes reservas de capital internacional. El equilibrio entre el capital comercial y el catalítico variará según el proyecto y la ubicación. Esto hace que el diseño de transacciones sea una parte continua de la competencia entre proveedores.
Por Instrumento: La Deuda Mantiene una Base de Financiamiento Profunda
El financiamiento de deuda captó el 54,1% de los flujos en 2025, apoyado por la creciente participación de emisores y la demanda institucional de bonos verdes. El mercado acumulado de deuda alineada verde, social y vinculada a la sostenibilidad alcanzó 7,3 billones de USD a mediados de 2026. Los bonos verdes representaron el 62% del volumen alineado acumulado. La Organización para la Cooperación y el Desarrollo Económicos informó que los préstamos sindicados etiquetados como verdes representaron el 5% de las nuevas emisiones en 2025, en comparación con el 6% para los préstamos sindicados del sector de combustibles fósiles. En septiembre de 2026, RWE emitió un bono verde de 1.500 millones de USD que fue más de seis veces sobreinscrito. Estos instrumentos proporcionan una forma familiar para que los emisores e inversores financien el mercado de financiamiento climático. Las estructuras de bonos pueden ofrecer plazos definidos y prácticas de divulgación establecidas. Esa familiaridad puede acortar el camino al mercado para los emisores con proyectos elegibles. También puede apoyar la emisión repetida a medida que crecen las necesidades de capital.
Se proyecta que el financiamiento de capital crecerá a una CAGR del 7,9% de 2026 a 2031. El capital y el capital de primera pérdida pueden absorber el riesgo que los prestamistas senior y los inversores institucionales no pueden aceptar. La plataforma de garantías del World Bank Group tiene como objetivo 20.000 millones de USD en garantías anuales para 2030. El Fondo de Movilización de Acción Climática de BlueOrchard alcanzó un primer cierre de 250 millones de USD en 2026. Recibió una calificación de grado de inversión para un vehículo de crédito privado climático de mercados emergentes. Las estructuras combinadas que combinan capital concesional con deuda senior pueden dar al mercado de financiamiento climático una forma de atender inversiones de mayor riesgo a mayor escala. Su uso requiere una asignación cuidadosa de pérdidas, rendimientos y derechos de gobernanza. Estas estructuras pueden ser más útiles cuando los fundamentos del proyecto son sólidos, pero las percepciones de riesgo siguen siendo elevadas. También requieren una comunicación clara con los inversores sobre el papel de cada proveedor de capital.
Por Sector: Los Sistemas de Energía Lideran, Mientras el Agua Recibe Mayor Atención
Los sistemas de energía mantuvieron el 43,7% de los flujos totales en 2025, apoyados por el respaldo de políticas, los menores costos y la familiaridad de los inversores. La inversión en energía limpia aumentó un 17% en 2024, mientras que la energía solar fotovoltaica siguió siendo una fuente de energía altamente competitiva. El almacenamiento de energía en baterías se convirtió en la tecnología de generación de más rápido crecimiento en 2025. El transporte fue el segundo sector más grande, apoyado en parte por las compras de vehículos eléctricos por parte de los hogares. Los edificios también atraen capital para mejoras de eficiencia, bombas de calor y construcción de menor contenido de carbono. La agricultura, la silvicultura y otros usos del suelo siguen siendo comparativamente subfinanciados, con la Iniciativa de Política Climática estimando que se necesita un aumento de 153 veces respecto a los niveles de inversión de 2024 para cumplir los objetivos sectoriales declarados.
Se proyecta que el agua y las aguas residuales se expandirán a una CAGR del 11,2% de 2026 a 2031. El estrés hídrico relacionado con el clima está aumentando la demanda de activos de eficiencia hídrica, suministro resiliente, irrigación y gestión de inundaciones. La Organización para la Cooperación y el Desarrollo Económicos declaró que los bonos etiquetados como hídricos representan menos del 1% del mercado global de bonos verdes, sociales, de sostenibilidad y vinculados a la sostenibilidad. En marzo de 2026, el Asian Infrastructure Investment Bank aprobó un proyecto de financiamiento basado en resultados de 500 millones de USD para la eficiencia hídrica y la resiliencia climática en Türkiye. El proyecto vincula los desembolsos a resultados verificados de irrigación y control de inundaciones. Los activos hídricos podrían convertirse en una parte más grande del mercado de financiamiento climático a medida que los inversores y las autoridades públicas aborden los riesgos físicos de suministro. Los proyectos hídricos pueden apoyar la resiliencia al limitar las pérdidas por escasez, inundaciones e interrupciones del suministro. También pueden apoyar la mitigación cuando las mejoras de eficiencia reducen la energía necesaria para tratar o transportar el agua. Estos resultados vinculados pueden ampliar el atractivo de los activos hídricos para los bancos de desarrollo y los inversores institucionales. Su progreso dependerá de una medición creíble del desempeño y de acuerdos de ingresos apropiados.
Análisis Geográfico
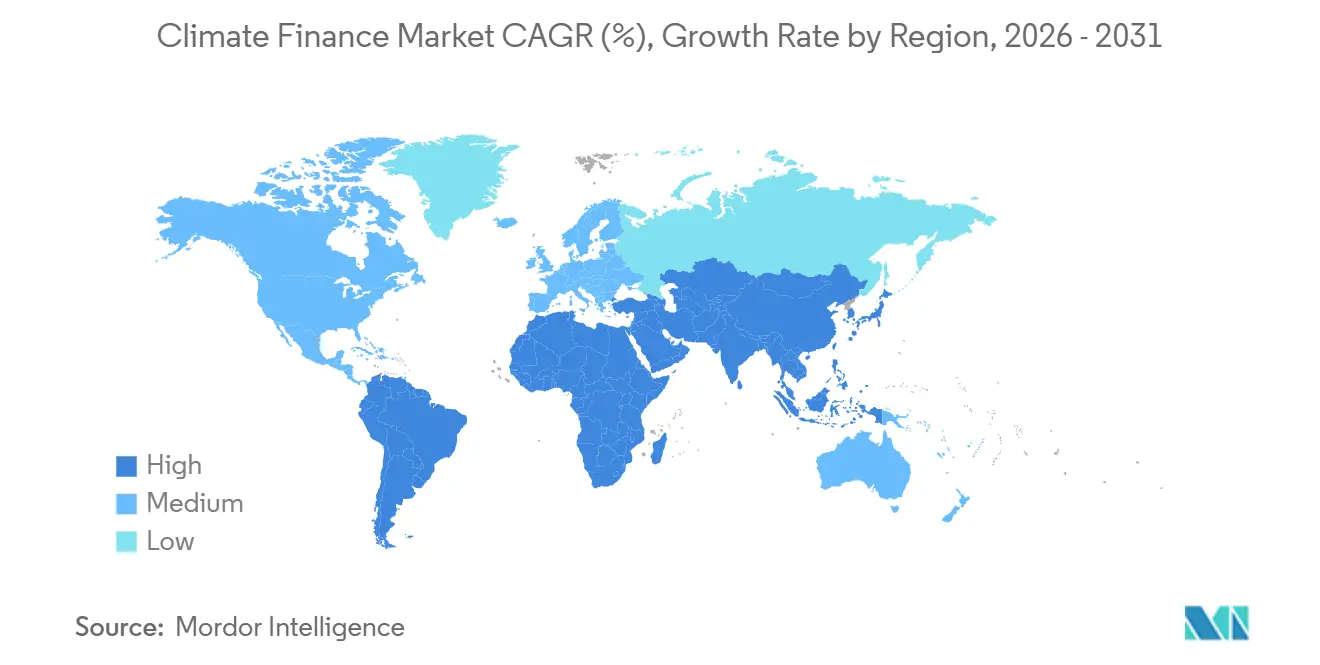
Asia-Pacífico mantuvo el 48,4% de los flujos de financiamiento climático en 2025, convirtiéndola en la mayor asignación regional. Asia Oriental y el Pacífico recibieron el 68% del financiamiento climático dirigido a mercados emergentes y economías en desarrollo en 2024, con China representando el 63% de esos flujos regionales. Excluyendo a China, Asia Oriental y el Pacífico crecieron a una CAGR del 23% de 2022 a 2024 y alcanzaron 104.000 millones de USD. Filipinas, Tailandia y la República Democrática Popular Lao registraron aumentos del 61%, 61% y 69%, respectivamente. Asia Meridional creció a una CAGR del 20% desde 2019, con oportunidades de proyectos en redes eléctricas, energía solar y transporte limpio. Esta escala otorga a Asia-Pacífico un papel líder en el mercado de financiamiento climático. La región combina grandes flujos de inversión establecidos con una actividad de rápido crecimiento en varias economías emergentes. Esa combinación brinda a los financiadores acceso a cadenas de suministro de tecnología limpia maduras y nuevos canales de proyectos. También significa que los cambios en la actividad china pueden influir materialmente en los patrones de flujo regionales y globales. La expansión de redes eléctricas, el transporte electrificado y la eficiencia energética siguen siendo canales de inversión importantes en toda la región.
Europa y América del Norte siguen siendo importantes contribuyentes de economías avanzadas al capital climático y a la liquidez de bonos verdes. En el Reino Unido, el gobierno confirmó un compromiso de préstamo soberano de 400 millones de GBP (516 millones de USD) para el Fondo Tropical Forest Forever en 2026. En los Estados Unidos, la Corporación Financiera Internacional emitió su bono de referencia verde de 2.000 millones de USD en julio de 2026, demostrando el acceso continuo a los mercados de capital en dólares estadounidenses. Europa continúa proporcionando una gran base de inversores institucionales para la deuda etiquetada. América Latina representó el 8% de la emisión global de bonos sostenibles en 2025, en comparación con el 3% en 2024. Estas regiones apoyan el desarrollo de instrumentos de financiamiento y la participación en los mercados de capital en todo el mercado de financiamiento climático. Sus profundas reservas de inversores institucionales pueden ayudar a sostener la demanda de deuda etiquetada. Los compromisos públicos y la emisión privada pueden trabajar juntos, aunque el equilibrio varía según el país. El Reino Unido y los Estados Unidos siguen siendo fuentes relevantes de capital y experiencia financiera. Los emisores latinoamericanos también están ampliando su papel a medida que se desarrollan los mecanismos de financiamiento locales. El
Se proyecta que Oriente Medio y África crecerán a una CAGR del 11,7% de 2026 a 2031, la tasa regional más rápida: los altos recursos solares y la creciente movilización de capital doméstico apoyan la inversión en energía renovable en esta geografía. Africa Finance Corporation lanzó el Fondo de Infraestructura Climáticamente Resiliente Nigeria en 2026 con un compromiso de primera pérdida de 253 millones de USD del Fondo Verde para el Clima y un objetivo de 3.700 millones de USD en financiamiento total. El África Subsahariana recibió 55.000 millones de USD en flujos climáticos en 2024, incluidos 11.000 millones de USD para adaptación, pero los flujos totales disminuyeron un 15% respecto a 2023. El Instituto de Recursos Mundiales documentó las crecientes contribuciones de Arabia Saudita, los Emiratos Árabes Unidos y Corea del Sur al financiamiento climático. Estos flujos y herramientas de mitigación de riesgos pueden mejorar el acceso a proyectos dentro del mercado de financiamiento climático. La región todavía enfrenta una brecha material entre el capital disponible y las necesidades de los proyectos. El capital de primera pérdida y las garantías pueden ser importantes donde los inversores siguen preocupados por el riesgo. Los inversores institucionales domésticos pueden volverse más relevantes a medida que se establezcan estructuras adecuadas. Estos factores apoyan la tasa de crecimiento proyectada más rápida de la región, al tiempo que muestran la importancia de los acuerdos de reparto de riesgos.

Panorama Competitivo
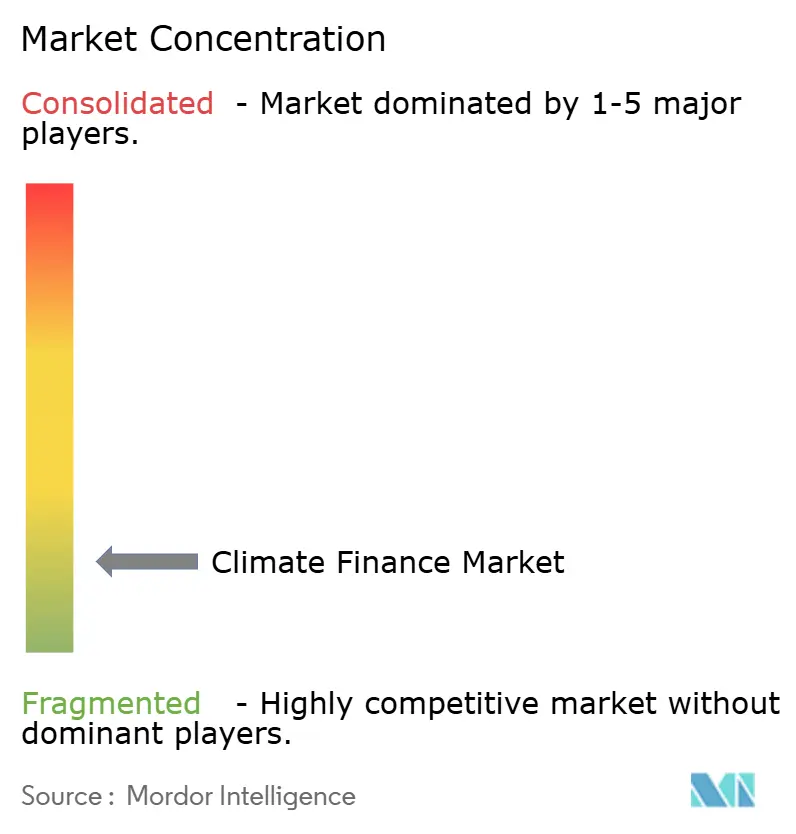
El mercado de financiamiento climático se caracteriza por una actividad concentrada entre los bancos multilaterales de desarrollo (BMD) y las instituciones soberanas, mientras que el financiamiento combinado privado sigue siendo fragmentado. Los principales BMD comprometieron 163.000 millones de USD en 2025, más del doble de los 51.600 millones de USD comprometidos con economías de ingresos bajos y medios en 2021. Estas instituciones actúan como inversores ancla y proporcionan garantías, capital concesional y mecanismos de reparto de riesgos que ayudan a movilizar capital comercial. Los gestores de activos, las plataformas centradas en el clima y los gestores de fondos locales compiten en función de su capacidad para estructurar el financiamiento y acceder a proyectos. Las ventajas competitivas, por lo tanto, varían según la región, la tecnología y el instrumento de financiamiento.
Los BMD también influyen en la competencia a través de la preparación de proyectos, los estándares, la asignación de riesgos y las transacciones de referencia que mejoran la confianza de los inversores. Los proveedores privados compiten a través de la originación de proyectos, las capacidades de suscripción y las estructuras de financiamiento adaptadas a las condiciones locales. Los emisores corporativos añaden una mayor demanda de financiamiento de deuda a medida que financian inversiones en transición energética y mantienen el acceso a los mercados de capital. Las asociaciones son cada vez más importantes donde los proyectos requieren múltiples fuentes de capital, garantías o apoyo de riesgo. Una asignación clara de responsabilidades puede mejorar la preparación de proyectos, el seguimiento, el refinanciamiento y la confianza de los inversores a lo largo de los largos ciclos de vida de los proyectos.
Las estructuras respaldadas por garantías están emergiendo como un diferenciador importante, con el World Bank Group apuntando a 20.000 millones de USD en garantías anuales para 2030. En abril de 2026, la Unión Europea y las instituciones de financiamiento para el desarrollo asociadas lanzaron el Fondo de la Iniciativa Global de Bonos Verdes, con el objetivo de hasta 20.000 millones de EUR (21.600 millones de USD) para infraestructura sostenible en economías de ingresos bajos y medios. El financiamiento sigue siendo menos desarrollado en adaptación, instrumentos en moneda local, agua, agricultura y proyectos de carbono azul en comparación con el financiamiento energético. Los mejores datos sobre riesgo climático y los requisitos de presentación de informes pueden beneficiar a los proveedores con una medición de resultados más sólida y marcos de presentación de informes reconocidos. En general, el posicionamiento competitivo depende cada vez más de la capacidad de verificar los resultados climáticos, gestionar el riesgo, estructurar el capital combinado y proporcionar financiamiento en términos viables.
Líderes de la Industria del Financiamiento Climático
-
World Bank Group
-
European Investment Bank
-
JPMorganChase
-
Goldman Sachs
-
BlackRock
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: RWE emitió con éxito su tercer bono verde en dólares estadounidenses, recaudando 1.500 millones de USD en 2 tramos, incluidos 750 millones de USD a un plazo de 5 años y 750 millones de USD a un plazo de 10 años. El libro de órdenes fue más de 6 veces sobreinscrito. La emisión refuerza el acceso sistemático anual de RWE a los mercados de capital de los Estados Unidos para el financiamiento de la transición energética.
- Septiembre de 2026: El Fondo de Movilización de Acción Climática de BlueOrchard logró un primer cierre de 250 millones de USD. El fondo recibió financiamiento senior de Aviva Investors, Daido Life Insurance, Schroders y British International Investment. Recibió una calificación de grado de inversión para un vehículo de crédito privado climático de mercados emergentes.
- Julio de 2026: 7 grandes bancos multilaterales de desarrollo comprometieron colectivamente 162.500 millones de USD en financiamiento climático en 2025. Las asignaciones para economías de ingresos bajos y medios aumentaron un 21% hasta 103.000 millones de USD, y el capital privado movilizado alcanzó 116.000 millones de USD.
- Julio de 2026: La Corporación Financiera Internacional fijó el precio de un bono de referencia verde a 5 años de 2.000 millones de USD bajo un Marco de Bonos Verdes actualizado. Los ingresos netos apoyan proyectos climáticamente inteligentes del sector privado en economías en desarrollo.


Alcance del Informe Global del Mercado de Financiamiento Climático
| Financiamiento de Mitigación |
| Financiamiento de Adaptación y Resiliencia |
| Financiamiento Climático de Doble Beneficio |
| Financiamiento Habilitador y de Capacidad |
| Público (Gobiernos, IFD, fondos climáticos, IF de propiedad estatal, empresas estatales) |
| Privado (IF Comerciales, Empresas, Hogares y Otros) |
| Subvenciones, Asistencia Técnica y Efectivo Basado en Resultados |
| Financiamiento de Deuda |
| Financiamiento de Capital |
| Sistemas de Energía |
| Transporte |
| Edificios y Entorno Construido |
| Industria y Manufactura |
| Agricultura, Silvicultura, Otros Usos del Suelo y Pesca |
| Agua y Aguas Residuales |
| Residuos |
| TIC e Infraestructura de Datos Climáticos |
| Otros Sectores |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Uso del Financiamiento | Financiamiento de Mitigación | |
| Financiamiento de Adaptación y Resiliencia | ||
| Financiamiento Climático de Doble Beneficio | ||
| Financiamiento Habilitador y de Capacidad | ||
| Por Clase de Proveedor | Público (Gobiernos, IFD, fondos climáticos, IF de propiedad estatal, empresas estatales) | |
| Privado (IF Comerciales, Empresas, Hogares y Otros) | ||
| Por Instrumento Financiero | Subvenciones, Asistencia Técnica y Efectivo Basado en Resultados | |
| Financiamiento de Deuda | ||
| Financiamiento de Capital | ||
| Por Sector | Sistemas de Energía | |
| Transporte | ||
| Edificios y Entorno Construido | ||
| Industria y Manufactura | ||
| Agricultura, Silvicultura, Otros Usos del Suelo y Pesca | ||
| Agua y Aguas Residuales | ||
| Residuos | ||
| TIC e Infraestructura de Datos Climáticos | ||
| Otros Sectores | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el crecimiento del financiamiento climático hasta 2031?
El pronóstico refleja el despliegue de capital en activos de energía, transporte, agua, edificios y resiliencia, apoyado por compromisos de política y participación privada.
¿Qué uso del financiamiento recibe la mayor asignación?
La mitigación mantuvo el 91,2% de los flujos en 2025, en gran parte porque los proyectos de energía renovable y transporte tienen modelos de financiamiento establecidos.
¿Qué uso del financiamiento climático está creciendo más rápido?
Se proyecta que la adaptación y la resiliencia crecerán a una CAGR del 12,2% de 2026 a 2031 a medida que los riesgos físicos aumentan las necesidades de financiamiento.
¿Qué instrumento de financiamiento lidera la inversión climática?
El financiamiento de deuda mantuvo el 54,1% de los flujos en 2025, apoyado por el creciente mercado de bonos verdes y sostenibles.
¿Qué región tiene la mayor asignación?
Asia-Pacífico mantuvo el 48,4% de los flujos en 2025, apoyado por la actividad en China y otras economías de Asia Oriental y el Pacífico.
¿Por qué el agua y las aguas residuales están ganando atención?
Se proyecta que el agua y las aguas residuales crecerán a una CAGR del 11,2% hasta 2031 a medida que la resiliencia, la eficiencia hídrica y la seguridad del suministro se convierten en prioridades más altas.


 Sus datos están seguros y nunca se venden ni se comparten.
