
気候ファイナンス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.17 兆米ドル |
| 市場規模 (2031) | 3.03 兆米ドル |
| 成長率 (2026 - 2031) | 6.90 % |
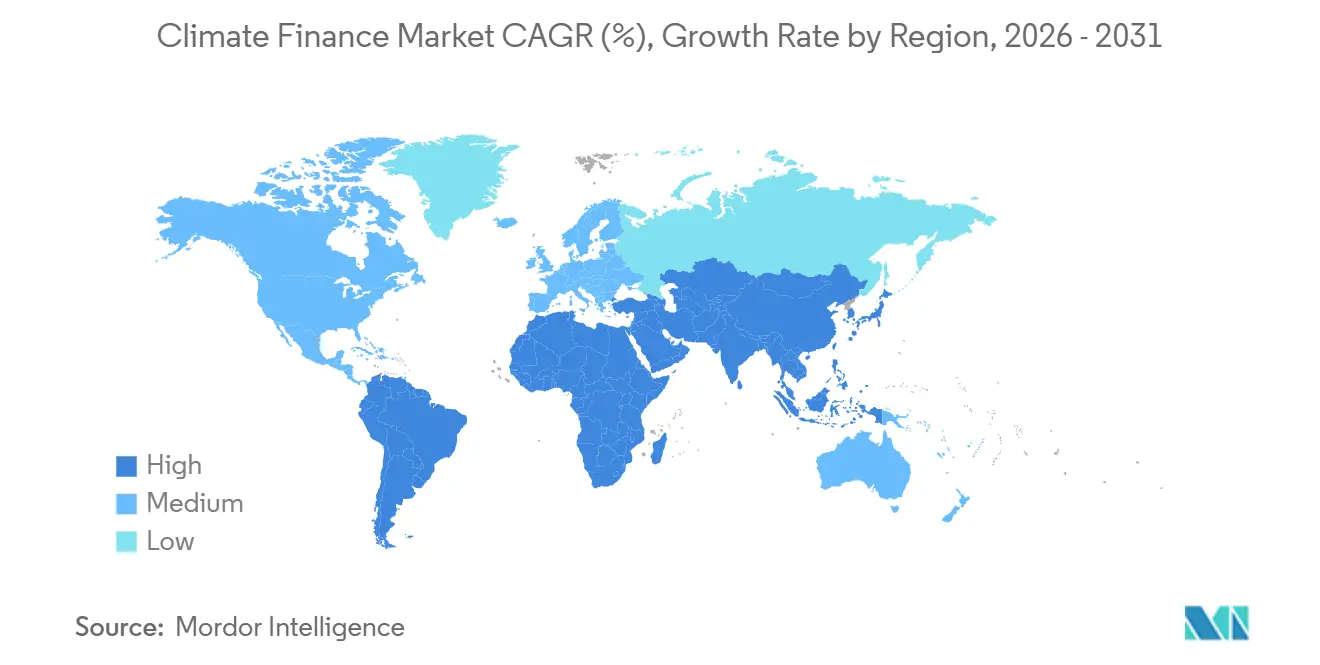
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
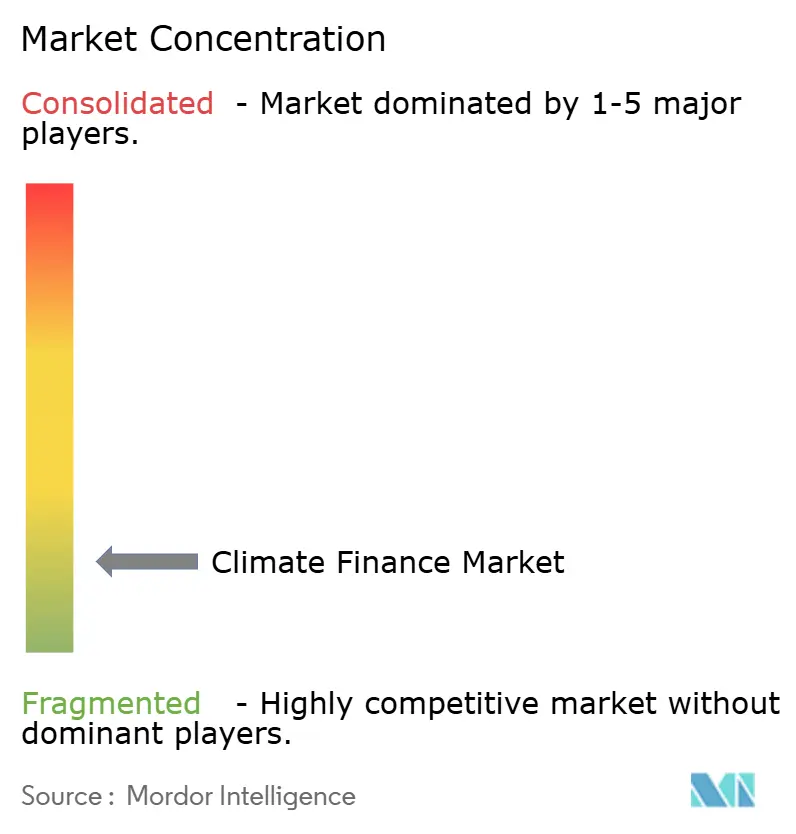
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる気候ファイナンス市場分析
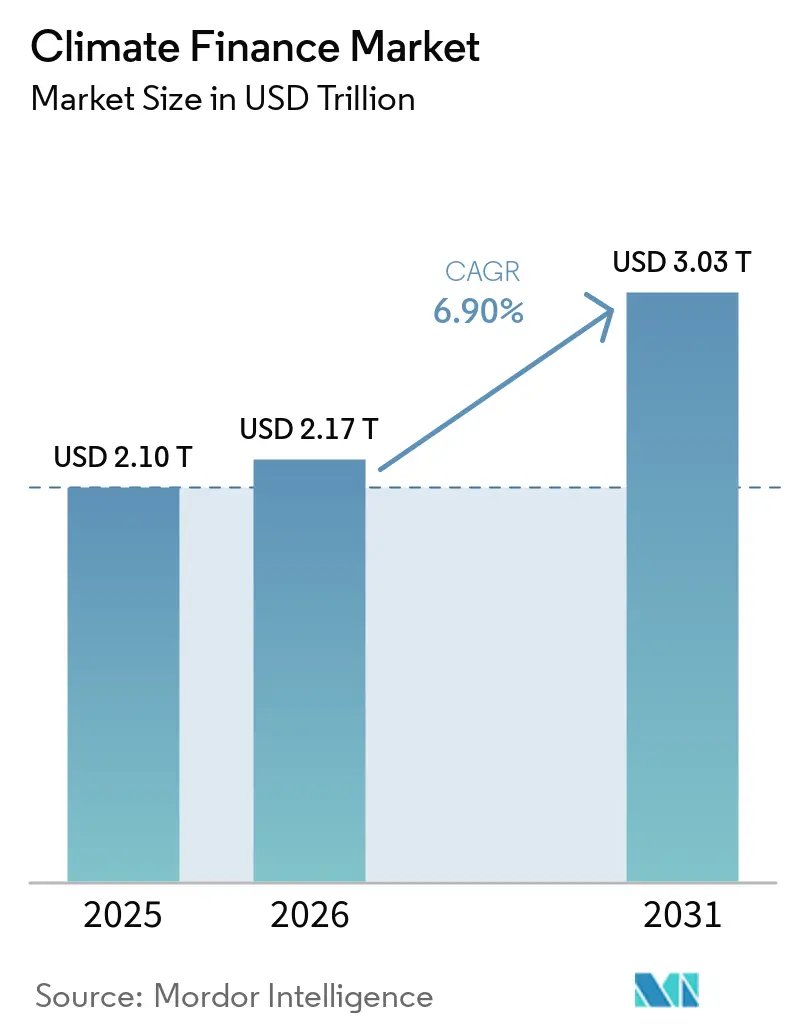
気候ファイナンス市場規模は、2025年に2.10 トリリオン 米ドル、2026年に2.17 トリリオン 米ドルと予測され、2026年から2031年にかけてCAGR 6.90%で成長し、2031年までに3.03 トリリオン 米ドルに達する見込みです。
気候ファイナンス市場は、エネルギー、輸送、水、建物、その他の排出削減またはレジリエンスを支援できる資産全体で拡大しています。1.5℃の経路を支援するために、2025年から2030年の間に年間7.8 トリリオン 米ドルの投資が必要とされており、利用可能なフローと投資ニーズの間には大きなギャップが残っています。年間成長率は2021年の30%から2025年には2%~3%に鈍化しており、政策の実行とより広範な資本動員の重要性が高まっています。そのため、公共機関、ソブリン、多国間開発銀行、民間投資家は気候ファイナンス市場においてより幅広いファイナンス構造を活用しています。クリーンエネルギー、電動輸送、蓄電池は2025年においても引き続き多大な投資を集めました。
主要レポートのポイント
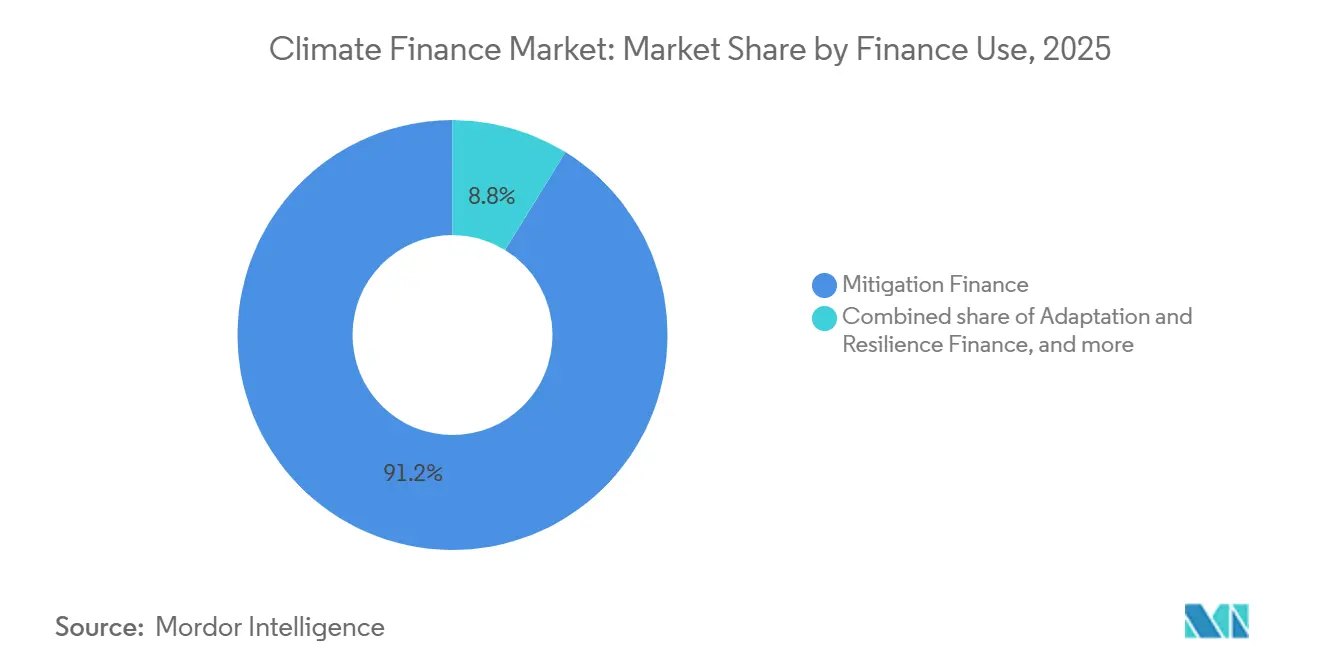
- 資金用途別では、緩和が2025年の気候ファイナンス市場シェアの91.2%を占め、適応とレジリエンスは2031年にかけてCAGR 12.2%で拡大する見込みです。
- プロバイダークラス別では、民間プロバイダーが2025年の気候ファイナンス市場シェアの62.3%を占め、民間ファイナンスは2031年かけてCAGR 7.4%で拡大する見込みです。
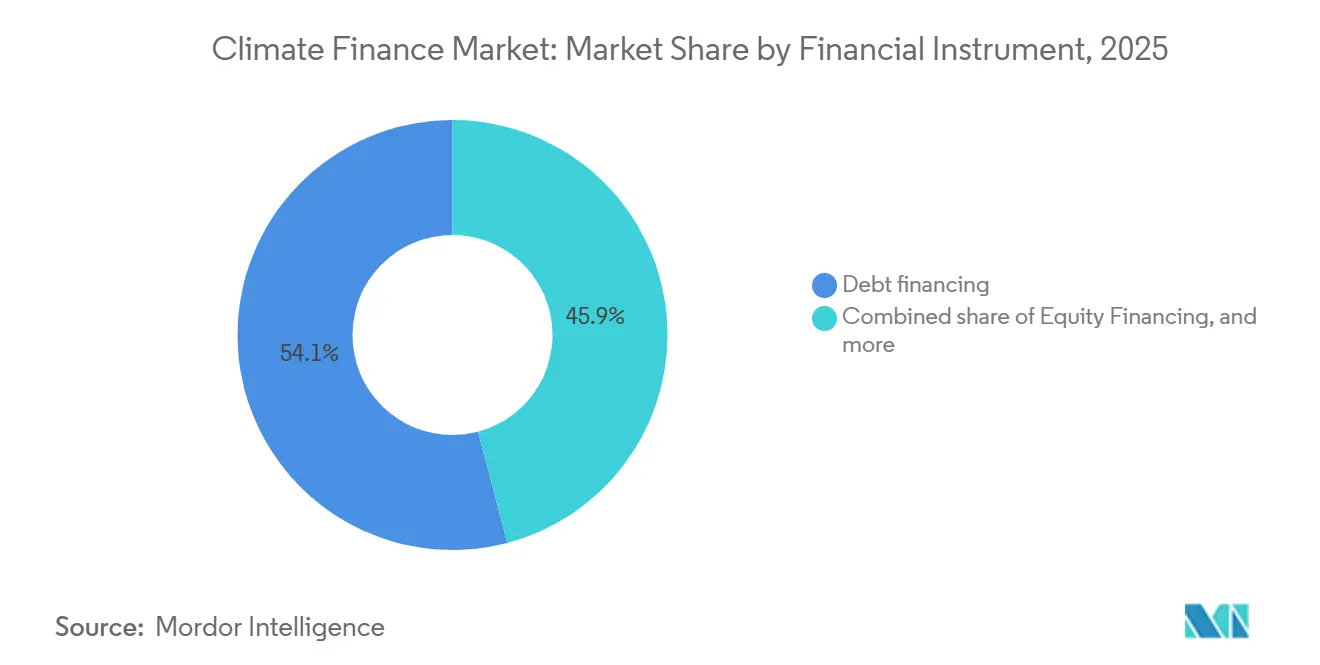
- 手段別では、デットファイナンシングが2025年の気候ファイナンス市場規模の54.1%を占め、エクイティファイナンシングは2031年にかけてCAGR 7.9%で拡大する見込みです。
- セクター別では、エネルギーシステムが2025年の気候ファイナンス市場規模の43.7%を占め、水・廃水は2031年にかけてCAGR 11.2%で拡大する見込みです。
- 地域別では、アジア太平洋が2025年の気候ファイナンス市場規模の48.4%を占め、中東・アフリカは2031年にかけてCAGR 11.7%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル気候ファイナンス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| クリーンエネルギープロジェクトの投資経済性を改善するコスト低下 | +1.4% | アジア太平洋、欧州、北米、中東 | 短期(2年以内) |
| カーボンプライシングおよび気候ファイナンス開示要件の拡大 | +1.6% | 欧州、北米、アジア太平洋、グローバル | 中期(2~4年) |
| コーポレートトランジションファイナンスおよびネットゼロ投資の成長 | +1.5% | グローバル、特に欧州、北米、アジア太平洋 | 中期(2~4年) |
| 気候適応とレジリエンスへの投資要件の増大 | +1.2% | アジア太平洋、中東・アフリカ、ラテンアメリカ | 中長期(2~5年) |
| 公共デリスキングおよびブレンデッドファイナンス手段の拡大 | +1.8% | グローバル、特に新興市場、アジア太平洋、中東・アフリカ | 中期(2~4年) |
| 気候タクソノミー、MRVおよび気候データインフラの整備 | +1.1% | グローバル、特に欧州および新興市場 | 中長期(2~5年) |
| 情報源: Mordor Intelligence | |||
国際的な気候コミットメントの拡大とCOP主導のファイナンス目標
バクーで開催されたCOP29は、2035年までに先進国が年間3,000億 米ドルの目標を設定し、すべての主体を対象とした年間1.3 トリリオン 米ドルの広範な動員目標を確立しました。これらのコミットメントは、気候ファイナンス市場における公共および民間のファイナンス画の政策的根拠を提供します。多国間開発銀行は2025年に1,630億 米ドルの気候ファイナンスを実行し、そのうち1,030億 米ドルが低・中所得国向けでした[1]。低・中所得国向けの適応ファイナンスは2025年に31%増加し350億 米ドルとなり、各銀行は2030年までに年間420億 米ドルの適応ファイナンスを目標としています。国連環境計画は、途上国が2035年までに適応のために年間3,100億 米ドルを必要とすると推計しており、資金ニーズが現在の展開規模をはるかに上回ることを示しています。このギャップは、気候関連プロジェクトに資本を誘導できるファンド、手段、パートナーシップへの需要を支えています。国家報告スケジュールも、政府や機関が実施状況を跡するためのより明確な基盤を提供できます。コミットメントをファイナンスされたプロジェクトに転換する必要性は、実施能力への注目を維持します。また、実行可能なプロジェクトを準備しパートナーを調整できる機関の重要性も高まります。
民間資本の動員とブレンデッドファイナンスのメカニズム
民間気候ファイナンスは2024年に1.2 トリリオン 米ドルを超え、2019年から2024年にかけてCAGR 19%で成長しました。商業金融機関はその期間に気候フローを2倍以上に増やし、5,720億 米ドルに達しました。家計は2024年に電気自動車、ヒートポンプ、分散型太陽光発電に3,320億 米ドルを投資し、民間緩和活動の主要なシェアを占めました。気候ファイナンス市場は、公共機関と商業投資家の間でプロジェクトリスクを分担する構造にますます依存しています。BlackRockの気候ファイナンスパートナーシップは、東南アジア、ラテンアメリカ、アフリカの再生可能エネルギーインフラに特化した6億7,300万 米ドルのブレンデッドビークルを運用しています[2]。このような取り決めは、そうでなければより高い知覚リスクや長い開発期間に直面するプロジェクトに民間資本を呼び込むことができます。損失とリターンを異なる投資家のマンデートに合わせた形で配分することができます。公共パートナーは、商業投資家が単独では受け入れられないポジションを取ることができます。これにより、計画から財務クローズに進むプロジェクトの範囲が広がります。
再生可能エネルギーコストの加速的低下がエネルギーシステム投資を牽引
太陽光発電の均等化電力コストは2010年から2024年の間に90%低下し、バッテリー蓄電コストも同期間に93%低下しました[3]。設備コストの低下により、各投資ドルが以前の年よりも多くのクリーンエネルギー容量を支援できるようになりました。その結果、エネルギーシステムは2025年においても気候ファイナンス市場内で最大の投資先であり続けました。バッテリー蓄電は2025年に最も急成長した電力技術となり、洋上風力投資は特に中国において回復しました。これらの動向は、発電、蓄電、ネットワーク、関連インフラへの投資を支えています。コストの低下により、大規模な優遇補助金なしにプロジェクトデット、インフラエクイティ、電力購入契約がより実行可能になります。この変化は、限られた公共資源への依存を低減できるため重要です。また、資本展開をプロジェクトのファンダメンタルズにより敏感に対応させることもできます。ファイナンスプロバイダーは、系統の準備状況、許認可、カウンターパーティの強さにより密接に注目できるようになります。
グリーンボンドおよびサステナブルデット市場の拡大
適合グリーンボンドの発行額は2026年第2四半期に2,108億 米ドルに達し、累積適合グリーン・ソーシャル・サステナビリティ・サステナビリティリンクデットは7.3 トリリオン 米ドルとなりました[4]。適合年間発行額は2023年から2025年の各年において1 トリリオン 米ドルを超えました。グリーンボンドは2025年に6,535億 米ドルを占め、400社以上の新規発行体がその年にサステナブルデット市場に参入しました。2026年7月、国際金融公社は更新されたフレームワークの下で20億 米ドル、5年物のグリーンベンチマークボンドを発行しました。この取引は、国際金融公社にとって2017年以来初の米ドルベンチマークグリーンボンドでした。増大するリファイナンスパイプラインは、予測期間を通じて気候ファイナンス市場における発行を支援する可能性があります。定期的な発行は、投資家が価格とリスクを評価するためのより多くの参照点を提供します。また、ボンドが満期を迎えるにつれて発行体が以前のプロジェクトをリファイナンスすることも可能にします。これらの条件は、より広範なプロジェクトスポンサーにわたってラベル付きデットの使用を支援します。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 新興市場における高い資本コストとリスクプレミアム | -0.9% | アジア太平洋新興経済国、サブサハラアフリカ、中東・アフリカ、ラテンアメリカ | 中期(2~4年) |
| 政策の不確実性と気候ファイナンスフレームワークの断片化 | -1.1% | グローバル、特に規制フレームワークが発展途上の新興市場 | 中長期(2~5年) |
| 実行可能な気候プロジェクトの供給不足 | -1.0% | 新興市場、アジア太平洋、中東・アフリカ、ラテンアメリカ | 中期(2~4年) |
| 気候データのギャップとグリーウォッシング・追加性リスク | -1.3% | グローバル、特に新興市場での深刻な制約 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
気候ファイナンスタクソノミーの断片化とデータ標準化のギャップ
気候適格投資の共通グローバル定義はまだ採択されておらず、気候ファイナンス市場全体での一貫した測定を制限しています。民間適応ファイナンスと公共国内フローは、いくつかの報告経済において完全には把握されていません。これは、2025年に報告された2.1 トリリオン 米ドルが実際の活動を過小評価している可能性があることを意味します。グリーンラベル付きソブリンボンドは2025年のソブリンボンド発行の1%を占めた一方、化石燃料関連および温室効果ガス集約型セクターは残高ボンドストックの5%から30%を占めました。一貫性のない分類は、発行体をグリーンウォッシングの懸念にさらし、投資家が成果を検証できない状況を生み出す可能性があります。報告能力が限られたプロジェクトは、より高い資金調達コストに直面したり、ラベル付きファイナンスへのアクセスを失ったりする可能性があります。これは、情報システムと検リソースがまだ発展途上にある市場において特に関連性が高いです。比較可能な報告は、貸し手と投資家が資金使途と意図された成果を評価するのに役立ちます。より良い基準は、したがって、基礎となるプロジェクトニーズを変えることなく信頼性を向上させる可能性があります。
新興市場および適応投資における高い資本コストと知覚リスク
途上国への国際公共適応フローは2023年に260億 米ドルに低下し、2035年までの年間モデル化ニーズである3,100億 米ドルと比較されます。適応プロジェクトは、直接的かつ予測可能な収益ストリームを生み出さない広範な公共便益をもたらすことが多いです。これにより、公共参加なしに商業条件でファイナンスすることが難しくなります。気候政策イニシアティブは、サブサハラアフリカが世界人口の20%を占めているにもかかわらず、グローバルなクリーンエネルギー投資の2%しか受け取っていないと推計しました。ソブリンリスク、現地通貨の制約、浅い国内資本市場がこれらの地域での資金調達コストを増加させます。気候ファイナンス市場は、サービス行き届いていない地域でのプロジェクト実行可能性を改善するために、信用補完、保証、現地通貨ファイナンスを必要としています。各措置は、投資家とプロジェクトスポンサーが直面する異なる制約に対処できます。保証は特定の信用リスクを軽減でき、現地通貨ツールは収益とデットサービスの間のミスマッチを低減できます。リターンだけではリスクを補償しない場合、調整された公共支援は引き続き重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
資金用途別:緩和が最大の配分を維持
緩和は2025年の気候ファイナンスフローの91.2%を占め、エネルギーシステム、電動輸送、産業効率への集中を反映しています。気候ファイナンス産業は、確立された収益モデルと予測可能なデットサービスプロファイルを持つ緩和資産に資本を誘導してきました。ユーティリティスケールの再生可能エネルギープロジェクトは、機関投資家のリターン要件に合致するキャッシュフローを生み出すことができます。緩和と適応の両方の目標を支援するデュアルベネフィットファイナンスは、2023年に580億 米ドルに達しました。このプローチは、投資家がプロジェクト設計の中でコベネフィットを認識するためのより明確な方法を提供できます。大規模な脱炭素化資産が引き続き資本を引き付ける中、緩和は気候ファイナンス市場にとって引き続き重要です。
適応とレジリエンスは2026年から2031年にかけてCAGR 12.2%で成長すると予測されており、最も急成長している資金用途カテゴリーとなっています。干ばつ、熱ストレス、洪水などの物理的リスクが、レジリエンスプロジェクトの財務的関連性を高めています。適応インフラへの投資経路は、新興市場の水、エネルギー、輸送全体に存在します。回避された混乱、安定した農業収量、低い復旧コストのより良い測定は、民間投資のケースを改善できます。適応ファイナンスは、レジリエンス便益を評価する商業的構造とともに公共気候基金を活用できます。信頼できる長期キャッシュフローとリスク低減措置を持つプロジェクトは、ブレンデッド資本を確保するためにより有利な立場にあります。これらの動向は、気候ファイナンス市場内の配分ミックスを徐々に広げる可能性がありま。進展は、投資家がレジリエンスの経済的便益を特定・測定できるかどうかにかかっています。公共および民間の参加者も、長い資産寿命に合致する構造を必要とします。より広い採用は、より多くの適応プロジェクトが緩和資産と並んで資本を競うのに役立つ可能性があります。
プロバイダークラス別:民間プロバイダーが資本展開をリード
民間プロバイダーは2025年の気候ファイナンスフローの62.3%を占め、2019年以降の純成長の70%を牽引しました。商業機関と家計に支えられ、2019年から2024年にかけてCAGR 19%で成長しました。民間プロバイダーは2026年から2031年にかけてCAGR 7.4%で成長すると予測されています。その地位は、プライベートエクイティ、プライベートクレジット、インフラファンド、商業融資のより広範な活用を反映しています。気候ファイナンス産業は、公共のバランスシート能力を超えるプロジェクトをファイナンスするためにこれらのプロバイダーに依存しています。彼らの継続的な参加は、明確なプロジェクトパイプラインと実行可能なリスク分担の取り決めにかかっています。
公共ファイナンスは、リスクを低減し、より大きな民間資本プールを引き付けることができるため、引き続き中心的な役割を果たしています。多国間開発銀行は2025年に1,630億 米ドルの気候ファイナンスをコミットし、1,160億 米ドルの民間共同ファイナンスを動員しました。この役割は、商業貸し手が国家リスクや通貨リスクに直面する地域において特に重要です。Pentagreen Capitalは、2025年までにインドネシア、ベトナム、フィリピンにおける分散型太陽光発電、廃棄物エネルギー化、水処理プロジェクトに4億 米ドル以上を展開しました。このプラットフォームは、触媒的リスクを吸収することを目的とした資本と商業的能力を組み合わせています。同様の構造は、従来の融資が依然として制約されてい気候ファイナンス市場への参加を広げるのに役立つ可能性があります。地域に関連するプロジェクトと大規模な国際資本プールを結びつけることができます。商業的資本と触媒的資本のバランスは、プロジェクトと場所によって異なります。これにより、取引設計はプロバイダー競争の継続的な部分となります。
手段別:デットが深い資金基盤を維持
デットファイナンシングは2025年のフローの54.1%を占め、発行体参加の拡大とグリーンボンドへの機関投資家需要に支えられました。累積適合グリーン・ソーシャル・サステナビリティリンクデット市場は2026年半ばまでに7.3 トリリオン 米ドルに達しました。グリーンボンドは累積適合ボリュームの62%を占めました。経済協力開発機構は、グリーンラベル付きシンジケートローンが2025年の新規発行の5%を占め、化石燃料セクターのシンジケート融資の6%と比較されると報告しました。2026年9月、RWEは15億 米ドルのグリーンボンドを発行し、6倍以上の応募超過となりました。これらの手段は、発行体と投資家が気候ファイナンス市場に資金を供給するための染みのある方法を提供します。ボンド構造は、定義された条件と確立された開示慣行を提供できます。その馴染みやすさは、適格プロジェクトを持つ発行体の市場参入までの道のりを短縮できます。また、資本ニーズが拡大するにつれて繰り返しの発行を支援することもできます。
エクイティファイナンシングは2026年から2031年にかけてCAGR 7.9%で成長すると予測されています。エクイティおよびファーストロス資本は、シニア貸し手や機関投資家が受け入れられないリスクを吸収できます。World Bank Groupの保証プラットフォームは、2030年までに年間200億 米ドルの保証を目標としています。BlueOrchardの気候アクション動員ファンドは2026年に2億5,000万 米ドルの第1回クローズを達成しました。新興市場のプライベートクレジット気候ビークルとして投資適格格付けを取得しました。優遇エクイティとシニアデットを組み合わせたブレンデッド構造は、気候ファイナンス市場がより大きな規模でより高リスクの投資にサービスを提供する方法を提供する可能性があります。その活用には、損失、リターン、ガバナン権の慎重な配分が必要です。これらの構造は、プロジェクトのファンダメンタルズが健全であるが、リスク認識が依然として高い場合に最も有用かもしれません。また、各資本プロバイダーの役割について投資家との明確なコミュニケーションも必要です。
セクター別:エネルギーシステムがリード、水への注目が高まる
エネルギーシステムは2025年の総フローの43.7%を占め、政策支援、コスト低下、投資家の親しみやすさに支えられました。クリーンエネルギー投資は2024年に17%増加し、太陽光発電は引き続き高い競争力を持つ電力源であり続けました。バッテリーエネルギー蓄電は2025年に最も急成長した電力技術となりました。輸送は第2位のセクターであり、家計による電気自動車の購入に一部支えられました。建物も効率改善、ヒートポンプ、低炭素建設への資本を引き付けています。農業、林業、その他の土地利用は比較的資金不足であり、気候政策イニシアティブは、明示されたセクター目標を達成するために2024年の投資水準から153倍の増加が必要と推計しています。
水・廃水は2026年から2031年にかけてCAGR 11.2%で拡大すると予測されています。気候関連の水ストレスが、水効率、レジリエントな供給、灌漑、洪水管理資産への需要を高めています。経済協力開発機構は、水ラベル付きボンドがグローバルなグリーン・ソーシャル・サステナビリティ・サステナビリティリンクボンド市場の1%未満を占めると述べました。2026年3月、アジアインフラ投資銀行はトルコにおける水効率と気候レジリエンスのための5億 米ドルの成果連動型ファイナンスプロジェクトを承認しました。このプロジェクトは、検証された灌漑・洪水制御の成果に資金の拠出を連動させています。投資家と公共当局が物理的な供給リスクに対処するにつれて、水資産は気候ファイナンス市場のより大きな部分を占める可能があります。水プロジェクトは、希少性、洪水、供給の混乱による損失を制限することでレジリエンスを支援できます。効率改善が水の処理や移送に必要なエネルギーを削減する場合、緩和も支援できます。これらの連動した成果は、開発銀行や機関投資家にとっての水資産の魅力を広げることができます。その進展は、信頼できるパフォーマンス測定と適切な収益の取り決めにかかっています。
地域分析
アジア太平洋は2025年の気候ファイナンスフローの48.4%を占め、最大の地域配分となりました。東アジア・太平洋は2024年に新興市場・途上国向け気候ファイナンスの68%を受け取り、中国がその地域フローの63%を占めました。中国を除くと、東アジア・太平洋は2022年から2024年にかけてCAGR 23%で成長し、1,040億 米ドルに達しました。フィリピン、タイ、ラオス人民民主共和国はそれぞれ61%、61%、69%の増加を記録しました。南アジアは2019年以降CAGR 20%で成長し、送電網、太陽光発電、クリーン輸送においてプロジェクト機会があります。この規模は、アジア太平洋に気候ファイナンス市場における主導的役割を与えています。この地域は、大規模な確立された投資フローといくつかの新興経済国における急速に成長する活動を組み合わせています。そのミックスは、ファイナンサーに成熟したクリーンテクノロジーサプライチェーンと新しいプロジェクトパイプラインへのアクセスを提供します。また、中国の活動の変化が地域および世界のフローパターンに実質的な影響を与える可能性があることも意味します。送電網の拡張、電動輸送、エネルギー効率は、地域全体で重要な投資チャネルであり続けます。
欧州と北米は、気候資本とグリーンボンド流動性への主要な先進国の貢献者であり続けています。英国では、政府が2026年に熱帯雨林永久施設への4億ポンド(5億1,600万 米ドル)のソブリンローンコミットメントを確認しました。米国では、国際金融公社が2026年7月に20億 米ドルのグリーンベンチマークボンドを発行し、米ドル資本市場への継続的なアクセスを示しました。欧州はラベル付きデットに対する大規模な機関投資家基盤を引き続き提供しています。ラテンアメリカは2025年のグローバルなサテナブルボンド発行の8%を占め、2024年の3%と比較されます。これらの地域は、気候ファイナンス市場全体でのファイナンス手段と資本市場参加の発展を支援しています。その深い機関投資家プールは、ラベル付きデットへの需要を維持するのに役立ちます。公共コミットメントと民間発行は連携して機能できますが、そのバランスは国によって異なります。英国と米国は引き続き資本と金融専門知識の関連する源泉です。ラテンアメリカの発行体も、現地ファイナンスメカニズムが発展するにつれてその役割を拡大しています。
中東・アフリカは2026年から2031年にかけてCAGR 11.7%で成長すると予測されており、最も速い地域成長率です。高い太陽光資源と国内資本動員の増加が、この地域での再生可能エネルギー投資を支援しています。アフリカファイナンスコーポレーションは2026年にインフラ気候レジリエント・ファンド・ナイジェリアを立ち上げ、Green Climate Fundからの2億5,300万 米ドルのファーストロスコミットメントと37億 米ドルの総ファイナンス目標を設定しました。サブサハラアフリカは2024年に550億 米ドルの気候フローを受け取り、そのうち110億 米ドルが適応向けでしたが、総フローは2023年から15%減少しました。世界資源研究所は、サウジアラビア、アラブ首長国連邦、韓国からの気候ファイナンスへの貢献の増加を記録しました。これらのフローとリスク軽減ツールは、気候ファイナンス市場内のプロジェクトアクセスを改善できます。この地域は依然として利用可能な資本とプロジェクトニーズの間に実質的なギャップに直面しています。ファーストロス資本と保証は、投資家がリスクを懸念している場合に重要となり得ます。国内機関投資家は、適切な構造が確立されるにつれてより関連性が高まる可能性があります。これらの要因は、リスク分担の取り決めの重要性を示しながら、この地域のより速い予測成長率を支援しています。
競合環境
気候ファイナンス市場は、多国間開発銀行(MDB)とソブリン機関の間での集中した活動が特徴であり、民間ブレンデッドファイナンスは依然として断片化しています。主要なMDBは2025年に1,630億 米ドルをコミットし、2021年に低・中所得国にコミットされた516億 米ドルの2倍以上となりました。これらの機関はアンカー投資家として機能し、商業資本の動員を支援する保証、優遇資本、リスク分担メカニズムを提供します。資産運用会社、気候特化型プラットフォーム、現地ファンドマネージャーは、ファイナンスを構造化しプロジェクトにアクセスする能力に基づいて競争しています。競争上の優位性は、したがって、地域、技術、金融手段によって異なります。
MDBはまた、投資家の信頼を高めるプロジェクト準備、基準、リスク配分、ベンチマーク取引を通じて競争に影響を与えます。民間プロバイダーは、プロジェクトのオリジネーション、引受能力、現地条件に合わせたファイナンス構造を通じて競争します。企業発行体は、エネルギートランジション投資に資金を供給し資本市場アクセスを維持するにつれて、デットファイナンシングへのさらなる需要を加えます。プロジェクトが複数の資本源、保証、またはリスク支援を必要とする場合、パートナーシップはますます重要になっています。責任の明確な配分は、長いプロジェクトライフサイクルにわたってプロジェクト準備、モニタリング、リファイナンス、投資家の信頼を改善できます。
保証に裏付けられた構造は重要な差別化要因として浮上しており、World Bank Groupは2030年までに年間200億 米ドルの保証を目標としています。2026年4月、欧州連合とパートナー開発金融機関は、低・中所得国のサステナブルインフラ向けに最大200億ユーロ(216億 米ドル)を目標とするグローバルグリーンボンドイニシアティブファンドを立ち上げました。ファイナンスは、エネルギーファイナンスと比較して、適応、現地通貨手段、水、農業、ブルーカーボンプロジェクトでは依然として発展が遅れています。改善された気候リスクデータと報告要件は、より強力な成果測定と認知された報告フレームワークを持つプロバイダーに利益をもたらす可能性があります。全体として、競争上のポジショニングは、気候成果の検証、リスク管理、ブレンデッド資本の構造化、実行可能な条件でのファイナンス提供の能力にますます依存しています。
気候ファイナンス産業のリーダー
-
World Bank Group
-
European Investment Bank
-
JPMorganChase
-
Goldman Sachs
-
BlackRock
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:RWEは3回目の米ドルグリーンボンドの発行に成功し、15億 米ドルを2トランシェで調達しました。内訳は5年物7億5,000万 米ドルと10年物7億5,000万 米ドルです。注文簿は6倍以上の応募超過となりました。この発行は、エネルギートランジションファイナンスのための米国資本市場への体系的な年次アクセスにおけるRWEの取り組みを強化します。
- 2026年9月:BlueOrchardの気候アクション動員ファンドが2億5,000万 ドルの第1回クローズを達成しました。このファンドはAviva Investors、Daido Life Insurance、Schroders、British International Investmentからシニアファイナンスを受けました。新興市場のプライベートクレジット気候ビークルとして投資適格格付けを取得しました。
- 2026年7月:7つの主要多国間開発銀行が2025年に合計1,625億 米ドルの気候ファイナンスをコミットしました。低・中所得国への配分は21%増加し1,030億 米ドルとなり、動員された民間資本は1,160億 米ドルに達しました。
- 2026年7月:国際金融公社は更新されたグリーンボンドフレームワークの下で20億 米ドル、5年物のグリーンベンチマークボンドを発行しました。純収益は途上国における民間セクターの気候スマートプロジェクトを支援します。
グローバル気候ファイナンス市場レポートの調査範囲
| 緩和ファイナンス |
| 適応・レジリエンスファイナンス |
| デュアルベネフィット気候ファイナンス |
| イネーブリングおよびキャパシティファイナンス |
| 公共(政府、開発金融機関、気候基金、国有金融機関、国有企業) |
| 民間(商業金融機関、企業、家計およびその他) |
| グラント、技術支援、成果連動型現金 |
| デットファイナンシング |
| エクイティファイナンシング |
| エネルギーシステム |
| 輸送 |
| 建物・建築環境 |
| 産業・製造業 |
| 農業、林業、その他の土地利用および水産業 |
| 水・廃水 |
| 廃棄物 |
| ICTおよび気候データインフラ |
| その他のセクター |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| 資金用途別 | 緩和ファイナンス | |
| 適応・レジリエンスファイナンス | ||
| デュアルベネフィット気候ファイナンス | ||
| イネーブリングおよびキャパシティファイナンス | ||
| プロバイダークラス別 | 公共(政府、開発金融機関、気候基金、国有金融機関、国有企業) | |
| 民間(商業金融機関、企業、家計およびその他) | ||
| 金融手段別 | グラント、技術支援、成果連動型現金 | |
| デットファイナンシング | ||
| エクイティファイナンシング | ||
| セクター別 | エネルギーシステム | |
| 輸送 | ||
| 建物・建築環境 | ||
| 産業・製造業 | ||
| 農業、林業、その他の土地利用および水産業 | ||
| 水・廃水 | ||
| 廃棄物 | ||
| ICTおよび気候データインフラ | ||
| その他のセクター | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2031年に向けて気候ファイナンスの成長を牽引しているものは何ですか?
予測は、政策コミットメントと民間参加に支えられた、エネルギー、輸送、水、建物、レジリエンス資産への資本展開を反映しています。
最大の配分を受けている資金用途はどれですか?
緩和は2025年のフローの91.2%を占めており、主に再生可能エネルギーと輸送プロジェクトが確立されたファイナンスモデルを持っているためです。
最も急成長している気候ファイナンスの用途はどれですか?
適応とレジリエンスは、物理的リスクがファイナンスニーズを高めるにつれて、2026年から2031年にかけてCAGR 12.2%で成長すると予測されています。
気候投資をリードしている資金調達手段はどれですか?
デットファイナンシングは2025年のフローの54.1%を占め、成長するグリーンおよびサステナブルボンド市場に支えられています。
最大の配分を持つ地域はどこですか?
アジア太平洋は2025年のフローの48.4%を占め、中国および他の東アジア・太平洋経済国での活動に支えられています。
水・廃水が注目を集めているのはなぜですか?
水・廃水は、レジリエンス、水効率、供給安全保障がより高い優先事項となるにつれて、2031年にかけてCAGR 11.2%で成長すると予測されています。