
Taille et part du marché de la finance climatique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.17 Trillions de dollars américains |
| Taille du Marché (2031) | 3.03 Trillions de dollars américains |
| Taux de croissance (2026 - 2031) | 6.90 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la finance climatique par Mordor Intelligence
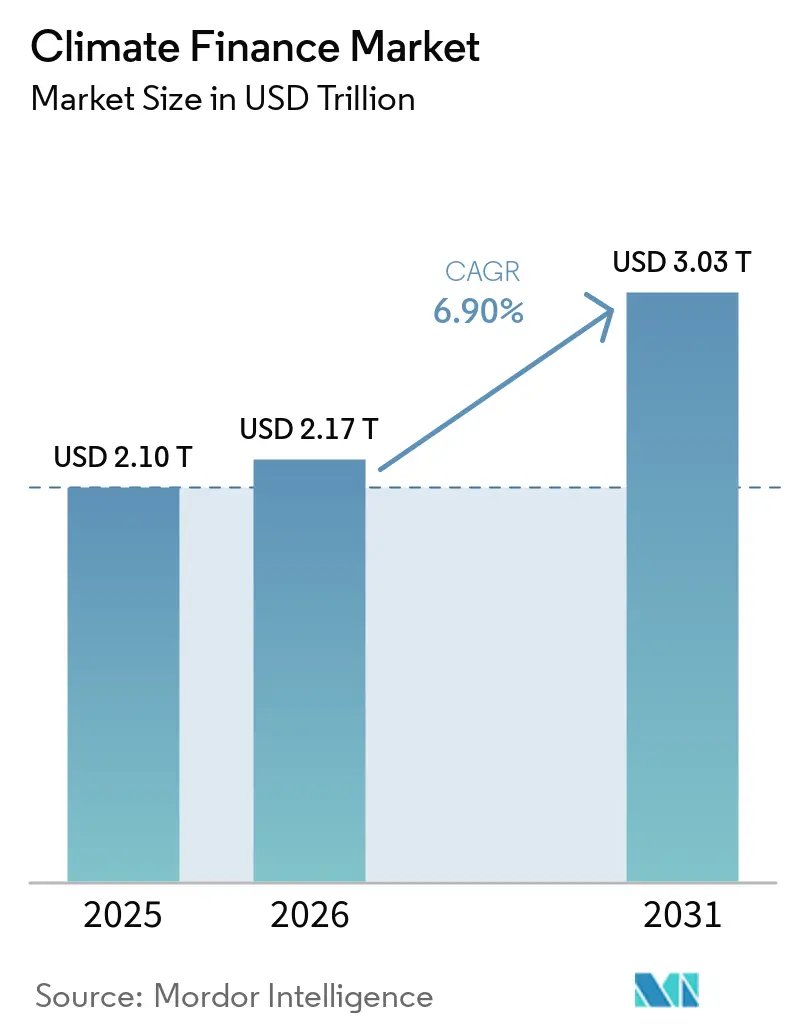
La taille du marché de la finance climatique est projetée à 2,10 billions USD en 2025, 2,17 billions USD en 2026, et devrait atteindre 3,03 billions USD d'ici 2031, avec un CAGR de 6,90 % de 2026 à 2031.
Le marché de la finance climatique se développe dans les secteurs de l'énergie, du transport, de l'eau, des bâtiments et d'autres actifs pouvant soutenir la réduction des émissions ou la résilience. Un investissement annuel de 7,8 billions USD est nécessaire entre 2025 et 2030 pour soutenir une trajectoire à 1,5 °C, laissant un écart important entre les flux disponibles et les besoins d'investissement. La croissance annuelle a ralenti, passant de 30 % en 2021 à 2 % à 3 % en 2025, ce qui accroît l'importance de l'exécution des politiques et d'une mobilisation plus large des capitaux. Les institutions publiques, les États souverains, les banques multilatérales de développement et les investisseurs privés utilisent donc un éventail plus large de structures de financement sur le marché de la finance climatique. L'énergie propre, le transport électrifié et le stockage ont continué d'attirer des investissements significatifs en 2025.
Points clés du rapport
- Par utilisation des financements, l'atténuation a capté 91,2 % de la part du marché de la finance climatique en 2025, tandis que l'adaptation et la résilience devraient se développer à un CAGR de 12,2 % jusqu'en 2031.
- Par classe de fournisseurs, les fournisseurs privés ont capté 62,3 % de la part du marché de la finance climatique en 2025, tandis que la finance privée devrait se développer à un CAGR de 7,4 % jusqu'en 2031.
- Par instrument, le financement par dette a capté 54,1 % de la taille du marché de la finance climatique en 2025, tandis que le financement par actions devrait se développer à un CAGR de 7,9 % jusqu'en 2031.
- Par secteur, les systèmes énergétiques ont capté 43,7 % de la taille du marché de la finance climatique en 2025, tandis que l'eau et les eaux usées devraient se développer à un CAGR de 11,2 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a capté 48,4 % de la taille du marché de la finance climatique en 2025, tandis que le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 11,7 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de la finance climatique
Analyse de l'impact des moteurs*
| Moteur | Impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Baisse des coûts améliorant l'économie d'investissement des projets d'énergie propre | +1.4% | Asie-Pacifique, Europe, Amérique du Nord, Moyen-Orient | Court terme (≤ 2 ans) |
| Expansion de la tarification du carbone et des exigences de divulgation en matière de finance climatique | +1.6% | Europe, Amérique du Nord, Asie-Pacifique, mondial | Moyen terme (2 à 4 ans) |
| Croissance de la finance de transition des entreprises et des investissements zéro émission nette | +1.5% | Mondial, notamment Europe, Amérique du Nord et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Besoins d'investissement croissants pour l'adaptation climatique et la résilience | +1.2% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique latine | Moyen à long terme (2 à 5 ans) |
| Expansion des instruments publics de dérisquage et de financement mixte | +1.8% | Mondial, avec une forte pertinence dans les marchés émergents, l'Asie-Pacifique et le Moyen-Orient et l'Afrique | Moyen terme (2 à 4 ans) |
| Développement des taxonomies climatiques, du MRV et de l'infrastructure de données climatiques | +1.1% | Mondial, notamment Europe et marchés émergents | Moyen à long terme (2 à 5 ans) |
| Source: Mordor Intelligence | |||
Engagements climatiques internationaux croissants et objectifs de financement pilotés par la COP
La COP29 à Bakou a fixé un objectif annuel de 300 milliards USD pour les pays développés d'ici 2035 et a établi un objectif de mobilisation annuelle plus large de 1,3 billion USD pour tous les acteurs. Ces engagements fournissent une base politique pour les plans de financement public et privé sur le marché de la finance climatique. Les banques multilatérales de développement ont délivré 163 milliards USD de finance climatique en 2025, dont 103 milliards USD pour les économies à revenu faible et intermédiaire[1]. Leur finance d'adaptation pour les économies à revenu faible et intermédiaire a augmenté de 31 % pour atteindre 35 milliards USD en 2025, et les banques visent 42 milliards USD annuels pour l'adaptation d'ici 2030. Le Programme des Nations Unies pour l'environnement a estimé que les économies en développement auront besoin de 310 milliards USD annuels pour l'adaptation d'ici 2035, montrant que le besoin de financement reste bien supérieur aux déploiements actuels. Cet écart soutient la demande de fonds, d'instruments et de partenariats capables d'orienter les capitaux vers des projets liés au climat. Les calendriers de reporting nationaux peuvent également créer une base plus claire pour que les gouvernements et les institutions suivent la mise en œuvre. La nécessité de convertir les engagements en projets financés maintient l'attention sur la capacité de mise en œuvre. Cela accroît également la pertinence des institutions capables de préparer des projets bancables et de coordonner les partenaires.
Mobilisation des capitaux privés et mécanismes de financement mixte
La finance climatique privée a dépassé 1,2 billion USD en 2024 et a progressé à un CAGR de 19 % entre 2019 et 2024. Les institutions financières commerciales ont plus que doublé leurs flux climatiques sur cette période, atteignant 572 milliards USD. Les ménages ont investi 332 milliards USD dans les véhicules électriques, les pompes à chaleur et le solaire distribué en 2024, représentant une part majeure de l'activité d'atténuation privée. Le marché de la finance climatique dépend de plus en plus de structures qui partagent le risque de projet entre les institutions publiques et les investisseurs commerciaux. Le Climate Finance Partnership de BlackRock gère un véhicule mixte de 673 millions USD axé sur les infrastructures d'énergie renouvelable en Asie du Sud-Est, en Amérique latine et en Afrique[2]. De tels arrangements peuvent attirer des capitaux privés vers des projets qui pourraient autrement faire face à un risque perçu plus élevé ou à des périodes de développement plus longues. Ils peuvent allouer les pertes et les rendements d'une manière adaptée aux différents mandats des investisseurs. Les partenaires publics peuvent prendre des positions que les investisseurs commerciaux ne peuvent pas accepter seuls. Cela peut élargir l'éventail des projets qui passent de la planification à la clôture financière.
Réduction accélérée des coûts des énergies renouvelables stimulant l'investissement dans les systèmes énergétiques
Les coûts nivelés de l'électricité solaire photovoltaïque ont chuté de 90 % entre 2010 et 2024, tandis que les coûts du stockage par batteries ont baissé de 93 % sur la même période[3]. La baisse des coûts des équipements permet à chaque dollar investi de soutenir davantage de capacité en énergie propre que les années précédentes. Les systèmes énergétiques sont donc restés la principale destination au sein du marché de la finance climatique en 2025. Le stockage par batteries a été la technologie de production d'énergie à la croissance la plus rapide en 2025, tandis que l'investissement dans l'éolien offshore a repris, notamment en Chine. Ces développements soutiennent l'investissement dans la production, le stockage, les réseaux et les infrastructures connexes. La baisse des coûts rend également la dette de projet, les actions d'infrastructure et les contrats d'achat d'électricité plus viables sans subventions concessionnelles importantes. Ce changement est important car il peut réduire la dépendance aux ressources publiques limitées. Il peut également rendre le déploiement des capitaux plus réactif aux fondamentaux des projets. Les fournisseurs de financement peuvent alors se concentrer davantage sur la disponibilité du réseau, les autorisations et la solidité des contreparties.
Expansion des marchés des obligations vertes et de la dette durable
L'émission d'obligations vertes alignées a atteint 210,8 milliards USD au deuxième trimestre 2026, portant la dette alignée verte, sociale, de durabilité et liée à la durabilité cumulée à 7,3 billions USD[4]. Les émissions annuelles alignées ont dépassé 1 billion USD chaque année de 2023 à 2025. Les obligations vertes ont représenté 653,5 milliards USD en 2025, et plus de 400 nouveaux émetteurs sont entrés sur le marché de la dette durable cette année-là. En juillet 2026, la Société financière internationale a émis une obligation verte de référence de 2 milliards USD sur cinq ans dans le cadre de son cadre actualisé. Cette transaction était la première obligation verte de référence en dollars américains de la Société financière internationale depuis 2017. Un pipeline de refinancement croissant pourrait soutenir les émissions sur le marché de la finance climatique tout au long de la période de prévision. Des émissions régulières donnent aux investisseurs davantage de points de référence pour évaluer le prix et le risque. Elles peuvent également permettre aux émetteurs de refinancer des projets antérieurs à mesure que les obligations arrivent à échéance. Ces conditions soutiennent l'utilisation de la dette labellisée auprès d'un ensemble plus large de porteurs de projets.
Analyse de l'impact des freins*
| Frein | Impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé du capital et primes de risque dans les marchés émergents | -0.9% | Économies émergentes d'Asie-Pacifique, Afrique subsaharienne, Moyen-Orient et Afrique, Amérique latine | Moyen terme (2 à 4 ans) |
| Incertitude des politiques et fragmentation des cadres de finance climatique | -1.1% | Mondial, notamment les marchés émergents dotés de cadres réglementaires en développement | Moyen à long terme (2 à 5 ans) |
| Offre limitée de projets climatiques bancables | -1.0% | Marchés émergents, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique latine | Moyen terme (2 à 4 ans) |
| Lacunes dans les données climatiques et risques de verdissement abusif/additionnalité | -1.3% | Mondial, avec des contraintes aiguës dans les marchés émergents | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fragmentation de la taxonomie de la finance climatique et lacunes dans la standardisation des données
Une définition mondiale commune de l'investissement éligible au climat n'a pas encore été adoptée, ce qui limite la mesure cohérente à travers le marché de la finance climatique. La finance d'adaptation privée et les flux publics domestiques ne sont pas entièrement capturés dans plusieurs économies déclarantes. Cela signifie que les 2,1 billions USD déclarés pour 2025 pourraient sous-estimer l'activité réelle. Les obligations souveraines labellisées vertes représentaient 1 % des émissions d'obligations souveraines en 2025, tandis que les secteurs liés aux combustibles fossiles et à forte intensité de gaz à effet de serre représentaient 5 % à 30 % des stocks d'obligations en circulation. Des classifications incohérentes peuvent exposer les émetteurs à des préoccupations de verdissement abusif et laisser les investisseurs dans l'incapacité de vérifier les résultats. Les projets disposant d'une capacité de reporting limitée peuvent faire face à des coûts de financement plus élevés ou perdre l'accès au financement labellisé. Cela est particulièrement pertinent dans les marchés où les systèmes d'information et les ressources de vérification sont encore en développement. Un reporting comparable peut aider les prêteurs et les investisseurs à évaluer l'utilisation des fonds et les résultats attendus. De meilleures normes pourraient donc améliorer la confiance sans modifier le besoin sous-jacent du projet.
Coût élevé du capital et risque perçu dans les investissements sur les marchés émergents et d'adaptation
Les flux d'adaptation publics internationaux vers les économies en développement ont chuté à 26 milliards USD en 2023, par rapport aux besoins annuels modélisés de 310 milliards USD d'ici 2035. Les projets d'adaptation offrent souvent de larges avantages publics qui ne génèrent pas de flux de revenus directs et prévisibles. Cela les rend plus difficiles à financer dans des conditions commerciales sans participation publique. La Climate Policy Initiative a estimé que l'Afrique subsaharienne a reçu 2 % de l'investissement mondial en énergie propre malgré le fait qu'elle représente 20 % de la population mondiale. Le risque souverain, les contraintes en monnaie locale et la faiblesse des marchés de capitaux domestiques augmentent les coûts de financement dans ces régions. Le marché de la finance climatique a besoin d'améliorations de crédit, de garanties et de financements en monnaie locale pour améliorer la viabilité des projets dans les régions mal desservies. Chaque mesure peut répondre à une contrainte différente à laquelle font face les investisseurs et les porteurs de projets. Les garanties peuvent atténuer certains risques de crédit, tandis que les outils en monnaie locale peuvent réduire le décalage entre les revenus et le service de la dette. Le soutien public coordonné reste important là où les rendements seuls ne compensent pas le risque impliqué.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par utilisation des financements : l'atténuation conserve la plus grande allocation
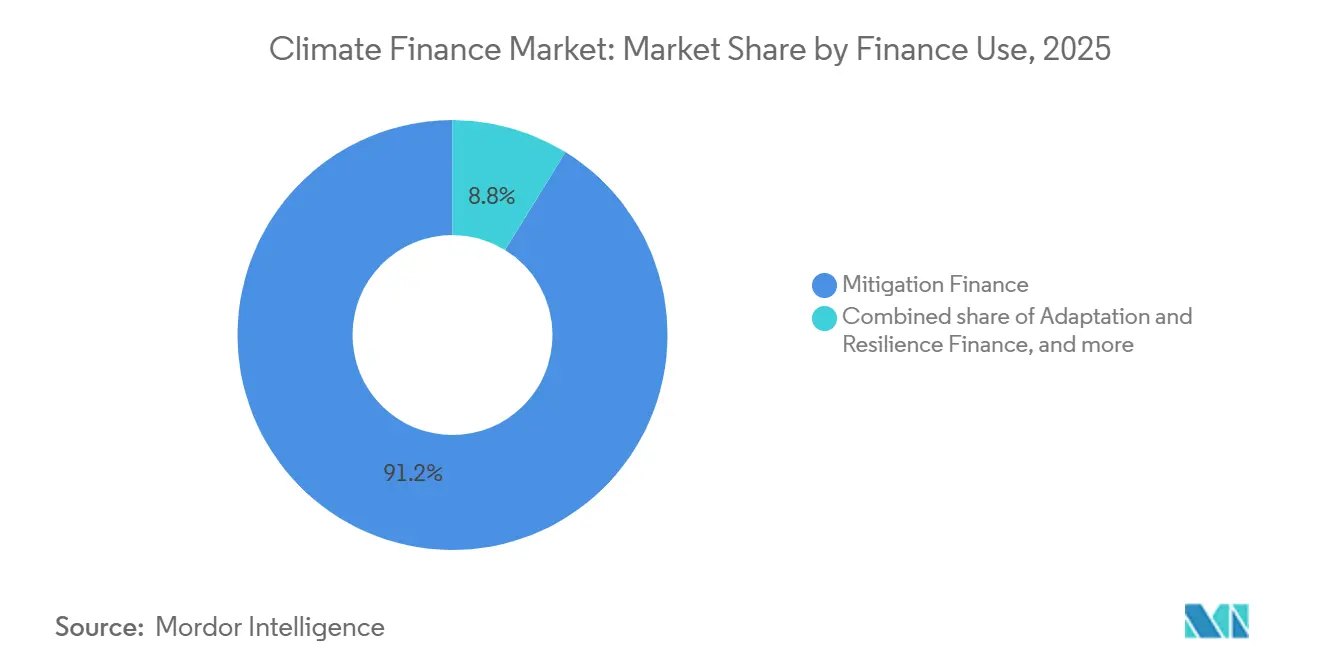
L'atténuation a représenté 91,2 % des flux de finance climatique en 2025, reflétant sa concentration dans les systèmes énergétiques, le transport électrifié et l'efficacité industrielle. Le secteur de la finance climatique a orienté les capitaux vers des actifs d'atténuation dotés de modèles de revenus établis et de profils de service de la dette prévisibles. Les projets d'énergie renouvelable à grande échelle peuvent générer des flux de trésorerie alignés sur les exigences de rendement institutionnel. La finance à double bénéfice, qui soutient à la fois les objectifs d'atténuation et d'adaptation, a atteint 58 milliards USD en 2023. Cette approche peut donner aux investisseurs un moyen plus clair de reconnaître les co-bénéfices dans la conception des projets. L'atténuation restera importante pour le marché de la finance climatique tant que les actifs de décarbonation à grande échelle continueront d'attirer des capitaux.
L'adaptation et la résilience devraient croître à un CAGR de 12,2 % de 2026 à 2031, ce qui en fait la catégorie d'utilisation des financements à la croissance la plus rapide. Les risques physiques tels que la sécheresse, le stress thermique et les inondations accroissent la pertinence financière des projets de résilience. Des voies d'investissement pour les infrastructures d'adaptation existent dans les secteurs de l'eau, de l'énergie et du transport dans les marchés émergents. Une meilleure mesure des perturbations évitées, des rendements agricoles stables et des coûts de récupération réduits peut améliorer l'argumentaire en faveur de l'investissement privé. Le financement de l'adaptation peut s'appuyer sur des fonds climatiques publics aux côtés de structures commerciales qui valorisent les bénéfices de résilience. Les projets dotés de flux de trésorerie à long terme crédibles et de mesures de réduction des risques sont mieux positionnés pour obtenir des capitaux mixtes. Ces développements pourraient progressivement élargir la répartition des allocations au sein du marché de la finance climatique. Les progrès dépendront de la capacité des investisseurs à identifier et mesurer les avantages économiques de la résilience. Les participants publics et privés auront également besoin de structures adaptées aux longues durées de vie des actifs. Une adoption plus large pourrait aider davantage de projets d'adaptation à concurrencer les actifs d'atténuation pour l'accès aux capitaux.
Par classe de fournisseurs : les fournisseurs privés mènent le déploiement des capitaux
Les fournisseurs privés détenaient 62,3 % des flux de finance climatique en 2025 et ont généré 70 % de la croissance nette depuis 2019. Ils ont progressé à un CAGR de 19 % de 2019 à 2024, soutenus par les institutions commerciales et les ménages. Les fournisseurs privés devraient croître à un CAGR de 7,4 % de 2026 à 2031. Leur position reflète l'utilisation plus large du capital-investissement, du crédit privé, des fonds d'infrastructure et du crédit commercial. Le secteur de la finance climatique s'appuie sur ces fournisseurs pour financer des projets qui dépassent la capacité des bilans publics. Leur participation continue dépend de pipelines de projets clairs et d'arrangements de partage des risques praticables.
La finance publique reste centrale car elle peut réduire le risque et attirer de plus grands pools de capitaux privés. Les banques multilatérales de développement ont engagé 163 milliards USD de finance climatique en 2025 et mobilisé 116 milliards USD de cofinancement privé. Ce rôle est particulièrement important dans les régions où les prêteurs commerciaux font face à des risques pays ou de change. Pentagreen Capital a déployé plus de 400 millions USD dans des projets de solaire distribué, de valorisation énergétique des déchets et de traitement de l'eau en Indonésie, au Vietnam et aux Philippines jusqu'en 2025. La plateforme combine des capacités commerciales avec des capitaux destinés à absorber le risque catalytique. Des structures similaires pourraient contribuer à élargir la participation au marché de la finance climatique, où le crédit conventionnel reste limité. Elles peuvent connecter des projets localement pertinents avec de grands pools de capitaux internationaux. L'équilibre entre capital commercial et catalytique variera selon le projet et la région. Cela fait de la conception des transactions une partie continue de la compétition entre fournisseurs.
Par instrument : la dette maintient une base de financement solide
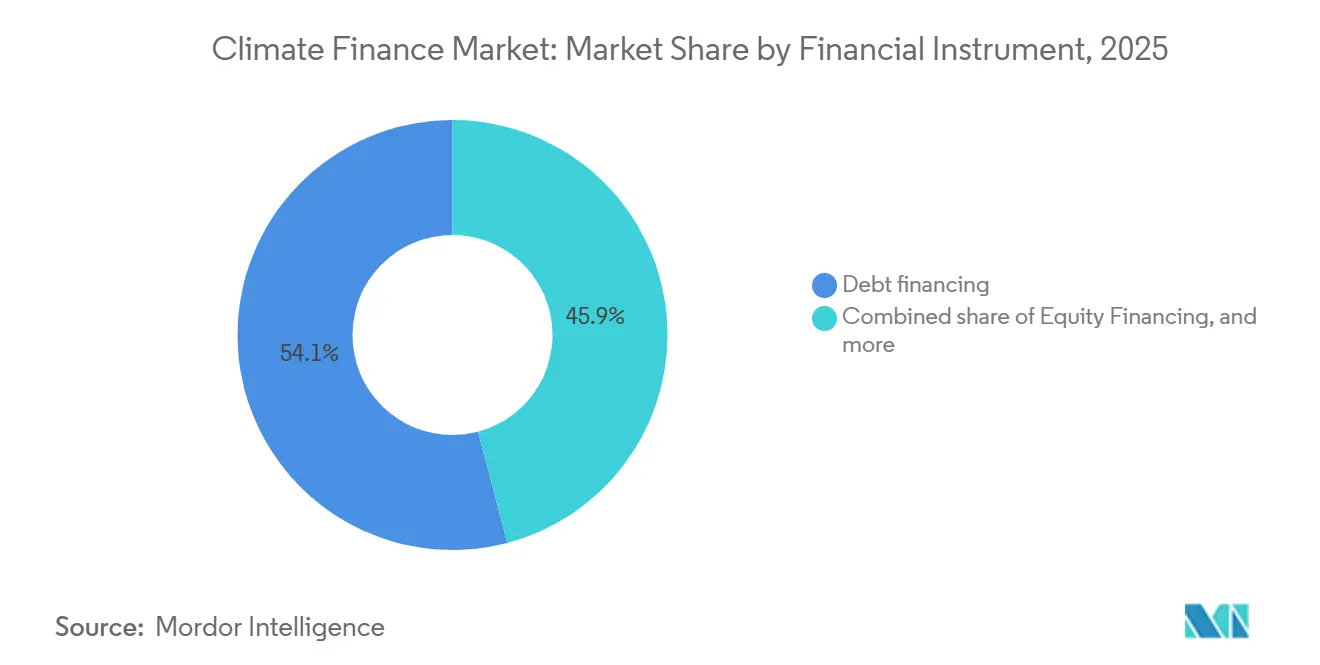
Le financement par dette a capté 54,1 % des flux en 2025, soutenu par l'élargissement de la participation des émetteurs et la demande institutionnelle pour les obligations vertes. Le marché cumulé de la dette alignée verte, sociale et liée à la durabilité a atteint 7,3 billions USD à mi-2026. Les obligations vertes représentaient 62 % du volume aligné cumulé. L'Organisation de coopération et de développement économiques a indiqué que les prêts syndiqués labellisés verts représentaient 5 % des nouvelles émissions en 2025, contre 6 % pour les prêts syndiqués du secteur des combustibles fossiles. En septembre 2026, RWE a émis une obligation verte de 1,5 milliard USD qui a été sursouscrite plus de six fois. Ces instruments offrent un moyen familier pour les émetteurs et les investisseurs de financer le marché de la finance climatique. Les structures obligataires peuvent offrir des conditions définies et des pratiques de divulgation établies. Cette familiarité peut raccourcir le chemin vers le marché pour les émetteurs disposant de projets éligibles. Elle peut également soutenir des émissions répétées à mesure que les besoins en capitaux augmentent.
Le financement par actions devrait croître à un CAGR de 7,9 % de 2026 à 2031. Les actions et le capital de première perte peuvent absorber des risques que les prêteurs seniors et les investisseurs institutionnels ne sont pas en mesure d'accepter. La plateforme de garanties du World Bank Group vise 20 milliards USD de garanties annuelles d'ici 2030. Le Climate Action Mobilisation Fund de BlueOrchard a atteint une première clôture de 250 millions USD en 2026. Il a reçu une notation de qualité investissement pour un véhicule de crédit privé climatique sur les marchés émergents. Les structures mixtes combinant des actions concessionnelles avec de la dette senior peuvent donner au marché de la finance climatique un moyen de servir des investissements à risque plus élevé à plus grande échelle. Leur utilisation nécessite une allocation soigneuse des pertes, des rendements et des droits de gouvernance. Ces structures peuvent être les plus utiles lorsque les fondamentaux du projet sont solides, mais que les perceptions du risque restent élevées. Elles nécessitent également une communication claire avec les investisseurs sur le rôle de chaque fournisseur de capital.
Par secteur : les systèmes énergétiques en tête, tandis que l'eau reçoit davantage d'attention
Les systèmes énergétiques détenaient 43,7 % des flux totaux en 2025, soutenus par le soutien politique, la baisse des coûts et la familiarité des investisseurs. L'investissement en énergie propre a augmenté de 17 % en 2024, tandis que le solaire photovoltaïque est resté une source d'énergie très compétitive. Le stockage d'énergie par batteries est devenu la technologie de production d'énergie à la croissance la plus rapide en 2025. Le transport était le deuxième secteur en importance, soutenu en partie par les achats de véhicules électriques par les ménages. Les bâtiments attirent également des capitaux pour les rénovations énergétiques, les pompes à chaleur et la construction à faible teneur en carbone. L'agriculture, la foresterie et les autres utilisations des terres restent comparativement sous-financées, la Climate Policy Initiative estimant qu'une augmentation de 153 fois par rapport aux niveaux d'investissement de 2024 est nécessaire pour atteindre les objectifs sectoriels déclarés.
L'eau et les eaux usées devraient se développer à un CAGR de 11,2 % de 2026 à 2031. Le stress hydrique lié au climat accroît la demande d'actifs liés à l'efficacité de l'eau, à l'approvisionnement résilient, à l'irrigation et à la gestion des inondations. L'Organisation de coopération et de développement économiques a indiqué que les obligations labellisées eau représentent moins de 1 % du marché mondial des obligations vertes, sociales, de durabilité et liées à la durabilité. En mars 2026, la Asian Infrastructure Investment Bank a approuvé un projet de financement basé sur les résultats de 500 millions USD pour l'efficacité de l'eau et la résilience climatique en Türkiye. Le projet lie les décaissements à des résultats vérifiés en matière d'irrigation et de contrôle des inondations. Les actifs liés à l'eau pourraient devenir une part plus importante du marché de la finance climatique à mesure que les investisseurs et les autorités publiques s'attaquent aux risques physiques d'approvisionnement. Les projets liés à l'eau peuvent soutenir la résilience en limitant les pertes dues à la pénurie, aux inondations et aux perturbations de l'approvisionnement. Ils peuvent également soutenir l'atténuation lorsque les améliorations de l'efficacité réduisent l'énergie nécessaire au traitement ou au transport de l'eau. Ces résultats liés peuvent élargir l'attrait des actifs liés à l'eau pour les banques de développement et les investisseurs institutionnels. Leurs progrès dépendront de mesures de performance crédibles et d'arrangements de revenus appropriés.
Analyse géographique
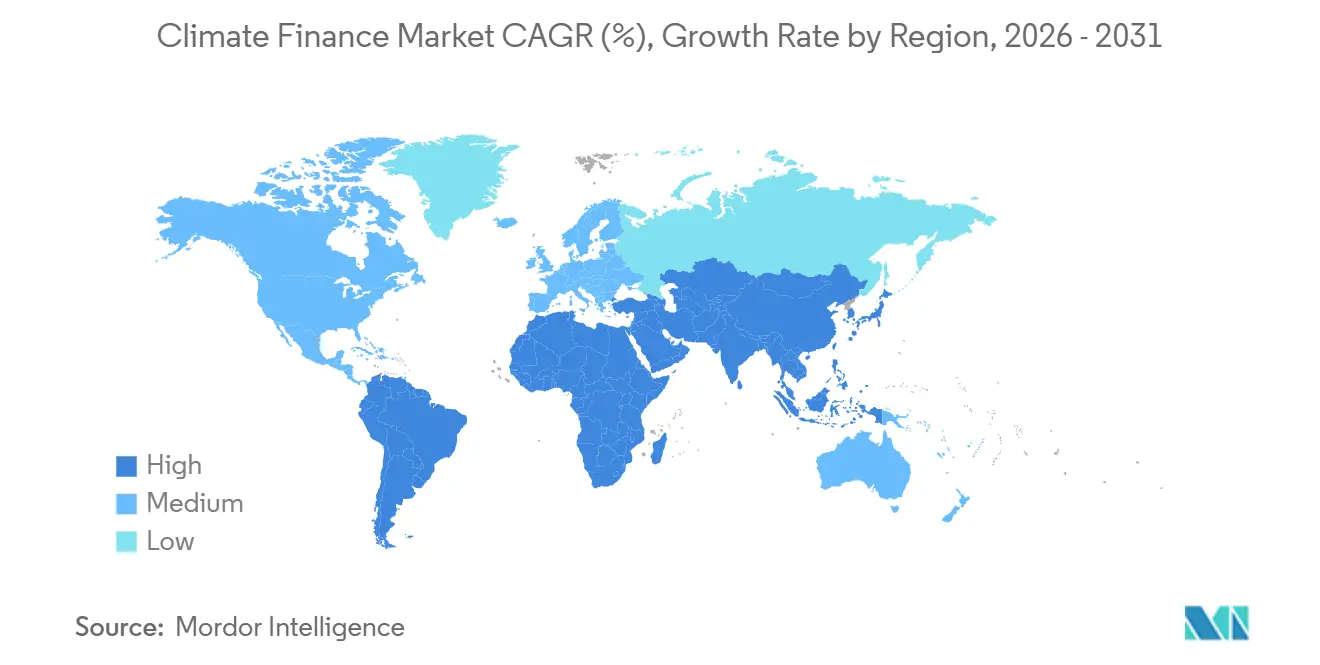
L'Asie-Pacifique détenait 48,4 % des flux de finance climatique en 2025, ce qui en fait la plus grande allocation régionale. L'Asie de l'Est et le Pacifique ont reçu 68 % de la finance climatique dirigée vers les marchés émergents et les économies en développement en 2024, la Chine représentant 63 % de ces flux régionaux. En excluant la Chine, l'Asie de l'Est et le Pacifique ont progressé à un CAGR de 23 % de 2022 à 2024 et ont atteint 104 milliards USD. Les Philippines, la Thaïlande et la République démocratique populaire lao ont enregistré des augmentations de 61 %, 61 % et 69 %, respectivement. L'Asie du Sud a progressé à un CAGR de 20 % depuis 2019, avec des opportunités de projets dans les réseaux, l'énergie solaire et le transport propre. Cette échelle confère à l'Asie-Pacifique un rôle de premier plan sur le marché de la finance climatique. La région combine de grands flux d'investissement établis avec une activité en croissance rapide dans plusieurs économies émergentes. Ce mélange donne aux financiers accès à des chaînes d'approvisionnement en technologies propres matures et à de nouveaux pipelines de projets. Cela signifie également que les changements dans l'activité chinoise peuvent influencer de manière significative les tendances régionales et mondiales des flux. L'expansion du réseau, le transport électrifié et l'efficacité énergétique restent des canaux d'investissement importants dans toute la région.
L'Europe et l'Amérique du Nord restent des contributeurs majeurs des économies avancées aux capitaux climatiques et à la liquidité des obligations vertes. Au Royaume-Uni, le gouvernement a confirmé un engagement de prêt souverain de 400 millions GBP (516 millions USD) en faveur du Tropical Forest Forever Facility en 2026. Aux États-Unis, la Société financière internationale a émis son obligation verte de référence de 2 milliards USD en juillet 2026, démontrant un accès continu aux marchés de capitaux en dollars américains. L'Europe continue de fournir une large base d'investisseurs institutionnels pour la dette labellisée. L'Amérique latine représentait 8 % des émissions mondiales d'obligations durables en 2025, contre 3 % en 2024. Ces régions soutiennent le développement des instruments de financement et la participation aux marchés de capitaux à travers le marché de la finance climatique. Leurs vastes pools d'investisseurs institutionnels peuvent contribuer à soutenir la demande de dette labellisée. Les engagements publics et les émissions privées peuvent fonctionner ensemble, bien que l'équilibre varie selon les pays. Le Royaume-Uni et les États-Unis restent des sources pertinentes de capitaux et d'expertise financière. Les émetteurs latino-américains élargissent également leur rôle à mesure que les mécanismes de financement locaux se développent. Le
Moyen-Orient et Afrique devraient croître à un CAGR de 11,7 % de 2026 à 2031, le taux régional le plus rapide : les importantes ressources solaires et la mobilisation croissante des capitaux domestiques soutiennent l'investissement en énergie renouvelable dans cette géographie. Africa Finance Corporation a lancé l'Infrastructure Climate-Resilient Fund Nigeria en 2026 avec un engagement de première perte de 253 millions USD du Green Climate Fund et un objectif de 3,7 milliards USD de financement total. L'Afrique subsaharienne a reçu 55 milliards USD de flux climatiques en 2024, dont 11 milliards USD pour l'adaptation, mais les flux totaux ont diminué de 15 % par rapport à 2023. Le World Resources Institute a documenté des contributions croissantes de l'Arabie saoudite, des Émirats arabes unis et de la Corée du Sud à la finance climatique. Ces flux et outils d'atténuation des risques peuvent améliorer l'accès aux projets au sein du marché de la finance climatique. La région fait toujours face à un écart significatif entre les capitaux disponibles et les besoins des projets. Le capital de première perte et les garanties peuvent être importants là où les investisseurs restent préoccupés par le risque. Les investisseurs institutionnels domestiques pourraient devenir plus pertinents à mesure que des structures appropriées sont établies. Ces facteurs soutiennent le taux de croissance projeté plus rapide de la région tout en montrant également l'importance des arrangements de partage des risques.
Paysage concurrentiel
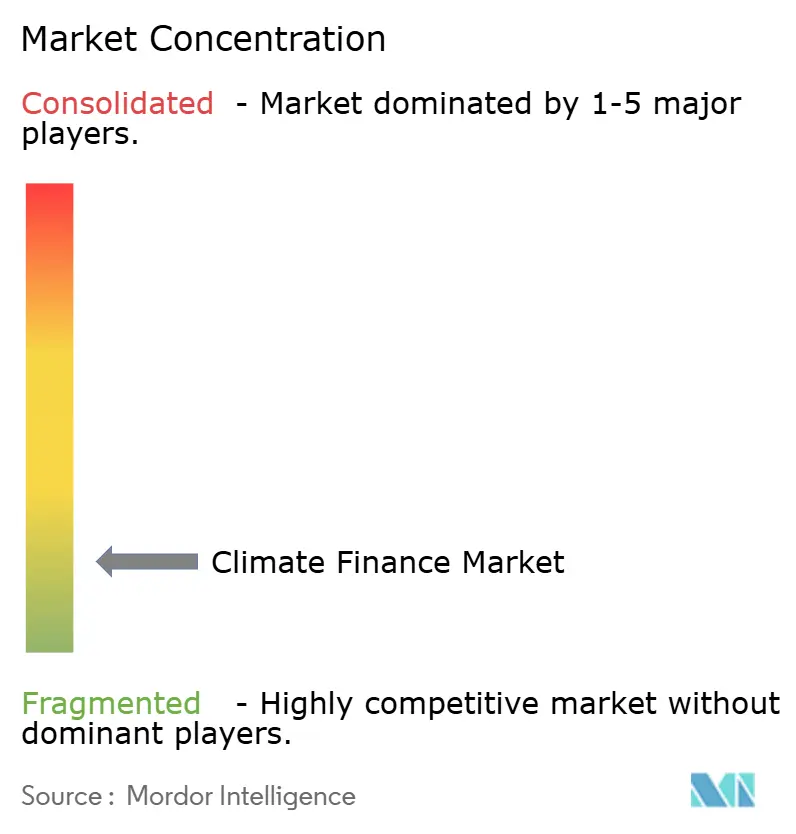
Le marché de la finance climatique est caractérisé par une activité concentrée parmi les banques multilatérales de développement (BMD) et les institutions souveraines, tandis que la finance mixte privée reste fragmentée. Les principales BMD ont engagé 163 milliards USD en 2025, soit plus du double des 51,6 milliards USD engagés pour les économies à revenu faible et intermédiaire en 2021. Ces institutions agissent comme investisseurs d'ancrage et fournissent des garanties, des capitaux concessionnels et des mécanismes de partage des risques qui contribuent à mobiliser les capitaux commerciaux. Les gestionnaires d'actifs, les plateformes axées sur le climat et les gestionnaires de fonds locaux se font concurrence sur la base de leur capacité à structurer le financement et à accéder aux projets. Les avantages concurrentiels varient donc selon la région, la technologie et l'instrument de financement.
Les BMD influencent également la concurrence par la préparation des projets, les normes, l'allocation des risques et les transactions de référence qui améliorent la confiance des investisseurs. Les fournisseurs privés se font concurrence par l'origination de projets, les capacités de souscription et les structures de financement adaptées aux conditions locales. Les émetteurs d'entreprises ajoutent une demande supplémentaire de financement par dette à mesure qu'ils financent des investissements de transition énergétique et maintiennent l'accès aux marchés de capitaux. Les partenariats sont de plus en plus importants là où les projets nécessitent plusieurs sources de capital, des garanties ou un soutien au risque. Une allocation claire des responsabilités peut améliorer la préparation des projets, le suivi, le refinancement et la confiance des investisseurs sur de longs cycles de vie des projets.
Les structures adossées à des garanties émergent comme un différenciateur important, le World Bank Group visant 20 milliards USD de garanties annuelles d'ici 2030. En avril 2026, l'Union européenne et des institutions partenaires de financement du développement ont lancé le Fonds de l'Initiative mondiale pour les obligations vertes, visant jusqu'à 20 milliards EUR (21,6 milliards USD) pour les infrastructures durables dans les économies à revenu faible et intermédiaire. Le financement reste moins développé dans l'adaptation, les instruments en monnaie locale, l'eau, l'agriculture et les projets de carbone bleu par rapport au financement de l'énergie. L'amélioration des données sur les risques climatiques et les exigences de reporting pourraient bénéficier aux fournisseurs dotés d'une mesure des résultats plus solide et de cadres de reporting reconnus. Dans l'ensemble, le positionnement concurrentiel dépend de plus en plus de la capacité à vérifier les résultats climatiques, à gérer les risques, à structurer les capitaux mixtes et à fournir des financements à des conditions praticables.
Leaders du secteur de la finance climatique
-
World Bank Group
-
European Investment Bank
-
JPMorganChase
-
Goldman Sachs
-
BlackRock
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : RWE a réussi l'émission de sa troisième obligation verte en dollars américains, levant 1,5 milliard USD en 2 tranches, dont 750 millions USD à une échéance de 5 ans et 750 millions USD à une échéance de 10 ans. Le carnet d'ordres a été sursouscrit plus de 6 fois. L'émission renforce l'accès annuel systématique de RWE aux marchés de capitaux américains pour le financement de la transition énergétique.
- Septembre 2026 : Le Climate Action Mobilisation Fund de BlueOrchard a atteint une première clôture de 250 millions USD. Le fonds a reçu un financement senior d'Aviva Investors, Daido Life Insurance, Schroders et British International Investment. Il a reçu une notation de qualité investissement pour un véhicule de crédit privé climatique sur les marchés émergents.
- Juillet 2026 : 7 grandes banques multilatérales de développement ont collectivement engagé 162,5 milliards USD de financement climatique en 2025. Les allocations aux économies à revenu faible et intermédiaire ont augmenté de 21 % pour atteindre 103 milliards USD, et les capitaux privés mobilisés ont atteint 116 milliards USD.
- Juillet 2026 : La Société financière internationale a tarifé une obligation verte de référence de 2 milliards USD sur 5 ans dans le cadre d'un Cadre d'obligations vertes actualisé. Le produit net soutient des projets climatiquement intelligants du secteur privé dans les économies en développement.
Portée du rapport mondial sur le marché de la finance climatique
| Finance d'atténuation |
| Finance d'adaptation et de résilience |
| Finance climatique à double bénéfice |
| Finance habilitante et de renforcement des capacités |
| Public (gouvernements, institutions de financement du développement, fonds climatiques, institutions financières publiques, entreprises publiques) |
| Privé (institutions financières commerciales, entreprises, ménages et autres) |
| Subventions, assistance technique et versements en espèces basés sur les résultats |
| Financement par dette |
| Financement par actions |
| Systèmes énergétiques |
| Transport |
| Bâtiments et environnement bâti |
| Industrie et fabrication |
| Agriculture, foresterie, autres utilisations des terres et pêche |
| Eau et eaux usées |
| Déchets |
| TIC et infrastructure de données climatiques |
| Autres secteurs |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Vietnam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par utilisation des financements | Finance d'atténuation | |
| Finance d'adaptation et de résilience | ||
| Finance climatique à double bénéfice | ||
| Finance habilitante et de renforcement des capacités | ||
| Par classe de fournisseurs | Public (gouvernements, institutions de financement du développement, fonds climatiques, institutions financières publiques, entreprises publiques) | |
| Privé (institutions financières commerciales, entreprises, ménages et autres) | ||
| Par instrument financier | Subventions, assistance technique et versements en espèces basés sur les résultats | |
| Financement par dette | ||
| Financement par actions | ||
| Par secteur | Systèmes énergétiques | |
| Transport | ||
| Bâtiments et environnement bâti | ||
| Industrie et fabrication | ||
| Agriculture, foresterie, autres utilisations des terres et pêche | ||
| Eau et eaux usées | ||
| Déchets | ||
| TIC et infrastructure de données climatiques | ||
| Autres secteurs | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Vietnam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quels sont les moteurs de la croissance de la finance climatique jusqu'en 2031 ?
Les prévisions reflètent le déploiement de capitaux dans les secteurs de l'énergie, du transport, de l'eau, des bâtiments et des actifs de résilience, soutenu par les engagements politiques et la participation privée.
Quelle utilisation des financements reçoit la plus grande allocation ?
L'atténuation détenait 91,2 % des flux en 2025, principalement parce que les projets d'énergie renouvelable et de transport disposent de modèles de financement établis.
Quelle utilisation de la finance climatique connaît la croissance la plus rapide ?
L'adaptation et la résilience devraient croître à un CAGR de 12,2 % de 2026 à 2031, les risques physiques augmentant les besoins de financement.
Quel instrument de financement est en tête des investissements climatiques ?
Le financement par dette détenait 54,1 % des flux en 2025, soutenu par la croissance du marché des obligations vertes et durables.
Quelle région détient la plus grande allocation ?
L'Asie-Pacifique détenait 48,4 % des flux en 2025, soutenue par l'activité en Chine et dans d'autres économies d'Asie de l'Est et du Pacifique.
Pourquoi l'eau et les eaux usées attirent-elles davantage d'attention ?
L'eau et les eaux usées devraient croître à un CAGR de 11,2 % jusqu'en 2031, la résilience, l'efficacité de l'eau et la sécurité de l'approvisionnement devenant des priorités plus élevées.