
Tamanho e Participação do Mercado de Finanças Verdes
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.30 Trilhões de dólares |
| Tamanho do Mercado (2031) | 3.5 Trilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.80 % |
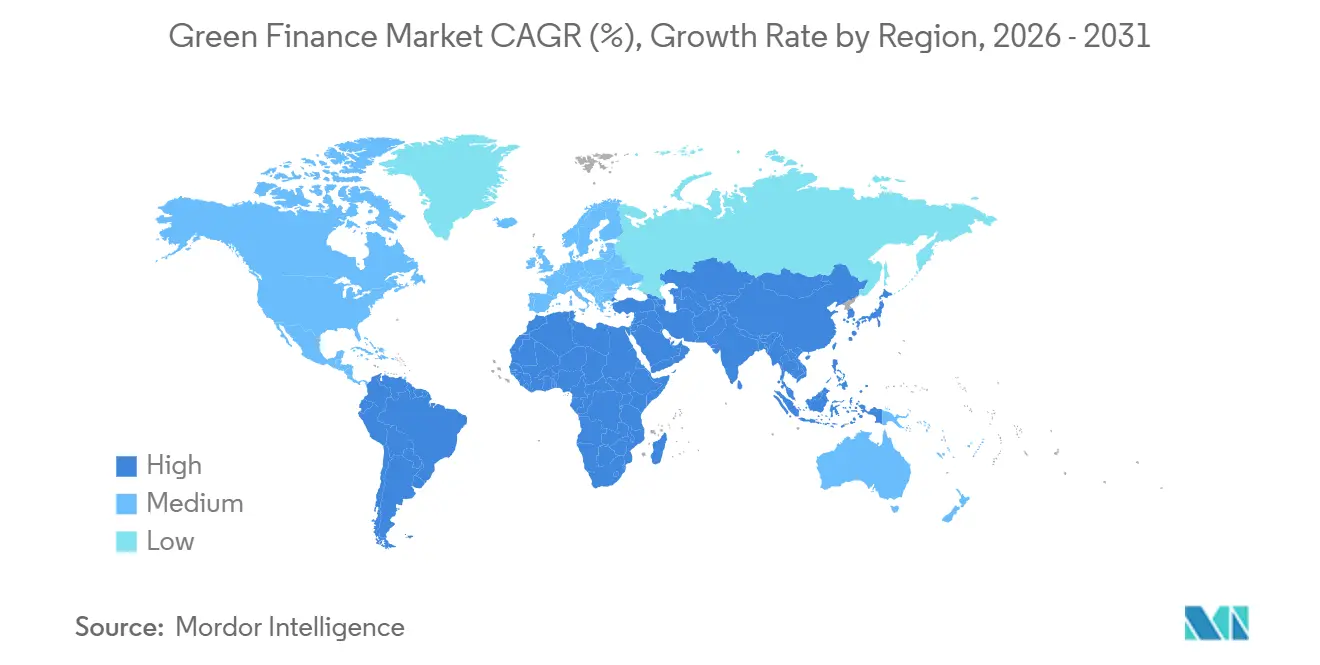
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
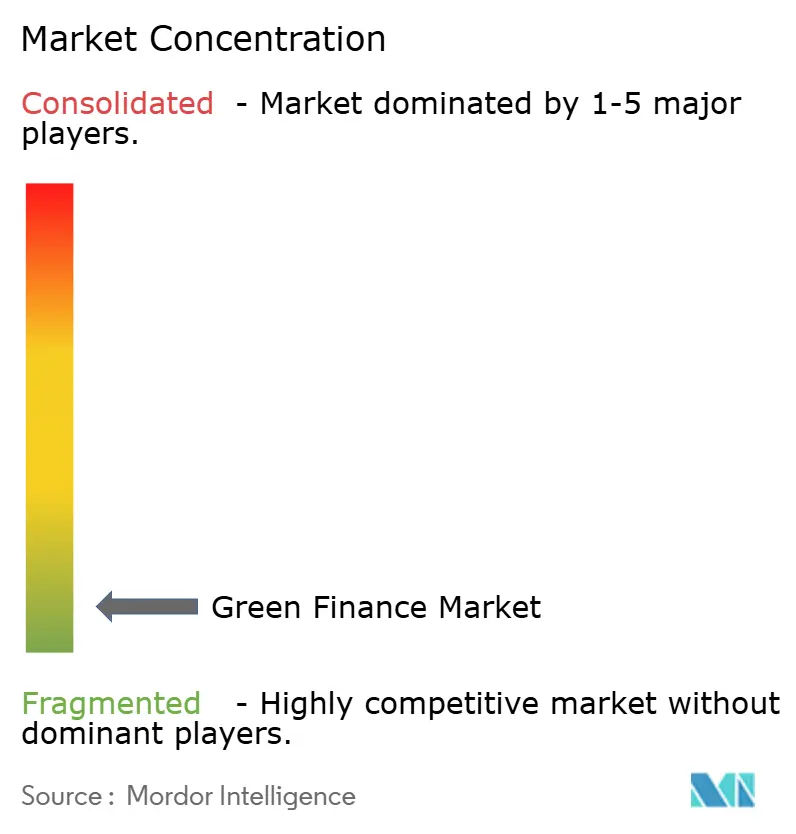
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Finanças Verdes por Mordor Intelligence
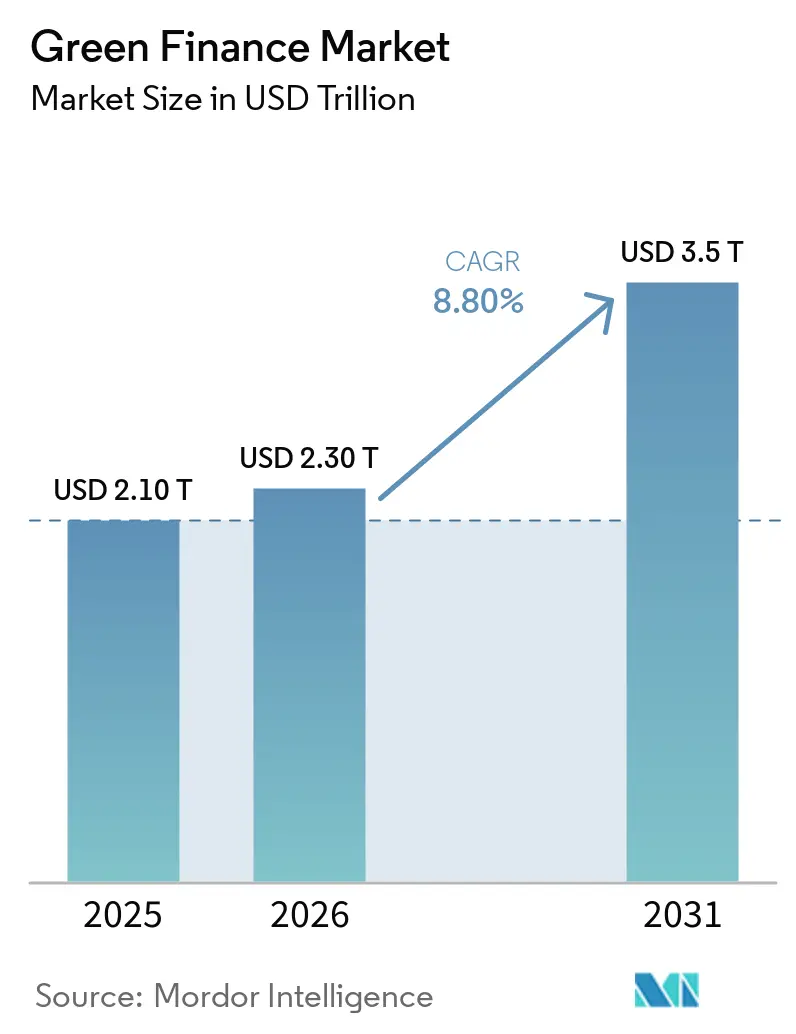
O mercado de finanças verdes está projetado para crescer de 2,1 trilhões de USD em 2025 para 3,5 trilhões de USD até 2031, a um CAGR de 8,8% durante 2026-2031. O mercado é sustentado por uma mudança na alocação de capital em direção a instrumentos rotulados, com o volume cumulativo de títulos sustentáveis rotulados atingindo 7,52 trilhões de USD até junho de 2026. As necessidades anuais de financiamento para mitigação são estimadas em 7,8 trilhões de USD para 2025-2030, criando necessidades substanciais de financiamento em projetos de energia, transporte, edificações e resiliência. A regulamentação está aumentando a importância de relatórios confiáveis e revisão externa, enquanto credores e investidores estão expandindo produtos que apoiam ativos de baixo carbono. Esse ambiente favorece instituições que conseguem combinar capacidades de estruturação, dados confiáveis e acesso a grandes carteiras de projetos. Também cria oportunidades para finanças combinadas, onde investidores comerciais requerem apoio público ou concessional para participar de projetos em estágios iniciais.
Principais Conclusões do Relatório
- Por instrumento financeiro, empréstimos verdes e crédito verde representaram 61,4% do mercado de finanças verdes em 2025, enquanto outros instrumentos de dívida e financiamento verde estão projetados para crescer a um CAGR de 11,5% até 2031.
- Por tema ambiental, eficiência energética, armazenamento, redes e edificações verdes representaram 29,8% do mercado de finanças verdes em 2025, enquanto a adaptação às mudanças climáticas e a resiliência estão projetadas para crescer a um CAGR de 12,6% até 2031.
- Por emissor ou mutuário, grandes empresas não financeiras representaram 39,3% do mercado de finanças verdes em 2025, enquanto domicílios e indivíduos estão projetados para crescer a um CAGR de 12,1% até 2031.
- Por fonte de capital, as finanças privadas representaram 68,2% do mercado de finanças verdes em 2025, enquanto as finanças público-privadas e combinadas estão projetadas para crescer a um CAGR de 13,0% até 2031.
- Por finalidade de financiamento, o novo financiamento representou 52,8% do mercado de finanças verdes em 2025, enquanto o refinanciamento está projetado para crescer a um CAGR de 10,5% até 2031.
- Por geografia, a Ásia-Pacífico representou 54,1% do mercado de finanças verdes em 2025, enquanto o Oriente Médio e a África estão projetados para crescer a um CAGR de 11,0% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Finanças Verdes
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão das Taxonomias Verdes e das Regulamentações de Finanças Sustentáveis | +1.8% | Global, com ganhos iniciais na Europa, China e Associação das Nações do Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Demanda Institucional por Produtos de Investimento Verde | +1.5% | Global, concentrada na América do Norte e Europa | Médio prazo (2-4 anos) |
| Crescentes Necessidades de Financiamento para Infraestrutura de Baixo Carbono | +2.0% | Global | Longo prazo (≥ 4 anos) |
| Crescimento e Padronização dos Mercados de Títulos Verdes e Empréstimos Verdes | +1.4% | Global, mais forte na Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Integração do Risco Climático na Alocação de Capital das Instituições Financeiras | +1.0% | Global, com ganhos iniciais na Europa e América do Norte | Médio prazo (2-4 anos) |
| Expansão dos Instrumentos de Finanças Verdes em Mercados Emergentes | +1.2% | Ásia-Pacífico, Oriente Médio e África, e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão das Taxonomias Verdes e das Regulamentações de Finanças Sustentáveis
O Padrão Europeu de Títulos Verdes da União Europeia tornou-se uma infraestrutura ativa para o mercado de finanças verdes em 2026. O registro de revisores externos da Autoridade Europeia dos Valores Mobiliários e dos Mercados tornou-se operacional em 22 de junho de 2026, ao abrigo do Regulamento (UE) 2023/2631. O Regulamento Delegado da Comissão (UE) 2026/73 também simplificou os critérios técnicos de triagem para atividades alinhadas à taxonomia. A revisão externa obrigatória está elevando os requisitos de verificação para os emissores e aumentando o valor dos provedores com capacidade de revisão estabelecida. O Catálogo de Projetos de Apoio às Finanças Verdes da China, versão 2025, entrou em vigor em outubro de 2025 e criou um padrão único de identificação em 9 domínios com campos de elegibilidade em nível de atividade e de redução de gases de efeito estufa[1]. Esses marcos paralelos apoiam o reconhecimento de produtos transfronteiriços, incluindo a emissão de títulos Panda e Dim Sum, embora os emissores ainda precisem cumprir requisitos locais separados.
Demanda Institucional por Produtos de Investimento Verde
A demanda institucional está expandindo o mercado de finanças verdes além da emissão tradicional de títulos. A Associação de Gestão de Ativos da China emitiu diretrizes em junho de 2026 que exigem que os fundos de investimento sustentável invistam pelo menos 80% dos ativos em conformidade com os objetivos de sustentabilidade declarados[2]. Esse requisito confere aos objetivos de sustentabilidade um papel mais formal na construção de fundos e no monitoramento de carteiras. Os gastos globais de capital em energia limpa atingiram 2,2 trilhões de USD em 2025, equivalentes a 65% do total de gastos de capital em energia. A Goldman Sachs Asset Management lançou um fundo dedicado de títulos de biodiversidade em fevereiro de 2025, estruturado como um produto do Artigo 9 do Regulamento de Divulgação de Finanças Sustentáveis alinhado com os Objetivos de Desenvolvimento Sustentável 6, 12, 14 e 15 das Nações Unidas. Esses produtos ampliam a base de investidores para ativos temáticos e sustentam a demanda por novas formas de financiamento ambiental.
Crescentes Necessidades de Financiamento para Infraestrutura de Baixo Carbono
As crescentes necessidades de infraestrutura são um fator de longo prazo do mercado de finanças verdes. Atingir as metas do Acordo de Paris em mercados emergentes e economias em desenvolvimento requer investimento climático superior a 2,4 trilhões de USD anuais até 2030[3]. Desse montante, 250 bilhões de USD são necessários para adaptação e resiliência, onde estruturas comerciais de projetos escaláveis ainda são limitadas. Essa lacuna de financiamento sustenta o CAGR projetado de 12,6% para finanças de adaptação e resiliência. A adaptação é uma aplicação fundamental para o capital concessional, pois a redução de riscos pelo setor público frequentemente precede o investimento comercial. Esse requisito coloca as estruturas de finanças combinadas e as carteiras de projetos verificados no centro do crescimento do financiamento em áreas subfinanciadas.
Crescimento e Padronização dos Mercados de Títulos Verdes e Empréstimos Verdes
Os títulos verdes e os empréstimos verdes estão se tornando mais padronizados em todo o mercado de finanças verdes. Os títulos verdes e os empréstimos verdes estão projetados para representar 60% do total de emissões de dívida sustentável em 2026, em comparação com 50% em 2024 e 40% em 2021[4]. O segundo trimestre de 2026 registrou 210,8 bilhões de USD em emissões de títulos verdes, enquanto o volume verde alinhado atingiu 364,1 bilhões de USD no primeiro semestre. A padronização torna a emissão mais eficiente para mutuários recorrentes que podem aplicar estruturas estabelecidas em grandes programas de transações. Mutuários menores em mercados emergentes e economias em desenvolvimento ainda enfrentam custos de verificação que podem reduzir o benefício de precificação de um rótulo verde. A mesma lacuna incentiva bancos, instituições de desenvolvimento e emissores a adotarem práticas comuns de relatórios que possam reduzir os custos de transação ao longo do tempo.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Risco de Greenwashing e Maiores Requisitos de Verificação | -0.8% | Global, concentrado na Europa | Curto prazo (≤ 2 anos) |
| Fragmentação das Taxonomias Verdes e dos Padrões de Dados Ambientais, Sociais e de Governança | -0.7% | Ásia-Pacífico, Oriente Médio e África, e América do Sul | Médio prazo (2-4 anos) |
| Carteira Limitada de Projetos Verdes Prontos para Investimento | -0.6% | Oriente Médio, África e América do Sul | Longo prazo (≥ 4 anos) |
| Alto Risco e Longos Períodos de Retorno dos Projetos de Infraestrutura Verde | -0.5% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Risco de Greenwashing e Maiores Requisitos de Verificação
O risco de greenwashing restringe o mercado de finanças verdes porque os emissores devem demonstrar que o uso dos recursos, as práticas de relatórios e as alegações de sustentabilidade estão alinhados com o marco aplicável. Os requisitos de revisão externa aumentam os custos de conformidade para emissores sem sistemas de relatórios estabelecidos. Eles também aumentam a importância de relatórios confiáveis sobre o uso dos recursos e da mensuração de impacto. As responsabilidades regulatórias podem ser divididas entre a supervisão dos revisores externos e a aplicação em nível de emissor pelas autoridades nacionais. As diferenças na aplicação nacional podem gerar resultados desiguais entre jurisdições e adicionar complexidade para emissores transfronteiriços.
Fragmentação das Taxonomias Verdes e dos Padrões de Dados Ambientais, Sociais e de Governança
A fragmentação das taxonomias e dos padrões de divulgação cria desafios para o mercado de finanças verdes, particularmente em transações transfronteiriças. Os emissores precisam navegar por critérios de elegibilidade e requisitos de relatórios distintos na Europa, China, Associação das Nações do Sudeste Asiático e Índia. Marcos concebidos para mercados maduros podem não estar alinhados com a tecnologia, a capacidade regulatória e as condições de financiamento em economias emergentes. Os bancos multilaterais de desenvolvimento frequentemente conseguem gerir os custos de estruturação associados de forma mais eficaz do que os mutuários privados. Carteiras limitadas de projetos prontos para investimento e longos períodos de retorno restringem ainda mais o financiamento em mercados de menor capacidade. Como resultado, emissores grandes e sofisticados conseguem acessar financiamento verde com mais facilidade do que mutuários menores em mercados emergentes e economias em desenvolvimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Instrumento Financeiro: O Crédito Bancário Ancora o Volume enquanto as Alternativas do Mercado de Capitais se Aceleram
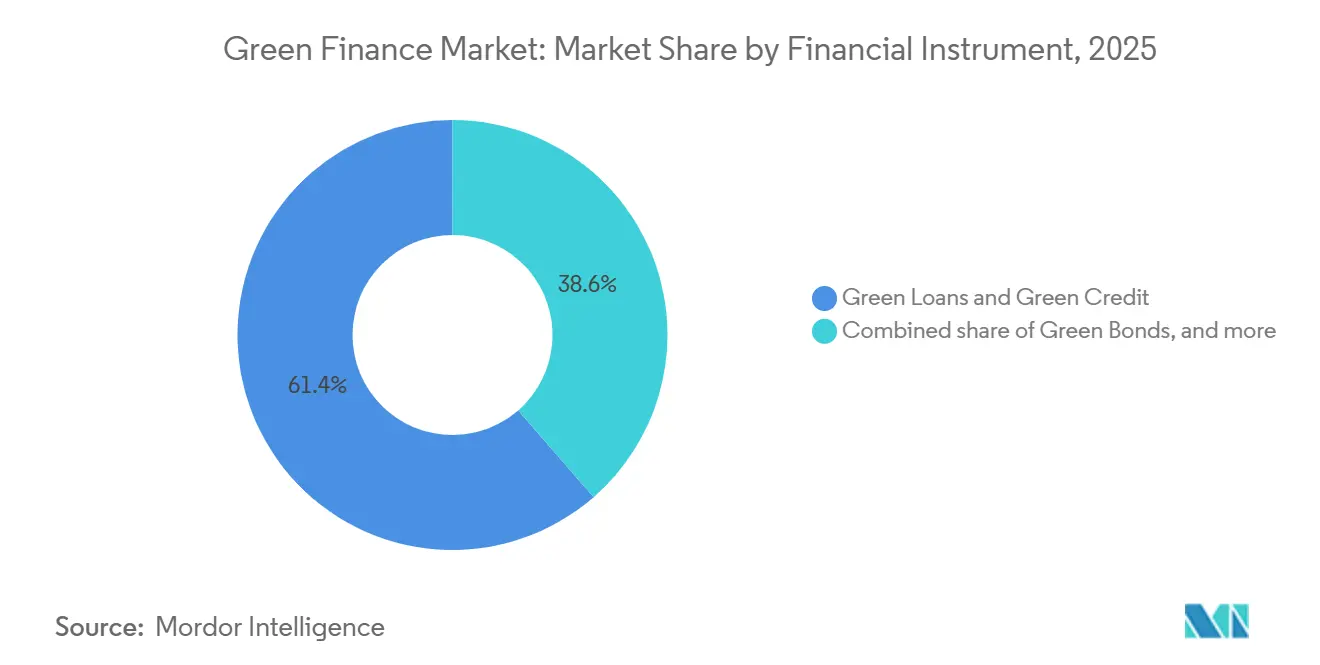
Os empréstimos verdes e o crédito verde detinham 61,4% do mercado de finanças verdes em 2025, tornando o crédito bancário a maior categoria de instrumento financeiro. O saldo de empréstimos verdes da China atingiu RMB 43,51 trilhões (6,2 trilhões de USD) no terceiro trimestre de 2025, com aumento de 17,5% em relação ao ano anterior. Essa base de crédito confere aos canais bancários uma plataforma de volume substancialmente maior do que o mercado de títulos. Os bancos europeus e norte-americanos também utilizam o crédito verde para financiar programas de energia, edificações, transporte e transição corporativa. Os títulos verdes permaneceram como o principal instrumento do mercado de capitais no segundo trimestre de 2026, representando 69% das emissões de títulos sustentáveis rotulados durante o trimestre.
Outros instrumentos de dívida e financiamento verde estão previstos para crescer a um CAGR de 11,5% até 2031, representando o crescimento mais rápido entre os instrumentos financeiros. Essa categoria inclui títulos vinculados à sustentabilidade, títulos de transição e securitizações verdes. A dívida vinculada à sustentabilidade deve se estabilizar acima de 10% do total de emissões à medida que os marcos para setores de difícil descarbonização amadurecem. O crescimento dos títulos de transição está se expandindo além de sua concentração anterior na Ásia. Esses instrumentos oferecem opções adicionais para mutuários cujos ativos ou planos de transição não se alinham com as estruturas convencionais de uso de recursos de títulos verdes. Sua expansão também destaca a importância de padrões claros, pois a confiança dos investidores depende de metas críveis e relatórios transparentes.


Por Tema Ambiental: O Capital do Ambiente Construído Domina, as Finanças de Resiliência Ganham Impulso
A eficiência energética, o armazenamento, as redes e as edificações verdes representaram 29,8% do tamanho do mercado de finanças verdes por tema ambiental em 2025. Os mandatos de descarbonização de edificações, as reformas profundas e os programas de modernização da rede elétrica sustentam essa posição. Esses usos possuem ativos identificáveis e necessidades de financiamento claras em economias avançadas e em desenvolvimento. A energia renovável e a energia de baixo carbono são os segundos maiores temas ambientais. O transporte e as edificações ainda requerem de 3 a 4 vezes os fluxos financeiros anuais atuais para fechar a lacuna de mitigação. Essa lacuna de financiamento mantém a demanda por programas de crédito e títulos vinculados à infraestrutura física.
A adaptação às mudanças climáticas e a resiliência estão previstas para crescer a um CAGR de 12,6% até 2031, a taxa mais rápida entre os temas ambientais. Seu ritmo reflete a diferença entre as elevadas necessidades de adaptação e uma oferta limitada de projetos investíveis. O setor de finanças verdes também está se expandindo para biodiversidade, captura de carbono, economia circular, agricultura sustentável, água, prevenção da poluição e transporte limpo. A Goldman Sachs Asset Management introduziu um fundo de títulos de biodiversidade em fevereiro de 2025 para apoiar um produto temático ambiental dedicado. A Organização das Nações Unidas para a Alimentação e a Agricultura publicou orientações em maio de 2026 sobre a mobilização de capital privado para sistemas agroalimentares por meio de títulos verdes. O lançamento do fundo e as orientações apoiam uma cobertura temática mais ampla, mantendo a necessidade de seleção de projetos e relatórios críveis.
Por Emissor/Mutuário: Os Mutuários Domésticos Emergem como o Segmento de Crescimento Mais Rápido
As grandes empresas não financeiras representaram 39,3% do tamanho do mercado de finanças verdes por emissor e mutuário em 2025. A demanda corporativa é sustentada por regras de divulgação e metas de redução de emissões de Escopo 1 e Escopo 2. Esses requisitos incentivam grandes programas de títulos verdes e empréstimos verdes. Os soberanos também estão aumentando sua participação, representando 45% do total de emissões de dívida soberana no primeiro trimestre de 2026. Sua atividade pode apoiar taxonomias domésticas, curvas de referência e visibilidade de mercado. A agregação de pequenas e médias empresas permanece subdesenvolvida, o que deixa uma necessidade de estruturas que combinem transações menores.
Os domicílios e indivíduos estão previstos para crescer a um CAGR de 12,1% até 2031, a taxa mais rápida entre os grupos de mutuários. As hipotecas verdes de varejo e os empréstimos ao consumidor para eficiência energética estão se expandindo na Europa, América do Norte e Austrália. O Santander Reino Unido e a Octopus Energy lançaram uma hipoteca para residências Zero Bills em julho de 2026. Os compradores de imóveis elegíveis podem tomar emprestado até GBP 30.000 (USD 38.700), mais do que em um produto padrão comparável. A estrutura remove as contas mensais de energia das avaliações de acessibilidade para imóveis elegíveis. Esse tipo de produto mostra como o financiamento doméstico pode conectar o desempenho energético com a subscrição de hipotecas.
Por Fonte de Capital: As Finanças Privadas Lideram, as Estruturas Combinadas Reformulam a Arquitetura de Risco
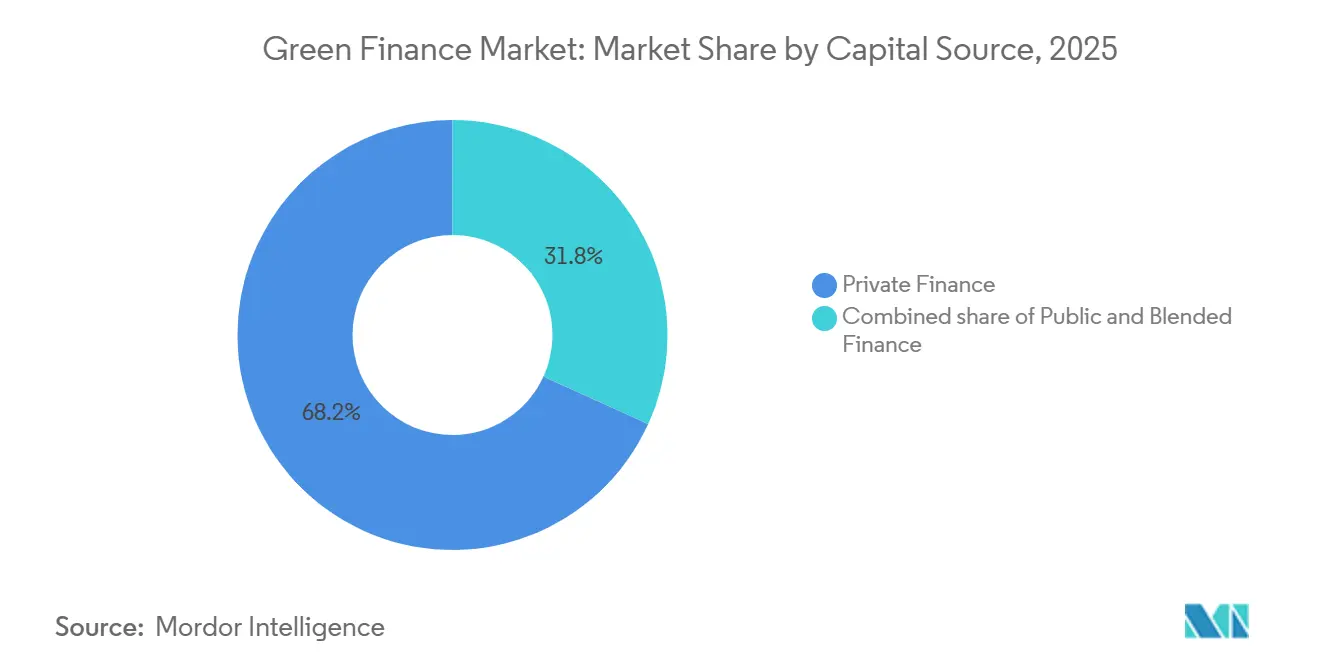
As finanças privadas representaram 68,2% do mercado de finanças verdes em 2025. O uso crescente de produtos de investimento verde em carteiras institucionais sustenta seu papel de liderança. O capital comercial desempenha um papel central no financiamento de energia renovável, energia de baixo carbono, edificações e outras classes de ativos maduras. O investimento institucional está cada vez mais alinhado com os requisitos de transição da economia real. Os gastos de capital em energia limpa atingiram 2,2 trilhões de USD em 2025. Os investidores privados permanecem mais ativos em projetos com fluxos de receita previsíveis, escala suficiente e práticas de relatórios estabelecidas.
As finanças público-privadas e combinadas estão projetadas para se expandir a um CAGR de 13,0% até 2031, tornando-se a fonte de capital de crescimento mais rápido. Essas estruturas são particularmente importantes para projetos em estágio inicial e de adaptação que requerem financiamento concessional antes de atrair capital comercial. O Programa das Nações Unidas para o Desenvolvimento identifica as finanças combinadas como um mecanismo importante para projetos de adaptação, onde os riscos dos projetos e os históricos limitados podem restringir o investimento privado. A participação do setor público pode absorver riscos específicos, fornecer garantias ou apoiar a preparação de projetos. Essas medidas podem melhorar a bancabilidade dos projetos em mercados emergentes e economias em desenvolvimento. As finanças combinadas complementam as finanças privadas ao viabilizar investimentos em projetos que de outra forma poderiam permanecer sem financiamento.
Por Finalidade de Financiamento: Aceleração do Refinanciamento Impulsionada pelo Vencimento de Títulos Verdes, Sociais e de Sustentabilidade
O novo financiamento representou 52,8% da atividade de finanças verdes por finalidade de financiamento em 2025. A energia renovável, a infraestrutura de veículos elétricos e as edificações sustentáveis sustentaram novas carteiras de projetos. O novo financiamento permanece essencial porque a transição requer ativos físicos adicionais e atualizações de infraestrutura. Ele fornece capital para construção, equipamentos e outros requisitos em fase de projeto. O Catálogo de Projetos Endossados de Títulos Verdes da China também ajuda a identificar atividades elegíveis. Critérios de elegibilidade claros podem ajudar credores e mutuários a direcionar novo capital para usos verdes reconhecidos.
O refinanciamento está previsto para crescer a um CAGR de 10,5% até 2031, a taxa mais rápida entre as finalidades de financiamento. Esse crescimento está vinculado ao vencimento do mercado de títulos verdes, sociais e de sustentabilidade. O Crédit Agricole Corporate and Investment Bank projeta um aumento de 37% no volume de refinanciamento de títulos sustentáveis em 2026, à medida que EUR 425 bilhões (USD 463,3 bilhões) de títulos verdes, sociais e de sustentabilidade emitidos entre 2019 e 2022 atingem o vencimento. As decisões de refinanciamento determinarão se a dívida vincenda mantém uma estrutura rotulada e influenciarão o volume de dívida sustentável em circulação. O ciclo de renovação permite que os emissores atualizem os relatórios, revisem os marcos e se alinhem com padrões mais recentes.
Análise Geográfica
A Ásia-Pacífico representou 54,1% do mercado de finanças verdes em 2025, tornando-se o principal mercado regional. A China foi a principal contribuinte, sustentada por seu grande sistema de crédito verde e pela expansão da atividade de dívida sustentável. A China emitiu 111,1 bilhões de USD em títulos verdes, sociais, de sustentabilidade e vinculados à sustentabilidade em 2025, representando um aumento de 56,5% em relação a 2024. Até o final do primeiro semestre de 2026, a China havia acumulado 729 bilhões de USD em emissões de títulos verdes, sociais e vinculados à sustentabilidade alinhados. Hong Kong representou 40% do volume regional de arranjo de títulos verdes e sustentáveis, enquanto seus instrumentos de dívida sustentável superaram 76 bilhões de USD em 2025.
O Oriente Médio e a África estão previstos para crescer a um CAGR de 11,0% até 2031, a taxa mais rápida entre as regiões. A Europa permanece um polo regulatório, pois o Padrão Europeu de Títulos Verdes da União Europeia estabeleceu um marco formal para emissores e revisores externos. A emissão global de títulos sustentáveis está projetada para atingir EUR 870 bilhões (USD 948,3 bilhões) em 2026, sustentada pelo refinanciamento de EUR 425 bilhões (USD 463,3 bilhões) em títulos verdes, sociais e de sustentabilidade vincendos. Os Estados Unidos permanecem um importante mercado de originação, com Goldman Sachs, JPMorgan Chase e Bank of America subscrevendo emissões significativas de títulos verdes. O programa GreenCHOICE Mortgages do Freddie Mac também apoia o financiamento em nível doméstico por meio de canais de agência.
O Egito emitiu JPY 80 bilhões (USD 500 milhões) em títulos samurai de sustentabilidade com garantia parcial de crédito do Banco Africano de Desenvolvimento em 2026. O país também emitiu seu inaugural título social soberano de USD 1 bilhão em maio de 2026, que recebeu um livro de ordens final de USD 3,9 bilhões. O Fundo Internacional de Desenvolvimento Agrícola e o Equity Group lançaram um mecanismo de financiamento para adaptação de USD 200 milhões em setembro de 2026. O mecanismo foi concebido para fornecer financiamento a micro, pequenas e médias empresas e agricultores familiares na África Oriental. A Nasdaq Dubai também apoia a emissão transfronteiriça ao conectar emissores do Conselho de Cooperação do Golfo com investidores internacionais.

Cenário Competitivo
O mercado de finanças verdes permanece fragmentado nas atividades de arranjo e subscrição, embora um pequeno grupo de bancos globais lidere a originação de títulos sustentáveis e a estruturação de empréstimos verdes. O BNP Paribas manteve sua posição de liderança em títulos e empréstimos sustentáveis pelo terceiro ano consecutivo até 2025, com volumes de finanças sustentáveis atingindo 69 bilhões de USD, incluindo 26,2 bilhões de USD em títulos verdes. A tecnologia também está desempenhando um papel cada vez mais importante por meio de plataformas digitais de emissão, análises de ESG e sistemas de contabilidade de carbono, permitindo que os bancos fortaleçam as capacidades internas de sustentabilidade e potencialmente reduzam sua dependência de provedores externos de segunda opinião.
As instituições multilaterais de desenvolvimento, incluindo o Banco Europeu de Investimento, a Corporação Financeira Internacional e o Grupo Banco Mundial, atuam como formadores de mercado, definidores de padrões e investidores âncora. Seu papel é especialmente significativo em transações pioneiras e em mercados emergentes que os bancos comerciais podem posteriormente replicar. As oportunidades de espaço em branco incluem a agregação de pequenas e médias empresas, instrumentos em moeda local em mercados emergentes e economias em desenvolvimento, e financiamento de biodiversidade e natureza positiva. A BlackRock e a Amundi estão expandindo os ativos verdes sob gestão por meio de estruturas de fundos padronizadas e distribuição de varejo. Plataformas especializadas em finanças climáticas e provedores digitais de contabilidade de carbono podem reduzir os custos de verificação para os emissores e aumentar a pressão sobre as instituições incumbentes para desenvolver essas funções internamente.
Em setembro de 2026, o Banco Industrial e Comercial da China listou títulos verdes de dupla moeda no valor de USD 713 milhões com tema de Cooperação em Energia Renovável China-Estados Árabes na Nasdaq Dubai. Em janeiro de 2026, o Emirates NBD concluiu um inaugural título Verde-Azul de dupla tranche no valor de USD 1 bilhão ao abrigo de seu atualizado Marco de Finanças Sustentáveis. Em julho de 2026, a Corporação Financeira Internacional investiu até USD 100 milhões como investidor âncora no segundo título verde do Jordan Kuwait Bank. Essas ações mostram a concorrência em emissão, distribuição e desenvolvimento de carteiras de ativos verdes. A concentração de mercado é maior no arranjo global do que no conjunto mais amplo de emissores, projetos e produtos de investimento.
Líderes do Setor de Finanças Verdes
-
BNP Paribas
-
HSBC Holdings plc
-
JPMorgan Chase & Co.
-
BlackRock, Inc.
-
Crédit Agricole S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: O ICBC listou títulos verdes de dupla moeda no valor de USD 713 milhões com tema "Cooperação em Energia Renovável China-Estados Árabes" na Nasdaq Dubai. A tranche em USD foi subscrita 3,8 vezes, elevando o total de títulos em circulação do ICBC na Nasdaq Dubai para USD 4,24 bilhões e institucionalizando os fluxos de capital verde transfronteiriços China-Conselho de Cooperação do Golfo por meio da infraestrutura de mercado dos Emirados Árabes Unidos.
- Setembro de 2026: O Banco Mundial, Banco Internacional para Reconstrução e Desenvolvimento, emitiu um Título de Desenvolvimento Sustentável de EUR 3 bilhões (USD 3,27 bilhões) com prazo de 10 anos, com os bancos líderes Goldman Sachs, Crédit Agricole, Citigroup e JPMorgan. Foi listado na Bolsa de Valores de Luxemburgo com um cupom anual de 3,45%.
- Agosto de 2026: A Climate Bonds Initiative publicou seu Relatório do Mercado de Títulos Panda e Dim Sum Verdes, Sociais, de Sustentabilidade e Vinculados à Sustentabilidade. O relatório confirmou que o mercado alinhado da China atingiu CNY 4,6 trilhões (USD 682,2 bilhões) em volume cumulativo até o final de 2025.
- Julho de 2026: O Santander Reino Unido e a Octopus Energy lançaram a primeira hipoteca de banco de varejo do Reino Unido para residências Zero Bills. Os compradores elegíveis podem tomar emprestado até GBP 30.000 (USD 38.700) a mais do que em um produto padrão.


Escopo do Relatório Global do Mercado de Finanças Verdes
| Títulos Verdes |
| Empréstimos Verdes e Crédito Verde |
| Outros Instrumentos de Dívida e Financiamento Verde |
| Energia Renovável e Energia de Baixo Carbono |
| Eficiência Energética, Armazenamento, Redes e Edificações Verdes |
| Transporte Limpo |
| Gestão Sustentável de Água, Águas Residuais e Inundações |
| Prevenção e Controle da Poluição |
| Economia Circular, Eficiência de Recursos e Produtos/Processos Ecoeficientes |
| Agricultura, Silvicultura, Pesca e Uso do Solo Sustentáveis |
| Conservação da Biodiversidade Terrestre e Aquática e dos Ecossistemas |
| Adaptação às Mudanças Climáticas e Resiliência |
| Captura, Utilização, Remoção e Armazenamento de Carbono |
| Soberanos, Sub-Soberanos e Agências Públicas |
| Bancos de Desenvolvimento e Outras Instituições Financeiras Oficiais |
| Instituições Financeiras Comerciais |
| Grandes Empresas Não Financeiras |
| Pequenas e Médias Empresas |
| Domicílios e Indivíduos |
| Finanças Públicas |
| Finanças Privadas |
| Finanças Público-Privadas / Combinadas |
| Novo Financiamento |
| Refinanciamento |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Instrumento Financeiro | Títulos Verdes | |
| Empréstimos Verdes e Crédito Verde | ||
| Outros Instrumentos de Dívida e Financiamento Verde | ||
| Por Tema Ambiental | Energia Renovável e Energia de Baixo Carbono | |
| Eficiência Energética, Armazenamento, Redes e Edificações Verdes | ||
| Transporte Limpo | ||
| Gestão Sustentável de Água, Águas Residuais e Inundações | ||
| Prevenção e Controle da Poluição | ||
| Economia Circular, Eficiência de Recursos e Produtos/Processos Ecoeficientes | ||
| Agricultura, Silvicultura, Pesca e Uso do Solo Sustentáveis | ||
| Conservação da Biodiversidade Terrestre e Aquática e dos Ecossistemas | ||
| Adaptação às Mudanças Climáticas e Resiliência | ||
| Captura, Utilização, Remoção e Armazenamento de Carbono | ||
| Por Emissor / Mutuário | Soberanos, Sub-Soberanos e Agências Públicas | |
| Bancos de Desenvolvimento e Outras Instituições Financeiras Oficiais | ||
| Instituições Financeiras Comerciais | ||
| Grandes Empresas Não Financeiras | ||
| Pequenas e Médias Empresas | ||
| Domicílios e Indivíduos | ||
| Por Fonte de Capital | Finanças Públicas | |
| Finanças Privadas | ||
| Finanças Público-Privadas / Combinadas | ||
| Por Finalidade de Financiamento | Novo Financiamento | |
| Refinanciamento | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
O que está impulsionando o crescimento nas finanças verdes?
A expansão é sustentada por padrões regulatórios, demanda de investimento institucional e necessidades de financiamento para infraestrutura de baixo carbono e adaptação. O mercado está previsto para crescer a um CAGR de 8,8% de 2026 a 2031.
Qual instrumento financeiro lidera as finanças verdes?
Os Empréstimos Verdes e o Crédito Verde lideraram com 61,4% de participação em 2025, sustentados por grandes programas de crédito bancário, particularmente na China.
Qual tema de finanças verdes está crescendo mais rapidamente?
A Adaptação às Mudanças Climáticas e a Resiliência estão previstas para crescer a um CAGR de 12,6% até 2031, porque as necessidades de adaptação são grandes e a carteira de projetos permanece subdesenvolvida.
Por que a Ásia-Pacífico é importante para as finanças verdes?
A Ásia-Pacífico detinha 54,1% de participação em 2025. O sistema de crédito da China e a atividade de títulos sustentáveis são os principais contribuintes para a posição da região.
Como as finanças combinadas apoiam projetos climáticos?
As estruturas combinadas podem utilizar financiamento público ou concessional para reduzir o risco e atrair capital comercial para projetos em estágio inicial e de adaptação.
Quais são os principais riscos para os emissores?
O escrutínio de greenwashing, os requisitos de verificação, as diferentes taxonomias e os padrões inconsistentes de dados ambientais, sociais e de governança podem elevar os custos de transação.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
