
Taille et part du marché des bâtiments préfabriqués en Chine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 65.18 Milliards de dollars |
| Taille du Marché (2026) | 69.74 Milliards de dollars |
| Taille du Marché (2031) | 97.86 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.99 % |
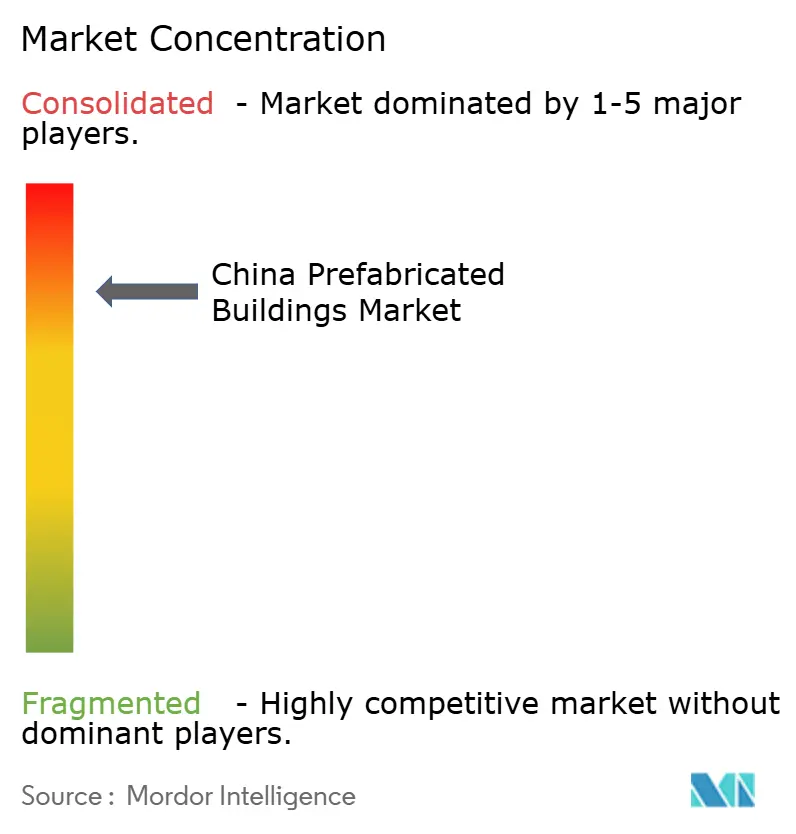
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des bâtiments préfabriqués en Chine par Mordor Intelligence
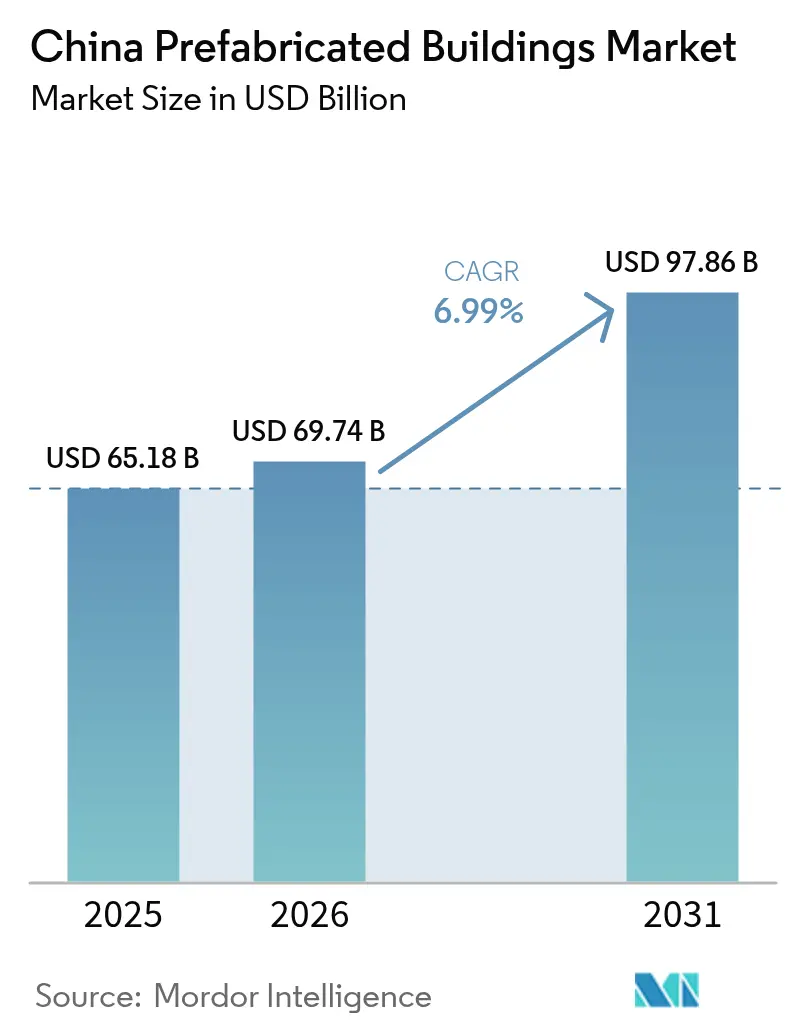
La taille du marché des bâtiments préfabriqués en Chine était évaluée à 65,18 milliards USD en 2025 et devrait croître de 69,74 milliards USD en 2026 pour atteindre 97,86 milliards USD d'ici 2031, à un TCAC de 6,99 % durant la période de prévision (2026-2031). Les quotas gouvernementaux exigeant que 30 % des nouvelles constructions urbaines soient industrialisées d'ici 2027, conjugués aux engagements de neutralité carbone, positionnent les méthodes de construction en usine comme la solution par défaut pour une livraison rapide et à faible gaspillage de logements et d'infrastructures. Le stimulus post-COVID, la hausse des coûts de main-d'œuvre et les règles strictes de sécurité sur les chantiers accélèrent davantage l'adoption, tandis que les mandats de Modélisation des Données du Bâtiment (BIM) à Shenzhen et dans d'autres villes de premier rang poussent l'intégration numérique plus profondément dans les flux de travail des projets. La dynamique concurrentielle reste fragmentée, car les spécialistes régionaux conservent de solides relations locales, mais la crise de liquidité parmi les promoteurs traditionnels crée des opportunités de consolidation pour les entrepreneurs intégrés bien capitalisés, capables de concevoir, fabriquer et assembler sous un même toit.
Principaux enseignements du rapport
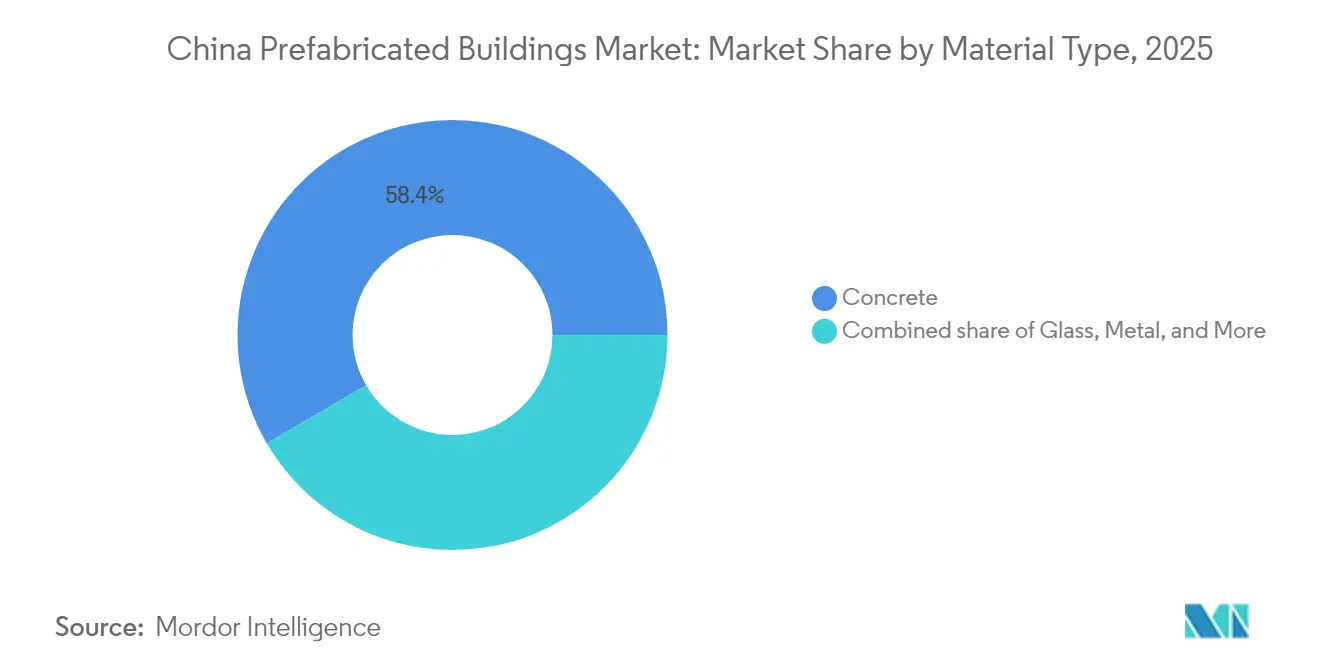
- Par type de matériau, le béton a dominé avec 58,40 % de la part du marché des bâtiments préfabriqués en Chine en 2025, tandis que le bois CLT/LVL progresse à un TCAC de 7,45 % entre 2026 et 2031.
- Par application, la construction résidentielle représentait 53,65 % de la taille du marché des bâtiments préfabriqués en Chine en 2025, tandis que les projets industriels et d'infrastructure se développent à un TCAC de 7,19 % entre 2026 et 2031.
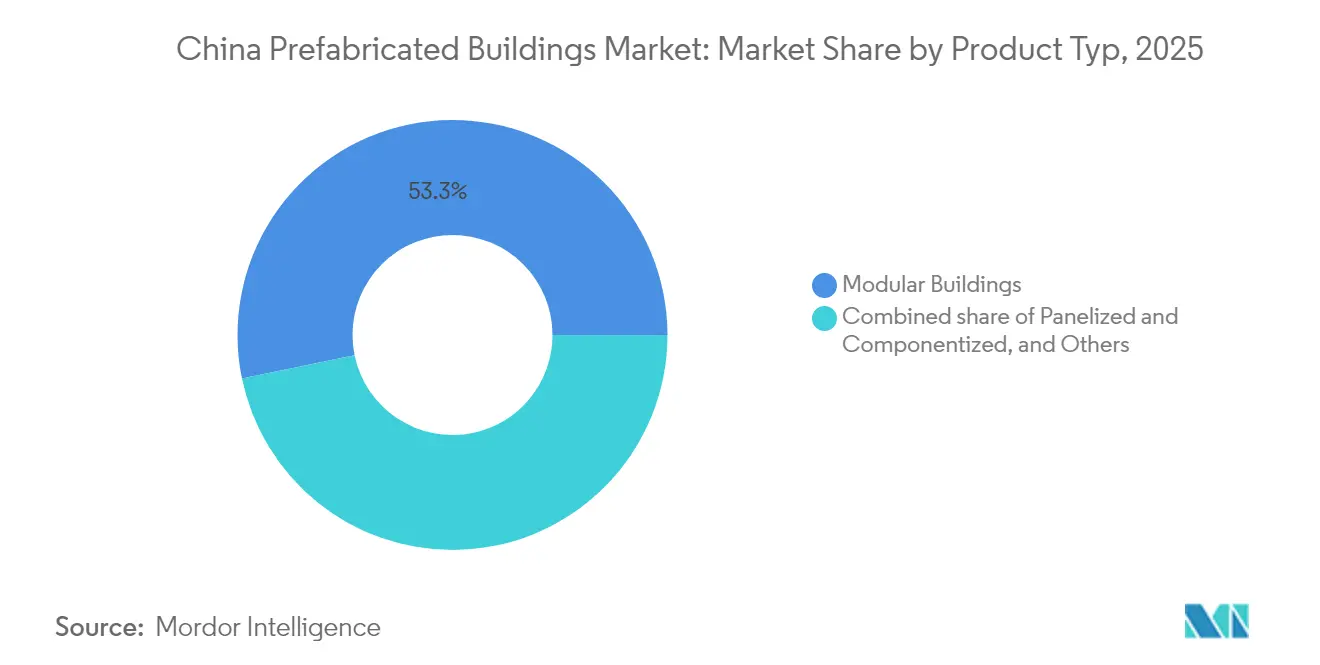
- Par type de produit, les bâtiments modulaires représentaient 53,25 % de la taille du marché des bâtiments préfabriqués en Chine en 2025, tandis que les systèmes panneautés et componentisés devraient croître à un TCAC de 7,32 %.
- Par ville, Shanghai a capté 18,60 % de la part du marché des bâtiments préfabriqués en Chine en 2025, Shenzhen enregistrant la croissance la plus rapide avec un TCAC de 7,58 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des bâtiments préfabriqués en Chine
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Quotas nationaux « bâtiment assemblé » pour les projets publics | +1.8% | À l'échelle nationale, adoption précoce dans les villes de premier rang | Moyen terme (2-4 ans) |
| Démarrages accélérés de logements abordables | +1.2% | Centres urbains à l'échelle nationale | Court terme (≤ 2 ans) |
| Mandats de neutralité carbone | +1.5% | À l'échelle nationale, plus stricts dans les provinces orientales | Long terme (≥ 4 ans) |
| Hausse des coûts de main-d'œuvre et renforcement de la sécurité | +0.9% | Pôles manufacturiers côtiers | Moyen terme (2-4 ans) |
| Mandat BIM-Jumeau Numérique de Shenzhen | +0.4% | Shenzhen et retombées sur le Guangdong | Court terme (≤ 2 ans) |
| Dépôts de modules de TGV reconvertis pour des micro-appartements | +0.3% | Villes le long des corridors ferroviaires à grande vitesse | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Objectifs nationaux de quotas « bâtiment assemblé » pour les projets publics
Le Ministère du Logement et du Développement Urbain-Rural (MOHURD) exige que 30 % des nouvelles surfaces de plancher urbaines intègrent des méthodes préfabriquées d'ici 2027, garantissant un niveau de demande minimum même lors des cycles baissiers. Le 14e Plan Quinquennal ajoute 50 millions de m² de bâtiments à très basse consommation d'énergie devant atteindre des scores de performance stricts, verrouillant ainsi de facto les enveloppes construites en usine. Plusieurs provinces ont considérablement réduit les délais de traitement des permis pour les projets qualifiés, et le Jiangsu a piloté des approbations guichet unique qui ont réduit la paperasserie de 45 %.[1]Département provincial du Logement et du Développement Urbain-Rural du Jiangsu, « Mesures d'approbation simplifiées », jsszfhcxjst.jiangsu.gov.cn
Démarrages accélérés de logements abordables dans le cadre du stimulus post-COVID
Des obligations à usage spécifique dépassant 100 milliards USD en 2024 ont stimulé les démarrages de logements au niveau municipal, favorisant le cycle de livraison de 30 à 60 jours réalisable avec des composants modulaires[2]Commission nationale du développement et de la réforme, « Rapport 2024 sur le développement social et économique », ndrc.gov.cn. Le complexe Baiziwan de Beijing a utilisé 80 % d'éléments hors site sur 4 000 unités, établissant un précédent pour les villes de deuxième rang visant des déploiements rapides de logements sociaux. Les subventions remboursent désormais jusqu'à 15 % des coûts des composants une fois les taux d'assemblage spécifiés vérifiés, améliorant les profils de trésorerie des projets.
Les mandats de neutralité carbone favorisant les méthodes hors site à faible gaspillage
La construction représentait 47,1 % des émissions liées à l'énergie en Chine en 2024, incitant les régulateurs à intégrer la comptabilité carbone dans les codes du bâtiment. Des études montrent que la préfabrication réduit les déchets de chantier et diminue les émissions sur le cycle de vie de 30 à 50 % par rapport aux constructions coulées en place[3]Springer Nature, « Analyse des émissions de gaz à effet de serre basée sur les systèmes pour la préfabrication hors site », springer.com. Les provinces orientales exigent désormais des déclarations d'impact carbone lors des appels d'offres, donnant aux offres préfabriquées un avantage mesurable en matière de conformité.
La hausse des coûts de main-d'œuvre et le renforcement de la sécurité stimulant l'adoption en usine
Les salaires moyens sur chantier ont augmenté de 11 % en glissement annuel dans les pôles côtiers en 2024, tandis que la formation obligatoire en matière de sécurité et la surveillance ont alourdi les frais généraux des entrepreneurs traditionnels. Les usines de préfabrication signalent des taux d'accidents 30 à 50 % inférieurs, permettant aux assureurs de réduire les primes lorsque des méthodes modulaires sont spécifiées, inclinant davantage l'équation des coûts. La démographie de la main-d'œuvre amplifie ce glissement, car moins de 10 % des nouveaux diplômés de la formation professionnelle choisissent les métiers sur chantier.
Analyse de l'impact des freins*
| Frein | % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| CAPEX initial plus élevé pour les projets inférieurs à 30 000 m² | -1.1% | À l'échelle nationale, particulièrement aigu dans les villes de troisième rang | Court terme (≤ 2 ans) |
| Certification provinciale non uniforme | -0.8% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Cycles de bail foncier de 40 ans pour les usines | -0.5% | À l'échelle nationale, investisseurs privés | Long terme (≥ 4 ans) |
| Crise de liquidité des promoteurs immobiliers | -1.3% | Villes de deuxième et troisième rang | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
CAPEX initial plus élevé par rapport au conventionnel pour les projets inférieurs à 30 000 m²
Les projets de moins de 30 000 m² atteignent rarement une tarification à l'économie d'échelle sur les moules et la logistique, laissant une prime sur les composants de 15 à 25 % malgré les exonérations fiscales et les dispenses de frais[4]MDPI, « Facteurs de coût en capital dans la préfabrication », mdpi.com. Le seuil de rentabilité se déplace vers 50 000 m², décourageant les petits promoteurs privés d'adopter des méthodes industrialisées. Les subventions provinciales atténuent mais n'effacent pas l'écart, car les paiements n'arrivent qu'après que les inspections de terrain certifient les objectifs de taux d'assemblage.
La crise de liquidité des promoteurs immobiliers retardant les paiements aux usines de préfabrication
Les cycles de paiement se sont allongés au-delà de 180 jours en 2024, car des entreprises en difficulté telles qu'Evergrande et Country Garden ont interrompu plusieurs chantiers, obligeant les fournisseurs à resserrer leurs fenêtres de crédit. Les petites usines de préfabrication aux maigres réserves de trésorerie exigent désormais des acomptes, limitant les démarrages de projets et élevant le risque de faillite parmi les entrepreneurs de troisième rang. Les quotas de refinancement gouvernemental améliorent la trésorerie pour les achèvements, mais la confiance dans le pipeline de livraison reste fragile.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau : la domination du béton face à l'innovation du bois
Le béton a dominé avec 58,40 % de la part du marché des bâtiments préfabriqués en Chine en 2025, grâce à des chaînes d'approvisionnement bien établies et à des coûts économiques au m² pour le logement de masse. Le bois CLT/LVL est cependant en voie d'atteindre un TCAC de 7,45 %, porté par les crédits carbone incorporés et la flexibilité de conception appréciée par les promoteurs soucieux de l'environnement.
Les fournisseurs chinois testent du béton à ultra-haute performance (BUHP) intégrant des granulats recyclés et des agents de captation du carbone en usine, visant à protéger les marges face à l'essor du bois. Par ailleurs, les orientations 2025 du Ministère promeuvent l'acier de structure et le bois d'ingénierie dans la revitalisation rurale, signalant un soutien politique en faveur d'un mix de matériaux diversifié.


Par application : la croissance industrielle dépasse la base résidentielle
Le résidentiel représentait 53,65 % de la taille du marché des bâtiments préfabriqués en Chine en 2025, porté par d'importants programmes de logements abordables. Les constructions industrielles et d'infrastructure croissent plus rapidement à un TCAC de 7,19 %, grâce aux usines de semi-conducteurs, aux plateformes logistiques et aux corridors d'utilités de villes intelligentes qui exigent des environnements de construction étroitement contrôlés.
Les hôpitaux et les écoles se tournent également vers des unités fabriquées en usine après les preuves de concept de l'ère pandémique, telles que l'École préfabriquée Jinlong de Shenzhen construite en 13 mois avec 75 % de contenu hors site. Les projets manufacturiers bénéficient d'une réduction de la poussière et des vibrations sur les lignes de précision, renforçant l'argumentaire économique en faveur de la livraison industrialisée.
Par type de produit : les systèmes panneautés défient la domination modulaire
Les blocs modulaires ont conservé 53,25 % de part de marché en 2025, mais les systèmes panneautés et componentisés les surpasseront avec un TCAC de 7,32 % jusqu'en 2031. Les entrepreneurs recherchent une flexibilité sur site pour faire face à des conditions de terrain variables sans renoncer à la productivité en usine.
La tour de 26 étages de Broad Group érigée en 5 jours souligne les avantages en termes de rapidité, mais les ensembles panneautés réduisent le poids de transport et les besoins en grues pour les actifs de moyenne hauteur. Les bibliothèques de clones numériques au sein des plateformes BIM rendent réalisables les modifications de conception en phase avancée, s'alignant sur les règles de vérification par jumeau numérique de Shenzhen.
Analyse géographique
Shanghai a conservé la plus grande part du marché des bâtiments préfabriqués en Chine à 18,60 % en 2025, soutenue par des écosystèmes EPC matures, une logistique portuaire en eaux profondes et des politiques municipales qui accélèrent les immeubles de grande hauteur construits en usine. Sa base dense de fournisseurs permet aux promoteurs d'approvisionner les modules de béton, de verre et de génie électromécanique (MEP) dans les 24 heures suivant la commande, réduisant les coûts de stockage sur site et stabilisant les flux de trésorerie des projets. La perspective de TCAC de 7,58 % pour Shenzhen reflète les mandats BIM-Jumeau Numérique qui récompensent les entrepreneurs capables d'alimenter le portail de planification de la ville en données de production en temps réel, tandis que Guangzhou et Hangzhou bénéficient des expansions d'entrepôts de commerce électronique et de parcs technologiques qui dépendent d'une livraison rapide de structures. Collectivement, la côte est représente plus de la moitié de la taille du marché des bâtiments préfabriqués en Chine, car les réseaux ferroviaires-routiers-portuaires intégrés permettent des transferts de composants en flux tendu à des tarifs d'expédition prévisibles. La hausse des prix fonciers dans ces pôles pousse les promoteurs vers des tours plus hautes et plus élancées adaptées aux noyaux modulaires.
Au nord, le cluster Beijing-Tianjin-Hebei aligne les codes d'urbanisme afin que des panneaux muraux et des modules de salle de bain identiques puissent être échangés entre juridictions sans nouvelle certification, réduisant les coûts de re-ingénierie jusqu'à 12 %. Le programme de logements abordables de Beijing achemine des volumes importants dans des immeubles standardisés de six à neuf étages, maintenant les usines régionales à 80 % d'utilisation même durant le cycle baissier de l'immobilier. Les villes voisines du Hebei accueillent de nouvelles usines de modules à ossature métallique qui expédient de grands volumes unitaires vers la capitale du jour au lendemain, tirant parti de loyers fonciers inférieurs et d'un axe autoroutier direct. Les provinces centrales telles que le Hubei et le Hunan émergent comme pôles d'exportation de composants ; la base de Broad Group au Hunan approvisionne désormais en noyaux d'escaliers des projets à Shanghai et Chengdu en moins de 48 heures par fret à grande vitesse. Ces nœuds centraux diversifient le risque de goulots d'étranglement côtiers et répartissent les gains économiques vers l'intérieur des terres.
Les provinces occidentales accusent un retard en termes de pénétration, car des clusters urbains dispersés augmentent les coûts logistiques par unité, mais les contrats de centrales électriques et de transport de la Ceinture et de la Route garantissent des commandes d'ancrage pour les nouvelles usines, permettant un modèle en étoile susceptible d'évoluer sur la décennie. Les gouvernements locaux de Chongqing, Chengdu et Xi'an offrent des baux fonciers à tarif réduit et des exonérations fiscales de trois ans pour attirer des investissements dans les lignes d'acier à profilés légers et de bois lamellé-croisé (CLT), réduisant l'écart de coût livré avec la côte. Le Xinjiang et le Qinghai accordent des points de bonus lors des appels d'offres aux soumissionnaires utilisant au moins 40 % de contenu modulaire d'origine nationale, stimulant les chaînes d'approvisionnement régionales naissantes. À l'échelle nationale, les régulateurs orientaux exigent désormais des déclarations d'impact carbone et des soumissions de jumeaux numériques lors des appels d'offres, tandis que plusieurs agences occidentales s'appuient encore sur des examens manuels des plans, allongeant les délais d'approbation. Sur la période 2026-2031, l'harmonisation des règles de certification et le déploiement de subventions aux corridors de fret intérieur devraient diffuser l'adoption, ancrant un équilibre géographique à long terme dans le marché des bâtiments préfabriqués en Chine.
Paysage réglementaire
Le cadre réglementaire chinois pour les bâtiments préfabriqués est ancré par le ministère du Logement et du Développement urbain-rural (MOHURD), qui associe la construction industrialisée aux objectifs nationaux, notamment l'objectif de 30% d'incorporation de préfabrication pour les nouvelles surfaces urbaines d'ici 2027 et la poussée plus large en faveur de la construction intelligente mentionnée dans le 15e plan quinquennal (2026-2030). Au-delà de l'orientation nationale, les gouvernements locaux continuent d'imposer la préfabrication pour les bâtiments publics financés par l'État, et certaines juridictions fixent des seuils de taux d'assemblage (par exemple, 50% ou plus) pour être admissibles aux marchés publics.
La normalisation s'élargit grâce à de nouvelles normes techniques et de gestion applicables en 2026 qui formalisent les exigences d'exécution et de conformité tout au long du cycle de vie du projet. Parmi les exemples figurent la norme T/CUPC 048-2026 (gestion de la sécurité, applicable à compter du 19 mars 2026), la norme T/WHCIA 1011-2026 (gestion de projet EPC, applicable à compter du 1er mars 2026), et un règlement technique provincial pour la construction modulaire en béton dans l'Anhui, DB34/T 5392-2026 (applicable à compter du 5 juillet 2026). Ces ajouts s'appuient sur des orientations antérieures en matière de gestion de projet telles que la norme T/CAIEC 104-2025 (applicable à compter du 30 juin 2025), et, associés aux pratiques de certification provinciales inégales citées par les acteurs du secteur, ils désignent la capacité de conformité et la préparation documentaire comme des facteurs de différenciation clés pour les entrepreneurs et les fournisseurs de composants opérant dans plusieurs provinces.
Analyse de la chaîne de valeur
La chaîne de valeur des bâtiments préfabriqués en Chine se concentre de plus en plus sur une livraison intégrée verticalement, couvrant la conception standardisée, l'ingénierie numérique, la production en usine, la logistique et l'assemblage sur site dans le cadre de contrats de type EPC. De grands acteurs intégrés tels que China State Construction Engineering Corporation (CSCEC) et ses filiales de construction industrialisée gèrent des flux de travail allant de la conception à la fabrication puis à l'installation, tandis que les plateformes technologiques et de processus (y compris les outils basés sur le BIM utilisés par les entrepreneurs) relient les bibliothèques de conception à la planification de la production et aux nomenclatures, améliorant la répétabilité pour les modules, panneaux et sous-ensembles MEP.
En amont, l'écosystème repose sur une fabrication à grande échelle de composants structurels et de pièces de construction qui privilégie la standardisation et la conception multi-combinaisons, afin que les mêmes familles de produits puissent être configurées pour différentes typologies de bâtiments. Les activités intermédiaires comprennent la fabrication de précision, le contrôle qualité et l'emballage, suivis d'un transport sensible au facteur temps vers les chantiers urbains, où le levage, le séquencement et la gestion de la sécurité sur site déterminent la productivité de l'assemblage. En aval, les promoteurs et les acheteurs publics exigent de plus en plus une documentation sur la performance (par exemple, la conformité en matière de gestion de la sécurité et de gestion de projet EPC selon les nouvelles normes), ce qui incite les entrepreneurs et les fournisseurs à renforcer la traçabilité, les dossiers de remise numériques et les capacités de service tout au long du cycle de vie, en complément de la livraison de la construction principale.
Paysage concurrentiel
Le paysage concurrentiel dans le secteur des bâtiments préfabriqués en Chine reste très fragmenté malgré la présence de plusieurs conglomérats d'État qui dominent la construction conventionnelle. De grands entrepreneurs intégrés tels que China State Construction Engineering Corporation, China Railway Construction Corporation et China Communications Construction Group exploitent des plateformes nationales de conception à l'assemblage qui leur confèrent des avantages de coût sur les méga-projets. Aux côtés de ces géants, des promoteurs immobiliers diversifiés comme Vanke et Country Garden ont construit des usines de modules captifs pour sécuriser l'approvisionnement et isoler les projets des perturbations du marché. Des centaines d'entreprises régionales d'ingénierie, d'approvisionnement et de construction prospèrent encore en se concentrant sur les relations avec les gouvernements locaux, les matériaux spécialisés et les systèmes panneautés à rotation rapide que les grandes entreprises ignorent souvent.
La transformation numérique est l'axe concurrentiel déterminant, les acteurs leaders intégrant le BIM, le jumeau numérique et la planification automatisée de la production dans des flux de travail en nuage qui relient directement les architectes aux lignes de soudage et de découpe robotiques. La suite PKPM-BIM de Beijing Guli Technology est devenue un standard de facto, et les entrepreneurs qui intègrent sa fonctionnalité automatisée de nomenclature peuvent réduire les itérations de conception jusqu'à 30 %. Broad Group continue de se différencier par la rapidité, en démontrant un assemblage en cinq jours d'une tour de 26 étages en préfabriquant des unités volumétriques complètes de 12 mètres avec des systèmes MEP pré-installés. Les innovateurs du bois tels que Dehua TB New Decoration exploitent l'expertise en bois lamellé-croisé pour remporter des appels d'offres publics à faible émission de carbone, tandis que les spécialistes en acier du Jiangsu déploient des panneaux de façade en béton à ultra-haute performance pour répondre à des codes incendie stricts. Les partenariats avec des fournisseurs de services en nuage, les branches de financement vert des banques d'État et les bourses de crédits carbone émergent comme des facilitateurs essentiels pour les entreprises cherchant à monétiser les avantages de durabilité.
Leaders du secteur des bâtiments préfabriqués en Chine
China State Construction Engineering Corp. (CSCEC)
Broad Group
Vanke Industrialized Building
Beijing Urban Construction Group (BUCG)
CITIC Construction Prefab Division
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La modularisation orientée vers l'exportation émerge comme un espace blanc mesurable, aux côtés de la demande domestique urbaine et des projets publics, soutenue par une croissance signalée des expéditions à l'étranger et la capacité des grands entrepreneurs à regrouper les capacités de conception-fabrication-installation pour les acheteurs internationaux. Les exportations de bâtiments préfabriqués ont été estimées à 4,34 milliards USD en 2025, le premier trimestre 2026 affichant une croissance de 45% en glissement annuel, et CSCEC a été cité pour l'expansion de son carnet de commandes international de produits modulaires destinés à l'hôtellerie, au résidentiel et aux développements commerciaux. Cela ouvre une voie permettant aux fabricants chinois de modules et aux entreprises EPC de diversifier leurs revenus au-delà des cycles immobiliers domestiques et de standardiser des plateformes de produits reproductibles à travers différentes zones géographiques.
En Chine, l'opportunité se concentre sur une modernisation des méthodes de livraison axée sur la conformité, à mesure que le MOHURD met l'accent sur l'innovation technologique et la construction intelligente dans le cadre du 15e plan quinquennal (2026-2030). Le réseau resserré de normes 2026 (y compris les spécifications de gestion de la sécurité et de gestion de projet EPC ainsi que les règlements techniques provinciaux tels que le DB34/T 5392-2026 de l'Anhui) accroît la demande pour les entreprises capables d'industrialiser la documentation, le contrôle qualité/assurance qualité et le contrôle numérique de la production dans plusieurs provinces. Les initiatives parallèles des promoteurs autour de la performance verte et énergétique renforcent également les composants industrialisés dans les actifs logistiques et industriels, où les enveloppes reproductibles, les skids MEP et la livraison rapide des coques s'intègrent aux exigences de conception en matière de bâtiment vert et d'énergie renouvelable.
Développements récents du secteur
- Juillet 2026 : le système de construction Good Housing a été mis en œuvre dans 135 projets, totalisant 18,45 millions de mètres carrés répartis dans 23 provinces. Cette action fait évoluer le programme de construction industrialisée piloté par le gouvernement vers un déploiement modulaire à grande échelle et élargit le débit de préfabrication résidentielle en Chine.
- Juin 2026 : solution de construction modulaire Holon : achèvement de projets avec 95% de travail réalisé en usine. Cela démontre une production modulaire à forte teneur en usine et renforce le potentiel d'exportation et de pilotes internationaux pour les systèmes modulaires et l'assemblage rapide.
- Janvier 2026 : Earth Tower : appartement modulaire de 16 étages à Abou Dabi, 259 modules préfabriqués assemblés en 96 heures. Ce projet modulaire international très en vue renforce la demande mondiale pour un logement rapide et construit en usine, et élargit la crédibilité de la préfabrication transfrontalière sur les marchés du CCG et de la région MEA.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre la valeur de la construction de bâtiments préfabriqués en Chine, où des éléments de construction structurels ou non structurels sont fabriqués hors site, puis transportés et assemblés sur le lieu du projet, à travers les principaux usages finaux des bâtiments.
Exclusions du champ d'application : nous excluons la construction traditionnelle réalisée uniquement sur site, sans modules ou panneaux de construction fabriqués hors site, ainsi que les matériaux de construction en vrac vendus sans contexte de système de bâtiment préfabriqué.
Aperçu de la segmentation
- Par type de matériau
- Béton
- Verre
- Métal
- Bois
- Autres matériaux
- Par application
- Résidentiel
- Commercial
- Autres
- Par type de produit
- Bâtiments modulaires
- Systèmes panneautés et componentisés
- Autres types de préfabriqués
- Par ville clé
- Shenzhen
- Beijing
- Shanghai
- Hangzhou
- Guangzhou
- Autres villes clés
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cartographier l'environnement opérationnel des bâtiments préfabriqués en Chine et pour ancrer le modèle à l'aide d'indicateurs publics reproductibles. Nous avons examiné les statistiques officielles de construction et de logement ainsi que les signaux politiques provenant de sources telles que le Bureau national des statistiques de Chine, le ministère du Logement et du Développement urbain-rural, et les autorités du logement provinciales ou municipales là où les objectifs d'exécution des projets sont suivis.
Pour vérifier la cohérence de la direction de l'offre et de la demande, nous avons également utilisé des informations provenant d'organismes commerciaux et de normalisation ainsi que de références techniques, telles que des publications de normes de construction publiques, des sites web d'associations pour la construction industrialisée, et des articles évalués par des pairs sur l'adoption modulaire et préfabriquée. Pour le contexte concernant l'empreinte des entreprises et le langage relatif à la capacité, nous avons également consulté des rapports annuels, des présentations aux investisseurs, des actualités sectorielles crédibles, ainsi qu'un abonnement payant agrégeant les données financières des entreprises et les annonces de contrats majeurs. Les sources documentaires listées sont illustratives, et des documents publics et bases de données supplémentaires ont également été examinés pour appuyer les étapes de validation et de clarification.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la confirmation de ce qui est comptabilisé comme bâtiments préfabriqués dans les projets réels et sur la façon dont les valeurs contractuelles circulent entre la conception, la fabrication, la logistique et l'assemblage sur site. Nous avons échangé avec des entrepreneurs, des fabricants de composants préfabriqués, des promoteurs et des chefs de projet à travers la Chine afin de vérifier la logique de tarification, les taux d'adoption et la visibilité du pipeline, puis les hypothèses du modèle ont été ajustées en conséquence.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 39% | Directeurs (CXO) : 20% |
| Rang intermédiaire : 40% | Responsables fonctionnels/d'unité : 22% |
| Acteurs plus petits : 21% | Managers : 58% |
Dimensionnement et prévision du marché
Pour le dimensionnement, nous avons utilisé une approche descendante et ascendante où l'activité de construction en Chine et la pénétration des bâtiments industrialisés servent à reconstituer le pool de valeur, puis les totaux sont recoupés avec les signaux des fournisseurs et au niveau des projets. En pratique, nous partons des tendances de la production de construction en Chine et des nouvelles surfaces au sol, appliquons l'adoption de la préfabrication par principal usage final, puis convertissons en valeur à l'aide de la part typique de la préfabrication dans le coût du projet et des modèles de tarification contractuelle prévalents.
Les intrants clés utilisés comme empreintes pratiques comprennent les nouvelles mises en chantier et les achèvements, les objectifs politiques de préfabrication et les initiatives de conformité, la composition typique des projets entre résidentiel et bâtiments publics ou commerciaux, l'intensité des composants préfabriqués (par exemple, l'utilisation panélisée versus volumétrique), et l'évolution des coûts des intrants qui affecte la tarification installée. Les prévisions ont été élaborées à l'aide d'une analyse de scénarios étayée par les avis d'experts sur la continuité politique, la disponibilité de la main-d'œuvre et l'activité des promoteurs, puis lissées pour éviter des changements par paliers irréalistes. Lorsque la couverture ascendante était incomplète, les lacunes ont été traitées par un prix de vente moyen représentatif par type de bâtiment, ajusté pour les différences de coûts régionaux, et validé par des vérifications auprès des canaux et des entrepreneurs.
Validation des données et cycle de mise à jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants, tels que les tendances de la production de construction, les jalons d'adoption des politiques et les changements observables dans les pipelines de projets décrits par les personnes interrogées. Si une anomalie apparaît, le facteur est retracé jusqu'au niveau de l'hypothèse (pénétration, composition des projets ou tarification), puis revérifié auprès de sources secondaires et d'appels de suivi avant validation finale.
Chaque rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des changements politiques significatifs, des ralentissements majeurs de la construction ou de fortes variations des coûts des intrants sont observés. Avant la livraison, nous effectuons une dernière relecture afin que le dimensionnement, les prévisions et les commentaires reflètent les données les plus récentes disponibles et une logique cohérente.
Taille du marché chinois des bâtiments préfabriqués selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées pour les bâtiments préfabriqués en Chine peuvent paraître très éloignées les unes des autres car les limites du périmètre sont définies différemment et parce que le calendrier des devises et le traitement de la valeur des projets varient selon l'éditeur. Certaines sources comptabilisent un ensemble plus large de services de construction industrialisée, tandis que d'autres se concentrent uniquement sur les systèmes de construction clairement fabriqués hors site puis assemblés sur site.
Les principaux facteurs d'écart proviennent généralement de ce qui est inclus dans la valeur du projet (valeur totale du projet versus valeur du périmètre préfabriqué), du fait que les infrastructures et les installations industrielles sont ou non mélangées dans le même pool, et de la vitesse d'adoption supposée sous l'effet des objectifs politiques. Des différences apparaissent également lorsqu'une estimation utilise une série en CNY et une autre convertit en USD à un taux moyen annuel différent, ou lorsque des années de base plus anciennes ne sont pas revalidées par rapport au dernier cycle de construction.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 65,18 milliards USD (2025) | |
| Note de recherche sectorielle A | 40,80 milliards USD (2024) | Utilise une année de base antérieure et une captation de valeur plus restreinte dans certains cas, ce qui peut sous-estimer les projets où la préfabrication est acquise pour une part plus importante de la valeur totale du contrat, et la série chronologique n'est pas toujours alignée sur les mêmes points d'inflexion du cycle de construction. |
| Résumé d'actualité financière B | 206,00 milliards USD (2024) | Rapporté en CNY et reflète généralement un pool de valeur de construction préfabriquée plus large, pouvant inclure une part plus importante de la valeur totale du projet et des activités de construction industrialisée adjacentes, apparaissant ainsi plus élevé une fois converti en USD. |
Le tableau montre un large écart provenant principalement de la portion d'un projet de bâtiment traitée comme valeur préfabriquée, et dans le modèle de Mordor Intelligence, seul le périmètre du bâtiment préfabriqué lié aux composants fabriqués hors site et à leur assemblage est comptabilisé, plutôt que l'ensemble du contrat de construction conventionnel. Une fois le périmètre fixé et la logique de tarification vérifiée avec des praticiens de projets, l'estimation devient plus facile à relier à des facteurs clairs tels que l'activité de construction, les taux d'adoption et la valeur installée par mètre carré.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des bâtiments préfabriqués en Chine en 2026 ?
Le marché s'élève à 69,74 milliards USD en 2026 et devrait atteindre 97,86 milliards USD d'ici 2031 à un TCAC de 6,99 %.
Quelle ville affiche la croissance la plus rapide en matière de construction préfabriquée ?
Shenzhen est en tête avec un TCAC prévisionnel de 7,58 % jusqu'en 2031, stimulé par les mandats BIM-Jumeau Numérique et des objectifs de quotas ambitieux.
Quel segment détient la plus grande part par matériau ?
Le béton domine avec 58,40 % de part de marché en 2025, bien que le bois CLT/LVL soit le segment de matériau à la croissance la plus rapide.
Comment les objectifs de neutralité carbone affectent-ils l'adoption ?
Les politiques de neutralité carbone favorisent les méthodes de construction en usine qui réduisent les émissions sur le cycle de vie de 30 à 50 %, conférant à la préfabrication un avantage réglementaire.
Quel est le principal frein pour les petits projets ?
Les projets de moins de 30 000 m² font face à une prime de coût de 15 à 25 % en raison d'économies d'échelle limitées, freinant l'adoption parmi les petits promoteurs.
Qui est le plus grand acteur du marché ?
China State Construction Engineering Corporation est le leader du marché, enregistrant plus de 300 milliards USD de chiffre d'affaires en 2024 et une capacité de préfabrication à l'échelle nationale.
Dernière mise à jour de la page le:



