
Tamaño y Participación del Mercado de Vehículos Comerciales de Chile
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
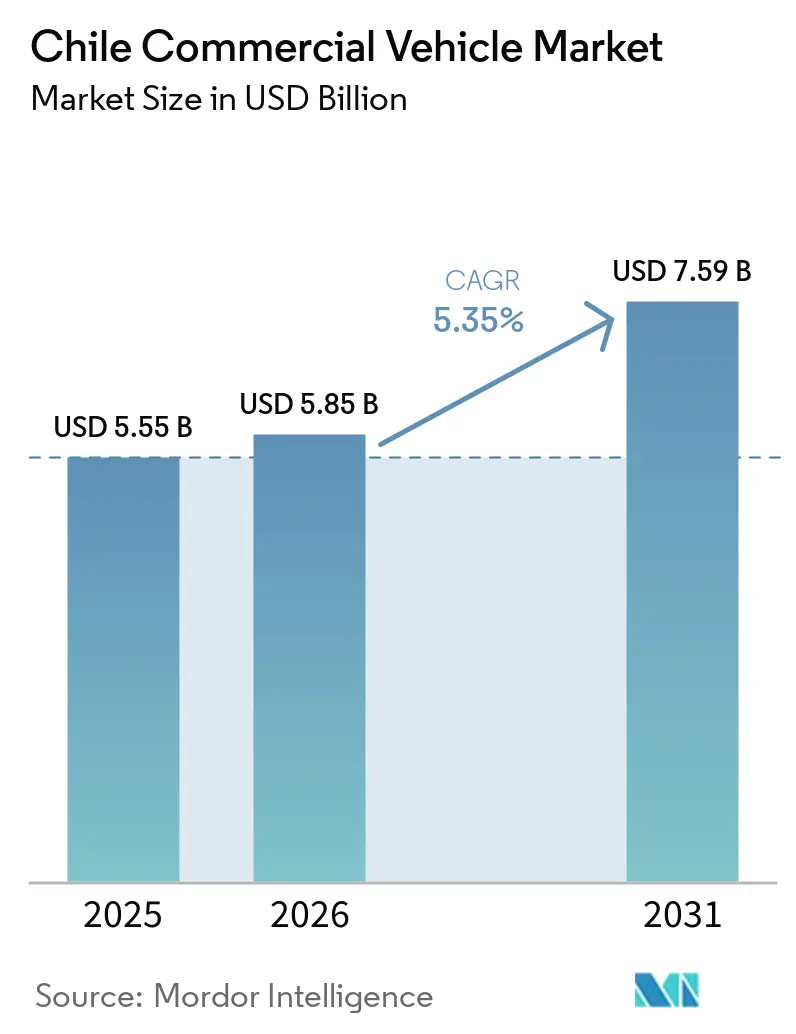
| Tamaño del mercado en el año base (2025) | 5.55 Mil millones de dólares |
| Tamaño del Mercado (2026) | 5.85 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.59 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.35 % |
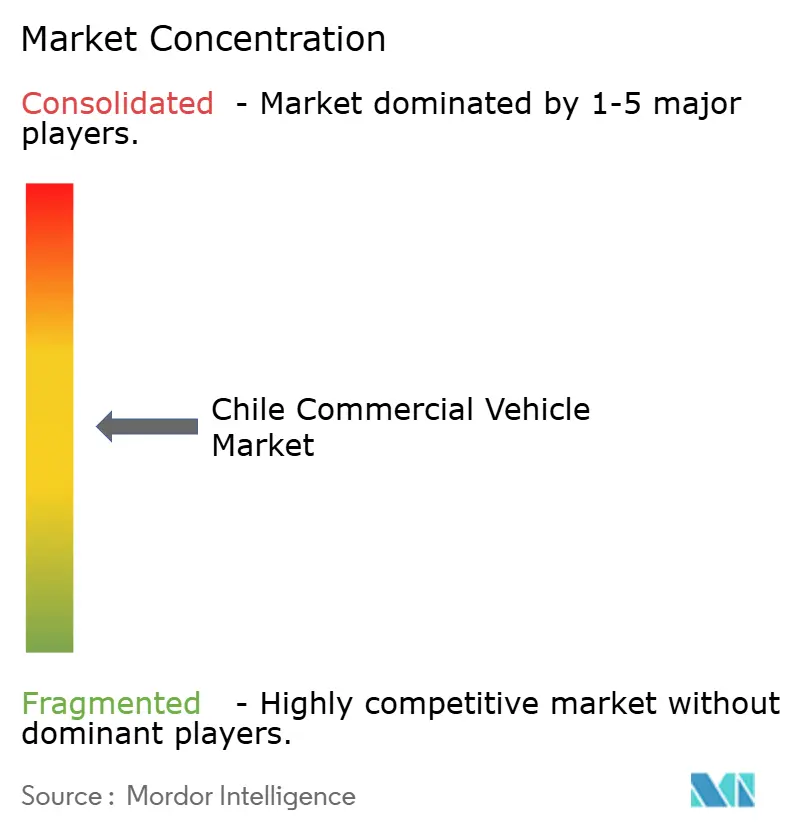
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Vehículos Comerciales de Chile por Mordor Intelligence
El tamaño del mercado de vehículos comerciales de Chile fue valorado en 5,55 mil millones de USD en 2025, y se proyecta que se expanda desde 5,85 mil millones de USD en 2026 hasta 7,59 mil millones de USD en 2031, registrando una CAGR del 5,35% entre 2026 y 2031. La renovación de flotas siguió siendo una fuente importante de demanda tras alcanzar las matriculaciones un nivel inusualmente alto en 2025. La transición a las normas Euro VI modificó los plazos de compra y generó un período de apertura más débil en 2026 para camiones y autobuses. La minería, la distribución urbana y la adquisición de transporte público continúan configurando la combinación de productos y el canal de comercialización. Los proveedores con vehículos conformes, cobertura de servicio y ofertas prácticas de electrificación están mejor posicionados para responder a estas necesidades. El mercado de vehículos comerciales de Chile también enfrenta una demanda regional desigual, ya que la actividad minera, las redes de distribución urbana y el transporte público se concentran en diferentes partes del país.
Conclusiones Clave del Informe
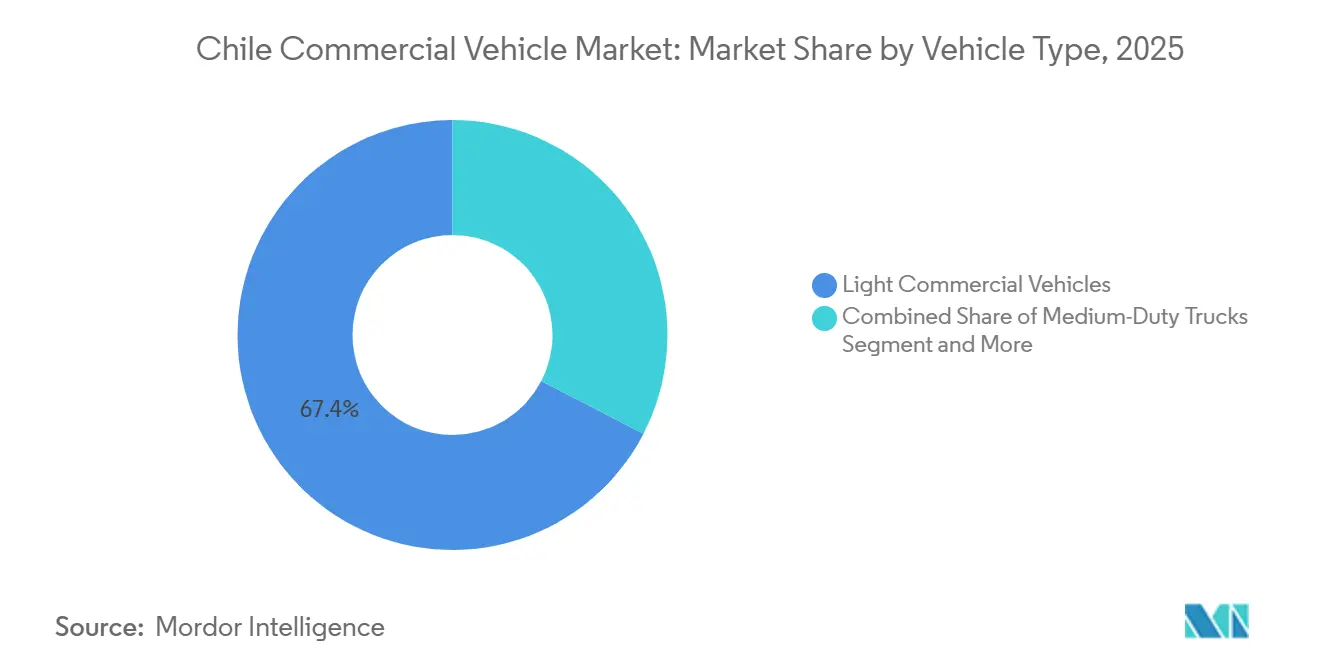
- Por tipo de vehículo, los vehículos comerciales ligeros representaron el 67,41% de la participación del mercado de vehículos comerciales de Chile en 2025, mientras que se proyecta que los autobuses y autocares registren la CAGR proyectada más alta del 6,97% hasta 2031.
- Por tipo de propulsión, los vehículos con motor de combustión interna mantuvieron el 84,77% de la participación del mercado de vehículos comerciales de Chile en 2025, mientras que se prevé que los vehículos eléctricos e híbridos registren la CAGR proyectada más alta del 13,32% hasta 2031.
- Por carrocería y configuración, las camionetas pickup y los chasis con cabina mantuvieron el 52,09% de la participación del mercado de vehículos comerciales de Chile en 2025, mientras que se espera que las furgonetas de panel y las furgonetas de carga registren la CAGR proyectada más alta del 5,74% hasta 2031.
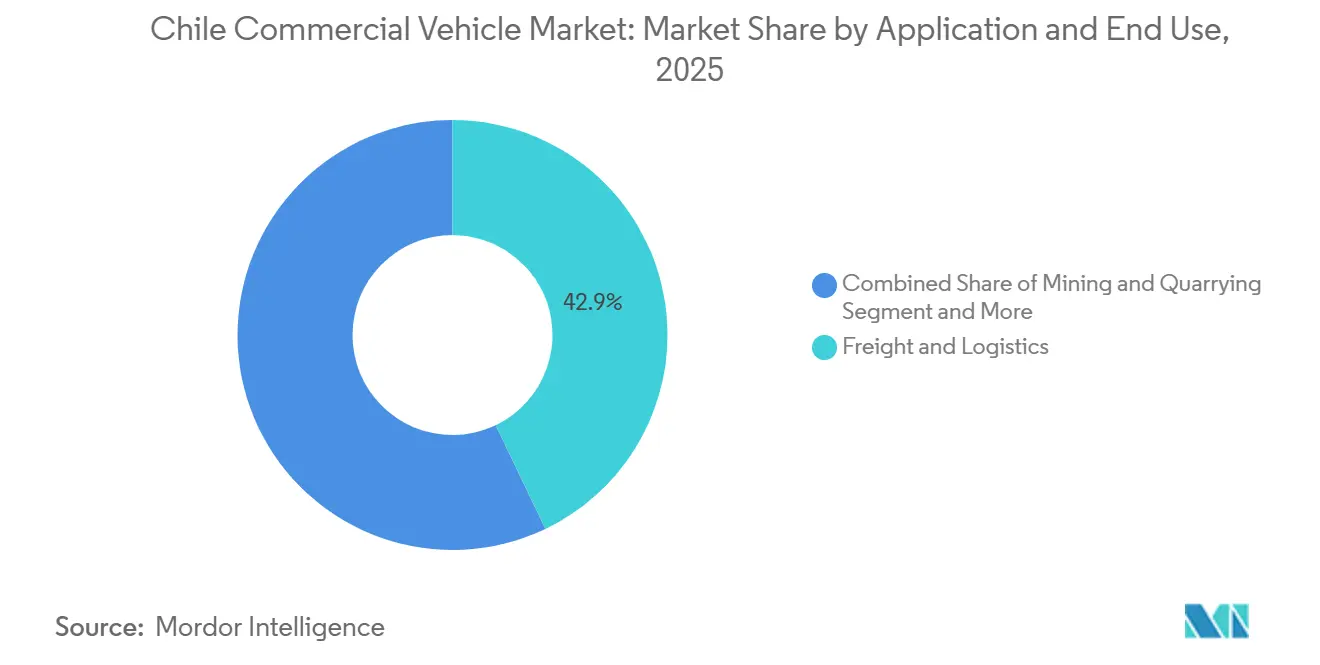
- Por aplicación y uso final, el flete y la logística representaron el 42,89% del tamaño del mercado de vehículos comerciales de Chile en 2025 y se proyecta que registre la CAGR proyectada más alta del 7,71% hasta 2031.
- Por tipo de comprador, los grandes operadores de flota mantuvieron el 53,11% de la participación del mercado de vehículos comerciales de Chile en 2025, mientras que se proyecta que las empresas de alquiler y arrendamiento registren la CAGR proyectada más alta del 6,46% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Vehículos Comerciales de Chile
Análisis del Impacto de los Impulsores*
| Impulsor | (~)% de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Desarrollo de Proyectos de Cobre y Litio | +1.4% | Regiones de Antofagasta, Atacama, Tarapacá | Largo plazo (≥ 4 años) |
| Expansión del Comercio Electrónico | +1.2% | Región Metropolitana, Valparaíso, Biobío, Maule | Mediano plazo (2-4 años) |
| Adquisición para la Electrificación del Transporte Público | +0.9% | Región Metropolitana; en expansión hacia Valparaíso, Antofagasta, Coquimbo | Corto plazo (≤ 2 años) |
| Densidad del Flete Urbano y Demanda de Vehículos Compactos | +0.7% | Región Metropolitana, Valparaíso, Biobío | Mediano plazo (2-4 años) |
| Despliegue de Infraestructura de Carga en Corredores Principales | +0.5% | Maule, Ñuble (Ruta 5 Sur); Atacama, Coquimbo (Ruta 5 Norte) | Mediano plazo (2-4 años) |
| Adopción de Mantenimiento Predictivo | +0.3% | Región Metropolitana, Antofagasta, Biobío | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Renovación de Flotas Mineras y Desarrollo de Proyectos de Cobre y Litio
La actividad minera sostiene la demanda de vehículos pesados, camiones especializados, equipos subterráneos y transporte de personal en el norte de Chile. Los proyectos de cobre y litio requieren el traslado regular de personas, materiales y equipos a través de largas distancias y terrenos exigentes. Esto convierte la disponibilidad de flota y la capacidad de mantenimiento en factores de compra importantes para los operadores. El mercado de vehículos comerciales de Chile se beneficia cuando las minas renuevan vehículos sometidos a un uso intensivo y requisitos operativos estrictos. Los proveedores necesitan ofrecer cada vez más soporte de reparación, monitoreo de vehículos y acceso confiable a repuestos junto con el propio vehículo. Estas condiciones favorecen a los fabricantes y concesionarios que pueden dar soporte a las flotas durante todo el ciclo operativo, no solo en el punto de venta.
Expansión del Comercio Electrónico y la Entrega de Última Milla
El comercio en línea ha incrementado la necesidad de vehículos de reparto que puedan operar eficientemente en zonas urbanas densas. La estrategia nacional de flete urbano introducida por el Ministerio de Transportes y Telecomunicaciones apoya los centros de microdistribución, mejores prácticas de carga y una mejor circulación de mercancías en las ciudades. Esta orientación política favorece las furgonetas de panel, los camiones compactos y otros vehículos adecuados para rutas de entrega cortas. El mercado de vehículos comerciales de Chile sirve, por tanto, tanto a las flotas de reparto local como a los vehículos de mayor tamaño que conectan ciudades, puertos, almacenes y sitios mineros. Es probable que los operadores utilicen diferentes tipos de vehículos para los núcleos urbanos y las rutas interurbanas a medida que las necesidades de entrega se vuelvan más específicas. Esto crea espacio para que los concesionarios ofrezcan paquetes de flota personalizados en lugar de depender de un único formato de vehículo.
Adquisición para la Electrificación del Transporte Público
La electrificación del transporte público se ha convertido en una fuente importante de demanda de autobuses en Santiago y se está extendiendo a otras ciudades chilenas. Red Movilidad continuó incorporando autobuses eléctricos durante 2025, mientras que el gobierno estableció un nuevo objetivo de electrificación para el sistema en 2026[1]"Histórico: Red Movilidad Ahora Tiene 4.000 Autobuses Eléctricos," Gobierno de Chile, gob.cl. El modelo de adquisición ofrece a los proveedores de autobuses un canal de demanda más estructurado que muchas otras categorías de vehículos comerciales. También incrementa la necesidad de carga en depósitos, acuerdos de mantenimiento, formación de conductores y soporte técnico. La adquisición de flotas regionales brinda a los fabricantes la oportunidad de ampliar sus redes de soporte más allá de la capital. El mercado de vehículos comerciales de Chile puede beneficiarse de este cambio cuando los proveedores combinan la venta de vehículos con asociaciones de carga y servicio.
Densidad del Flete Urbano y Demanda de Vehículos Compactos
La actividad de flete urbano está incrementando la necesidad de vehículos comerciales compactos que puedan trabajar eficientemente en zonas urbanas congestionadas. Las flotas de reparto necesitan vehículos que puedan realizar paradas frecuentes, utilizar espacios de carga limitados y operar dentro de distritos comerciales densos. La estrategia de flete urbano apoya las zonas de carga, los puntos de distribución local y las prácticas operativas que pueden reducir los desplazamientos innecesarios en las zonas centrales. Estas condiciones favorecen las furgonetas de carga compactas y los camiones ligeros frente a los vehículos de mayor tamaño para muchas rutas de última milla. Los fabricantes pueden responder ofreciendo vehículos con disposiciones de carga prácticas, bajos costos operativos y soporte de servicio adecuado para el uso urbano intensivo. El mercado de vehículos comerciales de Chile se beneficia cuando el diseño del vehículo y las operaciones de reparto se adaptan a las necesidades de cada ruta urbana.
Análisis del Impacto de las Restricciones*
| Restricción | (~)% de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Caída de la Demanda por la Transición a Euro VI | -0.9% | Región Metropolitana, Valparaíso, Biobío (centros de comercio urbano) | Corto plazo (≤ 2 años) |
| Precios de Vehículos más Elevados por el Cumplimiento de Emisiones | -0.7% | Nacional; mayor presión en Atacama, Antofagasta (corredores mineros) | Mediano plazo (2-4 años) |
| Volatilidad del Gasto de Capital Vinculado a la Minería | -0.4% | Regiones de Antofagasta, Atacama | Largo plazo (≥ 4 años) |
| Cobertura Limitada de Carga para Vehículos Pesados | -0.3% | Regiones de La Araucanía, Los Lagos, Aysén, Magallanes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adelanto de Compras por la Transición a Euro VI y Caída de la Demanda Posterior a la Transición
Chile exige el cumplimiento de Euro VI para los nuevos vehículos pesados a partir de enero de 2026 bajo el DS-55[2]Ministerio del Medio Ambiente, "Fuentes Móviles Destaca Claves de la Norma Euro VI en Prensa Local," Gobierno de Chile, fuentesmoviles.mma.gob.cl. La norma incentivó a algunos operadores a adelantar sus compras antes de que entraran en vigor los nuevos requisitos. Ese patrón contribuyó a un entorno de matriculaciones más débil a principios de 2026, mientras las flotas ajustaban inventarios y planes de compra. Los compradores de vehículos deben considerar ahora los requisitos de sistemas de control de emisiones más avanzados. Las empresas de transporte más pequeñas y los propietarios-operadores pueden retrasar la renovación cuando el costo inicial es difícil de absorber. El mercado de vehículos comerciales de Chile debe equilibrar el cumplimiento a largo plazo con la capacidad de compra a corto plazo de los compradores más pequeños.
Precios de Vehículos más Elevados por el Cumplimiento de Emisiones y Costos de Insumos
El cumplimiento de Euro VI puede incrementar los costos de adquisición de vehículos porque los nuevos equipos requieren tecnología de control de emisiones más avanzada. La presión sobre los costos puede ser más visible para las empresas más pequeñas que renuevan vehículos de uno en uno en lugar de hacerlo a través de grandes programas de flota. Los mayores costos de insumos también pueden afectar el precio de los chasis, las carrocerías y otros componentes del vehículo. Los operadores mineros y los transportistas de larga distancia enfrentan este problema cuando se necesita una renovación regular de la flota para mantener la disponibilidad del servicio. Los compradores pueden prolongar el uso de los vehículos existentes o considerar el arrendamiento cuando sube el costo de los nuevos equipos. El mercado de vehículos comerciales de Chile puede, por tanto, experimentar un ciclo de renovación más lento en los grupos de clientes con capacidad de financiamiento limitada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo: Los Vehículos Comerciales Ligeros Aportan Escala Mientras que los Autobuses y Autocares Lideran el Crecimiento
Los vehículos comerciales ligeros mantuvieron el 67,41% de la participación del mercado de vehículos comerciales de Chile en 2025. Su amplia base de clientes incluye empresas de reparto, contratistas, proveedores de apoyo minero, organismos públicos y empresas de propietarios-operadores. Las flotas de camionetas pickup y camiones ligeros son útiles donde las condiciones de la carretera, las necesidades de carga y los desplazamientos de corta distancia varían según las asignaciones. También facilitan el acceso a sitios mineros y zonas industriales donde la versatilidad del vehículo es importante. La distribución urbana refuerza la demanda de furgonetas y camiones compactos, ya que estos vehículos pueden gestionar paradas frecuentes y espacios de estacionamiento limitados.
Se prevé que los autobuses y autocares se expandan a una CAGR del 6,97% hasta 2031. La adquisición de transporte público es el principal motor de este crecimiento, especialmente en Santiago, donde los autobuses eléctricos siguen siendo fundamentales en los planes de renovación de flotas. La transición a flotas eléctricas requiere que los fabricantes coordinen la entrega de vehículos con la infraestructura de carga, el mantenimiento y la disponibilidad de repuestos. La adquisición regional puede extender esta oportunidad más allá de la capital a medida que las ciudades renuevan sus servicios urbanos. Los fabricantes de autobuses también se benefician de los contratos de servicio que crean relaciones a más largo plazo con los operadores tras la compra inicial.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Propulsión: Los Motores de Combustión Interna Mantienen la Escala Mientras que los Vehículos Eléctricos e Híbridos Crecen más Rápido
Los vehículos con motor de combustión interna mantuvieron el 84,77% de la participación del mercado de vehículos comerciales de Chile en 2025. El diésel sigue siendo ampliamente utilizado en el transporte de larga distancia, las operaciones mineras, el transporte refrigerado y la distribución regional. La base instalada es grande y los vehículos comerciales suelen permanecer en servicio durante períodos prolongados, lo que hace improbable una sustitución rápida de los grupos motopropulsores convencionales en todas las aplicaciones. Los requisitos de Euro VI elevan el estándar tecnológico para los nuevos vehículos pesados sin eliminar el papel práctico del diésel en rutas exigentes. El mercado seguirá dependiendo de los vehículos de combustión conformes mientras se desarrolla la infraestructura de carga.
Se prevé que los vehículos eléctricos e híbridos crezcan a una CAGR del 13,32% hasta 2031. Los autobuses eléctricos son el ejemplo actual más claro, ya que los programas de flotas públicas crean rutas planificadas y carga centralizada. Los camiones eléctricos de batería están comenzando a demostrar su papel en rutas comerciales seleccionadas en Chile, proporcionando experiencia operativa para transportistas, concesionarios y gestores de flotas. Los proveedores que ayudan a los clientes a planificar la carga, el soporte técnico y la programación de rutas pueden reducir el riesgo del despliegue temprano de vehículos eléctricos. Es probable que el mercado mantenga una estructura de grupos motopropulsores mixtos durante un período prolongado.
Por Carrocería y Configuración: Las Camionetas Pickup y los Chasis con Cabina Establecen la Base Mientras que las Furgonetas de Panel y las Furgonetas de Carga Ganan Terreno
Las camionetas pickup y los chasis con cabina mantuvieron el 52,09% de la participación del mercado de vehículos comerciales de Chile en 2025. Estos vehículos sirven a la minería, la construcción, la agricultura, los servicios públicos y las operaciones de servicio en campo. Su valor radica en la flexibilidad, ya que pueden transportar personas, herramientas, materiales o carrocerías especializadas. Los chasis con cabina pueden adaptarse para el transporte de equipos, trabajos de mantenimiento y aplicaciones de servicio. Las condiciones geográficas de Chile hacen que una altura libre al suelo adecuada y una construcción robusta del vehículo sean importantes para muchos compradores. Esta configuración sirve como vínculo común entre el trabajo urbano y la actividad industrial remota.
Se prevé que las furgonetas de panel y las furgonetas de carga crezcan a una CAGR del 5,74% hasta 2031. Las operaciones de reparto utilizan estos vehículos porque el espacio de carga cerrado protege los paquetes y las mercancías durante las paradas urbanas repetidas. Son muy adecuados para el creciente uso de instalaciones de distribución local y rutas de entrega cortas en las grandes ciudades. Las opciones de furgonetas eléctricas pueden ser apropiadas cuando los operadores trabajan desde un depósito central y tienen un kilometraje diario predecible. El mercado de vehículos comerciales de Chile se beneficia de los distribuidores que comprenden las condiciones operativas locales y pueden apoyar la adaptación del vehículo. Su coordinación afecta la rapidez con que un cliente puede poner un vehículo en servicio.
Por Aplicación y Uso Final: El Flete y la Logística Lideran tanto el Uso Actual como la Expansión Futura
El flete y la logística representaron el 42,89% del mercado de vehículos comerciales de Chile en 2025. Esta aplicación abarca la entrega local, la distribución regional, el flete vinculado a puertos y el transporte relacionado con la minería. Requiere una amplia gama de vehículos, ya que el tipo de carga, la distancia de viaje y las condiciones de la ruta varían significativamente en todo el país. La entrega de última milla favorece las furgonetas compactas y los camiones ligeros, mientras que los corredores de puertos y minas requieren vehículos de mayor tamaño. La minería y la extracción representan una fuente separada y significativa de demanda de equipos pesados y transporte de personal. Los proyectos de construcción e infraestructura también requieren vehículos comerciales para personal, materiales y operaciones de servicio. El transporte público y privado de pasajeros depende de autobuses y autocares, que operan en ciclos diferentes a los de las flotas de flete.
Se prevé que el flete y la logística crezcan a una CAGR del 7,71% hasta 2031. La actividad del comercio electrónico y la necesidad de mover mercancías a través de las zonas urbanas apoyan el segmento de reparto. La actividad minera y portuaria apoya los movimientos de flete más pesado a través de rutas más largas. La planificación del flete urbano puede influir en la elección del vehículo al fomentar una carga y un enrutamiento más eficientes. Las empresas que traducen las capacidades del vehículo en beneficios operativos prácticos pueden construir relaciones con los clientes más sólidas a largo plazo. Una orientación clara sobre el uso de rutas y el mantenimiento puede ayudar a los compradores a seleccionar un vehículo adecuado, lo que es especialmente importante cuando la tecnología más nueva cambia las rutinas operativas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Comprador: Los Grandes Operadores de Flota Mantienen la Mayor Posición Mientras que las Empresas de Alquiler y Arrendamiento se Expanden más Rápido
Los grandes operadores de flota mantuvieron el 53,11% de la participación del mercado de vehículos comerciales de Chile en 2025. Las empresas mineras, los grandes proveedores de logística, los operadores de transporte público y las principales empresas de servicios adquieren vehículos a través de programas de flota centralizados. Estos compradores suelen evaluar los vehículos junto con el financiamiento, el mantenimiento, el suministro de repuestos y la disponibilidad del vehículo. Sus procesos de compra tienden a favorecer a los proveedores establecidos con soporte técnico local y experiencia en licitaciones formales. Los grandes operadores de flota también están mejor posicionados para planificar los requisitos de renovación de Euro VI que las empresas más pequeñas. Los compradores gubernamentales y municipales siguen siendo importantes para el transporte público, las flotas de servicios públicos y los vehículos de servicio, y sus procesos de adquisición pueden influir tanto en las especificaciones técnicas como en los plazos de los pedidos. Los propietarios-operadores siguen siendo un grupo de compradores significativo en la actividad de flete y servicios, aunque pueden ser más cautelosos cuando suben los costos de renovación. Los concesionarios requieren diferentes enfoques de ventas y financiamiento para cada tipo de comprador, ya que los términos de financiamiento, el acceso a reparaciones y las especificaciones del vehículo deben reflejar las circunstancias de cada cliente.
Se prevé que las empresas de alquiler y arrendamiento crezcan a una CAGR del 6,46% hasta 2031. El arrendamiento puede hacer que los nuevos equipos sean más accesibles para las empresas que prefieren evitar grandes compras iniciales, lo que es relevante cuando los clientes están preocupados por el costo y los requisitos tecnológicos de los vehículos más nuevos que cumplen con las normas de emisiones. Los acuerdos de alquiler también ofrecen a los operadores flexibilidad cuando las necesidades de transporte varían según el proyecto o la temporada. Las grandes flotas pueden buscar servicios de datos, mantenimiento planificado y soporte de cuenta dedicado, mientras que los compradores más pequeños pueden dar más importancia al financiamiento, el acceso a reparaciones locales y la disponibilidad de repuestos. Estas diferencias crean varias rutas al mercado dentro de la industria de vehículos comerciales de Chile y apoyan el papel de los distribuidores que ofrecen financiamiento y servicio junto con la venta de vehículos.
Análisis Geográfico
El norte de Chile, incluidas las regiones de Tarapacá, Antofagasta, Atacama y partes de Coquimbo, sigue siendo la principal concentración de actividad de vehículos comerciales pesados del país. Las operaciones mineras requieren vehículos para el movimiento de materiales, el transporte de personal, los trabajos de mantenimiento y los servicios en sitio. Las largas distancias y las condiciones difíciles hacen que el tiempo de actividad, la capacidad de reparación y las especificaciones duraderas sean importantes. Los proveedores necesitan un sólido acceso a repuestos y capacidades de servicio en campo, ya que el tiempo de inactividad del vehículo puede interrumpir las operaciones industriales. Los vehículos convencionales Euro VI seguirán desempeñando un papel importante donde las alternativas eléctricas aún no son prácticas, lo que resultará en un cambio gradual en lugar de inmediato en la combinación de flotas del norte.
La zona central, en particular la Región Metropolitana y Valparaíso, es el principal centro de vehículos comerciales ligeros, autobuses urbanos y operaciones de flete urbano. Santiago tiene la mayor base de vehículos urbanos del país y sigue siendo la ubicación clave para la adquisición de autobuses eléctricos. Las redes de reparto, los almacenes y la actividad de consumo también generan una fuerte demanda de furgonetas y camiones ligeros en la capital y sus alrededores. Valparaíso y San Antonio añaden una importante dimensión de flete relacionada con los puertos, con corredores que conectan puertos, almacenes, la capital y los clientes del interior. Es probable que la región siga siendo un mercado clave tanto para los vehículos de flete convencionales como para los despliegues eléctricos específicos.
El centro-sur y el sur de Chile combinan actividades agrícolas, forestales, salmoneras, de distribución de alimentos y de transporte interurbano, lo que requiere vehículos de flete confiables, incluidas unidades refrigeradas. Las variadas condiciones de las carreteras y las largas distancias de viaje hacen que la planificación de la flota sea más compleja que en las rutas urbanas densas. La disponibilidad de carga y la cobertura de servicio son especialmente importantes para los operadores que consideran los vehículos eléctricos. Es probable que los nuevos grupos motopropulsores se adopten a diferentes ritmos en estas regiones. Los fabricantes no pueden tratar a Chile como un entorno operativo único y uniforme, lo que hace que la distribución local y la capacidad de posventa sean activos competitivos importantes.
Panorama Competitivo
El mercado de vehículos comerciales en Chile sigue siendo fragmentado, con varios proveedores europeos y chinos compitiendo en camiones, autobuses, furgonetas y camionetas pickup. Mercedes-Benz, representado por Kaufmann, ofrece una amplia gama de camiones y furgonetas comerciales, respaldado por acuerdos de servicio establecidos y una creciente línea de productos eléctricos. Mercedes-Benz confirmó la primera entrega en Chile de camiones eActros 600 para uso comercial en 2026, otorgando a la empresa un papel pionero en las pruebas de flete de larga distancia con baterías eléctricas. Scania compite a través de vehículos pesados y relaciones con compradores industriales y de flota, mientras que Volvo Group sigue siendo relevante en camiones pesados y transporte público, incluidas ofertas de autobuses de cero emisiones para el sistema de Santiago.
Los fabricantes chinos han ampliado su presencia en autobuses, camiones, furgonetas y camionetas pickup, atendiendo a la demanda sensible al precio y orientada a la electrificación. Yutong y BYD están bien establecidos en el suministro de autobuses eléctricos, mientras que Foton y JAC compiten en furgonetas, camiones y camionetas pickup a través de redes de distribución locales. Su crecimiento ha aumentado la presión competitiva sobre los fabricantes establecidos. El segmento de autobuses es particularmente importante, ya que la adquisición pública crea oportunidades visibles para los proveedores de vehículos eléctricos, y el despliegue gubernamental de autobuses eléctricos en Red Movilidad ha convertido a Santiago en un punto de referencia notable para el transporte público eléctrico.
La ventaja competitiva también depende del soporte en las regiones mineras y remotas, donde los clientes de vehículos pesados requieren mantenimiento en campo confiable, entrega rápida de repuestos y experiencia técnica para aplicaciones exigentes. Los proveedores que ingresan al mercado a través de una única categoría de producto pueden necesitar desarrollar una capacidad de servicio más amplia antes de competir por cuentas de flota más grandes. El mercado de vehículos comerciales de Chile sigue abierto a nuevos participantes, pero el éxito sostenido depende del soporte local además de la disponibilidad del producto. Es probable que la competencia siga siendo activa a medida que la electrificación amplíe la gama de opciones de vehículos y servicios.
Líderes de la Industria de Vehículos Comerciales de Chile
-
Mercedes-Benz Group
-
Chevrolet Trucks
-
Scania AB
-
Volvo Group
-
Volkswagen Truck & Bus
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo de 2026: DSV introdujo su primer camión totalmente eléctrico para distribución local en Chile. El lanzamiento formó parte del esfuerzo de la empresa por ampliar los servicios de logística de menores emisiones en el país.
- Febrero de 2026: Cummins desplegó un camión minero de ultra clase híbrido-eléctrico en producción diaria en Caserones. El proyecto de modernización utiliza la tecnología First Mode de la empresa en un camión de acarreo minero Komatsu de 300 toneladas.
- Febrero de 2026: Mercedes-Benz Trucks, a través de Kaufmann, entregó los primeros camiones de larga distancia eléctricos de batería eActros 600 en Chile y América del Sur a Empresas Cavalieri. Los vehículos entraron en servicio comercial de transporte de bebidas en la ruta Santiago-Viña del Mar, con 6 unidades adicionales planificadas para entrega posterior.
- Noviembre de 2025: Chery presentó su camioneta pickup HIMLA en Portillo, Chile, a través de un lanzamiento regional latinoamericano y un evento de conducción para medios. El modelo está destinado a terrenos exigentes y aplicaciones de gran tonelada en la región.


Alcance del Informe del Mercado de Vehículos Comerciales de Chile
El mercado de Vehículos Comerciales de Chile está segmentado por tipo de vehículo, tipo de propulsión, carrocería y configuración, aplicación y uso final, y tipo de comprador. Por Tipo de Vehículo, el mercado está segmentado en Vehículos Comerciales Ligeros, Camiones de Mediana Tonelada, Camiones de Gran Tonelada y Autobuses y Autocares. Por Tipo de Propulsión, el mercado está segmentado en Motor de Combustión Interna (Gasolina y Diésel) y Eléctrico e Híbrido (Vehículos Eléctricos de Batería, Vehículos Eléctricos Híbridos Enchufables y Vehículos Eléctricos de Pila de Combustible). Por Carrocería y Configuración, el mercado está segmentado en Furgonetas de Panel y Furgonetas de Carga, Camionetas Pickup y Chasis con Cabina, Camiones Rígidos, Tractocamiones, Autobuses Urbanos, Autocares Interurbanos y de Larga Distancia, y Minibuses y Taxibuses. Por Aplicación y Uso Final, el mercado está segmentado en Flete y Logística (Entrega de Última Milla, Logística Portuaria e Intermodal y Transporte Refrigerado), Minería y Extracción, Construcción e Infraestructura, Transporte Público y Privado de Pasajeros, y Flotas de Servicios Públicos, Municipales y de Servicio. Por Tipo de Comprador, el mercado está segmentado en Grandes Operadores de Flota, Pequeñas y Medianas Empresas (PYME), Organismos Gubernamentales y Municipales, Empresas de Alquiler y Arrendamiento y Propietarios-Operadores. Las previsiones de mercado se proporcionan en términos de Valor (USD) y Volumen (Unidades).
| Vehículos Comerciales Ligeros |
| Camiones de Mediana Tonelada |
| Camiones de Gran Tonelada |
| Autobuses y Autocares |
| Motor de Combustión Interna | Gasolina |
| Diésel | |
| Eléctrico e Híbrido | Eléctrico de Batería |
| Híbrido Enchufable | |
| Eléctrico de Pila de Combustible |
| Furgonetas de Panel y Furgonetas de Carga |
| Camionetas Pickup y Chasis con Cabina |
| Camiones Rígidos |
| Tractocamiones |
| Autobuses Urbanos |
| Autobuses Interurbanos y de Larga Distancia |
| Minibuses y Taxibuses |
| Flete y Logística | Entrega de Última Milla |
| Transporte Portuario e Intermodal | |
| Transporte Refrigerado | |
| Minería y Extracción | |
| Construcción e Infraestructura | |
| Transporte Público y Privado de Pasajeros | |
| Flotas de Servicios Públicos, Municipales y de Servicio |
| Grandes Operadores de Flota |
| Pequeñas y Medianas Empresas |
| Compradores Gubernamentales y Municipales |
| Empresas de Alquiler y Arrendamiento |
| Propietarios-Operadores |
| Por Tipo de Vehículo | Vehículos Comerciales Ligeros | |
| Camiones de Mediana Tonelada | ||
| Camiones de Gran Tonelada | ||
| Autobuses y Autocares | ||
| Por Tipo de Propulsión | Motor de Combustión Interna | Gasolina |
| Diésel | ||
| Eléctrico e Híbrido | Eléctrico de Batería | |
| Híbrido Enchufable | ||
| Eléctrico de Pila de Combustible | ||
| Por Carrocería y Configuración | Furgonetas de Panel y Furgonetas de Carga | |
| Camionetas Pickup y Chasis con Cabina | ||
| Camiones Rígidos | ||
| Tractocamiones | ||
| Autobuses Urbanos | ||
| Autobuses Interurbanos y de Larga Distancia | ||
| Minibuses y Taxibuses | ||
| Por Aplicación y Uso Final | Flete y Logística | Entrega de Última Milla |
| Transporte Portuario e Intermodal | ||
| Transporte Refrigerado | ||
| Minería y Extracción | ||
| Construcción e Infraestructura | ||
| Transporte Público y Privado de Pasajeros | ||
| Flotas de Servicios Públicos, Municipales y de Servicio | ||
| Por Tipo de Comprador | Grandes Operadores de Flota | |
| Pequeñas y Medianas Empresas | ||
| Compradores Gubernamentales y Municipales | ||
| Empresas de Alquiler y Arrendamiento | ||
| Propietarios-Operadores | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es la previsión para los vehículos comerciales de Chile hasta 2031?
Se proyecta que el tamaño del mercado de vehículos comerciales de Chile alcance los 7,59 mil millones de USD en 2031 desde los 5,85 mil millones de USD en 2026, con una CAGR del 5,35%.
¿Qué tipo de vehículo tiene la mayor posición en Chile?
Los vehículos comerciales ligeros mantuvieron la mayor posición, con una participación del 67,41% en 2025.
¿Qué impulsa la demanda de vehículos comerciales eléctricos en Chile?
La electrificación de autobuses públicos, las operaciones planificadas en depósitos y las rutas seleccionadas de reparto y flete están apoyando la adopción.
¿Cómo afecta Euro VI a los nuevos vehículos pesados en Chile?
Euro VI se aplica a los nuevos vehículos pesados desde enero de 2026, aumentando la importancia de la tecnología de vehículos conforme y el soporte de mantenimiento.
Última actualización de la página el:



