
Taille et part du marché des véhicules commerciaux au Chili
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
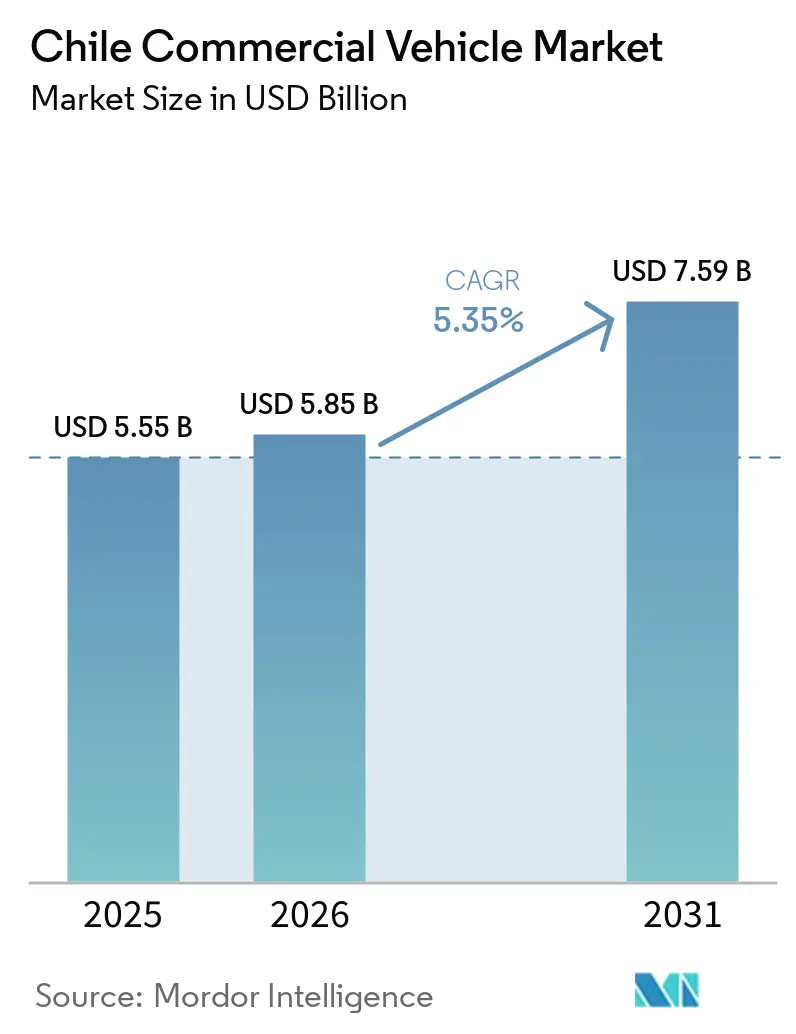
| Taille du marché de l'année de base (2025) | 5.55 Milliards de dollars |
| Taille du Marché (2026) | 5.85 Milliards de dollars |
| Taille du Marché (2031) | 7.59 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.35 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des véhicules commerciaux au Chili par Mordor Intelligence
La taille du marché des véhicules commerciaux au Chili était évaluée à 5,55 milliards USD en 2025, et devrait s'étendre de 5,85 milliards USD en 2026 à 7,59 milliards USD d'ici 2031, enregistrant un CAGR de 5,35 % entre 2026 et 2031. Le renouvellement des flottes est resté une source importante de demande après que les immatriculations ont atteint un niveau exceptionnellement élevé en 2025. La transition vers les normes Euro VI a modifié le calendrier des achats et créé une période d'ouverture plus faible en 2026 pour les camions et les bus. L'activité minière, la distribution urbaine et les achats de transport public continuent de façonner la composition des produits et les circuits de commercialisation. Les fournisseurs disposant de véhicules conformes, d'une couverture de service et d'offres d'électrification pratiques sont mieux placés pour répondre à ces besoins. Le marché des véhicules commerciaux au Chili est également confronté à une demande régionale inégale, car l'activité minière, les réseaux de livraison urbaine et les transports en commun sont concentrés dans différentes parties du pays.
Principaux enseignements du rapport
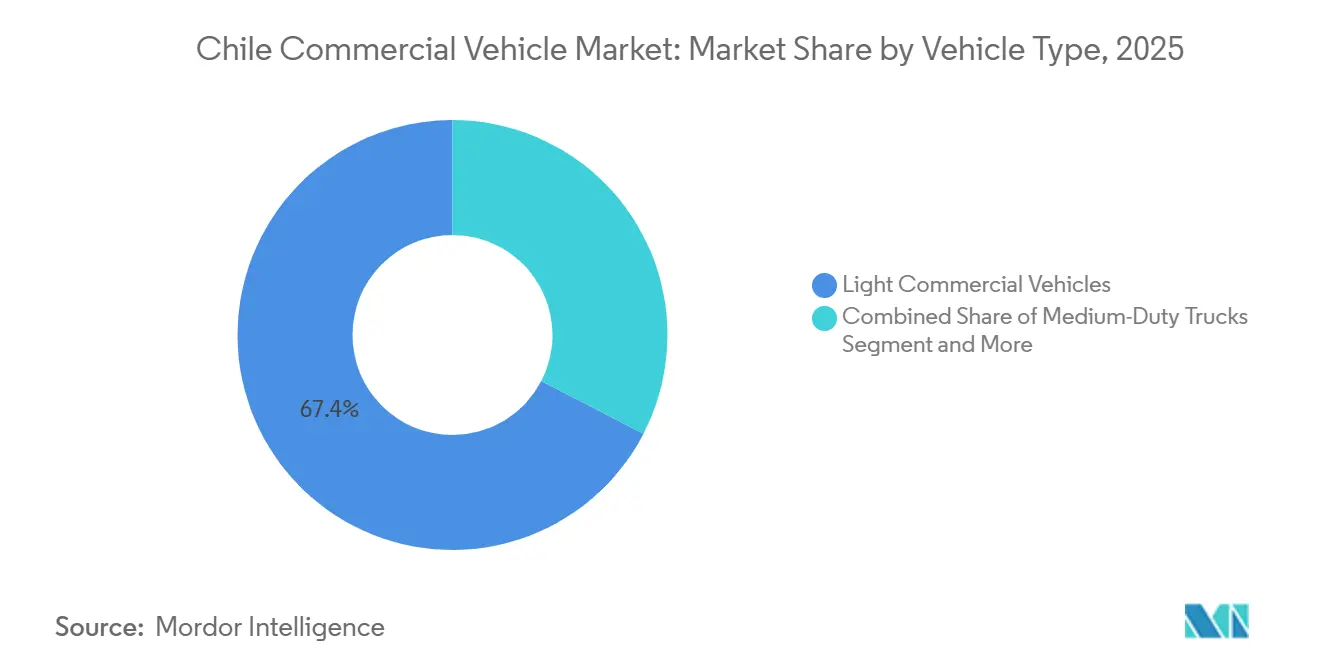
- Par type de véhicule, les véhicules commerciaux légers représentaient 67,41 % de la part de marché des véhicules commerciaux au Chili en 2025, tandis que les bus et autocars devraient enregistrer le CAGR prévisionnel le plus élevé, à 6,97 %, jusqu'en 2031.
- Par type de propulsion, les véhicules à moteur à combustion interne détenaient 84,77 % de la part de marché des véhicules commerciaux au Chili en 2025, tandis que les véhicules électriques et hybrides devraient enregistrer le CAGR prévisionnel le plus élevé, à 13,32 %, jusqu'en 2031.
- Par carrosserie et configuration, les camionnettes et châssis-cabines détenaient 52,09 % de la part de marché des véhicules commerciaux au Chili en 2025, tandis que les fourgons utilitaires et fourgons de livraison devraient enregistrer le CAGR prévisionnel le plus élevé, à 5,74 %, jusqu'en 2031.
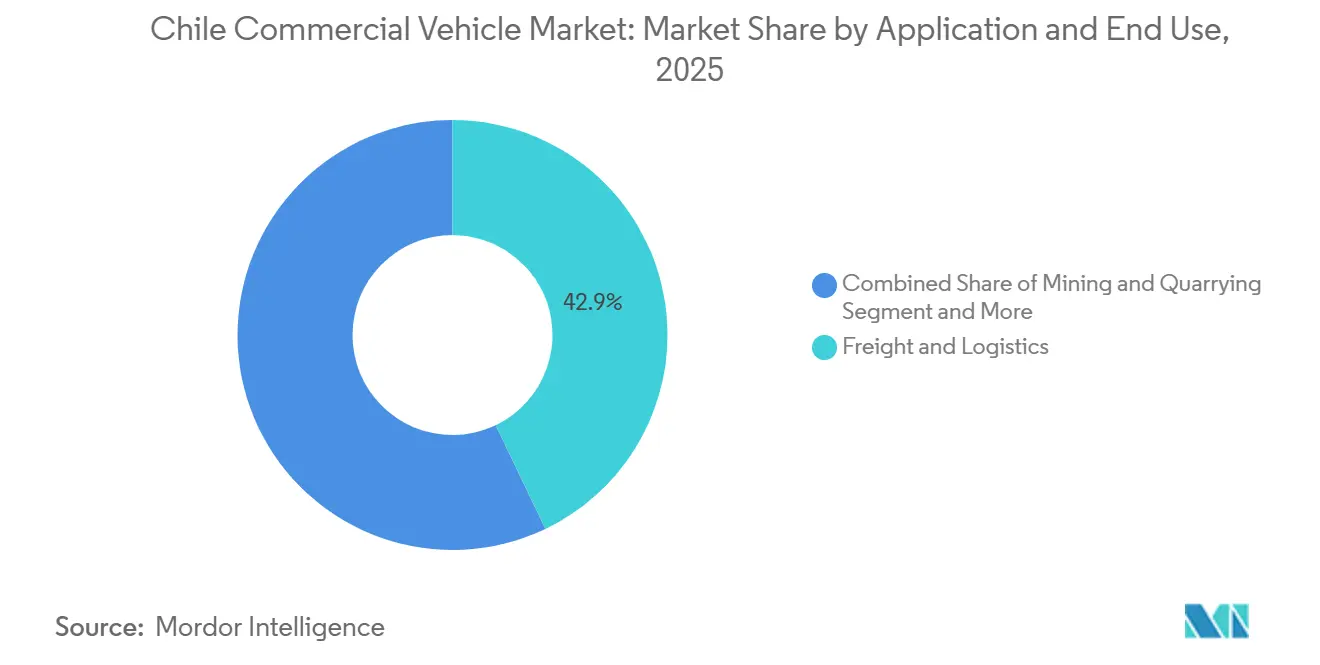
- Par application et utilisation finale, le fret et la logistique représentaient 42,89 % de la taille du marché des véhicules commerciaux au Chili en 2025 et devraient enregistrer le CAGR prévisionnel le plus élevé, à 7,71 %, jusqu'en 2031.
- Par type d'acheteur, les grands opérateurs de flottes détenaient 53,11 % de la part de marché des véhicules commerciaux au Chili en 2025, tandis que les sociétés de location et de crédit-bail devraient enregistrer le CAGR prévisionnel le plus élevé, à 6,46 %, jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des véhicules commerciaux au Chili
Analyse de l'impact des moteurs*
| Moteur | (~)% d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Développement des projets cuivre-lithium | +1.4% | Régions d'Antofagasta, Atacama, Tarapacá | Long terme (≥ 4 ans) |
| Expansion du commerce électronique | +1.2% | Región Metropolitana, Valparaíso, Biobío, Maule | Moyen terme (2-4 ans) |
| Achats pour l'électrification des transports en commun | +0.9% | Región Metropolitana ; extension à Valparaíso, Antofagasta, Coquimbo | Court terme (≤ 2 ans) |
| Densité du fret urbain et demande de véhicules compacts | +0.7% | Región Metropolitana, Valparaíso, Biobío | Moyen terme (2-4 ans) |
| Déploiement d'infrastructures de recharge sur les corridors principaux | +0.5% | Maule, Ñuble (Ruta 5 Sur) ; Atacama, Coquimbo (Ruta 5 Norte) | Moyen terme (2-4 ans) |
| Adoption de la maintenance prédictive | +0.3% | Región Metropolitana, Antofagasta, Biobío | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Renouvellement des flottes minières et développement des projets cuivre-lithium
L'activité minière soutient la demande de véhicules lourds, de camions spécialisés, d'équipements souterrains et de transport de personnel dans le nord du Chili. Les projets cuivre et lithium nécessitent des déplacements réguliers de personnes, de matériaux et d'équipements sur de longues distances et dans des terrains exigeants. Cela fait de la disponibilité des flottes et de la capacité de maintenance des facteurs d'achat importants pour les opérateurs. Le marché des véhicules commerciaux au Chili bénéficie du remplacement de véhicules soumis à une utilisation intensive et à des exigences opérationnelles strictes dans les mines. Les fournisseurs doivent de plus en plus assurer un soutien à la réparation, une surveillance des véhicules et un accès fiable aux pièces détachées en même temps que le véhicule lui-même. Ces conditions favorisent les constructeurs et les concessionnaires capables d'accompagner les flottes tout au long du cycle d'exploitation, et pas seulement au moment de la vente.
Expansion du commerce électronique et de la livraison du dernier kilomètre
Le commerce en ligne a accru le besoin de véhicules de livraison capables d'opérer efficacement dans les zones urbaines denses. La stratégie nationale de fret urbain introduite par le ministère des Transports et des Télécommunications soutient les plateformes de micro-distribution, de meilleures pratiques de chargement et une meilleure circulation des marchandises dans les villes. Cette orientation politique favorise les fourgons utilitaires, les camions compacts et autres véhicules adaptés aux itinéraires de livraison courts. Le marché des véhicules commerciaux au Chili dessert donc à la fois les flottes de livraison locale et les véhicules plus grands qui relient les villes, les ports, les entrepôts et les sites miniers. Les opérateurs sont susceptibles d'utiliser différents types de véhicules pour les centres urbains et les itinéraires interurbains à mesure que les besoins de livraison deviennent plus spécifiques. Cela crée une opportunité pour les concessionnaires de proposer des offres de flottes sur mesure plutôt que de s'appuyer sur un seul format de véhicule.
Achats pour l'électrification des transports en commun
L'électrification des transports en commun est devenue une source majeure de demande de bus à Santiago et s'étend à d'autres villes chiliennes. Red Movilidad a continué d'ajouter des bus électriques tout au long de 2025, tandis que le gouvernement a fixé un nouvel objectif d'électrification pour le système en 2026[1]"Historique : Red Movilidad compte désormais 4 000 bus électriques," Gouvernement du Chili, gob.cl. Le modèle d'achat offre aux fournisseurs de bus un canal de demande plus structuré que de nombreuses autres catégories de véhicules commerciaux. Il accroît également le besoin de recharge en dépôt, d'arrangements de maintenance, de formation des conducteurs et de soutien technique. Les achats de flottes régionales donnent aux constructeurs l'occasion d'étendre leurs réseaux de soutien au-delà de la capitale. Le marché des véhicules commerciaux au Chili peut bénéficier de cette évolution lorsque les fournisseurs associent la vente de véhicules à des partenariats de recharge et de service.
Densité du fret urbain et demande de véhicules compacts
L'activité de fret urbain accroît le besoin de véhicules commerciaux compacts capables de travailler efficacement dans les zones urbaines congestionnées. Les flottes de livraison ont besoin de véhicules pouvant effectuer des arrêts fréquents, utiliser des espaces de chargement limités et opérer dans des quartiers commerciaux denses. La stratégie de fret urbain soutient les zones de chargement, les points de distribution locale et les pratiques opérationnelles susceptibles de réduire les déplacements inutiles dans les zones centrales. Ces conditions favorisent les fourgons de livraison compacts et les camions légers par rapport aux véhicules plus grands pour de nombreux itinéraires du dernier kilomètre. Les constructeurs peuvent répondre en proposant des véhicules avec des aménagements de chargement pratiques, des coûts d'exploitation faibles et un soutien de service adapté à une utilisation urbaine intensive. Le marché des véhicules commerciaux au Chili bénéficie lorsque la conception des véhicules et les opérations de livraison sont adaptées aux besoins de chaque itinéraire urbain.
Analyse de l'impact des freins*
| Frein | (~)% d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Baisse de la demande due à la transition Euro VI | -0.9% | Región Metropolitana, Valparaíso, Biobío (centres commerciaux urbains) | Court terme (≤ 2 ans) |
| Hausse des prix des véhicules liée à la conformité aux normes d'émissions | -0.7% | National ; pression la plus forte à Atacama, Antofagasta (corridors miniers) | Moyen terme (2-4 ans) |
| Volatilité des dépenses d'investissement liées à l'activité minière | -0.4% | Régions d'Antofagasta, Atacama | Long terme (≥ 4 ans) |
| Couverture limitée de la recharge pour les véhicules lourds | -0.3% | Régions de La Araucanía, Los Lagos, Aysén, Magallanes | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Anticipation des achats avant la transition Euro VI et baisse de la demande post-transition
Le Chili exige la conformité Euro VI pour les nouveaux véhicules lourds à partir de janvier 2026 en vertu du DS-55[2]Ministère de l'Environnement, "Fuentes Móviles Destaca Claves de la Norma Euro VI en Prensa Local," Gouvernement du Chili, fuentesmoviles.mma.gob.cl. La réglementation a incité certains opérateurs à avancer leurs achats avant l'entrée en vigueur des nouvelles exigences. Ce phénomène a contribué à un environnement d'immatriculation plus faible au début de 2026, les flottes ayant ajusté leurs stocks et leurs plans d'achat. Les acheteurs de véhicules doivent désormais tenir compte des exigences des systèmes de contrôle des émissions plus avancés. Les petites entreprises de transport et les propriétaires-exploitants peuvent retarder le remplacement lorsque le coût initial est difficile à absorber. Le marché des véhicules commerciaux au Chili doit équilibrer la conformité à long terme avec la capacité d'achat à court terme des petits acheteurs.
Hausse des prix des véhicules liée à la conformité aux normes d'émissions et aux coûts des intrants
La conformité Euro VI peut augmenter les coûts d'acquisition des véhicules, car les nouveaux équipements nécessitent une technologie de contrôle des émissions plus avancée. La pression sur les coûts peut être plus visible pour les petites entreprises qui remplacent les véhicules un par un plutôt que dans le cadre de grands programmes de flotte. La hausse des coûts des intrants peut également affecter le prix des châssis, des carrosseries et d'autres composants de véhicules. Les opérateurs miniers et les transporteurs longue distance sont confrontés à ce problème lorsqu'un renouvellement régulier de la flotte est nécessaire pour maintenir la disponibilité du service. Les acheteurs peuvent prolonger l'utilisation des véhicules existants ou envisager la location lorsque le coût des nouveaux équipements augmente. Le marché des véhicules commerciaux au Chili pourrait donc connaître un cycle de remplacement plus lent dans les groupes de clients disposant d'une capacité de financement limitée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule : les véhicules commerciaux légers assurent le volume tandis que les bus et autocars mènent la croissance
Les véhicules commerciaux légers détenaient 67,41 % de la part de marché des véhicules commerciaux au Chili en 2025. Leur large base de clientèle comprend les entreprises de livraison, les entrepreneurs, les prestataires de services miniers, les organismes publics et les entreprises individuelles. Les flottes de camionnettes et de camions légers sont utiles lorsque les conditions routières, les besoins en charge utile et les déplacements courte distance varient selon les missions. Ils permettent également l'accès aux sites miniers et aux zones industrielles où la polyvalence des véhicules est importante. La distribution urbaine renforce la demande de fourgons et de camions compacts, car ces véhicules peuvent gérer des arrêts fréquents et des espaces de stationnement limités.
Les bus et autocars devraient se développer à un CAGR de 6,97 % jusqu'en 2031. Les achats de transport public sont le principal moteur de cette croissance, notamment à Santiago, où les bus électriques restent au cœur des plans de renouvellement des flottes. La transition vers des flottes électriques oblige les constructeurs à coordonner la livraison des véhicules avec l'infrastructure de recharge, la maintenance et la disponibilité des pièces détachées. Les achats régionaux peuvent étendre cette opportunité au-delà de la capitale à mesure que les villes renouvellent leurs services urbains. Les constructeurs de bus bénéficient également de contrats de service qui créent des relations à plus long terme avec les opérateurs après l'achat initial.


Par type de propulsion : les moteurs à combustion interne conservent leur volume tandis que les véhicules électriques et hybrides connaissent la croissance la plus rapide
Les véhicules à moteur à combustion interne détenaient 84,77 % de la part de marché des véhicules commerciaux au Chili en 2025. Le diesel reste largement utilisé dans le transport longue distance, les opérations minières, le transport frigorifique et la distribution régionale. Le parc installé est important, et les véhicules commerciaux restent souvent en service pendant de longues périodes, ce qui rend peu probable un remplacement rapide des groupes motopropulseurs conventionnels dans toutes les applications. Les exigences Euro VI relèvent le niveau technologique des nouveaux véhicules lourds sans supprimer le rôle pratique du diesel sur les itinéraires exigeants. Le marché continuera de dépendre des véhicules à combustion conformes pendant que l'infrastructure de recharge se développe.
Les véhicules électriques et hybrides devraient croître à un CAGR de 13,32 % jusqu'en 2031. Les bus électriques en sont l'exemple le plus clair à l'heure actuelle, car les programmes de flottes publiques créent des itinéraires planifiés et une recharge centralisée. Les camions électriques à batterie commencent à démontrer leur rôle sur certains itinéraires commerciaux au Chili, offrant une expérience opérationnelle aux transporteurs, aux concessionnaires et aux gestionnaires de flottes. Les fournisseurs qui aident les clients à planifier la recharge, le soutien technique et la programmation des itinéraires peuvent réduire le risque lié au déploiement précoce des véhicules électriques. Le marché devrait maintenir une structure à motorisations mixtes pendant une période prolongée.
Par carrosserie et configuration : les camionnettes et châssis-cabines constituent la base tandis que les fourgons utilitaires et fourgons de livraison gagnent du terrain
Les camionnettes et châssis-cabines détenaient 52,09 % de la part de marché des véhicules commerciaux au Chili en 2025. Ces véhicules servent les secteurs minier, de la construction, de l'agriculture, des services publics et des services sur le terrain. Leur valeur réside dans leur flexibilité, car ils peuvent transporter des personnes, des outils, des matériaux ou des carrosseries spécialisées. Les châssis-cabines peuvent être adaptés au transport d'équipements, aux travaux de maintenance et aux applications de service. Les conditions géographiques du Chili rendent une garde au sol adéquate et une construction robuste des véhicules importantes pour de nombreux acheteurs. Cette configuration constitue un lien commun entre le travail urbain et l'activité industrielle éloignée.
Les fourgons utilitaires et fourgons de livraison devraient croître à un CAGR de 5,74 % jusqu'en 2031. Les opérations de livraison utilisent ces véhicules car l'espace de chargement fermé protège les colis et les marchandises lors des arrêts urbains répétés. Ils sont bien adaptés à l'utilisation croissante des installations de distribution locale et des itinéraires de livraison courts dans les grandes villes. Les options de fourgons électriques peuvent être appropriées lorsque les opérateurs travaillent depuis un dépôt central et ont un kilométrage journalier prévisible. Le marché des véhicules commerciaux au Chili bénéficie des distributeurs qui comprennent les conditions d'exploitation locales et peuvent soutenir l'adaptation des véhicules. Leur coordination influe sur la rapidité avec laquelle un client peut mettre un véhicule en service.
Par application et utilisation finale : le fret et la logistique dominent à la fois l'utilisation actuelle et l'expansion future
Le fret et la logistique représentaient 42,89 % du marché des véhicules commerciaux au Chili en 2025. Cette application couvre la livraison locale, la distribution régionale, le fret lié aux ports et le transport lié à l'activité minière. Elle nécessite une large gamme de véhicules, car le type de cargaison, la distance de déplacement et les conditions d'itinéraire varient considérablement à travers le pays. La livraison du dernier kilomètre favorise les fourgons compacts et les camions légers, tandis que les corridors portuaires et miniers nécessitent des véhicules plus grands. L'exploitation minière et les carrières représentent une source distincte et significative de demande pour les équipements lourds et le transport de personnel. Les projets de construction et d'infrastructure nécessitent également des véhicules commerciaux pour le personnel, les matériaux et les opérations de service. Le transport de passagers public et privé dépend des bus et autocars, qui fonctionnent selon des cycles différents de ceux des flottes de fret.
Le fret et la logistique devraient croître à un CAGR de 7,71 % jusqu'en 2031. L'activité du commerce électronique et la nécessité d'acheminer des marchandises dans les zones urbaines soutiennent le segment de la livraison. L'activité minière et portuaire soutient les mouvements de fret plus lourds sur des itinéraires plus longs. La planification du fret urbain peut influencer le choix des véhicules en encourageant un chargement et un acheminement plus efficaces. Les entreprises qui traduisent les capacités des véhicules en avantages opérationnels pratiques peuvent établir des relations clients à long terme plus solides. Des conseils clairs sur l'utilisation des itinéraires et la maintenance peuvent aider les acheteurs à sélectionner un véhicule adapté, ce qui est particulièrement important lorsque les nouvelles technologies modifient les routines opérationnelles.
Par type d'acheteur : les grands opérateurs de flottes occupent la position la plus importante tandis que les sociétés de location et de crédit-bail connaissent la croissance la plus rapide
Les grands opérateurs de flottes détenaient 53,11 % de la part de marché des véhicules commerciaux au Chili en 2025. Les compagnies minières, les grands prestataires logistiques, les opérateurs de transport en commun et les grandes entreprises de services achètent des véhicules dans le cadre de programmes de flotte centralisés. Ces acheteurs évaluent généralement les véhicules en tenant compte du financement, de la maintenance, de l'approvisionnement en pièces détachées et de la disponibilité des véhicules. Leurs processus d'achat tendent à favoriser les fournisseurs établis disposant d'un soutien technique local et d'une expérience dans les appels d'offres formels. Les grands opérateurs de flottes sont également mieux placés pour planifier les exigences de remplacement Euro VI que les petites entreprises. Les acheteurs gouvernementaux et municipaux restent importants pour le transport en commun, les flottes de services publics et les véhicules de service, et leurs processus d'achat peuvent influencer à la fois les spécifications techniques et le calendrier des commandes. Les propriétaires-exploitants restent un groupe d'acheteurs significatif dans le fret et les activités de service, bien qu'ils puissent être plus prudents lorsque les coûts de remplacement augmentent. Les concessionnaires ont besoin d'approches de vente et de financement différentes pour chaque type d'acheteur, car les conditions de financement, l'accès aux réparations et les spécifications des véhicules doivent refléter la situation de chaque client.
Les sociétés de location et de crédit-bail devraient croître à un CAGR de 6,46 % jusqu'en 2031. Le crédit-bail peut rendre les nouveaux équipements plus accessibles aux entreprises qui préfèrent éviter des achats initiaux importants, ce qui est pertinent lorsque les clients s'inquiètent du coût et des exigences technologiques des véhicules conformes aux normes d'émissions plus récentes. Les arrangements de location offrent également aux opérateurs une flexibilité lorsque les besoins de transport varient selon le projet ou la saison. Les grandes flottes peuvent rechercher des services de données, une maintenance planifiée et un soutien de compte dédié, tandis que les petits acheteurs peuvent accorder plus d'importance au financement, à l'accès aux réparations locales et à la disponibilité des pièces détachées. Ces différences créent plusieurs circuits de commercialisation au sein du secteur des véhicules commerciaux au Chili et soutiennent le rôle des distributeurs qui proposent financement et service en complément de la vente de véhicules.
Analyse géographique
Le nord du Chili, comprenant Tarapacá, Antofagasta, Atacama et des parties de Coquimbo, reste la principale concentration d'activité de véhicules commerciaux lourds du pays. Les opérations minières nécessitent des véhicules pour le déplacement des matériaux, le transport du personnel, les travaux de maintenance et les services sur site. Les longues distances et les conditions difficiles rendent la disponibilité opérationnelle, la capacité de réparation et des spécifications durables importantes. Les fournisseurs ont besoin d'un accès solide aux pièces détachées et de capacités de service sur le terrain, car l'immobilisation des véhicules peut perturber les opérations industrielles. Les véhicules Euro VI conventionnels continueront de jouer un rôle majeur là où les alternatives électriques ne sont pas encore pratiques, ce qui entraînera une évolution progressive plutôt qu'immédiate de la composition de la flotte dans le nord.
La zone centrale, notamment la Región Metropolitana et Valparaíso, est le principal centre pour les véhicules commerciaux légers, les bus urbains et les opérations de fret urbain. Santiago possède la plus grande base de véhicules urbains du pays et reste le site clé pour les achats de bus électriques. Les réseaux de livraison, les entrepôts et l'activité des consommateurs génèrent également une forte demande de fourgons et de camions légers dans et autour de la capitale. Valparaíso et San Antonio ajoutent une importante dimension de fret liée aux ports, avec des corridors reliant les ports, les entrepôts, la capitale et les clients de l'intérieur. La région devrait rester un marché clé pour les véhicules de fret conventionnels et les déploiements électriques ciblés.
Le centre-sud et le sud du Chili combinent des activités agricoles, forestières, salmonicoles, de distribution alimentaire et de transport interurbain, nécessitant des véhicules de fret fiables, y compris des unités frigorifiques. La variété des conditions routières et les longues distances de déplacement rendent la planification des flottes plus complexe que sur les itinéraires urbains denses. La disponibilité de la recharge et la couverture des services sont particulièrement importantes pour les opérateurs envisageant des véhicules électriques. Les nouvelles motorisations seront probablement adoptées à des rythmes différents selon ces régions. Les constructeurs ne peuvent pas traiter le Chili comme un environnement d'exploitation unique et uniforme, ce qui fait de la distribution locale et de la capacité après-vente des atouts concurrentiels importants.
Paysage concurrentiel
Le marché des véhicules commerciaux au Chili reste fragmenté, avec plusieurs fournisseurs européens et chinois en concurrence sur les camions, les bus, les fourgons et les camionnettes. Mercedes-Benz, représenté par Kaufmann, propose une large gamme de camions et de fourgons commerciaux, soutenu par des arrangements de service établis et une gamme de produits électriques en développement. Mercedes-Benz a confirmé la première livraison au Chili de camions eActros 600 à usage commercial en 2026, donnant à l'entreprise un rôle précoce dans les essais de fret longue distance à batterie électrique. Scania est en concurrence grâce à ses véhicules lourds et à ses relations avec les acheteurs industriels et de flottes, tandis que Volvo Group reste pertinent dans les camions lourds et le transport en commun, y compris des offres de bus zéro émission pour le système de Santiago.
Les constructeurs chinois ont élargi leur présence dans les bus, les camions, les fourgons et les camionnettes, répondant à une demande sensible aux prix et axée sur l'électrification. Yutong et BYD sont bien établis dans la fourniture de bus électriques, tandis que Foton et JAC sont en concurrence dans les fourgons, les camions et les camionnettes via des réseaux de distribution locaux. Leur croissance a accru la pression concurrentielle sur les constructeurs établis. Le segment des bus est particulièrement important car les achats publics créent des opportunités visibles pour les fournisseurs de véhicules électriques, et le déploiement gouvernemental de bus électriques dans Red Movilidad a fait de Santiago un point de référence notable pour le transport public électrique.
L'avantage concurrentiel dépend également du soutien dans les régions minières et éloignées, où les clients de véhicules lourds nécessitent une maintenance sur le terrain fiable, une livraison rapide de pièces détachées et une expertise technique pour des applications exigeantes. Les fournisseurs entrant sur le marché par une seule catégorie de produits peuvent avoir besoin de développer une capacité de service plus large avant de concourir pour des comptes de flottes plus importants. Le marché des véhicules commerciaux au Chili reste ouvert aux nouveaux entrants, mais le succès durable dépend du soutien local autant que de la disponibilité des produits. La concurrence devrait rester active à mesure que l'électrification élargit la gamme de choix de véhicules et de services.
Leaders du secteur des véhicules commerciaux au Chili
Mercedes-Benz Group
Chevrolet Trucks
Scania AB
Volvo Group
Volkswagen Truck & Bus
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Mai 2026 : DSV a introduit son premier camion entièrement électrique pour la distribution locale au Chili. Le lancement s'inscrit dans le cadre des efforts de l'entreprise pour développer des services logistiques à moindres émissions dans le pays.
- Février 2026 : Cummins a déployé un camion minier de classe ultra hybride-électrique en production quotidienne à Caserones. Le projet de modernisation utilise la technologie First Mode de l'entreprise dans un camion minier Komatsu de 300 tonnes.
- Février 2026 : Mercedes-Benz Trucks, par l'intermédiaire de Kaufmann, a livré les premiers camions longue distance électriques à batterie eActros 600 au Chili et en Amérique du Sud à Empresas Cavalieri. Les véhicules ont été mis en service commercial pour le transport de boissons sur l'itinéraire Santiago-Viña del Mar, avec 6 unités supplémentaires prévues pour une livraison ultérieure.
- Novembre 2025 : Chery a présenté sa camionnette HIMLA à Portillo, au Chili, lors d'un lancement régional en Amérique latine et d'un événement de conduite médiatique. Le modèle est destiné aux terrains exigeants et aux applications de travaux lourds dans la région.


Périmètre du rapport sur le marché des véhicules commerciaux au Chili
Le marché des véhicules commerciaux au Chili est segmenté par type de véhicule, type de propulsion, carrosserie et configuration, application et utilisation finale, et type d'acheteur. Par type de véhicule, le marché est segmenté en véhicules commerciaux légers, camions de tonnage moyen, camions lourds et bus et autocars. Par type de propulsion, le marché est segmenté en moteur à combustion interne (essence et diesel) et électrique et hybride (véhicules électriques à batterie, véhicules hybrides rechargeables et véhicules électriques à pile à combustible). Par carrosserie et configuration, le marché est segmenté en fourgons utilitaires et fourgons de livraison, camionnettes et châssis-cabines, camions rigides, tracteurs routiers, bus urbains, autocars interurbains et longue distance, et minibus et taxibus. Par application et utilisation finale, le marché est segmenté en fret et logistique (livraison du dernier kilomètre, logistique portuaire et intermodale, et transport frigorifique), exploitation minière et carrières, construction et infrastructure, transport de passagers public et privé, et flottes de services publics, municipaux et de service. Par type d'acheteur, le marché est segmenté en grands opérateurs de flottes, petites et moyennes entreprises (PME), organismes gouvernementaux et municipaux, sociétés de location et de crédit-bail, et propriétaires-exploitants. Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
| Véhicules commerciaux légers |
| Camions de tonnage moyen |
| Camions lourds |
| Bus et autocars |
| Moteur à combustion interne | Essence |
| Diesel | |
| Électrique et hybride | Électrique à batterie |
| Hybride rechargeable | |
| Électrique à pile à combustible |
| Fourgons utilitaires et fourgons de livraison |
| Camionnettes et châssis-cabines |
| Camions rigides |
| Tracteurs routiers |
| Bus urbains |
| Autocars interurbains et longue distance |
| Minibus et taxibus |
| Fret et logistique | Livraison du dernier kilomètre |
| Transport portuaire et intermodal | |
| Transport frigorifique | |
| Exploitation minière et carrières | |
| Construction et infrastructure | |
| Transport de passagers public et privé | |
| Flottes de services publics, municipaux et de service |
| Grands opérateurs de flottes |
| Petites et moyennes entreprises |
| Acheteurs gouvernementaux et municipaux |
| Sociétés de location et de crédit-bail |
| Propriétaires-exploitants |
| Par type de véhicule | Véhicules commerciaux légers | |
| Camions de tonnage moyen | ||
| Camions lourds | ||
| Bus et autocars | ||
| Par type de propulsion | Moteur à combustion interne | Essence |
| Diesel | ||
| Électrique et hybride | Électrique à batterie | |
| Hybride rechargeable | ||
| Électrique à pile à combustible | ||
| Par carrosserie et configuration | Fourgons utilitaires et fourgons de livraison | |
| Camionnettes et châssis-cabines | ||
| Camions rigides | ||
| Tracteurs routiers | ||
| Bus urbains | ||
| Autocars interurbains et longue distance | ||
| Minibus et taxibus | ||
| Par application et utilisation finale | Fret et logistique | Livraison du dernier kilomètre |
| Transport portuaire et intermodal | ||
| Transport frigorifique | ||
| Exploitation minière et carrières | ||
| Construction et infrastructure | ||
| Transport de passagers public et privé | ||
| Flottes de services publics, municipaux et de service | ||
| Par type d'acheteur | Grands opérateurs de flottes | |
| Petites et moyennes entreprises | ||
| Acheteurs gouvernementaux et municipaux | ||
| Sociétés de location et de crédit-bail | ||
| Propriétaires-exploitants | ||


Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour les véhicules commerciaux au Chili jusqu'en 2031 ?
La taille du marché des véhicules commerciaux au Chili devrait atteindre 7,59 milliards USD d'ici 2031, contre 5,85 milliards USD en 2026, avec un CAGR de 5,35 %.
Quel type de véhicule occupe la position la plus importante au Chili ?
Les véhicules commerciaux légers détenaient la position la plus importante, avec une part de 67,41 % en 2025.
Qu'est-ce qui stimule la demande de véhicules commerciaux électriques au Chili ?
L'électrification des bus publics, les opérations de dépôt planifiées et certains itinéraires de livraison et de fret soutiennent l'adoption.
Comment la norme Euro VI affecte-t-elle les nouveaux véhicules lourds au Chili ?
La norme Euro VI s'applique aux nouveaux véhicules lourds depuis janvier 2026, renforçant l'importance de la technologie des véhicules conformes et du soutien à la maintenance.
Dernière mise à jour de la page le:



