
Tamanho e Participação do Mercado de Seguro Funeral
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 14.90 Bilhões de dólares |
| Tamanho do Mercado (2031) | 19.10 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.10 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguro Funeral por Mordor Intelligence
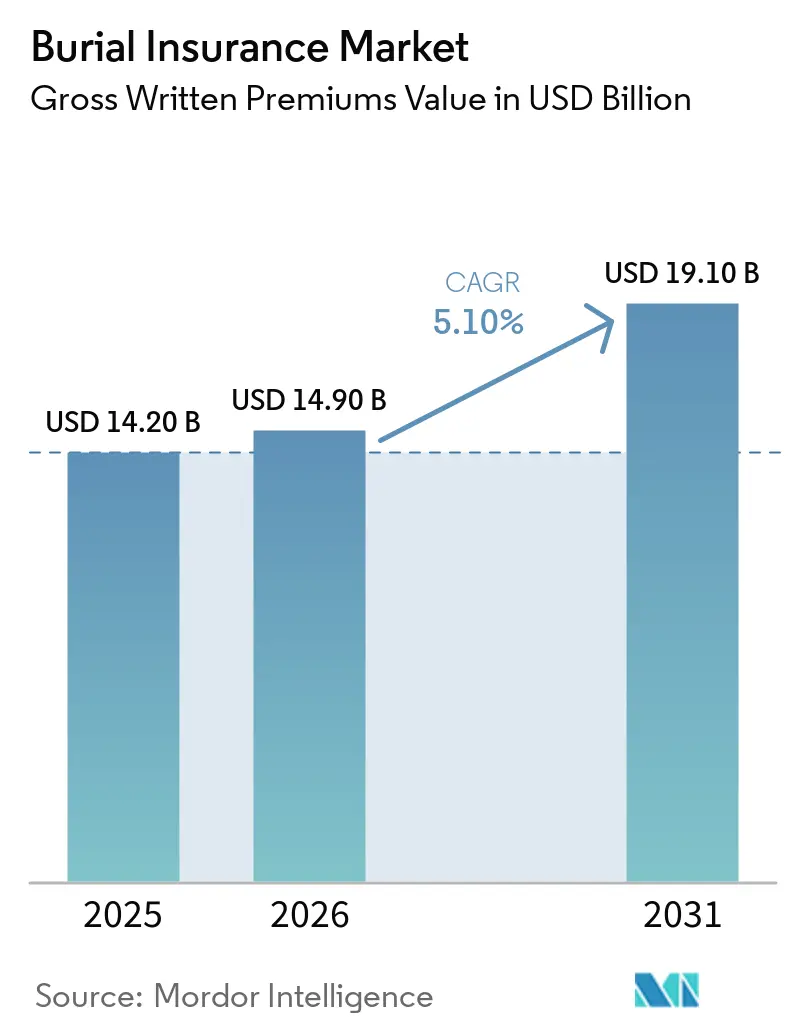
O tamanho do Mercado de Seguro Funeral em termos de valor de prêmios brutos emitidos foi avaliado em 14,20 bilhões de USD em 2025 e estima-se que cresça de 14,90 bilhões de USD em 2026 para atingir 19,10 bilhões de USD até 2031, a um CAGR de 5,10% durante o período de previsão (2026-2031).
O envelhecimento da população e o aumento dos custos funerários estão elevando a necessidade de apólices que cubram despesas finais. A demanda é sustentada por consumidores que desejam limitar o ônus financeiro sobre os familiares após o falecimento. Nos Estados Unidos, os produtos de despesas finais e de menor valor nominal ajudaram o prêmio anualizado novo de vida inteira a atingir 6,4 bilhões de USD em 2025, enquanto a contagem de apólices aumentou 12%. As seguradoras estão ajustando suas práticas de subscrição, distribuição e opções de prêmio para alcançar compradores mais velhos com maior eficiência. Os requisitos regulatórios e as preocupações com a acessibilidade continuam sendo limitações importantes para o mercado de seguro funeral.
Principais Conclusões do Relatório
- Por tipo de produto, o seguro funeral e de despesas finais capturou 85,8% da participação do mercado de seguro funeral em 2025 e está projetado para crescer a um CAGR de 5,3% até 2031.
- Por forma de contrato, as apólices individuais detinham 87,3% da participação do mercado de seguro funeral em 2025, enquanto as apólices de grupo e afinidade têm previsão de crescer a um CAGR de 6,4% até 2031.
- Por padrão de prêmio, as apólices de prêmio regular representaram 83,5% da participação do mercado de seguro funeral em 2025, enquanto os produtos de prêmio único e pagamento limitado estão projetados para crescer a um CAGR de 5,9% até 2031.
- Por canal de distribuição, agentes e corretores capturaram 64,6% da participação do mercado de seguro funeral em 2025, enquanto a distribuição direta ao consumidor e digital está projetada para crescer a um CAGR de 9,2% até 2031.
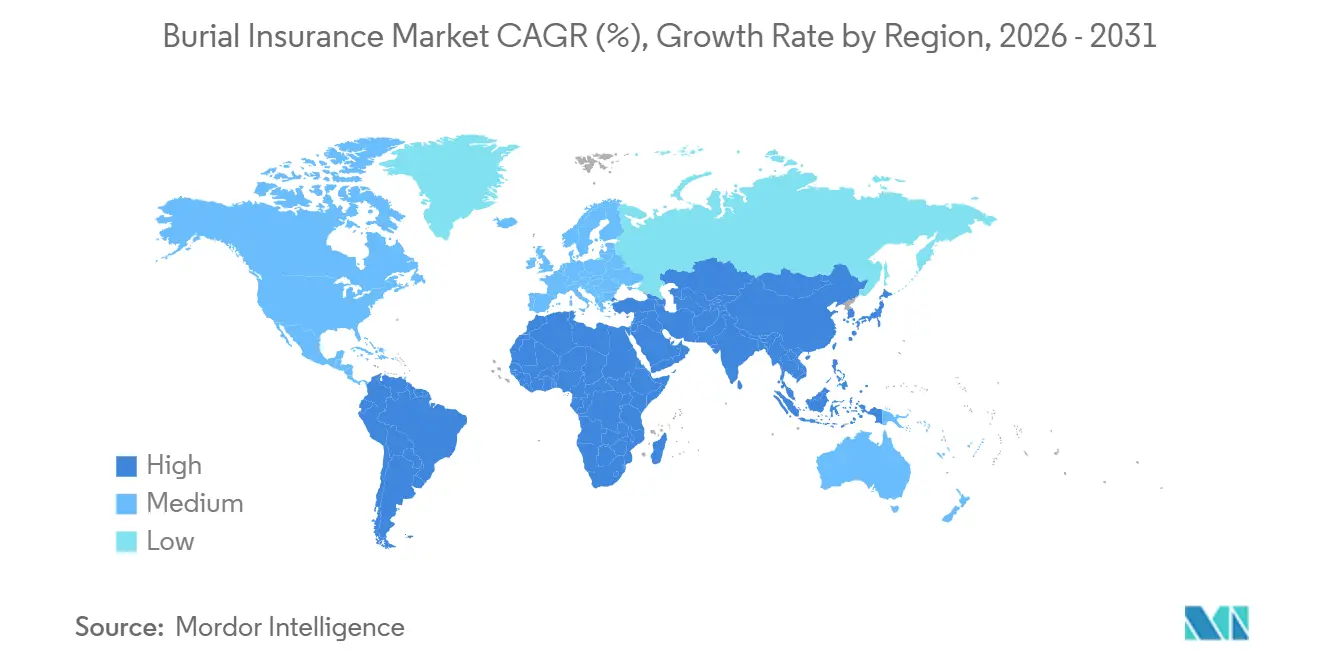
- Por geografia, a América do Norte detinha 58,4% da participação do mercado de seguro funeral em 2025, enquanto o Oriente Médio e a África estão projetados para crescer a um CAGR de 6,7% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Seguro Funeral
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Envelhecimento da População Aumentando a Demanda por Cobertura de Despesas Finais | +1.5% | Global, liderado pela América do Norte, Europa e Japão | Longo prazo (≥ 4 anos) |
| Aumento dos Custos Funerários e de Serviços de Fim de Vida | +0.8% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Crescente Foco do Consumidor no Planejamento Antecipado de Despesas Funerárias | +0.6% | América do Norte, Reino Unido e Austrália | Médio prazo (2-4 anos) |
| Expansão de Produtos de Emissão Simplificada e Emissão Garantida | +0.7% | Global | Curto prazo (≤ 2 anos) |
| Expansão dos Canais de Distribuição por Agentes, Funerárias e Direto | +0.5% | América do Norte, Ásia-Pacífico, Oriente Médio e África | Médio prazo (2-4 anos) |
| Crescente Necessidade de Proteção Financeira Acessível entre Consumidores Mais Velhos e Desassistidos | +0.4% | América do Norte, América do Sul, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Envelhecimento da População Acelerando a Demanda por Despesas Finais
A participação global de pessoas com 65 anos ou mais superou a participação de pessoas com 5 anos ou menos pela primeira vez entre 2020 e 2025[1]. Nos Estados Unidos, pessoas com 65 anos ou mais representavam 18,9% da população em 2025 e estão projetadas para representar 23,4% até 2060, enquanto a participação do Japão era de 29,7% e a participação da Coreia do Sul está projetada para atingir 41% até 2060. A participação mundial de pessoas com 65 anos está projetada para aumentar de 10,3% em 2024 para 20,7% até 2074, e a população com 80 anos ou mais deve mais do que triplicar. Metade das seguradoras de vida inteira relatou ganhos nas vendas de apólices durante 2025, com muitas atribuindo o crescimento a produtos de despesas finais. O envelhecimento das populações aumenta a necessidade de inscrição simplificada, design claro de benefícios e valores de cobertura menores. O mercado de seguro funeral possui uma base de demanda duradoura que se estende além das mudanças de curto prazo nas compras de seguros.
Aumento dos Custos Funerários e de Serviços de Fim de Vida
O custo mediano de um funeral com sepultamento e velório foi de 8.300 USD em 2023, em comparação com 7.848 USD em 2021. Jazigos, lápides e custos de obituário podem acrescentar 3.000 USD ou mais em muitas localidades dos Estados Unidos, enquanto os custos medianos de sepultamento aumentaram 35% na década anterior. Esses aumentos podem deixar apólices mais antigas com valores nominais que não cobrem as despesas domésticas esperadas. Valores de cobertura entre 10.000 USD e 25.000 USD são, consequentemente, mais relevantes para compradores que planejam funerais ou para pais idosos. A subscrição mais simples e tetos de cobertura mais altos podem ajudar as seguradoras a converter esses clientes em segurados ativos. O efeito é mais visível na América do Norte e na Europa, onde os gastos funerários e a demanda por seguros sênior estão consolidados.
Expansão de Produtos de Emissão Simplificada e Emissão Garantida
Em uma pesquisa de 2025 realizada pela Gen Re, 65% das seguradoras de vida relataram mudanças materiais na subscrição durante os 12 meses anteriores, incluindo limites de valor nominal mais altos, fontes de dados automatizadas e modelos preditivos atualizados. A National Life Group introduziu o RapidProtect em setembro de 2025 como um produto de decisão instantânea sem exames médicos[2]. O iGO Evolve da iPipeline permite que agentes vinculem apólices de vida em menos de 30 minutos por meio de subscrição automatizada. Produtos de emissão simplificada e garantida podem ampliar o acesso para candidatos que talvez não concluam um exame médico completo. Informações automatizadas podem apoiar a avaliação de risco e a precificação para pessoas com condições crônicas comuns. O setor de seguro funeral está equilibrando a menor fricção no processo de inscrição com as expectativas de divulgação e proteção ao consumidor.
Expansão dos Canais de Distribuição, Incluindo Vias Digitais e por Funerárias
Agentes e corretores detinham 64,6% do valor de mercado em 2025, enquanto a distribuição direta ao consumidor e digital está projetada para crescer a um CAGR de 9,2% até 2031. A eHealth adicionou as apólices Living Promise da Mutual of Omaha ao seu mercado digital em abril de 2026, estendendo os produtos de despesas finais aos consumidores em idade de Medicare[3]. Funerárias e prestadores de serviços de pré-necessidade podem alcançar consumidores quando a necessidade de planejamento funerário é imediata. A Foresters expandiu a subscrição acelerada em abril de 2026, elevou os limites sem exame de fluidos para 2 milhões de USD para candidatos com idades entre 18 e 60 anos e 1 milhão de USD para candidatos com idades entre 61 e 65 anos, e integrou a pré-triagem do iPipeline iGO e-App. Os canais institucional, de afinidade e de bancassurance continuam relevantes no Brasil, enquanto um mix de canais mais amplo pode alcançar consumidores desassistidos. Essa expansão é um fator competitivo importante para o mercado de seguro funeral.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Baixo Conhecimento do Consumidor sobre Seguro Funeral e Características do Produto | -0.7% | Global, mais agudo na Ásia-Pacífico, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Altas Relações Prêmio-Cobertura para Candidatos Mais Velhos e de Maior Risco | -0.5% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Acessibilidade Limitada entre Clientes-Alvo de Menor Renda | -0.4% | Oriente Médio e África, América do Sul, América do Norte rural | Longo prazo (≥ 4 anos) |
| Períodos de Carência, Benefícios Graduados e Exclusões de Cobertura | -0.3% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Baixo Conhecimento do Consumidor como Obstáculo Persistente à Conversão de Mercado
Muitos consumidores não distinguem o seguro funeral dos contratos funerários pré-pagos, e alguns presumem que as apólices de vida existentes fornecerão fundos imediatos para despesas finais. A Autoridade de Conduta Financeira identificou a confusão entre planos funerários e seguros de vida para maiores de 50 anos como um risco material de conduta em seu Estudo de Mercado de Proteção Pura. A comunicação em linguagem simples pode explicar os valores de cobertura, as estruturas de prêmio e os processos de sinistros de forma mais clara. As divulgações claras são especialmente importantes para consumidores idosos que consideram benefícios por morte menores. Os comissários estaduais de seguros esperam cada vez mais que as seguradoras atendam aos padrões de divulgação para consumidores idosos. A acessibilidade limitada entre os domicílios de renda mais baixa ainda pode restringir a conversão no mercado de seguro funeral.
Altas Relações Prêmio-Cobertura Limitando a Profundidade do Mercado entre Candidatos Mais Velhos
Os produtos de emissão garantida geralmente utilizam benefícios escalonados durante os primeiros 2 anos de apólice, frequentemente devolvendo prêmios acrescidos de juros em vez do benefício por morte integral, para limitar a seleção adversa. Esse design pode reduzir o valor para candidatos com expectativas de vida mais curtas e pode restringir o alcance do mercado de seguro funeral. A revisão de 2025 da Autoridade de Conduta Financeira sobre o segmento de maiores de 50 anos do Reino Unido identificou os resultados de cancelamento e a pressão de acessibilidade como preocupações principais. Os produtos de emissão simplificada podem usar dados automatizados em substituição a exames médicos completos, o que pode melhorar a avaliação de risco enquanto mantém o acesso para pessoas com condições de saúde comuns. Os padrões de não confisco da Associação Nacional de Comissários de Seguros e os requisitos estaduais de reserva limitam a rapidez com que as seguradoras podem revisar os cronogramas de prêmios. Essas regras protegem os segurados, mas podem exigir trabalho atuarial de vários anos antes de grandes reformulações de produtos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Despesas Finais Lidera Enquanto a Pré-Necessidade Segue um Modelo Regulatório Separado
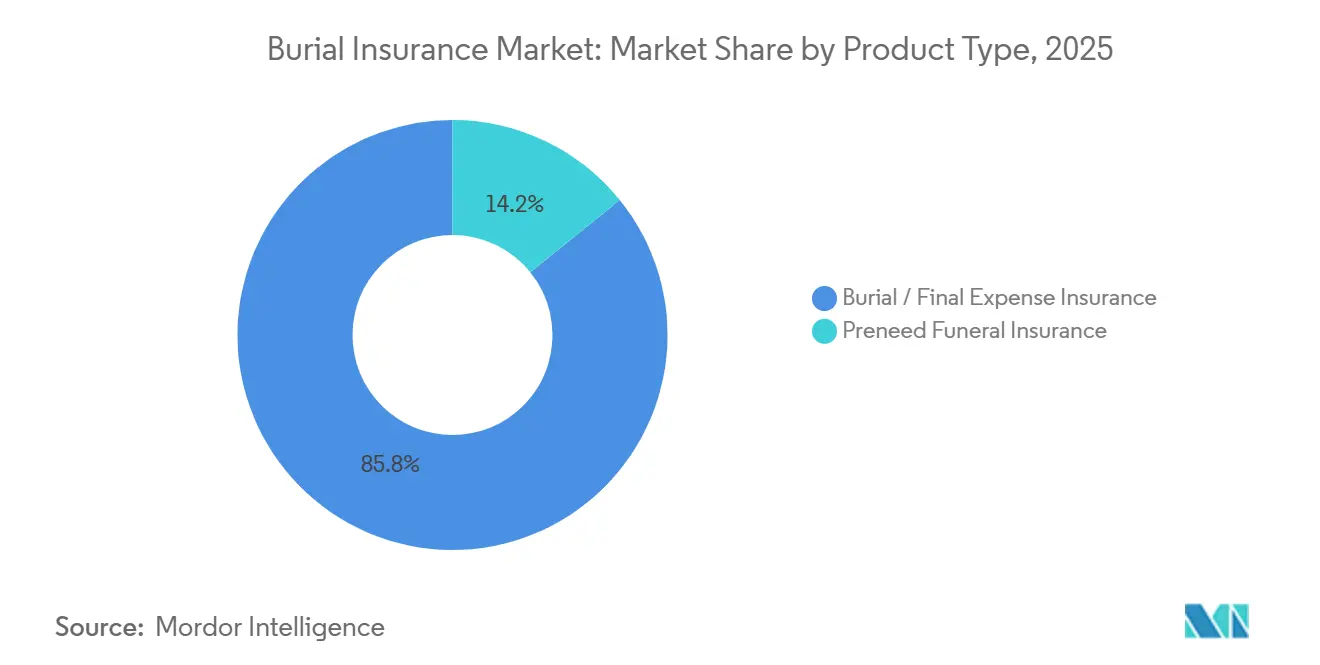
O Seguro Funeral e de Despesas Finais detinha 85,8% do valor de mercado em 2025 e está projetado para crescer a um CAGR de 5,3% até 2031. Este segmento representou a maior participação porque oferece designação de beneficiário portátil e valores de cobertura vinculados aos custos funerários. Os produtos de vida inteira, que sustentam grande parte desta categoria, atingiram 6,4 bilhões de USD em novos prêmios anualizados nos Estados Unidos durante 2025. A contagem de apólices aumentou 12% à medida que as operadoras expandiram portfólios de menor valor nominal. Esse design de produto oferece aos clientes flexibilidade quando os arranjos funerários ou os beneficiários mudam.
O Seguro Funerário Pré-necessidade utiliza um modelo diferente porque é atribuído a uma funerária específica e não é portátil entre prestadores. Também está sujeito a regras estaduais que abrangem fundos fiduciários de pré-necessidade e financiamento de seguros. O HB1498 de Oklahoma, em vigor desde 1º de novembro de 2025, fortaleceu a renovação de licenças, os relatórios de fundos fiduciários e as penalidades para operadores de pré-necessidade. No Reino Unido, as vendas de planos funerários aumentaram para 206.000 em 2025 após o quadro de autorização da Autoridade de Conduta Financeira remover prestadores não conformes. O tamanho do mercado de seguro funeral para esta categoria de produto é moldado por um ônus de conformidade distinto e pelo relacionamento com o prestador. O setor de seguro funeral deve, portanto, gerenciar diferentes requisitos de distribuição e regulatórios entre os produtos de despesas finais e de pré-necessidade.


Por Forma de Contrato: Apólices Individuais Lideram Enquanto Programas de Grupo e Afinidade se Expandem
As apólices individuais representaram 87,3% do valor de mercado em 2025 porque a cobertura funeral geralmente é adquirida para uma necessidade pessoal de fim de vida. O segmento permanece central no mercado de seguro funeral porque os compradores geralmente escolhem os valores dos benefícios e os beneficiários individualmente. Os planos individuais podem ser adaptados aos gastos funerários esperados e às circunstâncias domiciliares do cliente. Eles também se encaixam na abordagem de vendas conduzida por agentes que historicamente atendeu adultos com mais de 50 anos. Essa estrutura oferece às seguradoras uma base grande e estabelecida, mas as expõe ao custo da aquisição individual.
O segmento de Grupo e Afinidade está projetado para crescer a um CAGR de 6,4% até 2031, a maior taxa dentro da forma contratual. A Foresters Financial relatou vendas ponderadas anualizadas de 384,8 milhões de USD em 2025, um aumento de 14,5%. Seus prêmios brutos de seguro de vida atingiram 1,4 bilhão de USD em 2025, um aumento de 2,8%. As plataformas de empregadores e afinidade podem ajudar a reter trabalhadores mais velhos cujas necessidades de proteção diferem das dos funcionários mais jovens. Os perfis coletivos de saúde também podem ser mais equilibrados do que os dos compradores individuais autosselecionados. Esse recurso de subscrição pode melhorar a eficiência para seguradoras com infraestrutura de grupo no mercado de seguro funeral.
Por Padrão de Prêmio: Prêmios Regulares Permanecem como Padrão Enquanto a Demanda por Pagamento Limitado Cresce
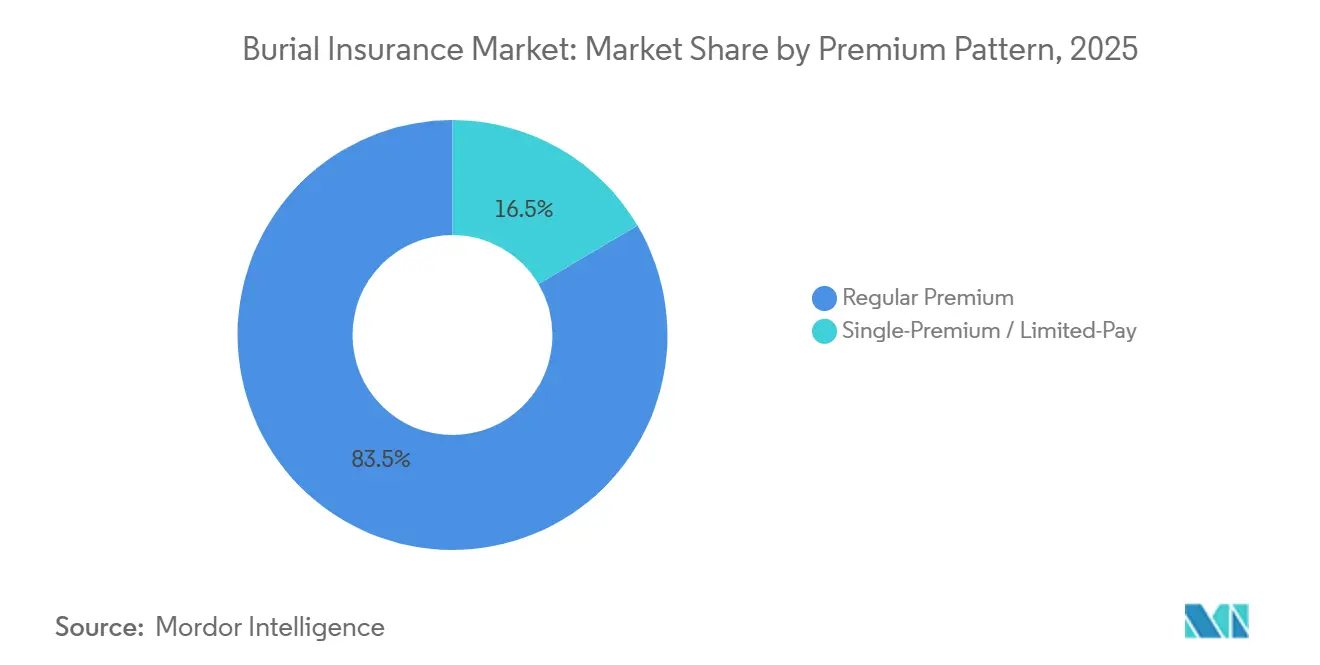
As apólices de Prêmio Regular detinham 83,5% do valor de mercado em 2025 e permanecem alinhadas com os padrões de renda da Previdência Social ou de pensão. Esses planos dividem os pagamentos de seguro em valores recorrentes que podem ser mais fáceis de orçar para muitos aposentados. Sua escala reflete a importância da acessibilidade para os domicílios mais velhos que compõem a base principal de clientes. Os pagamentos regulares também permitem que as seguradoras mantenham relacionamentos de longo prazo com os segurados. Esse formato de prêmio permanecerá importante para o mercado de seguro funeral enquanto as necessidades de compra de renda fixa prevalecerem.
Os produtos de Prêmio Único e Pagamento Limitado estão projetados para crescer a um CAGR de 5,9% até 2031. Esses produtos atraem aposentados que desejam eliminar o risco de pagamentos recorrentes. O aumento de 35% nos custos medianos de funeral na última década apoia o interesse em pagar pela cobertura antes que ocorram novos aumentos de custos. Os produtos de vida inteira com prêmio único devem atender aos requisitos do modelo da Associação Nacional de Comissários de Seguros para valores mínimos de não confisco. Isso adiciona complexidade atuarial, mas pode dar aos consumidores e reguladores maior confiança no produto. O mercado de seguro funeral se beneficia quando as seguradoras podem oferecer opções de pagamento recorrente e antecipado.
Por Canal de Distribuição: Agentes Lideram Enquanto os Canais Digitais Mudam a Economia de Vendas
Agentes e Corretores controlavam 64,6% do valor de mercado em 2025, tornando-os o principal canal de distribuição. A venda baseada em confiança de longa data apoiou seu papel junto aos clientes com mais de 50 anos. A orientação pessoal pode ser especialmente valiosa quando os compradores estão comparando benefícios limitados, prêmios e condições de sinistros. Esse canal oferece às seguradoras estabelecidas acesso a produtores experientes e relacionamentos locais. A participação de mercado de seguro funeral detida por agentes também mostra por que a adoção digital está mudando, em vez de substituir, o modelo de vendas existente.
A distribuição Direta ao Consumidor e Digital está projetada para crescer a um CAGR de 9,2% até 2031. A inscrição digital pode reduzir as comissões de agentes que podem variar de 50% a 90% do prêmio do primeiro ano para produtos de emissão simplificada. A Transamerica introduziu o FE Express Solution em setembro de 2024, oferecendo processamento de cotação a apólice em 10 minutos e cobertura de até 50.000 USD. As funerárias e os prestadores de pré-necessidade também têm uma conexão direta com pessoas que organizam serviços para parentes falecidos. Os canais Institucional, de Afinidade e de Bancassurance permanecem menores, mas são relevantes na América do Sul, onde o bancassurance é importante no seguro de linha pessoal. Essas opções de canal estão expandindo o alcance do mercado de seguro funeral.
Análise Geográfica
A América do Norte representou 58,4% do valor de mercado em 2025, apoiada por um sistema maduro de seguro de despesas finais e uma ampla rede de agentes. A população envelhecida de Baby Boomers da região está em seu período de pico de demanda por produtos de planejamento funerário e de fim de vida. A atividade de solicitação de seguro de vida nos Estados Unidos encerrou 2025 com um crescimento acumulado no ano de 6,8% em relação a 2024. As solicitações de vida inteira entre pessoas com 65 anos ou mais mostraram crescimento de três dígitos durante 2025. A Globe Life relatou 860,8 milhões de USD em receita de prêmios de seguro de vida durante o segundo trimestre de 2026, um aumento de 3% em relação ao ano anterior. O Canadá tem demografia de envelhecimento comparável, enquanto o México oferece uma oportunidade de longo prazo para operadoras com capacidade de licenciamento transfronteiriço.
A Europa detinha a segunda maior posição regional no mercado de seguro funeral. O setor de planos funerários do Reino Unido registrou 206.000 novas vendas de planos em 2025 após o quadro de autorização da Autoridade de Conduta Financeira. As mudanças da PS25/21 da Autoridade de Conduta Financeira entraram em vigor em 26 de junho de 2026 e simplificaram os requisitos de conformidade para prestadores autorizados. A idade mediana da população da Alemanha de 46,5 anos fornece uma base de longo prazo para produtos de vida sênior. Itália, França e Espanha exigem abordagens de produtos locais porque as práticas de custos funerários e as atitudes em relação ao planejamento diferem. O alinhamento regulatório e a acessibilidade do consumidor continuarão a influenciar a oportunidade da região.
A Ásia-Pacífico e a América do Sul têm diferentes condições de demanda dentro do mercado de seguro funeral. A população da China com 60 anos ou mais atingiu 310 milhões no final de 2024, equivalente a 22% da população, e está projetada para atingir 30% até 2035. O Japão e a Coreia do Sul já têm populações com 65 anos ou mais acima de 20%, apoiando a demanda por seguro de vida voltado para idosos. O setor de seguros de vida da Índia está projetado para superar 169 bilhões de USD até 2029 a um CAGR de 9%, apoiado pela isenção do Imposto sobre Bens e Serviços sobre prêmios de vida de setembro de 2025. O Oriente Médio e a África estão projetados para liderar o crescimento geográfico a um CAGR de 6,7% até 2031, à medida que o takaful familiar e a alfabetização financeira urbana se expandem. O Swiss Re Institute projetou crescimento real de 5,4% nos prêmios totais de seguros do Oriente Médio e da África para 2025.

Cenário Competitivo
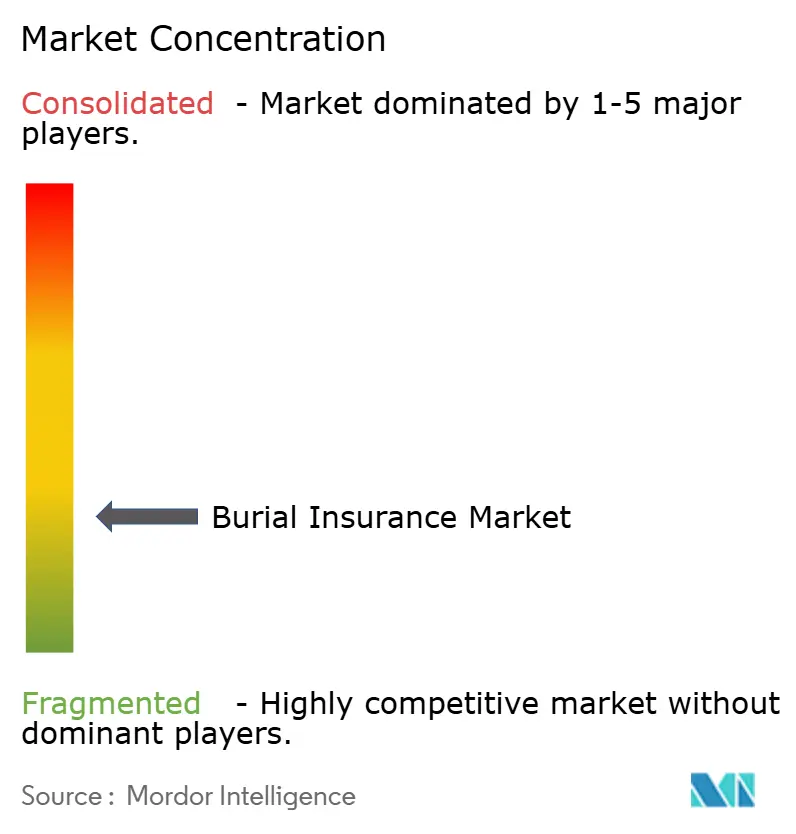
O mercado de seguro funeral é fragmentado em todo o mundo, embora a receita esteja concentrada na América do Norte. Globe Life, Mutual of Omaha e Lincoln Heritage possuem grandes portfólios de apólices individuais na região. A divisão Liberty National da Globe Life relatou crescimento de 10% na margem de subscrição de vida durante o segundo trimestre de 2026. A Globe Life Re LTD foi formada em 2025 para melhorar a eficiência de capital em blocos de seguro de vida em vigor e novos. O Living Promise da Mutual of Omaha manteve sua classificação A+ Superior da AM Best em 2025. Esses fatores apoiam a capacidade das operadoras estabelecidas de reter a confiança dos segurados e atender aos requisitos regulatórios.
A Foresters Financial diferencia sua oferta por meio de benefícios para membros, incluindo bolsas de estudo e programas comunitários. Suas vendas de seguros na América do Norte aumentaram 14,5% em 2025, o que demonstra a importância da distribuição baseada em membros. Em abril de 2026, a Foresters expandiu os limites de subscrição acelerada e adicionou a pré-triagem da iPipeline para reduzir o atrito no processo de solicitação. Em abril de 2026, a eHealth adicionou as apólices de despesas finais da Mutual of Omaha ao seu mercado online. Essas iniciativas mostram que as empresas estão combinando relacionamentos com operadoras, subscrição automatizada e inscrição digital. O mercado de seguro funeral está recompensando as seguradoras que conseguem reduzir os custos de aquisição sem reduzir a compreensão do cliente.
A subscrição automatizada pode reduzir os custos de emissão, enquanto a inscrição digital pode encurtar o caminho da consulta à emissão da apólice. A tecnologia da iPipeline permite um resultado de subscrição em uma única sessão de agente e suporta a vinculação de apólices em menos de 30 minutos. Idosos de baixa renda, compradores digitais com idades entre 50 e 65 anos e compradores de seguro de primeira geração na África Subsaariana, no Sudeste Asiático e na América Latina permanecem mal atendidos. Os regulamentos modelo da Associação Nacional de Comissários de Seguros e as regras estaduais de solvência criam barreiras de conformidade para novos entrantes. Esses requisitos favorecem empresas estabelecidas que investem em capacidade regulatória. O mercado de seguro funeral, portanto, combina barreiras de entrada significativas com espaço para ofertas digitais focadas e orientadas à acessibilidade.
Líderes do Setor de Seguro Funeral
-
Globe Life Inc.
-
Gerber Life Insurance Company
-
Mutual of Omaha Insurance Company
-
Foresters Financial
-
Colonial Penn Life Insurance Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A Autoridade de Conduta Financeira do Reino Unido implementou a maioria dos requisitos simplificados de seguros e planos funerários em 26 de junho de 2026 (conforme PS25/21), reduzindo os custos de conformidade para prestadores de planos funerários autorizados e reformulando as expectativas de governança de produtos em todo o cenário de seguro funeral do Reino Unido e da Irlanda.
- Abril de 2026: Com vigência a partir de 26 de abril de 2026, a Foresters elevou os limites de subscrição sem exame de fluidos para 2 milhões de USD para candidatos com idades entre 18 e 60 anos e 1 milhão de USD para candidatos com idades entre 61 e 65 anos, integrando a pré-triagem do iPipeline iGO e-App para reduzir o tempo de ciclo de submissão a decisão.
- Abril de 2026: A eHealth anunciou a adição de planos de seguro de vida de Despesas Finais por meio da Mutual of Omaha ao seu mercado online, ampliando o alcance digital do seguro funeral em uma plataforma que atende principalmente consumidores em idade de Medicare.
- Fevereiro de 2026: A iPipeline lançou sua plataforma digital com inteligência artificial em primeiro plano em 18 de fevereiro de 2026, estreando com o módulo de solicitação eletrônica iGO Evolve, permitindo que agentes vinculem apólices de seguro de vida em menos de 30 minutos por meio de subscrição automatizada em tempo real.


Escopo do Relatório Global do Mercado de Seguro Funeral
| Seguro Funeral / Despesas Finais |
| Seguro Funerário de Pré-Necessidade |
| Individual |
| Grupo / Afinidade |
| Prêmio Regular |
| Prêmio Único / Pagamento Limitado |
| Agentes / Corretores |
| Funerárias / Prestadores de Pré-Necessidade |
| Direto ao Consumidor / Digital |
| Institucional / Afinidade / Bancassurance |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Seguro Funeral / Despesas Finais | |
| Seguro Funerário de Pré-Necessidade | ||
| Por Forma de Contrato | Individual | |
| Grupo / Afinidade | ||
| Por Padrão de Prêmio | Prêmio Regular | |
| Prêmio Único / Pagamento Limitado | ||
| Por Canal de Distribuição | Agentes / Corretores | |
| Funerárias / Prestadores de Pré-Necessidade | ||
| Direto ao Consumidor / Digital | ||
| Institucional / Afinidade / Bancassurance | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de seguro funeral até 2031?
O mercado está projetado para atingir 19,1 bilhões de USD até 2031, crescendo a partir de 14,9 bilhões de USD em 2026 a um CAGR de 5,1%.
Qual tipo de produto de seguro funeral lidera a demanda?
O Seguro Funeral e de Despesas Finais liderou com 85,8% do valor de mercado em 2025 e está projetado para crescer a um CAGR de 5,3% até 2031.
Qual canal de distribuição está crescendo mais rapidamente para o seguro funeral?
A distribuição Direta ao Consumidor e Digital deve crescer a um CAGR de 9,2% até 2031, a taxa mais rápida entre os canais.
Por que consumidores mais velhos adquirem cobertura de despesas finais?
A cobertura pode ajudar as famílias a gerenciar os custos funerários e despesas finais relacionadas, que incluíam um custo mediano de funeral de 8.300 USD em 2023, antes de vários custos relacionados.
Qual região tem a maior base de seguro funeral?
A América do Norte detinha 58,4% do valor de mercado em 2025, apoiada por uma rede de agentes consolidada e uma população envelhecida.
Qual região deve crescer mais rapidamente até 2031?
O Oriente Médio e a África estão projetados para crescer a um CAGR de 6,7%, apoiados pela expansão das estruturas de takaful familiar e pela educação financeira urbana.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
