
Tamaño y Participación del Mercado de Seguros de Sepelio
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 14.90 Mil millones de dólares |
| Tamaño del Mercado (2031) | 19.10 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.10 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros de Sepelio por Mordor Intelligence
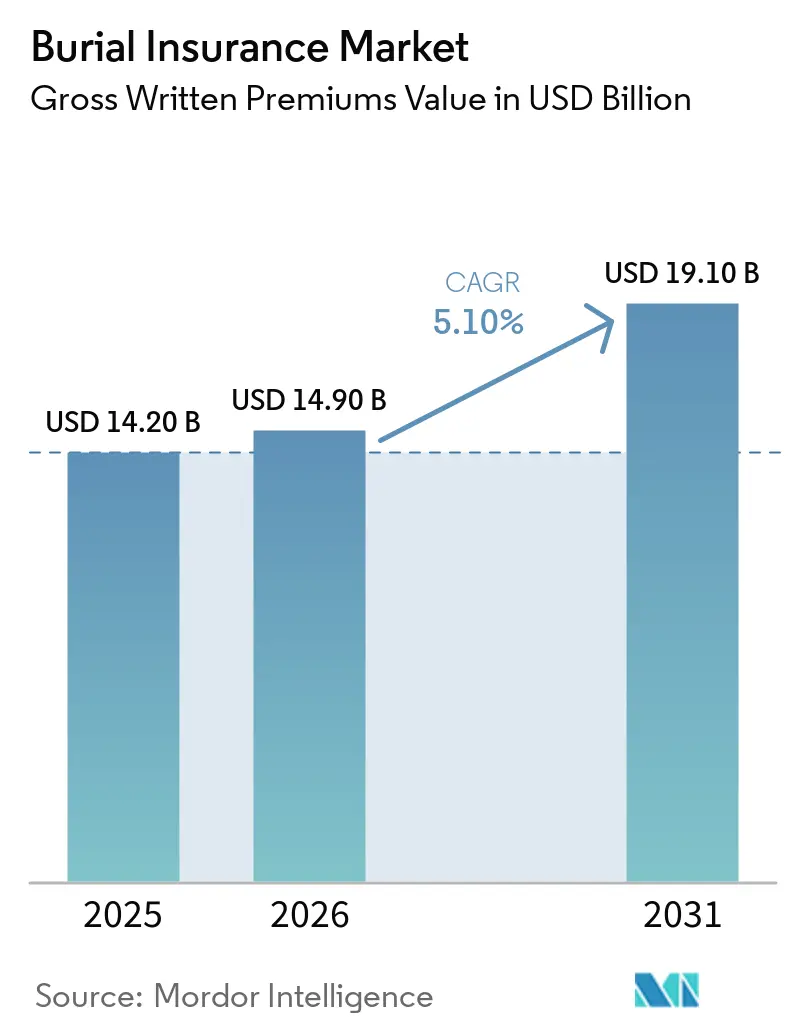
El tamaño del Mercado de Seguros de Sepelio en términos de valor de primas brutas emitidas fue de 14,20 mil millones de USD en 2025 y se estima que crecerá desde 14,90 mil millones de USD en 2026 hasta alcanzar los 19,10 mil millones de USD en 2031, a una CAGR del 5,10% durante el período de pronóstico (2026-2031).
El envejecimiento de la población y el aumento de los costos funerarios están incrementando la necesidad de pólizas que cubran los gastos finales. La demanda está respaldada por consumidores que desean limitar la carga financiera sobre sus familiares tras el fallecimiento. En los Estados Unidos, los productos de gastos finales y de menor valor nominal ayudaron a que las nuevas primas anualizadas de vida entera alcanzaran los 6,40 mil millones de USD en 2025, mientras que el número de pólizas aumentó un 12%. Las aseguradoras están ajustando sus criterios de suscripción, distribución y opciones de prima para llegar de manera más eficiente a los compradores de mayor edad. Los requisitos regulatorios y las preocupaciones sobre la asequibilidad siguen siendo límites importantes en el mercado de seguros de sepelio.
Conclusiones Clave del Informe
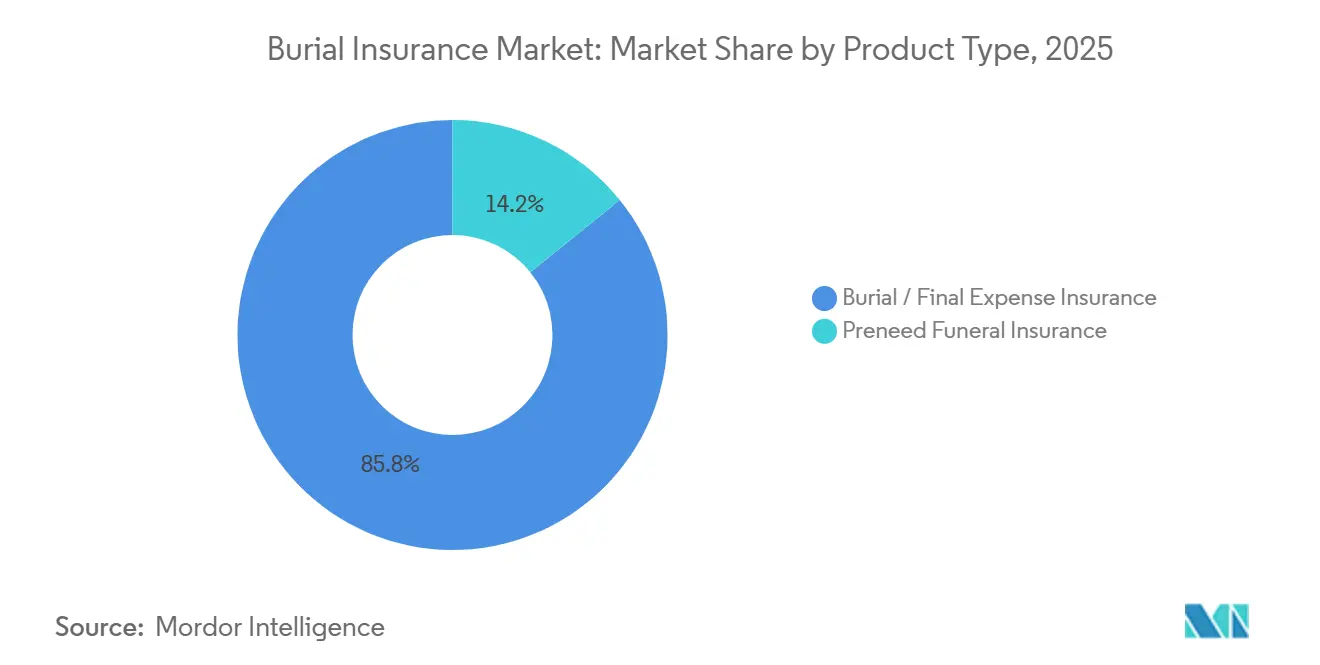
- Por tipo de producto, los seguros de sepelio y gastos finales capturaron el 85,8% de la participación del mercado de seguros de sepelio en 2025 y se proyecta que crezcan a una CAGR del 5,3% hasta 2031.
- Por forma de contrato, las pólizas individuales representaron el 87,3% de la participación del mercado de seguros de sepelio en 2025, mientras que se prevé que las pólizas grupales y de afinidad crezcan a una CAGR del 6,4% hasta 2031.
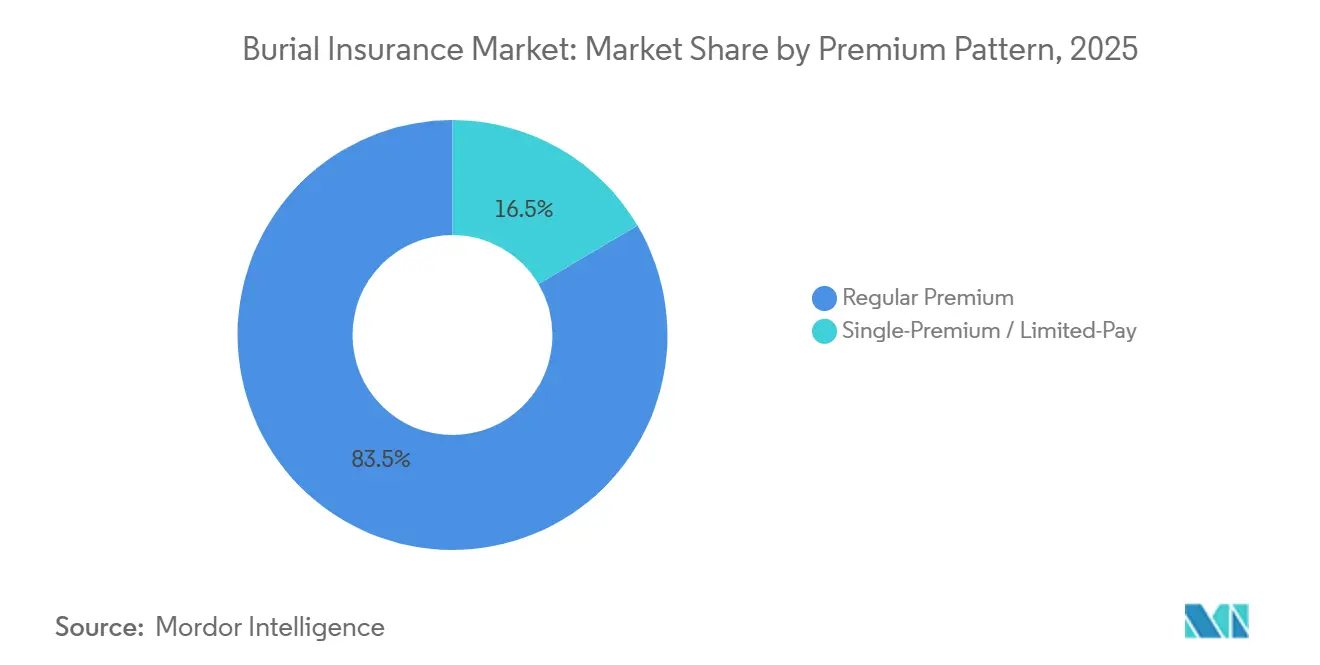
- Por patrón de prima, las pólizas de prima regular representaron el 83,5% de la participación del mercado de seguros de sepelio en 2025, mientras que se proyecta que los productos de prima única y pago limitado crezcan a una CAGR del 5,9% hasta 2031.
- Por canal de distribución, los agentes y corredores capturaron el 64,6% de la participación del mercado de seguros de sepelio en 2025, mientras que se proyecta que la distribución directa al consumidor y digital crezca a una CAGR del 9,2% hasta 2031.
- Por geografía, América del Norte representó el 58,4% de la participación del mercado de seguros de sepelio en 2025, mientras que se proyecta que Oriente Medio y África crezcan a una CAGR del 6,7% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Seguros de Sepelio
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Envejecimiento de la Población que Aumenta la Demanda de Cobertura de Gastos Finales | +1.5% | Global, liderado por América del Norte, Europa y Japón | Largo plazo (≥ 4 años) |
| Aumento de los Costos Funerarios y de Servicios al Final de la Vida | +0.8% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Creciente Enfoque del Consumidor en la Planificación Anticipada de los Gastos Funerarios | +0.6% | América del Norte, el Reino Unido y Australia | Mediano plazo (2-4 años) |
| Expansión de Productos de Emisión Simplificada y Emisión Garantizada | +0.7% | Global | Corto plazo (≤ 2 años) |
| Expansión de Canales de Distribución a través de Agentes, Funerarias y Venta Directa | +0.5% | América del Norte, Asia-Pacífico, Oriente Medio y África | Mediano plazo (2-4 años) |
| Creciente Necesidad de Protección Financiera Asequible entre Consumidores Mayores y con Acceso Limitado a Servicios | +0.4% | América del Norte, América del Sur, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Envejecimiento de la Población que Acelera la Demanda de Gastos Finales
La proporción mundial de personas de 65 años o más superó por primera vez la proporción de personas de 5 años o menos entre 2020 y 2025[1]. En Estados Unidos, las personas de 65 años o más representaron el 18,9% de la población en 2025 y se proyecta que representen el 23,4% para 2060, mientras que la proporción de Japón se situó en el 29,7% y se proyecta que la de Corea del Sur alcance el 41% para 2060. Se proyecta que la proporción mundial de personas de 65 años aumente del 10,3% en 2024 al 20,7% para 2074, y se espera que la población de 80 años o más se más que triplique. La mitad de las aseguradoras de vida entera reportaron incrementos en ventas de pólizas durante 2025, y muchas atribuyeron el crecimiento a los productos de gastos finales. El envejecimiento de las poblaciones incrementa la necesidad de una inscripción sencilla, un diseño de beneficios claro y montos de cobertura menores. El mercado de seguros de sepelio cuenta con una base de demanda duradera que se extiende más allá de los cambios a corto plazo en la adquisición de seguros.
Aumento de los Costos Funerarios y de Servicios al Final de la Vida
El costo mediano de un funeral con entierro y velatorio fue de 8.300 USD en 2023, en comparación con 7.848 USD en 2021. Los lotes en cementerios, las lápidas y los costos de obituarios pueden añadir 3.000 USD o más en muchas localidades de los Estados Unidos, mientras que los costos medianos de entierro aumentaron un 35% durante la década anterior. Estos incrementos pueden dejar pólizas más antiguas con valores nominales que no cubren los gastos domésticos esperados. Los montos de cobertura entre 10.000 USD y 25.000 USD son, en consecuencia, más relevantes para los compradores que planifican funerales o para padres de edad avanzada. Una suscripción más sencilla y límites de cobertura más altos pueden ayudar a las aseguradoras a convertir a estos clientes en tomadores de pólizas activos. El efecto es más visible en América del Norte y Europa, donde el gasto funerario y la demanda de seguros para personas mayores están consolidados.
Expansión de Productos de Emisión Simplificada y Emisión Garantizada
En una encuesta de 2025 realizada por Gen Re, el 65% de las aseguradoras de vida reportaron cambios materiales en la suscripción durante los 12 meses anteriores, incluyendo límites de valor nominal más altos, fuentes de datos automatizadas y modelos predictivos actualizados. National Life Group introdujo RapidProtect en septiembre de 2025 como un producto de decisión instantánea sin pruebas médicas[2]. El iGO Evolve de iPipeline permite a los agentes vincular pólizas de vida en menos de 30 minutos mediante suscripción automatizada. Los productos de emisión simplificada y garantizada pueden ampliar el acceso para los solicitantes que no puedan completar un examen médico completo. La información automatizada puede respaldar la evaluación de riesgos y la fijación de precios para personas con enfermedades crónicas comunes. La industria de seguros de sepelio está equilibrando la reducción de la fricción en la inscripción con las expectativas de divulgación y la protección al consumidor.
Expansión de los Canales de Distribución, Incluidos los Canales Digitales y a través de Funerarias
Los agentes y corredores representaron el 64,6% del valor de mercado en 2025, mientras que se proyecta que la distribución directa al consumidor y digital crezca a una CAGR del 9,2% hasta 2031. eHealth añadió las pólizas Living Promise de Mutual of Omaha a su mercado digital en abril de 2026, extendiendo los productos de gastos finales a los consumidores en edad de Medicare[3]. Las funerarias y los proveedores de servicios prepagados pueden llegar a los consumidores cuando la necesidad de planificación funeraria es inmediata. Foresters amplió la suscripción acelerada en abril de 2026, elevó los límites sin fluidos a 2 millones de USD para solicitantes de entre 18 y 60 años y a 1 millón de USD para solicitantes de entre 61 y 65 años, e integró la preselección de iPipeline iGO e-App. Los canales institucionales, de afinidad y de bancaseguros siguen siendo relevantes en Brasil, mientras que una combinación más amplia de canales puede llegar a consumidores con acceso limitado a servicios. Esta expansión es un factor competitivo importante para el mercado de seguros de sepelio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Baja Conciencia del Consumidor sobre los Seguros de Sepelio y las Características del Producto | -0.7% | Global, más aguda en Asia-Pacífico, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Altas Relaciones Prima-Cobertura para Solicitantes de Mayor Edad y Mayor Riesgo | -0.5% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Asequibilidad Limitada entre los Clientes Objetivo de Menores Ingresos | -0.4% | Oriente Medio y África, América del Sur, América del Norte rural | Largo plazo (≥ 4 años) |
| Períodos de Espera, Beneficios Escalonados y Exclusiones de Cobertura | -0.3% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Baja Conciencia del Consumidor como Freno Persistente a la Conversión del Mercado
Muchos consumidores no distinguen el seguro de sepelio de los contratos funerarios prepagados, y algunos asumen que las pólizas de vida existentes proporcionarán fondos inmediatos para gastos finales. La Autoridad de Conducta Financiera identificó la confusión entre los planes funerarios y el seguro de vida para mayores de 50 años como un riesgo de conducta material en su Estudio del Mercado de Protección Pura. La comunicación en lenguaje sencillo puede explicar los montos de cobertura, las estructuras de primas y los procesos de reclamaciones de manera más clara. Las divulgaciones claras son especialmente importantes para los consumidores mayores que consideran beneficios por fallecimiento de menor cuantía. Los comisionados estatales de seguros esperan cada vez más que las aseguradoras cumplan con los estándares de divulgación para consumidores mayores. La asequibilidad limitada entre los hogares de menores ingresos puede seguir restringiendo la conversión en el mercado de seguros de sepelio.
Altas Relaciones Prima-Cobertura que Limitan la Profundidad del Mercado entre los Solicitantes de Mayor Edad
Los productos de emisión garantizada comúnmente utilizan beneficios escalonados durante los primeros 2 años de la póliza, devolviendo con frecuencia las primas más intereses en lugar del beneficio por fallecimiento completo, para limitar la selección adversa. Este diseño puede reducir el valor para los solicitantes con expectativas de vida más cortas y puede restringir el alcance del mercado de seguros de sepelio. La revisión de 2025 de la Autoridad de Conducta Financiera del segmento de mayores de 50 años del Reino Unido identificó los resultados de cancelación y la presión sobre la asequibilidad como preocupaciones clave. Los productos de emisión simplificada pueden utilizar datos automatizados en lugar de exámenes médicos completos, lo que puede mejorar la evaluación de riesgos mientras se mantiene el acceso para personas con condiciones de salud comunes. Los estándares de no confiscación de la Asociación Nacional de Comisionados de Seguros y los requisitos de reservas estatales limitan la rapidez con que las aseguradoras pueden revisar los calendarios de primas. Estas normas protegen a los asegurados, pero pueden requerir un trabajo actuarial de varios años antes de realizar rediseños importantes de productos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Gastos Finales Lideran Mientras que el Seguro Prepagado Sigue un Modelo Regulatorio Separado
El Seguro de Sepelio y Gastos Finales representó el 85,8% del valor de mercado en 2025 y se proyecta que crezca a una CAGR del 5,3% hasta 2031. Este segmento representó la mayor participación porque ofrece designación de beneficiario portátil y montos de cobertura vinculados a los costos funerarios. Los productos de vida entera, que sustentan gran parte de esta categoría, alcanzaron 6,4 mil millones de USD en nuevas primas anualizadas en Estados Unidos durante 2025. El número de pólizas aumentó un 12% a medida que las aseguradoras ampliaron las carteras de montos de cobertura menores. Este diseño de producto otorga a los clientes flexibilidad cuando cambian los arreglos funerarios o los beneficiarios.
El Seguro Funerario de Previsión utiliza un modelo diferente porque se asigna a una funeraria específica y no es portátil entre proveedores. También está sujeto a las normas estatales que regulan los fideicomisos de previsión y la financiación mediante seguros. La HB1498 de Oklahoma, vigente desde el 1 de noviembre de 2025, fortaleció la renovación de permisos, la presentación de informes de fondos fiduciarios y las sanciones para los operadores de previsión. En el Reino Unido, las ventas de planes funerarios aumentaron a 206.000 en 2025 tras el marco de autorización de la Autoridad de Conducta Financiera, que eliminó a los proveedores no conformes. El tamaño del mercado de seguros de sepelio para esta categoría de productos está determinado por una carga de cumplimiento normativo y una relación con el proveedor distintas. La industria de seguros de sepelio debe, por tanto, gestionar diferentes requisitos de distribución y regulación en los productos de gastos finales y de previsión.


Por Forma de Contrato: Las Pólizas Individuales Lideran Mientras que los Programas Grupales y de Afinidad se Expanden
Las pólizas individuales representaron el 87,3% del valor de mercado en 2025, dado que la cobertura de sepelio generalmente se adquiere para una necesidad personal de fin de vida. El segmento sigue siendo central en el mercado de seguros de sepelio porque los compradores generalmente eligen los montos de beneficio y los beneficiarios de forma individual. Los planes individuales pueden adaptarse al gasto funerario esperado y a las circunstancias del hogar del cliente. También se ajustan al enfoque de ventas a través de agentes que históricamente ha atendido a adultos mayores de 50 años. Esta estructura ofrece a las aseguradoras una base amplia y consolidada, pero las expone al costo de la adquisición individual.
Se proyecta que el segmento Grupal y de Afinidad crezca a una CAGR del 6,4% hasta 2031, la tasa más alta dentro de la modalidad contractual. Foresters Financial reportó ventas anualizadas ponderadas de 384,8 millones de USD en 2025, un incremento del 14,5%. Sus primas brutas de seguro de vida alcanzaron 1,4 mil millones de USD en 2025, un aumento del 2,8%. Las plataformas de empleadores y afinidad pueden ayudar a retener a los trabajadores de mayor edad cuyas necesidades de protección difieren de las de los empleados más jóvenes. Los perfiles de salud colectivos también pueden estar más equilibrados que los de los compradores individuales autoseleccionados. Esta característica de suscripción puede mejorar la eficiencia para las aseguradoras con infraestructura grupal en el mercado de seguros de sepelio.
Por Patrón de Prima: Las Primas Regulares Siguen Siendo el Estándar Mientras Crece la Demanda de Pago Limitado
Las pólizas de Prima Regular representaron el 83,5% del valor de mercado en 2025 y siguen alineadas con los patrones de ingresos del Seguro Social o de pensiones. Estos planes dividen los pagos del seguro en montos recurrentes que pueden ser más fáciles de presupuestar para muchos jubilados. Su escala refleja la importancia de la asequibilidad para los hogares de mayor edad que conforman la base de clientes principal. Los pagos regulares también permiten a las aseguradoras mantener relaciones a largo plazo con los asegurados. Este formato de prima seguirá siendo importante para el mercado de seguros de sepelio mientras prevalezcan las necesidades de adquisición de renta fija.
Se proyecta que los productos de Prima Única y Pago Limitado crezcan a una CAGR del 5,9% hasta 2031. Estos productos atraen a los jubilados que desean eliminar el riesgo de los pagos recurrentes. El incremento del 35% en los costos funerarios medianos durante la última década respalda el interés en pagar la cobertura antes de que se produzcan nuevos aumentos de costos. Los productos de vida entera de prima única deben cumplir los requisitos del modelo de la Asociación Nacional de Comisionados de Seguros para los valores mínimos de no confiscación. Esto añade complejidad actuarial, pero puede brindar mayor confianza a los consumidores y reguladores en el producto. El mercado de seguros de sepelio se beneficia cuando las aseguradoras pueden ofrecer tanto opciones de pago recurrente como de pago anticipado.
Por Canal de Distribución: Los Agentes Lideran Mientras los Canales Digitales Cambian la Economía de las Ventas
Los Agentes y Corredores controlaron el 64,6% del valor de mercado en 2025, convirtiéndose en el canal de distribución líder. Las ventas basadas en la confianza de larga data han respaldado su papel con los clientes mayores de 50 años. La orientación personalizada puede ser especialmente valiosa cuando los compradores comparan beneficios limitados, primas y condiciones de reclamaciones. Este canal brinda a las aseguradoras establecidas acceso a productores experimentados y relaciones locales. La participación de mercado de seguros de sepelio en manos de los agentes también muestra por qué la adopción digital está cambiando, en lugar de reemplazar, el modelo de ventas existente.
Se proyecta que la distribución Directa al Consumidor y Digital crezca a una CAGR del 9,2% hasta 2031. La inscripción digital puede reducir las comisiones de los agentes, que pueden oscilar entre el 50% y el 90% de la prima del primer año para los productos de emisión simplificada. Transamerica introdujo FE Express Solution en septiembre de 2024, ofreciendo procesamiento de cotización a póliza en 10 minutos y cobertura de hasta 50.000 USD. Las funerarias y los proveedores de previsión también tienen una conexión directa con las personas que organizan servicios para familiares fallecidos. Los canales Institucional, de Afinidad y de Bancaseguros siguen siendo más pequeños, pero son relevantes en América del Sur, donde la bancaseguros es importante en el seguro de líneas personales. Estas opciones de canal están ampliando el alcance del mercado de seguros de sepelio.
Análisis Geográfico
América del Norte representó el 58,4% del valor de mercado en 2025, respaldada por un sistema maduro de seguros de gastos finales y una amplia red de agentes. La envejecida población de la generación Baby Boomer de la región se encuentra en su período de mayor demanda de productos de planificación funeraria y de fin de vida. La actividad de solicitudes de seguros de vida en Estados Unidos cerró 2025 con un crecimiento acumulado del 6,8% respecto a 2024. Las solicitudes de vida entera entre personas de 65 años o más mostraron un crecimiento de tres dígitos durante 2025. Globe Life reportó 860,8 millones de USD en ingresos por primas de seguro de vida durante el segundo trimestre de 2026, un aumento del 3% interanual. Canadá tiene una demografía de envejecimiento comparable, mientras que México ofrece una oportunidad a largo plazo para las aseguradoras con capacidad de licenciamiento transfronterizo.
Europa ocupó la segunda posición regional más grande en el mercado de seguros de sepelio. El sector de planes funerarios del Reino Unido registró 206.000 nuevas ventas de planes en 2025 tras el marco de autorización de la Autoridad de Conducta Financiera. Los cambios de la PS25/21 de la Autoridad de Conducta Financiera entraron en vigor el 26 de junio de 2026 y simplificaron los requisitos de cumplimiento para los proveedores autorizados. La edad mediana de la población de Alemania, de 46,5 años, proporciona una base a largo plazo para los productos de vida para personas mayores. Italia, Francia y España requieren enfoques de productos locales porque las prácticas de costos funerarios y las actitudes hacia la planificación difieren. La armonización regulatoria y la asequibilidad para el consumidor seguirán influyendo en la oportunidad de la región.
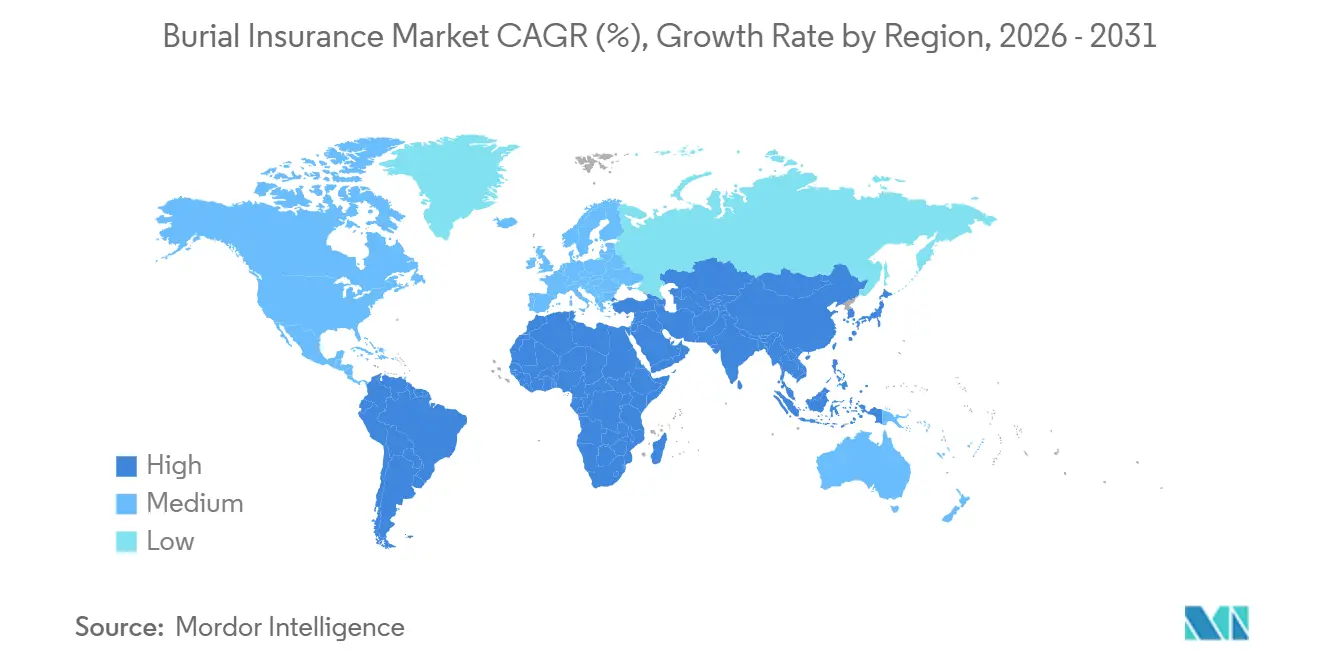
Asia-Pacífico y América del Sur tienen condiciones de demanda diferentes dentro del mercado de seguros de sepelio. La población de China de 60 años o más alcanzó los 310 millones a finales de 2024, equivalente al 22% de la población, y se proyecta que alcance el 30% para 2035. Japón y Corea del Sur ya tienen poblaciones de 65 años o más por encima del 20%, lo que respalda la demanda de seguros de vida orientados a personas mayores. Se proyecta que el sector de seguros de vida de India supere los 169 mil millones de USD para 2029 a una CAGR del 9%, respaldado por la exención del Impuesto sobre Bienes y Servicios de septiembre de 2025 sobre las primas de vida. Se proyecta que Oriente Medio y África lideren el crecimiento geográfico a una CAGR del 6,7% hasta 2031, a medida que se expanden el takaful familiar y la educación financiera urbana. Swiss Re Institute proyectó un crecimiento real del 5,4% en las primas totales de seguros de Oriente Medio y África para 2025.

Panorama Competitivo
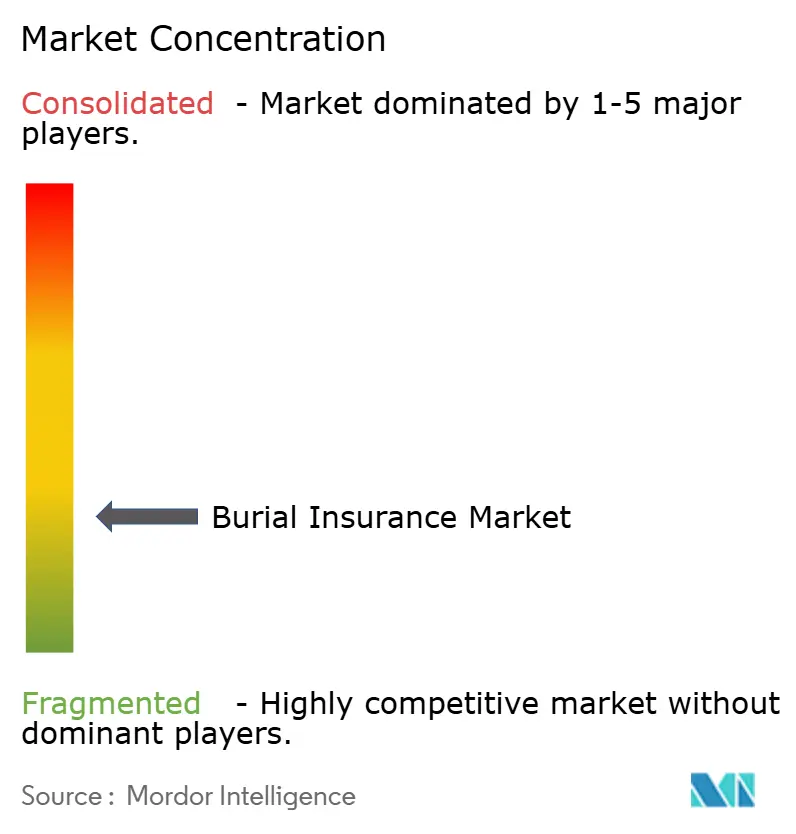
El mercado de seguros de sepelio está fragmentado a nivel mundial, aunque los ingresos se concentran en América del Norte. Globe Life, Mutual of Omaha y Lincoln Heritage cuentan con grandes carteras de pólizas individuales en la región. La división Liberty National de Globe Life reportó un crecimiento del 10% en el margen de suscripción de vida durante el segundo trimestre de 2026. Globe Life Re LTD se constituyó en 2025 para mejorar la eficiencia de capital en los bloques de seguros de vida vigentes y nuevos. Living Promise de Mutual of Omaha mantuvo su calificación A+ Superior de AM Best en 2025. Estos factores respaldan la capacidad de las aseguradoras establecidas para mantener la confianza de los asegurados y cumplir con los requisitos regulatorios.
Foresters Financial diferencia su oferta a través de beneficios para miembros, incluidas becas y programas comunitarios. Sus ventas de seguros en América del Norte aumentaron un 14,5% en 2025, lo que demuestra la importancia de la distribución basada en membresías. En abril de 2026, Foresters amplió los límites de suscripción acelerada y añadió la preselección de iPipeline para reducir la fricción en el proceso de solicitud. En abril de 2026, eHealth añadió las pólizas de gastos finales de Mutual of Omaha a su mercado en línea. Estos movimientos muestran que las empresas están combinando relaciones con aseguradoras, suscripción automatizada e inscripción digital. El mercado de seguros de sepelio está recompensando a las aseguradoras que pueden reducir los costos de adquisición sin disminuir la comprensión del cliente.
La suscripción automatizada puede reducir los costos de emisión, mientras que la inscripción digital puede acortar el camino desde la consulta hasta la emisión de la póliza. La tecnología de iPipeline permite obtener un resultado de suscripción en una sola sesión con el agente y respalda la vinculación de la póliza en menos de 30 minutos. Los adultos mayores de bajos ingresos, los compradores digitales de entre 50 y 65 años, y los compradores de seguros de primera generación en el África Subsahariana, el Sudeste Asiático y América Latina siguen siendo segmentos desatendidos. Las regulaciones modelo de la Asociación Nacional de Comisionados de Seguros y las normas de solvencia estatales crean barreras de cumplimiento para los nuevos participantes. Estos requisitos favorecen a las empresas establecidas que invierten en capacidad regulatoria. El mercado de seguros de sepelio, por tanto, combina barreras de entrada significativas con espacio para ofertas digitales enfocadas y orientadas a la asequibilidad.
Líderes de la Industria de Seguros de Sepelio
-
Globe Life Inc.
-
Gerber Life Insurance Company
-
Mutual of Omaha Insurance Company
-
Foresters Financial
-
Colonial Penn Life Insurance Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: La Autoridad de Conducta Financiera del Reino Unido implementó la mayoría de los requisitos simplificados de seguros y planes funerarios el 26 de junio de 2026 (conforme a PS25/21), reduciendo los costos de cumplimiento para los proveedores de planes funerarios autorizados y reformando las expectativas de gobernanza de productos en todo el panorama de seguros de sepelio del Reino Unido e Irlanda.
- Abril de 2026: Con vigencia desde el 26 de abril de 2026, Foresters elevó los límites de suscripción sin fluidos a 2 millones de USD para solicitantes de entre 18 y 60 años y a 1 millón de USD para solicitantes de entre 61 y 65 años, integrando la preselección de iPipeline iGO e-App para reducir el tiempo del ciclo desde la presentación hasta la decisión.
- Abril de 2026: eHealth anunció la incorporación de planes de seguro de vida de Gastos Finales a través de Mutual of Omaha a su mercado en línea, ampliando el alcance digital de los seguros de sepelio hacia una plataforma que atiende principalmente a consumidores en edad de Medicare.
- Febrero de 2026: iPipeline lanzó su plataforma digital basada en inteligencia artificial el 18 de febrero de 2026, debutando con el módulo de solicitud electrónica iGO Evolve, que permite a los agentes vincular pólizas de seguro de vida en menos de 30 minutos mediante suscripción automatizada en tiempo real.


Alcance del Informe Global del Mercado de Seguros de Sepelio
| Seguro de Sepelio / Gastos Finales |
| Seguro de Sepelio Prepagado |
| Individual |
| Grupal / Afinidad |
| Prima Regular |
| Prima Única / Pago Limitado |
| Agentes / Corredores |
| Funerarias / Proveedores de Servicios Prepagados |
| Directo al Consumidor / Digital |
| Institucional / Afinidad / Bancaseguros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Seguro de Sepelio / Gastos Finales | |
| Seguro de Sepelio Prepagado | ||
| Por Forma de Contrato | Individual | |
| Grupal / Afinidad | ||
| Por Patrón de Prima | Prima Regular | |
| Prima Única / Pago Limitado | ||
| Por Canal de Distribución | Agentes / Corredores | |
| Funerarias / Proveedores de Servicios Prepagados | ||
| Directo al Consumidor / Digital | ||
| Institucional / Afinidad / Bancaseguros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de seguros de sepelio para 2031?
Se proyecta que el mercado alcance los 19,10 mil millones de USD para 2031, creciendo desde los 14,90 mil millones de USD en 2026 a una CAGR del 5,1%.
¿Qué tipo de producto de seguros de sepelio lidera la demanda?
Los Seguros de Sepelio y Gastos Finales lideraron con el 85,8% del valor de mercado en 2025 y se proyecta que crezcan a una CAGR del 5,3% hasta 2031.
¿Qué canal de distribución está creciendo más rápido para los seguros de sepelio?
Se espera que la distribución Directa al Consumidor y Digital crezca a una CAGR del 9,2% hasta 2031, la tasa más rápida entre los canales.
¿Por qué los consumidores mayores adquieren cobertura de gastos finales?
La cobertura puede ayudar a las familias a gestionar los gastos funerarios y finales relacionados, que incluyeron un costo mediano de funeral de 8.300 USD en 2023 antes de varios costos adicionales.
¿Qué región tiene la mayor base de seguros de sepelio?
América del Norte representó el 58,4% del valor de mercado en 2025, respaldada por una red de agentes consolidada y una población envejecida.
¿Qué región se espera que crezca más rápido hasta 2031?
Se proyecta que Oriente Medio y África crezcan a una CAGR del 6,7%, respaldados por la expansión de las estructuras de takaful familiar y la educación financiera urbana.


 Sus datos están seguros y nunca se venden ni se comparten.
