
葬儀保険市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 14.90 十億米ドル |
| 市場規模 (2031) | 19.10 十億米ドル |
| 成長率 (2026 - 2031) | 5.10 % |
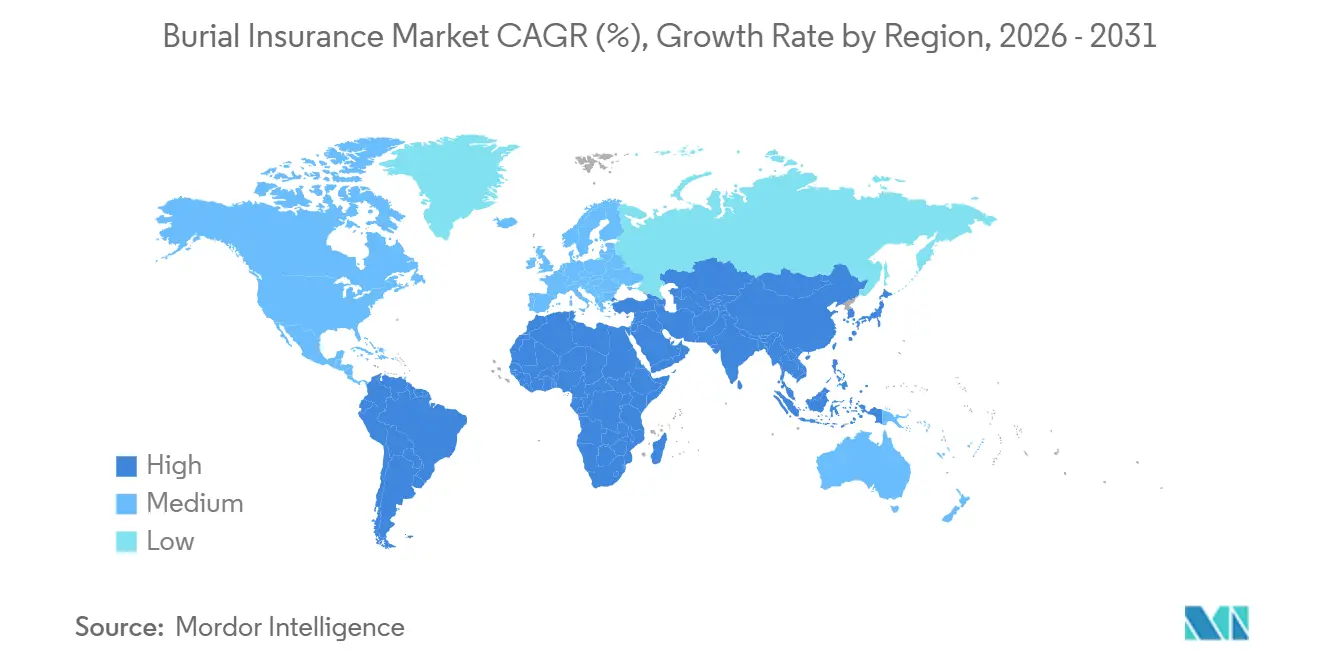
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | 北米 |
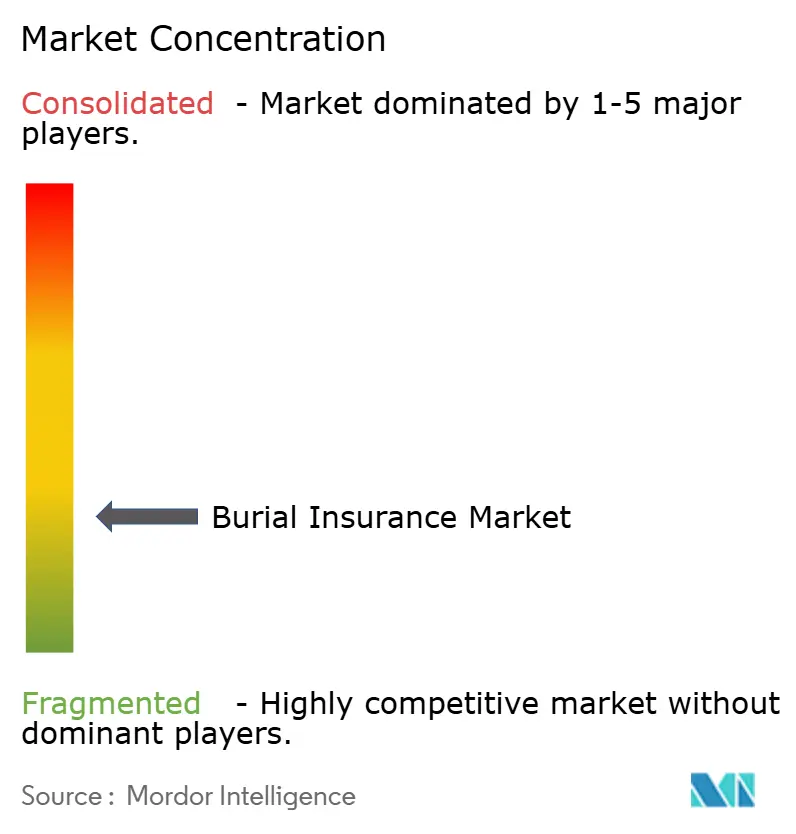
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる葬儀保険市場分析
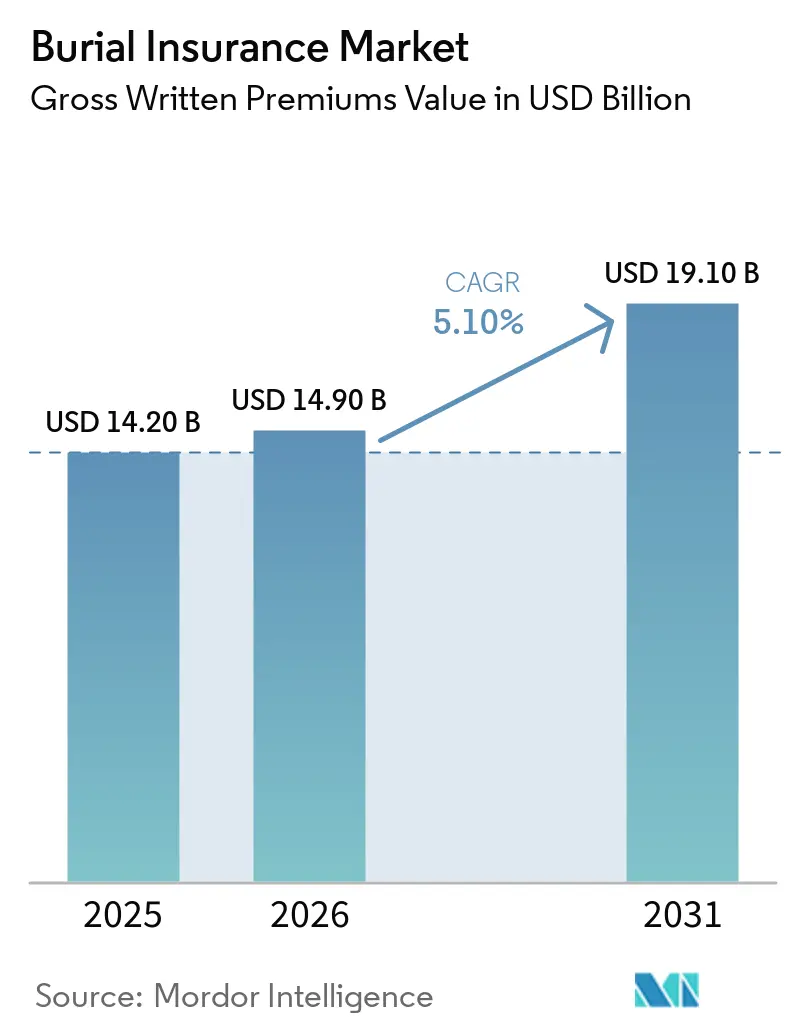
葬儀保険市場の規模は、正味収入保険料ベースで2025年に142億 米ドルと評価され、2026年の149億 米ドルから2031年には191億 米ドルに達すると推定され、予測期間(2026年~2031年)のCAGRは5.10%です。
人口高齢化と葬儀費用の上昇により、最終費用をカバーする保険への需要が高まっています。死後に家族への経済的負担を軽減したいと考える消費者によって需要が支えられています。米国では、最終費用保険および少額保険金商品が、2025年の終身保険の新規年換算保険料を64億 米ドルに押し上げ、保険証券数は12%増加しました。保険会社は、高齢の購入者により効率的にリーチするため、引受、販売、保険料オプションを調整しています。規制要件と保険料の手頃さに関する懸念は、葬儀保険市場における重要な制約として残っています。
主要レポートのポイント
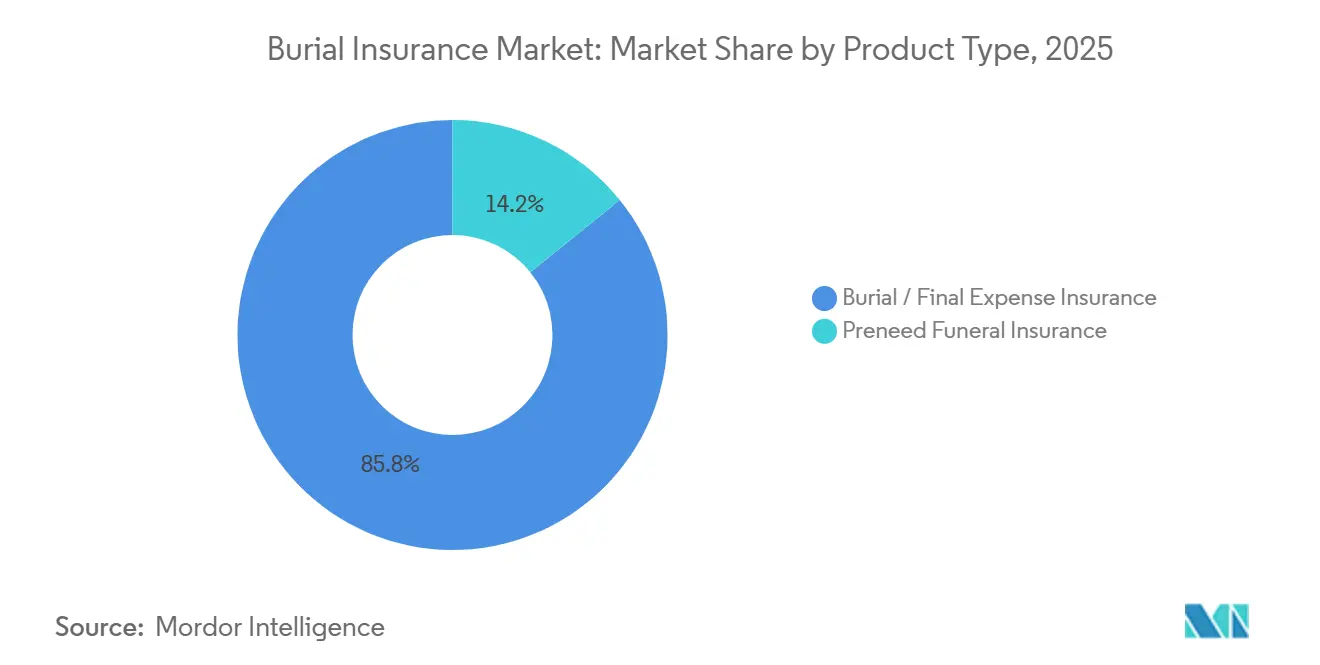
- 製品タイプ別では、葬儀・最終費用保険が2025年の葬儀保険市場シェアの85.8%を占め、2031年にかけてCAGR 5.3%で成長する見込みです。
- 契約形態別では、個人保険が2025年の葬儀保険市場シェアの87.3%を占め、団体・アフィニティ保険は2031年にかけてCAGR 6.4%で長する予測です。
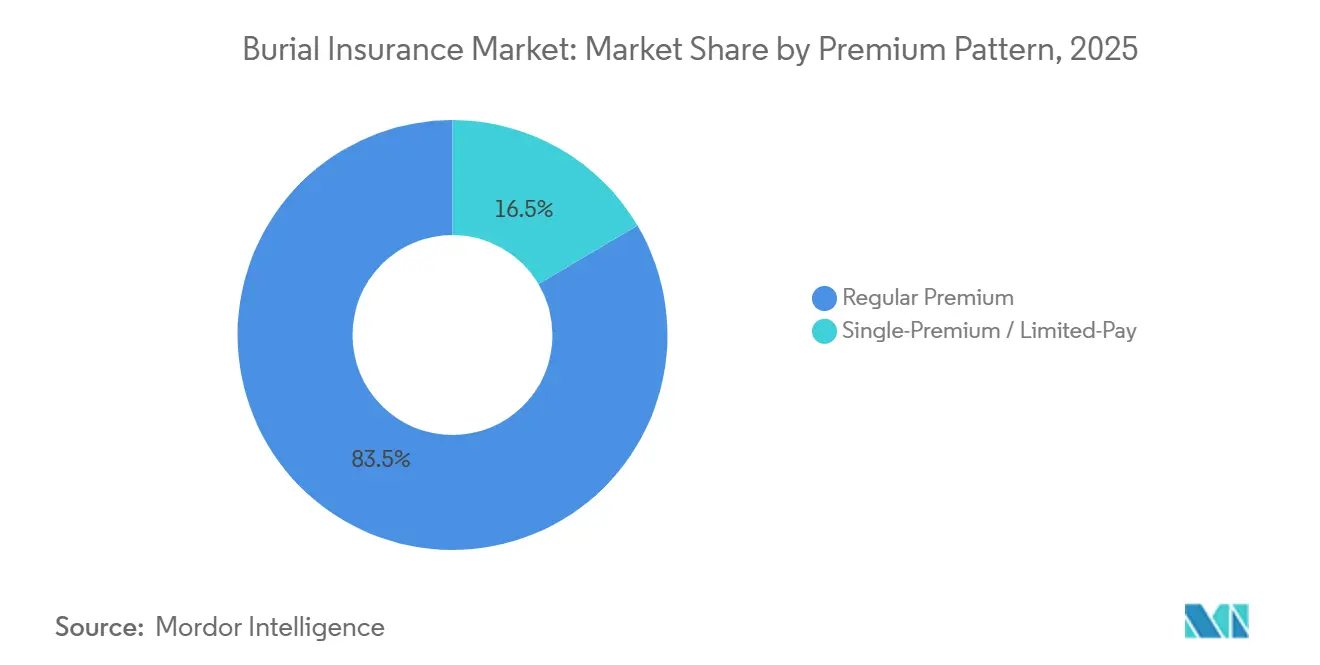
- 保険料パターン別では、定期払い保険が2025年の葬儀保険市場シェアの83.5%を占め、一時払い・限定払い商品は2031年にかけてCAGR 5.9%で成長する見込みです。
- 販売チャネル別では、代理店・ブローカーが2025年の葬儀保険市場シェアの64.6%を占め、ダイレクト・トゥ・コンシューマー・デジタル販売は2031年にかけてCAGR 9.2%で成長する見込みです。
- 地域別では、北米が2025年の葬儀保険市場シェアの58.4%を占め、中東・アフリカは2031年にかけてCAGR 6.7%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の葬儀保険市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 高齢化 人口による最終費用保障需要の増加 | +1.5% | 北米、欧州、日本が 牽引するグローバル | 長期 (4年以上) |
| 葬儀・ 終末期サービスコストの上昇 | +0.8% | 北米、 欧州 | 中期 (2~4年) |
| 葬儀費用の 事前計画に対する消費者意識の高まり | +0.6% | 北米、 英国、オーストラリア | 中期 (2~4年) |
| 簡易引受・ 保証引受商品の拡大 | +0.7% | グローバル | 短期 (2年以内) |
| 代理店・ 葬儀社・ダイレクト販売チャネルの拡大 | +0.5% | 北米、 アジア太平洋、中東、アフリカ | 中期 (2~4年) |
| 高齢者・ サービス不足の消費者における手頃な経済的保障ニーズの拡大 | +0.4% | 北米、 南米、中東、アフリカ | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
高齢化人口による最終費用需要の加速
2020年から2025年の間に、65歳以上の人口の世界シェアが初めて5歳未満の人口シェアを上回りました[1]。米国では、65歳以上の人口が2025年に総人口の18.9%を占め、2060年には23.4%に達すると予測されており、日本は29.7%、韓国は2060年までに41%に達すると予測されています。世界の65歳以上の人口シェアは、2024年の10.3%から2074年には20.7%に上昇すると予測され、80歳以上の人口は3倍以上に増加する見込みです。終身保険会社の半数が2025年に保険証券販売の増加を報告し、多くが最終費用保険商品を成長の要因として挙げています。高齢化人口の増加により、シンプルな加入手続き、明確な給付設計、少額の保障金額への需要が高まっています。葬儀保険市場は、保険購入における短期的な変化を超えた持続的な需要基盤を有しています。
葬儀・終末期サービスコストの上昇
2023年における埋葬・安置を含む葬儀の中央値費用は8,300米ドルで、2021年の7,848米ドルと比較して増加しました。墓地、墓石、死亡通知の費用は、米国の多くの地域で3,000米ドル以上追加される場合があり、埋葬費用の中央値は過去10年間で35%上昇しました。これらの増加により、既存の保険証券の保険金額が予想される家計費用をカバーできない場合があります。その結果、10,000米ドルから25,000米ドルの保障金額が、葬儀や高齢の親の費用を計画する購入者にとってより適切なものとなっています。より簡易な引受と高い保障上限は、保険会社がこれらの顧客を積極的な保険契約者に転換するのに役立ちます。この影響は、葬儀費用と高齢者向け保険需要が確立されている北米と欧州で最も顕著です。
簡易引受・保証引受商品の拡大
2025年のGen Reによる調査では、生命保険会社の65%が過去12ヶ月間に、保険金額上限の引き上げ、自動化されたデータソース、更新された予測モデルを含む重要な引受変更を報告しました。National Life Groupは2025年9月に、医療検査なしで即時決定を行う商品としてRapidProtectを導入しました[2]。iPipelineのiGO Evolveは、自動化された引受を通じて代理店が30分以内に生命保険証券を締結することを可能にします。簡易引受・保証引受商品は、完全な医療検査を受けられない申込者へのアクセスを拡大することができます。自動化された情報は、一般的な慢性疾患を持つ人々のリスク評価と価格設定を支援することができます。葬儀保険業界は、加入手続きの摩擦低減と情報開示への期待および消費者保護のバランスを取っています。
デジタルおよび葬儀社経路を含む販売チャネルの拡大
代理店・ブローカーは2025年に市場価値の64.6%を占め、ダイレクト・トゥ・コンシューマー・デジタル販売は2031年にかけてCAGR 9.2%で成長する見込みです。eHealthは2026年4月にMutual of Omaha Living Promiseの保険をデジタルマーケットプレイスに追加し、メディケア年齢の消費者への最終費用保険商品の提供を拡大しました[3]。葬儀社とプレニードプロバイダーは、葬儀計画の必要性が差し迫っているときに消費者にリーチすることができます。Forestersは2026年4月に加速引受を拡大し、18歳から60歳の申込者の無体液検査上限を200万 米ドル、61歳から65歳の申込者の上限を100万 米ドルに引き上げ、iPipeline iGO e-Appの事前審査を統合しました。機関・アフィニティ・バンカシュアランスチャネルはブラジルで引き続き重要であり、より幅広いチャネルミックスはサービス不足の消費者にリーチすることができます。この拡大は葬儀保険市場における重要な競争要因です。
抑制要因の影響分析*
| 抑制要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 葬儀保険と 製品特性に対する消費者認知の低さ | -0.7% | アジア太平洋、中東、アフリカで 最も深刻なグローバル | 長期 (4年以上) |
| 高齢・ 高リスク申込者に対する高い保険料対保障比率 | -0.5% | 北米、 欧州 | 中期 (2~4年) |
| 低所得の ターゲット顧客における手頃な保険料の限界 | -0.4% | 中東・アフリカ、 南米、北米農村部 | 長期 (4年以上) |
| 待機期間、 段階的給付、保障除外 | -0.3% | グローバル | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
市場転換における持続的な障壁としての消費者認知の低さ
多くの消費者は葬儀保険と前払い葬儀契約を区別しておらず、既存の生命保険が最終費用の即時資金を提供すると思い込んでいる場合があります。英国金融行動監視機構(FCA)は、純粋保市場調査において、葬儀プランと50歳以上向け生命保険の混同を重大な行為リスクとして特定しました。平易な言葉による説明は、保障金額、保険料体系、保険金請求プロセスをより明確に説明することができます。明確な情報開示は、少額の死亡給付を検討している高齢消費者にとって特に重要です。州保険監督官は、保険会社が高齢消費者向けの情報開示基準を満たすことをますます期待しています。低所得世帯における手頃な保険料の限界は、葬儀保険市場における転換を依然として制限する可能性があります。
高齢申込者における市場深度を制限する高い保険料対保障比率
保証引受商品は、逆選択を制限するために、最初の2保険年度中に段階的給付を一般的に採用しており、多くの場合、満額の死亡給付ではなく保険料に利息を加えた金額を返還します。この設計は、余命が短い申込者にとって価値を低下させ、葬儀保険市場のリーチを制限する可能性があります。英国金融行動監視機構(FCA)の2025年における英国50歳以上向けセグメントのレビューでは、解約結果と保険料の手頃さへの圧力が主要な懸念事項として特定されました。簡易引受商品は、完全な医療検査の代わりに自動化されたデータを使用することができ、一般的な健康状態を持つ人々へのアクセスを維持しながらリスク評価を改善する可能性があります。全米保険監督官協会(NAIC)の失効防止基準と州の準備金要件は、保険会社が保険料スケジュールを迅速に改定できる速度を制限します。これらの規則は保険契約者を保護しますが、主要な商品再設計の前に複数年にわたる保険数理作業を必要とする場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:最終費用保険が主導し、プレニードは別の規制モデルに従う
葬儀・最終費用保険は2025年に市場価値の85.8%を占め、2031年にかけてCAGR 5.3%で成長する見込みです。このセグメントが最大のシェアを占めたのは、受取人指定の可搬性と葬儀費用に連動した保障金額を提供するためです。このカテゴリーの大部分を支える終身保険商品は、2025年に米国で新規年換算保険料64億 米ドルに達しました。保険会社が少額保険金額ポートフォリオを拡大したことで、保険証券数は12%増加しました。この商品設計は、葬儀の手配や受取人が変更された場合に顧客に柔軟性を提供します。
プレニード葬儀保険は、特定の葬儀社に割り当てられ、プロバイダー間での可搬性がないため、異なるモデルを採用しています。また、プレニード信託と保険資金調達をカバーする州の規則の対象でもあります。2025年11月1日に施行されたオクラホマ州HB1498は、プレニード事業者に対する許可更新、信託基金報告、および罰則を強化しました。英国では、英国金融行動監視機構(FCA)の認可フレームワークが非準拠プロバイダーを排除した後、2025年の葬儀プラン販売が206,000件に増加しました。この製品カテゴリーの葬儀保険市場規模は、独自のコンプライアンス負担とプロバイダー関係によって形成されています。したがって、葬儀保険業界は、最終費用保険とプレニード商品にわたって異なる販売および規制要件を管理する必要があります。


契約形態別:個人保険が主導し、団体・アフィニティプログラムが拡大
個人保険は2025年に市場価値の87.3%を占めました。これは、葬儀保障が通常、個人の終末期ニーズのために購入されるためです。このセグメントは、購入者が一般的に給付金額と受取人を個別に選択するため、葬儀保険市場の中心であり続けています。個人プランは、顧客の予想される葬儀費用と家計状況に合わせてカスタマイズすることができます。また、歴史的に50歳以上の成人にサービスを提供してきた代理店主導の販売アプローチにも適合しています。この構造は保険会社に大きな確立された基盤を提供しますが、個人獲得コストのリスクにさらされます。
団体・アフィニティは2031年にかけてCAGR 6.4%で成長する見込みで、契約形態の中で最も高い成長率です。Foresters Financialは2025年に年換算加重販売額3億8,480万 米ドルを報告し、14.5%増加しました。生命保険の総収入保険料は2025年に14億 米ドルに達し、2.8%増加しました。雇用主・アフィニティプラットフォームは、若い従業員とは異なる保障ニーズを持つ高齢労働者の維持に役立てることができます。集団的な健康プロファイルは、自己選択した個人購入者のものよりもバランスが取れている場合があります。この引受特性は、葬儀保険市場において団体インフラを持つ保険会社の効率性を向上させることができます。
保険料パターン別:定期払いが標準を維持し、限定払い需要が拡大
定期払い保険は2025年に市場価値の83.5%を占め、社会保障や年金収入パターンと一致し続けています。これらのプランは、多くの退職者が予算を立てやすい定期的な金額に保険料を分割します。その規模は、コアな顧客基盤を構成する高齢世帯にとっての手頃な保険料の重要性を反映しています。定期払いはまた、保険会社が保険契約者との長期的な関係を維持することを可能にします。固定収入による購買ニーズが優勢である間は、この保険料形式は葬儀保険市場にとって引き続き重要です。
一時払い・限定払い商品は2031年にかけてCAGR 5.9%で成長する見込みです。これらの商品は、定期払いのリスクを排除したい退職者に訴求します。過去10年間の葬儀費用中央値の35%増加は、さらなるコスト上昇が起こる前に保障の費用を支払うことへの関心を支持しています。一時払い終身保険商品は、最低失効防止価値に関する全米保険監督官協会(NAIC)のモデル要件を満たす必要があります。これにより保険数理上の複雑さが増しますが、消費者と規制当局に商品に対するより大きな信頼を与えることができます。保険会社が定期払いと一括払いの両方のオプションを供できる場合、葬儀保険市場は恩恵を受けます。
販売チャネル別:代理店が主導し、デジタルチャネルが販売経済を変革
代理店・ブローカーは2025年に市場価値の64.6%を支配し、主要な販売チャネルとなっています。長年にわたる信頼に基づく販売が、50歳以上の顧客との関係における役割を支えてきました。購入者が限定給付、保険料、保険金請求条件を比較する際に、個人的なガイダンスは特に価値があります。このチャネルは、確立された保険会社に経験豊富な販売員と地域の関係へのアクセスを提供します。代理店が保有する葬儀保険市場シェアは、デジタル導入が既存の販売モデルを置き換えるのではなく変革している理由も示しています。
ダイレクト・トゥ・コンシューマー・デジタル販売は2031年にかけてCAGR 9.2%で成長する見込みです。デジタル加入は、簡易引受商品の初年度保険料の50%から90%に及ぶ可能性のある代理店手数料を削減することができます。Transamericaは2024年9月にFE Express Solutionを導入し、10分以内の見積もりから保険証券発行までの処理と最大50,000米ドルの保障を提供しています。葬儀社とプレニードプロバイダーも、故人の遺族のためにサービスを手配する人々と直接つながりを持っています。機関・アフィニティ・バンカシュアランスチャネルは規模は小さいものの、バンカシュアランスが個人向け保険において重要な南米で引き続き関連性があります。これらのチャネルオプションは葬儀保険市場のリーチを拡大しています。
地域分析
北米は2025年に市場価値の58.4%を占め、成熟した最終費用保険システムと広範な代理店ネットワークに支えられています。同地域の高齢化するベビーブーマー世代は、葬儀・終末期計画商品に対するピーク需要期にあります。米国の生命保険申込活動は2025年末に2024年比で年初来6.8%の成長を記録しました。65歳以上の終身保険申込は2025年中に3桁の成長を示しました。Globe Lifeは2026年第2四半期に生命保険料収入8億6,080万 米ドルを報告し、前年同期比3%増加しました。カナダは同様の高齢化人口動態を有し、メキシコは越境ライセンス能力を持つ保険会社にとって長期的な機会を提供しています。
欧州は葬儀保険市場において2番目に大きな地域的地位を占めています。英国の葬儀プランセクターは、英国金融行動監視機構(FCA)の認可フレームワーク後、2025年に206,000件の新規プラン販売を記録しました。英国金融行動監視機構(FCA)のPS25/21の変更は2026年6月26日に発効し、認可プロバイダーのコンプライアンス要件を簡素化しました。ドイツの人口中央値年齢46.5歳は、高齢者向け生命保険商品の長期的な基盤を提供しています。イタリア、フランス、スペインは、葬儀費用の慣行と計画に対する態度が異なるため、現地に合わせた商品アプローチが必要です。規制の整合性と消費者の手頃な保険料が、同地域の機会に引き続き影響を与えるでしょう。
アジア太平洋と南米は、葬儀保険市場において異なる需要条件を有しています。中国の60歳以上の人口は2024年末に3億1,000万人に達し、総人口の22%に相当し、2035年までに30%に達すると予測されています。日本と韓国はすでに65歳上の人口が20%を超えており、高齢者向け生命保険需要を支えています。インドの生命保険セクターは、2025年9月の生命保険料に対する物品・サービス税(GST)免除に支えられ、CAGR 9%で2029年までに1,690億 米ドルを超えると予測されています。中東・アフリカは、家族タカフルと都市部の金融リテラシーの拡大により、2031年にかけてCAGR 6.7%で地理的成長をリードすると予測されています。スイス再保険研究所は、2025年の中東・アフリカの総保険料の実質成長率を5.4%と予測しました。
競合環境
葬儀保険市場は世界的に分散していますが、収益は北米に集中しています。Globe Life、Mutual of Omaha、Lincoln Heritageは同地域に大規模な個人保険ポートフォリオを有しています。Globe LifeのLiberty National部門は2026年第2四半期に生命保険引受マージンが10%成長したと報告しました。Globe Life Re LTDは2025年に設立され、既存および新規の生命保険ブロック全体の資本効率を向上させています。Mutual of OmahaのLiving Promiseは2025年にAMベストからA+優秀格付けを維持しました。これらの要因は、確立された保険会社が保険契約者の信頼を維持し、規制要件を満たす能力を支えています。
Foresters Financialは、奨学金やコミュニティプログラムを含む会員特典を通じて差別化を図っています。北米での保険販売は2025年に14.5%増加し、会員ベースの販売の重要性を示しています。2026年4月、Forestersは加速引受上限を拡大し、申込プロセスの摩擦を軽減するためにiPipelineの事前審査を追加しました。2026年4月、eHealthはMutual of Omahaの最終費用保険をオンラインマーケットプレイスに追加しました。これらの動きは、企業が保険会社との関係、自動化された引受、デジタル加入を組み合わせていることを示しています。葬儀保険市場は、顧客の理解を損なうことなく獲得コストを削減できる保険会社を評価しています。
自動化された引受は発行コストを削減し、デジタル加入は問い合わせから保険証券発行までの経路を短縮することができます。iPipelineのテクノロジーは、単一の代理店セッション内で引受結果を可能にし、30分以内の保険証券締結をサポートします。サブサハラアフリカ、東南アジア、ラテンアメリカの低所得高齢者、50歳から65歳のデジタル購入者、第一世代の保険購入者は依然としてサービスが不足しています。全米保険監督官協会(NAIC)のモデル規制と州の支払能力規則は、新規参入者にとってコンプライアンス上の障壁を生み出しています。これらの要件は、規制能力に投資する確立された企業に有利です。したがって、葬儀保険市場は、重要な参入障壁と、デジタルおよび手頃な保険料主導の集中型サービスの余地を兼ね備えています。
葬儀保険業界リーダー
-
Globe Life Inc.
-
Gerber Life Insurance Company
-
Mutual of Omaha Insurance Company
-
Foresters Financial
-
Colonial Penn Life Insurance Company
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年6月:英国金融行動監視機構(FCA)は2026年6月26日(PS25/21に基づく)に、保険おび葬儀プランに関する要件の大部分を簡素化して実施し、認可された葬儀プランプロバイダーのコンプライアンスコストを削減し、英国およびアイルランドの葬儀保険環境全体の商品ガバナンスへの期待を再形成しました。
- 2026年4月:2026年4月26日付で、Forestersは18歳から60歳の申込者の無体液検査引受上限を200万 米ドル、61歳から65歳の申込者の上限を100万 米ドルに引き上げ、申込から決定までのサイクルタイムを短縮するためにiPipeline iGO e-Appの事前審査を統合しました。
- 2026年4月:eHealthはMutual of Omahaを通じた最終費用生命保険プランのオンラインマーケットプレイスへの追加を発表し、主にメディケア年齢の消費者にサービスを提供するプラットフォームへの葬儀保険のデジタルリーチを拡大しました。
- 2026年2月:iPipelineは2026年2月18日にAIファーストのデジタルプラットフォームを立ち上げ、iGO Evolve電子申込モジュールをデビューさせ、代理店がリアルタイムの自動化された引受を通じて30分以内に生命保険証券を締結できるようにしました。


世界の葬儀保険市場レポートの範囲
| 葬儀・最終費用保険 |
| プレニード葬儀保険 |
| 個人 |
| 団体・アフィニティ |
| 定期払い |
| 一時払い・限定払い |
| 代理店・ブローカー |
| 葬儀社・プレニードプロバイダー |
| ダイレクト・トゥ・コンシューマー・デジタル |
| 機関・アフィニティ・バンカシュアランス |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| 製品タイプ別 | 葬儀・最終費用保険 | |
| プレニード葬儀保険 | ||
| 契約形態別 | 個人 | |
| 団体・アフィニティ | ||
| 保険料パターン別 | 定期払い | |
| 一時払い・限定払い | ||
| 販売チャネル別 | 代理店・ブローカー | |
| 葬儀社・プレニードプロバイダー | ||
| ダイレクト・トゥ・コンシューマー・デジタル | ||
| 機関・アフィニティ・バンカシュアランス | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
葬儀保険市場の2031年の予測値は?
市場は2026年の149億 米ドルから、CAGR 5.1%で2031年までに191億 米ドルに達すると予測されています。
どの葬儀保険製品タイプが需要をリードしていますか?
葬儀・最終費用保険は2025年に市場価値の85.8%をリードし、2031年にかけてCAGR 5.3%で成長する見込みです。
葬儀保険において最も急速に成長している販売チャネルはどれですか?
ダイレクト・トゥ・コンシューマー・デジタル販売は2031年にかけてCAGR 9.2%で成長する見込みで、チャネルの中で最も高い成長率です。
なぜ高齢消費者は最終費用保障を購入するのですか?
保障は、2023年の葬儀費用中央値8,300米ドル(関連費用を除く)を含む葬儀および関連する最終費用を家族が管理するのに役立てることができます。
最大の葬儀保険基盤を持つ地域はどこですか?
北米は2025年に市場価値の58.4%を占め、確立された代理店ネットワークと高齢化人口に支えられています。
2031年にかけて最も急速に成長すると予測される地域はどこですか?
中東・アフリカはCAGR 6.7%で成長すると予測され、家族タカフルの拡大と都市部の金融リテラシーに支えられています。


 お客様のデータは安全であり、販売や共有は一切行われません。

