Taille et Part du Marché de l'Assurance Obsèques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 14.90 Milliards de dollars |
| Taille du Marché (2031) | 19.10 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.10 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Amérique du Nord |
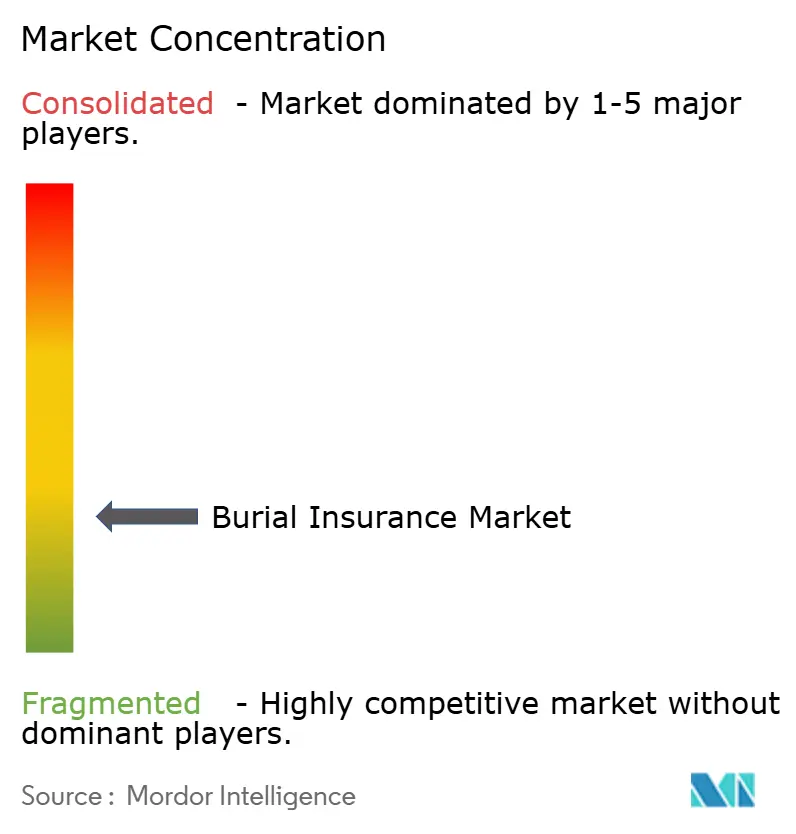
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'Assurance Obsèques par Mordor Intelligence
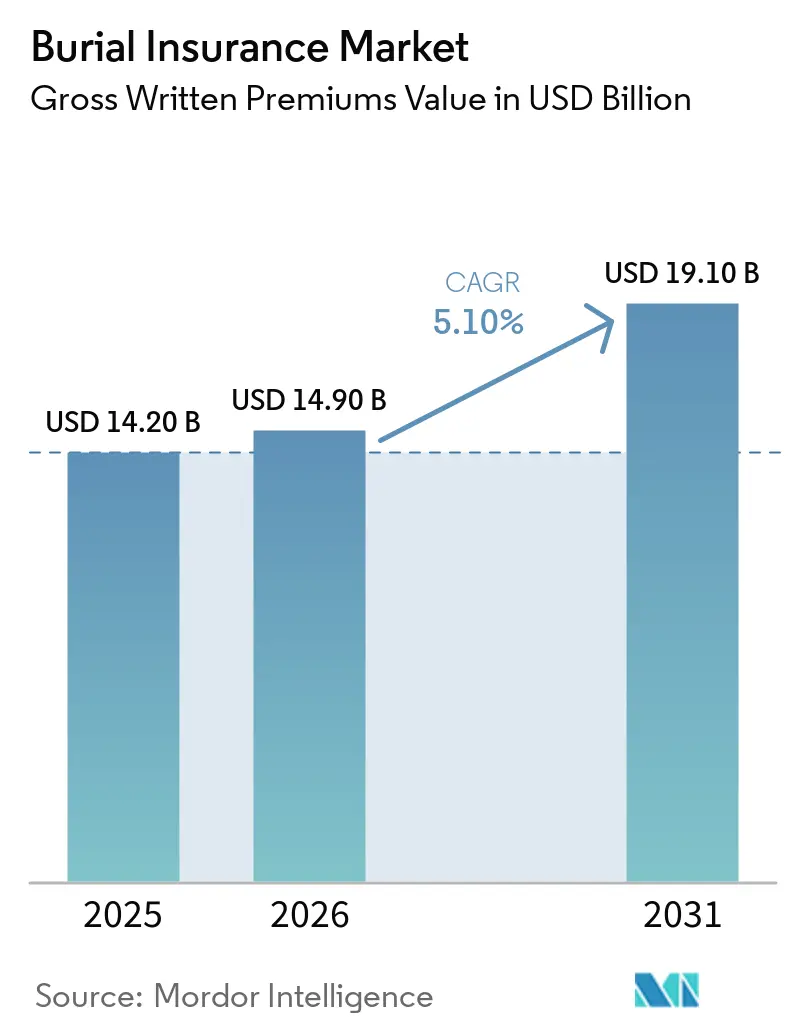
La taille du Marché de l'Assurance Obsèques en termes de valeur des primes brutes émises était évaluée à 14,20 milliards USD en 2025 et devrait croître de 14,90 milliards USD en 2026 pour atteindre 19,10 milliards USD d'ici 2031, à un CAGR de 5,10% durant la période de prévision (2026-2031).
Le vieillissement de la population et la hausse des coûts funéraires accroissent le besoin de polices couvrant les frais funéraires. La demande est soutenue par des consommateurs souhaitant limiter la charge financière pesant sur les membres de leur famille après leur décès. Aux États-Unis, les produits à frais funéraires et à faible valeur nominale ont contribué à porter les nouvelles primes annualisées de l'assurance vie entière à 6,40 milliards USD en 2025, tandis que le nombre de polices a augmenté de 12%. Les assureurs adaptent leurs pratiques de souscription, de distribution et leurs options de primes afin d'atteindre plus efficacement les acheteurs plus âgés. Les exigences réglementaires et les préoccupations liées à l'accessibilité financière demeurent des limites importantes pour le marché de l'assurance obsèques.
Principaux Enseignements du Rapport
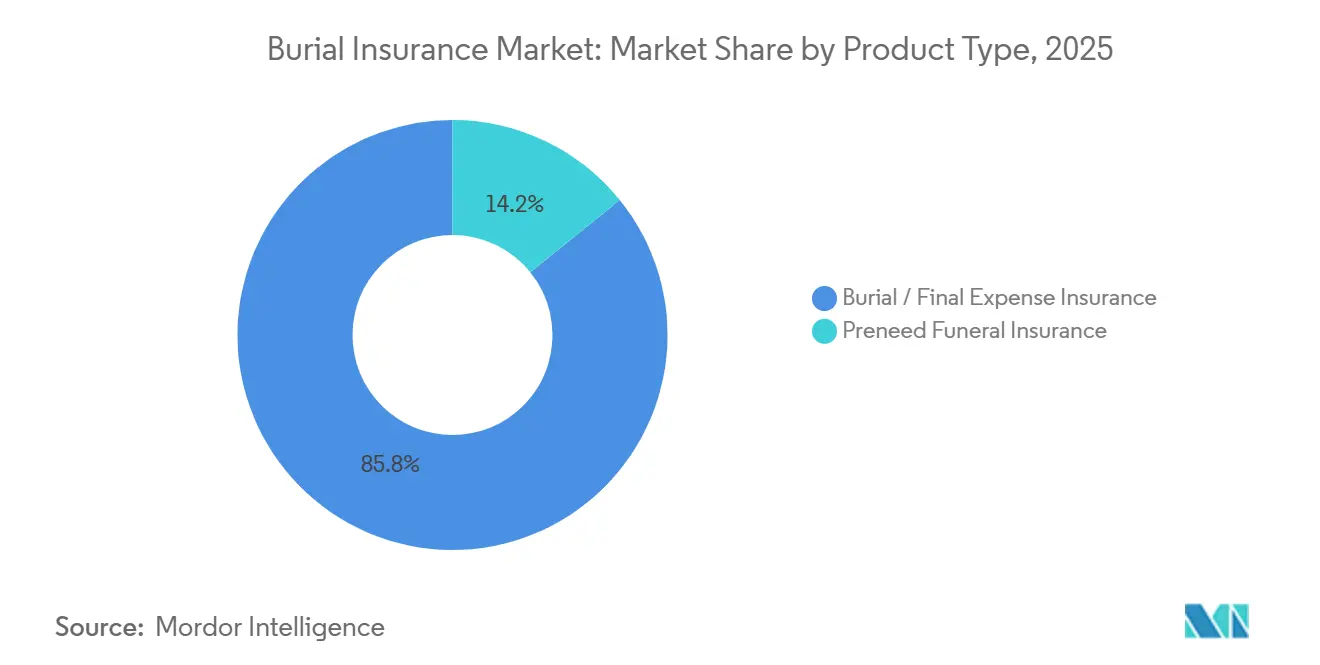
- Par type de produit, l'assurance obsèques et frais funéraires a capté 85,8% de la part du marché de l'assurance obsèques en 2025 et devrait croître à un CAGR de 5,3% jusqu'en 2031.
- Par forme de contrat, les polices individuelles détenaient 87,3% de la part du marché de l'assurance obsèques en 2025, tandis que les polices de groupe et d'affinité devraient croître à un CAGR de 6,4% jusqu'en 2031.
- Par mode de paiement des primes, les polices à prime régulière représentaient 83,5% de la part du marché de l'assurance obsèques en 2025, tandis que les produits à prime unique et à paiement limité devraient croître à un CAGR de 5,9% jusqu'en 2031.
- Par canal de distribution, les agents et courtiers ont capté 64,6% de la part du marché de l'assurance obsèques en 2025, tandis que la distribution directe au consommateur et numérique devrait croître à un CAGR de 9,2% jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 58,4% de la part du marché de l'assurance obsèques en 2025, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 6,7% jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial de l'Assurance Obsèques
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel |
|---|---|---|---|
| Vieillissement de la Population Augmentant la Demande de Couverture des Frais Funéraires | +1.5% | Mondial, porté par l'Amérique du Nord, l'Europe et le Japon | Long terme (≥ 4 ans) |
| Hausse des Coûts Funéraires et des Services de Fin de Vie | +0.8% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Intérêt Croissant des Consommateurs pour la Planification Anticipée des Frais Funéraires | +0.6% | Amérique du Nord, Royaume-Uni et Australie | Moyen terme (2-4 ans) |
| Expansion des Produits à Souscription Simplifiée et à Émission Garantie | +0.7% | Mondial | Court terme (≤ 2 ans) |
| Expansion des Canaux de Distribution par Agents, Pompes Funèbres et Distribution Directe | +0.5% | Amérique du Nord, Asie-Pacifique, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Besoin Croissant de Protection Financière Abordable pour les Consommateurs Âgés et Mal Desservis | +0.4% | Amérique du Nord, Amérique du Sud, Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Vieillissement de la Population Accélérant la Demande de Couverture des Frais Funéraires
La part mondiale des personnes âgées de 65 ans et plus a dépassé pour la première fois la part des personnes âgées de 5 ans et moins entre 2020 et 2025[1]. Aux États-Unis, les personnes âgées de 65 ans et plus représentaient 18,9% de la population en 2025 et devraient représenter 23,4% d'ici 2060, tandis que la part du Japon s'établissait à 29,7% et que celle de la Corée du Sud devrait atteindre 41% d'ici 2060. La part mondiale des personnes âgées de 65 ans devrait passer de 10,3% en 2024 à 20,7% d'ici 2074, et la population âgée de 80 ans et plus devrait plus que tripler. La moitié des assureurs vie ont signalé des gains de ventes de polices en 2025, beaucoup attribuant cette croissance aux produits de frais funéraires. Le vieillissement des populations accroît le besoin d'une souscription simple, d'une conception claire des prestations et de montants de couverture plus modestes. Le marché de l'assurance obsèques dispose d'une base de demande durable qui s'étend au-delà des variations à court terme des comportements d'achat d'assurance.
Hausse des Coûts Funéraires et des Services de Fin de Vie
Le coût médian d'un enterrement avec inhumation et exposition était de 8 300 USD en 2023, contre 7 848 USD en 2021. Les concessions funéraires, les pierres tombales et les frais d'avis de décès peuvent ajouter 3 000 USD ou plus dans de nombreuses localités des États-Unis, tandis que les coûts médians d'inhumation ont augmenté de 35% au cours de la décennie précédente. Ces hausses peuvent rendre obsolètes les anciennes polices dont les valeurs nominales ne couvrent plus les dépenses ménagères attendues. Les montants de couverture compris entre 10 000 USD et 25 000 USD sont par conséquent plus pertinents pour les acheteurs planifiant des funérailles ou prenant en charge des parents âgés. Une souscription simplifiée et des plafonds de couverture plus élevés peuvent aider les assureurs à convertir ces clients en souscripteurs actifs. L'effet est le plus visible en Amérique du Nord et en Europe, où les dépenses funéraires et la demande d'assurance pour les seniors sont bien établies.
Expansion des Produits à Souscription Simplifiée et à Émission Garantie
Dans une enquête de 2025 menée par Gen Re, 65% des assureurs vie ont signalé des changements importants en matière de souscription au cours des 12 mois précédents, notamment des limites de valeur nominale plus élevées, des sources de données automatisées et des modèles prédictifs mis à jour. National Life Group a lancé RapidProtect en septembre 2025 en tant que produit à décision instantanée sans examens médicaux[2]. L'iGO Evolve d'iPipeline permet aux agents de souscrire des polices vie en moins de 30 minutes grâce à la souscription automatisée. Les produits à souscription simplifiée et à émission garantie peuvent élargir l'accès aux candidats qui ne seraient pas en mesure de passer un examen médical complet. Les informations automatisées peuvent soutenir l'évaluation des risques et la tarification pour les personnes atteintes de maladies chroniques courantes. Le secteur de l'assurance obsèques cherche à équilibrer la réduction des obstacles à l'inscription avec les exigences de divulgation et la protection des consommateurs.
Expansion des Canaux de Distribution, Notamment les Voies Numériques et via les Pompes Funèbres
Les agents et courtiers détenaient 64,6% de la valeur du marché en 2025, tandis que la distribution directe au consommateur et numérique devrait croître à un CAGR de 9,2% jusqu'en 2031. eHealth a ajouté les polices Living Promise de Mutual of Omaha à sa place de marché numérique en avril 2026, étendant les produits de frais funéraires aux consommateurs en âge d'adhérer à Medicare[3]. Les pompes funèbres et les prestataires de services funéraires prépayés peuvent atteindre les consommateurs au moment où le besoin de planification funéraire est immédiat. Foresters a élargi sa souscription accélérée en avril 2026, relevant les limites sans examen médical à 2 millions USD pour les candidats âgés de 18 à 60 ans et à 1 million USD pour les candidats âgés de 61 à 65 ans, et a intégré le présélection iPipeline iGO e-App. Les canaux institutionnels, d'affinité et de bancassurance restent pertinents au Brésil, tandis qu'un mix de canaux plus large peut atteindre les consommateurs mal desservis. Cette expansion constitue un facteur concurrentiel important pour le marché de l'assurance obsèques.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel |
|---|---|---|---|
| Faible Sensibilisation des Consommateurs à l'Assurance Obsèques et à ses Caractéristiques | -0.7% | Mondial, plus aigu en Asie-Pacifique, au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Ratios Primes/Couverture Élevés pour les Candidats Âgés et à Risque Élevé | -0.5% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Accessibilité Financière Limitée pour les Clients Cibles à Faibles Revenus | -0.4% | Moyen-Orient et Afrique, Amérique du Sud, zones rurales d'Amérique du Nord | Long terme (≥ 4 ans) |
| Délais de Carence, Prestations Progressives et Exclusions de Couverture | -0.3% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Faible Sensibilisation des Consommateurs comme Frein Persistant à la Conversion du Marché
De nombreux consommateurs ne distinguent pas l'assurance obsèques des contrats funéraires prépayés, et certains supposent que les polices vie existantes fourniront immédiatement des fonds pour les frais funéraires. La Financial Conduct Authority a identifié la confusion entre les contrats funéraires et l'assurance vie pour les plus de 50 ans comme un risque de conduite important dans son étude sur le marché de la protection pure. Une communication en langage clair peut expliquer plus clairement les montants de couverture, les structures de primes et les procédures de sinistres. Des divulgations claires sont particulièrement importantes pour les consommateurs seniors envisageant des prestations décès plus modestes. Les commissaires aux assurances des États s'attendent de plus en plus à ce que les assureurs respectent les normes de divulgation à l'égard des consommateurs seniors. L'accessibilité financière limitée des ménages à faibles revenus peut encore restreindre la conversion sur le marché de l'assurance obsèques.
Ratios Primes/Couverture Élevés Limitant la Profondeur du Marché pour les Candidats Âgés
Les produits à émission garantie utilisent généralement des prestations progressives durant les 2 premières années de la police, restituant souvent les primes majorées d'intérêts plutôt que la totalité de la prestation décès, afin de limiter l'antisélection. Cette conception peut réduire la valeur pour les candidats dont l'espérance de vie est plus courte et peut restreindre la portée du marché de l'assurance obsèques. L'examen 2025 de la Financial Conduct Authority sur le segment des plus de 50 ans au Royaume-Uni a identifié les résultats de résiliation et la pression sur l'accessibilité financière comme des préoccupations majeures. Les produits à souscription simplifiée peuvent utiliser des données automatisées en lieu et place d'examens médicaux complets, ce qui peut améliorer l'évaluation des risques tout en maintenant l'accès pour les personnes présentant des problèmes de santé courants. Les normes de valeur de rachat non forfaitaire de la National Association of Insurance Commissioners et les exigences de réserves des États limitent la rapidité avec laquelle les assureurs peuvent réviser les barèmes de primes. Ces règles protègent les souscripteurs mais peuvent nécessiter plusieurs années de travail actuariel avant toute refonte majeure de produit.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit : les Frais Funéraires en Tête tandis que le Prépayé Suit un Modèle Réglementaire Distinct
L'assurance obsèques et frais funéraires détenait 85,8% de la valeur du marché en 2025 et devrait croître à un CAGR de 5,3% jusqu'en 2031. Ce segment représentait la plus grande part car il offre une désignation de bénéficiaire portable et des montants de couverture liés aux coûts funéraires. Les produits vie entière, qui sous-tendent une grande partie de cette catégorie, ont atteint 6,40 milliards USD en nouvelles primes annualisées aux États-Unis en 2025. Le nombre de polices a augmenté de 12% à mesure que les assureurs élargissaient leurs portefeuilles de produits à faible valeur nominale. Cette conception de produit offre aux clients une flexibilité lorsque les arrangements funéraires ou les bénéficiaires changent.
L'assurance funéraire prépayée utilise un modèle différent car elle est assignée à une pompe funèbre spécifique et n'est pas portable entre prestataires. Elle est également soumise aux règles des États couvrant les fiducies prépayées et le financement par assurance. L'HB1498 de l'Oklahoma, entré en vigueur le 1er novembre 2025, a renforcé le renouvellement des permis, le reporting des fonds fiduciaires et les sanctions pour les opérateurs de services prépayés. Au Royaume-Uni, les ventes de contrats funéraires ont augmenté à 206 000 en 2025 après que le cadre d'autorisation de la Financial Conduct Authority a éliminé les prestataires non conformes. La taille du marché de l'assurance obsèques pour cette catégorie de produits est façonnée par une charge de conformité distincte et une relation avec le prestataire. Le secteur de l'assurance obsèques doit donc gérer des exigences de distribution et de réglementation différentes pour les produits de frais funéraires et les produits prépayés.

Par Forme de Contrat : les Polices Individuelles en Tête tandis que les Programmes de Groupe et d'Affinité se Développent
Les polices individuelles représentaient 87,3% de la valeur du marché en 2025 car la couverture obsèques est généralement souscrite pour un besoin personnel de fin de vie. Ce segment reste central au marché de l'assurance obsèques car les acheteurs choisissent généralement les montants de prestations et les bénéficiaires à titre individuel. Les plans individuels peuvent être adaptés aux dépenses funéraires attendues et à la situation du ménage d'un client. Ils s'inscrivent également dans l'approche de vente par agents qui a historiquement servi les adultes de plus de 50 ans. Cette structure offre aux assureurs une base large et établie, mais les expose au coût de l'acquisition individuelle.
Le groupe et l'affinité devraient croître à un CAGR de 6,4% jusqu'en 2031, le taux le plus élevé au sein de la forme de contrat. Foresters Financial a déclaré des ventes pondérées annualisées de 384,8 millions USD en 2025, soit une augmentation de 14,5%. Ses primes brutes d'assurance vie ont atteint 1,40 milliard USD en 2025, en hausse de 2,8%. Les plateformes d'employeurs et d'affinité peuvent aider à fidéliser les travailleurs âgés dont les besoins de protection diffèrent de ceux des employés plus jeunes. Les profils de santé collectifs peuvent également être plus équilibrés que ceux des acheteurs individuels auto-sélectionnés. Cette caractéristique de souscription peut améliorer l'efficacité pour les assureurs disposant d'une infrastructure de groupe sur le marché de l'assurance obsèques.
Par Mode de Paiement des Primes : les Primes Régulières Restent la Norme tandis que la Demande de Paiement Limité Croît
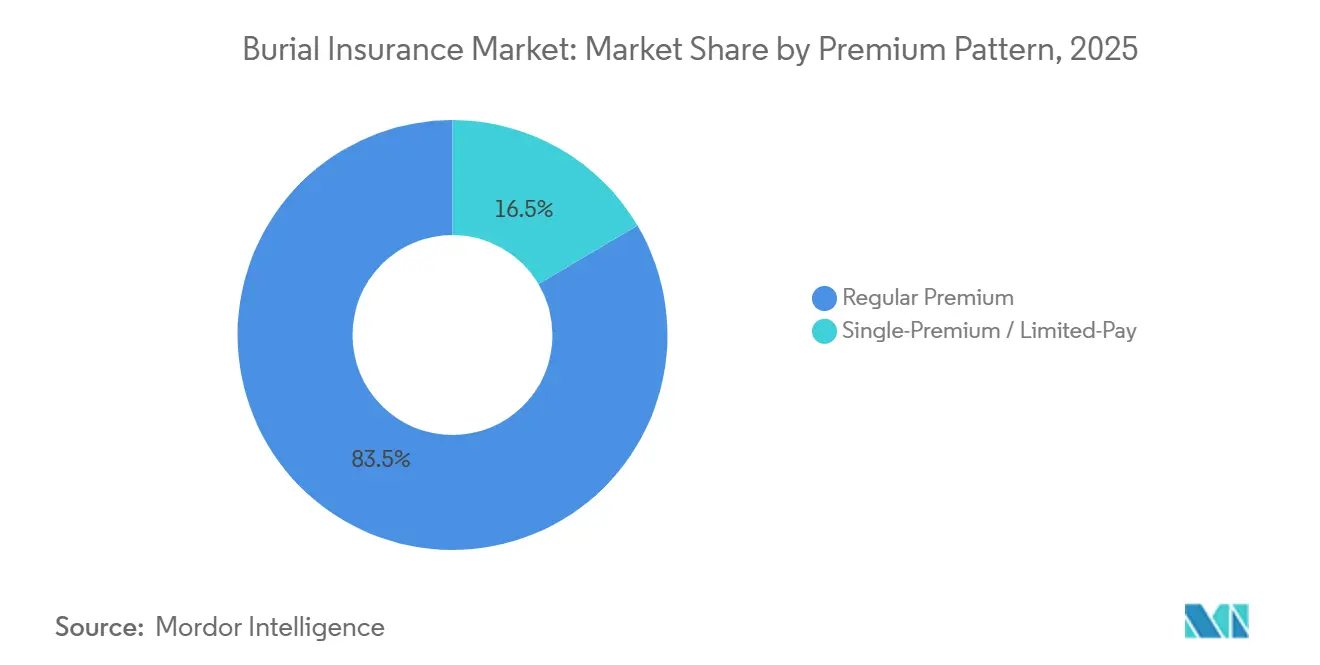
Les polices à prime régulière détenaient 83,5% de la valeur du marché en 2025 et restent alignées sur les schémas de revenus de la Sécurité Sociale ou des pensions. Ces plans répartissent les paiements d'assurance en montants récurrents qui peuvent être plus faciles à budgétiser pour de nombreux retraités. Leur importance reflète la priorité accordée à l'accessibilité financière pour les ménages âgés qui constituent la clientèle principale. Les paiements réguliers permettent également aux assureurs de maintenir des relations à long terme avec les souscripteurs. Ce format de prime restera important pour le marché de l'assurance obsèques tant que les besoins d'achat à revenu fixe prévaudront.
Les produits à prime unique et à paiement limité devraient croître à un CAGR de 5,9% jusqu'en 2031. Ces produits séduisent les retraités qui souhaitent éliminer le risque de paiements récurrents. La hausse de 35% des coûts funéraires médians au cours de la dernière décennie soutient l'intérêt pour le paiement de la couverture avant que de nouvelles hausses de coûts ne surviennent. Les produits vie entière à prime unique doivent satisfaire aux exigences du modèle de la National Association of Insurance Commissioners en matière de valeurs minimales de rachat non forfaitaire. Cela ajoute une complexité actuarielle mais peut donner aux consommateurs et aux régulateurs une plus grande confiance dans le produit. Le marché de l'assurance obsèques bénéficie lorsque les assureurs peuvent proposer à la fois des options de paiement récurrent et de paiement anticipé.
Par Canal de Distribution : les Agents en Tête tandis que les Canaux Numériques Transforment l'Économie des Ventes
Les agents et courtiers contrôlaient 64,6% de la valeur du marché en 2025, ce qui en fait le principal canal de distribution. La vente fondée sur la confiance de longue date a soutenu leur rôle auprès des clients de plus de 50 ans. L'accompagnement personnalisé peut être particulièrement précieux lorsque les acheteurs comparent des prestations limitées, des primes et des conditions de sinistres. Ce canal donne aux assureurs établis accès à des producteurs expérimentés et à des relations locales. La part du marché de l'assurance obsèques détenue par les agents montre également pourquoi l'adoption numérique transforme, plutôt que remplace, le modèle de vente existant.
La distribution directe au consommateur et numérique devrait croître à un CAGR de 9,2% jusqu'en 2031. L'inscription numérique peut réduire les commissions d'agents qui peuvent représenter de 50% à 90% de la prime de première année pour les produits à souscription simplifiée. Transamerica a lancé FE Express Solution en septembre 2024, offrant un traitement de la demande à la police en 10 minutes et une couverture allant jusqu'à 50 000 USD. Les pompes funèbres et les prestataires de services prépayés ont également un lien direct avec les personnes organisant des services pour des proches décédés. Les canaux institutionnels, d'affinité et de bancassurance restent plus modestes mais sont pertinents en Amérique du Sud, où la bancassurance est importante dans l'assurance de particuliers. Ces options de canaux élargissent la portée du marché de l'assurance obsèques.
Analyse Géographique
L'Amérique du Nord représentait 58,4% de la valeur du marché en 2025, soutenue par un système d'assurance frais funéraires mature et un vaste réseau d'agents. La population vieillissante des baby-boomers de la région est dans sa période de demande maximale pour les produits de planification funéraire et de fin de vie. L'activité de demandes d'assurance vie aux États-Unis a terminé 2025 avec une croissance cumulée de 6,8% par rapport à 2024. Les demandes de vie entière parmi les personnes âgées de 65 ans et plus ont affiché une croissance à trois chiffres en 2025. Globe Life a déclaré 860,8 millions USD de revenus de primes d'assurance vie au cours du deuxième trimestre 2026, en hausse de 3% en glissement annuel. Le Canada présente des données démographiques de vieillissement comparables, tandis que le Mexique offre une opportunité à plus long terme pour les assureurs disposant d'une capacité de licence transfrontalière.
L'Europe occupait la deuxième position régionale sur le marché de l'assurance obsèques. Le secteur des contrats funéraires au Royaume-Uni a enregistré 206 000 nouvelles ventes de contrats en 2025 à la suite du cadre d'autorisation de la Financial Conduct Authority. Les modifications PS25/21 de la Financial Conduct Authority sont entrées en vigueur le 26 juin 2026 et ont simplifié les exigences de conformité pour les prestataires autorisés. L'âge médian de la population allemande de 46,5 ans constitue une base à long terme pour les produits d'assurance vie pour seniors. L'Italie, la France et l'Espagne nécessitent des approches produits locales car les pratiques en matière de coûts funéraires et les attitudes envers la planification diffèrent. L'harmonisation réglementaire et l'accessibilité financière des consommateurs continueront d'influencer les opportunités de la région.
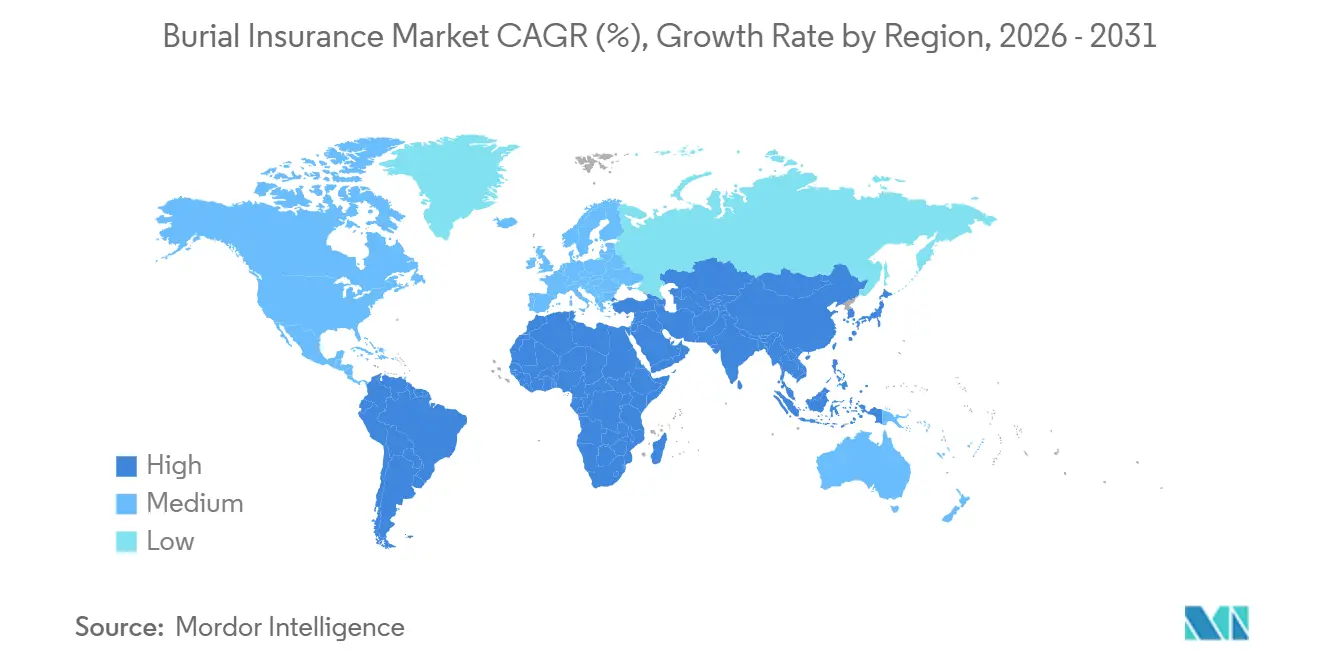
L'Asie-Pacifique et l'Amérique du Sud présentent des conditions de demande différentes au sein du marché de l'assurance obsèques. La population chinoise âgée de 60 ans et plus a atteint 310 millions à fin 2024, soit 22% de la population, et devrait atteindre 30% d'ici 2035. Le Japon et la Corée du Sud ont déjà des populations âgées de 65 ans et plus supérieures à 20%, soutenant la demande d'assurance vie axée sur les seniors. Le secteur de l'assurance vie en Inde devrait dépasser 169 milliards USD d'ici 2029 à un CAGR de 9%, soutenu par l'exemption de la taxe sur les biens et services sur les primes vie de septembre 2025. Le Moyen-Orient et l'Afrique devraient mener la croissance géographique à un CAGR de 6,7% jusqu'en 2031 à mesure que la takaful familiale et la culture financière urbaine se développent. Swiss Re Institute a projeté une croissance réelle de 5,4% des primes d'assurance totales au Moyen-Orient et en Afrique pour 2025.
Paysage Concurrentiel
Le marché de l'assurance obsèques est fragmenté à l'échelle mondiale, bien que les revenus soient concentrés en Amérique du Nord. Globe Life, Mutual of Omaha et Lincoln Heritage disposent de larges portefeuilles de polices individuelles dans la région. La division Liberty National de Globe Life a déclaré une croissance de 10% de la marge de souscription vie au cours du deuxième trimestre 2026. Globe Life Re LTD a été créée en 2025 pour améliorer l'efficacité du capital sur les blocs d'assurance vie en vigueur et nouveaux. La Living Promise de Mutual of Omaha a conservé sa note A+ Supérieure d'AM Best en 2025. Ces facteurs soutiennent la capacité des assureurs établis à maintenir la confiance des souscripteurs et à satisfaire aux exigences réglementaires.
Foresters Financial se différencie par ses avantages membres, notamment des bourses d'études et des programmes communautaires. Ses ventes d'assurance en Amérique du Nord ont augmenté de 14,5% en 2025, ce qui montre l'importance de la distribution basée sur les membres. En avril 2026, Foresters a élargi les limites de souscription accélérée et ajouté la présélection iPipeline pour réduire les frictions dans le processus de demande. En avril 2026, eHealth a ajouté les polices de frais funéraires de Mutual of Omaha à sa place de marché en ligne. Ces initiatives montrent que les entreprises combinent relations avec les assureurs, souscription automatisée et inscription numérique. Le marché de l'assurance obsèques récompense les assureurs capables de réduire les coûts d'acquisition sans diminuer la compréhension des clients.
La souscription automatisée peut réduire les coûts d'émission, tandis que l'inscription numérique peut raccourcir le parcours de la demande à l'émission de la police. La technologie d'iPipeline permet d'obtenir un résultat de souscription en une seule session d'agent et prend en charge la souscription de polices en moins de 30 minutes. Les seniors à faibles revenus, les acheteurs numériques âgés de 50 à 65 ans et les primo-souscripteurs en Afrique subsaharienne, en Asie du Sud-Est et en Amérique latine restent mal desservis. Les réglementations modèles de la National Association of Insurance Commissioners et les règles de solvabilité des États créent des barrières à l'entrée pour les nouveaux acteurs. Ces exigences favorisent les entreprises établies qui investissent dans les capacités réglementaires. Le marché de l'assurance obsèques combine donc des barrières à l'entrée significatives avec des opportunités pour des offres numériques ciblées et axées sur l'accessibilité financière.
Leaders du Secteur de l'Assurance Obsèques
-
Globe Life Inc.
-
Gerber Life Insurance Company
-
Mutual of Omaha Insurance Company
-
Foresters Financial
-
Colonial Penn Life Insurance Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Juin 2026 : La Financial Conduct Authority du Royaume-Uni a mis en œuvre la majorité des exigences simplifiées en matière d'assurance et de contrats funéraires le 26 juin 2026 (conformément à PS25/21), réduisant les coûts de conformité pour les prestataires de contrats funéraires autorisés et redéfinissant les attentes en matière de gouvernance des produits dans le paysage de l'assurance obsèques au Royaume-Uni et en Irlande.
- Avril 2026 : À compter du 26 avril 2026, Foresters a relevé les limites de souscription sans examen médical à 2 millions USD pour les candidats âgés de 18 à 60 ans et à 1 million USD pour les candidats âgés de 61 à 65 ans, en intégrant la présélection iPipeline iGO e-App pour réduire le délai entre la soumission et la décision.
- Avril 2026 : eHealth a annoncé l'ajout de plans d'assurance vie pour frais funéraires via Mutual of Omaha à sa place de marché en ligne, étendant la portée numérique de l'assurance obsèques à une plateforme desservant principalement les consommateurs en âge d'adhérer à Medicare.
- Février 2026 : iPipeline a lancé sa plateforme numérique axée sur l'IA le 18 février 2026, débutant avec le module de demande électronique iGO Evolve, permettant aux agents de souscrire des polices d'assurance vie en moins de 30 minutes via une souscription automatisée en temps réel.

Périmètre du Rapport sur le Marché Mondial de l'Assurance Obsèques
| Assurance Obsèques / Frais Funéraires |
| Assurance Funéraire Prépayée |
| Individuel |
| Groupe / Affinité |
| Prime Régulière |
| Prime Unique / Paiement Limité |
| Agents / Courtiers |
| Pompes Funèbres / Prestataires de Services Prépayés |
| Direct au Consommateur / Numérique |
| Institutionnel / Affinité / Bancassurance |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Produit | Assurance Obsèques / Frais Funéraires | |
| Assurance Funéraire Prépayée | ||
| Par Forme de Contrat | Individuel | |
| Groupe / Affinité | ||
| Par Mode de Paiement des Primes | Prime Régulière | |
| Prime Unique / Paiement Limité | ||
| Par Canal de Distribution | Agents / Courtiers | |
| Pompes Funèbres / Prestataires de Services Prépayés | ||
| Direct au Consommateur / Numérique | ||
| Institutionnel / Affinité / Bancassurance | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||

Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du marché de l'assurance obsèques d'ici 2031 ?
Le marché devrait atteindre 19,10 milliards USD d'ici 2031, en hausse par rapport à 14,90 milliards USD en 2026, à un CAGR de 5,1%.
Quel type de produit d'assurance obsèques mène la demande ?
L'assurance obsèques et frais funéraires était en tête avec 85,8% de la valeur du marché en 2025 et devrait croître à un CAGR de 5,3% jusqu'en 2031.
Quel canal de distribution connaît la croissance la plus rapide pour l'assurance obsèques ?
La distribution directe au consommateur et numérique devrait croître à un CAGR de 9,2% jusqu'en 2031, le taux le plus rapide parmi les canaux.
Pourquoi les consommateurs âgés souscrivent-ils une couverture de frais funéraires ?
La couverture peut aider les familles à gérer les frais funéraires et les dépenses finales connexes, qui comprenaient un coût médian d'enterrement de 8 300 USD en 2023 avant plusieurs coûts connexes.
Quelle région dispose de la plus grande base d'assurance obsèques ?
L'Amérique du Nord détenait 58,4% de la valeur du marché en 2025, soutenue par un réseau d'agents établi et une population vieillissante.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 6,7%, soutenus par l'expansion des structures de takaful familiale et de la culture financière urbaine.
 Vos données sont sécurisées et ne sont jamais vendues ni partagées.