
Bestattungsversicherungsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 14.90 Milliarden US-Dollar |
| Marktgröße (2031) | 19.10 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.10 % |
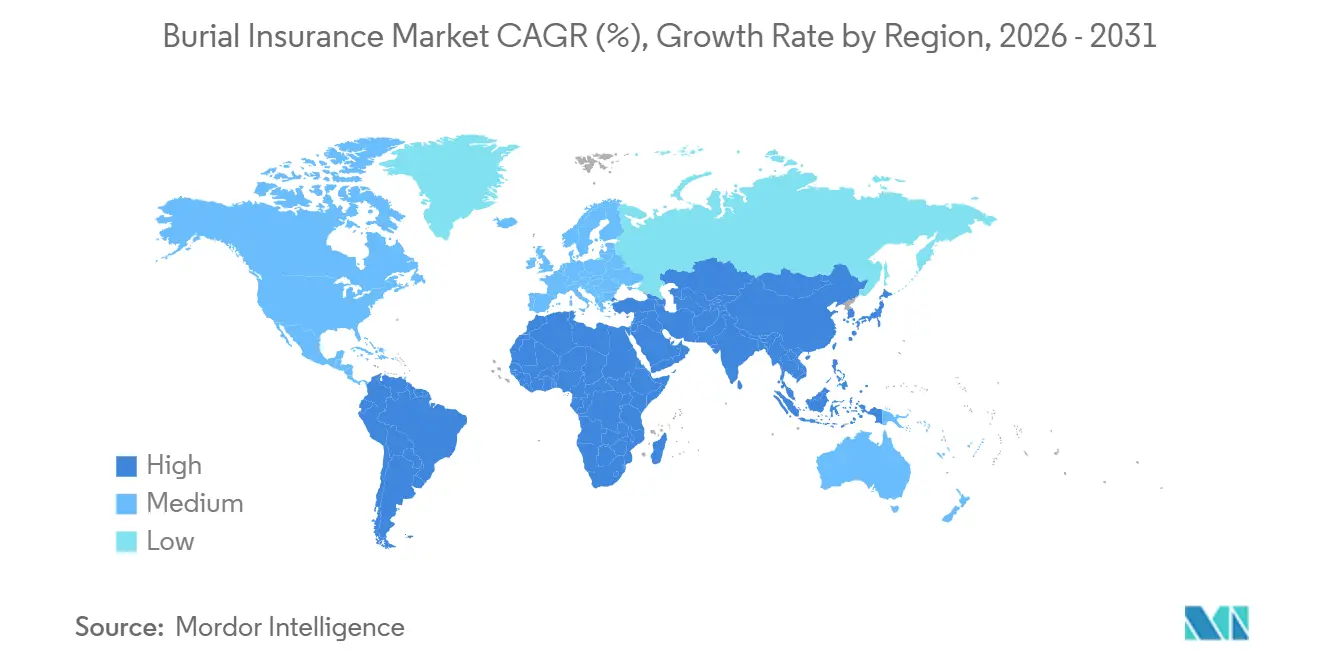
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Nordamerika |
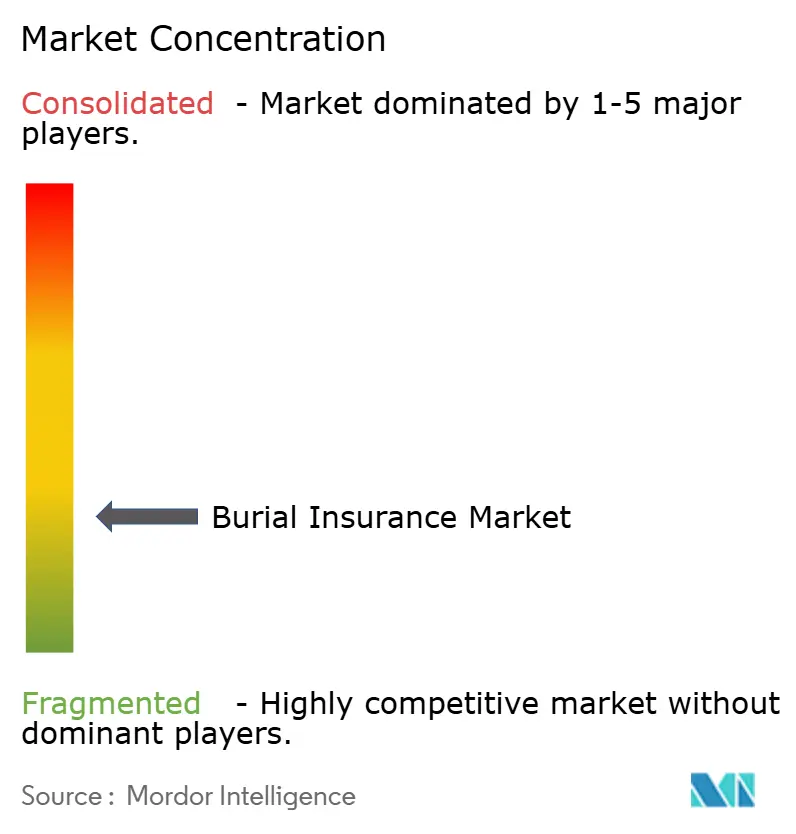
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Bestattungsversicherungsmarkt Analyse von Mordor Intelligence
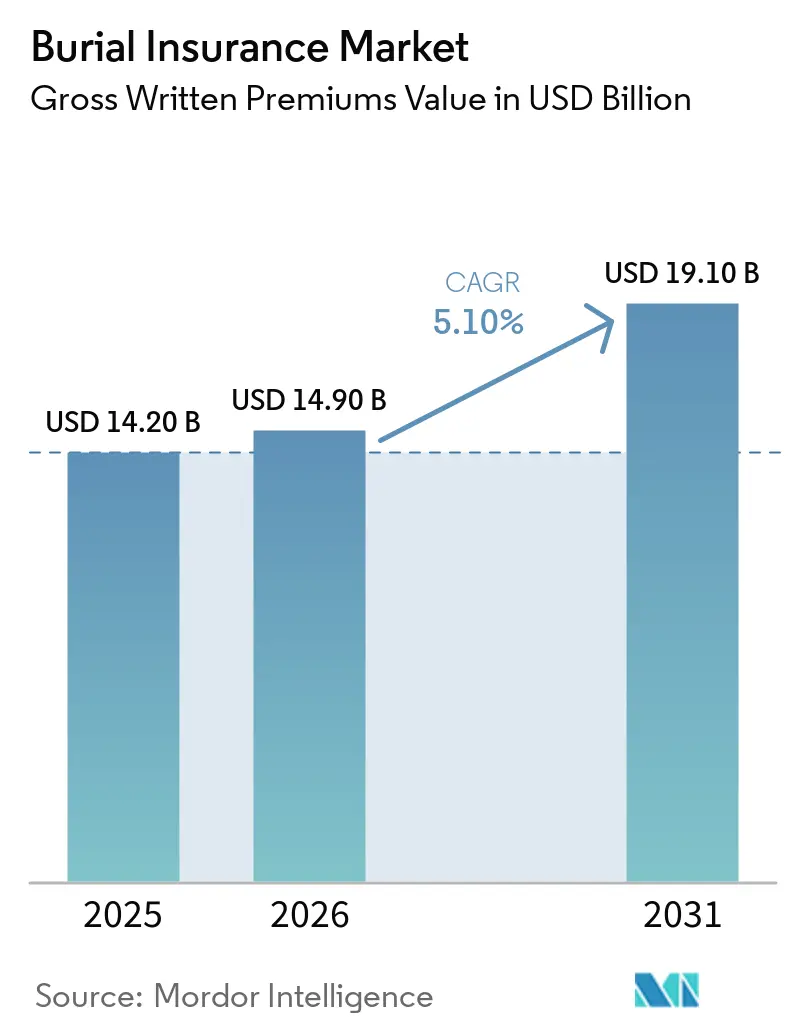
Die Größe des Bestattungsversicherungsmarktes gemessen am Wert der gebuchten Bruttoprämien wurde im Jahr 2025 auf 14,20 Milliarden USD geschätzt und soll von 14,90 Milliarden USD im Jahr 2026 auf 19,10 Milliarden USD bis 2031 wachsen, mit einer CAGR von 5,10 % während des Prognosezeitraums (2026–2031).
Die Bevölkerungsalterung und steigende Bestattungskosten erhöhen den Bedarf an Policen, die Sterbekosten abdecken. Die Nachfrage wird von Verbrauchern gestützt, die die finanzielle Belastung für Familienangehörige nach dem Tod begrenzen möchten. In den Vereinigten Staaten trugen Sterbegeld- und Produkte mit geringeren Versicherungssummen dazu bei, dass die neuen annualisierten Prämien für Lebensversicherungen auf ganzes Leben im Jahr 2025 einen Wert von 6,4 Milliarden USD erreichten, während die Anzahl der Policen um 12 % stieg. Versicherer passen ihre Zeichnungs-, Vertriebs- und Prämienoptionen an, um ältere Käufer effizienter zu erreichen. Regulatorische Anforderungen und Erschwinglichkeitsbedenken bleiben wichtige Einschränkungen für den Bestattungsversicherungsmarkt.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp erfasste die Bestattungs- und Sterbegeldversicherung im Jahr 2025 einen Marktanteil von 85,8 % am Bestattungsversicherungsmarkt und soll bis 2031 mit einer CAGR von 5,3 % wachsen.
- Nach Vertragsform hielten Einzelpolicen im Jahr 2025 einen Marktanteil von 87,3 % am Bestattungsversicherungsmarkt, während Gruppen- und Affinitätspolicen voraussichtlich mit einer CAGR von 6,4 % bis 2031 wachsen werden.
- Nach Prämienmuster entfielen auf regelmäßige Prämienpolicen im Jahr 2025 ein Marktanteil von 83,5 % am Bestattungsversicherungsmarkt, während Einmalprämien- und Begrenzte-Zahlungs-Produkte voraussichtlich mit einer CAGR von 5,9 % bis 2031 wachsen werden.
- Nach Vertriebskanal erfassten Agenten und Makler im Jahr 2025 einen Marktanteil von 64,6 % am Bestattungsversicherungsmarkt, während der Direktvertrieb und digitale Vertrieb voraussichtlich mit einer CAGR von 9,2 % bis 2031 wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 58,4 % am Bestattungsversicherungsmarkt, während der Nahe Osten und Afrika voraussichtlich mit einer CAGR von 6,7 % bis 2031 wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Bestattungsversicherungsmarkt Trends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde Bevölkerung erhöht die Nachfrage nach Sterbegeldabsicherung | +1.5% | Global, angeführt von Nordamerika, Europa und Japan | Langfristig (≥ 4 Jahre) |
| Steigende Bestattungs- und Sterbekosten | +0.8% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Wachsendes Verbraucherinteresse an der Vorausplanung von Bestattungskosten | +0.6% | Nordamerika, das Vereinigte Königreich und Australien | Mittelfristig (2–4 Jahre) |
| Ausweitung von Produkten mit vereinfachter und garantierter Annahme | +0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von Agenten-, Bestattungsunternehmen- und Direktvertriebskanälen | +0.5% | Nordamerika, Asien-Pazifik, der Nahe Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Wachsender Bedarf an erschwinglichem Finanzschutz für ältere und unterversorgte Verbraucher | +0.4% | Nordamerika, Südamerika, der Nahe Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Bevölkerung beschleunigt die Nachfrage nach Sterbegeldabsicherung
Der weltweite Anteil der Menschen im Alter von 65 Jahren und älter überstieg zwischen 2020 und 2025 erstmals den Anteil der unter 5-Jährigen[1]. In den Vereinigten Staaten stellten Menschen im Alter von 65 Jahren und älter im Jahr 2025 18,9 % der Bevölkerung dar und werden bis 2060 voraussichtlich 23,4 % ausmachen, während Japans Anteil bei 29,7 % lag und der Anteil Südkoreas bis 2060 voraussichtlich 41 % erreichen wird. Der weltweite Anteil der Menschen im Alter von 65 Jahren wird voraussichtlich von 10,3 % im Jahr 2024 auf 20,7 % bis 2074 steigen, und die Bevölkerung im Alter von 80 Jahren und älter wird sich voraussichtlich mehr als verdreifachen. Die Hälfte der Anbieter von Lebensversicherungen auf Gegenseitigkeit meldete im Jahr 2025 Zuwächse beim Policenverkauf, wobei viele das Wachstum auf Produkte für Bestattungskosten zurückführten. Eine alternde Bevölkerung erhöht den Bedarf an einfacher Antragsstellung, klarem Leistungsdesign und kleineren Deckungssummen. Der Bestattungsversicherungsmarkt verfügt über eine dauerhafte Nachfragebasis, die über kurzfristige Veränderungen im Versicherungskaufverhalten hinausgeht.
Steigende Bestattungs- und Sterbekosten
Die mittleren Kosten einer Bestattung mit Beerdigung und Aufbahrung betrugen im Jahr 2023 8.300 USD, verglichen mit 7.848 USD im Jahr 2021. Grabstellen, Grabsteine und Traueranzeigenkosten können in vielen Regionen der Vereinigten Staaten 3.000 USD oder mehr hinzufügen, während die mittleren Bestattungskosten im vorangegangenen Jahrzehnt um 35 % gestiegen sind. Diese Anstiege können dazu führen, dass ältere Policen mit Versicherungssummen die erwarteten Haushaltsausgaben nicht mehr abdecken. Versicherungssummen zwischen 10.000 USD und 25.000 USD sind daher für Käufer, die Beerdigungen oder alternde Eltern planen, relevanter. Eine vereinfachte Zeichnung und höhere Versicherungsobergrenzen können Versicherern helfen, diese Kunden in aktive Versicherungsnehmer umzuwandeln. Der Effekt ist am deutlichsten in Nordamerika und Europa, wo Bestattungsausgaben und die Nachfrage nach Seniorenversicherungen etabliert sind.
Ausweitung von Produkten mit vereinfachter und garantierter Annahme
In einer Umfrage von Gen Re aus dem Jahr 2025 berichteten 65 % der Lebensversicherer von wesentlichen Zeichnungsänderungen in den vorangegangenen 12 Monaten, darunter höhere Versicherungssummengrenzen, automatisierte Datenquellen und aktualisierte Prognosemodelle. National Life Group führte im September 2025 RapidProtect als Sofortentscheidungsprodukt ohne medizinische Tests ein[2]. iPipelines iGO Evolve ermöglicht es Agenten, Lebensversicherungspolicen in weniger als 30 Minuten durch automatisiertes Underwriting abzuschließen. Vereinfachte und garantierte Annahmeprodukte können den Zugang für Antragsteller erweitern, die möglicherweise keine vollständige medizinische Untersuchung absolvieren. Automatisierte Informationen können die Risikobewertung und Preisgestaltung für Menschen mit häufigen chronischen Erkrankungen unterstützen. Die Bestattungsversicherungsbranche balanciert geringere Anmeldehürden mit Offenlegungserwartungen und Verbraucherschutz.
Ausweitung der Vertriebskanäle einschließlich digitaler und Bestattungsunternehmen-Wege
Agenten und Makler hielten im Jahr 2025 64,6 % des Marktwerts, während der Direktvertrieb und digitale Vertrieb voraussichtlich mit einer CAGR von 9,2 % bis 2031 wachsen werden. eHealth fügte im April 2026 Mutual of Omaha Living Promise-Policen zu seinem digitalen Marktplatz hinzu und erweiterte damit Sterbegeldprodukte für Medicare-pflichtige Verbraucher[3]. Bestattungsunternehmen und Vorsorgebestattungsanbieter können Verbraucher erreichen, wenn der Bedarf an Bestattungsplanung unmittelbar ist. Foresters weitete im April 2026 das beschleunigte Underwriting aus, erhöhte die flüssigkeitsfreien Grenzen auf 2 Millionen USD für Antragsteller im Alter von 18 bis 60 Jahren und 1 Million USD für Antragsteller im Alter von 61 bis 65 Jahren und integrierte iPipeline iGO e-App-Vorprüfung. Institutionelle, Affinitäts- und Bancassurance-Kanäle bleiben in Brasilien relevant, während ein breiterer Kanalmix unterversorgte Verbraucher erreichen kann. Diese Ausweitung ist ein wichtiger Wettbewerbsfaktor für den Bestattungsversicherungsmarkt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geringes Verbraucherbewusstsein für Bestattungsversicherung und Produktmerkmale | -0.7% | Global, am stärksten in Asien-Pazifik sowie dem Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Hohes Prämien-Leistungs-Verhältnis für ältere und höher risikobehaftete Antragsteller | -0.5% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Begrenzte Erschwinglichkeit bei einkommensschwachen Zielkunden | -0.4% | Naher Osten und Afrika, Südamerika, ländliches Nordamerika | Langfristig (≥ 4 Jahre) |
| Wartezeiten, abgestufte Leistungen und Deckungsausschlüsse | -0.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringes Verbraucherbewusstsein als dauerhafter Hemmschuh für die Marktkonversion
Viele Verbraucher unterscheiden nicht zwischen Bestattungsversicherungen und vorausbezahlten Bestattungsverträgen, und einige gehen davon aus, dass bestehende Lebensversicherungspolicen sofortige Mittel für Bestattungskosten bereitstellen. Die Financial Conduct Authority identifizierte die Verwechslung zwischen Bestattungsplänen und Lebensversicherungen für Personen über 50 als wesentliches Verhaltensrisiko in ihrer Studie zum Markt für reine Risikoabsicherung. Eine klare Kommunikation in einfacher Sprache kann Deckungssummen, Prämienstrukturen und Schadensprozesse verständlicher erläutern. Klare Offenlegungen sind besonders wichtig für ältere Verbraucher, die kleinere Todesfallleistungen in Betracht ziehen. Staatliche Versicherungsaufsichtsbehörden erwarten zunehmend, dass Versicherer die Offenlegungsstandards für ältere Verbraucher erfüllen. Begrenzte Erschwinglichkeit bei einkommensschwächeren Haushalten kann die Konversionsrate im Bestattungsversicherungsmarkt weiterhin einschränken.
Hohes Prämien-Leistungs-Verhältnis begrenzt die Markttiefe bei älteren Antragstellern
Produkte mit garantierter Annahme verwenden während der ersten 2 Versicherungsjahre häufig gestaffelte Leistungen, wobei oft Prämien zuzüglich Zinsen anstelle der vollen Todesfallleistung zurückgezahlt werden, um eine negative Risikoauslese zu begrenzen. Dieses Design kann den Wert für Antragsteller mit kürzerer Lebenserwartung verringern und die Reichweite des Bestattungsversicherungsmarktes einschränken. Die Überprüfung des britischen Segments der Über-50-Jährigen durch die Financial Conduct Authority im Jahr 2025 identifizierte Stornierungsergebnisse und Erschwinglichkeitsdruck als zentrale Anliegen. Vereinfachte Produkte können automatisierte Daten anstelle vollständiger medizinischer Untersuchungen verwenden, was die Risikobewertung verbessern und gleichzeitig den Zugang für Menschen mit häufigen Gesundheitszuständen aufrechterhalten kann. Die Nichtverfall-Standards der National Association of Insurance Commissioners und staatliche Reserveanforderungen begrenzen, wie schnell Versicherer Prämientarife überarbeiten können. Diese Vorschriften schützen Versicherungsnehmer, können jedoch mehrjährige versicherungsmathematische Arbeit erfordern, bevor größere Produktüberarbeitungen vorgenommen werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Sterbegeld führt, während Vorsorgebestattung einem separaten regulatorischen Modell folgt
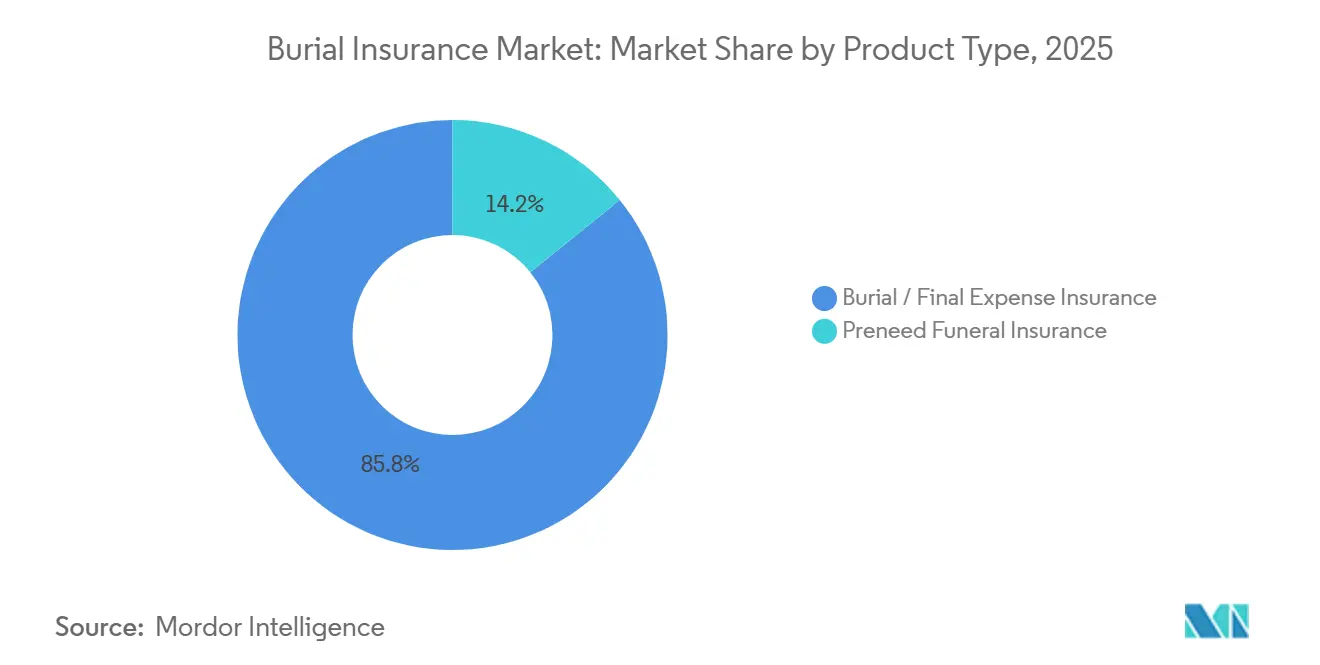
Bestattungs- und Sterbegeldversicherungen hielten im Jahr 2025 einen Marktanteil von 85,8 % und werden voraussichtlich bis 2031 mit einem CAGR von 5,3 % wachsen. Dieses Segment hatte den größten Anteil, da es eine übertragbare Begünstigtenbezeichnung und Deckungssummen bietet, die an Bestattungskosten geknüpft sind. Lebensversicherungsprodukte auf Gegenseitigkeit, die einen Großteil dieser Kategorie ausmachen, erreichten im Jahr 2025 in den Vereinigten Staaten 6,4 Milliarden USD an neuen annualisierten Prämien. Die Anzahl der Policen stieg um 12 %, da Versicherer Portfolios mit kleineren Versicherungssummen ausbauten. Dieses Produktdesign gibt Kunden Flexibilität, wenn sich Bestattungsarrangements oder Begünstigte ändern.
Bestattungsvorsorgeversicherungen verwenden ein anderes Modell, da sie einem bestimmten Bestattungsunternehmen zugewiesen sind und nicht zwischen Anbietern übertragbar sind. Sie unterliegen auch staatlichen Vorschriften, die Bestattungsvorsorge-Treuhandfonds und Versicherungsfinanzierung abdecken. Oklahoma HB1498, in Kraft getreten am 1. November 2025, stärkte die Genehmigungserneuerung, die Treuhandfonds-Berichterstattung und die Strafen für Bestattungsvorsorge-Betreiber. Im Vereinigten Königreich stiegen die Verkäufe von Bestattungsplänen im Jahr 2025 auf 206.000, nachdem der Genehmigungsrahmen der Financial Conduct Authority nicht konforme Anbieter entfernt hatte. Die Größe des Bestattungsversicherungsmarktes für diese Produktkategorie wird durch eine besondere Compliance-Last und Anbieterbeziehung geprägt. Die Bestattungsversicherungsbranche muss daher unterschiedliche Vertriebs- und regulatorische Anforderungen für Sterbegeld- und Bestattungsvorsorgeprodukte verwalten.


Nach Vertragsform: Einzelpolicen führen, während Gruppen- und Affinitätsprogramme expandieren
Einzelpolicen machten im Jahr 2025 87,3 % des Marktwerts aus, da Bestattungsschutz in der Regel für einen persönlichen Bedarf am Lebensende erworben wird. Das Segment bleibt zentral für den Bestattungsversicherungsmarkt, da Käufer Leistungssummen und Begünstigte in der Regel individuell wählen. Einzelpläne können auf die erwarteten Bestattungsausgaben und die Haushaltssituation eines Kunden zugeschnitten werden. Sie passen auch zum agentengeführten Vertriebsansatz, der historisch gesehen Erwachsene über 50 bedient hat. Diese Struktur gibt Versicherern eine große, etablierte Basis, setzt sie jedoch den Kosten der individuellen Kundengewinnung aus.
Gruppen- und Affinitätsprodukte werden voraussichtlich bis 2031 mit einem CAGR von 6,4 % wachsen, der höchsten Rate innerhalb der Vertragsformen. Foresters Financial meldete annualisierte gewichtete Verkäufe von 384,8 Millionen USD im Jahr 2025, ein Anstieg von 14,5 %. Die gebuchten Lebensversicherungsprämien erreichten im Jahr 2025 1,4 Milliarden USD, ein Anstieg von 2,8 %. Arbeitgeber- und Affinitätsplattformen können dazu beitragen, ältere Arbeitnehmer zu halten, deren Schutzbedürfnisse sich von denen jüngerer Mitarbeiter unterscheiden. Kollektive Gesundheitsprofile können auch ausgewogener sein als die selbst ausgewählter Einzelkäufer. Dieses Zeichnungsmerkmal kann die Effizienz für Versicherer mit Gruppeninfrastruktur im Bestattungsversicherungsmarkt verbessern.
Nach Prämienmuster: Regelmäßige Prämien bleiben Standard, während die Nachfrage nach begrenzter Zahlung wächst
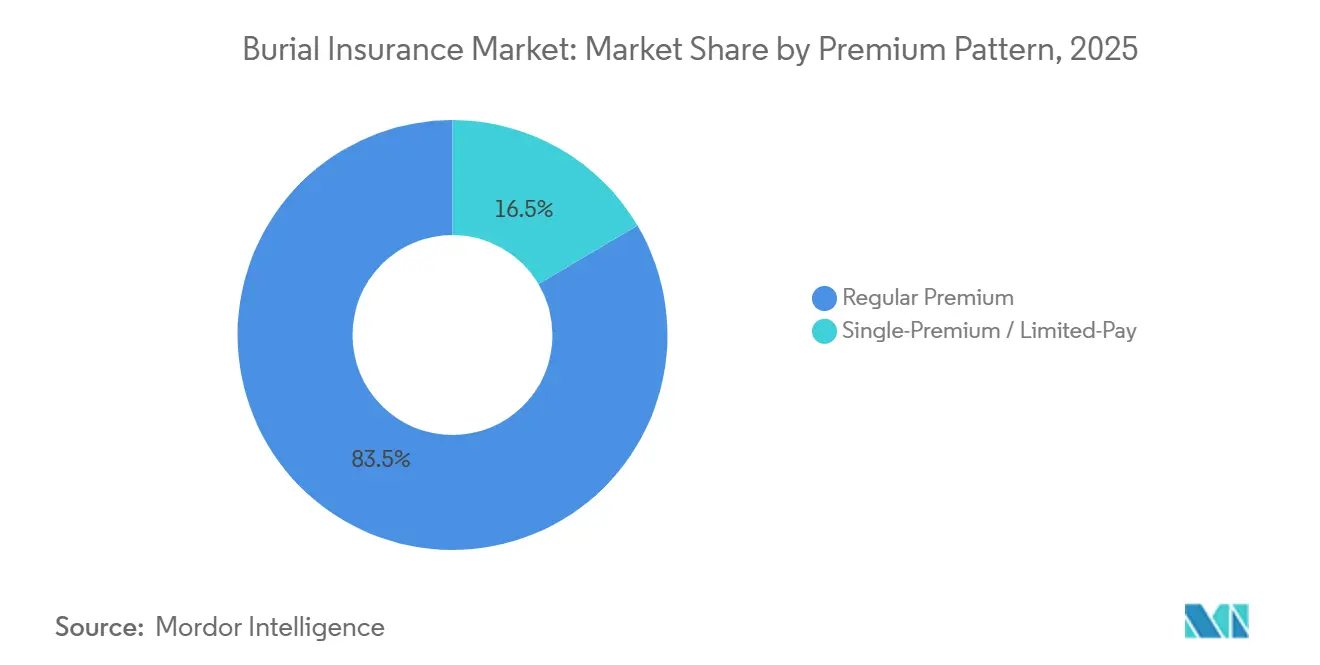
Policen mit regelmäßigen Prämien hielten im Jahr 2025 83,5 % des Marktwerts und bleiben auf die Muster von Sozialversicherungs- oder Renteneinkommen ausgerichtet. Diese Pläne teilen Versicherungszahlungen in wiederkehrende Beträge auf, die für viele Rentner leichter zu budgetieren sind. Ihr Umfang spiegelt die Bedeutung der Erschwinglichkeit für die älteren Haushalte wider, die den Kernkundenstamm ausmachen. Regelmäßige Zahlungen ermöglichen es Versicherern auch, langfristige Beziehungen zu Versicherungsnehmern aufrechtzuerhalten. Dieses Prämienformat wird für den Bestattungsversicherungsmarkt wichtig bleiben, solange Kaufbedürfnisse mit festem Einkommen vorherrschen.
Einmalprämien- und begrenzte Zahlungsprodukte werden voraussichtlich bis 2031 mit einem CAGR von 5,9 % wachsen. Diese Produkte sprechen Rentner an, die das Risiko wiederkehrender Zahlungen eliminieren möchten. Der Anstieg der mittleren Bestattungskosten um 35 % im vergangenen Jahrzehnt unterstützt das Interesse daran, Deckungskosten zu bezahlen, bevor weitere Kostensteigerungen eintreten. Einmalprämien-Lebensversicherungsprodukte müssen die Modellanforderungen der National Association of Insurance Commissioners für Mindestnichtverfall-Werte erfüllen. Dies erhöht die versicherungsmathematische Komplexität, kann jedoch Verbrauchern und Regulierungsbehörden mehr Vertrauen in das Produkt geben. Der Bestattungsversicherungsmarkt profitiert, wenn Versicherer sowohl wiederkehrende als auch Vorauszahlungsoptionen anbieten können.
Nach Vertriebskanal: Agenten führen, während digitale Kanäle die Verkaufsökonomie verändern
Agenten und Makler kontrollierten im Jahr 2025 64,6 % des Marktwerts und sind damit der führende Vertriebskanal. Langjähriges vertrauensbasiertes Verkaufen hat ihre Rolle bei Kunden über 50 gestärkt. Persönliche Beratung kann besonders wertvoll sein, wenn Käufer begrenzte Leistungen, Prämien und Schadensbedingungen vergleichen. Dieser Kanal gibt etablierten Versicherern Zugang zu erfahrenen Vermittlern und lokalen Beziehungen. Der vom Bestattungsversicherungsmarkt gehaltene Marktanteil der Agenten zeigt auch, warum die digitale Akzeptanz das bestehende Vertriebsmodell verändert, anstatt es zu ersetzen.
Der Direktvertrieb an Verbraucher und der digitale Vertrieb werden voraussichtlich bis 2031 mit einem CAGR von 9,2 % wachsen. Die digitale Antragsstellung kann Agentenprovisionen reduzieren, die bei vereinfachten Produkten zwischen 50 % und 90 % der Erstjahresprämie betragen können. Transamerica führte im September 2024 FE Express Solution ein und bietet eine Angebots-bis-Police-Bearbeitung in 10 Minuten und Deckung bis zu 50.000 USD. Bestattungsunternehmen und Bestattungsvorsorge-Anbieter haben auch eine direkte Verbindung zu Menschen, die Dienstleistungen für verstorbene Angehörige arrangieren. Institutionelle, Affinitäts- und Bancassurance-Kanäle bleiben kleiner, sind aber in Südamerika relevant, wo Bancassurance im Privatkundenversicherungsgeschäft wichtig ist. Diese Kanaloptionen erweitern die Reichweite des Bestattungsversicherungsmarktes.
Geografische Analyse
Nordamerika machte im Jahr 2025 58,4 % des Marktwerts aus, unterstützt durch ein ausgereiftes Sterbegeldversicherungssystem und ein breites Agentennetzwerk. Die alternde Baby-Boomer-Bevölkerung der Region befindet sich in ihrer Spitzennachfrageperiode für Bestattungs- und Lebensendplanungsprodukte. Die Aktivität bei Lebensversicherungsanträgen in den Vereinigten Staaten schloss das Jahr 2025 mit einem kumulierten Wachstum von 6,8 % gegenüber 2024 ab. Lebensversicherungsanträge bei Personen im Alter von 65 Jahren und älter zeigten im Jahr 2025 dreistelliges Wachstum. Globe Life meldete im zweiten Quartal 2026 Lebensversicherungsprämieneinnahmen von 860,8 Millionen USD, ein Anstieg von 3 % im Jahresvergleich. Kanada hat vergleichbare Alterungsdemografien, während Mexiko eine längerfristige Chance für Versicherer mit grenzüberschreitender Lizenzierungskapazität bietet.
Europa hielt die zweitgrößte regionale Position im Bestattungsversicherungsmarkt. Der britische Bestattungsplansektor verzeichnete im Jahr 2025 206.000 neue Planverkäufe nach dem Genehmigungsrahmen der Financial Conduct Authority. Die PS25/21-Änderungen der Financial Conduct Authority traten am 26. Juni 2026 in Kraft und vereinfachten die Compliance-Anforderungen für zugelassene Anbieter. Das mittlere Bevölkerungsalter Deutschlands von 46,5 Jahren bietet eine langfristige Basis für Lebensversicherungsprodukte für Senioren. Italien, Frankreich und Spanien erfordern lokale Produktansätze, da sich Bestattungskostenpraktiken und Einstellungen zur Planung unterscheiden. Regulatorische Angleichung und Erschwinglichkeit für Verbraucher werden die Chancen der Region weiterhin beeinflussen.
Asien-Pazifik und Südamerika haben unterschiedliche Nachfragebedingungen im Bestattungsversicherungsmarkt. Chinas Bevölkerung im Alter von 60 Jahren und älter erreichte Ende 2024 310 Millionen, was 22 % der Bevölkerung entspricht, und wird bis 2035 voraussichtlich 30 % erreichen. Japan und Südkorea haben bereits Bevölkerungsanteile von 65 Jahren und älter über 20 %, was die Nachfrage nach seniorenorientierten Lebensversicherungen unterstützt. Der indische Lebensversicherungssektor wird voraussichtlich bis 2029 169 Milliarden USD übersteigen, mit einem CAGR von 9 %, unterstützt durch die Befreiung von der Waren- und Dienstleistungssteuer auf Lebensversicherungsprämien im September 2025. Der Nahe Osten und Afrika werden voraussichtlich mit einem CAGR von 6,7 % bis 2031 das geografische Wachstum anführen, da sich familiäre Takaful-Produkte und die finanzielle Bildung in städtischen Gebieten ausweiten. Das Swiss Re Institute prognostizierte für 2025 ein reales Wachstum von 5,4 % bei den gesamten Versicherungsprämien im Nahen Osten und Afrika.

Wettbewerbslandschaft
Der Bestattungsversicherungsmarkt ist weltweit fragmentiert, obwohl die Einnahmen in Nordamerika konzentriert sind. Globe Life, Mutual of Omaha und Lincoln Heritage verfügen über große Einzelpolicen-Portfolios in der Region. Die Liberty National-Sparte von Globe Life meldete im zweiten Quartal 2026 ein Wachstum von 10 % bei der Lebensversicherungs-Zeichnungsmarge. Globe Life Re LTD wurde im Jahr 2025 gegründet, um die Kapitaleffizienz bei bestehenden und neuen Lebensversicherungsblöcken zu verbessern. Mutual of Omahas Living Promise behielt im Jahr 2025 seine A+ Superior-Bewertung von AM Best. Diese Faktoren unterstützen die Fähigkeit etablierter Versicherer, das Vertrauen der Versicherungsnehmer zu erhalten und regulatorische Anforderungen zu erfüllen.
Foresters Financial differenziert sein Angebot durch Mitgliederleistungen, einschließlich Stipendien und Gemeinschaftsprogrammen. Die nordamerikanischen Versicherungsverkäufe stiegen im Jahr 2025 um 14,5 %, was die Bedeutung des mitgliederbasierten Vertriebs zeigt. Im April 2026 erweiterte Foresters die Grenzen für beschleunigtes Zeichnen und fügte iPipeline-Vorprüfung hinzu, um Reibungsverluste im Antragsprozess zu reduzieren. Im April 2026 fügte eHealth Sterbegeldpolicen von Mutual of Omaha zu seinem Online-Marktplatz hinzu. Diese Schritte zeigen, dass Unternehmen Versicherungsbeziehungen, automatisiertes Zeichnen und digitale Antragsstellung kombinieren. Der Bestattungsversicherungsmarkt belohnt Versicherer, die Akquisitionskosten senken können, ohne das Kundenverständnis zu verringern.
Automatisiertes Zeichnen kann die Ausgabekosten senken, während die digitale Antragsstellung den Weg von der Anfrage zur Policenausstellung verkürzen kann. Die Technologie von iPipeline ermöglicht ein Zeichnungsergebnis innerhalb einer einzigen Agentensitzung und unterstützt die Policenbindung in unter 30 Minuten. Einkommensschwache Senioren, digitale Käufer im Alter von 50 bis 65 Jahren sowie Erstversicherungsnehmer in Subsahara-Afrika, Südostasien und Lateinamerika bleiben unterversorgt. Modellvorschriften der National Association of Insurance Commissioners und staatliche Solvenzregeln schaffen Compliance-Barrieren für neue Marktteilnehmer. Diese Anforderungen begünstigen etablierte Unternehmen, die in regulatorische Kapazitäten investieren. Der Bestattungsversicherungsmarkt kombiniert daher bedeutende Markteintrittsbarrieren mit Raum für fokussierte digitale und erschwinglichkeitsorientierte Angebote.
Bestattungsversicherungsbranche Marktführer
-
Globe Life Inc.
-
Gerber Life Insurance Company
-
Mutual of Omaha Insurance Company
-
Foresters Financial
-
Colonial Penn Life Insurance Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: Die britische Financial Conduct Authority setzte den Großteil der vereinfachten Versicherungs- und Bestattungsplanvorschriften am 26. Juni 2026 (gemäß PS25/21) um, reduzierte die Compliance-Kosten für zugelassene Bestattungsplananbieter und gestaltete die Produktgovernance-Erwartungen in der Bestattungsversicherungslandschaft des Vereinigten Königreichs und Irlands neu.
- April 2026: Mit Wirkung vom 26. April 2026 erhöhte Foresters die flüssigkeitsfreien Underwriting-Grenzen auf 2 Millionen USD für Antragsteller im Alter von 18 bis 60 Jahren und 1 Million USD für Antragsteller im Alter von 61 bis 65 Jahren und integrierte iPipeline iGO e-App-Vorprüfung, um die Zykluszeit von Einreichung bis Entscheidung zu verkürzen.
- April 2026: eHealth gab die Aufnahme von Sterbegeld-Lebensversicherungsplänen über Mutual of Omaha in seinen Online-Marktplatz bekannt und erweiterte damit die digitale Reichweite für Bestattungsversicherungen auf eine Plattform, die hauptsächlich Medicare-pflichtige Verbraucher bedient.
- Februar 2026: iPipeline startete am 18. Februar 2026 seine KI-gestützte digitale Plattform mit dem iGO Evolve e-Antragsmodul und ermöglicht es Agenten, Lebensversicherungspolicen in weniger als 30 Minuten über automatisiertes Echtzeit-Underwriting abzuschließen.


Globaler Bestattungsversicherungsmarkt Berichtsumfang
| Bestattungs-/Sterbegeldversicherung |
| Vorsorgebestattungsversicherung |
| Einzelvertrag |
| Gruppen-/Affinitätsvertrag |
| Regelmäßige Prämie |
| Einmalprämie / Begrenzte Zahlung |
| Agenten / Makler |
| Bestattungsunternehmen / Vorsorgebestattungsanbieter |
| Direktvertrieb / Digital |
| Institutionell / Affinität / Bancassurance |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Bestattungs-/Sterbegeldversicherung | |
| Vorsorgebestattungsversicherung | ||
| Nach Vertragsform | Einzelvertrag | |
| Gruppen-/Affinitätsvertrag | ||
| Nach Prämienmuster | Regelmäßige Prämie | |
| Einmalprämie / Begrenzte Zahlung | ||
| Nach Vertriebskanal | Agenten / Makler | |
| Bestattungsunternehmen / Vorsorgebestattungsanbieter | ||
| Direktvertrieb / Digital | ||
| Institutionell / Affinität / Bancassurance | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Bestattungsversicherungsmarkt bis 2031 erreichen?
Der Markt soll bis 2031 einen Wert von 19,1 Milliarden USD erreichen, ausgehend von 14,9 Milliarden USD im Jahr 2026 bei einer CAGR von 5,1 %.
Welcher Bestattungsversicherungsprodukttyp führt die Nachfrage an?
Bestattungs- und Sterbegeldversicherung führte mit 85,8 % des Marktwerts im Jahr 2025 und soll bis 2031 mit einer CAGR von 5,3 % wachsen.
Welcher Vertriebskanal wächst am schnellsten für Bestattungsversicherungen?
Der Direktvertrieb und digitale Vertrieb soll bis 2031 mit einer CAGR von 9,2 % wachsen, der schnellsten Rate unter den Kanälen.
Warum erwerben ältere Verbraucher Sterbegeldabsicherung?
Die Deckung kann Familien helfen, Bestattungs- und damit verbundene Sterbekosten zu bewältigen, zu denen im Jahr 2023 mittlere Bestattungskosten von 8.300 USD vor mehreren damit verbundenen Kosten gehörten.
Welche Region hat die größte Bestattungsversicherungsbasis?
Nordamerika hielt im Jahr 2025 58,4 % des Marktwerts, gestützt durch ein etabliertes Agentennetzwerk und eine alternde Bevölkerung.
Welche Region soll bis 2031 am schnellsten wachsen?
Der Nahe Osten und Afrika soll mit einer CAGR von 6,7 % wachsen, gestützt durch expandierende familiäre Takaful-Strukturen und städtische Finanzkompetenz.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
