
Tamanho e Participação do Mercado de Motores CC Sem Escovas
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 20.94 Bilhões de dólares |
| Tamanho do Mercado (2031) | 30.82 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.03 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Motores CC Sem Escovas pela Mordor Intelligence
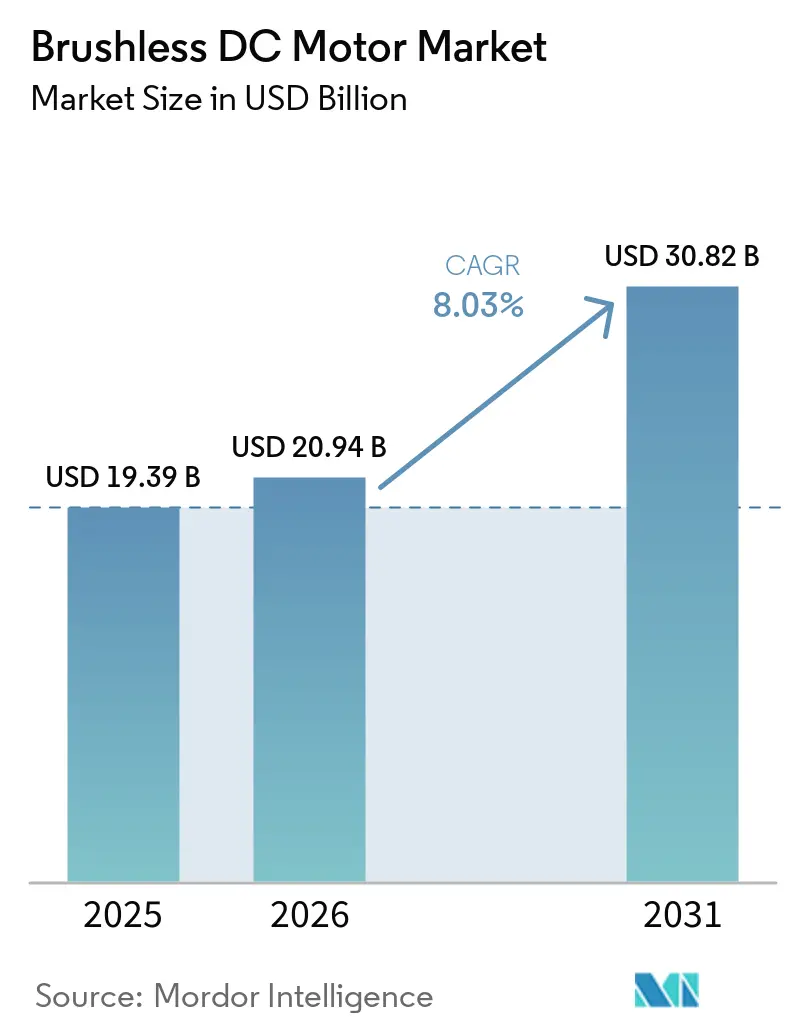
O tamanho do Mercado de Motores CC Sem Escovas está projetado para expandir de 19,39 bilhões de USD em 2025 e 20,94 bilhões de USD em 2026 para 30,82 bilhões de USD até 2031, registrando um CAGR de 8,03% entre 2026 e 2031. Os requisitos de eficiência energética, a eletrificação de veículos e a automação industrial sustentam a demanda por motores controlados eletronicamente. Os compradores também estão substituindo motores mais antigos quando os custos operacionais e os requisitos de conformidade tornam uma opção de maior eficiência mais atraente. A oportunidade é mais forte onde tamanho compacto, baixa manutenção e controle de velocidade são relevantes na aplicação final. As condições de fornecimento de ímãs de terras raras continuam sendo uma restrição para os produtores que utilizam ímãs de NdFeB sinterizados. A concorrência, portanto, combina escala no fornecimento automotivo e de eletrodomésticos com engenharia especializada em aplicações médicas, aeroespaciais e de robótica.
Principais Conclusões do Relatório
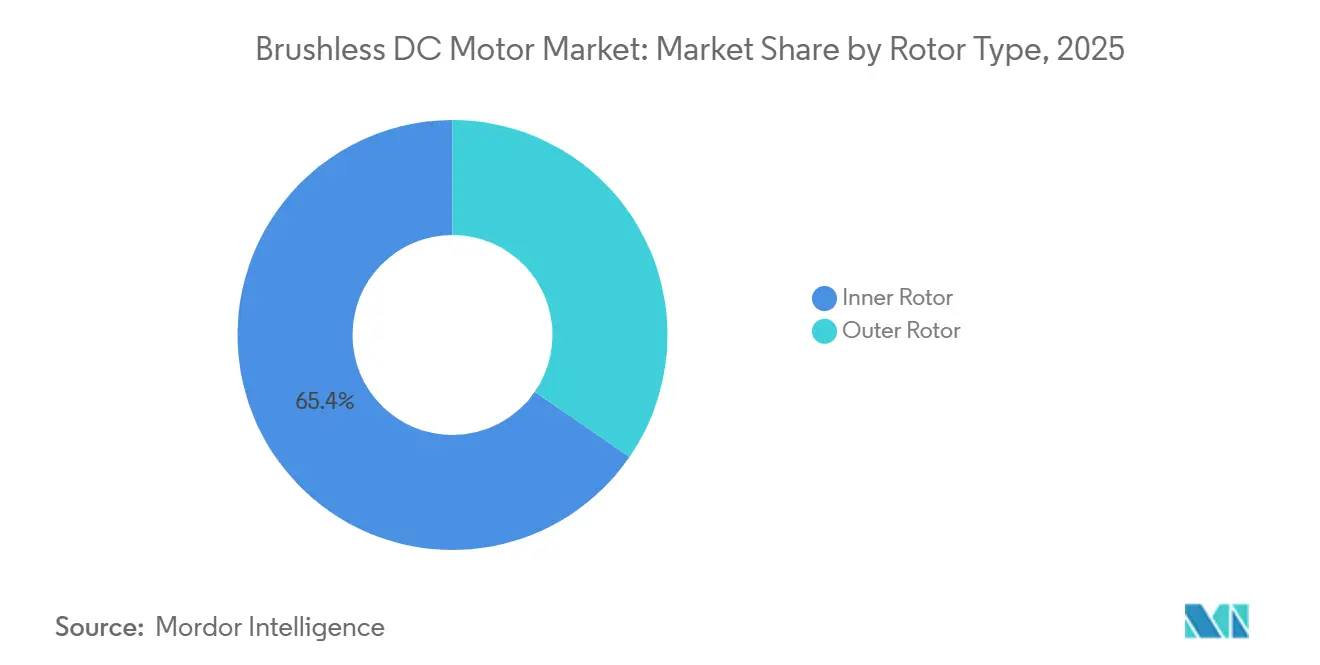
- Por tipo de rotor, os motores de rotor interno detinham 65,4% da participação do Mercado de Motores CC Sem Escovas em 2025, enquanto os motores de rotor externo têm previsão de crescimento a um CAGR de 8,9% até 2031.
- Por velocidade, a faixa de 2.001–10.000 RPM detinha 39,3% da participação do Mercado de Motores CC Sem Escovas em 2025, enquanto os motores acima de 10.000 RPM têm previsão de crescimento a um CAGR de 8,6% até 2031.
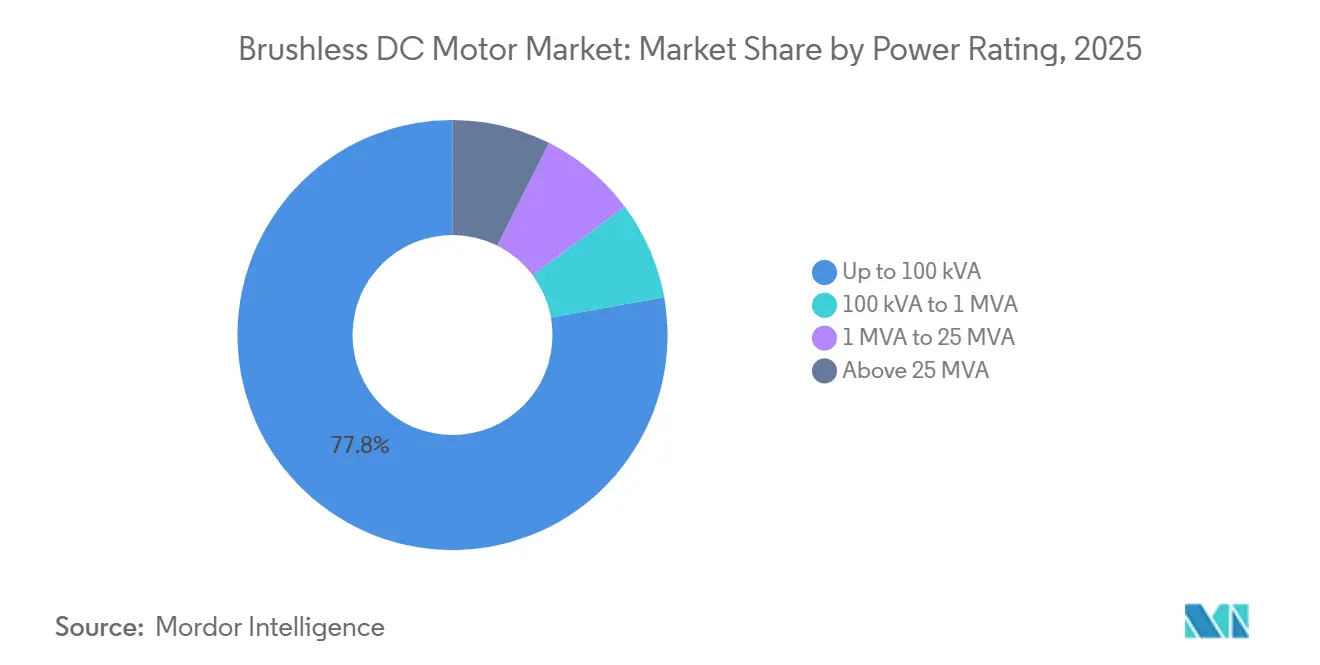
- Por classificação de potência, os motores de até 100 kVA detinham 77,8% da participação do Mercado de Motores CC Sem Escovas em 2025, enquanto a faixa de 100 kVA–1 MVA tem previsão de crescimento a um CAGR de 9,7% até 2031.
- Por usuário final, o segmento automotivo e de e-mobilidade detinha 32,7% da participação do Mercado de Motores CC Sem Escovas em 2025 e tem previsão de crescimento a um CAGR de 11,2% até 2031.
- Por geografia, a Ásia-Pacífico detinha 51,3% da participação do Mercado de Motores CC Sem Escovas em 2025 e tem previsão de crescimento a um CAGR de 9,4% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Motores CC Sem Escovas
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos de Eficiência Energética e Substituição de Motores | +2.10% | Global; intensidade máxima na UE e na América do Norte | Curto prazo (≤ 2 anos) |
| Adoção de Veículos Elétricos e Sistemas Auxiliares Eletrificados | +1.80% | Núcleo da Ásia-Pacífico (China, Índia, Coreia do Sul); expansão para a UE e Sudeste Asiático | Médio prazo (2–4 anos) |
| Automação Industrial, Robótica e Manufatura Inteligente | +1.50% | Núcleo da Ásia-Pacífico, América do Norte, UE | Médio prazo (2–4 anos) |
| Retrofit de HVAC e Demanda por Eficiência em Edificações | +0.90% | Global; ganhos iniciais na UE, América do Norte e Oriente Médio | Médio prazo (2–4 anos) |
| Controle Sem Sensor e Arquiteturas Integradas de Motor-Acionamento | +0.70% | Global; mais forte na América do Norte e na UE | Longo prazo (≥ 4 anos) |
| Expansão de Drones, E-Bikes, E-Scooters e Robótica Móvel | +0.60% | Núcleo da Ásia-Pacífico; expansão para América do Norte e UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos de Eficiência Energética e Substituição de Motores
A União Europeia estendeu seu requisito IE4 em julho de 2026 para a faixa de motores de 0,75–1.000 kW. O requisito aumenta a importância da eficiência quando os compradores industriais selecionam novos motores. A classe IE5 descrita na IEC 60034-30-1:2026 superou 91% de eficiência na potência nominal para o benchmark de 4 kW, em comparação com 87,6% para um motor de indução IE3 padrão na pesquisa fornecida. A regra do Departamento de Energia dos Estados Unidos exige desempenho IE4 para motores de médio porte a partir de junho de 2027, enquanto os motores de potência fracionária seguem a partir de janeiro de 2029[1]ABB, "Compreendendo os Padrões de Motores DOE de 2027," ABB News Center, new.abb.com. Esses prazos podem antecipar as decisões de substituição para instalações que operam motores de serviço contínuo mais antigos. A ABB declarou que seu motor IE5 SynRM de 90 kW poderia economizar 79.800 EUR em custos de energia e reduzir as emissões de dióxido de carbono em 95.760 kg ao longo de 20 anos em comparação com um equivalente IE3.
Adoção de Veículos Elétricos e Sistemas Auxiliares Eletrificados
Os veículos elétricos requerem motores para ventiladores de resfriamento, bombas de óleo, atuadores de assento e sistemas de direção. Isso amplia a demanda além do motor de tração e aumenta o conteúdo de motores nas plataformas de veículos. A China respondeu por 63% das vendas globais de carros elétricos em 2025, de acordo com a fonte fornecida, o que sustentou a aquisição em alto volume para sistemas auxiliares automotivos. Os veículos convencionais também adicionam unidades BLDC à medida que os fabricantes introduzem bombas d'água elétricas, corpos de borboleta eletrônicos, obturadores de grade ativos e sistemas de 48V. As vendas de veículos elétricos de passeio no Vietnã quase dobraram para 179.000 unidades em 2025, enquanto a Tailândia atingiu 27% de penetração de veículos elétricos nas vendas de novos carros. Esses países oferecem aos fornecedores centros de demanda adicionais e caminhos de qualificação mais curtos do que algumas cadeias de fornecimento de veículos estabelecidas.
Automação Industrial, Robótica e Manufatura Inteligente
A automação industrial sustenta a demanda por motores compactos com controle preciso de velocidade e posição. A pesquisa fornecida declarou que as instalações globais de robôs atingiram 542.000 unidades em 2024 e foram estimadas em 575.000 unidades em 2025. Também declarou que cada braço de robô industrial utiliza 4–7 motores BLDC em suas articulações. Os robôs colaborativos requerem motores compactos de alto torque com baixa vibração e retroalimentação integrada. A Kollmorgen documentou o uso de seus motores BLDC sem estrutura nas articulações de cobots padronizados da RobCo[2]Kollmorgen, "Integrando Motores BLDC Sem Estrutura para a Inovação em Robótica de Próxima Geração," Kollmorgen, kollmorgen.com. A base instalada de robótica também cria demanda de substituição de motores após a venda do equipamento original.
Retrofit de HVAC e Demanda por Eficiência em Edificações
Edifícios comerciais, instalações de saúde e data centers utilizam motores BLDC em unidades de bobina de ventilador, sistemas de tratamento de ar e compressores de refrigeração. Os longos horários de operação melhoram o argumento para substituir motores de indução de capacitor permanente dividido e de polo sombreado. O rascunho fornecido situou o tempo de operação de HVAC em 6.000–8.000 horas por ano, permitindo que os ganhos de eficiência encurtem os períodos de retorno do investimento. A Arábia Saudita e os Emirados Árabes Unidos estão instalando capacidade comercial de HVAC no âmbito de programas nacionais de construção e energia. Esses projetos podem especificar motores BLDC para ventiladores durante a aquisição, em vez de tratá-los como equipamentos premium. A ABB vinculou a eficiência dos motores à descarbonização industrial quando anunciou seu produto IE6 para áreas perigosas em maio de 2026[3]ABB, "ABB É a Primeira no Mundo a Oferecer um Motor IE6 Sem Ímã para Áreas Perigosas," ABB, prnewswire.com.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo Inicial Mais Elevado em Comparação com Motores com Escovas e Motores de Indução | -1.20% | Global; mais agudo em mercados sensíveis a preços (Sul da Ásia, África Subsaariana, América do Sul) | Curto prazo (≤ 2 anos) |
| Concentração do Fornecimento de Ímãs de Terras Raras e Volatilidade de Preços | -1.80% | Risco do lado da oferta global; pressão de custo a jusante concentrada em cadeias de fornecimento dependentes da China | Médio prazo (2–4 anos) |
| Complexidade do Controle Eletrônico e Requisitos de Compatibilidade Eletromagnética | -0.70% | Global; mais severo nos processos de qualificação para consumo e aplicações médicas | Médio prazo (2–4 anos) |
| Ciclos de Qualificação e Restrições de Gestão Térmica em Aplicações de Alto Desempenho | -0.50% | América do Norte e UE (setores aeroespacial, de defesa e médico) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custo Inicial Mais Elevado em Comparação com Motores com Escovas e Motores de Indução
Um sistema BLDC inclui o motor, o encoder e o controlador eletrônico de velocidade. A pesquisa fornecida indicou que esse sistema pode custar 2–4 vezes mais do que um motor com escovas comparável em classificações de potência pequenas e médias. A diferença pode aumentar quando os compradores exigem funções de diagnóstico e conexões Ethernet industrial. A irrigação agrícola, as máquinas industriais leves e os pequenos eletrodomésticos frequentemente priorizam o custo de aquisição em detrimento das economias no ciclo de vida. Os distribuidores em mercados em desenvolvimento podem não ter o suporte técnico necessário para demonstrar as economias operacionais aos clientes. Os preços dos controladores e os volumes de fabricação podem aliviar a pressão ao longo do tempo, mas o financiamento restrito e as margens operacionais baixas mantêm a sensibilidade ao preço relevante.
Concentração do Fornecimento de Ímãs de Terras Raras e Volatilidade de Preços
Os produtores de BLDC que utilizam ímãs permanentes de NdFeB enfrentam fornecimento de materiais concentrado. A China introduziu requisitos de licenciamento de exportação para disprósio e térbio por meio do Anúncio MOFCOM nº 18 em abril de 2025, de acordo com a pesquisa fornecida. Esses materiais são importantes para os graus de ímãs de alta temperatura utilizados em motores auxiliares de veículos elétricos e acionamentos de alta velocidade. A pesquisa fornecida também declarou que os preços do óxido de NdPr mais do que dobraram entre dezembro de 2024 e o início de 2026. Isso cria incerteza nos contratos de longo prazo e exerce pressão particular sobre os motores de desempenho médio com uma parcela maior de custo de ímãs. Os produtores estão, portanto, equilibrando os requisitos de projeto com a disponibilidade de ímãs e a exposição ao custo dos insumos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Rotor: Rotor Interno Lidera Enquanto a Demanda por Rotor Externo Cresce
Os motores de rotor interno detinham 65,4% da participação do Mercado de Motores CC Sem Escovas em 2025. Sua densidade de potência e o gerenciamento térmico do estator externo são adequados para bombas de resfriamento de veículos elétricos, servoacionamentos industriais e compressores de eletrodomésticos. Essas aplicações podem aceitar sua maior inércia rotacional porque a reversão bidirecional rápida nem sempre é necessária. O projeto também se adapta às interfaces de carga de eixo de precisão utilizadas em equipamentos industriais. As configurações de rotor interno, portanto, mantêm uma grande base instalada em aplicações de alto volume.
Os motores de rotor externo têm previsão de crescimento a um CAGR de 8,9% até 2031. Eles permitem que uma hélice ou roda se conecte diretamente à carcaça rotativa. Isso elimina caixas de engrenagens na propulsão de drones, e-bikes, e-scooters e acionamentos de tambor de máquinas de lavar. O arranjo melhora o desempenho de potência por peso onde a massa limita o projeto do produto. A MinebeaMitsumi expandiu seu portfólio de patentes para bobinas de enrolamento distribuído que podem suportar ambos os projetos de rotor. A diferença de participação pode diminuir à medida que os usos de acionamento direto se expandem, embora os produtos de rotor interno permaneçam sustentados pelos volumes automotivos e de HVAC.


Por Velocidade: Motores de Faixa Intermediária Permanecem como a Maior Banda
A faixa de 2.001–10.000 RPM respondeu por 39,3% do tamanho do Mercado de Motores CC Sem Escovas em 2025. Ela abrange acionamentos de esteiras transportadoras, ventiladores de HVAC, bombas de gerenciamento térmico de veículos elétricos e eletrodomésticos. A amplitude dessas utilizações confere à faixa uma base de demanda estável. Os compradores podem combinar projetos de motores estabelecidos com requisitos de aplicação conhecidos. Isso torna a faixa central tanto para o volume de consumo quanto para o industrial.
Os motores acima de 10.000 RPM têm previsão de crescimento a um CAGR de 8,6% até 2031. Peças de mão odontológicas, centrífugas de laboratório, fusos CNC e turbocompressores elétricos necessitam de operação sustentada em alta velocidade. Os motores BLDC reduzem o desgaste mecânico em comparação com as alternativas pneumáticas e hidráulicas nessas aplicações. A queda nos custos dos processadores de sinais digitais suporta o controle sem sensor em pacotes menores. O rascunho fornecido citou operação estável acima de 30.000 RPM sem um encoder físico. Essa combinação suporta casos de uso que necessitam de alta velocidade rotacional e longos ciclos de trabalho.
Por Classificação de Potência: Motores Pequenos Fornecem Volume Enquanto Motores de Médio Porte Aceleram
Os motores de até 100 kVA detinham 77,8% da participação do Mercado de Motores CC Sem Escovas em 2025. Os eletrodomésticos de consumo, os sistemas automotivos leves e os equipamentos de HVAC geram demanda substancial de unidades para essa faixa. A base de fabricação é madura e altamente competitiva. Como resultado, os produtores competem em custo, confiabilidade de fornecimento e projeto específico para a aplicação. A grande base de unidades permanece importante mesmo onde o crescimento é mais lento do que nas categorias de maior potência.
A faixa de 100 kVA–1 MVA tem projeção de crescimento a um CAGR de 9,7% até 2031. Equipamentos de automação industrial, resfriadores comerciais de HVAC, compressores de cadeia de frio e sistemas auxiliares de veículos elétricos de médio porte sustentam a demanda. Os requisitos de eficiência são particularmente relevantes dentro da faixa de 75 kW–1 MVA. O mandato IE4 europeu e o cronograma do Departamento de Energia dos EUA aumentam a atividade de substituição para equipamentos de serviço contínuo. A ABB expandiu sua linha IE6 SynRM para 110–450 kW em fevereiro de 2026[4]ABB, "ABB Lança Motores IE6 de Hiper-Eficiência em Novos Tamanhos e Faixas de Potência," Automation World, automationworld.com. As faixas mais altas atendem à indústria pesada, auxiliares marítimos e necessidades especializadas de defesa.
Por Usuário Final: Automotivo e E-Mobilidade Detém a Maior Posição
O segmento automotivo e de e-mobilidade detinha 32,7% do tamanho do Mercado de Motores CC Sem Escovas em 2025. Também tem previsão de crescimento a um CAGR de 11,2% até 2031. As plataformas de veículos elétricos utilizam motores BLDC para gerenciamento térmico, frenagem, suspensão e funções de conforto. A pesquisa fornecida situou o conteúdo de BLDC em 5–10 unidades auxiliares para cada nova plataforma de veículo elétrico. Isso aumenta o conteúdo de motores enquanto a produção de veículos também cresce.
As máquinas industriais e a automação fornecem uma segunda base de demanda importante por meio de servoacionamentos, esteiras transportadoras, equipamentos CNC e máquinas de embalagem. Os eletrônicos de consumo e os eletrodomésticos de HVAC fornecem altos volumes de unidades, mas enfrentam concorrência de preços. As aplicações médicas e aeroespaciais sustentam preços médios de venda mais elevados porque exigem enrolamentos personalizados, desempenho de vibração certificado e documentação. A Johnson Electric formou a joint venture Jointelligence com a SMEIC em julho de 2025 para fornecer componentes de movimento de precisão para robôs humanoides na China. A agricultura também utiliza motores em irrigação de precisão, direção autônoma e pulverização por drones. Esses usos ampliam as aplicações endereçáveis para o Mercado de Motores CC Sem Escovas.
Análise Geográfica
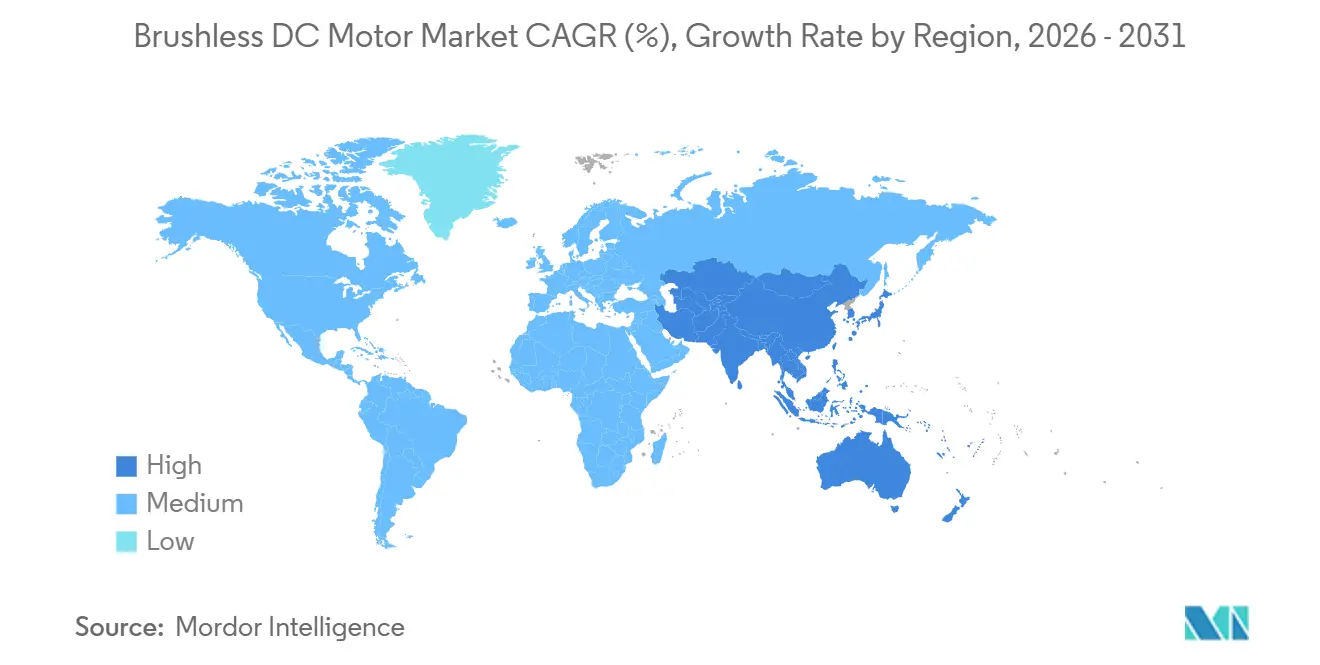
A Ásia-Pacífico detinha 51,3% da participação do Mercado de Motores CC Sem Escovas em 2025 e tem previsão de crescimento a um CAGR de 9,4% até 2031. A China combina a maior base de produção com a demanda de veículos elétricos, eletrônicos de consumo e automação industrial. A pesquisa fornecida declarou que a China respondeu por 63% das vendas globais de carros elétricos em 2025. Também citou a participação da China nas instalações de robôs industriais em 54% em 2024. A Índia se beneficia da eletrificação de veículos de duas e três rodas, incentivos à manufatura e demanda por HVAC. A Nidec inaugurou seu campus Orchard Hub de 55 milhões de USD em Hubli em junho de 2025 e iniciou uma terceira instalação em Neemrana. O Sudeste Asiático adiciona demanda por meio da adoção de veículos elétricos e da transferência da produção de eletrônicos de consumo para a Tailândia, Indonésia e Vietnã.
A Europa se beneficia de um marco regulatório prescritivo de eficiência de motores e da demanda contínua da engenharia automotiva e de precisão. A obrigação de Ecodesign da UE de julho de 2026 abrange motores de 0,75 kW a 1.000 kW. A Alemanha permanece importante por meio da engenharia automotiva e da adoção de robótica. O Reino Unido tem demanda por tecnologia médica e engenharia de precisão. A Polônia está se desenvolvendo como um polo de montagem de motores e componentes mais próximo dos clientes europeus. A América do Norte é sustentada por data centers, modernização da defesa e relocalização da manufatura. A pesquisa fornecida citou uma queda projetada de 19% nas vendas de veículos elétricos nos EUA em 2026, o que cria incerteza de curto prazo para os volumes de motores automotivos.
A América do Sul e o Oriente Médio e África partem de bases de demanda menores. O Brasil se beneficia da automação do agronegócio, do transporte urbano elétrico e da fabricação de eletrodomésticos. O Chile oferece demanda ligada à descarbonização de minas e veículos elétricos a bateria para mineração. A Arábia Saudita e os Emirados Árabes Unidos estão investindo em edifícios inteligentes, HVAC e prontidão para veículos elétricos. A África do Sul ancora a demanda por meio da mineração e da manufatura. O Marrocos está aumentando seu papel como polo de exportação de componentes automotivos para montadoras europeias. Esses desenvolvimentos criam demanda localizada por componentes de motores qualificados em todo o Mercado de Motores CC Sem Escovas.

Cenário Competitivo
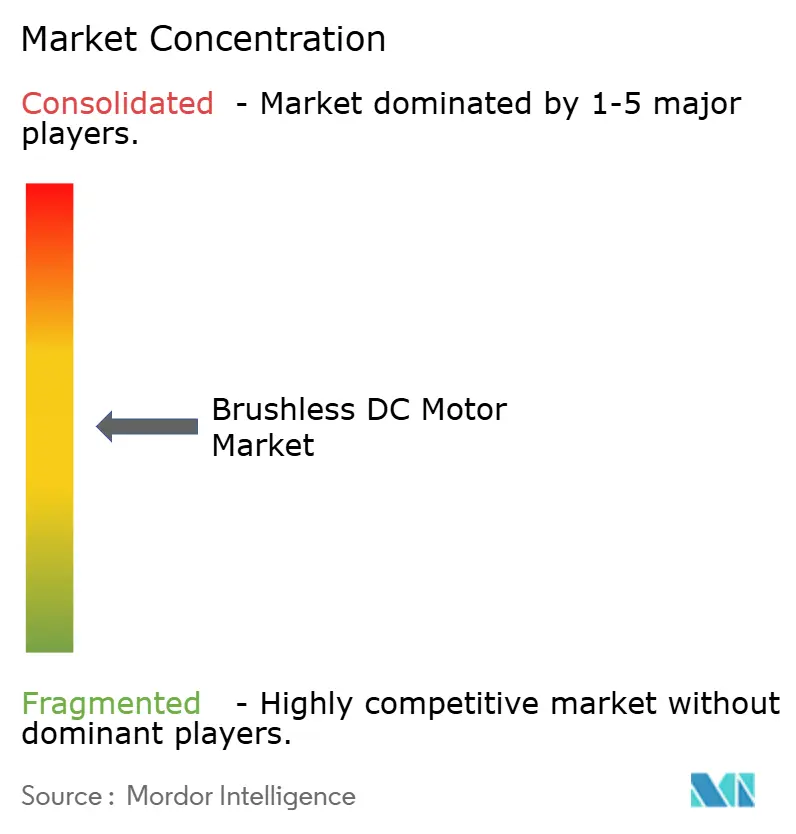
O Mercado de Motores CC Sem Escovas é moderadamente concentrado. As principais empresas, incluindo Nidec Corporation, Johnson Electric e MinebeaMitsumi, responderam coletivamente por uma parcela significativa da receita global na pesquisa fornecida. Nenhum produtor isolado detinha uma posição de controle decisiva. A pontuação de concentração é, portanto, 4 em 10, o que é consistente com um grupo de principais participantes detendo 40–45% e um amplo campo de concorrentes. Os fornecedores se diferenciam por cobertura de faixa de potência, capacidade de certificação e localização de fabricação. Especialistas em precisão como maxon, FAULHABER e Portescap atendem a aplicações de robótica médica e aeroespacial onde a qualificação é importante.
A MinebeaMitsumi concordou em maio de 2026 em adquirir o negócio de motores automotivos e motores de ventiladores de resfriamento da Panasonic Industry. O negócio adquirido gerou 31,8 bilhões de JPY em receita anual, e a conclusão está prevista para novembro de 2026, sujeita a aprovações. A movimentação expande a exposição da MinebeaMitsumi à tecnologia de resfriamento automotivo. A Nidec concluiu sua aquisição da Xecom Qingdao em julho de 2025 por 17 milhões de USD. A compra expandiu suas capacidades em aplicações de refrigeração e bomba de calor. A Nidec também expandiu sua instalação no Tennessee com um investimento de 52,4 milhões de USD e 200 empregos adicionais em outubro de 2025. Essas ações mostram que a pegada de produção e a capacidade em equipamentos adjacentes continuam sendo centrais para o posicionamento competitivo.
Os sistemas integrados de motor-acionamento colocam o controlador dentro da carcaça do motor e utilizam um único cabo para energia e dados. A ABB lançou seu Motor de Velocidade Variável LV Titanium em junho de 2025 como um produto integrado de motor mais acionamento a partir de 1,5 kW. A abordagem pode simplificar a aquisição e suportar a coleta de dados de manutenção. Os motores sem terras raras também estão se tornando uma consideração competitiva onde a volatilidade do preço dos ímãs afeta o fornecimento. A ABB introduziu um motor SynRM IE6 sem ímã para áreas perigosas em maio de 2026. Essas alternativas podem competir em aplicações industriais de potência média, enquanto as aplicações BLDC de alta precisão continuam a valorizar a densidade de torque baseada em ímãs.
Líderes do Setor de Motores CC Sem Escovas
-
Nidec Corporation
-
Johnson Electric Holdings Limited
-
MinebeaMitsumi Inc.
-
AMETEK, Inc.
-
Allient, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Maio de 2026: A MinebeaMitsumi concordou em adquirir as divisões de motores automotivos e motores de ventiladores de resfriamento da Panasonic Industry, com o negócio adquirido gerando 31,8 bilhões de JPY em receita anual. A conclusão está prevista para novembro de 2026, pendente de aprovações regulatórias. O acordo adiciona tecnologia de resfriamento BLDC automotivo de alta confiabilidade ao portfólio da MinebeaMitsumi e expande materialmente sua exposição ao segmento automotivo.
- Maio de 2026: A ABB introduziu o primeiro motor SynRM IE6 de Hiper-Eficiência sem ímã do mundo certificado para áreas perigosas sob os padrões ATEX e IECEx, proporcionando até 60% menos perdas de energia do que motores de indução IE3 equivalentes em ambientes de Zona 1 e Zona 2. O produto tem como alvo a substituição de BLDC em aplicações químicas, marítimas, de petróleo e gás e farmacêuticas.
- Julho de 2025: A Nidec concluiu a aquisição do fabricante chinês de compressores scroll Xecom (Qingdao) por 17 milhões de USD, expandindo suas capacidades de motor BLDC para refrigeração e bomba de calor no segmento de eletrodomésticos e HVAC.
- Junho de 2025: A Nidec inaugurou seu campus de manufatura Orchard Hub de 55 milhões de USD em Hubli, Karnataka, Índia, uma instalação de seis plantas voltada para a produção de motores automotivos e eletrodomésticos, como peça central de sua estratégia Índia para a Índia e Índia para Exportações.


Escopo do Relatório Global do Mercado de Motores CC Sem Escovas
Um motor CC Sem Escovas (BLDC) é um motor elétrico que converte energia elétrica de corrente contínua (CC) em energia mecânica rotacional. Ele utiliza comutação controlada eletronicamente em vez de escovas mecânicas e um comutador. O motor consiste em um rotor de ímã permanente e um estator com enrolamentos. Um controlador eletrônico comuta a corrente pelos enrolamentos do estator para gerar um campo magnético rotativo.
O Mercado de Motores CC Sem Escovas é segmentado por tipo de rotor, velocidade, classificação de potência, usuário final e geografia. Por tipo de rotor, o mercado é segmentado em rotor interno e rotor externo. Por velocidade, o mercado é segmentado em abaixo de 500 RPM, 501–2.000 RPM, 2.001–10.000 RPM e acima de 10.000 RPM. Por classificação de potência, o mercado é segmentado em até 100 kVA, 100 kVA–1 MVA, 1–25 MVA e acima de 25 MVA. Por usuário final, o mercado é segmentado em automotivo, industrial, eletrônicos de consumo, HVAC, médico e outros usuários finais. O relatório também abrange o tamanho do mercado e as previsões para o Mercado Global de Motores CC Sem Escovas em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
| Rotor Interno |
| Rotor Externo |
| Menos de 500 RPM |
| 501–2.000 RPM |
| 2.001–10.000 RPM |
| Mais de 10.000 RPM |
| Até 100 kVA |
| 100 kVA a 1 MVA |
| 1 MVA a 25 MVA |
| Acima de 25 MVA |
| Automotivo e E-Mobilidade |
| Máquinas Industriais e Automação |
| Eletrônicos de Consumo |
| HVAC e Eletrodomésticos |
| Médico e Saúde |
| Aeroespacial e Defesa |
| Energia e Eletricidade |
| Agricultura |
| Outros Setores |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Rotor | Rotor Interno | |
| Rotor Externo | ||
| Por Velocidade | Menos de 500 RPM | |
| 501–2.000 RPM | ||
| 2.001–10.000 RPM | ||
| Mais de 10.000 RPM | ||
| Por Classificação de Potência | Até 100 kVA | |
| 100 kVA a 1 MVA | ||
| 1 MVA a 25 MVA | ||
| Acima de 25 MVA | ||
| Por Usuário Final | Automotivo e E-Mobilidade | |
| Máquinas Industriais e Automação | ||
| Eletrônicos de Consumo | ||
| HVAC e Eletrodomésticos | ||
| Médico e Saúde | ||
| Aeroespacial e Defesa | ||
| Energia e Eletricidade | ||
| Agricultura | ||
| Outros Setores | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por motores CC sem escovas?
Regulamentações de eficiência, eletrificação de veículos, retrofits de HVAC e automação industrial sustentam a demanda. Esses usos necessitam de controle de velocidade eficiente, embalagem compacta e menor manutenção em equipamentos que operam com frequência.
Qual é o tamanho do setor de motores CC sem escovas em 2026?
O setor está em 20,94 bilhões de USD em 2026 e tem previsão de atingir 30,82 bilhões de USD até 2031. A previsão fornecida representa um CAGR de 8,03% entre 2026 e 2031. O crescimento é sustentado por atualizações obrigatórias de eficiência e pelo aumento do conteúdo de motores em veículos, sistemas prediais e fábricas automatizadas nas principais regiões.
Qual projeto de rotor lidera as vendas?
Os motores de rotor interno detinham 65,4% da receita em 2025, enquanto os produtos de rotor externo têm previsão de crescimento mais rápido. Os produtos de rotor interno se adaptam a projetos compactos automotivos, de eletrodomésticos e industriais.
Por que os motores BLDC de alta velocidade estão ganhando uso?
Equipamentos odontológicos, centrífugas, fusos CNC e turbocompressores elétricos requerem operação durável em alta velocidade. Essas aplicações se beneficiam da redução do desgaste mecânico durante ciclos de trabalho prolongados.
Qual região tem a maior base de demanda?
A Ásia-Pacífico detinha 51,3% em 2025 e tem previsão de expansão a um CAGR de 9,4% até 2031. China, Índia e Sudeste Asiático sustentam a demanda por meio de veículos elétricos, eletrônicos, automação, HVAC e fabricação de componentes relacionados. Essas áreas também combinam produção doméstica e demanda local de usuários finais, o que sustenta a escala regional.
Quão concentrado é o setor de motores CC sem escovas?
É moderadamente fragmentado, com as 6–8 principais empresas respondendo por 40–45% da receita global. Os fornecedores competem por meio de engenharia especializada, certificação de clientes, gama de produtos e cobertura de manufatura regional.
Página atualizada pela última vez em:



