
Taille et part du marché des moteurs CC sans balais
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 20.94 Milliards de dollars |
| Taille du Marché (2031) | 30.82 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.03 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des moteurs CC sans balais par Mordor Intelligence
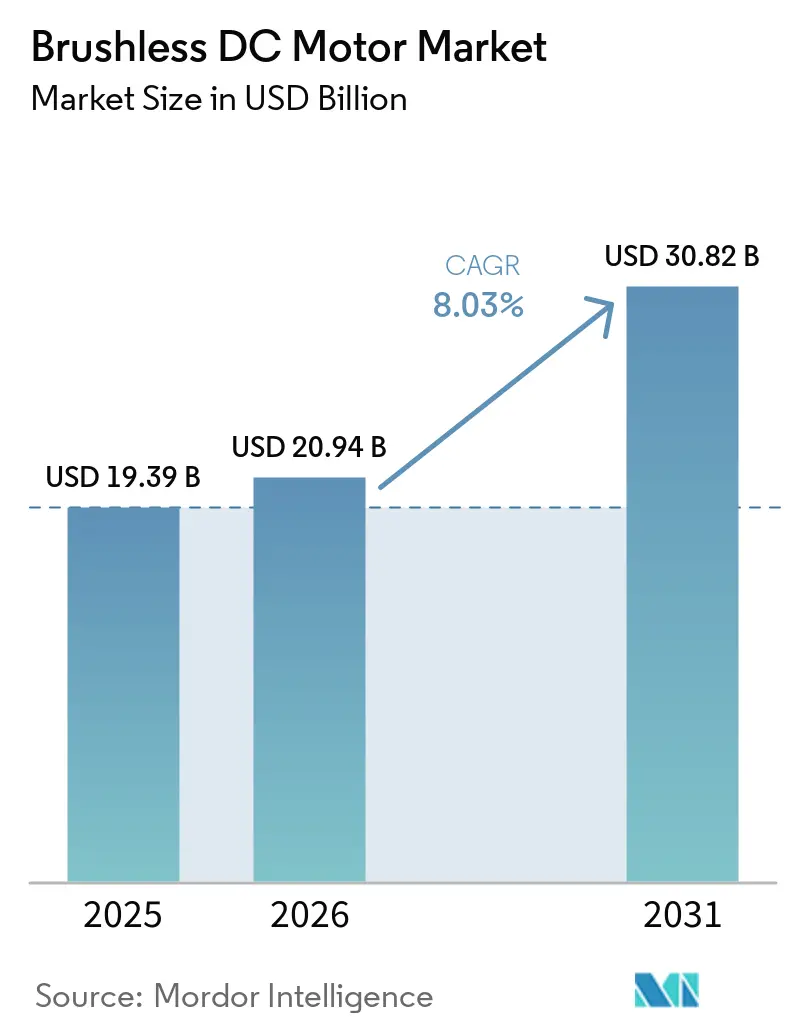
La taille du marché des moteurs CC sans balais devrait passer de 19,39 milliards USD en 2025 et 20,94 milliards USD en 2026 à 30,82 milliards USD d'ici 2031, enregistrant un CAGR de 8,03 % entre 2026 et 2031. Les exigences en matière d'efficacité énergétique, l'électrification des véhicules et l'automatisation des usines soutiennent la demande de moteurs à commande électronique. Les acheteurs remplacent également les anciens moteurs lorsque les coûts d'exploitation et les exigences de conformité rendent une option à plus haute efficacité plus attractive. L'opportunité est la plus forte là où la compacité, la faible maintenance et le contrôle de la vitesse sont importants dans l'application finale. Les conditions d'approvisionnement en aimants aux terres rares restent une contrainte pour les producteurs utilisant des aimants NdFeB frittés. La concurrence combine donc l'échelle dans l'approvisionnement automobile et électroménager avec l'ingénierie spécialisée dans les applications médicales, aérospatiales et robotiques.
Principaux enseignements du rapport
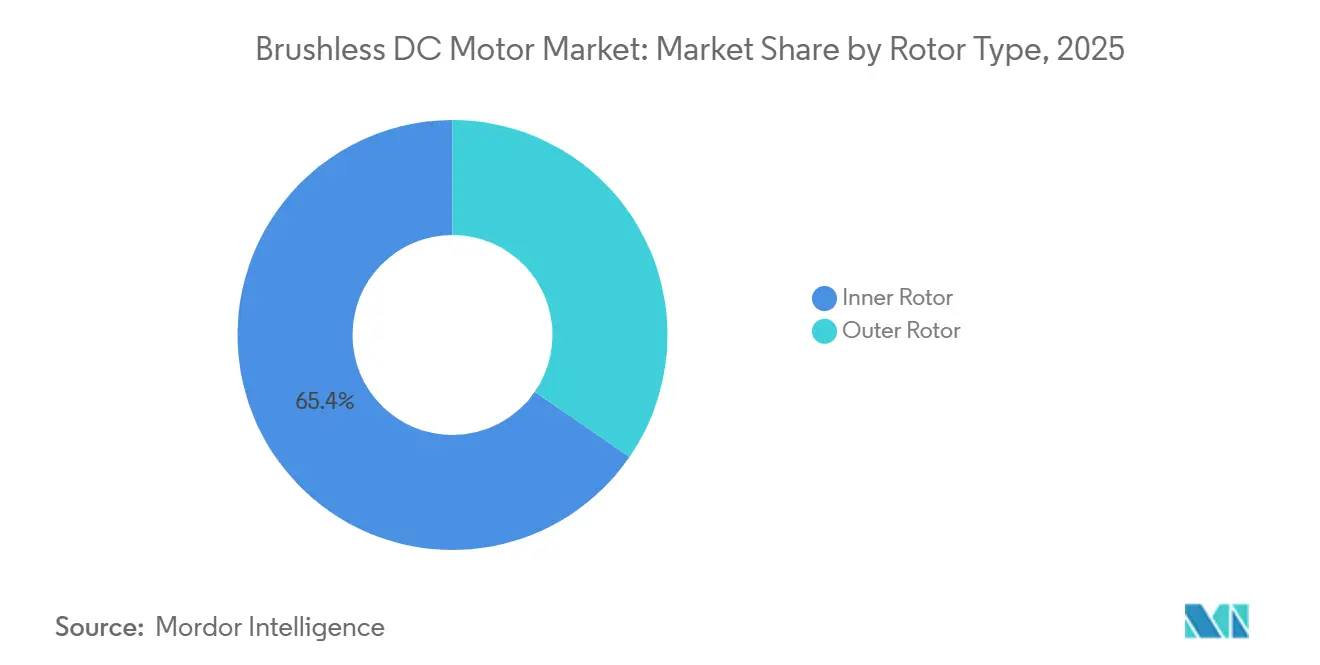
- Par type de rotor, les moteurs à rotor intérieur détenaient 65,4 % de la part du marché des moteurs CC sans balais en 2025, tandis que les moteurs à rotor extérieur devraient croître à un CAGR de 8,9 % jusqu'en 2031.
- Par vitesse, la plage 2 001–10 000 tr/min détenait 39,3 % de la part du marché des moteurs CC sans balais en 2025, tandis que les moteurs au-dessus de 10 000 tr/min devraient croître à un CAGR de 8,6 % jusqu'en 2031.
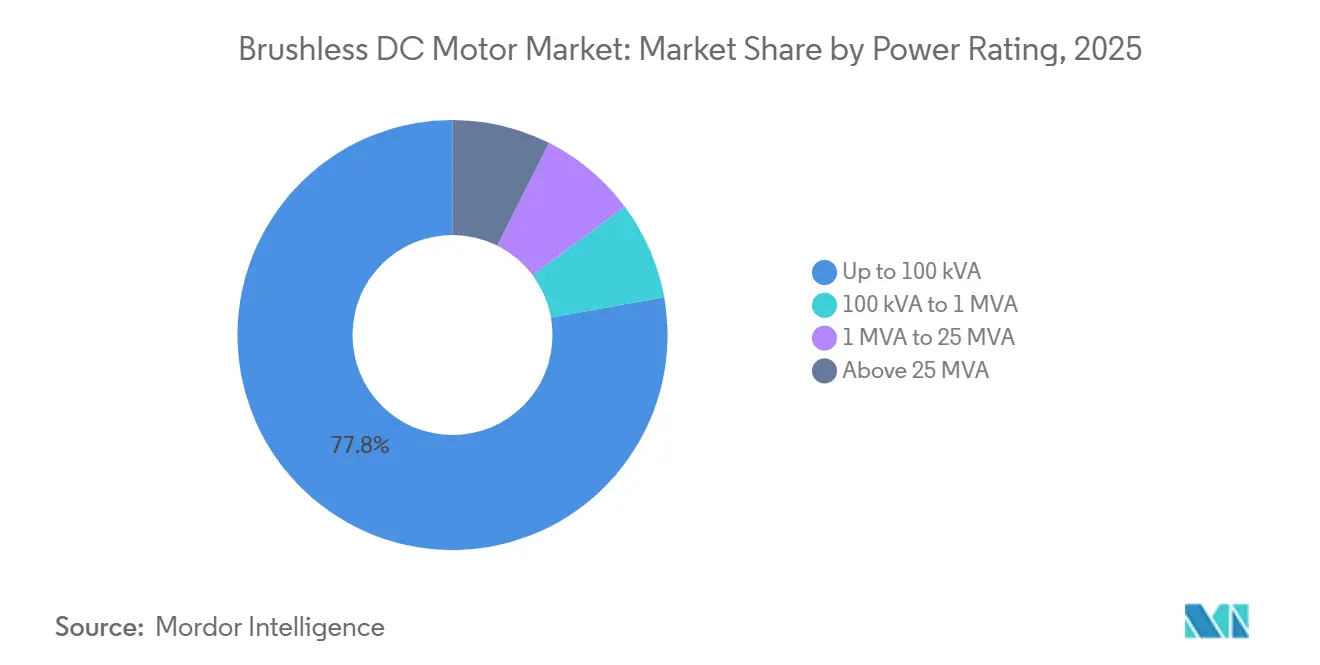
- Par puissance nominale, les moteurs jusqu'à 100 kVA détenaient 77,8 % de la part du marché des moteurs CC sans balais en 2025, tandis que la plage 100 kVA–1 MVA devrait croître à un CAGR de 9,7 % jusqu'en 2031.
- Par utilisateur final, l'automobile et la mobilité électrique détenaient 32,7 % de la part du marché des moteurs CC sans balais en 2025 et devraient croître à un CAGR de 11,2 % jusqu'en 2031.
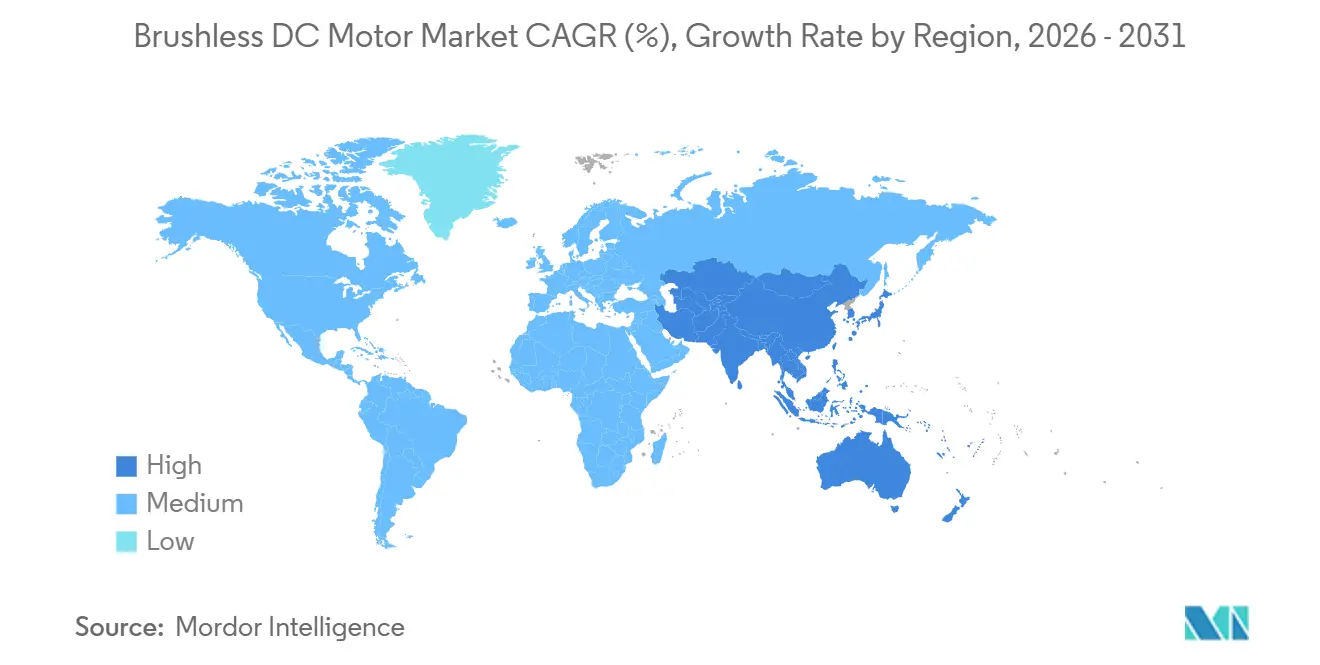
- Par géographie, l'Asie-Pacifique détenait 51,3 % de la part du marché des moteurs CC sans balais en 2025 et devrait croître à un CAGR de 9,4 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des moteurs CC sans balais
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences d'efficacité énergétique et remplacement des moteurs | +2.10% | Mondial ; intensité maximale dans l'UE et en Amérique du Nord | Court terme (≤ 2 ans) |
| Adoption des véhicules électriques et des systèmes auxiliaires électrifiés | +1.80% | Cœur APAC (Chine, Inde, Corée du Sud) ; extension vers l'UE et l'Asie du Sud-Est | Moyen terme (2–4 ans) |
| Automatisation industrielle, robotique et fabrication intelligente | +1.50% | Cœur APAC, Amérique du Nord, UE | Moyen terme (2–4 ans) |
| Rénovation CVC et demande d'efficacité des bâtiments | +0.90% | Mondial ; gains précoces dans l'UE, en Amérique du Nord et au Moyen-Orient | Moyen terme (2–4 ans) |
| Commande sans capteur et architectures intégrées moteur-variateur | +0.70% | Mondial ; plus fort en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Expansion des drones, vélos électriques, trottinettes électriques et robots mobiles | +0.60% | Cœur APAC ; extension vers l'Amérique du Nord et l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences d'efficacité énergétique et remplacement des moteurs
L'Union européenne a étendu son exigence IE4 en juillet 2026 à la plage de moteurs de 0,75–1 000 kW. Cette exigence renforce l'importance de l'efficacité lorsque les acheteurs industriels sélectionnent de nouveaux moteurs. La classe IE5 décrite dans la norme IEC 60034-30-1:2026 a dépassé 91 % d'efficacité à la puissance nominale pour le point de référence de 4 kW, contre 87,6 % pour un moteur à induction IE3 standard selon les recherches fournies. La règle du Département américain de l'Énergie exige des performances IE4 pour les moteurs de puissance intermédiaire à partir de juin 2027, tandis que les moteurs à fraction de cheval-vapeur suivront à partir de janvier 2029[1]ABB, "Comprendre les normes DOE 2027 pour les moteurs," Centre d'actualités ABB, new.abb.com. Ces échéances peuvent avancer les décisions de remplacement pour les installations exploitant des moteurs à service continu plus anciens. ABB a indiqué que son moteur IE5 SynRM de 90 kW pourrait permettre d'économiser 79 800 EUR en coûts d'énergie et de réduire les émissions de dioxyde de carbone de 95 760 kg sur 20 ans par rapport à un équivalent IE3.
Adoption des véhicules électriques et des systèmes auxiliaires électrifiés
Les véhicules électriques nécessitent des moteurs pour les ventilateurs de refroidissement, les pompes à huile, les actionneurs de sièges et les systèmes de direction. Cela élargit la demande au-delà du moteur de traction et augmente le contenu en moteurs dans les plateformes de véhicules. La Chine représentait 63 % des ventes mondiales de voitures électriques en 2025, selon la source fournie, ce qui a soutenu les achats en grande quantité pour les systèmes auxiliaires automobiles. Les véhicules conventionnels ajoutent également des unités BLDC à mesure que les fabricants introduisent des pompes à eau électriques, des corps de papillon électroniques, des volets de calandre actifs et des systèmes 48V. Les ventes de véhicules électriques particuliers au Vietnam ont presque doublé pour atteindre 179 000 unités en 2025, tandis que la Thaïlande a atteint 27 % de pénétration des véhicules électriques dans les ventes de voitures neuves. Ces pays offrent aux fournisseurs des centres de demande supplémentaires et des délais de qualification plus courts que certaines chaînes d'approvisionnement automobiles établies.
Automatisation industrielle, robotique et fabrication intelligente
L'automatisation industrielle soutient la demande de moteurs compacts avec un contrôle précis de la vitesse et de la position. Les recherches fournies ont indiqué que les installations mondiales de robots ont atteint 542 000 unités en 2024 et étaient estimées à 575 000 unités en 2025. Il a également été indiqué que chaque bras de robot industriel utilise 4 à 7 moteurs BLDC à ses articulations. Les robots collaboratifs nécessitent des moteurs compacts à couple élevé avec de faibles vibrations et un retour d'information intégré. Kollmorgen a documenté l'utilisation de ses moteurs BLDC sans cadre dans les articulations de cobots standardisés RobCo[2]Kollmorgen, "Intégration de moteurs BLDC sans cadre pour l'innovation robotique de nouvelle génération," Kollmorgen, kollmorgen.com. La base installée de robotique crée également une demande de remplacement pour les moteurs après la vente de l'équipement d'origine.
Rénovation CVC et demande d'efficacité des bâtiments
Les bâtiments commerciaux, les établissements de soins de santé et les centres de données utilisent des moteurs BLDC dans les unités de ventilo-convecteurs, les systèmes de traitement d'air et les compresseurs de réfrigération. Les longues heures de fonctionnement améliorent l'argument en faveur du remplacement des moteurs à induction à condensateur permanent et à spire de court-circuit. Le projet fourni a estimé le temps de fonctionnement des systèmes CVC à 6 000–8 000 heures par an, permettant aux gains d'efficacité de raccourcir les périodes de retour sur investissement. L'Arabie saoudite et les Émirats arabes unis installent des capacités CVC commerciales dans le cadre de programmes nationaux de construction et d'énergie. Ces projets peuvent spécifier des moteurs de ventilateurs BLDC lors des achats au lieu de les traiter comme des équipements haut de gamme. ABB a lié l'efficacité des moteurs à la décarbonisation industrielle lorsqu'il a annoncé son produit IE6 pour zones dangereuses en mai 2026[3]ABB, "ABB est le premier au monde à proposer un moteur IE6 sans aimant pour les zones dangereuses," ABB, prnewswire.com.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial plus élevé par rapport aux moteurs à balais et aux moteurs à induction | -1.20% | Mondial ; plus aigu dans les marchés sensibles aux prix (Asie du Sud, Afrique subsaharienne, Amérique du Sud) | Court terme (≤ 2 ans) |
| Concentration de l'approvisionnement en aimants aux terres rares et volatilité des prix | -1.80% | Risque côté offre mondial ; pression sur les coûts en aval concentrée dans les chaînes d'approvisionnement dépendantes de la Chine | Moyen terme (2–4 ans) |
| Complexité de la commande électronique et exigences de compatibilité électromagnétique | -0.70% | Mondial ; plus sévère dans les voies de qualification grand public et médical | Moyen terme (2–4 ans) |
| Cycles de qualification et contraintes de gestion thermique dans les applications haute performance | -0.50% | Amérique du Nord et UE (secteurs aérospatial, défense, médical) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial plus élevé par rapport aux moteurs à balais et aux moteurs à induction
Un système BLDC comprend le moteur, l'encodeur et le contrôleur de vitesse électronique. Les recherches fournies ont indiqué que ce système peut coûter 2 à 4 fois plus qu'un moteur à balais comparable pour les puissances petites et moyennes. La différence peut s'accentuer lorsque les acheteurs exigent des fonctions de diagnostic et des connexions Ethernet industriel. L'irrigation agricole, les machines industrielles légères et les petits appareils électroménagers privilégient souvent le coût d'acquisition par rapport aux économies sur le cycle de vie. Les distributeurs dans les marchés en développement peuvent ne pas disposer du support technique nécessaire pour démontrer les économies d'exploitation aux clients. Les prix des contrôleurs et les volumes de fabrication peuvent atténuer la pression au fil du temps, mais le financement limité et les faibles marges d'exploitation maintiennent la sensibilité aux prix pertinente.
Concentration de l'approvisionnement en aimants aux terres rares et volatilité des prix
Les producteurs de BLDC utilisant des aimants permanents NdFeB font face à un approvisionnement en matériaux concentré. La Chine a introduit des exigences de licences d'exportation pour le dysprosium et le terbium via l'Annonce MOFCOM n° 18 d'avril 2025, selon les recherches fournies. Ces matériaux sont importants pour les grades d'aimants haute température utilisés dans les moteurs auxiliaires pour véhicules électriques et les entraînements à grande vitesse. Les recherches fournies ont également indiqué que les prix de l'oxyde NdPr ont plus que doublé entre décembre 2024 et début 2026. Cela crée une incertitude dans les contrats à long terme et exerce une pression particulière sur les moteurs de performance intermédiaire dont la part du coût des aimants est plus importante. Les producteurs équilibrent donc les exigences de conception avec la disponibilité des aimants et l'exposition aux coûts des intrants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de rotor : le rotor intérieur est en tête tandis que la demande pour le rotor extérieur croît
Les moteurs à rotor intérieur détenaient 65,4 % de la part du marché des moteurs CC sans balais en 2025. Leur densité de puissance et la gestion thermique du stator extérieur conviennent aux pompes de refroidissement pour véhicules électriques, aux servomoteurs industriels et aux compresseurs d'appareils électroménagers. Ces applications peuvent accepter leur inertie rotationnelle plus élevée car une inversion bidirectionnelle rapide n'est pas toujours requise. La conception s'adapte également aux interfaces de charge d'arbre de précision utilisées dans les équipements industriels. Les configurations à rotor intérieur conservent donc une grande base installée dans les applications à grand volume.
Les moteurs à rotor extérieur devraient croître à un CAGR de 8,9 % jusqu'en 2031. Ils permettent à une hélice ou une roue de se fixer directement à la coque rotative. Cela supprime les boîtes de vitesses dans la propulsion des drones, les vélos électriques, les trottinettes électriques et les entraînements de tambour de machines à laver. La disposition améliore les performances puissance/poids là où la masse limite la conception du produit. MinebeaMitsumi a élargi son portefeuille de brevets pour les bobines à enroulement distribué pouvant prendre en charge les deux conceptions de rotor. L'écart de part peut se réduire à mesure que les utilisations en entraînement direct se développent, bien que les produits à rotor intérieur restent soutenus par les volumes automobiles et CVC.


Par vitesse : les moteurs de gamme intermédiaire restent la plus grande tranche
La plage 2 001–10 000 tr/min représentait 39,3 % de la taille du marché des moteurs CC sans balais en 2025. Elle couvre les entraînements de convoyeurs, les ventilateurs CVC, les pompes de gestion thermique pour véhicules électriques et les appareils électroménagers. La diversité de ces utilisations confère à cette plage une base de demande stable. Les acheteurs peuvent associer des conceptions de moteurs établies à des exigences d'application familières. Cela fait de cette tranche un élément central des volumes grand public et industriel.
Les moteurs au-dessus de 10 000 tr/min devraient croître à un CAGR de 8,6 % jusqu'en 2031. Les pièces à main dentaires, les centrifugeuses de laboratoire, les broches CNC et les turbocompresseurs électriques nécessitent un fonctionnement à grande vitesse soutenu. Les moteurs BLDC réduisent l'usure mécanique par rapport aux alternatives pneumatiques et hydrauliques dans ces applications. La baisse des coûts des processeurs de signal numérique soutient la commande sans capteur dans des boîtiers plus petits. Le projet fourni a cité un fonctionnement stable au-dessus de 30 000 tr/min sans encodeur physique. Cette combinaison soutient les cas d'utilisation nécessitant une vitesse de rotation élevée et de longs cycles de service.
Par puissance nominale : les petits moteurs fournissent le volume tandis que les moteurs de gamme intermédiaire s'accélèrent
Les moteurs jusqu'à 100 kVA détenaient 77,8 % de la part du marché des moteurs CC sans balais en 2025. Les appareils électroménagers grand public, les systèmes automobiles légers et les équipements CVC génèrent une demande unitaire substantielle pour cette gamme. La base de fabrication est mature et très compétitive. En conséquence, les producteurs se font concurrence sur le coût, la fiabilité de l'approvisionnement et la conception spécifique à l'application. La grande base d'unités reste importante même là où la croissance est plus lente que dans les catégories de puissance plus élevée.
La plage 100 kVA–1 MVA devrait croître à un CAGR de 9,7 % jusqu'en 2031. Les équipements d'automatisation industrielle, les refroidisseurs CVC commerciaux, les compresseurs de chaîne du froid et les systèmes auxiliaires pour véhicules électriques de gamme intermédiaire soutiennent la demande. Les exigences d'efficacité sont particulièrement pertinentes dans la plage 75 kW–1 MVA. Le mandat européen IE4 et le calendrier du Département américain de l'Énergie augmentent l'activité de remplacement pour les équipements à service continu. ABB a élargi sa gamme IE6 SynRM à 110–450 kW en février 2026[4]ABB, "ABB lance des moteurs IE6 Hyper-Efficiency dans de nouvelles tailles et plages de puissance," Automation World, automationworld.com. Les gammes supérieures servent l'industrie lourde, les auxiliaires marins et les besoins spécialisés de défense.
Par utilisateur final : l'automobile et la mobilité électrique occupent la première position
L'automobile et la mobilité électrique détenaient 32,7 % de la taille du marché des moteurs CC sans balais en 2025. Ce segment devrait également croître à un CAGR de 11,2 % jusqu'en 2031. Les plateformes de véhicules électriques utilisent des moteurs BLDC pour la gestion thermique, le freinage, la suspension et les fonctions de confort. Les recherches fournies ont estimé le contenu en BLDC à 5 à 10 unités auxiliaires pour chaque nouvelle plateforme de véhicule électrique. Cela augmente le contenu en moteurs tandis que la production de véhicules croît également.
Les machines industrielles et l'automatisation constituent une deuxième base de demande majeure via les servomoteurs, les convoyeurs, les équipements CNC et les machines d'emballage. L'électronique grand public et les appareils CVC fournissent des volumes unitaires élevés mais font face à la concurrence par les prix. Les applications médicales et aérospatiales soutiennent des prix de vente moyens plus élevés car elles nécessitent des enroulements personnalisés, des performances vibratoires certifiées et une documentation. Johnson Electric a formé les coentreprises Jointelligence avec SMEIC en juillet 2025 pour fournir des composants de mouvement de précision pour les robots humanoïdes en Chine. L'agriculture utilise également des moteurs dans l'irrigation de précision, la direction autonome et la pulvérisation par drone. Ces utilisations élargissent les applications adressables pour le marché des moteurs CC sans balais.
Analyse géographique
L'Asie-Pacifique détenait 51,3 % de la part du marché des moteurs CC sans balais en 2025 et devrait croître à un CAGR de 9,4 % jusqu'en 2031. La Chine combine la plus grande base de production avec la demande des véhicules électriques, de l'électronique grand public et de l'automatisation industrielle. Les recherches fournies ont indiqué que la Chine représentait 63 % des ventes mondiales de voitures électriques en 2025. Elles ont également cité la part de la Chine dans les installations de robots industriels à 54 % en 2024. L'Inde bénéficie de l'électrification des deux et trois-roues, des incitations à la fabrication et de la demande CVC. Nidec a inauguré son campus Orchard Hub de 55 millions USD à Hubli en juin 2025 et a démarré une troisième installation à Neemrana. L'Asie du Sud-Est ajoute de la demande grâce à l'adoption des véhicules électriques et au déplacement de la production d'électronique grand public vers la Thaïlande, l'Indonésie et le Vietnam.
L'Europe bénéficie d'un cadre prescriptif d'efficacité des moteurs et d'une demande continue de l'automobile et de l'ingénierie de précision. L'obligation Ecodesign de l'UE de juillet 2026 couvre les moteurs de 0,75 kW à 1 000 kW. L'Allemagne reste importante grâce à l'ingénierie automobile et à l'adoption de la robotique. Le Royaume-Uni présente une demande pour la technologie médicale et l'ingénierie de précision. La Pologne se développe comme un pôle d'assemblage de moteurs et de composants plus proche des clients européens. L'Amérique du Nord est soutenue par les centres de données, la modernisation de la défense et la relocalisation de la fabrication. Les recherches fournies ont cité une baisse projetée de 19 % des ventes de véhicules électriques aux États-Unis en 2026, ce qui crée une incertitude à court terme pour les volumes de moteurs automobiles.
L'Amérique du Sud et le Moyen-Orient et l'Afrique partent de bases de demande plus petites. Le Brésil bénéficie de l'automatisation de l'agrobusiness, du transport urbain électrique et de la fabrication d'appareils électroménagers. Le Chili offre une demande liée à la décarbonisation des mines et aux véhicules électriques à batterie pour les mines à ciel ouvert. L'Arabie saoudite et les Émirats arabes unis investissent dans les bâtiments intelligents, le CVC et la préparation aux véhicules électriques. L'Afrique du Sud ancre la demande à travers l'exploitation minière et la fabrication. Le Maroc renforce son rôle de pôle d'exportation de composants automobiles pour les équipementiers européens. Ces développements créent une demande localisée de composants de moteurs qualifiés sur l'ensemble du marché des moteurs CC sans balais.

Paysage concurrentiel
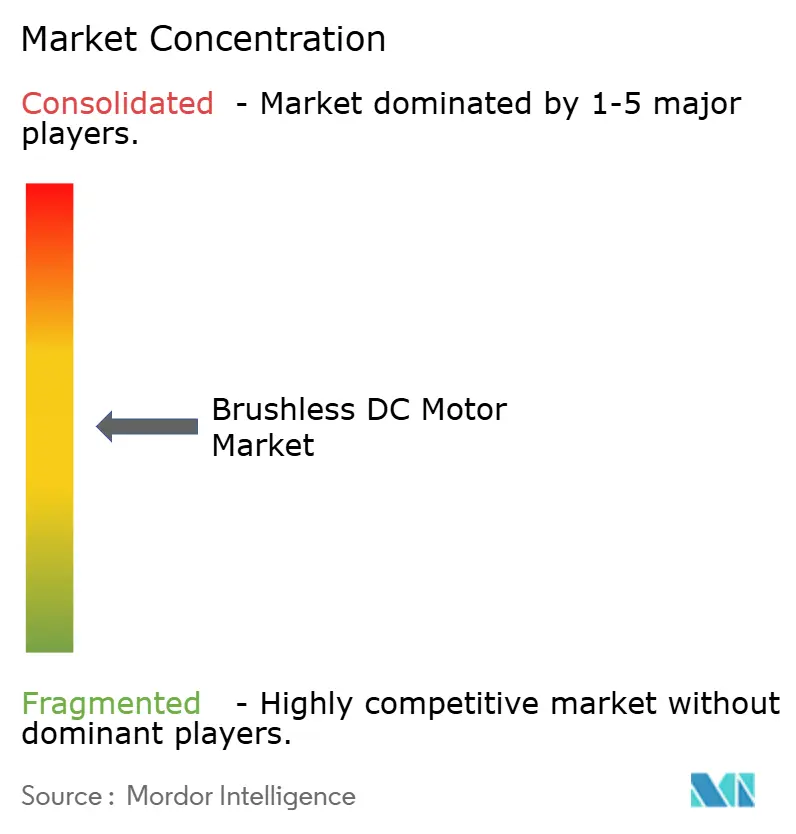
Le marché des moteurs CC sans balais est modérément concentré. Les principales entreprises, notamment Nidec Corporation, Johnson Electric et MinebeaMitsumi, représentaient collectivement une part majeure des revenus mondiaux selon les recherches fournies. Aucun producteur unique ne détenait une position de contrôle décisive. Le score de concentration est donc de 4 sur 10, ce qui est cohérent avec un groupe de premiers acteurs détenant 40 à 45 % et un large champ de concurrents. Les fournisseurs se différencient par la couverture de la gamme de puissance, la capacité de certification et la localisation de la fabrication. Les spécialistes de la précision tels que maxon, FAULHABER et Portescap servent les applications de robotique médicale et aérospatiale où la qualification est importante.
MinebeaMitsumi a accepté en mai 2026 d'acquérir les activités de moteurs automobiles et de moteurs de ventilateurs de refroidissement de Panasonic Industry. L'activité acquise a généré 31,8 milliards JPY de chiffre d'affaires annuel, et la finalisation est prévue en novembre 2026, sous réserve des approbations. Cette opération élargit l'exposition de MinebeaMitsumi à la technologie de refroidissement automobile. Nidec a finalisé l'acquisition de Xecom Qingdao en juillet 2025 pour 17 millions USD. L'acquisition a élargi ses capacités dans les applications de réfrigération et de pompe à chaleur. Nidec a également élargi son installation du Tennessee avec un investissement de 52,4 millions USD et 200 emplois supplémentaires en octobre 2025. Ces actions montrent que l'empreinte de production et la capacité en équipements adjacents restent au cœur du positionnement concurrentiel.
Les systèmes moteur-variateur intégrés placent le contrôleur à l'intérieur du boîtier du moteur et utilisent un seul câble pour l'alimentation et les données. ABB a lancé son moteur à vitesse variable LV Titanium en juin 2025 en tant que produit moteur-variateur intégré à partir de 1,5 kW. Cette approche peut simplifier les achats et soutenir la collecte de données de maintenance. Les moteurs sans terres rares deviennent également une considération concurrentielle là où la volatilité des prix des aimants affecte l'approvisionnement. ABB a introduit un moteur SynRM IE6 sans aimant pour les zones dangereuses en mai 2026. Ces alternatives peuvent concurrencer dans les applications industrielles de puissance intermédiaire, tandis que les applications BLDC de haute précision continuent de valoriser la densité de couple basée sur les aimants.
Leaders du secteur des moteurs CC sans balais
-
Nidec Corporation
-
Johnson Electric Holdings Limited
-
MinebeaMitsumi Inc.
-
AMETEK, Inc.
-
Allient, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mai 2026 : MinebeaMitsumi a accepté d'acquérir les divisions de moteurs automobiles et de moteurs de ventilateurs de refroidissement de Panasonic Industry, l'activité acquise générant 31,8 milliards JPY de chiffre d'affaires annuel. La finalisation est prévue en novembre 2026, sous réserve des approbations réglementaires. L'opération ajoute une technologie de refroidissement BLDC automobile haute fiabilité au portefeuille de MinebeaMitsumi et élargit matériellement son exposition au segment automobile.
- Mai 2026 : ABB a introduit le premier moteur SynRM IE6 Hyper-Efficiency sans aimant au monde certifié pour les zones dangereuses selon les normes ATEX et IECEx, offrant jusqu'à 60 % de pertes d'énergie inférieures à celles des moteurs à induction IE3 équivalents dans les environnements de Zone 1 et Zone 2. Le produit cible le remplacement des BLDC dans les applications chimiques, marines, pétrolières et gazières, et pharmaceutiques.
- Juillet 2025 : Nidec a finalisé l'acquisition du fabricant chinois de compresseurs à spirale Xecom (Qingdao) pour 17 millions USD, élargissant ses capacités de moteurs de réfrigération et de pompe à chaleur entraînés par BLDC dans le segment des appareils électroménagers et du CVC.
- Juin 2025 : Nidec a inauguré son campus de fabrication Orchard Hub de 55 millions USD à Hubli, Karnataka, Inde, une installation de six usines ciblant la production de moteurs automobiles et d'appareils électroménagers, comme pièce maîtresse de sa stratégie Inde pour l'Inde et Inde pour les exportations.


Périmètre du rapport mondial sur le marché des moteurs CC sans balais
Un moteur CC sans balais (BLDC) est un moteur électrique qui convertit l'énergie électrique en courant continu (CC) en énergie mécanique de rotation. Il utilise une commutation à commande électronique au lieu de balais mécaniques et d'un collecteur. Le moteur se compose d'un rotor à aimants permanents et d'un stator avec des enroulements. Un contrôleur électronique commute le courant dans les enroulements du stator pour générer un champ magnétique tournant.
Le marché des moteurs CC sans balais est segmenté par type de rotor, vitesse, puissance nominale, utilisateur final et géographie. Par type de rotor, le marché est segmenté en rotor intérieur et rotor extérieur. Par vitesse, le marché est segmenté en moins de 500 tr/min, 501–2 000 tr/min, 2 001–10 000 tr/min et au-dessus de 10 000 tr/min. Par puissance nominale, le marché est segmenté en jusqu'à 100 kVA, 100 kVA–1 MVA, 1–25 MVA et au-dessus de 25 MVA. Par utilisateur final, le marché est segmenté en automobile, industrie, électronique grand public, CVC, médical et autres utilisateurs finaux. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des moteurs CC sans balais dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
| Rotor intérieur |
| Rotor extérieur |
| Moins de 500 tr/min |
| 501–2 000 tr/min |
| 2 001–10 000 tr/min |
| Plus de 10 000 tr/min |
| Jusqu'à 100 kVA |
| 100 kVA à 1 MVA |
| 1 MVA à 25 MVA |
| Au-dessus de 25 MVA |
| Automobile et mobilité électrique |
| Machines industrielles et automatisation |
| Électronique grand public |
| CVC et appareils électroménagers |
| Médical et soins de santé |
| Aérospatial et défense |
| Énergie et puissance |
| Agriculture |
| Autres secteurs |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de rotor | Rotor intérieur | |
| Rotor extérieur | ||
| Par vitesse | Moins de 500 tr/min | |
| 501–2 000 tr/min | ||
| 2 001–10 000 tr/min | ||
| Plus de 10 000 tr/min | ||
| Par puissance nominale | Jusqu'à 100 kVA | |
| 100 kVA à 1 MVA | ||
| 1 MVA à 25 MVA | ||
| Au-dessus de 25 MVA | ||
| Par utilisateur final | Automobile et mobilité électrique | |
| Machines industrielles et automatisation | ||
| Électronique grand public | ||
| CVC et appareils électroménagers | ||
| Médical et soins de santé | ||
| Aérospatial et défense | ||
| Énergie et puissance | ||
| Agriculture | ||
| Autres secteurs | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande de moteurs CC sans balais ?
Les réglementations sur l'efficacité énergétique, l'électrification des véhicules, les rénovations CVC et l'automatisation industrielle soutiennent la demande. Ces utilisations nécessitent un contrôle efficace de la vitesse, un emballage compact et une maintenance réduite dans les équipements qui fonctionnent fréquemment.
Quelle est la taille du secteur des moteurs CC sans balais en 2026 ?
Le secteur s'élève à 20,94 milliards USD en 2026 et devrait atteindre 30,82 milliards USD d'ici 2031. La prévision fournie représente un CAGR de 8,03 % entre 2026 et 2031. La croissance est soutenue par les mises à niveau d'efficacité obligatoires et la hausse du contenu en moteurs dans les véhicules, les systèmes de bâtiments et les usines automatisées dans les principales régions.
Quelle conception de rotor est en tête des ventes ?
Les moteurs à rotor intérieur détenaient 65,4 % des revenus en 2025, tandis que les produits à rotor extérieur devraient croître plus rapidement. Les produits à rotor intérieur conviennent aux conceptions compactes automobiles, électroménagères et industrielles.
Pourquoi les moteurs BLDC à grande vitesse gagnent-ils en utilisation ?
Les équipements dentaires, les centrifugeuses, les broches CNC et les turbocompresseurs électriques nécessitent un fonctionnement à grande vitesse durable. Ces applications bénéficient d'une usure mécanique réduite lors de cycles de service prolongés.
Quelle région présente la plus grande base de demande ?
L'Asie-Pacifique détenait 51,3 % en 2025 et devrait se développer à un CAGR de 9,4 % jusqu'en 2031. La Chine, l'Inde et l'Asie du Sud-Est soutiennent la demande via les véhicules électriques, l'électronique, l'automatisation, le CVC et la fabrication de composants connexes. Ces zones combinent également la production nationale et la demande locale des utilisateurs finaux, ce qui soutient l'échelle régionale.
Quelle est la concentration du secteur des moteurs CC sans balais ?
Il est modérément fragmenté, les 6 à 8 premières entreprises représentant 40 à 45 % des revenus mondiaux. Les fournisseurs se font concurrence grâce à l'ingénierie spécialisée, la certification client, la gamme de produits et la couverture de fabrication régionale.
Dernière mise à jour de la page le:



