
Tamaño y Participación del Mercado de Motores de CC sin Escobillas
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 20.94 Mil millones de dólares |
| Tamaño del Mercado (2031) | 30.82 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.03 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Motores de CC sin Escobillas por Mordor Intelligence
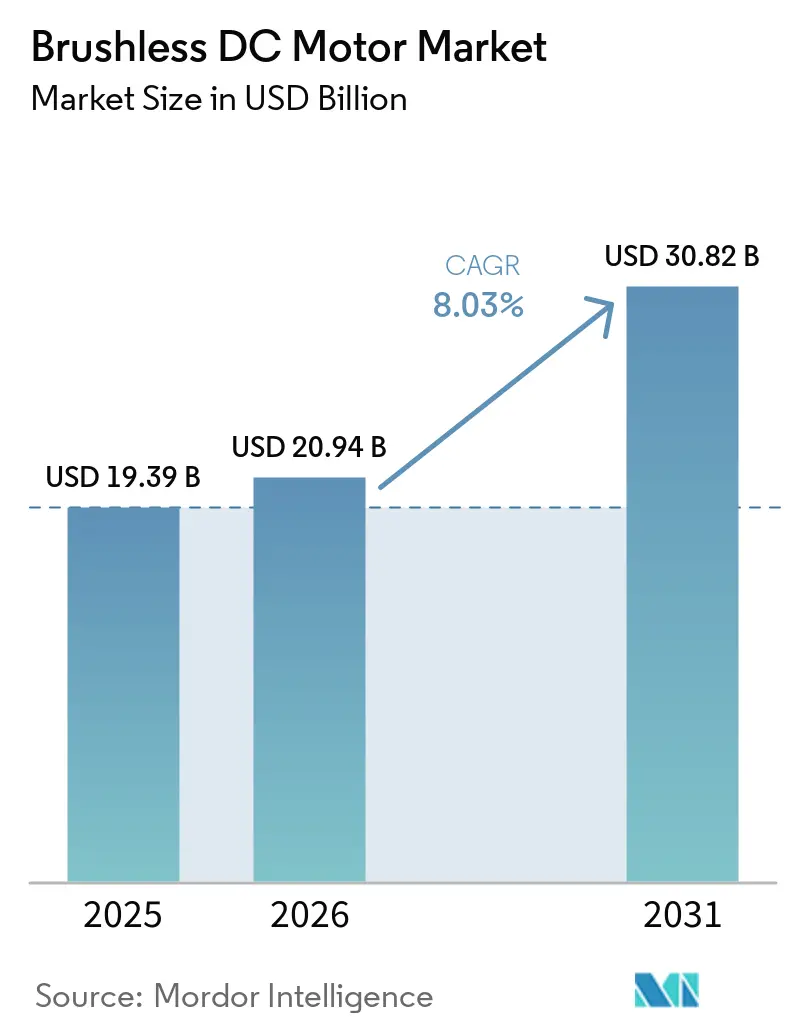
Se proyecta que el tamaño del Mercado de Motores de CC sin Escobillas se expanda desde 19,39 mil millones de USD en 2025 y 20,94 mil millones de USD en 2026 hasta 30,82 mil millones de USD en 2031, registrando una CAGR del 8,03% entre 2026 y 2031. Los requisitos de eficiencia energética, la electrificación de vehículos y la automatización de fábricas respaldan la demanda de motores controlados electrónicamente. Los compradores también están reemplazando motores más antiguos cuando los costos operativos y los requisitos de cumplimiento hacen que una opción de mayor eficiencia sea más atractiva. La oportunidad es más sólida donde el tamaño compacto, el bajo mantenimiento y el control de velocidad son importantes en la aplicación final. Las condiciones de suministro de imanes de tierras raras siguen siendo una limitación para los productores que utilizan imanes de NdFeB sinterizados. La competencia, por lo tanto, combina escala en el suministro automotriz y de electrodomésticos con ingeniería especializada en usos médicos, aeroespaciales y de robótica.
Conclusiones Clave del Informe
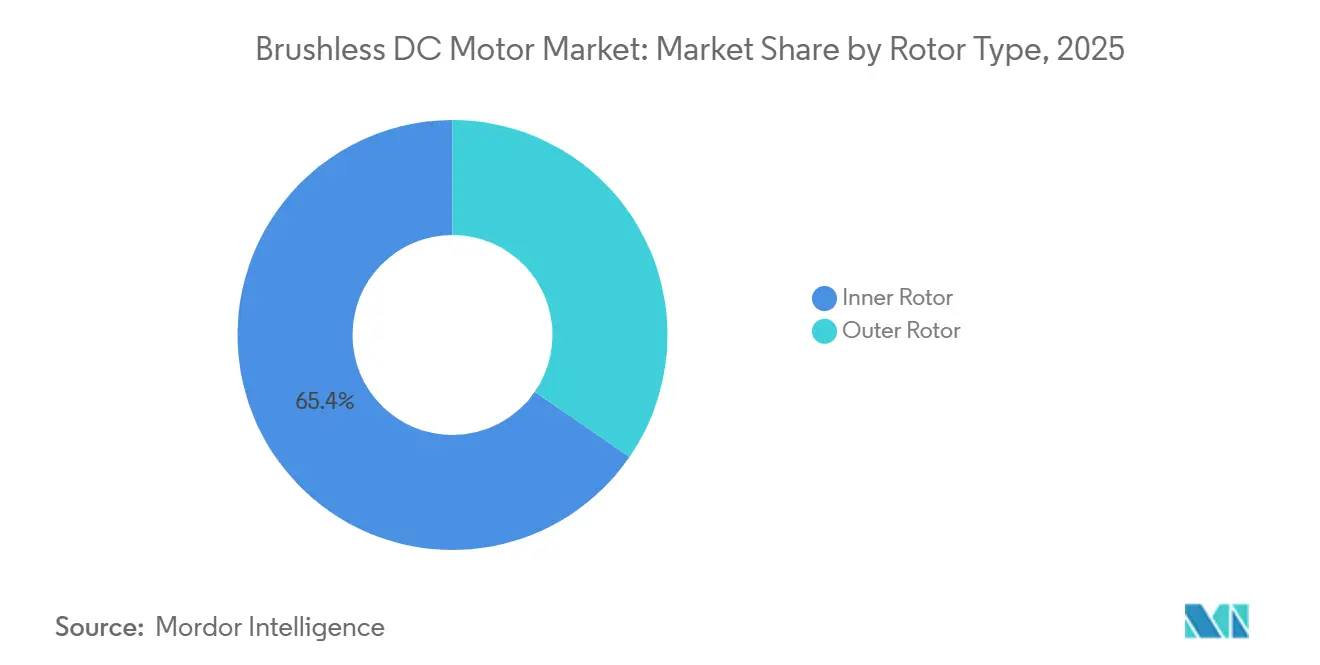
- Por tipo de rotor, los motores de rotor interior representaron el 65,4% de la participación del Mercado de Motores de CC sin Escobillas en 2025, mientras que se pronostica que los motores de rotor exterior crecerán a una CAGR del 8,9% hasta 2031.
- Por velocidad, el rango de 2.001–10.000 RPM representó el 39,3% de la participación del Mercado de Motores de CC sin Escobillas en 2025, mientras que se pronostica que los motores por encima de 10.000 RPM crecerán a una CAGR del 8,6% hasta 2031.
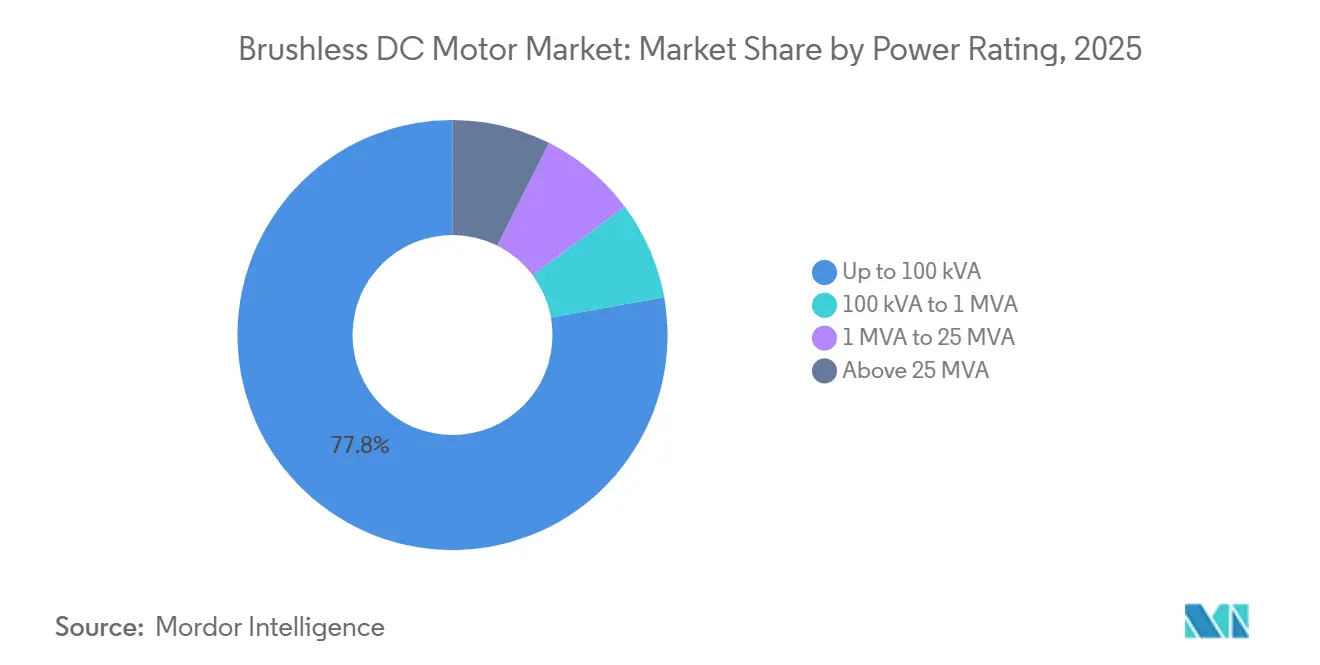
- Por potencia nominal, los motores de hasta 100 kVA representaron el 77,8% de la participación del Mercado de Motores de CC sin Escobillas en 2025, mientras que se pronostica que el rango de 100 kVA–1 MVA crecerá a una CAGR del 9,7% hasta 2031.
- Por usuario final, el sector automotriz y de movilidad eléctrica representó el 32,7% de la participación del Mercado de Motores de CC sin Escobillas en 2025 y se pronostica que crecerá a una CAGR del 11,2% hasta 2031.
- Por geografía, Asia-Pacífico representó el 51,3% de la participación del Mercado de Motores de CC sin Escobillas en 2025 y se pronostica que crecerá a una CAGR del 9,4% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Motores de CC sin Escobillas
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos de Eficiencia Energética y Reemplazo de Motores | +2.10% | Global; mayor intensidad en la UE y América del Norte | Corto plazo (≤ 2 años) |
| Adopción de Vehículos Eléctricos y Sistemas Auxiliares Electrificados | +1.80% | Núcleo de Asia-Pacífico (China, India, Corea del Sur); expansión hacia la UE y el Sudeste Asiático | Mediano plazo (2–4 años) |
| Automatización Industrial, Robótica y Fabricación Inteligente | +1.50% | Núcleo de Asia-Pacífico, América del Norte, UE | Mediano plazo (2–4 años) |
| Demanda de Modernización de HVAC y Eficiencia en Edificios | +0.90% | Global; ganancias tempranas en la UE, América del Norte y Oriente Medio | Mediano plazo (2–4 años) |
| Control sin Sensores y Arquitecturas Integradas de Motor-Variador | +0.70% | Global; más fuerte en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Expansión de Drones, Bicicletas Eléctricas, Patinetes Eléctricos y Robótica Móvil | +0.60% | Núcleo de Asia-Pacífico; expansión hacia América del Norte y la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos de Eficiencia Energética y Reemplazo de Motores
La Unión Europea amplió su requisito IE4 en julio de 2026 para el rango de motores de 0,75–1.000 kW. El requisito aumenta la importancia de la eficiencia cuando los compradores industriales seleccionan nuevos motores. La clase IE5 descrita en IEC 60034-30-1:2026 superó el 91% de eficiencia a la potencia nominal para el punto de referencia de 4 kW, en comparación con el 87,6% de un motor de inducción IE3 estándar en la investigación suministrada. La norma del Departamento de Energía de los Estados Unidos exige el rendimiento IE4 para motores de rango medio a partir de junio de 2027, mientras que los motores de potencia fraccionaria lo seguirán a partir de enero de 2029[1]ABB, "Comprensión de las Normas de Motores DOE 2027," Centro de Noticias de ABB, new.abb.com. Estos plazos pueden adelantar las decisiones de reemplazo para instalaciones que operan motores de servicio continuo más antiguos. ABB declaró que su motor IE5 SynRM de 90 kW podría ahorrar 79.800 EUR en costos de energía y reducir las emisiones de dióxido de carbono en 95.760 kg durante 20 años en comparación con un equivalente IE3.
Adopción de Vehículos Eléctricos y Sistemas Auxiliares Electrificados
Los vehículos eléctricos requieren motores para ventiladores de refrigeración, bombas de aceite, actuadores de asientos y sistemas de dirección. Esto amplía la demanda más allá del motor de tracción y aumenta el contenido de motores en las plataformas de vehículos. China representó el 63% de las ventas mundiales de automóviles eléctricos en 2025, según la fuente suministrada, lo que respaldó la adquisición de alto volumen para sistemas auxiliares automotrices. Los vehículos convencionales también incorporan unidades BLDC a medida que los fabricantes introducen bombas de agua eléctricas, cuerpos de acelerador electrónicos, persianas de rejilla activas y sistemas de 48V. Las ventas de vehículos eléctricos de pasajeros en Vietnam casi se duplicaron hasta 179.000 unidades en 2025, mientras que Tailandia alcanzó una penetración del 27% de vehículos eléctricos en las ventas de automóviles nuevos. Estos países ofrecen a los proveedores centros de demanda adicionales y rutas de calificación más cortas que algunas cadenas de suministro de vehículos establecidas.
Automatización Industrial, Robótica y Fabricación Inteligente
La automatización industrial respalda la demanda de motores compactos con control preciso de velocidad y posición. La investigación suministrada indicó que las instalaciones globales de robots alcanzaron 542.000 unidades en 2024 y se estimaron en 575.000 unidades en 2025. También indicó que cada brazo de robot industrial utiliza entre 4 y 7 motores BLDC en sus articulaciones. Los robots colaborativos requieren motores compactos de alto par con baja vibración y retroalimentación integrada. Kollmorgen documentó el uso de sus motores BLDC sin bastidor en las articulaciones de cobots estandarizados RobCo[2]Kollmorgen, "Integración de Motores BLDC sin Bastidor para la Innovación en Robótica de Nueva Generación," Kollmorgen, kollmorgen.com. La base instalada de robótica también genera demanda de reemplazo de motores después de la venta del equipo original.
Demanda de Modernización de HVAC y Eficiencia en Edificios
Los edificios comerciales, las instalaciones de atención médica y los centros de datos utilizan motores BLDC en unidades de bobina de ventilador, sistemas de manejo de aire y compresores de refrigeración. Las largas horas de operación mejoran el argumento para reemplazar los motores de inducción de condensador permanente dividido y de polo sombreado. El borrador suministrado situó el tiempo de operación de HVAC en 6.000–8.000 horas cada año, lo que permite que las ganancias de eficiencia acorten los períodos de recuperación de la inversión. Arabia Saudita y los Emiratos Árabes Unidos están instalando capacidad de HVAC comercial en el marco de programas nacionales de construcción y energía. Estos proyectos pueden especificar motores BLDC para ventiladores durante la adquisición en lugar de tratarlos como equipos premium. ABB vinculó la eficiencia de los motores con la descarbonización industrial cuando anunció su producto IE6 para áreas peligrosas en mayo de 2026[3]ABB, "ABB es el Primero en el Mundo en Ofrecer un Motor IE6 sin Imanes para Áreas Peligrosas," ABB, prnewswire.com.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor Costo Inicial en Comparación con Motores con Escobillas y de Inducción | -1.20% | Global; más agudo en mercados sensibles al precio (Asia del Sur, África Subsahariana, América del Sur) | Corto plazo (≤ 2 años) |
| Concentración del Suministro de Imanes de Tierras Raras y Volatilidad de Precios | -1.80% | Riesgo del lado de la oferta global; presión de costos en cadenas de suministro dependientes de China | Mediano plazo (2–4 años) |
| Complejidad del Control Electrónico y Requisitos de Compatibilidad Electromagnética | -0.70% | Global; más severo en las vías de calificación de consumo y médico | Mediano plazo (2–4 años) |
| Ciclos de Calificación y Limitaciones de Gestión Térmica en Aplicaciones de Alto Rendimiento | -0.50% | América del Norte y UE (sectores aeroespacial, de defensa y médico) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Costo Inicial en Comparación con Motores con Escobillas y de Inducción
Un sistema BLDC incluye el motor, el codificador y el controlador electrónico de velocidad. La investigación suministrada indicó que este sistema puede costar entre 2 y 4 veces más que un motor con escobillas comparable en potencias pequeñas y medianas. La diferencia puede ampliarse cuando los compradores requieren funciones de diagnóstico y conexiones Ethernet industriales. La irrigación agrícola, la maquinaria industrial ligera y los pequeños electrodomésticos a menudo priorizan el costo de adquisición sobre los ahorros en el ciclo de vida. Es posible que los distribuidores en los mercados en desarrollo no cuenten con el soporte técnico necesario para demostrar los ahorros operativos a los clientes. Los precios de los controladores y los volúmenes de fabricación pueden aliviar la presión con el tiempo, pero el financiamiento limitado y los bajos márgenes operativos mantienen relevante la sensibilidad al precio.
Concentración del Suministro de Imanes de Tierras Raras y Volatilidad de Precios
Los productores de BLDC que utilizan imanes permanentes de NdFeB enfrentan una oferta de materiales concentrada. China introdujo requisitos de licencias de exportación para el disprosio y el terbio a través del Anuncio No. 18 del MOFCOM en abril de 2025, según la investigación suministrada. Estos materiales son importantes para los grados de imanes de alta temperatura utilizados en motores auxiliares de vehículos eléctricos y variadores de alta velocidad. La investigación suministrada también indicó que los precios del óxido de NdPr se más que duplicaron entre diciembre de 2024 y principios de 2026. Esto crea incertidumbre en los contratos a largo plazo y ejerce una presión particular sobre los motores de rendimiento medio con una mayor participación del costo de los imanes. Por lo tanto, los productores están equilibrando los requisitos de diseño con la disponibilidad de imanes y la exposición al costo de los insumos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Rotor: El Rotor Interior Lidera Mientras Crece la Demanda del Rotor Exterior
Los motores de rotor interior representaron el 65,4% de la participación del Mercado de Motores de CC sin Escobillas en 2025. Su densidad de potencia y la gestión térmica del estátor exterior se adaptan a las bombas de refrigeración de vehículos eléctricos, los variadores de servo industriales y los compresores de electrodomésticos. Estas aplicaciones pueden aceptar su mayor inercia rotacional porque la inversión bidireccional rápida no siempre es necesaria. El diseño también se adapta a las interfaces de carga de eje de precisión utilizadas en equipos industriales. Las configuraciones de rotor interior, por lo tanto, mantienen una gran base instalada en aplicaciones de alto volumen.
Se pronostica que los motores de rotor exterior crecerán a una CAGR del 8,9% hasta 2031. Permiten que una hélice o rueda se conecte directamente a la carcasa giratoria. Esto elimina las cajas de engranajes en la propulsión de drones, bicicletas eléctricas, patinetes eléctricos y accionamientos de tambor de lavadoras. La disposición mejora el rendimiento de potencia por peso donde la masa limita el diseño del producto. MinebeaMitsumi amplió su cartera de patentes para bobinas de devanado distribuido que pueden soportar ambos diseños de rotor. La brecha de participación puede reducirse a medida que se expanden los usos de accionamiento directo, aunque los productos de rotor interior siguen siendo respaldados por los volúmenes automotrices y de HVAC.


Por Velocidad: Los Motores de Rango Medio Siguen Siendo la Banda Más Grande
El rango de 2.001–10.000 RPM representó el 39,3% del tamaño del Mercado de Motores de CC sin Escobillas en 2025. Abarca variadores de transportadores, ventiladores de HVAC, bombas de gestión térmica de vehículos eléctricos y electrodomésticos. La amplitud de estos usos le otorga al rango una base de demanda estable. Los compradores pueden adaptar diseños de motores establecidos a requisitos de aplicación conocidos. Esto hace que la banda sea central tanto para el volumen de consumo como para el industrial.
Se pronostica que los motores por encima de 10.000 RPM crecerán a una CAGR del 8,6% hasta 2031. Las piezas de mano dentales, las centrífugas de laboratorio, los husillos CNC y los turbocompresores eléctricos necesitan una operación sostenida a alta velocidad. Los motores BLDC reducen el desgaste mecánico en comparación con las alternativas neumáticas e hidráulicas en estas aplicaciones. La caída en los costos de los procesadores de señales digitales respalda el control sin sensores en paquetes más pequeños. El borrador suministrado citó una operación estable por encima de 30.000 RPM sin un codificador físico. Esta combinación respalda casos de uso que necesitan alta velocidad rotacional y largos ciclos de trabajo.
Por Potencia Nominal: Los Motores Pequeños Proporcionan Volumen Mientras los Motores de Rango Medio se Aceleran
Los motores de hasta 100 kVA representaron el 77,8% de la participación del Mercado de Motores de CC sin Escobillas en 2025. Los electrodomésticos de consumo, los sistemas automotrices ligeros y los equipos de HVAC generan una demanda sustancial de unidades para este rango. La base de fabricación es madura y altamente competitiva. Como resultado, los productores compiten en costo, confiabilidad del suministro y diseño específico para la aplicación. La gran base de unidades sigue siendo importante incluso donde el crecimiento es más lento que en las categorías de mayor potencia.
Se proyecta que el rango de 100 kVA–1 MVA crecerá a una CAGR del 9,7% hasta 2031. Los equipos de automatización industrial, los enfriadores de HVAC comerciales, los compresores de cadena de frío y los sistemas auxiliares de vehículos eléctricos de rango medio respaldan la demanda. Los requisitos de eficiencia son particularmente relevantes dentro del rango de 75 kW–1 MVA. El mandato IE4 europeo y el calendario del Departamento de Energía de los Estados Unidos aumentan la actividad de reemplazo para equipos de servicio continuo. ABB amplió su gama IE6 SynRM a 110–450 kW en febrero de 2026[4]ABB, "ABB Lanza Motores IE6 de Hiper-Eficiencia en Nuevos Tamaños y Rangos de Potencia," Automation World, automationworld.com. Los rangos más altos sirven a la industria pesada, los auxiliares marinos y las necesidades especializadas de defensa.
Por Usuario Final: El Sector Automotriz y de Movilidad Eléctrica Ocupa la Posición Más Grande
El sector automotriz y de movilidad eléctrica representó el 32,7% del tamaño del Mercado de Motores de CC sin Escobillas en 2025. También se pronostica que crecerá a una CAGR del 11,2% hasta 2031. Las plataformas de vehículos eléctricos utilizan motores BLDC para la gestión térmica, el frenado, la suspensión y las funciones de confort. La investigación suministrada situó el contenido de BLDC en 5–10 unidades auxiliares por cada nueva plataforma de vehículo eléctrico. Esto aumenta el contenido de motores mientras la producción de vehículos también crece.
La maquinaria industrial y la automatización proporcionan una segunda base de demanda importante a través de variadores de servo, transportadores, equipos CNC y maquinaria de envasado. La electrónica de consumo y los electrodomésticos de HVAC proporcionan altos volúmenes de unidades pero enfrentan competencia de precios. Las aplicaciones médicas y aeroespaciales respaldan precios de venta promedio más altos porque requieren devanados personalizados, rendimiento de vibración certificado y documentación. Johnson Electric formó las empresas conjuntas Jointelligence con SMEIC en julio de 2025 para suministrar componentes de movimiento de precisión para robots humanoides en China. La agricultura también utiliza motores en irrigación de precisión, dirección autónoma y pulverización con drones. Estos usos amplían las aplicaciones direccionables para el Mercado de Motores de CC sin Escobillas.
Análisis Geográfico
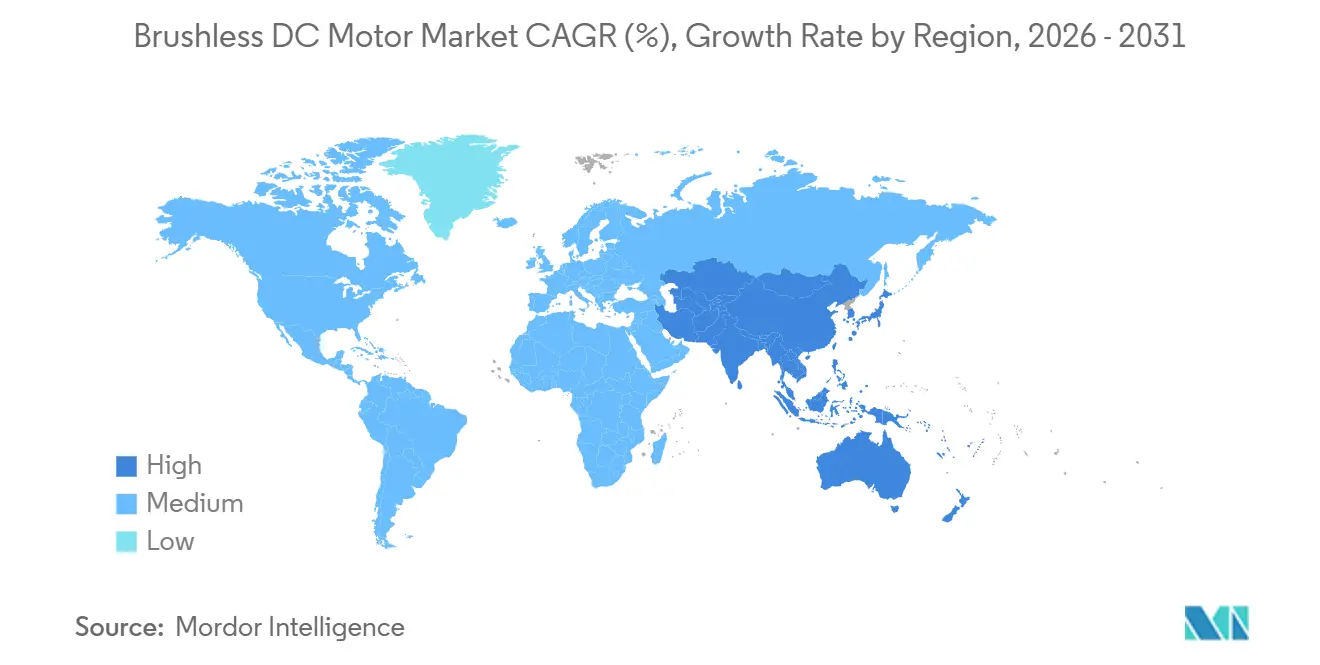
Asia-Pacífico representó el 51,3% de la participación del Mercado de Motores de CC sin Escobillas en 2025 y se pronostica que crecerá a una CAGR del 9,4% hasta 2031. China combina la mayor base de producción con la demanda de vehículos eléctricos, electrónica de consumo y automatización industrial. La investigación suministrada indicó que China representó el 63% de las ventas mundiales de automóviles eléctricos en 2025. También citó la participación de China en las instalaciones de robots industriales en el 54% en 2024. India se beneficia de la electrificación de vehículos de dos y tres ruedas, los incentivos de fabricación y la demanda de HVAC. Nidec inauguró su campus Orchard Hub de 55 millones de USD en Hubli en junio de 2025 e inició una tercera instalación en Neemrana. El Sudeste Asiático añade demanda a través de la adopción de vehículos eléctricos y el traslado de la producción de electrónica de consumo a Tailandia, Indonesia y Vietnam.
Europa se beneficia de un marco prescriptivo de eficiencia de motores y la demanda continua de la ingeniería automotriz y de precisión. La obligación de Ecodiseño de la UE de julio de 2026 cubre motores de 0,75 kW a 1.000 kW. Alemania sigue siendo importante a través de la ingeniería automotriz y la adopción de robótica. El Reino Unido tiene demanda de tecnología médica e ingeniería de precisión. Polonia se está desarrollando como un centro de ensamblaje de motores y componentes más cercano a los clientes europeos. América del Norte está respaldada por centros de datos, modernización de la defensa y relocalización de la fabricación. La investigación suministrada citó una caída proyectada del 19% en las ventas de vehículos eléctricos en los Estados Unidos en 2026, lo que crea incertidumbre a corto plazo para los volúmenes de motores automotrices.
América del Sur y Oriente Medio y África parten de bases de demanda más pequeñas. Brasil se beneficia de la automatización del agronegocio, el transporte urbano eléctrico y la fabricación de electrodomésticos. Chile ofrece demanda vinculada a la descarbonización minera y los vehículos eléctricos de batería para minas a cielo abierto. Arabia Saudita y los Emiratos Árabes Unidos están invirtiendo en edificios inteligentes, HVAC y preparación para vehículos eléctricos. Sudáfrica ancla la demanda a través de la minería y la fabricación. Marruecos está aumentando su papel como centro de exportación de componentes automotrices para fabricantes de equipos originales europeos. Estos desarrollos crean demanda localizada de componentes de motores calificados en todo el Mercado de Motores de CC sin Escobillas.

Panorama Competitivo
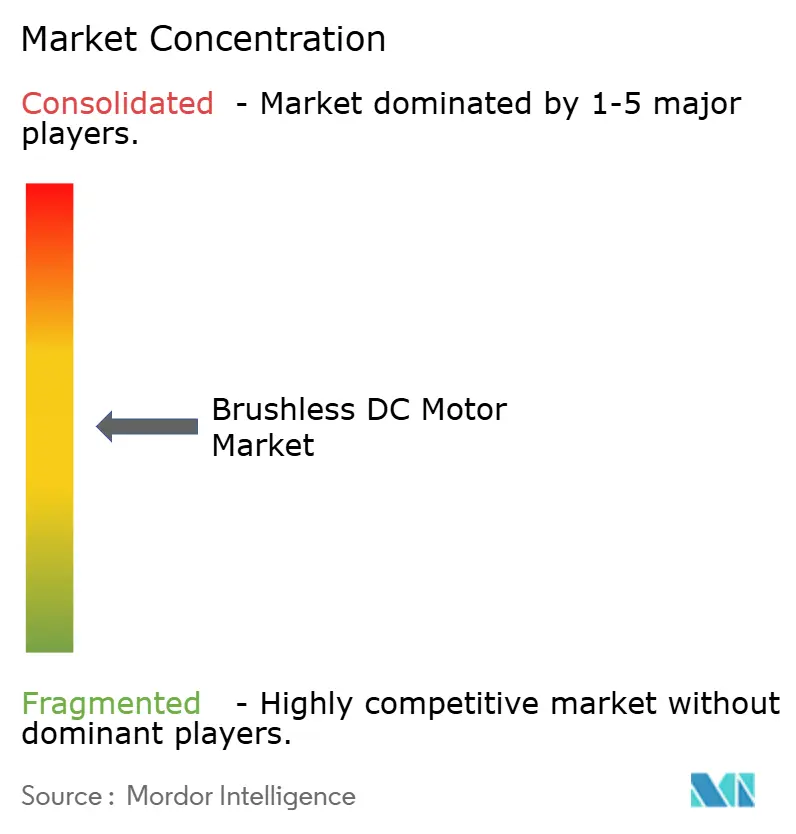
El Mercado de Motores de CC sin Escobillas está moderadamente concentrado. Las principales empresas, incluidas Nidec Corporation, Johnson Electric y MinebeaMitsumi, representaron colectivamente los principales ingresos globales en la investigación suministrada. Ningún productor individual ocupó una posición de control decisiva. La puntuación de concentración es, por lo tanto, 4 sobre 10, lo que es consistente con un grupo de los principales actores que posee entre el 40% y el 45% y un amplio campo de competidores. Los proveedores se diferencian a través de la cobertura del rango de potencia, la capacidad de certificación y la ubicación de fabricación. Los especialistas en precisión como maxon, FAULHABER y Portescap sirven a usos de robótica médica y aeroespacial donde la calificación es importante.
MinebeaMitsumi acordó en mayo de 2026 adquirir el negocio de motores automotrices y motores de ventiladores de refrigeración de Panasonic Industry. El negocio adquirido generó 31.800 millones de JPY en ingresos anuales, y se espera que la finalización sea en noviembre de 2026, sujeto a aprobaciones. El movimiento amplía la exposición de MinebeaMitsumi a la tecnología de refrigeración automotriz. Nidec completó su adquisición de Xecom Qingdao en julio de 2025 por 17 millones de USD. La compra amplió sus capacidades en aplicaciones de refrigeración y bombas de calor. Nidec también amplió su instalación en Tennessee con una inversión de 52,4 millones de USD y 200 empleos adicionales en octubre de 2025. Estas acciones muestran que la huella de producción y la capacidad de equipos adyacentes siguen siendo centrales para el posicionamiento competitivo.
Los sistemas integrados de motor-variador colocan el controlador dentro de la carcasa del motor y utilizan un solo cable para alimentación y datos. ABB lanzó su Motor de Velocidad Variable LV Titanium en junio de 2025 como un producto integrado de motor más variador a partir de 1,5 kW. El enfoque puede simplificar la adquisición y respaldar la recopilación de datos de mantenimiento. Los motores sin tierras raras también se están convirtiendo en una consideración competitiva donde la volatilidad del precio de los imanes afecta el abastecimiento. ABB introdujo un motor SynRM IE6 sin imanes para áreas peligrosas en mayo de 2026. Estas alternativas pueden competir en aplicaciones industriales de potencia media, mientras que las aplicaciones BLDC de alta precisión continúan valorando la densidad de par basada en imanes.
Líderes de la Industria de Motores de CC sin Escobillas
-
Nidec Corporation
-
Johnson Electric Holdings Limited
-
MinebeaMitsumi Inc.
-
AMETEK, Inc.
-
Allient, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo 2026: MinebeaMitsumi acordó adquirir las divisiones de motores automotrices y motores de ventiladores de refrigeración de Panasonic Industry, con el negocio adquirido generando 31.800 millones de JPY en ingresos anuales. Se espera que la finalización sea en noviembre de 2026, pendiente de aprobaciones regulatorias. El acuerdo añade tecnología de refrigeración BLDC automotriz de alta fiabilidad a la cartera de MinebeaMitsumi y amplía materialmente su exposición al segmento automotriz.
- Mayo 2026: ABB introdujo el primer motor SynRM IE6 de Hiper-Eficiencia sin imanes del mundo certificado para áreas peligrosas bajo las normas ATEX e IECEx, ofreciendo hasta un 60% menos de pérdidas de energía que los motores de inducción IE3 equivalentes en entornos de Zona 1 y Zona 2. El producto apunta al reemplazo de BLDC en aplicaciones químicas, marinas, de petróleo y gas, y farmacéuticas.
- Julio 2025: Nidec completó la adquisición del fabricante chino de compresores de espiral Xecom (Qingdao) por 17 millones de USD, ampliando sus capacidades de motor de refrigeración y bomba de calor impulsados por BLDC en el segmento de electrodomésticos y HVAC.
- Junio 2025: Nidec inauguró su campus de fabricación Orchard Hub de 55 millones de USD en Hubli, Karnataka, India, una instalación de seis plantas orientada a la producción de motores automotrices y electrodomésticos, como pieza central de su estrategia India para India e India para Exportaciones.


Alcance del Informe Global del Mercado de Motores de CC sin Escobillas
Un motor de CC sin escobillas (BLDC) es un motor eléctrico que convierte la energía eléctrica de corriente continua (CC) en energía rotacional mecánica. Utiliza conmutación controlada electrónicamente en lugar de escobillas mecánicas y un conmutador. El motor consiste en un rotor de imán permanente y un estátor con devanados. Un controlador electrónico conmuta la corriente a través de los devanados del estátor para generar un campo magnético giratorio.
El Mercado de Motores de CC sin Escobillas está segmentado por tipo de rotor, velocidad, potencia nominal, usuario final y geografía. Por tipo de rotor, el mercado está segmentado en rotor interior y rotor exterior. Por velocidad, el mercado está segmentado en menos de 500 RPM, 501–2.000 RPM, 2.001–10.000 RPM y más de 10.000 RPM. Por potencia nominal, el mercado está segmentado en hasta 100 kVA, 100 kVA–1 MVA, 1–25 MVA y más de 25 MVA. Por usuario final, el mercado está segmentado en automotriz, industrial, electrónica de consumo, HVAC, médico y otros usuarios finales. El informe también cubre el tamaño del mercado y los pronósticos para el Mercado Global de Motores de CC sin Escobillas en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
| Rotor Interior |
| Rotor Exterior |
| Menos de 500 RPM |
| 501–2.000 RPM |
| 2.001–10.000 RPM |
| Más de 10.000 RPM |
| Hasta 100 kVA |
| 100 kVA a 1 MVA |
| 1 MVA a 25 MVA |
| Por encima de 25 MVA |
| Automotriz y Movilidad Eléctrica |
| Maquinaria Industrial y Automatización |
| Electrónica de Consumo |
| HVAC y Electrodomésticos |
| Médico y Atención Sanitaria |
| Aeroespacial y Defensa |
| Energía y Potencia |
| Agricultura |
| Otras Industrias |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Rotor | Rotor Interior | |
| Rotor Exterior | ||
| Por Velocidad | Menos de 500 RPM | |
| 501–2.000 RPM | ||
| 2.001–10.000 RPM | ||
| Más de 10.000 RPM | ||
| Por Potencia Nominal | Hasta 100 kVA | |
| 100 kVA a 1 MVA | ||
| 1 MVA a 25 MVA | ||
| Por encima de 25 MVA | ||
| Por Usuario Final | Automotriz y Movilidad Eléctrica | |
| Maquinaria Industrial y Automatización | ||
| Electrónica de Consumo | ||
| HVAC y Electrodomésticos | ||
| Médico y Atención Sanitaria | ||
| Aeroespacial y Defensa | ||
| Energía y Potencia | ||
| Agricultura | ||
| Otras Industrias | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de motores de CC sin escobillas?
Las normas de eficiencia, la electrificación de vehículos, las modernizaciones de HVAC y la automatización industrial respaldan la demanda. Estos usos necesitan un control de velocidad eficiente, un empaquetado compacto y un menor mantenimiento en equipos que operan con frecuencia.
¿Cuál es el tamaño del sector de motores de CC sin escobillas en 2026?
El sector se sitúa en 20,94 mil millones de USD en 2026 y se pronostica que alcanzará los 30,82 mil millones de USD en 2031. El pronóstico suministrado representa una CAGR del 8,03% entre 2026 y 2031. El crecimiento está respaldado por actualizaciones de eficiencia obligatorias y el aumento del contenido de motores en vehículos, sistemas de edificios y fábricas automatizadas en las principales regiones.
¿Qué diseño de rotor lidera las ventas?
Los motores de rotor interior representaron el 65,4% de los ingresos en 2025, mientras que se pronostica que los productos de rotor exterior crecerán más rápido. Los productos de rotor interior se adaptan a diseños automotrices, de electrodomésticos e industriales compactos.
¿Por qué los motores BLDC de alta velocidad están ganando uso?
Los equipos dentales, las centrífugas, los husillos CNC y los turbocompresores eléctricos requieren una operación duradera a alta velocidad. Estas aplicaciones se benefician de la reducción del desgaste mecánico durante ciclos de trabajo prolongados.
¿Qué región tiene la mayor base de demanda?
Asia-Pacífico representó el 51,3% en 2025 y se pronostica que se expandirá a una CAGR del 9,4% hasta 2031. China, India y el Sudeste Asiático respaldan la demanda a través de vehículos eléctricos, electrónica, automatización, HVAC y la fabricación de componentes relacionados. Estas áreas también combinan producción doméstica y demanda local de usuarios finales, lo que respalda la escala regional.
¿Qué tan concentrado está el sector de motores de CC sin escobillas?
Está moderadamente fragmentado, con las 6–8 principales empresas representando entre el 40% y el 45% de los ingresos globales. Los proveedores compiten a través de ingeniería especializada, certificación de clientes, gama de productos y cobertura de fabricación regional.
Última actualización de la página el:



