
Marktgröße und Marktanteil für bürstenlose Gleichstrommotoren
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
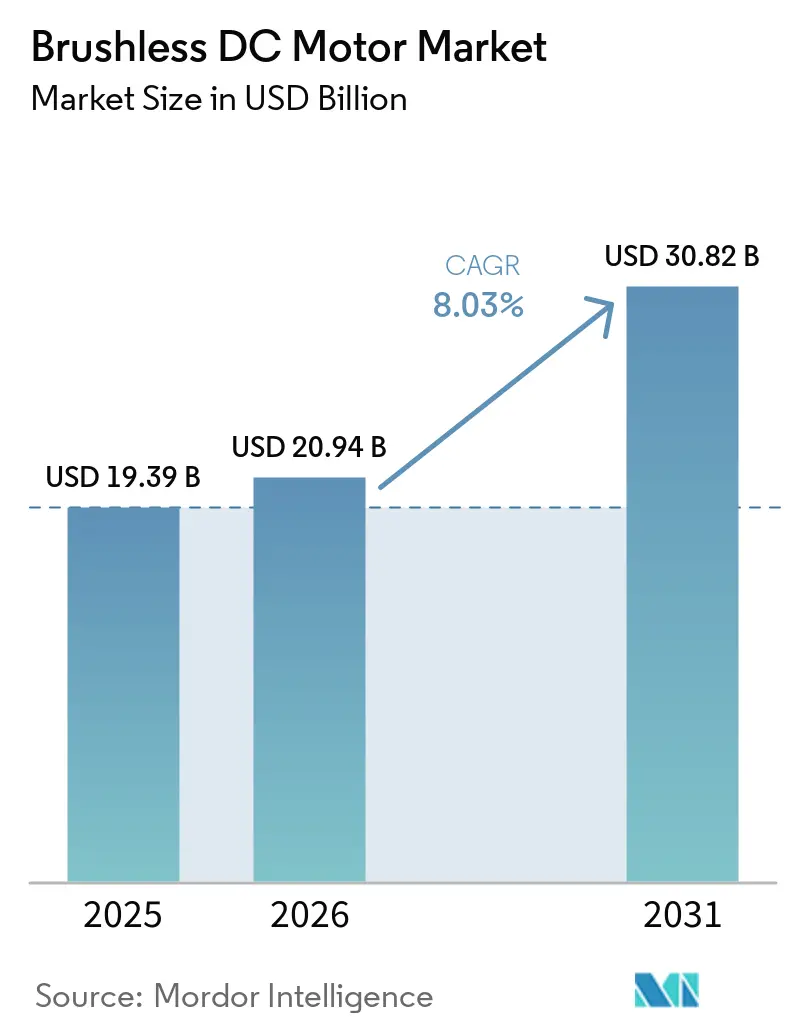
| Marktgröße (2026) | 20.94 Milliarden US-Dollar |
| Marktgröße (2031) | 30.82 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.03 % |
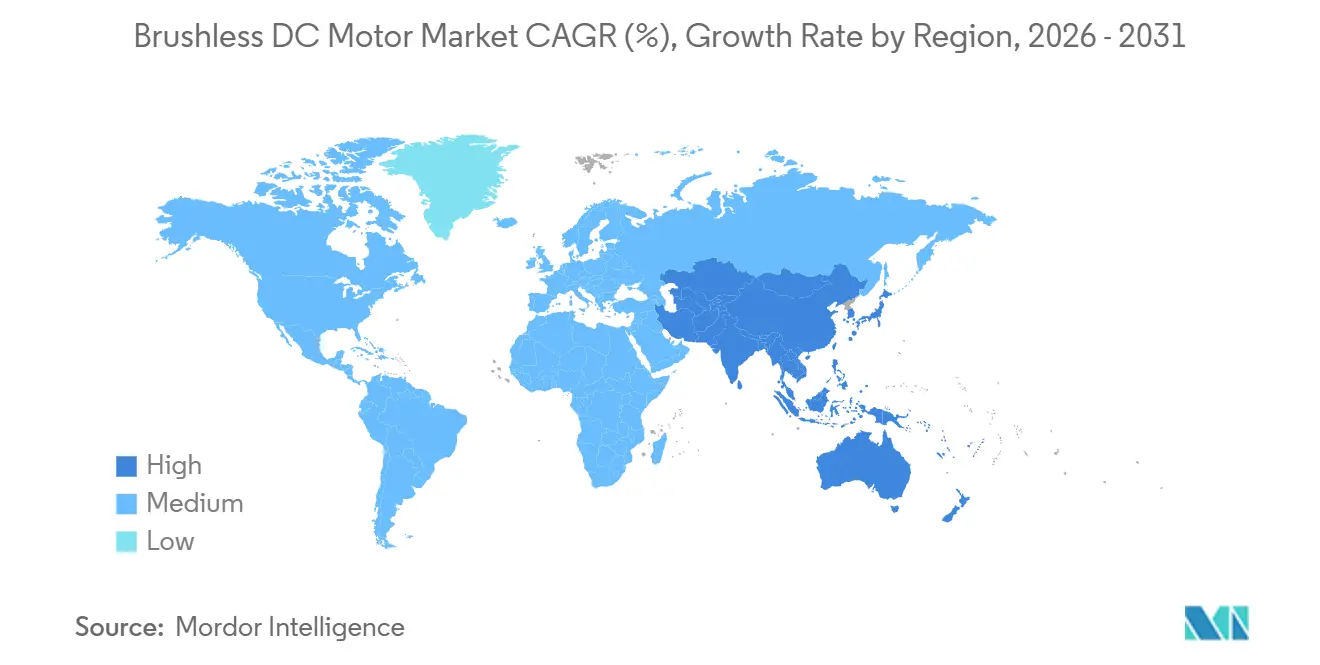
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
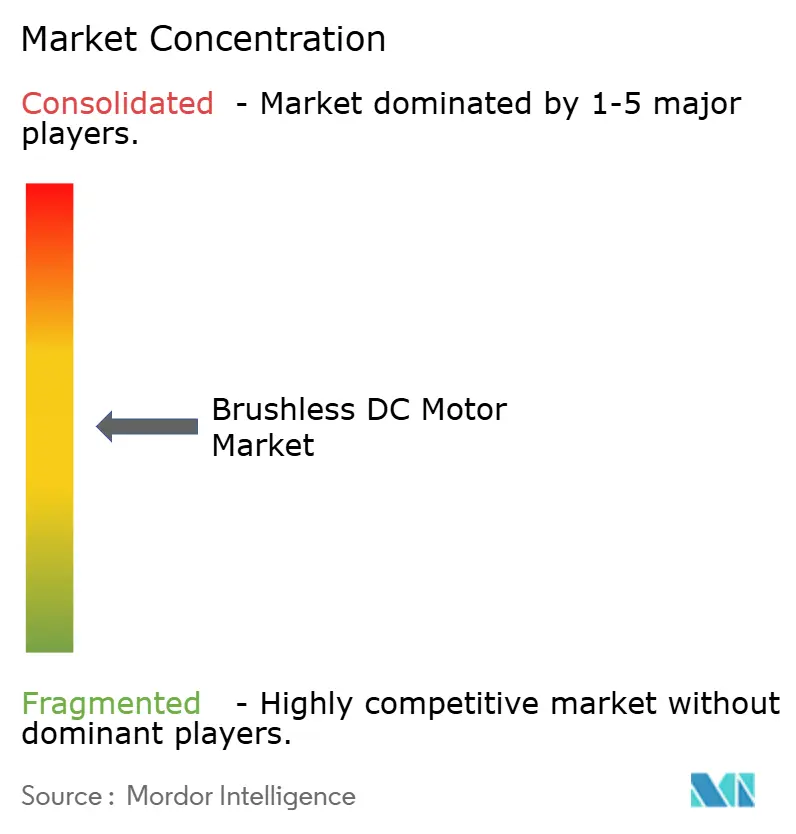
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für bürstenlose Gleichstrommotoren von Mordor Intelligence
Die Marktgröße für bürstenlose Gleichstrommotoren wird voraussichtlich von 19,39 Milliarden USD im Jahr 2025 und 20,94 Milliarden USD im Jahr 2026 auf 30,82 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 8,03 % von 2026 bis 2031. Effizienzanforderungen, die Elektrifizierung von Fahrzeugen und die Fabrikautomatisierung stützen die Nachfrage nach elektronisch geregelten Motoren. Käufer ersetzen zudem ältere Motoren, wenn Betriebskosten und Compliance-Anforderungen eine energieeffizientere Option attraktiver machen. Das Potenzial ist dort am größten, wo kompakte Bauweise, geringer Wartungsaufwand und Drehzahlregelung in der Endanwendung entscheidend sind. Die Versorgungsbedingungen für Seltenerdmagnete bleiben eine Einschränkung für Hersteller, die gesinterte NdFeB-Magnete verwenden. Der Wettbewerb verbindet daher Skaleneffekte in der Automobil- und Haushaltsgeräteversorgung mit spezialisiertem Engineering in medizinischen, luft- und raumfahrttechnischen sowie Robotikanwendungen.
Wichtigste Erkenntnisse des Berichts
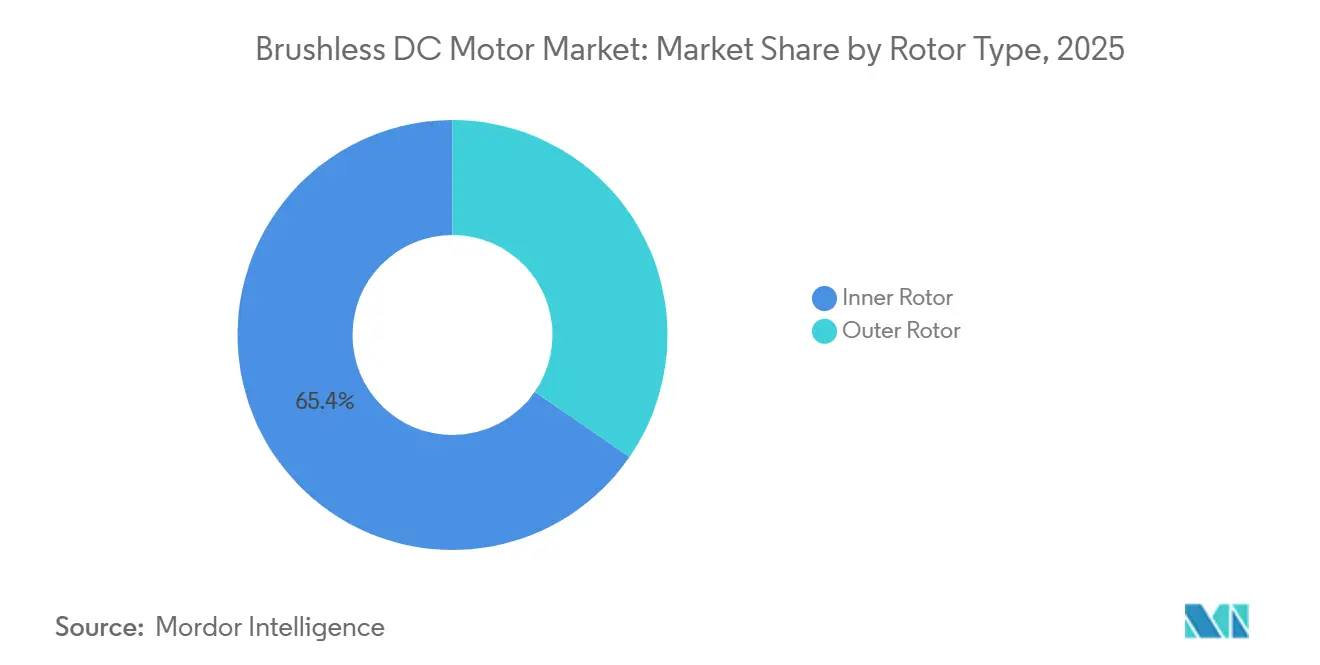
- Nach Rotortyp hielten Innenläufermotoren im Jahr 2025 einen Marktanteil von 65,4 % am Markt für bürstenlose Gleichstrommotoren, während Außenläufermotoren bis 2031 mit einer CAGR von 8,9 % wachsen sollen.
- Nach Drehzahl hielt der Bereich 2.001–10.000 U/min im Jahr 2025 einen Marktanteil von 39,3 % am Markt für bürstenlose Gleichstrommotoren, während Motoren über 10.000 U/min bis 2031 mit einer CAGR von 8,6 % wachsen sollen.
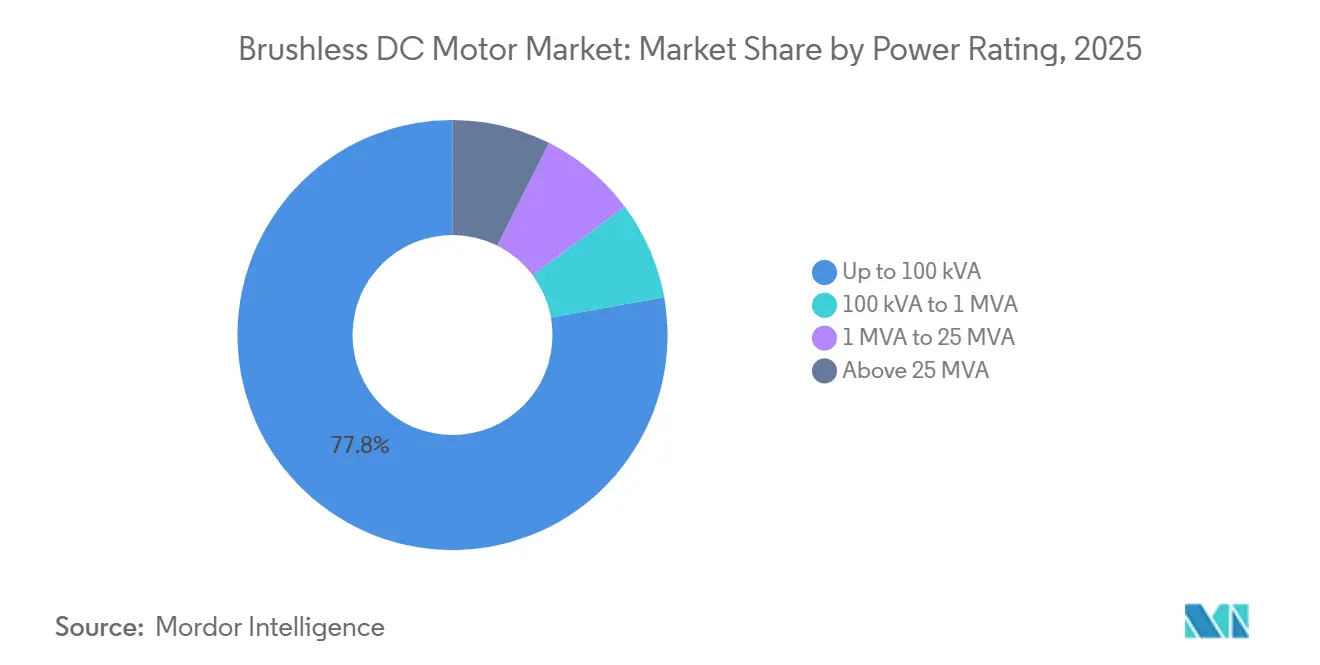
- Nach Leistungsklasse hielten Motoren bis 100 kVA im Jahr 2025 einen Marktanteil von 77,8 % am Markt für bürstenlose Gleichstrommotoren, während der Bereich 100 kVA–1 MVA bis 2031 mit einer CAGR von 9,7 % wachsen soll.
- Nach Endnutzer hielten Automobil und E-Mobilität im Jahr 2025 einen Marktanteil von 32,7 % am Markt für bürstenlose Gleichstrommotoren und sollen bis 2031 mit einer CAGR von 11,2 % wachsen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 51,3 % am Markt für bürstenlose Gleichstrommotoren und soll bis 2031 mit einer CAGR von 9,4 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Energieeffizienzanforderungen und Motoraustausch | +2.10% | Global; höchste Intensität in der EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Adoption von Elektrofahrzeugen und elektrifizierten Hilfssystemen | +1.80% | Kernregion Asien-Pazifik (China, Indien, Südkorea); Ausstrahlungseffekte auf EU und Südostasien | Mittelfristig (2–4 Jahre) |
| Industrieautomatisierung, Robotik und intelligente Fertigung | +1.50% | Kernregion Asien-Pazifik, Nordamerika, EU | Mittelfristig (2–4 Jahre) |
| HLK-Nachrüstung und Nachfrage nach Gebäudeeffizienz | +0.90% | Global; frühe Gewinne in EU, Nordamerika und Nahem Osten | Mittelfristig (2–4 Jahre) |
| Sensorlose Regelung und integrierte Motor-Antriebs-Architekturen | +0.70% | Global; am stärksten in Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Expansion von Drohnen, E-Bikes, E-Scootern und mobiler Robotik | +0.60% | Kernregion Asien-Pazifik; Ausstrahlungseffekte auf Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Energieeffizienzanforderungen und Motoraustausch
Die Europäische Union hat ihre IE4-Anforderung im Juli 2026 auf den Motorenbereich von 0,75–1.000 kW ausgeweitet. Die Anforderung erhöht die Bedeutung der Effizienz, wenn Industriekäufer neue Motoren auswählen. Die in IEC 60034-30-1:2026 beschriebene IE5-Klasse überstieg 91 % Effizienz bei Nennleistung für den 4-kW-Referenzwert, verglichen mit 87,6 % für einen Standard-IE3-Induktionsmotor in der bereitgestellten Forschung. Die Regelung des US-Energieministeriums verlangt IE4-Leistung für Motoren im mittleren Leistungsbereich ab Juni 2027, während Motoren mit Bruchteilpferdestärke ab Januar 2029 folgen[1]. Diese Fristen können Austauschentscheidungen für Anlagen vorziehen, die ältere Dauerbetriebsmotoren betreiben. ABB erklärte, dass sein 90-kW-IE5-SynRM-Motor über 20 Jahre im Vergleich zu einem IE3-Äquivalent 79.800 EUR an Energiekosten einsparen und die Kohlendioxidemissionen um 95.760 kg reduzieren könnte.
Adoption von Elektrofahrzeugen und elektrifizierten Hilfssystemen
Elektrofahrzeuge benötigen Motoren für Kühllüfter, Ölpumpen, Sitzaktuatoren und Lenksysteme. Dies verbreitert die Nachfrage über den Traktionsmotor hinaus und erhöht den Motorgehalt in Fahrzeugplattformen. China machte laut der bereitgestellten Quelle im Jahr 2025 63 % der weltweiten Elektroautoverkäufe aus, was die Massenbeschaffung für automotive Hilfssysteme unterstützte. Konventionelle Fahrzeuge fügen ebenfalls bürstenlose Gleichstrommotor-Einheiten hinzu, da Hersteller elektrische Wasserpumpen, elektronische Drosselklappenkörper, aktive Kühlergitterabdeckungen und 48-V-Systeme einführen. Vietnams Pkw-Elektrofahrzeugverkäufe verdoppelten sich 2025 nahezu auf 179.000 Einheiten, während Thailand eine EV-Durchdringung von 27 % bei Neuwagenzulassungen erreichte. Diese Länder bieten Lieferanten zusätzliche Nachfragezentren und kürzere Qualifizierungswege als einige etablierte Fahrzeuglieferketten.
Industrieautomatisierung, Robotik und intelligente Fertigung
Industrieautomatisierung stützt die Nachfrage nach kompakten Motoren mit präziser Drehzahl- und Positionsregelung. Die bereitgestellte Forschung stellte fest, dass die weltweiten Roboterinstallationen im Jahr 2024 542.000 Einheiten erreichten und für 2025 auf 575.000 Einheiten geschätzt wurden. Es wurde auch festgestellt, dass jeder Industrieroboterarme 4–7 bürstenlose Gleichstrommotoren an seinen Gelenken verwendet. Kollaborative Roboter benötigen kompakte Hochdrehmomenten-Motoren mit geringer Vibration und integrierter Rückkopplung. Kollmorgen dokumentierte den Einsatz seiner rahmenlosen bürstenlosen Gleichstrommotoren in RobCo-standardisierten Cobot-Gelenken[2]. Die installierte Robotikbasis erzeugt nach dem ursprünglichen Geräteverkauf auch Ersatznachfrage für Motoren.
HLK-Nachrüstung und Nachfrage nach Gebäudeeffizienz
Gewerbliche Gebäude, Gesundheitseinrichtungen und Rechenzentren verwenden bürstenlose Gleichstrommotoren in Ventilatorkonvektoren, Lüftungsanlagen und Kältekompressoren. Lange Betriebsstunden verbessern die Argumentation für den Austausch von Kondensatormotoren und Spaltpolmotoren. Der bereitgestellte Entwurf setzte die HLK-Betriebszeit auf 6.000–8.000 Stunden pro Jahr an, wodurch Effizienzgewinne die Amortisationszeiten verkürzen können. Saudi-Arabien und die Vereinigten Arabischen Emirate installieren gewerbliche HLK-Kapazitäten im Rahmen nationaler Gebäude- und Energieprogramme. Diese Projekte können bürstenlose Gleichstrommotor-Lüftermotoren bereits bei der Beschaffung spezifizieren, anstatt sie als Premiumausstattung zu behandeln. ABB verknüpfte Motoreffizienz mit industrieller Dekarbonisierung, als es im Mai 2026 sein IE6-Produkt für explosionsgefährdete Bereiche ankündigte[3].
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Anschaffungskosten im Vergleich zu Bürstenmotoren und Induktionsmotoren | -1.20% | Global; am stärksten in preissensiblen Märkten (Südasien, Subsahara-Afrika, Südamerika) | Kurzfristig (≤ 2 Jahre) |
| Konzentration der Seltenerdmagnet-Versorgung und Preisvolatilität | -1.80% | Globales angebotsseitiges Risiko; nachgelagerte Kostenbelastung konzentriert sich in von China abhängigen Lieferketten | Mittelfristig (2–4 Jahre) |
| Komplexität der elektronischen Regelung und Anforderungen an die elektromagnetische Verträglichkeit | -0.70% | Global; am schwerwiegendsten in Qualifizierungspfaden für Verbraucher- und Medizinprodukte | Mittelfristig (2–4 Jahre) |
| Qualifizierungszyklen und Wärmemanagementbeschränkungen in Hochleistungsanwendungen | -0.50% | Nordamerika und EU (Luft- und Raumfahrt, Verteidigung, Medizinsektoren) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Anschaffungskosten im Vergleich zu Bürstenmotoren und Induktionsmotoren
Ein bürstenloses Gleichstrommotor-System umfasst den Motor, den Encoder und den elektronischen Drehzahlregler. Die bereitgestellte Forschung zeigte, dass dieses System bei kleinen und mittleren Leistungsklassen 2–4 Mal so viel kosten kann wie ein vergleichbarer Bürstenmotor. Der Unterschied kann sich vergrößern, wenn Käufer Diagnosefunktionen und industrielle Ethernet-Verbindungen benötigen. Landwirtschaftliche Bewässerung, leichte Industriemaschinen und kleine Haushaltsgeräte priorisieren häufig die Anschaffungskosten gegenüber Lebenszyklusersparnissen. Händler in Entwicklungsmärkten verfügen möglicherweise nicht über den technischen Support, der erforderlich ist, um Betriebseinsparungen gegenüber Kunden zu demonstrieren. Controllerpreise und Fertigungsvolumina können den Druck im Laufe der Zeit mildern, aber eingeschränkte Finanzierung und niedrige Betriebsmargen halten die Preissensibilität relevant.
Konzentration der Seltenerdmagnet-Versorgung und Preisvolatilität
Hersteller bürstenloser Gleichstrommotoren, die NdFeB-Permanentmagnete verwenden, sind mit einer konzentrierten Materialversorgung konfrontiert. China führte laut der bereitgestellten Forschung im April 2025 durch die MOFCOM-Bekanntmachung Nr. 18 Exportlizenzanforderungen für Dysprosium und Terbium ein. Diese Materialien sind wichtig für Hochtemperatur-Magnetgüten, die in EV-Hilfsmotoren und Hochgeschwindigkeitsantrieben verwendet werden. Die bereitgestellte Forschung stellte auch fest, dass sich die NdPr-Oxidpreise zwischen Dezember 2024 und Anfang 2026 mehr als verdoppelten. Dies schafft Unsicherheit bei langfristigen Verträgen und übt besonderen Druck auf Motoren mittlerer Leistungsklasse mit einem größeren Magnetkostenanteil aus. Hersteller balancieren daher Designanforderungen mit Magnetverfügbarkeit und Inputkostenexposition.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rotortyp:
Innenläufer führt, während die Nachfrage nach Außenläufern wächstInnenläufermotoren hielten im Jahr 2025 einen Marktanteil von 65,4 % am Markt für bürstenlose Gleichstrommotoren. Ihre Leistungsdichte und das thermische Management des Außenstators eignen sich für EV-Kühlpumpen, industrielle Servoantriebe und Haushaltsgerätekompressoren. Diese Anwendungen können ihre höhere Rotationsträgheit akzeptieren, da eine schnelle bidirektionale Umkehrung nicht immer erforderlich ist. Das Design passt auch zu Präzisionswellenlastschnittstellen, die in Industrieanlagen verwendet werden. Innenläuferkonfigurationen behalten daher eine große installierte Basis in Hochvolumenanwendungen.
Außenläufermotoren sollen bis 2031 mit einer CAGR von 8,9 % wachsen. Sie ermöglichen die direkte Befestigung eines Propellers oder Rades an der rotierenden Hülle. Dies eliminiert Getriebe bei Drohnenantrieben, E-Bikes, E-Scootern und Waschmaschinentrommeln. Die Anordnung verbessert die Leistungs-Gewichts-Performance, wo Masse das Produktdesign einschränkt. MinebeaMitsumi erweiterte sein Patentportfolio für verteilte Wicklungsspulen, die beide Rotordesigns unterstützen können. Die Marktanteilslücke kann sich verringern, wenn Direktantriebsanwendungen zunehmen, obwohl Innenläuferprodukte durch Automobil- und HLK-Volumina weiterhin gestützt werden.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Drehzahl:
Motoren im mittleren Drehzahlbereich bleiben das größte SegmentDer Bereich 2.001–10.000 U/min machte im Jahr 2025 39,3 % der Marktgröße für bürstenlose Gleichstrommotoren aus. Er umfasst Förderantriebe, HLK-Lüfter, EV-Wärmemanagementpumpen und Haushaltsgeräte. Die Breite dieser Anwendungen verleiht dem Bereich eine stabile Nachfragebasis. Käufer können etablierte Motordesigns auf bekannte Anwendungsanforderungen abstimmen. Dies macht das Segment sowohl für Verbraucher- als auch für Industrievolumina zentral.
Motoren über 10.000 U/min sollen bis 2031 mit einer CAGR von 8,6 % wachsen. Dentalhandstücke, Laborzentrifugen, CNC-Spindeln und elektrische Turbolader benötigen dauerhaften Hochgeschwindigkeitsbetrieb. Bürstenlose Gleichstrommotoren reduzieren den mechanischen Verschleiß im Vergleich zu pneumatischen und hydraulischen Alternativen in diesen Anwendungen. Sinkende Kosten für digitale Signalprozessoren unterstützen die sensorlose Regelung in kleineren Bauformen. Der bereitgestellte Entwurf zitierte stabilen Betrieb über 30.000 U/min ohne physischen Encoder. Diese Kombination unterstützt Anwendungsfälle, die hohe Drehzahlen und lange Betriebszyklen benötigen.
Nach Leistungsklasse:
Kleine Motoren liefern Volumen, während Motoren im mittleren Leistungsbereich beschleunigenMotoren bis 100 kVA hielten im Jahr 2025 einen Marktanteil von 77,8 % am Markt für bürstenlose Gleichstrommotoren. Haushaltsgeräte, leichte Automobilsysteme und HLK-Geräte erzeugen eine erhebliche Stückzahlnachfrage für diesen Bereich. Die Fertigungsbasis ist ausgereift und hochgradig wettbewerbsfähig. Infolgedessen konkurrieren Hersteller über Kosten, Versorgungszuverlässigkeit und anwendungsspezifisches Design. Die große Stückzahlbasis bleibt wichtig, auch wenn das Wachstum langsamer ist als in Kategorien mit höherer Leistung.
Der Bereich 100 kVA–1 MVA soll bis 2031 mit einer CAGR von 9,7 % wachsen. Industrieautomatisierungsanlagen, gewerbliche HLK-Kältemaschinen, Kühlkettenkompressoren und EV-Hilfssysteme im mittleren Leistungsbereich stützen die Nachfrage. Effizienzanforderungen sind besonders relevant im Bereich 75 kW–1 MVA. Das europäische IE4-Mandat und der US-DOE-Zeitplan erhöhen die Austauschaktivität für Dauerbetriebsgeräte. ABB erweiterte seine IE6-SynRM-Reihe im Februar 2026 auf 110–450 kW[4]. Höhere Leistungsbereiche bedienen die Schwerindustrie, Schiffshilfsaggregate und spezialisierte Verteidigungsanforderungen.
Nach Endnutzer:
Automobil und E-Mobilität hält die größte PositionAutomobil und E-Mobilität hielten im Jahr 2025 einen Marktanteil von 32,7 % am Markt für bürstenlose Gleichstrommotoren. Es wird auch prognostiziert, dass dieser Bereich bis 2031 mit einer CAGR von 11,2 % wächst. EV-Plattformen verwenden bürstenlose Gleichstrommotoren für Wärmemanagement, Bremsung, Fahrwerk und Komfortfunktionen. Die bereitgestellte Forschung setzte den Gehalt an bürstenlosen Gleichstrommotoren auf 5–10 Hilfseinheiten für jede neue EV-Plattform an. Dies erhöht den Motorgehalt, während auch die Fahrzeugproduktion wächst.
Industriemaschinen und Automatisierung bieten eine zweite wichtige Nachfragebasis durch Servoantriebe, Förderer, CNC-Anlagen und Verpackungsmaschinen. Unterhaltungselektronik und HLK-Geräte liefern hohe Stückzahlen, stehen aber im Preiswettbewerb. Medizin- und Luft- und Raumfahrtanwendungen unterstützen höhere Durchschnittsverkaufspreise, da sie kundenspezifische Wicklungen, zertifizierte Vibrationsleistung und Dokumentation erfordern. Johnson Electric gründete im Juli 2025 das Jointelligence-Gemeinschaftsunternehmen mit SMEIC, um Präzisionsbewegungskomponenten für humanoide Roboter in China zu liefern. Die Landwirtschaft verwendet Motoren auch in der Präzisionsbewässerung, autonomen Lenkung und Drohnensprühung. Diese Anwendungen erweitern die adressierbaren Anwendungen für den Markt für bürstenlose Gleichstrommotoren.
Geografische Analyse
APAC-Markt für bürstenlose Gleichstrommotoren
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Marktanteil von 51,3 % am Markt für bürstenlose Gleichstrommotoren und wird voraussichtlich bis 2031 mit einer CAGR von 9,4 % wachsen. China vereint die größte Produktionsbasis mit der Nachfrage aus den Bereichen Elektrofahrzeuge, Unterhaltungselektronik und industrielle Automatisierung. Die vorliegende Studie stellte fest, dass China im Jahr 2025 einen Anteil von 63 % am weltweiten Absatz von Elektroautos hatte. Darüber hinaus wurde Chinas Anteil an den Installationen von Industrierobotern im Jahr 2024 mit 54 % angegeben. Indien profitiert von der Elektrifizierung von Zwei- und Dreirädern, Fertigungsanreizen und der Nachfrage nach Heizungs-, Lüftungs- und Klimaanlagen. Nidec eröffnete im Juni 2025 seinen Orchard-Hub-Campus in Hubli im Wert von 55 Millionen USD und startete eine dritte Anlage in Neemrana. Südostasien verzeichnet zusätzliche Nachfrage durch die Einführung von Elektrofahrzeugen und die Verlagerung der Produktion von Unterhaltungselektronik nach Thailand, Indonesien und Vietnam.
Markt für bürstenlose Gleichstrommotoren in Europa und Nordamerika
Europa profitiert von einem verbindlichen Rahmen für Motoreneffizienz und einer anhaltenden Nachfrage aus den Bereichen Automobil und Präzisionstechnik. Die EU-Ökodesign-Verpflichtung vom Juli 2026 umfasst Motoren von 0,75 kW bis 1.000 kW. Deutschland bleibt durch Automobilingenieurwesen und die Einführung von Robotik bedeutend. Das Vereinigte Königreich verzeichnet eine Nachfrage nach Medizintechnik und Przisionstechnik. Polen entwickelt sich zu einem Montage- und Komponentenzentrum für Motoren in der Nähe europäischer Kunden. Nordamerika wird durch Rechenzentren, die Modernisierung des Verteidigungssektors und die Rückverlagerung der Fertigung gestützt. Die vorliegende Studie verwies auf einen prognostizierten Rückgang der Elektrofahrzeugverkäufe in den USA um 19 % im Jahr 2026, was kurzfristige Unsicherheit für die Motorenvolumina im Automobilbereich schafft.
Markt für bürstenlose Gleichstrommotoren in Südamerika und MEA
Südamerika sowie der Nahe Osten und Afrika starten von einer kleineren Nachfragebasis aus. Brasilien profitiert von der Automatisierung in der Agrarindustrie, dem elektrischen Stadtverkehr und der Haushaltsgeräteherstellung. Chile verzeichnet Nachfrage im Zusammenhang mit der Dekarbonisierung des Bergbaus und batteriebetriebenen Grubenfahrzeugen. Saudi-Arabien und die Vereinigten Arabischen Emirate investieren in intelligente Gebäude, Heizungs-, Lüftungs- und Klimaanlagen sowie die Bereitschaft für Elektrofahrzeuge. Südafrika verankert die Nachfrage durch Bergbau und Fertigung. Marokko baut seine Rolle als Exportzentrum für Automobilkomponenten für europäische OEMs aus. Diese Entwicklungen schaffen eine lokalisierte Nachfrage nach qualifizierten Motorenkomponenten im gesamten Markt für bürstenlose Gleichstrommotoren.
Wettbewerbslandschaft
Der Markt für bürstenlose Gleichstrommotoren ist mäßig konzentriert. Die wichtigsten Unternehmen, darunter Nidec Corporation, Johnson Electric und MinebeaMitsumi, machten laut der bereitgestellten Forschung gemeinsam einen wesentlichen Anteil am weltweiten Umsatz aus. Kein einzelner Hersteller hielt eine entscheidende Kontrollposition. Der Konzentrationsgrad beträgt daher 4 von 10, was mit einer Gruppe der führenden Anbieter übereinstimmt, die 40–45 % hält, und einem breiten Wettbewerberfeld. Lieferanten differenzieren sich durch Leistungsbereichsabdeckung, Zertifizierungsfähigkeit und Fertigungsstandort. Präzisionsspezialisten wie maxon, FAULHABER und Portescap bedienen medizinische Robotik- und Luft- und Raumfahrtanwendungen, bei denen die Qualifizierung wichtig ist.
MinebeaMitsumi stimmte im Mai 2026 zu, das Automobil- und Kühlerlüftermotorgeschäft von Panasonic Industry zu erwerben. Das erworbene Geschäft erzielte einen Jahresumsatz von 31,8 Milliarden JPY, und der Abschluss wird vorbehaltlich der Genehmigungen im November 2026 erwartet. Der Schritt erweitert MinebeaMitsumis Engagement in der automobilen Kühltechnologie. Nidec schloss im Juli 2025 die Übernahme von Xecom Qingdao für 17 Millionen USD ab. Der Kauf erweiterte seine Fähigkeiten in Kälte- und Wärmepumpenanwendungen. Nidec erweiterte auch seine Tennessee-Anlage mit einer Investition von 52,4 Millionen USD und 200 zusätzlichen Arbeitsplätzen im Oktober 2025. Diese Maßnahmen zeigen, dass Produktionspräsenz und angrenzende Gerätekompetenz weiterhin zentral für die Wettbewerbspositionierung sind.
Integrierte Motor-Antriebs-Systeme platzieren den Regler im Motorgehäuse und verwenden ein einziges Kabel für Strom und Daten. ABB brachte im Juni 2025 seinen LV Titanium Drehzahlgeregelten Motor als integriertes Motor-plus-Antriebs-Produkt ab 1,5 kW auf den Markt. Der Ansatz kann die Beschaffung vereinfachen und die Erfassung von Wartungsdaten unterstützen. Seltenerdfreie Motoren werden auch zu einer Wettbewerbsüberlegung, wo Magnetpreisvolatilität die Beschaffung beeinflusst. ABB führte im Mai 2026 einen IE6 magnetfreien SynRM-Motor für explosionsgefährdete Bereiche ein. Diese Alternativen können in industriellen Anwendungen mittlerer Leistung konkurrieren, während Hochpräzisions-Anwendungen mit bürstenlosen Gleichstrommotoren weiterhin die magnetbasierte Drehmomentensdichte schätzen.
Marktführer im Bereich bürstenlose Gleichstrommotoren
-
Nidec Corporation
-
Johnson Electric Holdings Limited
-
MinebeaMitsumi Inc.
-
AMETEK, Inc.
-
Allient, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für bürstenlose Gleichstrommotoren Unternehmen in diesem Bericht
- Nidec Corporation
- Johnson Electric Holdings Limited
- MinebeaMitsumi Inc.
- AMETEK, Inc.
- Allient, Inc.
- ABB Ltd.
- maxon
- Oriental Motor Co., Ltd.
- Regal Rexnord Corporation
- Siemens AG
- Schneider Electric SE
- FAULHABER Group
- Portescap SA
- Robert Bosch GmbH
- Mitsubishi Electric Corporation
- Yaskawa Electric Corporation
- Toshiba International Corporation
- TECO Electric & Machinery Co., Ltd.
- WEG S.A.
- Kollmorgen
Neueste Industrielle Entwicklungen in Markt für bürstenlose Gleichstrommotoren
- Mai 2026: MinebeaMitsumi stimmte der Übernahme der Automobil- und Kühlerlüftermotorsparten von Panasonic Industry zu, wobei das erworbene Geschäft einen Jahresumsatz von 31,8 Milliarden JPY erzielte. Der Abschluss wird vorbehaltlich der behördlichen Genehmigungen im November 2026 erwartet. Der Deal fügt hochzuverlässige automotive bürstenlose Gleichstrommotor-Kühltechnologie zum Portfolio von MinebeaMitsumi hinzu und erweitert sein Automobilsegment erheblich.
- Mai 2026: ABB stellte den weltweit ersten magnetfreien IE6 Hyper-Effizienz-SynRM-Motor vor, der für explosionsgefährdete Bereiche nach ATEX- und IECEx-Standards zertifiziert ist und bis zu 60 % geringere Energieverluste als gleichwertige IE3-Induktionsmotoren in Zone-1- und Zone-2-Umgebungen liefert. Das Produkt zielt auf den Ersatz bürstenloser Gleichstrommotoren in Chemie-, Marine-, Öl- und Gas- sowie Pharmaunternehmen ab.
- Juli 2025: Nidec schloss die Übernahme des chinesischen Scrollkompressorherstellers Xecom (Qingdao) für 17 Millionen USD ab und erweiterte damit seine bürstenlosen Gleichstrommotor-gesteuerten Kälte- und Wärmepumpenmotorfähigkeiten im Haushaltsgeräte- und HLK-Segment.
- Juni 2025: Nidec eröffnete seinen 55 Millionen USD Orchard Hub Fertigungscampus in Hubli, Karnataka, Indien, eine Sechswerke-Anlage, die auf Automobil- und Haushaltsgerätemotorproduktion abzielt, als Herzstück seiner Strategie „Indien für Indien und Indien für Exporte”.
Umfang des globalen Berichts zum Markt für bürstenlose Gleichstrommotoren
Ein bürstenloser Gleichstrommotor ist ein Elektromotor, der elektrische Gleichstromenergie in mechanische Rotationsenergie umwandelt. Er verwendet elektronisch gesteuerte Kommutierung anstelle von mechanischen Bürsten und einem Kommutator. Der Motor besteht aus einem Permanentmagnetrotor und einem Stator mit Wicklungen. Ein elektronischer Regler schaltet den Strom durch die Statorwicklungen, um ein rotierendes Magnetfeld zu erzeugen.
Der Markt für bürstenlose Gleichstrommotoren ist nach Rotortyp, Drehzahl, Leistungsklasse, Endnutzer und Geografie segmentiert. Nach Rotortyp ist der Markt in Innenläufer und Außenläufer segmentiert. Nach Drehzahl ist der Markt in unter 500 U/min, 501–2.000 U/min, 2.001–10.000 U/min und über 10.000 U/min segmentiert. Nach Leistungsklasse ist der Markt in bis 100 kVA, 100 kVA–1 MVA, 1–25 MVA und über 25 MVA segmentiert. Nach Endnutzer ist der Markt in Automobil, Industrie, Unterhaltungselektronik, HLK, Medizin und andere Endnutzer segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für bürstenlose Gleichstrommotoren in 26 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Innenläufer |
| Außenläufer |
| Unter 500 U/min |
| 501–2.000 U/min |
| 2.001–10.000 U/min |
| Über 10.000 U/min |
| Bis 100 kVA |
| 100 kVA bis 1 MVA |
| 1 MVA bis 25 MVA |
| Über 25 MVA |
| Automobil und E-Mobilität |
| Industriemaschinen und Automatisierung |
| Unterhaltungselektronik |
| HLK und Haushaltsgeräte |
| Medizin und Gesundheitswesen |
| Luft- und Raumfahrt sowie Verteidigung |
| Energie und Stromversorgung |
| Landwirtschaft |
| Sonstige Branchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Rotortyp | Innenläufer | |
| Außenläufer | ||
| Nach Drehzahl | Unter 500 U/min | |
| 501–2.000 U/min | ||
| 2.001–10.000 U/min | ||
| Über 10.000 U/min | ||
| Nach Leistungsklasse | Bis 100 kVA | |
| 100 kVA bis 1 MVA | ||
| 1 MVA bis 25 MVA | ||
| Über 25 MVA | ||
| Nach Endnutzer | Automobil und E-Mobilität | |
| Industriemaschinen und Automatisierung | ||
| Unterhaltungselektronik | ||
| HLK und Haushaltsgeräte | ||
| Medizin und Gesundheitswesen | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Energie und Stromversorgung | ||
| Landwirtschaft | ||
| Sonstige Branchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach bürstenlosen Gleichstrommotoren an?
Effizienzvorschriften, Fahrzeugelektrifizierung, HLK-Nachrüstungen und Industrieautomatisierung stützen die Nachfrage. Diese Anwendungen benötigen effiziente Drehzahlregelung, kompakte Bauweise und geringeren Wartungsaufwand in Geräten, die häufig betrieben werden.
Wie groß ist der Sektor für bürstenlose Gleichstrommotoren im Jahr 2026?
Der Sektor beläuft sich im Jahr 2026 auf 20,94 Milliarden USD und soll bis 2031 30,82 Milliarden USD erreichen. Die bereitgestellte Prognose entspricht einer CAGR von 8,03 % zwischen 2026 und 2031. Das Wachstum wird durch obligatorische Effizienz-Upgrades und steigende Motorgehalte in Fahrzeugen, Gebäudesystemen und automatisierten Fabriken in wichtigen Regionen gestützt.
Welches Rotordesign führt die Verkäufe an?
Innenläufermotoren hielten im Jahr 2025 einen Umsatzanteil von 65,4 %, während Außenläuferprodukte schneller wachsen sollen. Innenläuferprodukte passen zu kompakten Automobil-, Haushaltsgeräte- und Industriedesigns.
Warum gewinnen bürstenlose Gleichstrommotoren mit hoher Drehzahl an Bedeutung?
Dentalgeräte, Zentrifugen, CNC-Spindeln und elektrische Turbolader erfordern dauerhaften Hochgeschwindigkeitsbetrieb. Diese Anwendungen profitieren von reduziertem mechanischen Verschleiß während verlängerter Betriebszyklen.
Welche Region hat die größte Nachfragebasis?
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 51,3 % und soll bis 2031 mit einer CAGR von 9,4 % wachsen. China, Indien und Südostasien stützen die Nachfrage durch Elektrofahrzeuge, Elektronik, Automatisierung, HLK und verwandte Komponentenfertigung. Diese Gebiete kombinieren auch inländische Produktion und lokale Endnutzernachfrage, was die regionale Skalierung unterstützt.
Wie konzentriert ist der Sektor für bürstenlose Gleichstrommotoren?
Er ist mäßig fragmentiert, wobei die Top-6-bis-8-Unternehmen 40–45 % des weltweiten Umsatzes ausmachen. Lieferanten konkurrieren durch spezialisiertes Engineering, Kundenzertifizierung, Produktpalette und regionale Fertigungsabdeckung.