
Tamanho e Participação do Mercado de Plásticos Biodegradáveis
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 11.83 Bilhões de dólares |
| Tamanho do Mercado (2031) | 20.45 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 11.57 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
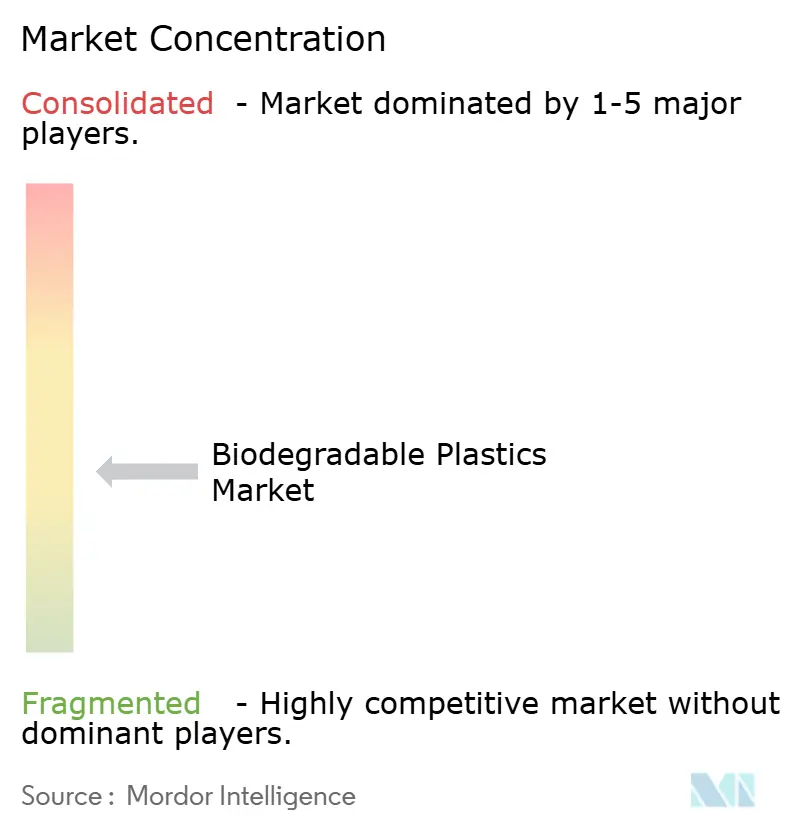
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Plásticos Biodegradáveis por Mordor Intelligence
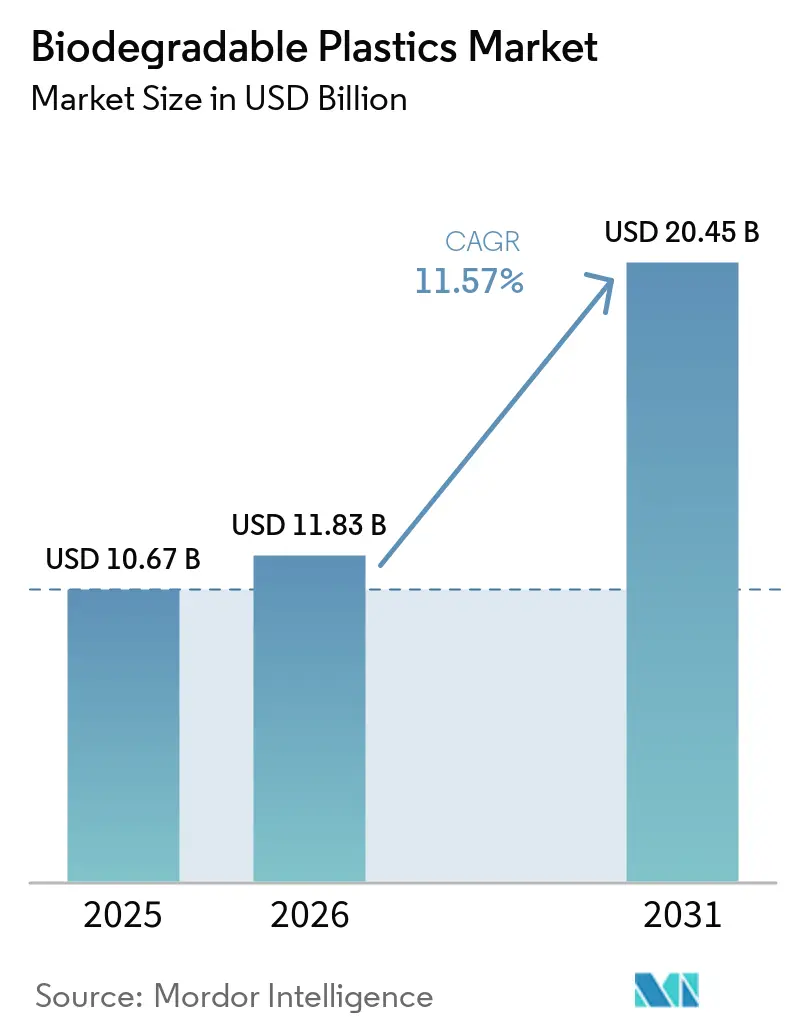
O tamanho do mercado de plásticos biodegradáveis foi avaliado em 10,67 bilhões de USD em 2025 e estima-se que cresça de 11,83 bilhões de USD em 2026 para atingir 20,45 bilhões de USD até 2031, a um CAGR de 11,57% durante o período de previsão (2026-2031). Os requisitos regulatórios estão transformando as embalagens compostáveis de uma opção voluntária de sustentabilidade em um requisito de aquisição em muitas aplicações. O Regulamento da UE sobre Embalagens e Resíduos de Embalagens entrou em vigor em 12 de agosto de 2026, vinculando os custos de responsabilidade do produtor ao design das embalagens e aos resultados de fim de vida útil. Esse marco define o papel comercial dos materiais compostáveis certificados, pois os compradores devem cumprir as regulamentações de embalagens e gerenciar os custos de conformidade associados. Os fornecedores de materiais estão respondendo obtendo certificações, desenvolvendo produtos e investindo em capacidade de produção local. No entanto, a disponibilidade de matérias-primas e a infraestrutura limitada de coleta e compostagem continuam sendo barreiras fundamentais para a adoção de plásticos biodegradáveis.
Principais Conclusões do Relatório
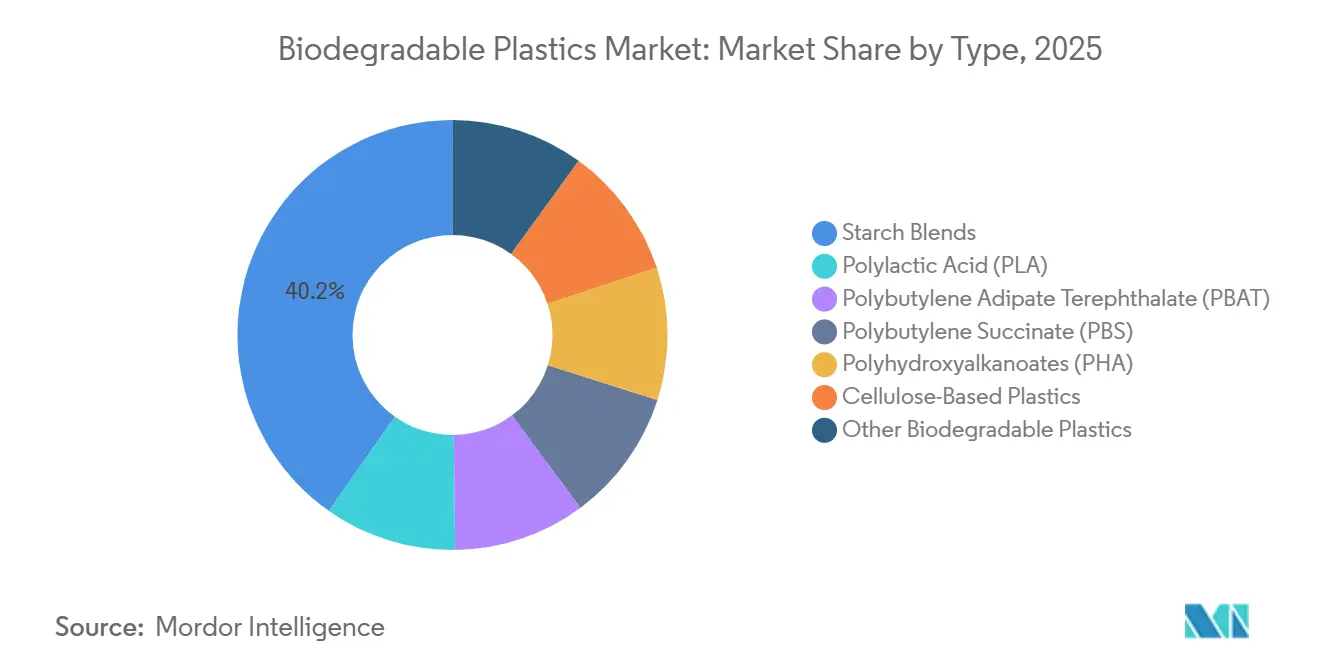
- Por tipo, as misturas de amido detinham 40,23% da participação do mercado de plásticos biodegradáveis em 2025, enquanto o PHA tem previsão de crescer a um CAGR de 19,60% até 2031.
- Por forma do produto, filmes e folhas representaram 34,12% da participação do mercado de plásticos biodegradáveis em 2025 e têm previsão de crescer a um CAGR de 12,54% até 2031.
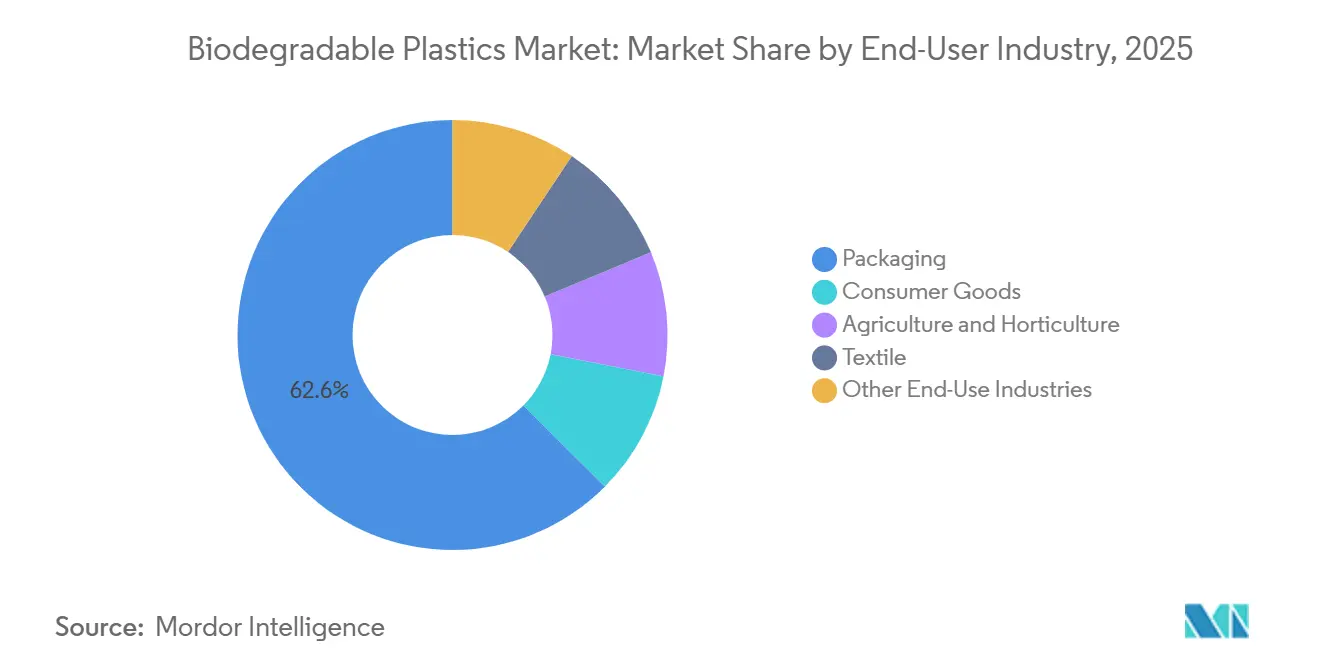
- Por indústria do usuário final, as embalagens detinham 62,56% da participação do mercado de plásticos biodegradáveis em 2025, enquanto a agricultura e horticultura têm previsão de crescer a um CAGR de 13,37% até 2031.
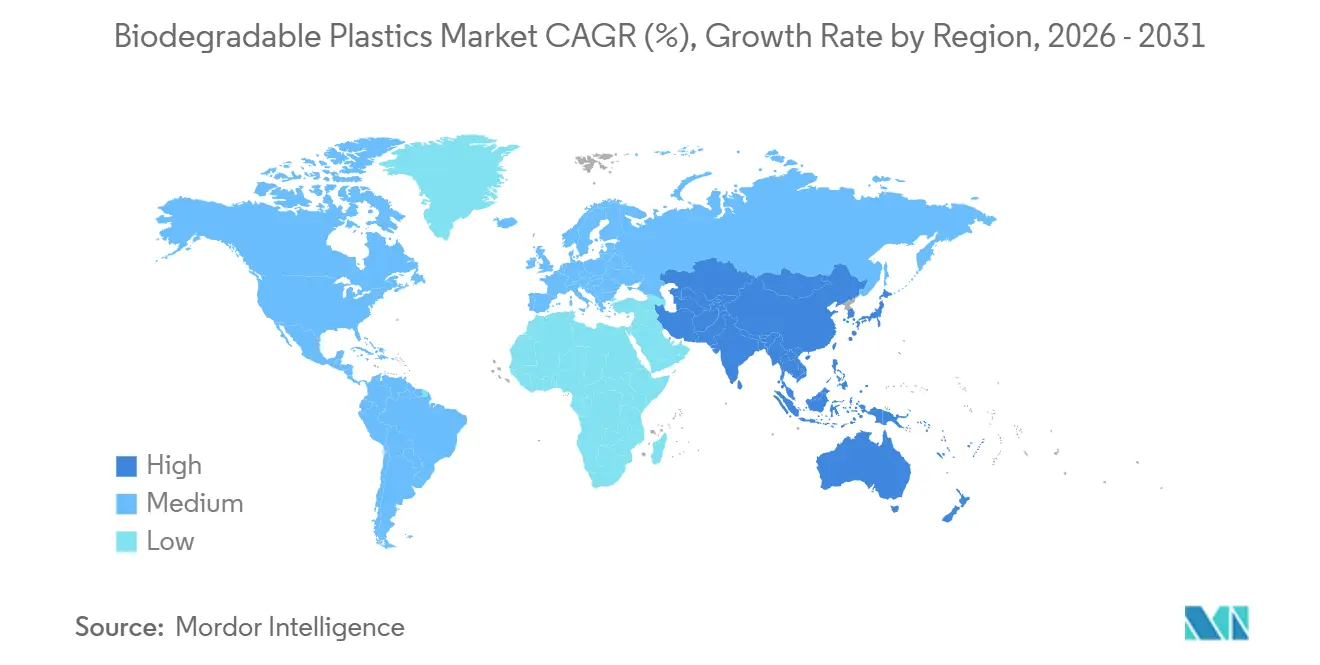
- Por geografia, a Europa detinha 38,84% da participação do mercado de plásticos biodegradáveis em 2025, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 12,84% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições ao Plástico de Uso Único e Responsabilidade Estendida do Produtor | +3.2% | Global, com impacto de curto prazo concentrado na UE e nos principais mercados da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Aquisição de Embalagens Sustentáveis por Varejistas e Marcas de Alimentação Fora do Lar | +2.4% | Global, com América do Norte e UE liderando, enquanto a Ásia-Pacífico acelera | Médio prazo (2-4 anos) |
| Melhorias de Desempenho e Custo em Formulações de PLA, PBAT e PHA | +1.8% | Global, especialmente nos polos de manufatura da Ásia-Pacífico e nos mercados de aplicação da UE | Médio prazo (2-4 anos) |
| Adoção de Filmes de Cobertura Agrícola Biodegradáveis | +1.4% | UE, bacia mediterrânea, China e América Latina | Médio prazo (2-4 anos) |
| Divulgação de Carbono Corporativo e Precificação Interna de Carbono | +0.8% | Global, especialmente nos polos de aquisição corporativa da UE e da América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições ao Plástico de Uso Único e Responsabilidade Estendida do Produtor
O Regulamento da UE sobre Embalagens e Resíduos de Embalagens está em plena vigência desde 12 de agosto de 2026, estabelecendo requisitos para resíduos de embalagens, reutilização e responsabilidade do produtor. O regulamento apoia formatos compostáveis onde a seleção de materiais afeta os custos de responsabilidade do produtor. A modulação de taxas pode tornar as embalagens compostáveis certificadas mais atraentes para compradores que gerenciam custos de conformidade. Os conversores de embalagens estão incorporando os requisitos de compostabilidade EN 13432 em acordos de fornecimento de longo prazo. Medidas semelhantes de responsabilidade do produtor na Ásia-Pacífico e em vários estados dos EUA estão expandindo a base de demanda endereçável para o mercado de plásticos biodegradáveis. Essas medidas aumentam a importância da certificação, da confiabilidade do fornecimento e da prontidão regulatória nas aquisições de embalagens.
Aquisição de Embalagens Sustentáveis por Varejistas e Marcas de Alimentação Fora do Lar
Grandes varejistas e operadores de alimentação fora do lar estão utilizando metas de embalagens para apoiar a demanda por materiais compostáveis certificados. O Grupo Bimbo trabalhou para tornar suas embalagens recicláveis, biodegradáveis ou compostáveis até o final de 2025. Essas metas exigiram que as equipes de embalagens avaliassem opções de materiais em inúmeros produtos antes que regulamentações mais amplas entrassem em vigor. A Amazon testou sacolas de entrega à base de bio Mater-Bi da Novamont na Espanha por meio de um projeto apoiado pelo programa Circular Bio-based Europe. As aplicações de alimentação fora do lar continuam relevantes porque combinam alto uso único com transições de materiais relativamente simples. A divulgação de carbono corporativo e a precificação interna de carbono também influenciam as decisões de seleção de materiais, pois a Shiseido aplicou a precificação interna de carbono às suas decisões de investimento em manufatura de 2025[1].
Melhorias de Desempenho e Custo em Formulaçes de Ácido Polilático (PLA), Tereftalato de Adipato de Polibutileno (PBAT) e Polihidroxialcanoatos (PHA)
As melhorias nas formulações estão tornando as resinas biodegradáveis mais compatíveis com os equipamentos de processamento existentes e adequadas para uma gama mais ampla de aplicações. Os custos de produção de PHA variam de 4 a 6 USD por quilograma, em comparação com 1 a 2 USD por quilograma para plásticos petroquímicos. Pesquisas sobre fermentação contínua de Halomonas indicam que a eliminação dos requisitos de esterilidade pode reduzir os custos de produção de PHA para 1,98 USD por quilograma. Em junho de 2024, a BASF introduziu o ecoflex PBAT com balanço de biomassa com certificações REDcert2 e International Sustainability and Carbon Certification (ISCC) PLUS, reportando uma pegada de carbono do produto 60% menor. Os processadores de filmes priorizam o fluxo de fusão, a clareza e o desempenho estável em linhas de filme soprado. Esses fatores reduzem os riscos operacionais associados à substituição de materiais e apoiam a demanda no mercado de plásticos biodegradáveis.
Adoção de Filmes de Cobertura Agrícola Biodegradáveis
Os regulamentos da UE ampliaram a base para o uso de filmes de cobertura biodegradáveis no solo na agricultura. O Ato Delegado 2024/2787 tornou os filmes de cobertura biodegradáveis no solo elegíveis para marcação CE como produtos fertilizantes a partir de 20 de novembro de 2024. Essa via reconhece os filmes de cobertura como insumos agrícolas certificados sob condições definidas. A Novamont declarou que seu filme de cobertura Mater-Bi recebeu certificação como melhorador de solo inorgânico em novembro de 2025. O material pode eliminar a necessidade de retirar o filme convencional após a colheita, um processo associado à perda de solo quando a cobertura de polietileno é removida mecanicamente. O uso de plástico agrícola supera 12,5 milhões de toneladas anualmente, com o filme de cobertura representando 20% desse uso. No entanto, a Europa recicla apenas 24% dos resíduos de plástico agrícola.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços de Matérias-Primas e Energia | -1.5% | Global, mais aguda para produtores de PLA e misturas de amido dependentes de milho e cana-de-açúcar | Curto prazo (≤ 2 anos) |
| Prêmio de Custo em Relação aos Plásticos Convencionais | -1.3% | Global, mais restritivo em mercados sensíveis a preços na Ásia e na América do Sul | Médio prazo (2-4 anos) |
| Lacunas na Compostagem Industrial e na Coleta Seletiva | -0.9% | América do Norte e Ásia emergente, parcialmente abordadas no norte da UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Matérias-Primas e Energia
Os fabricantes de ácido polilático (PLA) e misturas de amido estão expostos aos ciclos de commodities agrícolas. Suas estruturas de custos também incluem processamento e logística intensivos em energia, criando pressões de custo simultâneas. As condições de seca no Centro-Oeste dos EUA e as menores exportações brasileiras de cana-de-açúcar no início de 2025 aumentaram os custos do amido de milho e reduziram as margens do PLA. Os produtores petroquímicos podem aproveitar sistemas integrados de matérias-primas e estratégias de hedge em futuros, que são menos acessíveis a muitos produtores de biopolímeros. Pesquisas exploraram a produção de polihidroxialcanoatos (PHA) a partir de biomassa lignocelulósica usando plataformas microbianas halofílicas e termofílicas como alternativa às matérias-primas de culturas alimentares. Essas abordagens podem reduzir a exposição às matérias-primas ao longo do tempo; no entanto, a produção em escala comercial permanece limitada no mercado de plásticos biodegradáveis.
Prêmio de Custo em Relação aos Plásticos Convencionais e Lacunas na Compostagem
Os polímeros biodegradáveis geralmente têm custos unitários de duas a cinco vezes maiores do que os plásticos convencionais. Esse diferencial de custo afeta a adoção em embalagens sensíveis a preços e aplicações de filmes agrícolas. Preços mais baixos de polietileno ou polipropileno podem ampliar a diferença de custo, mesmo quando os custos dos biopolímeros permanecem estáveis. Níveis de produção mais baixos também aumentam os custos fixos por tonelada. Além disso, a infraestrutura de coleta seletiva e compostagem afeta a adoção, pois as alegações de fim de vida útil dependem do acesso a sistemas de gestão de resíduos. Um relatório técnico do Departamento de Agricultura dos Estados Unidos (USDA) constatou que 12% dos domicílios americanos tinham acesso a serviços de coleta residencial de resíduos alimentares. Em comparação, 29% das instalações de compostagem dos EUA não aceitavam plásticos compostáveis[2].
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
O Crescimento do PHA se Consolida sobre a Liderança das Misturas de AmidoAs misturas de amido representaram 40,23% do mercado de plásticos biodegradáveis em 2025. Sua posição reflete um extenso desenvolvimento de formulações e uso em sacolas transportadoras, filmes de contato com alimentos e filmes de cobertura agrícola. Essas aplicações podem usar a certificação de compostagem industrial EN 13432 para apoiar alegações de fim de vida útil. No entanto, as misturas de amido não oferecem a biodegradabilidade marinha, a compostabilidade doméstica ou o desempenho mecânico que o PHA oferece em aplicações exigentes. Essa distinção define o posicionamento competitivo de cada material. Em novembro de 2025, a Novamont obteve certificação para seu filme de cobertura Mater-Bi como melhorador de solo inorgânico, expandindo sua via de validação além dos ambientes convencionais de compostagem industrial.
O PHA tem previsão de registrar um CAGR de 19,60% até 2031, o mais alto entre os tipos de polímeros no mercado de plásticos biodegradáveis. Suas certificações apoiam aplicações incluindo materiais de pesca biodegradáveis no ambiente marinho, filmes flexíveis compostáveis em casa e embalagens médicas biocompatíveis. Em maio de 2026, a CJ Biomaterials lançou o PHACT CB0504A, uma resina de revestimento por extrusão totalmente à base de PHA para utensílios de papel para alimentação fora do lar. A empresa declarou que a resina recebeu as certificações TÜV Austria OK compost HOME, INDUSTRIAL e MARINE. O lançamento indica um foco em aplicações de alimentação fora do lar além de usos especializados. O PLA continua amplamente utilizado em embalagens rígidas e bandejas termoformadas, enquanto o PBAT e o PBS são usados em filmes flexíveis e aplicações especializadas.

Por Forma do Produto:
Filmes e Folhas Combinam Escala com CrescimentoFilmes e folhas representaram 34,12% do mercado de plásticos biodegradáveis em 2025 e têm previsão de crescer a um CAGR de 12,54% até 2031. As restrições ao plástico de uso único na União Europeia, na China e na Coreia do Sul estão aumentando a demanda por alternativas certificadas em embalagens flexíveis. Essa tendência apoia o investimento dos conversores em materiais de ácido polilático (PLA), tereftalato de adipato de polibutileno (PBAT) e polihidroxialcanoato (PHA) para filmes. Os filmes requerem fluxo de fusão estável, clareza óptica e comportamento de estiramento previsível durante o processamento de filme soprado. Esses requisitos técnicos tornam a conversão de filmes uma medida do desempenho dos materiais na indústria de plásticos biodegradáveis.
O Regulamento sobre Embalagens e Resíduos de Embalagens (PPWR) exige que todas as embalagens sejam recicláveis ou compostáveis até 2035. Esse requisito apoia o desenvolvimento de formulações de filmes compatíveis com os equipamentos de processamento existentes. Resinas e compostos fornecem os insumos a montante para as operações de conversão a jusante. Os produtos moldados incluem copos, bandejas e talheres, onde a resistência ao calor é um fator competitivo. Os graus KANEKA PHBH e Luminy PLA de alta temperatura atendem a aplicações de enchimento a quente e seguras para micro-ondas que o PLA padrão não suporta. Revestimentos de papel, fibras e fechamentos moldados por injeção também criam oportunidades para materiais à base de PHA em aplicações que requerem biodegradabilidade marinha.
Por Indústria do Usuário Final:
Agricultura e Horticultura Ganham Apoio RegulatórioAs embalagens representaram 62,56% do mercado de plásticos biodegradáveis em 2025. Embalagens flexíveis, utensílios para alimentação fora do lar e sacolas transportadoras impulsionam grande parte dessa concentração. Os requisitos de responsabilidade estendida do produtor estão tornando a demanda por embalagens mais previsível em mercados regulamentados. A velocidade de certificação e a confiabilidade do fornecimento estão se tornando critérios de seleção para compradores de embalagens. Aplicações em grande escala que requerem alegações verificadas de fim de vida útil apoiam o tamanho do mercado de plásticos biodegradáveis para embalagens. No entanto, essa posição também exige que os fornecedores mantenham um fornecimento consistente de materiais certificados em seus portfólios de produtos.
A agricultura e a horticultura têm previsão de crescer a um CAGR de 13,37% até 2031. A certificação de filmes de cobertura biodegradáveis no solo cria uma via de aplicação que o polietileno convencional não pode atender sem alterar o material subjacente. Esse requisito apoia uma transição direta de categoria em vez de substituição voluntária, como observado nas aplicações de embalagens. Os bens de consumo representam o segundo maior segmento de usuário final e incluem produtos de cuidados pessoais, domésticos e de higiene. Em maio de 2026, a CJ Biomaterials e a Yuhan-Kimberly introduziram uma toalha de papel não tecida reutilizável feita com PHA amorfo. Dispositivos médicos e embalagens para eletrônicos permanecerão como segmentos de demanda menores e de alto valor até 2031.
Análise Geográfica
Mercado de Plásticos Biodegradáveis na Europa e América do Norte
A Europa respondeu por 38,84% da participação no mercado de plásticos biodegradáveis em 2025, apoiada por requisitos regulatórios, capacidade de compostagem industrial e uma base de produção consolidada. As unidades italianas da Novamont possuem uma capacidade anual combinada de 150.000 toneladas. Alemanha, Itália e França respondem pela maior parte do consumo europeu e geram demanda para aplicações de embalagens regulamentadas. O cluster de biopolímeros da Itália integra o fornecimento de matérias-primas, a produção de polímeros e a conversão a jusante. A América do Norte é o segundo maior mercado regional, onde as medidas de responsabilidade estendida do produtor (EPR) em nível estadual na Califórnia, Oregon e Colorado moldam a demanda. As marcas norte-americanas que atendem operações europeias podem padronizar especificações em conformidade com a EN 13432 em programas de compras mais amplos.
Mercado de Plásticos Biodegradáveis na Ásia-Pacífico
Projeta-se que a Ásia-Pacífico cresça a um CAGR de 12,84% durante 2026–2031, representando a maior taxa de crescimento regional no mercado de plásticos biodegradáveis. As restrições ao plástico na China, os mandatos de EPR da Índia e a expansão da capacidade doméstica de polibutileno adipato tereftalato (PBAT) sustentam as perspectivas regionais. Kingfa, Wanhua, Sinopec e Huafon estão expandindo a produção de PBAT em escala industrial. Essa expansão de capacidade reduz os preços unitários para compradores de embalagens sensíveis ao custo e aumenta a pressão competitiva sobre os produtores fora da China. A NatureWorks inaugurou sua unidade totalmente integrada de ácido polilático (PLA) Ingeo em Nakhon Sawan, Tailândia, em abril de 2026. A unidade possui capacidade anual de 75.000 toneladas, utiliza cana-de-açúcar de origem local e reduz a dependência dos conversores do Sudeste Asiático em relação às importações. A Índia exige 100% de coleta de plásticos compostáveis da Categoria IV; no entanto, a capacidade limitada de compostagem industrial retarda o pleno impacto desse requisito sobre a demanda.
Mercado de Plásticos Biodegradáveis na América do Sul e no Oriente Médio e África
A América do Sul dispõe de disponibilidade de matérias-primas, impulsionada pela produção de cana-de-açúcar do Brasil e pela infraestrutura de fermentação de bioetanol. Os rendimentos de cana-de-açúcar nas principais regiões brasileiras variam de 54 a 111 toneladas por hectare. À medida que as regulamentações domésticas amadurecem, o Brasil pode emergir como um local de produção de PLA e PHA. A Argentina oferece disponibilidade adicional de matérias-primas agrícolas, embora a fabricação de biopolímeros permaneça em estágio piloto. O Oriente Médio e a África representam os menores mercados regionais; no entanto, as iniciativas sauditas para materiais de base biológica e os requisitos dos varejistas sul-africanos estão gerando demanda. Regulamentações mais rígidas sobre resíduos plásticos poderão apoiar o desenvolvimento do mercado na região até 2031.
Cenário Competitivo
O mercado de plásticos biodegradáveis é moderadamente fragmentado. Compostos regionais, especialistas em PHA e grandes produtores chineses de PBAT detêm a capacidade restante. Os fabricantes chineses ganharam vantagens de custo por meio da expansão em larga escala da capacidade de PBAT. Essa expansão reformulou a concorrência na composição de filmes flexíveis e aumentou a pressão sobre as margens dos participantes estabelecidos com plantas menores e estruturas de custo mais elevadas. A segurança das matérias-primas, a amplitude das certificações e as capacidades de desenvolvimento de aplicações determinam a eficácia com que os fornecedores competem por aplicações regulamentadas.
A certificação multipadrão melhora o acesso aos canais de aquisição onde os proprietários de marcas buscam reduzir o número de fornecedores qualificados. As certificações EN 13432, TÜV Austria OK compost, Biodegradable Products Institute (BPI) e de biodegradação marinha são particularmente relevantes para produtos vendidos em múltiplos sistemas regulatórios. O PHA oferece oportunidades em equipamentos de pesca biodegradáveis no ambiente marinho, aplicações de aquicultura e revestimentos para utensílios de papel para alimentação fora do lar. Os graus de biopolímeros de alta temperatura também apoiam formatos de enchimento a quente, onde o PLA padrão não oferece o desempenho necessário. A BASF introduziu o ecoflex PBAT com balanço de biomassa em 2024, vinculando o fornecimento certificado de balanço de massa a uma pegada de carbono do produto 60% menor declarada. A planta da NatureWorks na Tailândia fornece à empresa um segundo site global de fabricação de PLA e melhora seu acesso ao fornecimento da Ásia-Pacífico.
A CJ Biomaterials lançou uma resina de revestimento totalmente à base de PHA em maio de 2026, visando aplicações certificadas de papel para alimentação fora do lar. Empresas que combinam escala com desempenho específico para aplicações podem atender à demanda sensível a preços e premium. A estrutura competitiva diferencia os produtos de PHA e PLA de alta temperatura do fornecimento de PBAT mais orientado a preços. Certificação e desempenho podem ajudar a posicionar seu produto como premium quando os requisitos de uso final são difíceis de atender com alternativas convencionais. Fornecedores menores enfrentam desafios quando suas ofertas dependem de escala sem uma posição de aplicação diferenciada. O mercado de plásticos biodegradáveis favorece fornecedores que alinham capacidade, credenciais de conformidade e desempenho de uso final.
Líderes da Indústria de Plásticos Biodegradáveis
-
NatureWorks LLC
-
BASF
-
TotalEnergies Corbion
-
Novamont S.p.A.
-
Mitsubishi Chemical Group Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Plásticos Biodegradáveis Empresas cobertas neste relatório
- BASF
- Biome Bioplastics
- BIOTEC Biologische Naturverpackungen GmbH & Co. KG
- Braskem
- CJ CheilJedang Corp.
- Danimer Scientific
- FKuR Kunststoff GmbH
- KANEKA CORPORATION
- KURARAY CO., LTD.
- Mitsubishi Chemical Group Corporation
- NatureWorks LLC
- Novamont S.p.A.
- PTT MCC Biochem Co., Ltd.
- RWDC Industries Limited
- TORAY INDUSTRIES, INC.
- TotalEnergies Corbion
Desenvolvimentos industriais recentes em Mercado de Plásticos Biodegradáveis
- Abril de 2026: A NatureWorks inaugurou sua instalação integrada de biopolímero Ingeo em Nakhon Sawan, Tailândia, com capacidade anual de aproximadamente 75.000 toneladas. A instalação aumentou a capacidade total da empresa para aproximadamente 225.000 toneladas por ano. Ela utiliza cana-de-açúcar de origem local para produzir biopolímeros para embalagens flexíveis, utensílios compostáveis para alimentação fora do lar, fibras não tecidas e aplicações de impressão 3D na Ásia-Pacífico.
- Junho de 2025: A Teknor Apex adquiriu os ativos operacionais da Danimer Scientific, incluindo instalações de fabricação no Kentucky e na Geórgia e mais de 480 patentes concedidas e pendentes em 20 países, por 19 milhões de USD. A aquisição seguiu o pedido de falência do Capítulo 11 da Danimer Scientific em março de 2025 e incluiu a plataforma de tecnologia Nodax PHA e uma planta de PHA em escala comercial na América do Norte.
Escopo do Relatório Global do Mercado de Plásticos Biodegradáveis
O plástico biodegradável é um material à base de polímero projetado para sofrer decomposição pela atividade de microrganismos, incluindo bactérias, fungos e algas. Sob condições ambientais adequadas, esses microrganismos podem converter o material em subprodutos naturais, como água, dióxido de carbono e biomassa.
O mercado de plásticos biodegradáveis é segmentado por tipo, forma do produto, indústria do usuário final e geografia. Por tipo, o mercado é segmentado em ácido polilático (PLA), misturas de amido, tereftalato de adipato de polibutileno (PBAT), polibutileno succinato (PBS), polihidroxialcanoatos (PHA), plásticos à base de celulose e outros plásticos biodegradáveis. Por forma do produto, o mercado é segmentado em resinas e compostos, filmes e folhas, produtos moldados e outros. Por indústria do usuário final, o mercado é segmentado em embalagens, bens de consumo, agricultura e horticultura, têxtil e outras indústrias de uso final. O relatório também abrange o tamanho do mercado e as previsões para plásticos biodegradáveis em 16 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Ácido Polilático (PLA) |
| Misturas de Amido |
| Tereftalato de Adipato de Polibutileno (PBAT) |
| Polibutileno Succinato (PBS) |
| Polihidroxialcanoatos (PHA) |
| Plásticos à Base de Celulose |
| Outros Plásticos Biodegradáveis |
| Resinas e Compostos |
| Filmes e Folhas |
| Produtos Moldados |
| Outros |
| Embalagens |
| Bens de Consumo |
| Agricultura e Horticultura |
| Têxtil |
| Outras Indústrias de Uso Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Rússia | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo | Ácido Polilático (PLA) | |
| Misturas de Amido | ||
| Tereftalato de Adipato de Polibutileno (PBAT) | ||
| Polibutileno Succinato (PBS) | ||
| Polihidroxialcanoatos (PHA) | ||
| Plásticos à Base de Celulose | ||
| Outros Plásticos Biodegradáveis | ||
| Por Forma do Produto | Resinas e Compostos | |
| Filmes e Folhas | ||
| Produtos Moldados | ||
| Outros | ||
| Por Indústria do Usuário Final | Embalagens | |
| Bens de Consumo | ||
| Agricultura e Horticultura | ||
| Têxtil | ||
| Outras Indústrias de Uso Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Rússia | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Plásticos Biodegradáveis?
O tamanho do mercado de plásticos biodegradáveis foi avaliado em 10,67 bilhões de USD em 2025 e estima-se que cresça de 11,83 bilhões de USD em 2026 para atingir 20,45 bilhões de USD até 2031, a um CAGR de 11,57% durante o período de previsão (2026-2031).
Qual tipo de polímero está crescendo mais rapidamente até 2031?
O Polihidroxialcanoato (PHA) tem projeção de registrar o CAGR mais rápido, de 19,60%, apoiado por aplicações em compostagem doméstica e biodegradação marinha.
Por que as aplicações de embalagens lideram a demanda?
As embalagens detinham uma participação de 62,56% em 2025 porque embalagens flexíveis, utensílios para alimentação fora do lar e sacolas transportadoras consomem grandes volumes de material.
Qual região crescerá mais rapidamente até 2031?
A Ásia-Pacífico tem projeção de crescer a um CAGR de 12,84%, apoiada por restrições ao plástico, mandatos de Responsabilidade Estendida do Produtor (EPR) e nova capacidade local.