
Tamaño y Participación del Mercado de Plásticos Biodegradables
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 11.83 Mil millones de dólares |
| Tamaño del Mercado (2031) | 20.45 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 11.57 % |
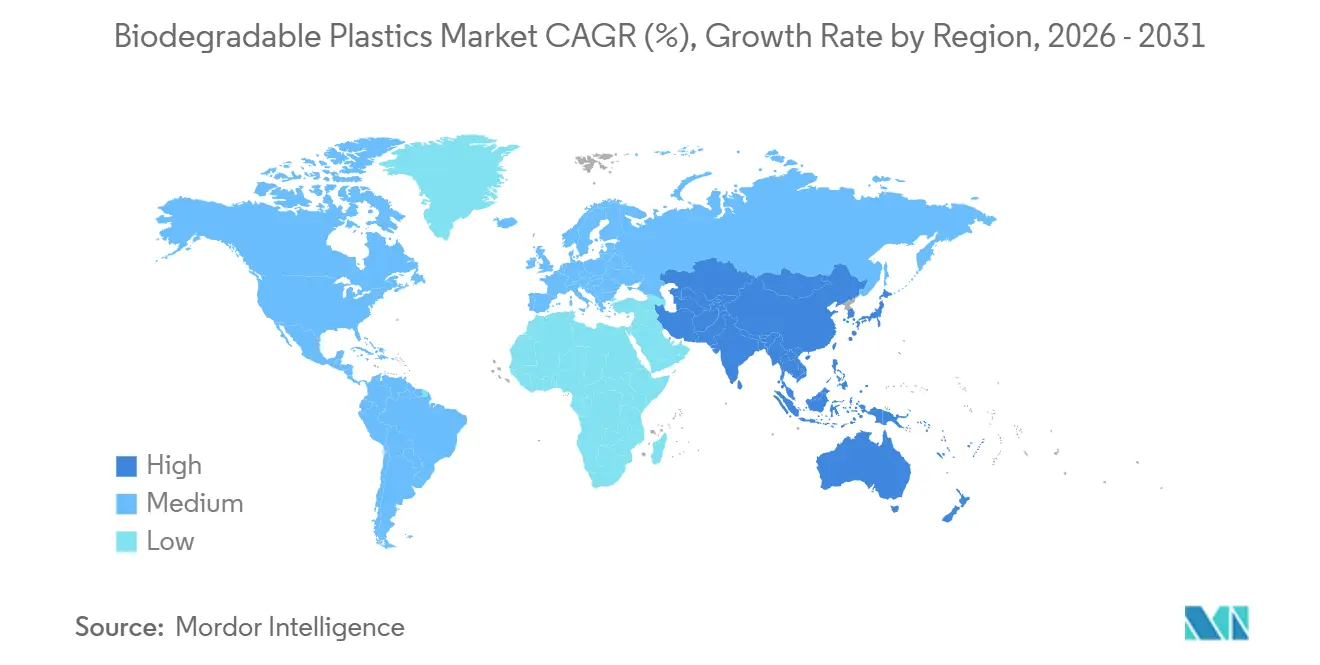
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
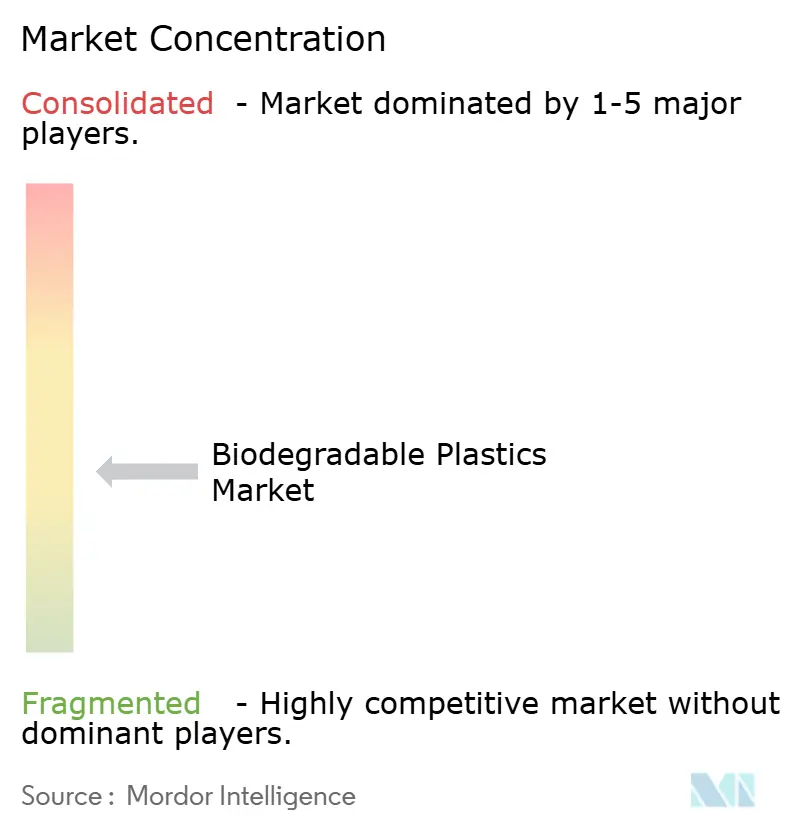
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Plásticos Biodegradables por Mordor Intelligence
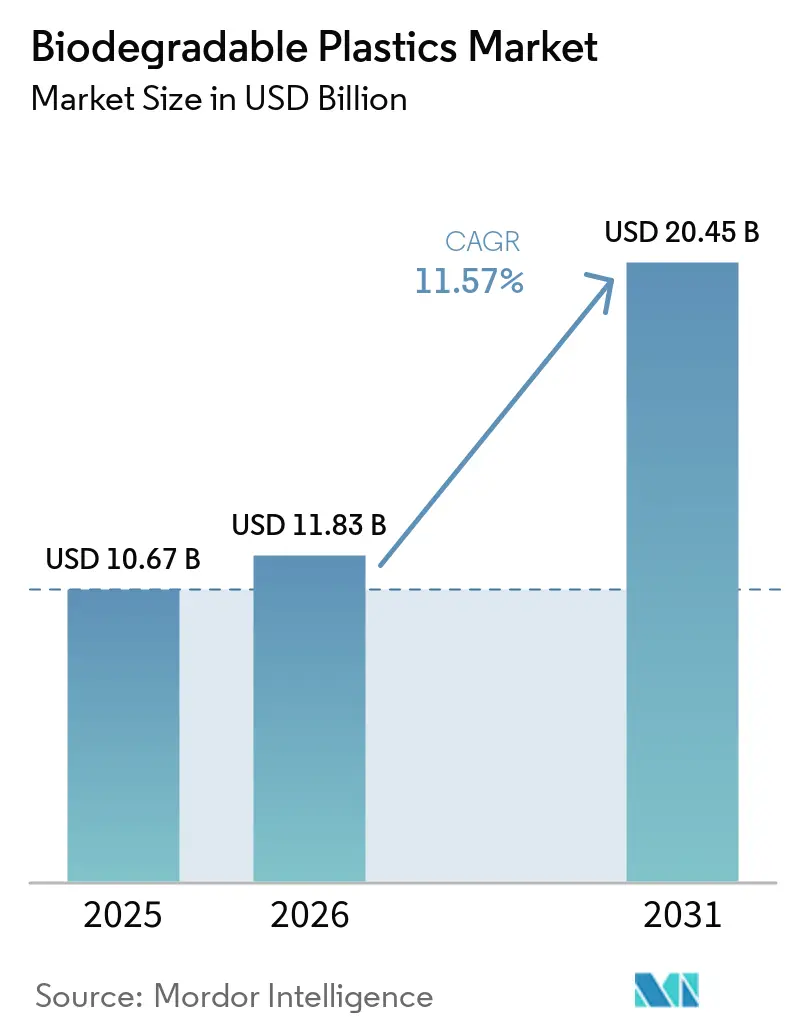
El tamaño del mercado de plásticos biodegradables fue valorado en 10,67 mil millones de USD en 2025 y se estima que crecerá desde 11,83 mil millones de USD en 2026 hasta alcanzar los 20,45 mil millones de USD en 2031, a una CAGR del 11,57% durante el período de pronóstico (2026-2031). Los requisitos regulatorios están transformando el envasado compostable de una opción de sostenibilidad voluntaria a un requisito de adquisición en muchas aplicaciones. El Reglamento de la UE sobre Envases y Residuos de Envases ha sido aplicado desde el 12 de agosto de 2026, vinculando los costos de responsabilidad del productor al diseño del envase y los resultados al final de su vida útil. Este marco define el papel comercial de los materiales compostables certificados, ya que los compradores deben cumplir con las regulaciones de envases y gestionar los costos de cumplimiento asociados. Los proveedores de materiales están respondiendo obteniendo certificaciones, desarrollando productos e invirtiendo en capacidad de producción local. Sin embargo, la disponibilidad de materias primas y la infraestructura limitada de recolección y compostaje siguen siendo barreras clave para la adopción de plásticos biodegradables.
Conclusiones Clave del Informe
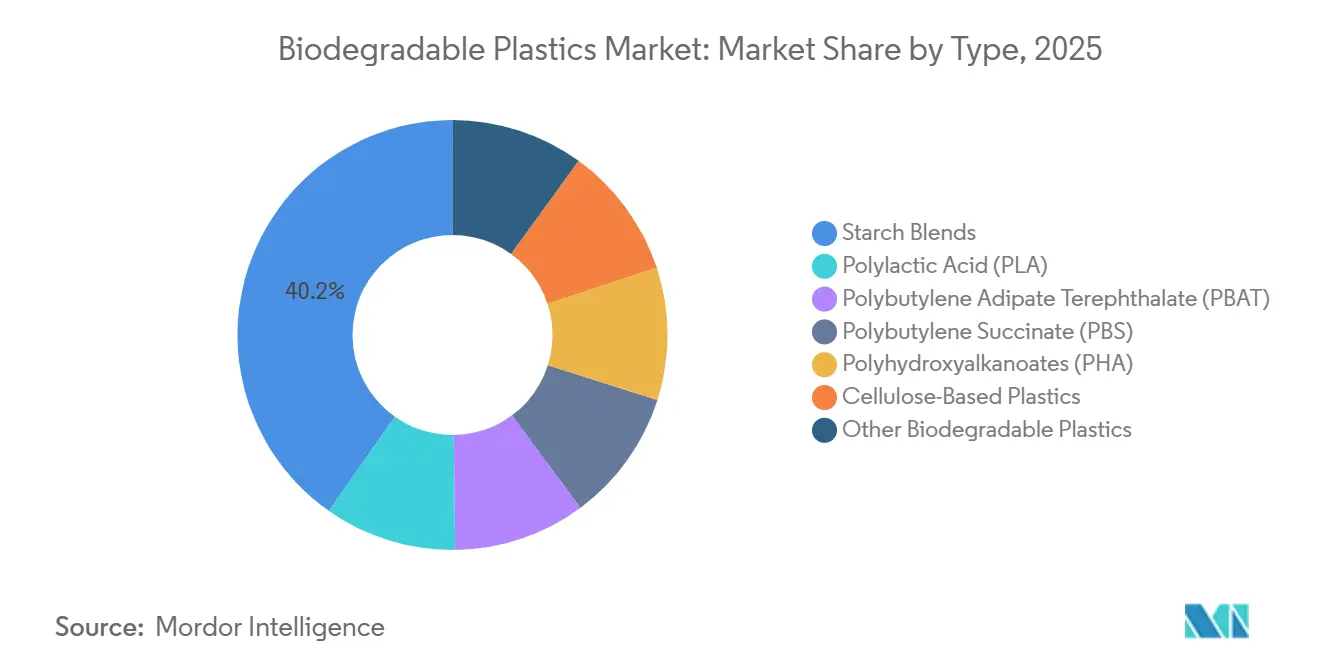
- Por tipo, las mezclas de almidón representaron el 40,23% de la participación del mercado de plásticos biodegradables en 2025, mientras que se prevé que el PHA crezca a una CAGR del 19,60% hasta 2031.
- Por forma del producto, las películas y láminas representaron el 34,12% de la participación del mercado de plásticos biodegradables en 2025 y se prevé que crezcan a una CAGR del 12,54% hasta 2031.
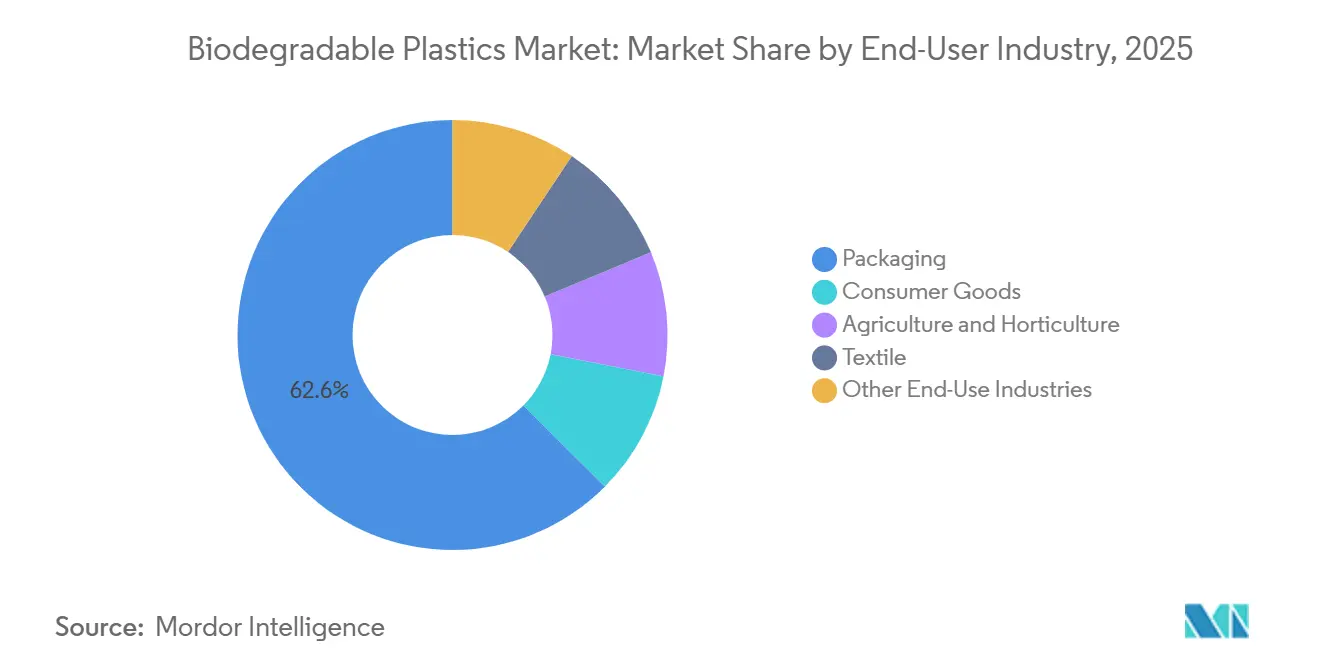
- Por industria del usuario final, el envasado representó el 62,56% de la participación del mercado de plásticos biodegradables en 2025, mientras que se prevé que la agricultura y la horticultura crezcan a una CAGR del 13,37% hasta 2031.
- Por geografía, Europa representó el 38,84% de la participación del mercado de plásticos biodegradables en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 12,84% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Restricciones a los Plásticos de Un Solo Uso y Responsabilidad Ampliada del Productor | +3.2% | Global, con impacto a corto plazo concentrado en la UE y los principales mercados de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Adquisición de Envases Sostenibles por Parte de Minoristas y Marcas de Servicios de Alimentación | +2.4% | Global, con América del Norte y la UE a la cabeza, mientras Asia-Pacífico se acelera | Mediano plazo (2-4 años) |
| Mejoras en el Rendimiento y el Costo de las Formulaciones de PLA, PBAT y PHA | +1.8% | Global, especialmente en los centros de fabricación de Asia-Pacífico y los mercados de aplicación de la UE | Mediano plazo (2-4 años) |
| Adopción de Películas de Acolchado Agrícola Biodegradables | +1.4% | UE, cuenca mediterránea, China y América Latina | Mediano plazo (2-4 años) |
| Divulgación Corporativa de Carbono y Fijación Interna de Precios del Carbono | +0.8% | Global, especialmente en los centros de adquisición corporativa de la UE y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones a los Plásticos de Un Solo Uso y Responsabilidad Ampliada del Productor
El Reglamento de la UE sobre Envases y Residuos de Envases ha sido aplicado en su totalidad desde el 12 de agosto de 2026, estableciendo requisitos para los residuos de envases, la reutilización y la responsabilidad del productor. El reglamento favorece los formatos compostables cuando la selección de materiales afecta los costos de responsabilidad del productor. La modulación de tarifas puede hacer que el envasado compostable certificado sea más atractivo para los compradores que gestionan los costos de cumplimiento. Los convertidores de envases están incorporando los requisitos de compostabilidad EN 13432 en los acuerdos de suministro a largo plazo. Medidas similares de responsabilidad del productor en Asia-Pacífico y varios estados de EE. UU. están ampliando la base de demanda potencial para el mercado de plásticos biodegradables. Estas medidas aumentan la importancia de la certificación, la fiabilidad del suministro y la preparación regulatoria en la adquisición de envases.
Adquisición de Envases Sostenibles por Parte de Minoristas y Marcas de Servicios de Alimentación
Los principales minoristas y operadores de servicios de alimentación están utilizando objetivos de envasado para apoyar la demanda de materiales compostables certificados. Grupo Bimbo trabajó para que sus envases fueran reciclables, biodegradables o compostables a finales de 2025. Estos objetivos requirieron que los equipos de envasado evaluaran las opciones de materiales en numerosos productos antes de que entraran en vigor regulaciones más amplias. Amazon probó bolsas de entrega de base biológica Novamont Mater-Bi en España a través de un proyecto apoyado por el programa Circular Bio-based Europe. Las aplicaciones de servicios de alimentación siguen siendo relevantes porque combinan un alto uso de un solo uso con transiciones de materiales relativamente sencillas. La divulgación corporativa de carbono y la fijación interna de precios del carbono también influyen en las decisiones de selección de materiales, ya que Shiseido aplicó la fijación interna de precios del carbono a sus decisiones de inversión en fabricación de 2025[1].
Mejoras en el Rendimiento y el Costo de las Formulaciones de Ácido Poliláctico (PLA), Tereftalato de Adipato de Polibutileno (PBAT) y Polihidroxialcanoatos (PHA)
Las mejoras en la formulación están haciendo que las resinas biodegradables sean más compatibles con los equipos de procesamiento existentes y adecuadas para una gama más amplia de aplicaciones. Los costos de producción de PHA oscilan entre 4 y 6 USD por kilogramo, en comparación con 1 a 2 USD por kilogramo para los plásticos petroquímicos. La investigación sobre la fermentación continua de Halomonas indica que la eliminación de los requisitos de esterilidad puede reducir los costos de producción de PHA a 1,98 USD por kilogramo. En junio de 2024, BASF introdujo el ecoflex PBAT con balance de biomasa con certificaciones REDcert2 e International Sustainability and Carbon Certification (ISCC) PLUS, reportando una huella de carbono del producto un 60% menor. Los procesadores de películas priorizan el flujo de fusión, la claridad y el rendimiento estable en las líneas de película soplada. Estos factores reducen los riesgos operativos asociados con la sustitución de materiales y apoyan la demanda en el mercado de plásticos biodegradables.
Adopción de Películas de Acolchado Agrícola Biodegradables
Las regulaciones de la UE han ampliado la base para el uso de películas de acolchado biodegradables en el suelo en la agricultura. El Acto Delegado 2024/2787 hizo que las películas de acolchado biodegradables en el suelo fueran elegibles para el marcado CE como productos fertilizantes a partir del 20 de noviembre de 2024. Esta vía reconoce las películas de acolchado como insumos agrícolas certificados bajo condiciones definidas. Novamont declaró que su película de acolchado Mater-Bi recibió la certificación como mejorador de suelo inorgánico en noviembre de 2025. El material puede eliminar la necesidad de retirar la película convencional después de la cosecha, un proceso asociado con la pérdida de suelo cuando el acolchado de polietileno se retira mecánicamente. El uso de plástico agrícola supera los 12,5 millones de toneladas anuales, con la película de acolchado representando el 20% de este uso. Sin embargo, Europa solo recicla el 24% de los residuos plásticos agrícolas.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Precios de Materias Primas y Energía | -1.5% | Global, más aguda para los productores de PLA y mezclas de almidón que dependen del maíz y la caña de azúcar | Corto plazo (≤ 2 años) |
| Prima de Costo Frente a los Plásticos Convencionales | -1.3% | Global, más restrictivo en los mercados sensibles al precio en Asia y América del Sur | Mediano plazo (2-4 años) |
| Brechas en el Compostaje Industrial y la Recolección Selectiva | -0.9% | América del Norte y Asia emergente, parcialmente abordado en el norte de la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios de Materias Primas y Energía
Los fabricantes de ácido poliláctico (PLA) y mezclas de almidón están expuestos a los ciclos de las materias primas agrícolas. Sus estructuras de costos también incluyen procesamiento intensivo en energía y logística, creando presiones de costos concurrentes. Las condiciones de sequía en el Medio Oeste de EE. UU. y las menores exportaciones de caña de azúcar de Brasil a principios de 2025 aumentaron los costos del almidón de maíz y redujeron los márgenes del PLA. Los productores petroquímicos pueden aprovechar los sistemas integrados de materias primas y las estrategias de cobertura de futuros, que son menos accesibles para muchos productores de biopolímeros. La investigación ha explorado la producción de polihidroxialcanoatos (PHA) a partir de biomasa lignocelulósica utilizando plataformas microbianas halófilas y termófilas como alternativa a las materias primas de cultivos alimentarios. Estos enfoques pueden reducir la exposición a las materias primas con el tiempo; sin embargo, la producción a escala comercial sigue siendo limitada en el mercado de plásticos biodegradables.
Prima de Costo Frente a los Plásticos Convencionales y Brechas en el Compostaje
Los polímeros biodegradables generalmente tienen costos unitarios de dos a cinco veces más altos que los plásticos convencionales. Esta diferencia de costos afecta la adopción en aplicaciones de envasado y películas agrícolas sensibles al precio. Los precios más bajos del polietileno o polipropileno pueden ampliar la brecha de costos, incluso cuando los costos de los biopolímeros se mantienen estables. Los niveles de producción más bajos también aumentan los costos fijos por tonelada. Además, la infraestructura de recolección selectiva y compostaje afecta la adopción, ya que las afirmaciones sobre el final de la vida útil dependen del acceso a los sistemas de gestión de residuos. Un informe técnico del Departamento de Agricultura de los Estados Unidos (USDA) encontró que el 12% de los hogares estadounidenses tenían acceso a servicios de recolección residencial de residuos alimentarios. En comparación, el 29% de las instalaciones de compostaje de EE. UU. no aceptaban plásticos compostables[2].
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El Crecimiento del PHA se Construye sobre el Liderazgo de las Mezclas de AlmidónLas mezclas de almidón representaron el 40,23% del mercado de plásticos biodegradables en 2025. Su posición refleja un extenso desarrollo de formulaciones y su uso en bolsas de transporte, películas de contacto con alimentos y películas de acolchado agrícola. Estas aplicaciones pueden utilizar la certificación de compostaje industrial EN 13432 para respaldar las afirmaciones sobre el final de la vida útil. Sin embargo, las mezclas de almidón no proporcionan la biodegradabilidad marina, la compostabilidad doméstica ni el rendimiento mecánico que ofrece el PHA en aplicaciones exigentes. Esta distinción define el posicionamiento competitivo de cada material. En noviembre de 2025, Novamont obtuvo la certificación para su película de acolchado Mater-Bi como mejorador de suelo inorgánico, ampliando su vía de validación más allá de los entornos convencionales de compostaje industrial.
Se prevé que el PHA registre una CAGR del 19,60% hasta 2031, la más alta entre los tipos de polímeros en el mercado de plásticos biodegradables. Sus certificaciones respaldan aplicaciones que incluyen materiales de pesca biodegradables en el mar, películas flexibles compostables en el hogar y envases médicos biocompatibles. En mayo de 2026, CJ Biomaterials lanzó PHACT CB0504A, una resina de recubrimiento por extrusión de PHA puro para vajilla de papel para servicios de alimentación. La empresa declaró que la resina recibió las certificaciones TÜV Austria OK compost HOME, INDUSTRIAL y MARINE. El lanzamiento indica un enfoque en aplicaciones de servicios de alimentación más allá de los usos especializados. El PLA sigue siendo ampliamente utilizado en envases rígidos y bandejas termoformadas, mientras que el PBAT y el PBS se utilizan en aplicaciones de películas flexibles y especializadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Forma del Producto:
Las Películas y Láminas Combinan Escala con CrecimientoLas películas y láminas representaron el 34,12% del mercado de plásticos biodegradables en 2025 y se prevé que crezcan a una CAGR del 12,54% hasta 2031. Las restricciones a los plásticos de un solo uso en la Unión Europea, China y Corea del Sur están aumentando la demanda de alternativas certificadas en el envasado flexible. Esta tendencia apoya la inversión de los convertidores en materiales de ácido poliláctico (PLA), tereftalato de adipato de polibutileno (PBAT) y polihidroxialcanoato (PHA) para grado de película. Las películas requieren un flujo de fusión estable, claridad óptica y un comportamiento de estiramiento predecible durante el procesamiento de película soplada. Estos requisitos técnicos hacen de la conversión de películas una medida del rendimiento del material en la industria de plásticos biodegradables.
El Reglamento sobre Envases y Residuos de Envases (PPWR) exige que todos los envases sean reciclables o compostables para 2035. Este requisito apoya el desarrollo de formulaciones de películas compatibles con los equipos de procesamiento existentes. Las resinas y compuestos proporcionan los insumos intermedios para las operaciones de conversión posteriores. Los productos moldeados incluyen vasos, bandejas y cubiertos, donde la resistencia al calor es un factor competitivo. Los grados KANEKA PHBH y PLA Luminy de alta temperatura abordan las aplicaciones de llenado en caliente y aptas para microondas que el PLA estándar no puede soportar. Los recubrimientos de papel, las fibras y los cierres moldeados por inyección también crean oportunidades para los materiales a base de PHA en aplicaciones que requieren biodegradabilidad marina.
Por Industria del Usuario Final:
La Agricultura y la Horticultura Obtienen Apoyo RegulatorioEl envasado representó el 62,56% del mercado de plásticos biodegradables en 2025. El envasado flexible, la vajilla para servicios de alimentación y las bolsas de transporte impulsan gran parte de esta concentración. Los requisitos de responsabilidad ampliada del productor están haciendo que la demanda de envasado sea más predecible en los mercados regulados. La velocidad de certificación y la fiabilidad del suministro se están convirtiendo en criterios de selección para los compradores de envases. Las aplicaciones a gran escala que requieren afirmaciones verificadas sobre el final de la vida útil apoyan el tamaño del mercado de plásticos biodegradables para el envasado. Sin embargo, esta posición también requiere que los proveedores mantengan un suministro constante de materiales certificados en todas las carteras de productos.
Se prevé que la agricultura y la horticultura crezcan a una CAGR del 13,37% hasta 2031. La certificación de películas de acolchado biodegradables en el suelo crea una vía de aplicación que el polietileno convencional no puede abordar sin cambiar el material subyacente. Este requisito apoya una transición de categoría directa en lugar de una sustitución voluntaria, como se observa en las aplicaciones de envasado. Los bienes de consumo representan el segundo segmento de usuario final más grande e incluyen productos de cuidado personal, del hogar e higiene. En mayo de 2026, CJ Biomaterials y Yuhan-Kimberly introdujeron una toalla de papel no tejida reutilizable fabricada con PHA amorfo. Los dispositivos médicos y el envasado de electrónica seguirán siendo segmentos de demanda más pequeños y de alto valor hasta 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Plásticos Biodegradables en Europa y América del Norte
Europa representó el 38,84% de la cuota del mercado de plásticos biodegradables en 2025, respaldada por requisitos regulatorios, capacidad de compostaje industrial y una base de producción consolidada. Las instalaciones italianas de Novamont tienen una capacidad anual combinada de 150.000 toneladas. Alemania, Italia y Francia concentran la mayor parte del consumo europeo y generan demanda para aplicaciones de envases regulados. El clúster de biopolímeros de Italia integra el suministro de materias primas, la producción de polímeros y la conversión aguas abajo. América del Norte es el segundo mercado regional más grande, donde las medidas de responsabilidad extendida del productor (REP) a nivel estatal en California, Oregón y Colorado configuran la demanda. Las marcas estadounidenses que atienden operaciones europeas pueden estandarizar especificaciones conformes con la norma EN 13432 en programas de adquisición más amplios.
Mercado de Plásticos Biodegradables en Asia-Pacífico
Se proyecta que Asia-Pacífico crecerá a una CAGR del 12,84% durante 2026–2031, lo que representa la tasa de crecimiento regional más alta en el mercado de plásticos biodegradables. Las restricciones plásticas de China, los mandatos de REP de India y la expansión de la capacidad doméstica de polibutileno adipato tereftalato (PBAT) respaldan las perspectivas regionales. Kingfa, Wanhua, Sinopec y Huafon están ampliando la producción de PBAT a escala industrial. Esta expansión de capacidad reduce los precios unitarios para los compradores de envases sensibles al costo y aumenta la presión competitiva sobre los productores fuera de China. NatureWorks inauguró su instalación totalmente integrada de ácido poliláctico (PLA) Ingeo en Nakhon Sawan, Tailandia, en abril de 2026. La instalación tiene una capacidad anual de 75.000 toneladas, utiliza caña de azúcar de origen local y reduce la dependencia de los conversores del Sudeste Asiático de las importaciones. India exige la recolección del 100% de los plásticos compostables de Categoría IV; sin embargo, la capacidad limitada de compostaje industrial retrasa el impacto total de este requisito sobre la demanda.
Mercado de Plásticos Biodegradables en América del Sur y Oriente Medio y África
América del Sur cuenta con disponibilidad de materias primas, impulsada por la producción de caña de azúcar de Brasil y la infraestructura de fermentación de bioetanol. Los rendimientos de caña de azúcar en las principales regiones brasileñas oscilan entre 54 y 111 toneladas por hectárea. A medida que las regulaciones domésticas maduren, Brasil podría emerger como un lugar de producción de PLA y PHA. Argentina ofrece disponibilidad adicional de materias primas agrícolas, aunque la fabricación de biopolímeros permanece en fase piloto. Oriente Medio y África representan los mercados regionales más pequeños; sin embargo, las iniciativas saudíes para materiales de base biológica y los requisitos de los minoristas sudafricanos están generando demanda. Regulaciones más estrictas sobre residuos plásticos podrían apoyar el desarrollo del mercado en la región hasta 2031.
Panorama Competitivo
El mercado de plásticos biodegradables está moderadamente fragmentado. Los compounders regionales, los especialistas en PHA y los grandes productores chinos de PBAT poseen la capacidad restante. Los fabricantes chinos han obtenido ventajas de costos a través de la expansión a gran escala de la capacidad de PBAT. Esta expansión ha reconfigurado la competencia en la composición de películas flexibles y ha aumentado la presión sobre los márgenes de los actores establecidos con plantas más pequeñas y estructuras de costos más altas. La seguridad de las materias primas, la amplitud de la certificación y las capacidades de desarrollo de aplicaciones determinan la eficacia con que los proveedores compiten por las aplicaciones reguladas.
La certificación multiestándar mejora el acceso a los canales de adquisición donde los propietarios de marcas buscan reducir el número de proveedores calificados. Las certificaciones EN 13432, TÜV Austria OK compost, Instituto de Productos Biodegradables (BPI) y de biodegradación marina son especialmente relevantes para los productos vendidos en múltiples sistemas regulatorios. El PHA ofrece oportunidades en equipos de pesca biodegradables en el mar, aplicaciones de acuicultura y recubrimientos para vajilla de papel para servicios de alimentación. Los grados de biopolímeros de alta temperatura también respaldan los formatos de llenado en caliente, donde el PLA estándar no ofrece el rendimiento requerido. BASF introdujo el ecoflex PBAT con balance de biomasa en 2024, vinculando el abastecimiento certificado de balance de masa con una huella de carbono del producto declarada un 60% menor. La planta de NatureWorks en Tailandia proporciona a la empresa un segundo sitio global de fabricación de PLA y mejora su acceso al suministro de Asia-Pacífico.
CJ Biomaterials lanzó una resina de recubrimiento de PHA puro en mayo de 2026, dirigida a aplicaciones certificadas de papel para servicios de alimentación. Las empresas que combinan escala con rendimiento específico para cada aplicación pueden atender la demanda sensible al precio y la demanda premium. La estructura competitiva diferencia los productos de PHA y PLA de alta temperatura de la oferta de PBAT más orientada al precio. La certificación y el rendimiento pueden ayudar a posicionar su producto como premium cuando los requisitos del uso final son difíciles de cumplir con alternativas convencionales. Los proveedores más pequeños enfrentan desafíos cuando sus ofertas dependen de la escala sin una posición de aplicación diferenciada. El mercado de plásticos biodegradables favorece a los proveedores que alinean capacidad, credenciales de cumplimiento y rendimiento en el uso final.
Líderes de la Industria de Plásticos Biodegradables
-
NatureWorks LLC
-
BASF
-
TotalEnergies Corbion
-
Novamont S.p.A.
-
Mitsubishi Chemical Group Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Plásticos Biodegradables Empresas cubiertas en este informe
- BASF
- Biome Bioplastics
- BIOTEC Biologische Naturverpackungen GmbH & Co. KG
- Braskem
- CJ CheilJedang Corp.
- Danimer Scientific
- FKuR Kunststoff GmbH
- KANEKA CORPORATION
- KURARAY CO., LTD.
- Mitsubishi Chemical Group Corporation
- NatureWorks LLC
- Novamont S.p.A.
- PTT MCC Biochem Co., Ltd.
- RWDC Industries Limited
- TORAY INDUSTRIES, INC.
- TotalEnergies Corbion
Desarrollos recientes de la industria en Mercado de Plásticos Biodegradables
- Abril de 2026: NatureWorks inauguró su instalación integrada de biopolímero Ingeo en Nakhon Sawan, Tailandia, con una capacidad anual de aproximadamente 75.000 toneladas. La instalación aumentó la capacidad total de la empresa a aproximadamente 225.000 toneladas por año. Utiliza caña de azúcar de origen local para producir biopolímeros para envasado flexible, vajilla compostable para servicios de alimentación, fibras no tejidas y aplicaciones de impresión 3D en Asia-Pacífico.
- Junio de 2025: Teknor Apex adquirió los activos operativos de Danimer Scientific, incluidas las instalaciones de fabricación en Kentucky y Georgia y más de 480 patentes concedidas y pendientes en 20 países, por 19 millones de USD. La adquisición siguió a la presentación de quiebra bajo el Capítulo 11 de Danimer Scientific en marzo de 2025 e incluyó la plataforma tecnológica Nodax PHA y una planta de PHA a escala comercial en América del Norte.
Alcance del Informe Global del Mercado de Plásticos Biodegradables
El plástico biodegradable es un material a base de polímeros diseñado para sufrir descomposición a través de la actividad de microorganismos, incluidas bacterias, hongos y algas. En condiciones ambientales adecuadas, estos microorganismos pueden convertir el material en subproductos naturales como agua, dióxido de carbono y biomasa.
El mercado de plásticos biodegradables está segmentado por tipo, forma del producto, industria del usuario final y geografía. Por tipo, el mercado está segmentado en ácido poliláctico (PLA), mezclas de almidón, tereftalato de adipato de polibutileno (PBAT), polibutileno succinato (PBS), polihidroxialcanoatos (PHA), plásticos a base de celulosa y otros plásticos biodegradables. Por forma del producto, el mercado está segmentado en resinas y compuestos, películas y láminas, productos moldeados y otros. Por industria del usuario final, el mercado está segmentado en envasado, bienes de consumo, agricultura y horticultura, textil y otras industrias de uso final. El informe también cubre el tamaño del mercado y los pronósticos para los plásticos biodegradables en 16 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Ácido Poliláctico (PLA) |
| Mezclas de Almidón |
| Tereftalato de Adipato de Polibutileno (PBAT) |
| Polibutileno Succinato (PBS) |
| Polihidroxialcanoatos (PHA) |
| Plásticos a Base de Celulosa |
| Otros Plásticos Biodegradables |
| Resinas y Compuestos |
| Películas y Láminas |
| Productos Moldeados |
| Otros |
| Envasado |
| Bienes de Consumo |
| Agricultura y Horticultura |
| Textil |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Rusia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Ácido Poliláctico (PLA) | |
| Mezclas de Almidón | ||
| Tereftalato de Adipato de Polibutileno (PBAT) | ||
| Polibutileno Succinato (PBS) | ||
| Polihidroxialcanoatos (PHA) | ||
| Plásticos a Base de Celulosa | ||
| Otros Plásticos Biodegradables | ||
| Por Forma del Producto | Resinas y Compuestos | |
| Películas y Láminas | ||
| Productos Moldeados | ||
| Otros | ||
| Por Industria del Usuario Final | Envasado | |
| Bienes de Consumo | ||
| Agricultura y Horticultura | ||
| Textil | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Plásticos Biodegradables?
El tamaño del mercado de plásticos biodegradables fue valorado en 10,67 mil millones de USD en 2025 y se estima que crecerá desde 11,83 mil millones de USD en 2026 hasta alcanzar los 20,45 mil millones de USD en 2031, a una CAGR del 11,57% durante el período de pronóstico (2026-2031).
¿Qué tipo de polímero está creciendo más rápido hasta 2031?
Se proyecta que el Polihidroxialcanoato (PHA) registre la CAGR más rápida, del 19,60%, respaldado por aplicaciones en compostaje doméstico y biodegradación marina.
¿Por qué las aplicaciones de envasado lideran la demanda?
El envasado representó una participación del 62,56% en 2025 porque el envasado flexible, la vajilla para servicios de alimentación y las bolsas de transporte consumen grandes volúmenes de material.
¿Qué región crecerá más rápido hasta 2031?
Se proyecta que Asia-Pacífico crezca a una CAGR del 12,84%, respaldada por restricciones plásticas, mandatos de Responsabilidad Ampliada del Productor (EPR) y nueva capacidad local.