
Marktgröße und Marktanteil für biologisch abbaubare Kunststoffe
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 11.83 Milliarden US-Dollar |
| Marktgröße (2031) | 20.45 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.57 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für biologisch abbaubare Kunststoffe von Mordor Intelligence
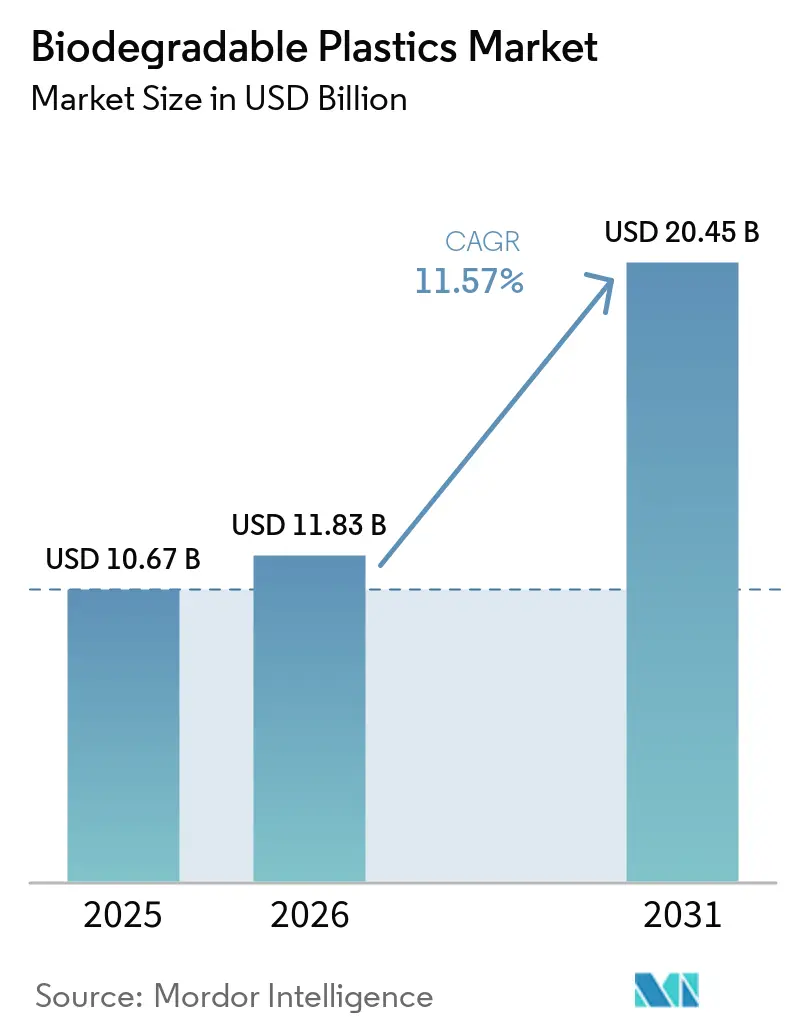
Die Marktgröße für biologisch abbaubare Kunststoffe wurde im Jahr 2025 auf 10,67 Milliarden USD geschätzt und soll von 11,83 Milliarden USD im Jahr 2026 auf 20,45 Milliarden USD bis 2031 wachsen, bei einer CAGR von 11,57 % während des Prognosezeitraums (2026–2031). Regulatorische Anforderungen verlagern kompostierbare Verpackungen in vielen Anwendungsbereichen von einer freiwilligen Nachhaltigkeitsoption hin zu einer verbindlichen Beschaffungsanforderung. Die EU-Verordnung über Verpackungen und Verpackungsabfälle gilt seit dem 12. August 2026 und verknüpft die Kosten der Herstellerverantwortung mit dem Verpackungsdesign und den Ergebnissen am Ende des Lebenszyklus. Dieser Rahmen definiert die kommerzielle Rolle zertifizierter kompostierbarer Materialien, da Käufer Verpackungsvorschriften einhalten und damit verbundene Compliance-Kosten verwalten müssen. Materiallieferanten reagieren darauf, indem sie Zertifizierungen sichern, Produkte entwickeln und in lokale Produktionskapazitäten investieren. Allerdings bleiben die Verfügbarkeit von Rohstoffen sowie eine begrenzte Sammel- und Kompostierungsinfrastruktur wesentliche Hindernisse für die Einführung biologisch abbaubarer Kunststoffe.
Wichtigste Erkenntnisse des Berichts
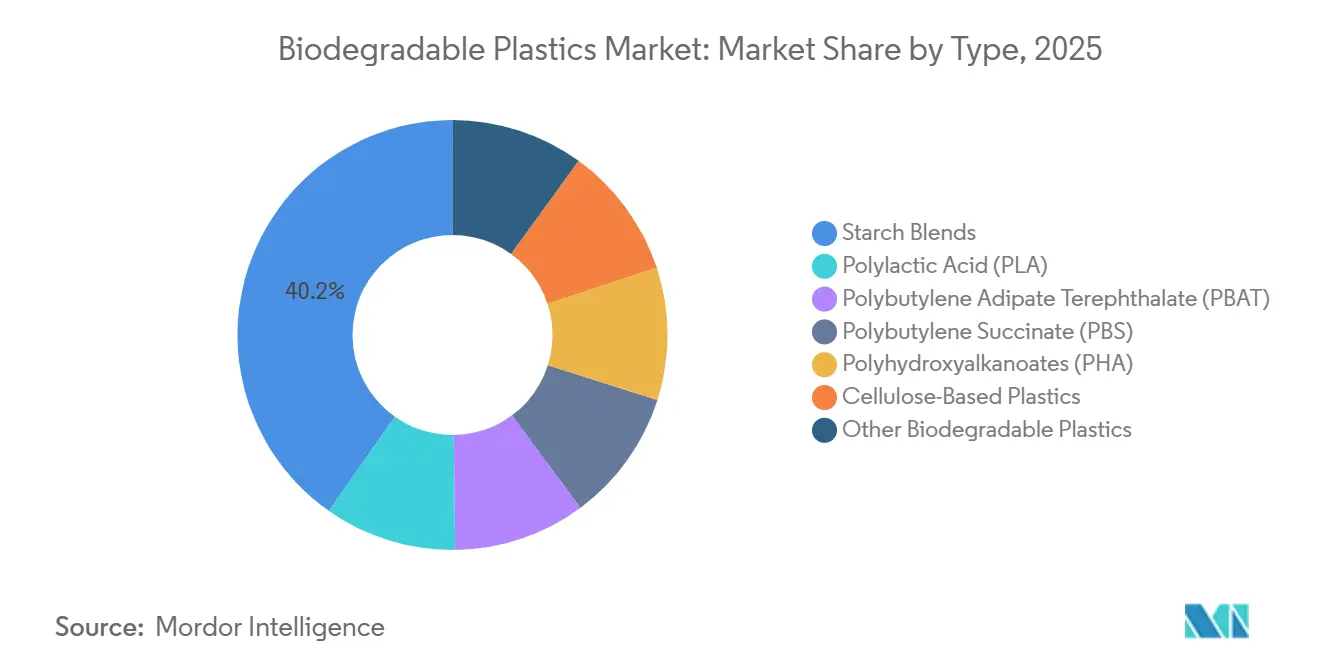
- Nach Typ hielten Stärkemischungen im Jahr 2025 einen Marktanteil von 40,23 % am Markt für biologisch abbaubare Kunststoffe, während PHA bis 2031 voraussichtlich mit einer CAGR von 19,60 % wachsen wird.
- Nach Produktform entfielen im Jahr 2025 34,12 % des Marktanteils für biologisch abbaubare Kunststoffe auf Folien und Platten, die bis 2031 voraussichtlich mit einer CAGR von 12,54 % wachsen werden.
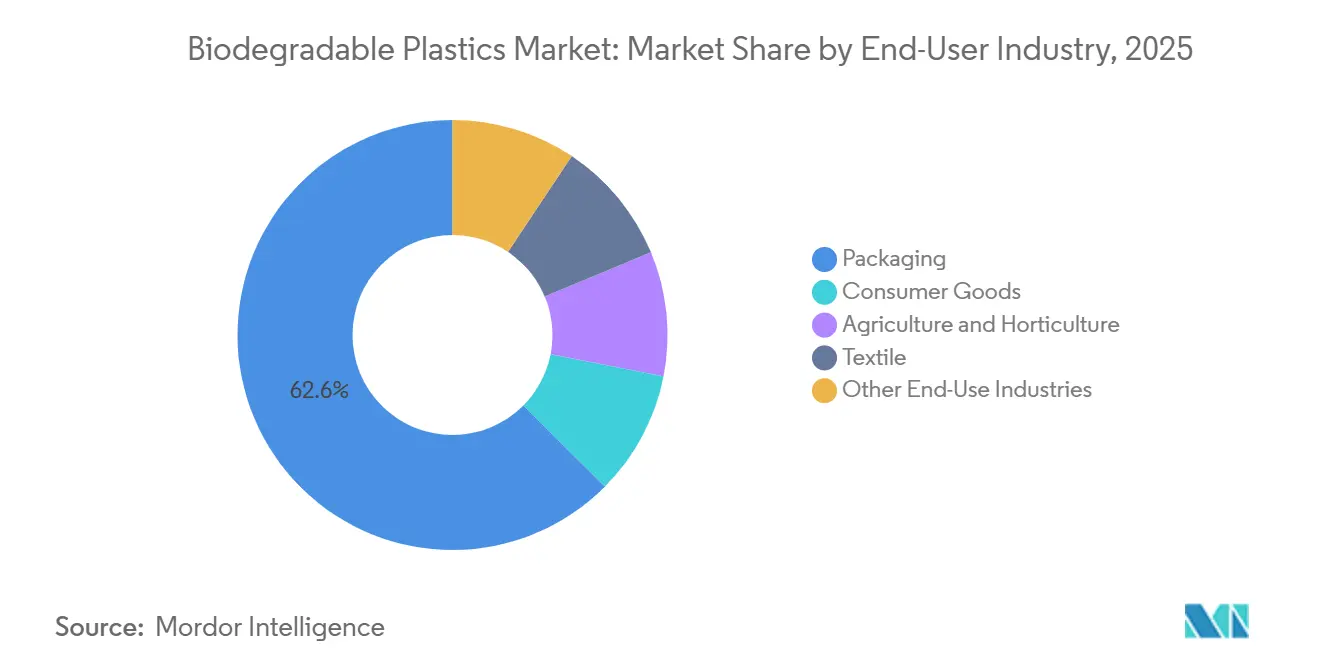
- Nach Endverbraucherbranche hielt Verpackung im Jahr 2025 einen Marktanteil von 62,56 % am Markt für biologisch abbaubare Kunststoffe, während Landwirtschaft und Gartenbau bis 2031 voraussichtlich mit einer CAGR von 13,37 % wachsen werden.
- Nach Geografie hielt Europa im Jahr 2025 einen Marktanteil von 38,84 % am Markt für biologisch abbaubare Kunststoffe, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 12,84 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschränkungen für Einwegkunststoffe und erweiterte Herstellerverantwortung | +3.2% | Global, mit konzentrierter kurzfristiger Auswirkung in der EU und wichtigen Märkten im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Beschaffung nachhaltiger Verpackungen durch Einzelhändler und Foodservice-Marken | +2.4% | Global, mit Nordamerika und der EU als Vorreiter, während Asien-Pazifik an Dynamik gewinnt | Mittelfristig (2–4 Jahre) |
| Leistungs- und Kostenverbesserungen bei PLA-, PBAT- und PHA-Formulierungen | +1.8% | Global, insbesondere in Fertigungszentren im Asien-Pazifik-Raum und EU-Anwendungsmärkten | Mittelfristig (2–4 Jahre) |
| Einführung biologisch abbaubarer landwirtschaftlicher Mulchfolien | +1.4% | EU, Mittelmeerraum, China und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Unternehmensweite CO₂-Offenlegung und interne CO₂-Bepreisung | +0.8% | Global, insbesondere in Beschaffungszentren von Unternehmen in der EU und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschränkungen für Einwegkunststoffe und erweiterte Herstellerverantwortung
Die EU-Verordnung über Verpackungen und Verpackungsabfälle gilt seit dem 12. August 2026 in vollem Umfang und legt Anforderungen an Verpackungsabfälle, Wiederverwendung und Herstellerverantwortung fest. Die Verordnung unterstützt kompostierbare Formate, bei denen die Materialauswahl die Kosten der Herstellerverantwortung beeinflusst. Eine Gebührenmodulation kann zertifizierte kompostierbare Verpackungen für Käufer attraktiver machen, die Compliance-Kosten verwalten. Verpackungsverarbeiter integrieren die Kompostierbarkeitsanforderungen der EN 13432 in langfristige Lieferverträge. Ähnliche Maßnahmen zur Herstellerverantwortung in Asien-Pazifik und mehreren US-Bundesstaaten erweitern die adressierbare Nachfragebasis für den Markt für biologisch abbaubare Kunststoffe. Diese Maßnahmen erhöhen die Bedeutung von Zertifizierung, Versorgungszuverlässigkeit und regulatorischer Bereitschaft bei der Verpackungsbeschaffung.
Beschaffung nachhaltiger Verpackungen durch Einzelhändler und Foodservice-Marken
Große Einzelhändler und Foodservice-Betreiber nutzen Verpackungsziele, um die Nachfrage nach zertifizierten kompostierbaren Materialien zu fördern. Grupo Bimbo arbeitete darauf hin, seine Verpackungen bis Ende 2025 recycelbar, biologisch abbaubar oder kompostierbar zu machen. Diese Ziele erforderten, dass Verpackungsteams Materialoptionen für zahlreiche Produkte bewerteten, bevor umfassendere Vorschriften in Kraft traten. Amazon testete biologisch abbaubare Liefertaschen aus Novamont Mater-Bi in Spanien im Rahmen eines Projekts, das vom Programm Circular Bio-based Europe unterstützt wurde. Foodservice-Anwendungen bleiben relevant, da sie einen hohen Einweganteil mit vergleichsweise unkomplizierten Materialübergängen verbinden. Unternehmensweite CO₂-Offenlegung und interne CO₂-Bepreisung beeinflussen ebenfalls Materialauswahlentscheidungen, da Shiseido die interne CO₂-Bepreisung auf seine Investitionsentscheidungen in der Fertigung im Jahr 2025 angewendet hat[1].
Leistungs- und Kostenverbesserungen bei Formulierungen aus Polymilchsäure (PLA), Polybutylenadipat-Terephthalat (PBAT) und Polyhydroxyalkanoaten (PHA)
Formulierungsverbesserungen machen biologisch abbaubare Harze kompatibler mit vorhandenen Verarbeitungsanlagen und geeignet für ein breiteres Anwendungsspektrum. Die PHA-Produktionskosten liegen zwischen 4 und 6 USD pro Kilogramm, verglichen mit 1 bis 2 USD pro Kilogramm für petrochemische Kunststoffe. Forschungen zur kontinuierlichen Halomonas-Fermentation zeigen, dass der Wegfall von Sterilitätsanforderungen die PHA-Produktionskosten auf 1,98 USD pro Kilogramm senken kann. Im Juni 2024 führte BASF biomassebilanzierten ecoflex PBAT mit REDcert2- und International Sustainability and Carbon Certification (ISCC) PLUS-Zertifizierungen ein und berichtete von einem um 60 % niedrigeren Produkt-CO₂-Fußabdruck. Folienverarbeiter priorisieren Schmelzfluss, Klarheit und stabile Leistung auf Blasfolienanlagen. Diese Faktoren reduzieren betriebliche Risiken im Zusammenhang mit dem Materialaustausch und stützen die Nachfrage im Markt für biologisch abbaubare Kunststoffe.
Einführung biologisch abbaubarer landwirtschaftlicher Mulchfolien
EU-Vorschriften haben die Grundlage für den Einsatz von im Boden biologisch abbaubaren Mulchfolien in der Landwirtschaft erweitert. Der Delegierte Rechtsakt 2024/2787 machte im Boden biologisch abbaubare Mulchfolien ab dem 20. November 2024 als Düngeprodukte für die CE-Kennzeichnung förderfähig. Dieser Weg erkennt Mulchfolien als zertifizierte landwirtschaftliche Betriebsmittel unter definierten Bedingungen an. Novamont erklärte, dass seine Mater-Bi-Mulchfolie im November 2025 die Zertifizierung als anorganischer Bodenverbesserer erhalten hat. Das Material kann die Notwendigkeit entfallen lassen, herkömmliche Folie nach der Ernte einzusammeln – ein Prozess, der mit Bodenverlust verbunden ist, wenn Polyethylen-Mulchfolie mechanisch entfernt wird. Der landwirtschaftliche Kunststoffverbrauch übersteigt jährlich 12,5 Millionen Tonnen, wobei Mulchfolien 20 % dieses Verbrauchs ausmachen. Europa recycelt jedoch nur 24 % der landwirtschaftlichen Kunststoffabfälle.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Rohstoff- und Energiepreise | -1.5% | Global, am stärksten ausgeprägt bei PLA- und Stärkemischungsherstellern, die auf Mais und Zuckerrohr angewiesen sind | Kurzfristig (≤ 2 Jahre) |
| Kostenaufschlag gegenüber Standardkunststoffen | -1.3% | Global, am stärksten einschränkend in preissensiblen Märkten in Asien und Südamerika | Mittelfristig (2–4 Jahre) |
| Lücken bei der industriellen Kompostierung und getrennten Sammlung | -0.9% | Nordamerika und aufstrebende Märkte in Asien, teilweise behoben in Nordeuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Rohstoff- und Energiepreise
Hersteller von Polymilchsäure (PLA) und Stärkemischungen sind landwirtschaftlichen Rohstoffzyklen ausgesetzt. Ihre Kostenstrukturen umfassen auch energieintensive Verarbeitung und Logistik, was zu gleichzeitigen Kostendrücken führt. Dürrebedingungen im US-amerikanischen Mittleren Westen und geringere brasilianische Zuckerrohrexporte Anfang 2025 erhöhten die Maisstärkekosten und reduzierten die PLA-Margen. Petrochemische Hersteller können integrierte Rohstoffsysteme und Futures-Absicherungsstrategien nutzen, die für viele Biopolymerhersteller weniger zugänglich sind. Die Forschung hat die Herstellung von Polyhydroxyalkanoaten (PHA) aus lignocellulosischer Biomasse unter Verwendung halophiler und thermophiler mikrobieller Plattformen als Alternative zu Nahrungspflanzen-Rohstoffen untersucht. Diese Ansätze könnten die Rohstoffabhängigkeit im Laufe der Zeit verringern; die kommerzielle Produktion im großen Maßstab bleibt jedoch im Markt für biologisch abbaubare Kunststoffe begrenzt.
Kostenaufschlag gegenüber Standardkunststoffen und Lücken bei der Kompostierung
Biologisch abbaubare Polymere haben in der Regel Stückkosten, die zwei- bis fünfmal höher sind als die von herkömmlichen Kunststoffen. Dieses Kostengefälle beeinflusst die Einführung in preissensiblen Verpackungs- und landwirtschaftlichen Folienanwendungen. Niedrigere Polyethylen- oder Polypropylenpreise können die Kostenlücke vergrößern, selbst wenn die Biopolymerkosten stabil bleiben. Niedrigere Produktionsmengen erhöhen auch die Fixkosten pro Tonne. Darüber hinaus beeinflusst die Infrastruktur für getrennte Sammlung und Kompostierung die Einführung, da Ansprüche am Ende des Lebenszyklus vom Zugang zu Abfallmanagementsystemen abhängen. Ein technischer Bericht des United States Department of Agriculture (USDA) ergab, dass 12 % der US-amerikanischen Haushalte Zugang zu Sammeldienstleistungen für Lebensmittelabfälle aus Privathaushalten hatten. Im Vergleich dazu akzeptierten 29 % der US-amerikanischen Kompostierungsanlagen keine kompostierbaren Kunststoffe[2].
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
PHA-Wachstum baut auf der Führungsposition von Stärkemischungen aufStärkemischungen machten im Jahr 2025 40,23 % des Marktes für biologisch abbaubare Kunststoffe aus. Ihre Position spiegelt eine umfangreiche Formulierungsentwicklung und den Einsatz in Tragetaschen, lebensmittelkontakttauglichen Folien und landwirtschaftlichen Mulchfolien wider. Diese Anwendungen können die EN 13432-Zertifizierung für industrielle Kompostierung nutzen, um Ansprüche am Ende des Lebenszyklus zu unterstützen. Stärkemischungen bieten jedoch nicht die marine Biologisch abbaubarkeit, Heimkompostierbarkeit oder mechanische Leistung, die PHA in anspruchsvollen Anwendungen bietet. Diese Unterscheidung definiert die Wettbewerbspositionierung jedes Materials. Im November 2025 erhielt Novamont die Zertifizierung für seine Mater-Bi-Mulchfolie als anorganischer Bodenverbesserer und erweiterte damit seinen Validierungsweg über herkömmliche industrielle Kompostierungsumgebungen hinaus.
PHA wird bis 2031 voraussichtlich eine CAGR von 19,60 % verzeichnen, die höchste unter den Polymertypen im Markt für biologisch abbaubare Kunststoffe. Seine Zertifizierungen unterstützen Anwendungen wie marin biologisch abbaubare Fischereibedarf, heimkompostierbare Flexfolien und biokompatible medizinische Verpackungen. Im Mai 2026 brachte CJ Biomaterials PHACT CB0504A auf den Markt, ein reines PHA-Extrusionsbeschichtungsharz für Papier-Foodservice-Geschirr. Das Unternehmen erklärte, dass das Harz die TÜV Austria OK compost HOME-, INDUSTRIAL- und MARINE-Zertifizierungen erhalten hat. Die Markteinführung deutet auf einen Fokus auf Foodservice-Anwendungen jenseits von Spezialanwendungen hin. PLA wird weiterhin häufig in Hartverpackungen und thermogeformten Schalen eingesetzt, während PBAT und PBS in Flexfolien- und Spezialanwendungen verwendet werden.

Nach Produktform:
Folien und Platten verbinden Skalierung mit WachstumFolien und Platten machten im Jahr 2025 34,12 % des Marktes für biologisch abbaubare Kunststoffe aus und sollen bis 2031 mit einer CAGR von 12,54 % wachsen. Beschränkungen für Einwegkunststoffe in der Europäischen Union, China und Südkorea erhöhen die Nachfrage nach zertifizierten Alternativen in flexiblen Verpackungen. Dieser Trend unterstützt Investitionen von Verarbeitern in foliengeeignete Polymilchsäure (PLA)-, Polybutylenadipat-Terephthalat (PBAT)- und Polyhydroxyalkanoat (PHA)-Materialien. Folien erfordern stabilen Schmelzfluss, optische Klarheit und vorhersehbares Verhalten beim Abzug während der Blasfolienverarbeitung. Diese technischen Anforderungen machen die Folienverarbeitung zu einem Maßstab für die Materialleistung in der Branche für biologisch abbaubare Kunststoffe.
Die Verordnung über Verpackungen und Verpackungsabfälle (PPWR) verlangt, dass alle Verpackungen bis 2035 recycelbar oder kompostierbar sind. Diese Anforderung unterstützt die Entwicklung von Folienformulierungen, die mit vorhandenen Verarbeitungsanlagen kompatibel sind. Harze und Compounds liefern die vorgelagerten Inputs für nachgelagerte Verarbeitungsvorgänge. Formteile umfassen Becher, Schalen und Besteck, bei denen Hitzebeständigkeit ein Wettbewerbsfaktor ist. KANEKA PHBH und hochhitzebeständige Luminy PLA-Qualitäten eignen sich für Heißabfüll- und mikrowellengeeignete Anwendungen, die Standard-PLA nicht unterstützen kann. Papierbeschichtungen, Fasern und spritzgegossene Verschlüsse schaffen ebenfalls Möglichkeiten für PHA-basierte Materialien in Anwendungen, die marine Biologisch abbaubarkeit erfordern.
Nach Endverbraucherbranche:
Landwirtschaft und Gartenbau erhalten regulatorische UnterstützungVerpackung machte im Jahr 2025 62,56 % des Marktes für biologisch abbaubare Kunststoffe aus. Flexible Verpackungen, Foodservice-Geschirr und Tragetaschen treiben einen Großteil dieser Konzentration an. Anforderungen an die erweiterte Herstellerverantwortung machen die Verpackungsnachfrage in regulierten Märkten vorhersehbarer. Zertifizierungsgeschwindigkeit und Versorgungszuverlässigkeit werden zu Auswahlkriterien für Verpackungskäufer. Großvolumige Anwendungen, die verifizierte Ansprüche am Ende des Lebenszyklus erfordern, stützen die Marktgröße für biologisch abbaubare Kunststoffe im Verpackungsbereich. Diese Position erfordert jedoch auch, dass Lieferanten eine konsistente Versorgung mit zertifizierten Materialien über Produktportfolios hinweg aufrechterhalten.
Landwirtschaft und Gartenbau sollen bis 2031 mit einer CAGR von 13,37 % wachsen. Die Zertifizierung von im Boden biologisch abbaubaren Mulchfolien schafft einen Anwendungsweg, den herkömmliches Polyethylen ohne Änderung des zugrunde liegenden Materials nicht adressieren kann. Diese Anforderung unterstützt einen direkten Kategoriewechsel anstelle einer freiwilligen Substitution, wie sie bei Verpackungsanwendungen zu beobachten ist. Konsumgüter stellen das zweitgrößte Endverbrauchersegment dar und umfassen Körperpflege-, Haushalts- und Hygieneprodukte. Im Mai 2026 brachten CJ Biomaterials und Yuhan-Kimberly ein wiederverwendbares Vlies-Papiertuch aus amorphem PHA auf den Markt. Medizinprodukte und Elektronikverpackungen werden bis 2031 kleinere, hochwertige Nachfragesegmente bleiben.
Geografische Analyse
Markt für biologisch abbaubare Kunststoffe in Europa und Nordamerika
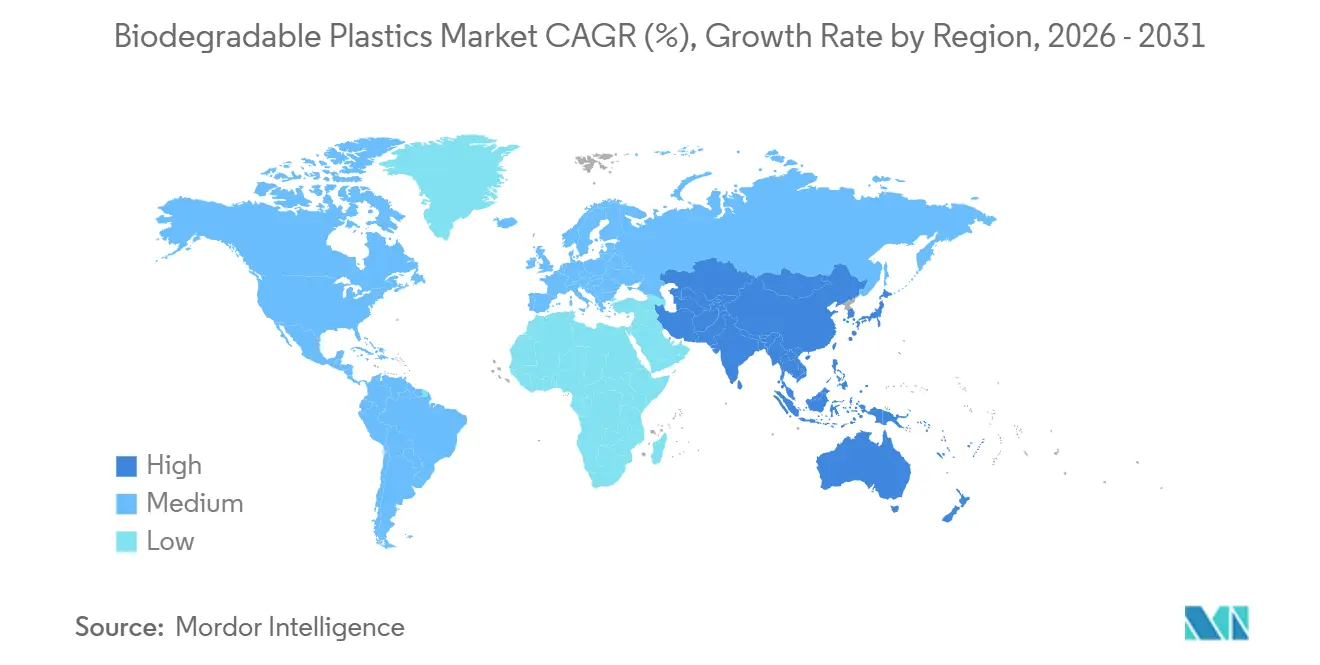
Europa hatte im Jahr 2025 einen Anteil von 38,84 % am Markt für biologisch abbaubare Kunststoffe, unterstützt durch regulatorische Anforderungen, industrielle Kompostierungskapazitäten und eine etablierte Produktionsbasis. Die italienischen Standorte von Novamont verfügen über eine kombinierte Jahreskapazität von 150.000 Tonnen. Deutschland, Italien und Frankreich entfallen auf den größten Teil des europäischen Verbrauchs und erzeugen Nachfrage nach regulierten Verpackungsanwendungen. Italiens Biopolymer-Cluster integriert die Rohstoffversorgung, Polymerproduktion und nachgelagerte Verarbeitung. Nordamerika ist der zweitgrößte regionale Markt, in dem staatliche Maßnahmen zur erweiterten Herstellerverantwortung (EPR) in Kalifornien, Oregon und Colorado die Nachfrage prägen. US-amerikanische Marken, die europäische Betriebe beliefern, können EN 13432-konforme Spezifikationen über umfassendere Beschaffungsprogramme standardisieren.
Markt für biologisch abbaubare Kunststoffe im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich im Zeitraum 2026–2031 mit einer CAGR von 12,84 % wachsen und damit die höchste regionale Wachstumsrate im Markt für biologisch abbaubare Kunststoffe aufweisen. Chinas Kunststoffbeschränkungen, Indiens EPR-Mandate und der Ausbau der inländischen Kapazitäten für Polybutylenadipat-Terephthalat (PBAT) stützen den regionalen Ausblick. Kingfa, Wanhua, Sinopec und Huafon erweitern die PBAT-Produktion im industriellen Maßstab. Diese Kapazitätserweiterung senkt die Stückpreise für kostensensible Verpackungskäufer und erhöht den Wettbewerbsdruck auf Produzenten außerhalb Chinas. NatureWorks eröffnete im April 2026 seine vollständig integrierte Ingeo-Polymilchsäure (PLA)-Anlage in Nakhon Sawan, Thailand. Die Anlage verfügt über eine Jahreskapazität von 75.000 Tonnen, verwendet lokal bezogenes Zuckerrohr und verringert die Importabhängigkeit südostasiatischer Verarbeiter.
Markt für biologisch abbaubare Kunststoffe in Südamerika und dem Nahen Osten und Afrika
Südamerika verfügt über eine Rohstoffverfügbarkeit, die durch Brasiliens Zuckerrohrproduktion und die Bioethanol-Fermentationsinfrastruktur angetrieben wird. Die Zuckerrohr-Erträge in wichtigen brasilianischen Regionen liegen zwischen 54 und 111 Tonnen pro Hektar. Mit der Reifung der inländischen Regulierung könnte Brasilien als Produktionsstandort für PLA und PHA entstehen. Argentinien bietet zusätzliche landwirtschaftliche Rohstoffverfügbarkeit, obwohl die Biopolymer-Herstellung noch im Pilotstadium verbleibt. Der Nahe Osten und Afrika stellen die kleinsten regionalen Märkte dar; saudische Initiativen für biobasierte Materialien und die Anforderungen südafrikanischer Einzelhändler erzeugen jedoch Nachfrage. Strengere Vorschriften zur Kunststoffabfallentsorgung könnten die Marktentwicklung in der Region bis 2031 unterstützen.
Wettbewerbslandschaft
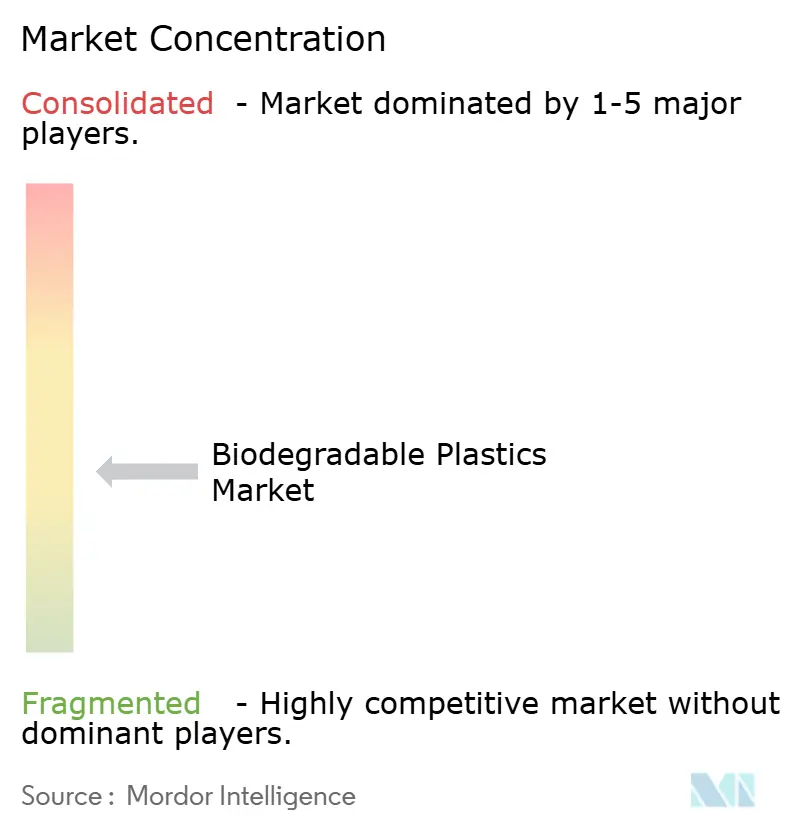
Der Markt für biologisch abbaubare Kunststoffe ist mäßig fragmentiert. Regionale Compoundierer, PHA-Spezialisten und großvolumige chinesische PBAT-Hersteller halten die verbleibende Kapazität. Chinesische Hersteller haben durch die großvolumige Expansion der PBAT-Kapazität Kostenvorteile erlangt. Diese Expansion hat den Wettbewerb im Bereich der Flexfolien-Compoundierung neu gestaltet und den Margendruck auf etablierte Anbieter mit kleineren Anlagen und höheren Kostenstrukturen erhöht. Rohstoffsicherheit, Zertifizierungsbreite und Anwendungsentwicklungskapazitäten bestimmen, wie effektiv Lieferanten um regulierte Anwendungen konkurrieren.
Mehrfachzertifizierungen verbessern den Zugang zu Beschaffungskanälen, in denen Markeninhaber die Anzahl qualifizierter Lieferanten reduzieren möchten. EN 13432, TÜV Austria OK compost, Biodegradable Products Institute (BPI) und Zertifizierungen für marine Biologisch abbaubarkeit sind besonders relevant für Produkte, die in mehreren Regulierungssystemen verkauft werden. PHA bietet Möglichkeiten bei marin biologisch abbaubarem Fischereibedarf, Aquakulturanwendungen und Beschichtungen für Papier-Foodservice-Geschirr. Hochhitzebeständige Biopolymerqualitäten unterstützen auch Heißabfüllformate, bei denen Standard-PLA nicht die erforderliche Leistung erbringt. BASF führte 2024 biomassebilanzierten ecoflex PBAT ein und verknüpfte zertifizierte Massenbilanzierung mit einem angegebenen um 60 % niedrigeren Produkt-CO₂-Fußabdruck. NatureWorks' Anlage in Thailand bietet dem Unternehmen einen zweiten globalen PLA-Fertigungsstandort und verbessert seinen Zugang zur Versorgung im Asien-Pazifik-Raum.
CJ Biomaterials brachte im Mai 2026 ein reines PHA-Beschichtungsharz auf den Markt, das auf zertifizierte Papier-Foodservice-Anwendungen abzielt. Unternehmen, die Skalierung mit anwendungsspezifischer Leistung verbinden, können preissensible und Premium-Nachfrage bedienen. Die Wettbewerbsstruktur differenziert PHA- und hochhitzebeständige PLA-Produkte von der stärker preisgetriebenen PBAT-Versorgung. Zertifizierung und Leistung können dabei helfen, ein Produkt als Premium zu positionieren, wenn die Endanforderungen mit Standardalternativen schwer zu erfüllen sind. Kleinere Lieferanten stehen vor Herausforderungen, wenn ihre Angebote auf Skalierung ohne eine differenzierte Anwendungsposition setzen. Der Markt für biologisch abbaubare Kunststoffe bevorzugt Lieferanten, die Kapazität, Compliance-Nachweise und Endanwendungsleistung aufeinander abstimmen.
Marktführer für biologisch abbaubare Kunststoffe
-
NatureWorks LLC
-
BASF
-
TotalEnergies Corbion
-
Novamont S.p.A.
-
Mitsubishi Chemical Group Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für biologisch abbaubare Kunststoffe Unternehmen in diesem Bericht
- BASF
- Biome Bioplastics
- BIOTEC Biologische Naturverpackungen GmbH & Co. KG
- Braskem
- CJ CheilJedang Corp.
- Danimer Scientific
- FKuR Kunststoff GmbH
- KANEKA CORPORATION
- KURARAY CO., LTD.
- Mitsubishi Chemical Group Corporation
- NatureWorks LLC
- Novamont S.p.A.
- PTT MCC Biochem Co., Ltd.
- RWDC Industries Limited
- TORAY INDUSTRIES, INC.
- TotalEnergies Corbion
Neueste Industrielle Entwicklungen in Markt für biologisch abbaubare Kunststoffe
- April 2026: NatureWorks eröffnete seine integrierte Ingeo-Biopolymer-Anlage in Nakhon Sawan, Thailand, mit einer Jahreskapazität von rund 75.000 Tonnen. Die Anlage erhöhte die Gesamtkapazität des Unternehmens auf rund 225.000 Tonnen pro Jahr. Sie verwendet lokal bezogenes Zuckerrohr zur Herstellung von Biopolymeren für flexible Verpackungen, kompostierbares Foodservice-Geschirr, Vliesfasern und 3D-Druckanwendungen im Asien-Pazifik-Raum.
- Juni 2025: Teknor Apex erwarb die Betriebsanlagen von Danimer Scientific, einschließlich Fertigungsanlagen in Kentucky und Georgia sowie mehr als 480 erteilte und anhängige Patente in 20 Ländern, für 19 Millionen USD. Die Übernahme folgte auf die Insolvenzanmeldung nach Chapter 11 von Danimer Scientific im März 2025 und umfasste die Nodax PHA-Technologieplattform sowie eine PHA-Anlage im kommerziellen Maßstab in Nordamerika.
Umfang des globalen Berichts zum Markt für biologisch abbaubare Kunststoffe
Biologisch abbaubarer Kunststoff ist ein polymerbasiertes Material, das so konzipiert ist, dass es durch die Aktivität von Mikroorganismen, einschließlich Bakterien, Pilzen und Algen, abgebaut wird. Unter geeigneten Umweltbedingungen können diese Mikroorganismen das Material in natürliche Nebenprodukte wie Wasser, Kohlendioxid und Biomasse umwandeln.
Der Markt für biologisch abbaubare Kunststoffe ist nach Typ, Produktform, Endverbraucherbranche und Geografie segmentiert. Nach Typ ist der Markt in Polymilchsäure (PLA), Stärkemischungen, Polybutylenadipat-Terephthalat (PBAT), Polybutylensuccinat (PBS), Polyhydroxyalkanoate (PHA), cellulosebasierte Kunststoffe und sonstige biologisch abbaubare Kunststoffe segmentiert. Nach Produktform ist der Markt in Harze und Compounds, Folien und Platten, Formteile und sonstige segmentiert. Nach Endverbraucherbranche ist der Markt in Verpackung, Konsumgüter, Landwirtschaft und Gartenbau, Textil und sonstige Endverbraucherbranchen segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für biologisch abbaubare Kunststoffe in 16 Ländern in wichtigen Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Polymilchsäure (PLA) |
| Stärkemischungen |
| Polybutylenadipat-Terephthalat (PBAT) |
| Polybutylensuccinat (PBS) |
| Polyhydroxyalkanoate (PHA) |
| Cellulosebasierte Kunststoffe |
| Sonstige biologisch abbaubare Kunststoffe |
| Harze und Compounds |
| Folien und Platten |
| Formteile |
| Sonstige |
| Verpackung |
| Konsumgüter |
| Landwirtschaft und Gartenbau |
| Textil |
| Sonstige Endverbraucherbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger Asien-Pazifik-Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Polymilchsäure (PLA) | |
| Stärkemischungen | ||
| Polybutylenadipat-Terephthalat (PBAT) | ||
| Polybutylensuccinat (PBS) | ||
| Polyhydroxyalkanoate (PHA) | ||
| Cellulosebasierte Kunststoffe | ||
| Sonstige biologisch abbaubare Kunststoffe | ||
| Nach Produktform | Harze und Compounds | |
| Folien und Platten | ||
| Formteile | ||
| Sonstige | ||
| Nach Endverbraucherbranche | Verpackung | |
| Konsumgüter | ||
| Landwirtschaft und Gartenbau | ||
| Textil | ||
| Sonstige Endverbraucherbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger Asien-Pazifik-Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für biologisch abbaubare Kunststoffe?
Die Marktgröße für biologisch abbaubare Kunststoffe wurde im Jahr 2025 auf 10,67 Milliarden USD geschätzt und soll von 11,83 Milliarden USD im Jahr 2026 auf 20,45 Milliarden USD bis 2031 wachsen, bei einer CAGR von 11,57 % während des Prognosezeitraums (2026–2031).
Welcher Polymertyp wächst bis 2031 am schnellsten?
Polyhydroxyalkanoat (PHA) soll die höchste CAGR von 19,60 % verzeichnen, unterstützt durch Anwendungen in der Heimkompostierung und marinen Biologisch abbaubarkeit.
Warum führen Verpackungsanwendungen die Nachfrage an?
Verpackung hielt im Jahr 2025 einen Anteil von 62,56 %, da flexible Verpackungen, Foodservice-Geschirr und Tragetaschen große Materialmengen verbrauchen.
Welche Region wird bis 2031 am schnellsten wachsen?
Asien-Pazifik soll mit einer CAGR von 12,84 % wachsen, unterstützt durch Kunststoffbeschränkungen, Mandate zur erweiterten Herstellerverantwortung (EPR) und neue lokale Kapazitäten.