
Taille et part du marché des plastiques biodégradables
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 11.83 Milliards de dollars |
| Taille du Marché (2031) | 20.45 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 11.57 % |
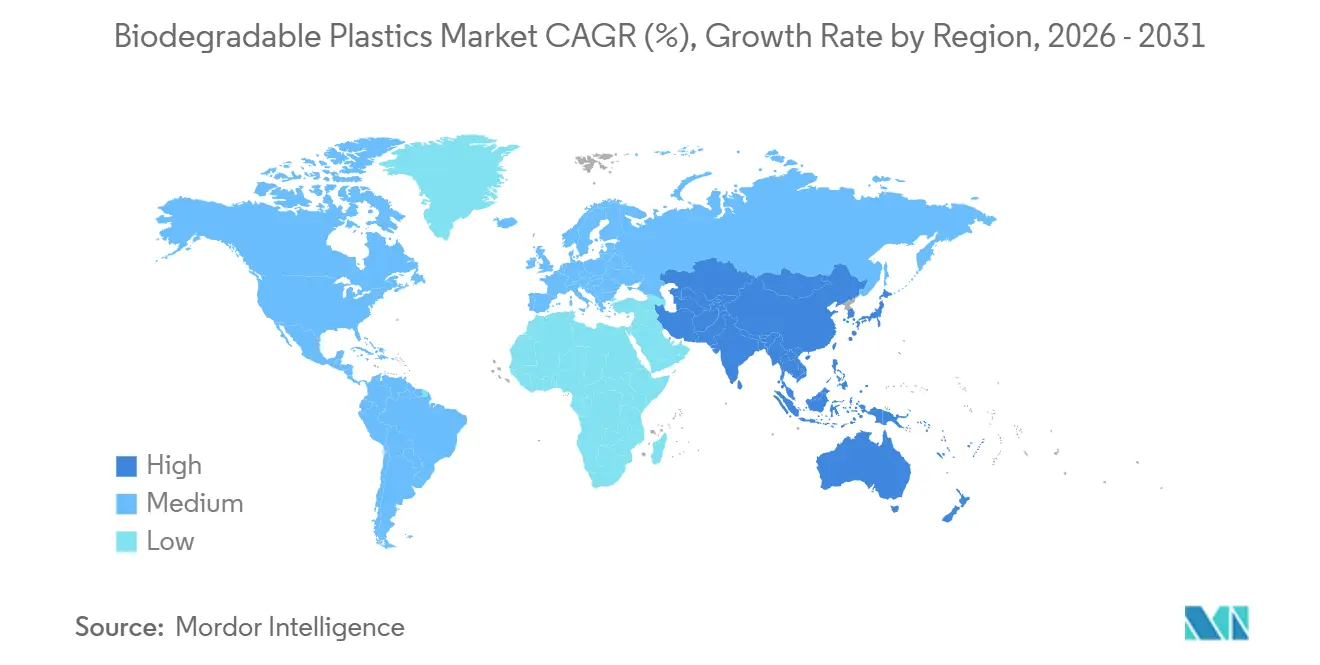
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
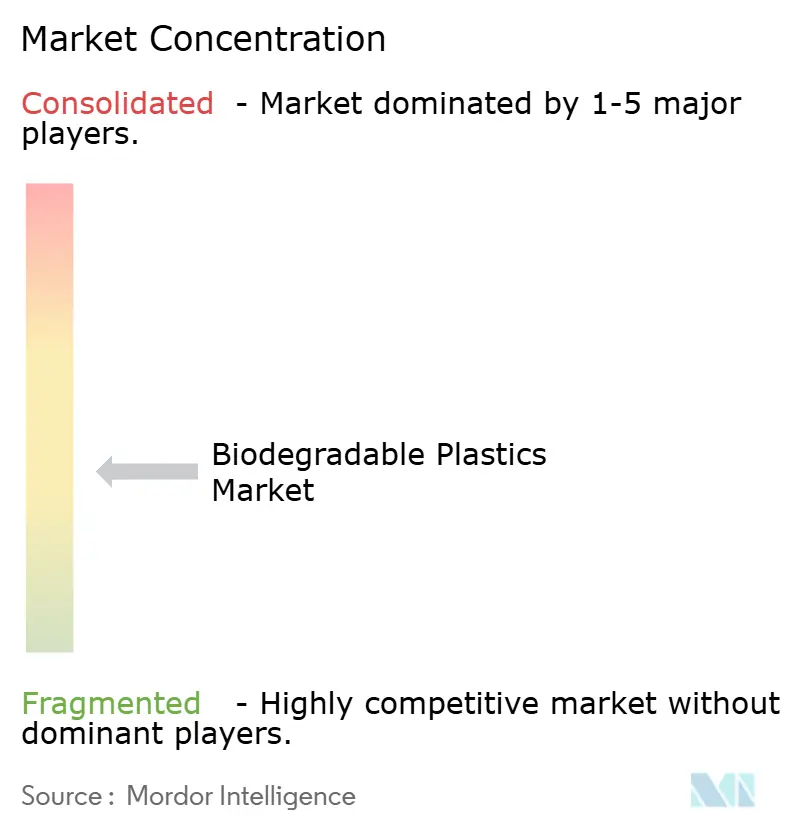
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des plastiques biodégradables par Mordor Intelligence
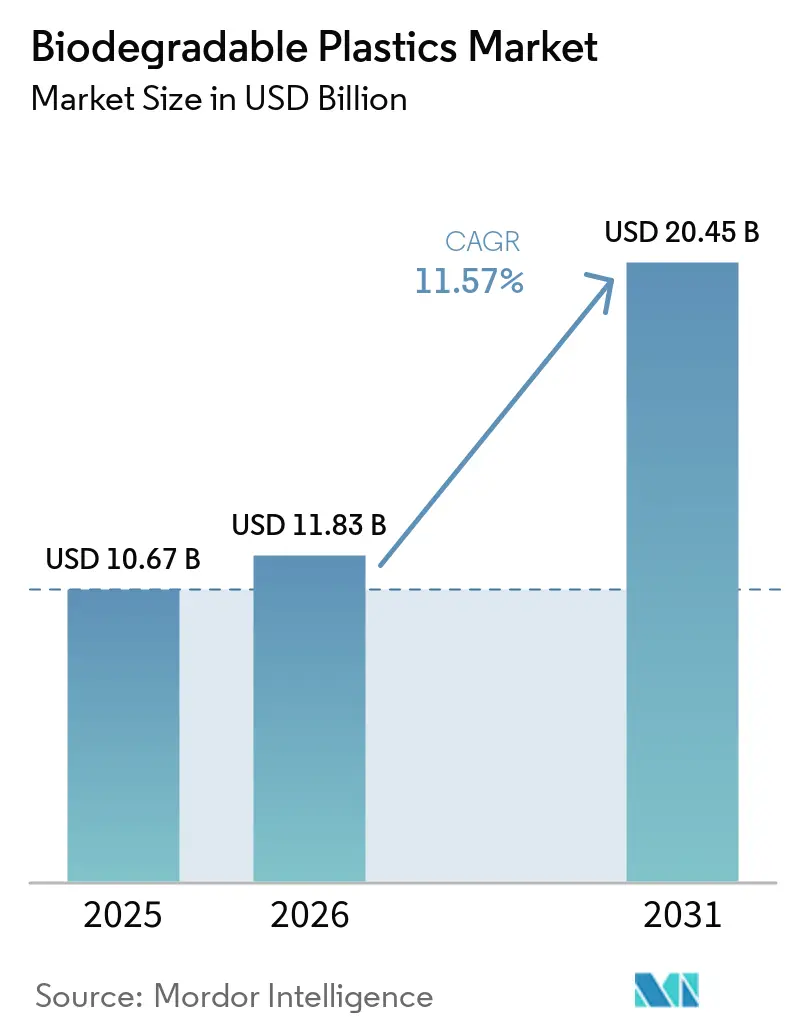
La taille du marché des plastiques biodégradables était évaluée à 10,67 milliards USD en 2025 et devrait croître de 11,83 milliards USD en 2026 pour atteindre 20,45 milliards USD d'ici 2031, à un CAGR de 11,57 % durant la période de prévision (2026-2031). Les exigences réglementaires font évoluer les emballages compostables d'une option de durabilité volontaire vers une exigence d'approvisionnement dans de nombreuses applications. Le règlement de l'UE sur les emballages et les déchets d'emballages est entré en vigueur le 12 août 2026, liant les coûts de responsabilité des producteurs à la conception des emballages et aux résultats en fin de vie. Ce cadre définit le rôle commercial des matériaux compostables certifiés, car les acheteurs doivent se conformer aux réglementations sur les emballages et gérer les coûts de conformité associés. Les fournisseurs de matériaux répondent en obtenant des certifications, en développant des produits et en investissant dans des capacités de production locales. Cependant, la disponibilité des matières premières et les infrastructures limitées de collecte et de compostage restent des obstacles majeurs à l'adoption des plastiques biodégradables.
Points clés du rapport
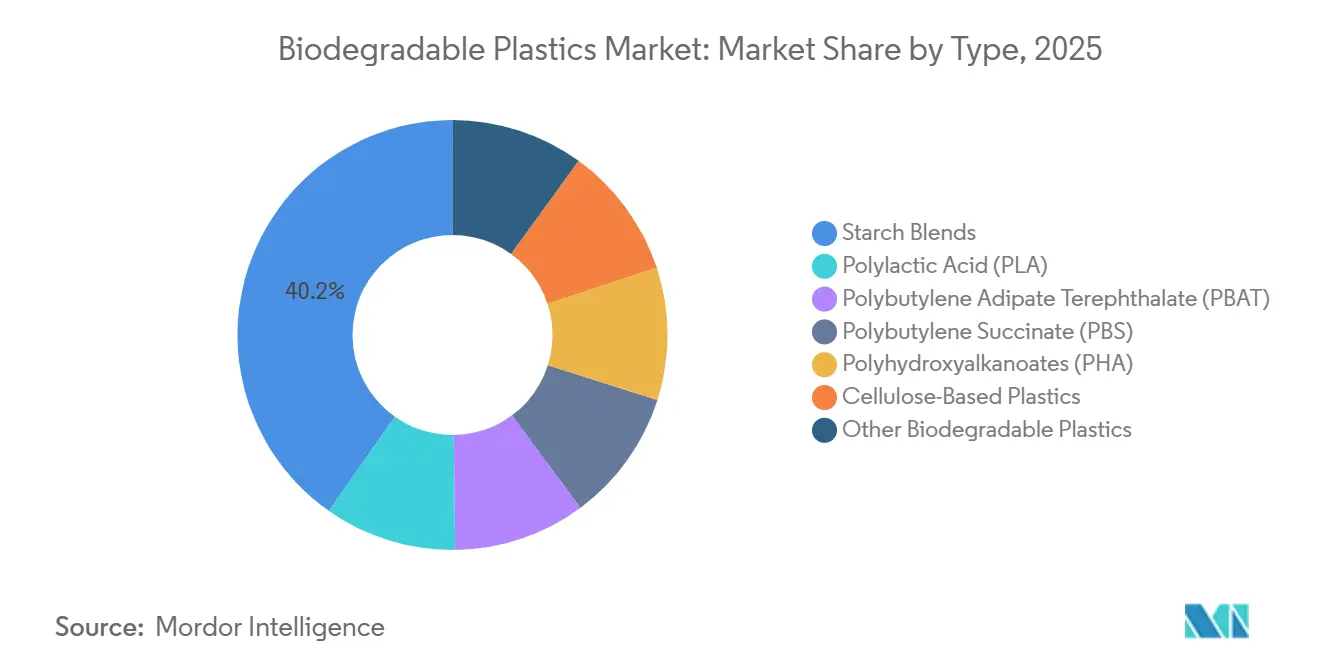
- Par type, les mélanges d'amidon détenaient 40,23 % de la part du marché des plastiques biodégradables en 2025, tandis que le PHA devrait croître à un CAGR de 19,60 % jusqu'en 2031.
- Par forme de produit, les films et feuilles représentaient 34,12 % de la part du marché des plastiques biodégradables en 2025 et devraient croître à un CAGR de 12,54 % jusqu'en 2031.
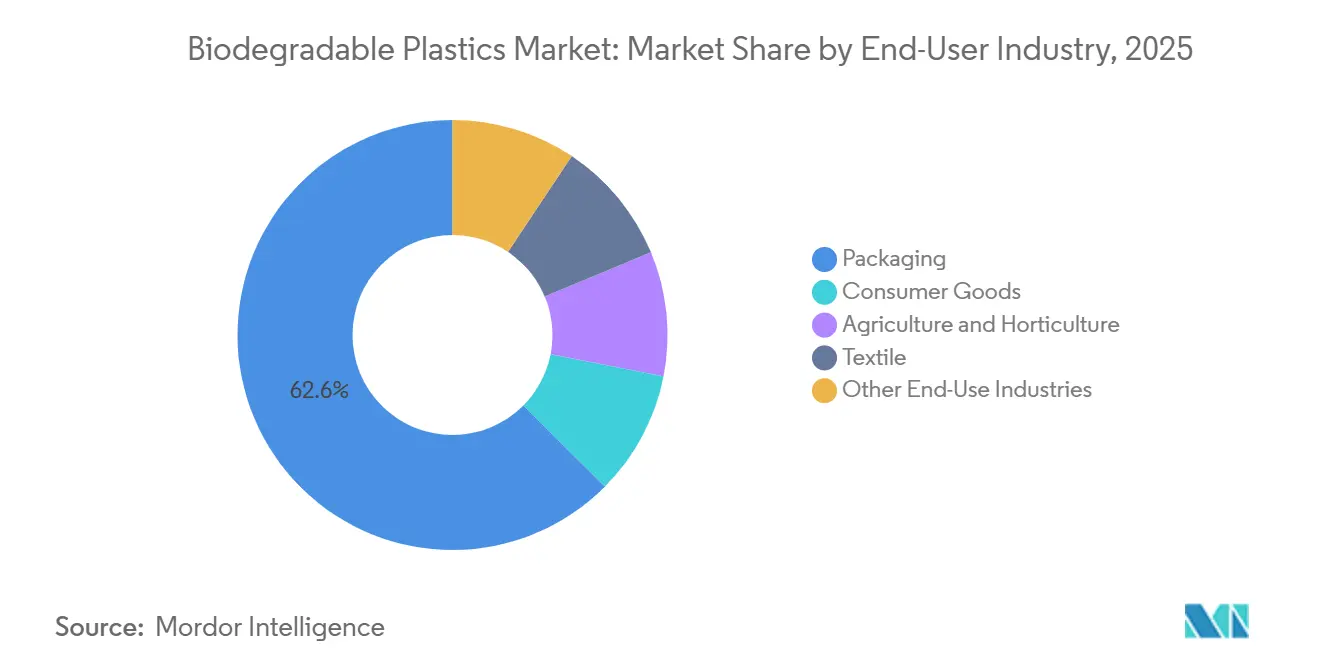
- Par secteur d'utilisation finale, l'emballage détenait 62,56 % de la part du marché des plastiques biodégradables en 2025, tandis que l'agriculture et l'horticulture devraient croître à un CAGR de 13,37 % jusqu'en 2031.
- Par géographie, l'Europe détenait 38,84 % de la part du marché des plastiques biodégradables en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 12,84 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Restrictions sur les plastiques à usage unique et responsabilité élargie des producteurs | +3.2% | Mondial, avec un impact à court terme concentré dans l'UE et les principaux marchés d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Approvisionnement en emballages durables par les détaillants et les enseignes de restauration | +2.4% | Mondial, avec l'Amérique du Nord et l'UE en tête, tandis que l'Asie-Pacifique s'accélère | Moyen terme (2-4 ans) |
| Améliorations des performances et des coûts dans les formulations de PLA, PBAT et PHA | +1.8% | Mondial, notamment dans les pôles de fabrication d'Asie-Pacifique et les marchés d'application de l'UE | Moyen terme (2-4 ans) |
| Adoption des films de paillage agricole biodégradables | +1.4% | UE, bassin méditerranéen, Chine et Amérique latine | Moyen terme (2-4 ans) |
| Divulgation carbone des entreprises et tarification interne du carbone | +0.8% | Mondial, notamment dans les pôles d'approvisionnement des entreprises de l'UE et d'Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Restrictions sur les plastiques à usage unique et responsabilité élargie des producteurs
Le règlement de l'UE sur les emballages et les déchets d'emballages est pleinement entré en vigueur depuis le 12 août 2026, établissant des exigences en matière de déchets d'emballages, de réutilisation et de responsabilité des producteurs. Le règlement soutient les formats compostables lorsque le choix des matériaux influe sur les coûts de responsabilité des producteurs. La modulation des redevances peut rendre les emballages compostables certifiés plus attractifs pour les acheteurs gérant les coûts de conformité. Les transformateurs d'emballages intègrent les exigences de compostabilité EN 13432 dans les accords d'approvisionnement à long terme. Des mesures similaires de responsabilité des producteurs en Asie-Pacifique et dans plusieurs États américains élargissent la base de demande adressable pour le marché des plastiques biodégradables. Ces mesures accroissent l'importance de la certification, de la fiabilité de l'approvisionnement et de la préparation réglementaire dans les achats d'emballages.
Approvisionnement en emballages durables par les détaillants et les enseignes de restauration
Les grands détaillants et les opérateurs de restauration utilisent des objectifs d'emballage pour soutenir la demande de matériaux compostables certifiés. Grupo Bimbo s'est engagé à rendre ses emballages recyclables, biodégradables ou compostables d'ici fin 2025. Ces objectifs ont conduit les équipes d'emballage à évaluer les options de matériaux pour de nombreux produits avant l'entrée en vigueur de réglementations plus larges. Amazon a testé des sacs de livraison bio-sourcés Novamont Mater-Bi en Espagne dans le cadre d'un projet soutenu par le programme Circular Bio-based Europe. Les applications de restauration restent pertinentes car elles combinent un usage unique élevé avec des transitions de matériaux relativement simples. La divulgation carbone des entreprises et la tarification interne du carbone influencent également les décisions de sélection des matériaux, Shiseido ayant appliqué une tarification interne du carbone à ses décisions d'investissement manufacturier de 2025[1].
Améliorations des performances et des coûts dans les formulations d'acide polylactique (PLA), de polybutylène adipate téréphtalate (PBAT) et de polyhydroxyalcanoates (PHA)
Les améliorations de formulation rendent les résines biodégradables plus compatibles avec les équipements de traitement existants et adaptées à un plus large éventail d'applications. Les coûts de production du PHA varient de 4 à 6 USD par kilogramme, contre 1 à 2 USD par kilogramme pour les plastiques pétrochimiques. Des recherches sur la fermentation continue par Halomonas indiquent que l'élimination des exigences de stérilité peut réduire les coûts de production du PHA à 1,98 USD par kilogramme. En juin 2024, BASF a introduit un PBAT ecoflex à équilibre de biomasse avec les certifications REDcert2 et International Sustainability and Carbon Certification (ISCC) PLUS, affichant une empreinte carbone produit inférieure de 60 %. Les transformateurs de films privilégient la fluidité à l'état fondu, la clarté et des performances stables sur les lignes de films soufflés. Ces facteurs réduisent les risques opérationnels liés à la substitution de matériaux et soutiennent la demande sur le marché des plastiques biodégradables.
Adoption des films de paillage agricole biodégradables
Les réglementations de l'UE ont élargi la base d'utilisation des films de paillage biodégradables dans le sol en agriculture. L'acte délégué 2024/2787 a rendu les films de paillage biodégradables dans le sol éligibles au marquage CE en tant que produits fertilisants à compter du 20 novembre 2024. Cette voie reconnaît les films de paillage comme des intrants agricoles certifiés dans des conditions définies. Novamont a déclaré que son film de paillage Mater-Bi a reçu la certification d'amendement minéral du sol en novembre 2025. Le matériau peut éliminer la nécessité de récupérer le film conventionnel après la récolte, un processus associé à des pertes de sol lors du retrait mécanique du paillage en polyéthylène. L'utilisation de plastiques agricoles dépasse 12,5 millions de tonnes par an, le film de paillage représentant 20 % de cette utilisation. Cependant, l'Europe ne recycle que 24 % des déchets plastiques agricoles.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières et de l'énergie | -1.5% | Mondial, plus aigu pour les producteurs de PLA et de mélanges d'amidon dépendant du maïs et de la canne à sucre | Court terme (≤ 2 ans) |
| Prime de coût par rapport aux plastiques de grande diffusion | -1.3% | Mondial, plus contraignant sur les marchés sensibles aux prix en Asie et en Amérique du Sud | Moyen terme (2-4 ans) |
| Lacunes dans le compostage industriel et la collecte sélective | -0.9% | Amérique du Nord et Asie émergente, partiellement traitées dans le nord de l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières et de l'énergie
Les fabricants d'acide polylactique (PLA) et de mélanges d'amidon sont exposés aux cycles des matières premières agricoles. Leurs structures de coûts comprennent également un traitement et une logistique à forte intensité énergétique, créant des pressions de coûts simultanées. Les conditions de sécheresse dans le Midwest américain et la baisse des exportations brésiliennes de canne à sucre au début de 2025 ont augmenté les coûts de l'amidon de maïs et réduit les marges du PLA. Les producteurs pétrochimiques peuvent tirer parti de systèmes intégrés d'approvisionnement en matières premières et de stratégies de couverture à terme, moins accessibles à de nombreux producteurs de biopolymères. Des recherches ont exploré la production de polyhydroxyalcanoates (PHA) à partir de biomasse lignocellulosique en utilisant des plateformes microbiennes halophiles et thermophiles comme alternative aux matières premières issues de cultures alimentaires. Ces approches pourraient réduire l'exposition aux matières premières au fil du temps ; cependant, la production à l'échelle commerciale reste limitée sur le marché des plastiques biodégradables.
Prime de coût par rapport aux plastiques de grande diffusion et lacunes dans le compostage
Les polymères biodégradables ont généralement des coûts unitaires deux à cinq fois supérieurs à ceux des plastiques conventionnels. Cet écart de coût affecte l'adoption dans les applications d'emballage et de films agricoles sensibles aux prix. Des prix plus bas du polyéthylène ou du polypropylène peuvent creuser l'écart de coût, même lorsque les coûts des biopolymères restent stables. Des niveaux de production plus faibles augmentent également les coûts fixes par tonne. De plus, les infrastructures de collecte sélective et de compostage influencent l'adoption, car les déclarations de fin de vie dépendent de l'accès aux systèmes de gestion des déchets. Un rapport technique du Département de l'agriculture des États-Unis (USDA) a révélé que 12 % des ménages américains avaient accès à des services de collecte résidentielle de déchets alimentaires. En comparaison, 29 % des installations de compostage américaines n'acceptaient pas les plastiques compostables[2].
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
la croissance du PHA s'appuie sur le leadership des mélanges d'amidonLes mélanges d'amidon représentaient 40,23 % du marché des plastiques biodégradables en 2025. Leur position reflète un développement approfondi des formulations et une utilisation dans les sacs porteurs, les films en contact alimentaire et les films de paillage agricole. Ces applications peuvent utiliser la certification de compostage industriel EN 13432 pour étayer les déclarations de fin de vie. Cependant, les mélanges d'amidon n'offrent pas la biodégradabilité marine, la compostabilité domestique ou les performances mécaniques que le PHA propose dans les applications exigeantes. Cette distinction définit le positionnement concurrentiel de chaque matériau. En novembre 2025, Novamont a obtenu la certification de son film de paillage Mater-Bi en tant qu'amendement minéral du sol, élargissant sa voie de validation au-delà des environnements de compostage industriel conventionnels.
Le PHA devrait enregistrer un CAGR de 19,60 % jusqu'en 2031, le plus élevé parmi les types de polymères sur le marché des plastiques biodégradables. Ses certifications soutiennent des applications incluant les matériaux de pêche biodégradables en milieu marin, les films flexibles compostables à domicile et les emballages médicaux biocompatibles. En mai 2026, CJ Biomaterials a lancé le PHACT CB0504A, une résine de revêtement par extrusion entièrement en PHA pour la vaisselle alimentaire en papier. La société a déclaré que la résine a reçu les certifications TÜV Austria OK compost HOME, INDUSTRIAL et MARINE. Le lancement indique une orientation vers les applications de restauration au-delà des usages spécialisés. Le PLA reste largement utilisé dans les emballages rigides et les barquettes thermoformées, tandis que le PBAT et le PBS sont utilisés dans les films flexibles et les applications spécialisées.

Par forme de produit :
les films et feuilles combinent échelle et croissanceLes films et feuilles représentaient 34,12 % du marché des plastiques biodégradables en 2025 et devraient croître à un CAGR de 12,54 % jusqu'en 2031. Les restrictions sur les plastiques à usage unique dans l'Union européenne, en Chine et en Corée du Sud accroissent la demande d'alternatives certifiées dans les emballages flexibles. Cette tendance soutient l'investissement des transformateurs dans les matériaux d'acide polylactique (PLA), de polybutylène adipate téréphtalate (PBAT) et de polyhydroxyalcanoate (PHA) de qualité film. Les films nécessitent une fluidité à l'état fondu stable, une clarté optique et un comportement d'étirage prévisible lors du traitement par film soufflé. Ces exigences techniques font de la transformation de films une mesure des performances des matériaux dans le secteur des plastiques biodégradables.
Le règlement sur les emballages et les déchets d'emballages (PPWR) exige que tous les emballages soient recyclables ou compostables d'ici 2035. Cette exigence soutient le développement de formulations de films compatibles avec les équipements de traitement existants. Les résines et composés fournissent les intrants en amont pour les opérations de transformation en aval. Les produits moulés comprennent les gobelets, barquettes et couverts, où la résistance à la chaleur est un facteur concurrentiel. Les grades KANEKA PHBH et Luminy PLA haute température répondent aux applications de remplissage à chaud et compatibles micro-ondes que le PLA standard ne peut pas prendre en charge. Les revêtements papier, les fibres et les fermetures moulées par injection créent également des opportunités pour les matériaux à base de PHA dans les applications nécessitant une biodégradabilité marine.
Par secteur d'utilisation finale :
l'agriculture et l'horticulture bénéficient d'un soutien réglementaireL'emballage représentait 62,56 % du marché des plastiques biodégradables en 2025. Les emballages flexibles, la vaisselle de restauration et les sacs porteurs constituent une grande partie de cette concentration. Les exigences de responsabilité élargie des producteurs rendent la demande d'emballages plus prévisible sur les marchés réglementés. La rapidité de certification et la fiabilité de l'approvisionnement deviennent des critères de sélection pour les acheteurs d'emballages. Les applications à grande échelle nécessitant des déclarations de fin de vie vérifiées soutiennent la taille du marché des plastiques biodégradables pour l'emballage. Cependant, cette position exige également que les fournisseurs maintiennent un approvisionnement constant en matériaux certifiés dans l'ensemble de leurs portefeuilles de produits.
L'agriculture et l'horticulture devraient croître à un CAGR de 13,37 % jusqu'en 2031. La certification des films de paillage biodégradables dans le sol crée une voie d'application que le polyéthylène conventionnel ne peut pas aborder sans modifier le matériau sous-jacent. Cette exigence soutient une transition de catégorie directe plutôt qu'une substitution volontaire, comme observé dans les applications d'emballage. Les biens de consommation représentent le deuxième segment d'utilisation finale et comprennent les produits de soins personnels, ménagers et d'hygiène. En mai 2026, CJ Biomaterials et Yuhan-Kimberly ont lancé un essuie-tout non tissé réutilisable fabriqué avec du PHA amorphe. Les dispositifs médicaux et les emballages électroniques resteront des segments de demande plus petits à haute valeur ajoutée jusqu'en 2031.
Analyse géographique
Marché des plastiques biodégradables en Europe et en Amérique du Nord
L'Europe a représenté 38,84 % de la part de marché des plastiques biodégradables en 2025, soutenue par les exigences réglementaires, les capacités de compostage industriel et une base de production établie. Les sites italiens de Novamont ont une capacité annuelle combinée de 150 000 tonnes. L'Allemagne, l'Italie et la France représentent la majeure partie de la consommation européenne et génèrent une demande pour les applications d'emballage réglementées. Le cluster de biopolymères italien intègre l'approvisionnement en matières premières, la production de polymères et la conversion en aval. L'Amérique du Nord est le deuxième marché régional, où les mesures de responsabilité élargie des producteurs (REP) au niveau des États en Californie, en Oregon et au Colorado façonnent la demande. Les marques américaines desservant des opérations européennes peuvent standardiser des spécifications conformes à la norme EN 13432 dans le cadre de programmes d'approvisionnement plus larges.
Marché des plastiques biodégradables en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 12,84 % durant la période 2026–2031, représentant le taux de croissance régional le plus élevé du marché des plastiques biodégradables. Les restrictions chinoises sur les plastiques, les mandats REP de l'Inde et l'expansion des capacités nationales de polybutylène adipate téréphtalate (PBAT) soutiennent les perspectives régionales. Kingfa, Wanhua, Sinopec et Huafon étendent leur production de PBAT à l'échelle industrielle. Cette expansion des capacités réduit les prix unitaires pour les acheteurs d'emballages sensibles aux coûts et accroît la pression concurrentielle sur les producteurs situés hors de Chine. NatureWorks a inauguré son installation entièrement intégrée d'acide polylactique (PLA) Ingeo à Nakhon Sawan, en Thaïlande, en avril 2026. L'installation dispose d'une capacité annuelle de 75 000 tonnes, utilise de la canne à sucre d'origine locale et réduit la dépendance des transformateurs d'Asie du Sud-Est aux importations. L'Inde exige une collecte à 100 % des plastiques compostables de catégorie IV ; cependant, les capacités limitées de compostage industriel retardent l'impact total de cette exigence sur la demande.
Marché des plastiques biodégradables en Amérique du Sud et au Moyen-Orient et Afrique
L'Amérique du Sud dispose de disponibilités en matières premières, portées par la production de canne à sucre du Brésil et l'infrastructure de fermentation du bioéthanol. Les rendements de la canne à sucre dans les principales régions brésiliennes varient de 54 à 111 tonnes par hectare. À mesure que les réglementations nationales arrivent à maturité, le Brésil pourrait s'imposer comme un site de production de PLA et de PHA. L'Argentine offre des disponibilités supplémentaires en matières premières agricoles, bien que la fabrication de biopolymères en soit encore au stade pilote. Le Moyen-Orient et l'Afrique représentent les marchés régionaux les plus petits ; cependant, les initiatives saoudiennes en faveur des matériaux biosourcés et les exigences des distributeurs sud-africains génèrent une demande. Des réglementations plus strictes sur les déchets plastiques pourraient soutenir le développement du marché dans la région jusqu'en 2031.
Paysage concurrentiel
Le marché des plastiques biodégradables est modérément fragmenté. Les compoundeurs régionaux, les spécialistes du PHA et les grands producteurs chinois de PBAT détiennent la capacité restante. Les fabricants chinois ont acquis des avantages en termes de coûts grâce à l'expansion à grande échelle des capacités de PBAT. Cette expansion a reconfiguré la concurrence dans le compoundage de films flexibles et accru la pression sur les marges des acteurs établis disposant d'installations plus petites et de structures de coûts plus élevées. La sécurité des matières premières, l'étendue des certifications et les capacités de développement d'applications déterminent l'efficacité avec laquelle les fournisseurs se positionnent pour les applications réglementées.
La certification multi-normes améliore l'accès aux canaux d'approvisionnement où les propriétaires de marques cherchent à réduire le nombre de fournisseurs qualifiés. Les certifications EN 13432, TÜV Austria OK compost, Biodegradable Products Institute (BPI) et biodégradation marine sont particulièrement pertinentes pour les produits vendus dans plusieurs systèmes réglementaires. Le PHA offre des opportunités dans les équipements de pêche biodégradables en milieu marin, les applications aquacoles et les revêtements pour la vaisselle alimentaire en papier. Les grades de biopolymères haute température soutiennent également les formats de remplissage à chaud, où le PLA standard ne délivre pas les performances requises. BASF a introduit un PBAT ecoflex à équilibre de biomasse en 2024, associant un approvisionnement certifié à bilan massique à une empreinte carbone produit déclarée inférieure de 60 %. L'usine de NatureWorks en Thaïlande offre à l'entreprise un deuxième site mondial de fabrication de PLA et améliore son accès à l'approvisionnement en Asie-Pacifique.
CJ Biomaterials a lancé une résine de revêtement entièrement en PHA en mai 2026, ciblant les applications certifiées de vaisselle alimentaire en papier pour la restauration. Les entreprises qui combinent échelle et performances spécifiques aux applications peuvent répondre à la demande sensible aux prix et à la demande haut de gamme. La structure concurrentielle différencie les produits PHA et PLA haute température de l'offre de PBAT davantage axée sur les prix. La certification et les performances peuvent aider à positionner un produit comme premium lorsque les exigences d'utilisation finale sont difficiles à satisfaire avec des alternatives de grande diffusion. Les fournisseurs plus petits font face à des défis lorsque leurs offres reposent sur l'échelle sans position d'application différenciée. Le marché des plastiques biodégradables favorise les fournisseurs qui alignent capacité, accréditations de conformité et performances d'utilisation finale.
Leaders du secteur des plastiques biodégradables
-
NatureWorks LLC
-
BASF
-
TotalEnergies Corbion
-
Novamont S.p.A.
-
Mitsubishi Chemical Group Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des plastiques biodégradables Entreprises couvertes dans ce rapport
- BASF
- Biome Bioplastics
- BIOTEC Biologische Naturverpackungen GmbH & Co. KG
- Braskem
- CJ CheilJedang Corp.
- Danimer Scientific
- FKuR Kunststoff GmbH
- KANEKA CORPORATION
- KURARAY CO., LTD.
- Mitsubishi Chemical Group Corporation
- NatureWorks LLC
- Novamont S.p.A.
- PTT MCC Biochem Co., Ltd.
- RWDC Industries Limited
- TORAY INDUSTRIES, INC.
- TotalEnergies Corbion
Développements industriels récents dans Marché des plastiques biodégradables
- Avril 2026 : NatureWorks a ouvert son installation intégrée de biopolymère Ingeo à Nakhon Sawan, en Thaïlande, avec une capacité annuelle d'environ 75 000 tonnes. L'installation a porté la capacité totale de l'entreprise à environ 225 000 tonnes par an. Elle utilise de la canne à sucre d'origine locale pour produire des biopolymères destinés aux emballages flexibles, à la vaisselle alimentaire compostable, aux fibres non tissées et aux applications d'impression 3D en Asie-Pacifique.
- Juin 2025 : Teknor Apex a acquis les actifs opérationnels de Danimer Scientific, notamment des installations de fabrication dans le Kentucky et en Géorgie ainsi que plus de 480 brevets accordés et en attente dans 20 pays, pour 19 millions USD. L'acquisition a fait suite au dépôt de bilan en vertu du chapitre 11 de Danimer Scientific en mars 2025 et comprenait la plateforme technologique Nodax PHA et une usine PHA à l'échelle commerciale en Amérique du Nord.
Périmètre du rapport mondial sur le marché des plastiques biodégradables
Le plastique biodégradable est un matériau à base de polymère conçu pour se décomposer sous l'action de micro-organismes, notamment des bactéries, des champignons et des algues. Dans des conditions environnementales appropriées, ces micro-organismes peuvent convertir le matériau en sous-produits naturels tels que l'eau, le dioxyde de carbone et la biomasse.
Le marché des plastiques biodégradables est segmenté par type, forme de produit, secteur d'utilisation finale et géographie. Par type, le marché est segmenté en acide polylactique (PLA), mélanges d'amidon, polybutylène adipate téréphtalate (PBAT), polybutylène succinate (PBS), polyhydroxyalcanoates (PHA), plastiques à base de cellulose et autres plastiques biodégradables. Par forme de produit, le marché est segmenté en résines et composés, films et feuilles, produits moulés et autres. Par secteur d'utilisation finale, le marché est segmenté en emballage, biens de consommation, agriculture et horticulture, textile et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour les plastiques biodégradables dans 16 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Acide polylactique (PLA) |
| Mélanges d'amidon |
| Polybutylène adipate téréphtalate (PBAT) |
| Polybutylène succinate (PBS) |
| Polyhydroxyalcanoates (PHA) |
| Plastiques à base de cellulose |
| Autres plastiques biodégradables |
| Résines et composés |
| Films et feuilles |
| Produits moulés |
| Autres |
| Emballage |
| Biens de consommation |
| Agriculture et horticulture |
| Textile |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Acide polylactique (PLA) | |
| Mélanges d'amidon | ||
| Polybutylène adipate téréphtalate (PBAT) | ||
| Polybutylène succinate (PBS) | ||
| Polyhydroxyalcanoates (PHA) | ||
| Plastiques à base de cellulose | ||
| Autres plastiques biodégradables | ||
| Par forme de produit | Résines et composés | |
| Films et feuilles | ||
| Produits moulés | ||
| Autres | ||
| Par secteur d'utilisation finale | Emballage | |
| Biens de consommation | ||
| Agriculture et horticulture | ||
| Textile | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des plastiques biodégradables ?
La taille du marché des plastiques biodégradables était évaluée à 10,67 milliards USD en 2025 et devrait croître de 11,83 milliards USD en 2026 pour atteindre 20,45 milliards USD d'ici 2031, à un CAGR de 11,57 % durant la période de prévision (2026-2031).
Quel type de polymère connaît la croissance la plus rapide jusqu'en 2031 ?
Le polyhydroxyalcanoate (PHA) devrait enregistrer le CAGR le plus élevé, à 19,60 %, soutenu par des applications dans le compostage domestique et la biodégradation marine.
Pourquoi les applications d'emballage dominent-elles la demande ?
L'emballage détenait une part de 62,56 % en 2025 car les emballages flexibles, la vaisselle de restauration et les sacs porteurs consomment de grands volumes de matériaux.
Quelle région connaîtra la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait croître à un CAGR de 12,84 %, soutenue par les restrictions sur les plastiques, les mandats de responsabilité élargie des producteurs (REP) et les nouvelles capacités locales.